
リトアニア データセンター市場規模とシェア
市場概要
| 調査期間 | 2019 - 2030 |
|---|---|
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2019 - 2023 |
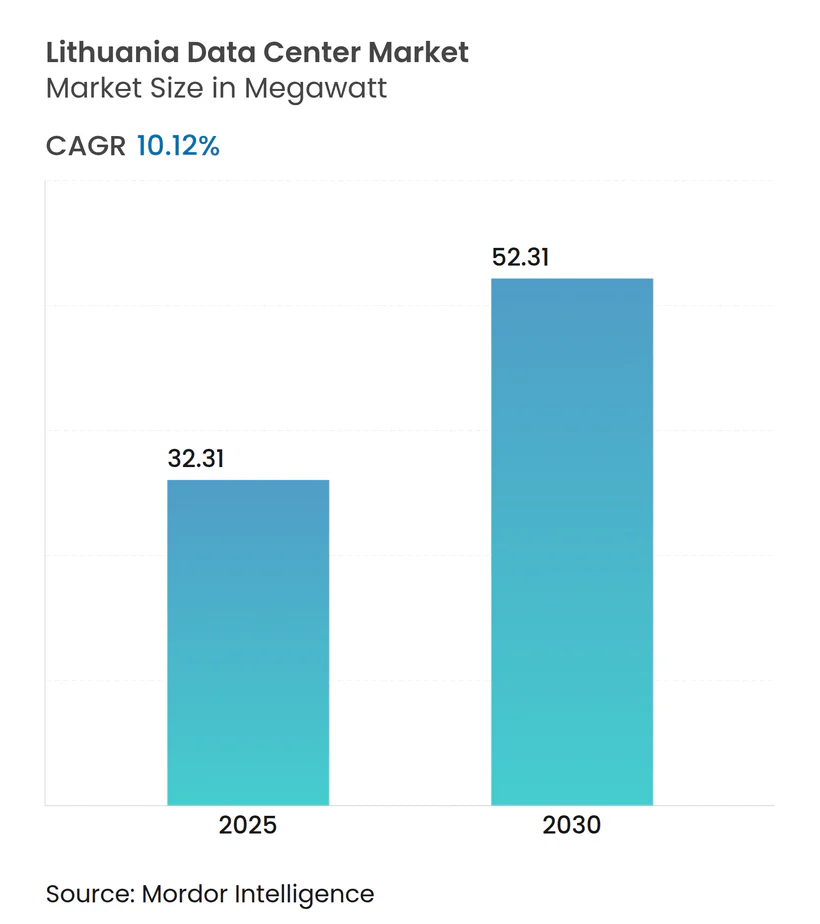
| 市場取引高 (2025) | 32.31 メガワット |
| 市場取引高 (2030) | 52.31 メガワット |
| 成長率 (2025 - 2030) | 10.12 % |
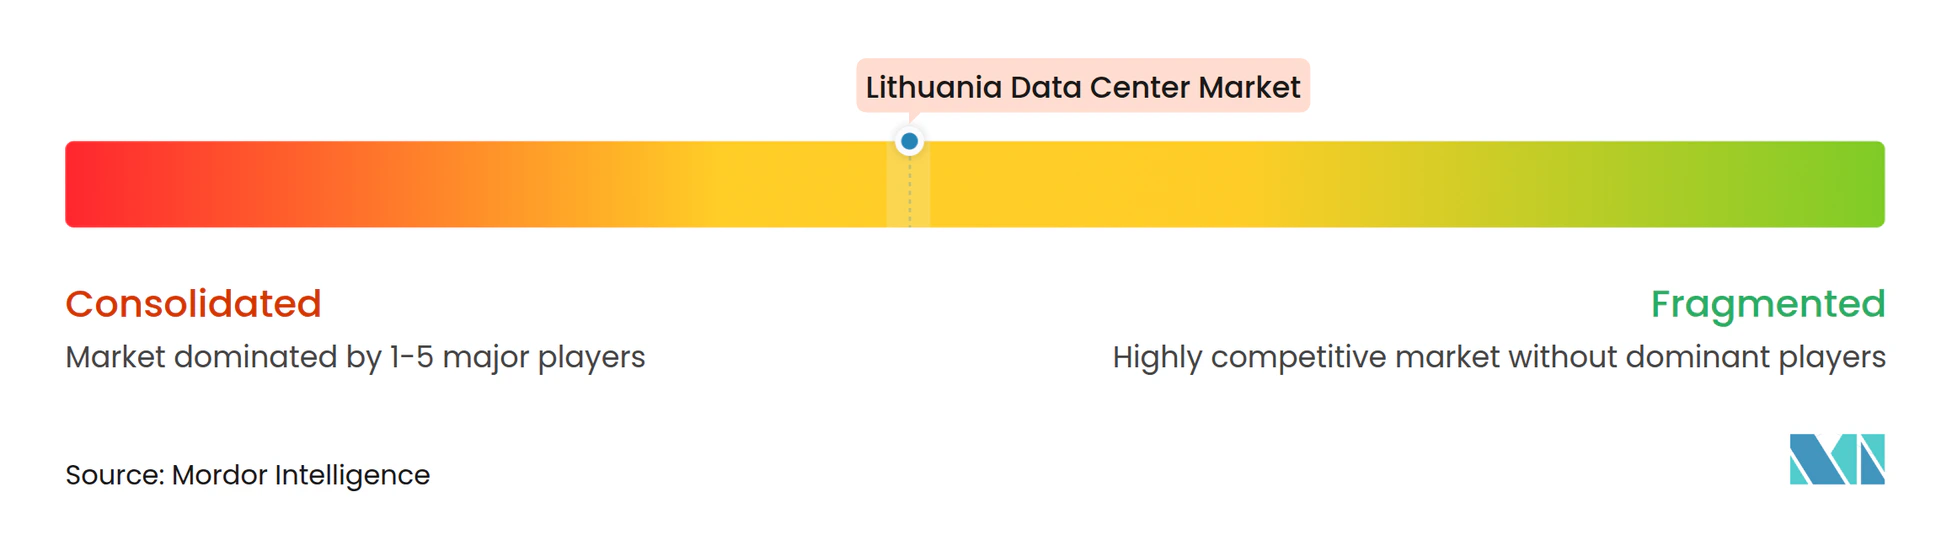
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリトアニア データセンター市場分析
リトアニア データセンター市場規模は2025年に32.31 MWとなり、2030年までに52.31 MWに達すると予測されており、同期間にCAGR 10.12%で拡大します。堅調な設備容量の追加により、同国は東欧と西欧の間の戦略的立地、卓越した光ファイバー普及率、ほぼ全国的な5Gカバレッジを背景に、バルト地域のデジタルインフラハブとしての地位を確立しています。需要はビリニュスに集中しており、設置電力の70%がすでに稼働中です。一方、クライペダは港湾主導の接続プロジェクトと、フランクフルトまでの遅延を35ミリ秒に抑える全長3,000 kmのバルティック・ハイウェイの完成を背景に加速しています。2025年に公共部門のデジタル化に充当される1億4,700万ユーロ(1億7,056万米ドル)や、2025年までに30%という再生可能エネルギー目標を含む明確な政策支援が投資家の信頼を支えています。ただし、事業者はティアIII建設において1 MWあたり1,000万~1,200万ユーロ(1,160万~1,392万米ドル)という建設コストの上昇と、首都圏外における電力冗長性の不足という課題に直面しています。
主要レポートのポイント
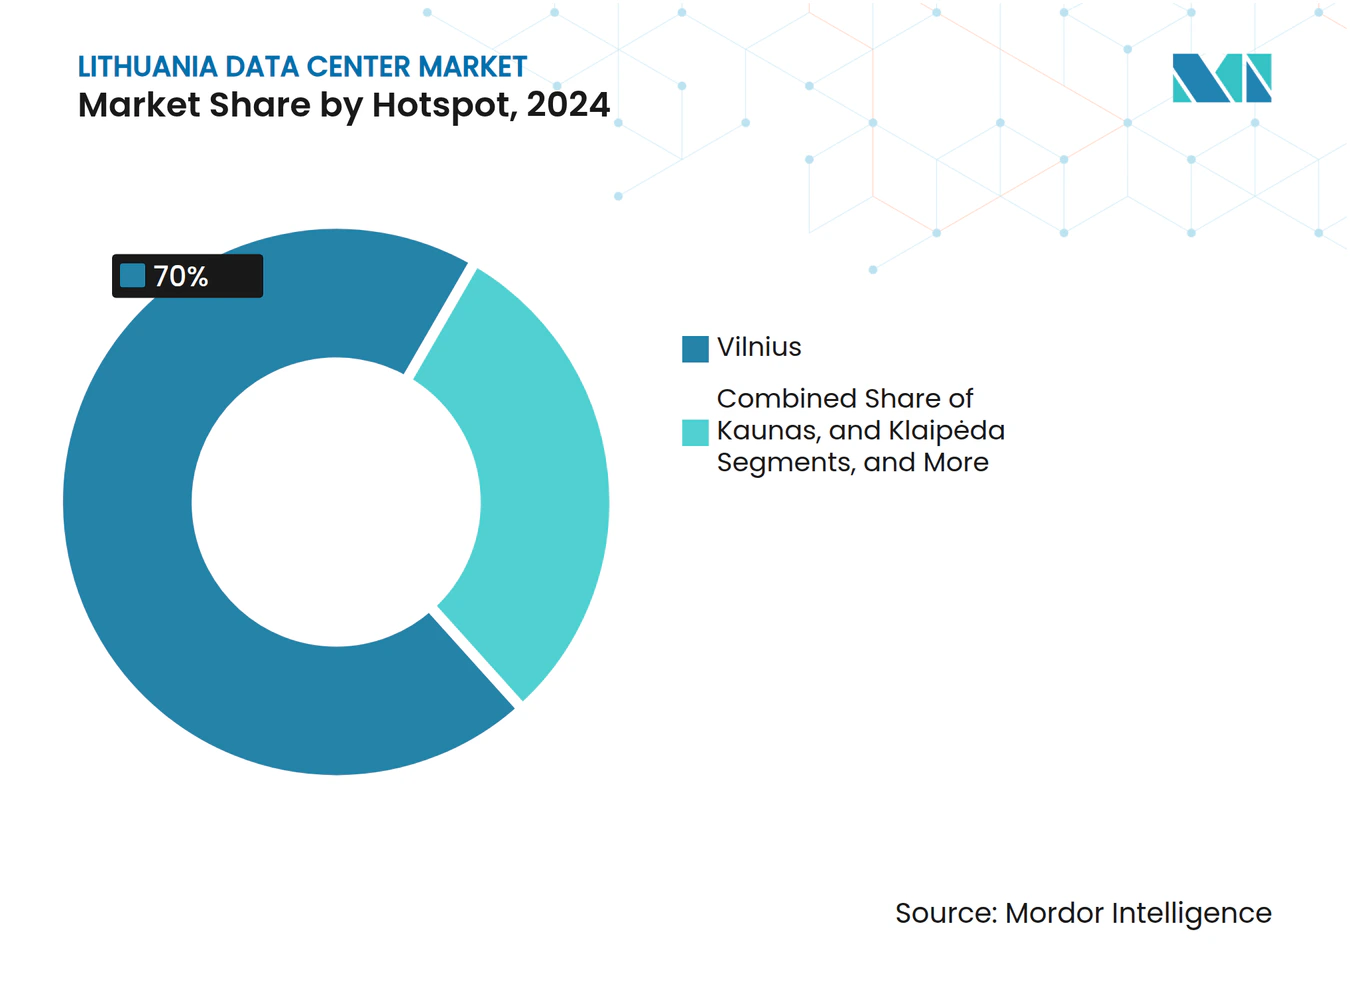
- ホットスポット別では、ビリニュスが2024年のリトアニア データセンター市場シェアの70%をリードし、クライペダは2030年にかけてCAGR 11.09%で最も速い成長を記録しました。
- データセンター規模別では、大規模施設が2024年のリトアニア データセンター市場規模の49%のシェアを占め、メガサイトはCAGR 10.3%で2030年まで拡大すると予測されています。
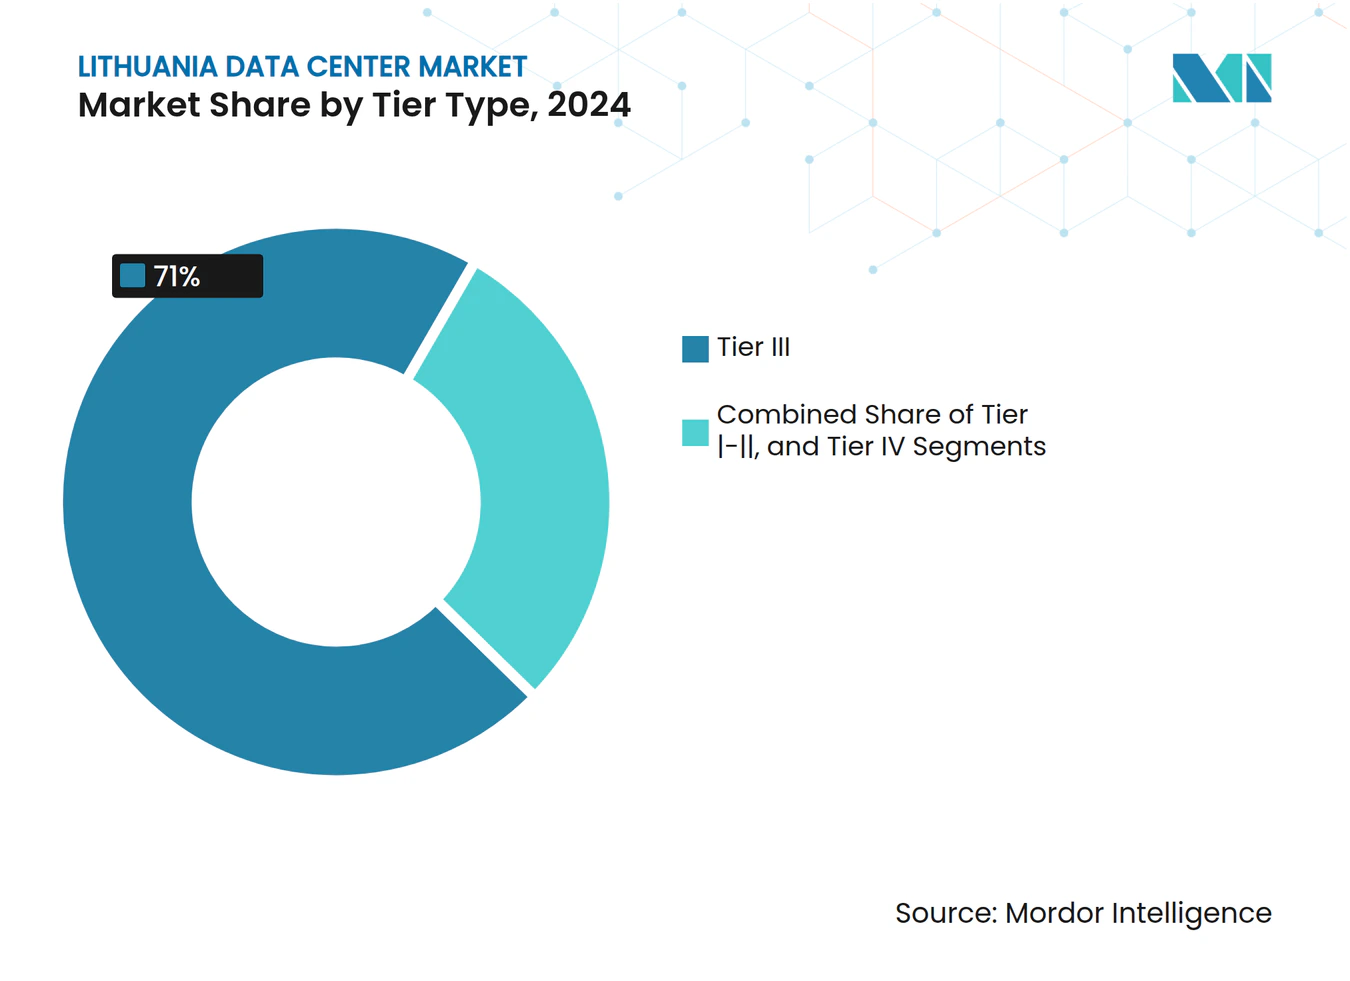
- ティア別では、ティアIIIが2024年の設備容量の71%を占め、ティアIVはハイパースケール需要を背景にCAGR 11.5%で拡大しています。
- 吸収率別では、利用済みハイパースケール容量がCAGR 12.6%を記録し、2024年の市場における利用済み割合を53%に引き上げました。
リトアニア データセンター市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドおよびハイパースケール導入の急増 | +2.8% | ビリニュスおよびカウナス | 中期(2~4年) |
| 5G対応エッジコンピューティングの展開 | +2.1% | 全国規模;ビリニュス、カウナス、クライペダでの早期普及 | 短期(2年以内) |
| EU デジタル単一市場およびバルト地域の接続性インセンティブ | +1.9% | EU波及効果を伴うバルト地域 | 長期(4年以上) |
| グリーンコンピューティング向け再生可能エネルギー余剰 | +1.7% | 沿岸部および農村部 | 中期(2~4年) |
| ビリニュスにおけるAIスタートアップのHPCコロケーション需要 | +1.2% | ビリニュス、カウナスが次点 | 短期(2年以内) |
| 新バルト海底ケーブルに向けたルート多様化ノードとしてのリトアニア | +0.5% | 沿岸地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドおよびハイパースケール導入の急増
企業はレガシーのオンプレミスITからハイブリッドおよびマルチクラウド環境へと移行しており、ビリニュスに集積する900社以上のフィンテックおよびソフトウェアスタートアップは、従来のエンタープライズルームでは対応できないスケーラブルなコンピューティングリソースを必要としています。公共部門のワークロードもさらなる追い風となっており、1億4,700万ユーロ(1億7,056万米ドル)の政府資金がクラウド移行を加速させています。[1] ハイパースケールプロバイダーは、リトアニア データセンター市場をアムステルダムやフランクフルトに対する低遅延の代替地として位置づけており、利用済みハイパースケールのCAGR 12.6%を支えています。
5G対応エッジコンピューティングの展開
Teliaは1,580基地局を開通させ、全国人口の99%をカバーし、平均モバイルダウンリンク速度250.9 Mb/sを実現しています。[2] 10ミリ秒未満の遅延により、製造業、公共安全、スマートシティサービス向けのマイクロデータセンター需要が解放され、Teltonikaはすでに現場展開向けの産業用5Gルーターを出荷しています。
EU デジタル単一市場およびバルト地域の接続性インセンティブ
全長3,000 kmのバルティック・ハイウェイの完成により南北ルートが多様化し、フランクフルトまでの往復遅延が35ミリ秒に短縮され、事業者はEUコア内にGDPR準拠のホスティングノードを確保できます。NordBalt HVDC リンクは700 MWの輸入柔軟性を追加し、データセンターが北欧のグリーン電力を調達できるようにします。[3]
グリーンコンピューティング向け再生可能エネルギー余剰
2024年の風力・太陽光発電量は前年比79.4%増加し、再生可能エネルギーが国内消費の24.9%を占めるまでに上昇しました。電力購入契約(PPA)により事業者はエネルギーコストをヘッジしてカーボンニュートラルサービスを市場に提供できます。この戦略はDelscaの「バルト地域で最も持続可能なデータセンター」という主張によっても裏付けられています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビリニュス都市圏外における電力冗長性の不足 | -1.8% | カウナス、クライペダ、農村部 | 中期(2~4年) |
| 建設コストおよび資金調達コストの上昇 | -1.5% | 全国 | 短期(2年以内) |
| バイリンガル認定エンジニアの人材不足 | -1.2% | 全国 | 長期(4年以上) |
| 新興のローカルデータ主権条項 | -0.8% | 全国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ビリニュス都市圏外における電力冗長性の不足
2025年の電力需要は13.4 TWhに達しましたが、供給の64.2%は輸入に依存しており、ピーク時には地方都市が供給リスクにさらされています。二重給電を欠くカウナスおよびクライペダの事業者は、バックアップシステムに15~20%高い資本支出を要しています。
建設コストおよび資金調達コストの上昇
ティアIIIホールの建設コストは現在1 MWあたり1,000万~1,200万ユーロ(1,160万~1,392万米ドル)に達しており、資材インフレと熟練労働者不足により、リースと比較して40~50%のプレミアムが生じています。労働ビザ枠の厳格化(人口の1.4%)により、専門職種の賃金が上昇しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ホットスポット別:ビリニュスの優位性が地域拡大を牽引
ビリニュスは2024年の設置電力の70%を支配しており、そのシェアは規制当局、金融機関、Tech Zityスタートアップ地区への近接性によって支えられています。クライペダは港湾主導の光ファイバー整備によりCAGR 11.09%で成長し、カウナスは製造業ノードとして15%のシェアを維持しました。リトアニア データセンター市場は、全国的な5Gが都市・農村間の接続格差を縮小するにつれて、より深い地理的分散が進むと見込まれています。
第二波の投資は、地価が低く自治体インセンティブとして税制優遇が設けられている地方都市を対象としています。TeltonikaのモレタイIoTキャンパスに対する欧州投資銀行の5,000万ユーロ(5,801万米ドル)の融資は、分散型アーキテクチャへの信頼を示しています。



データセンター規模別:大規模施設が市場成熟を牽引
大規模ホールは2024年の設備容量の49%を占めており、電力、冷却、キャリア密度における規模の経済を反映しています。メガサイトは数こそ少ないものの、ハイパースケールおよびAIクラスター需要を背景にCAGR 10.3%を記録すると予測されており、小規模・中規模サイトはエッジおよび災害復旧用途において引き続き重要な役割を担います。リトアニア データセンター市場規模においてメガ建設は、長期電力価格を固定する再生可能エネルギーPPAの恩恵を受けます。
20 MW以上のキャンパスを展開する事業者は、PUE 1.2の目標を超えることなく30 kW超の高密度ラックに対応するため、湿式フィルムおよびインテリジェントモジュール冷却特許を採用しています。小規模施設は、ローカル保存を必要とする医療データゾーンなど、セクター固有のコンプライアンスへの対応にシフトしています。
ティア基準別:ティアIIIの信頼性とティアIVのイノベーション
ティアIIIは2024年のリトアニア設備容量の71%を供給しており、これはフォーナインズの稼働率と低い設備投資のバランスが取れているためです。しかし、銀行や国家システムがゼロダウンタイムSLAを求めるにつれ、リトアニア データセンター市場シェアにおけるティアIVはCAGR 11.5%という急勾配で拡大しています。Vintedへの240万ユーロ(278万米ドル)の制裁に示される厳格なGDPR執行が、認定された高セキュリティホールへの需要を強化しています。
継続的冷却とモジュール式UPSブロックにより、ティアIV建設は電力オーバーヘッドを抑制できます。EU最高水準のICTリテラシー率に支えられた熟練労働者が、これらの施設が必要とする複雑な運用を支えています。

吸収率別:利用済み容量がハイパースケール成長を牽引
利用済みラックは2024年の設置電力の53%を占め、ハイパースケールのフットプリントはTeliaの全国800 Gb/sバックボーンに後押しされて年率12.6%成長しました。リテールコロケーションは中小企業のクラウド移行に歩調を合わせ、ホールセールブロックはMiCA準拠のメディアストリーミングおよび暗号資産事業者に買い手を見つけました。
リトアニア データセンター市場では、新規ケーブルとPPAが商業運転に入るにつれて、投機的シェルの空室率が2027年までに47%から30%台前半に低下すると見込まれています。
地理的分析
リトアニア データセンター市場は依然として都市中心型ですが、その将来は小規模エッジノードのネットワークにあります。ビリニュスは堅牢な二重給電グリッドと最も密度の高いキャリアホテルを享受しており、70%の優位性を維持しています。カウナスとクライペダは物流回廊と海上貿易を背景に勢いを増しています。欧州最高水準の全国光ファイバー普及率は、インダストリー4.0アプリケーションを追求する農村自治体に独自の優位性をもたらしています。
港湾施設はリアルタイム貨物追跡のためのスタンドアロン5Gおよびコンテナ型マイクロデータセンターの早期採用者であり、クライペダのCAGR 11.09%と整合しています。カウナスでは電子機器製造がコンピュータビジョン品質管理向けの低遅延需要を生み出しています。NordBaltリンクは地域間の電力アクセスを均等化し、新規サイトが北欧スポット価格で100%水力発電を調達できるようにします。
ドルスキニンカイなどの観光地区におけるエッジ建設は、ストリーミングおよびゲームトラフィックの季節的急増に対応するために出現しており、リトアニア データセンター市場がSLAの整合性を損なうことなくコアとエッジの成長を両立できることを示しています。
競合環境
市場集中度
リトアニア データセンター産業は、通信大手、専門コロケーション企業、および参入してくるクラウド大手が混在するモザイク状の構造を呈しています。Teliaは統合された光ファイバー・モバイル資産を活用し、2024年にバックボーン強化のために7,381万米ドルを投資しました。Delscaは100%再生可能エネルギーPPAと革新的な冷却ソリューションによって差別化を図っています。
Vantageなどの国際プラットフォームは、リトアニア データセンター市場を北欧のオーバーフローノードとして位置づけ、50ミリ秒未満の往復遅延を必要としながらもレガシーFLAPハブの高コストを避けたい顧客を獲得しようとしています。
競争はエネルギー効率、キャリアニュートラルなエコシステム、およびソブリンクラウドの信頼性を中心に展開されています。特許に裏付けられた冷却システム、廃熱を活用した都市暖房ループ、およびビルドトゥスーツのハイパースケールシェルが主要な戦略的手段です。断片化は中程度にとどまっており、上位5社が稼働中のMWの約45%を支配しており、稼働率が逼迫すれば統合の余地が残されています。
リトアニア データセンター産業のリーダー企業
-
IBM (CSP)
-
BaCloud
-
Data Logistics Center
-
AmberCore Data Center
-
Baltneta
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年1月:バルティック・ハイウェイ光ファイバーネットワークが運用を開始し、ビリニュス~フランクフルト間の遅延を35ミリ秒に短縮しました。
- 2025年2月:Vantage Data Centersは、EMEAプラットフォームに対する14億ユーロ(16億2,000万米ドル)の拡張予算を公表しました。
- 2024年10月:Delscaがバルト地域で最も持続可能なカーボンニュートラル施設を竣工しました。
- 2024年7月:Telia Lithuaniaは、ITサービス需要の強さを背景に売上高4.8%増、EBITDA 19.7%増を記録しました。
リトアニア データセンター市場レポートの調査範囲
| ビリニュス |
| カウナス |
| クライペダ |
| リトアニアその他地域 |
| 小規模 |
| 中規模 |
| 大規模 |
| メガ |
| ティアI-II |
| ティアIII |
| ティアIV |
| 利用済み | コロケーションタイプ別 | ハイパースケール |
| リテール | ||
| ホールセール | ||
| エンドユーザー別 | BFSI | |
| クラウド | ||
| Eコマース | ||
| 政府 | ||
| 製造業 | ||
| メディアおよびエンターテインメント | ||
| 通信 | ||
| その他エンドユーザー | ||
| 未利用 | ||
| ホットスポット別 | ビリニュス | ||
| カウナス | |||
| クライペダ | |||
| リトアニアその他地域 | |||
| データセンター規模別 | 小規模 | ||
| 中規模 | |||
| 大規模 | |||
| メガ | |||
| ティア基準別 | ティアI-II | ||
| ティアIII | |||
| ティアIV | |||
| 吸収率別 | 利用済み | コロケーションタイプ別 | ハイパースケール |
| リテール | |||
| ホールセール | |||
| エンドユーザー別 | BFSI | ||
| クラウド | |||
| Eコマース | |||
| 政府 | |||
| 製造業 | |||
| メディアおよびエンターテインメント | |||
| 通信 | |||
| その他エンドユーザー | |||
| 未利用 | |||
レポートで回答される主要な質問
リトアニア データセンター市場の2025年の規模はどのくらいですか?
設置IT電力は2025年に32.31 MWに達し、2030年までに52.31 MWに上昇すると予測されています。
データセンター展開をリードしている都市はどこですか?
ビリニュスは優れた電力冗長性とキャリア密度により、全国設備容量の70%を擁しています。
最も成長が速いホットスポットはどこですか?
クライペダは港湾ベースの光ファイバー整備に牽引され、2030年にかけてCAGR 11.09%を記録しています。
事業者がFLAPハブよりもリトアニアを選ぶ理由は何ですか?
北欧への低遅延、豊富な再生可能エネルギー、およびGDPR準拠がハイパースケール建設を引き付けています
ティアIII 1 MW分の設備を建設するコストはいくらですか?
総開発費は1 MWあたり1,000万~1,200万ユーロであり、2024年以降15~20%上昇しています
電力に占める再生可能エネルギーの割合はどのくらいですか?
再生可能エネルギーはすでに国内消費の24.9%をカバーしており、2025年の30%目標に向けて順調に推移しています。