
ヨーロッパのデータセンターサーバー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
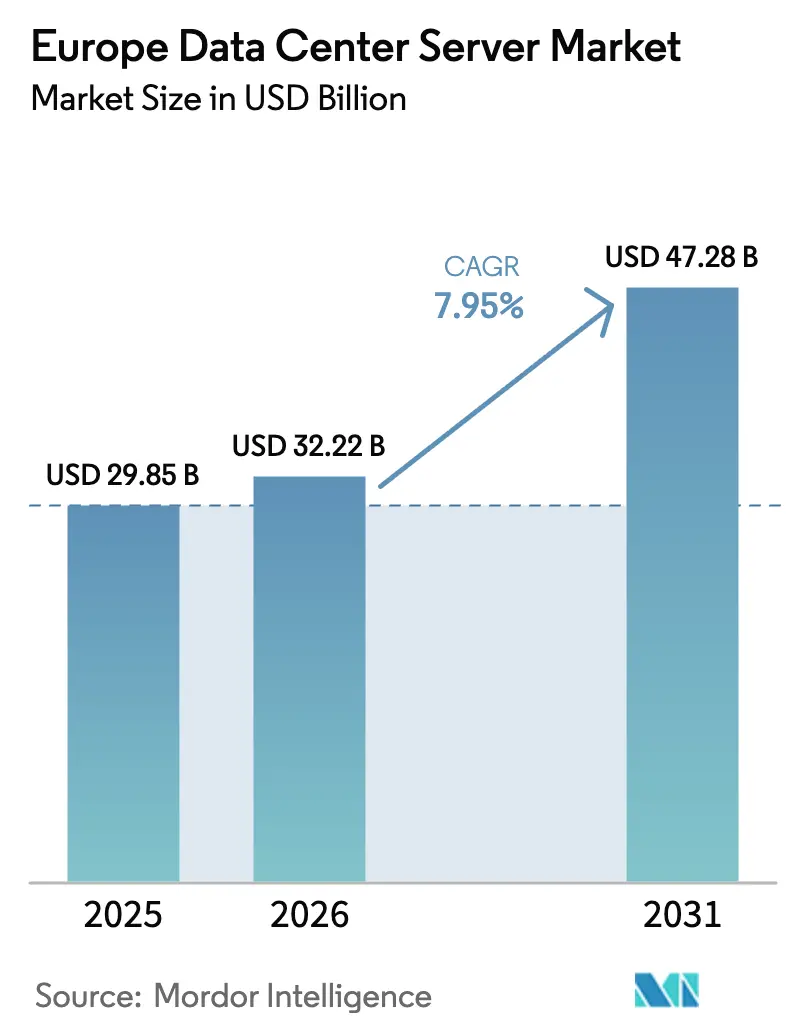
| 基準年の市場規模 (2025) | 29.85 十億米ドル |
| 市場規模 (2026) | 32.22 十億米ドル |
| 市場規模 (2031) | 47.28 十億米ドル |
| Growth Rate (2026 - 2031) | 7.95 % |
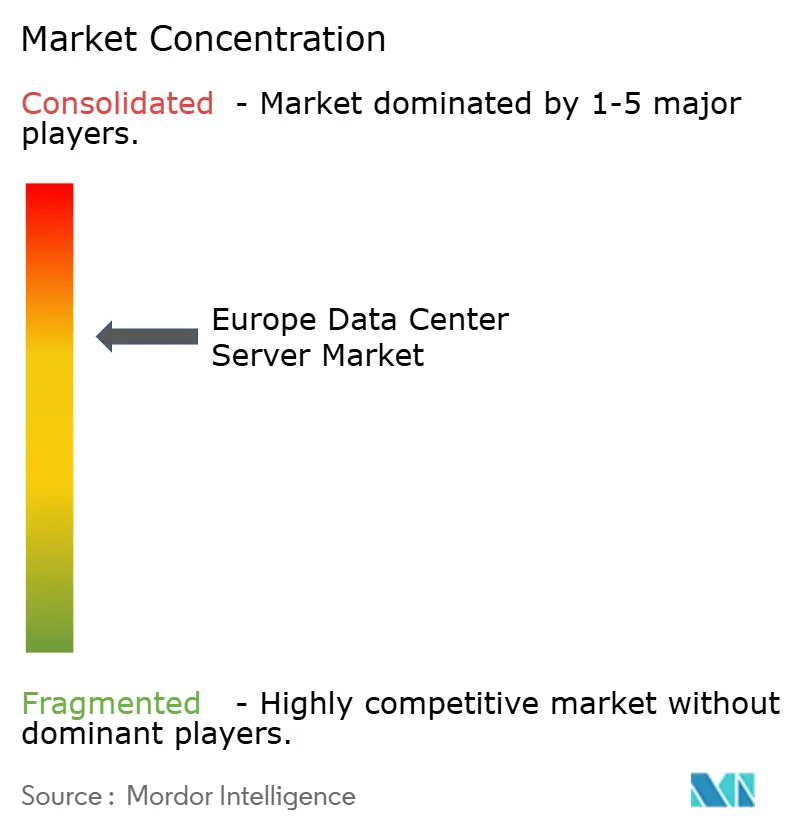
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパのデータセンターサーバー市場分析
ヨーロッパのデータセンターサーバー市場規模は、2025年の298億5,000万USDから2026年には322億2,000万USDに成長し、2026年から2031年にかけてCAGR 7.95%で2031年までに472億8,000万USDに達すると予測されています。ハイパースケーラー、通信事業者、および企業がAI最適化インフラを導入し、レガシー資産を刷新し、新たなEUサステナビリティ規制に準拠するにつれて、需要は加速しています。GPU密度の高い設計、液体冷却、およびエッジノードが調達パターンを再形成する一方、EUデータ法および国家主権プログラムが域内コンピューティングを促進しています。先進GPUのサプライチェーンの逼迫により、リードタイムが52週を大幅に超え、ハイブリッド調達戦略が余儀なくされています。一方、電力コストの上昇とFLAPDハブ(フランクフルト、ロンドン、アムステルダム、パリ、ダブリン)における土地不足が、新規建設活動を中央・東ヨーロッパおよび北欧サイトへと誘導しています。
レポートの主要なポイント
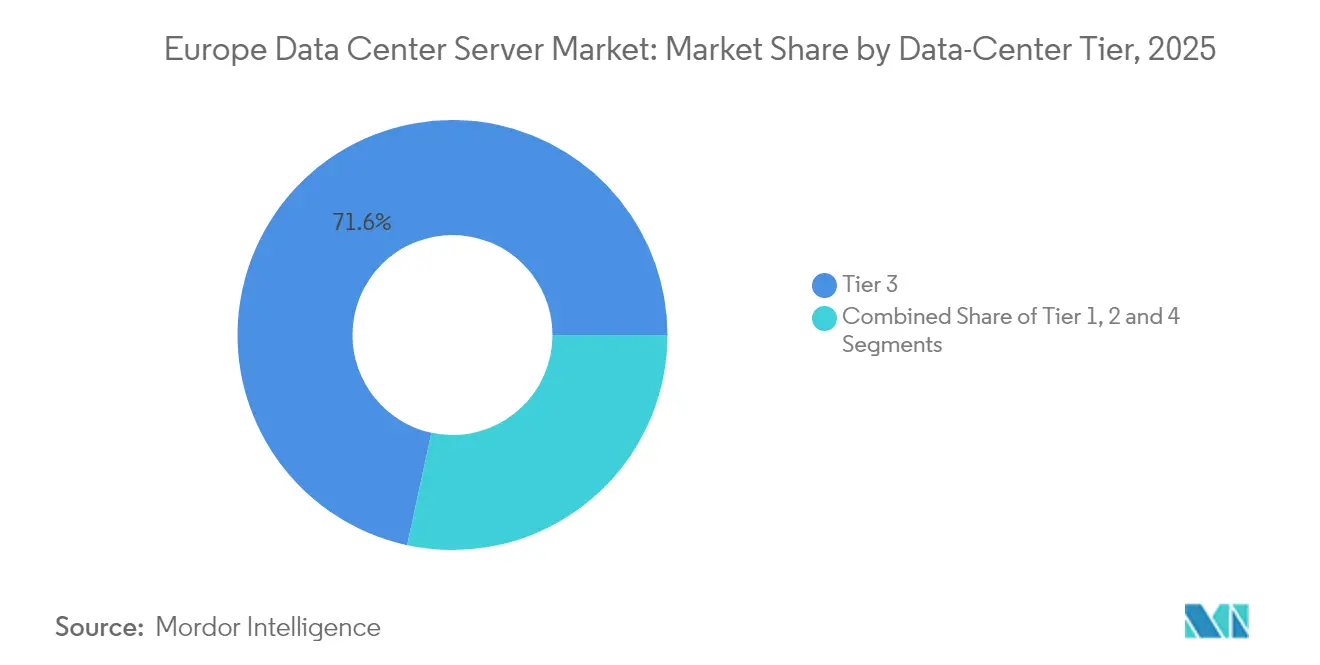
- データセンタータイア別では、タイア3が2025年のヨーロッパのデータセンターサーバー市場シェアの71.62%を占めてトップとなり、タイア4は2031年までCAGR 9.98%で拡大すると予測されています。
- フォームファクター別では、ハーフハイトブレードが2025年に63.85%の収益シェアを保持し、クォーター/マイクロブレードが2031年までCAGR 8.35%で最高の成長率を記録する見込みです。
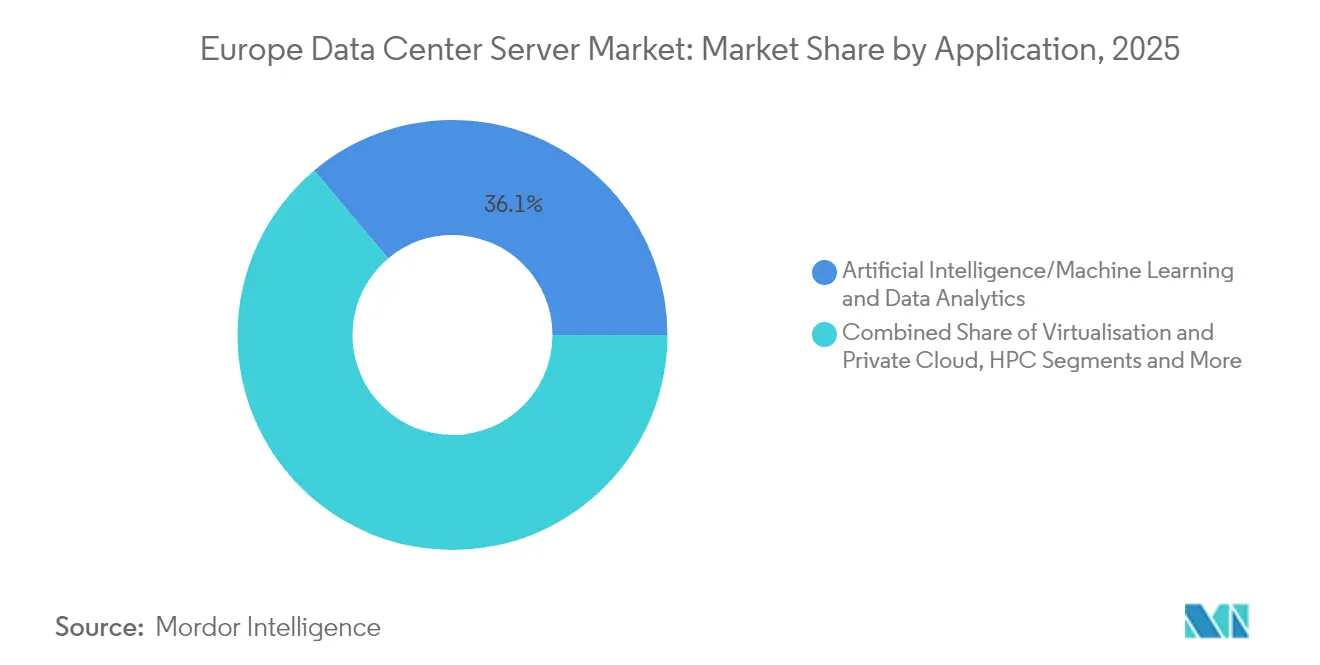
- アプリケーション別では、AI/MLワークロードが2025年のヨーロッパのデータセンターサーバー市場規模の36.12%を占め、仮想化/プライベートクラウドは2031年までCAGR 8.06%で成長しています。
- データセンタータイプ別では、コロケーション施設が2025年に53.12%の収益シェアを獲得し、ハイパースケーラー/クラウドプロバイダーがCAGR 8.72%で最も速く成長しています。
- エンドユーザー産業別では、ITおよび通信が2025年に31.96%のシェアを占め、製造業およびインダストリー4.0がCAGR 9.14%で最も速い成長を記録しています。
- 国別では、ドイツが2025年のヨーロッパのデータセンターサーバー市場規模の24.78%を保持し、ポーランドがCAGR 10.22%で最も速く成長している市場です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ヨーロッパのデータセンターサーバー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クラウドコンピューティングおよびサービスとしてのXの採用 | +2.1% | FLAPDマーケットが先導するグローバル | 中期(2~4年) |
| 5Gおよびエッジノードの急速な商業展開 | +1.8% | ドイツ、オランダ、北欧地域 | 短期(2年以内) |
| GPU/AIサーバーに向けたハイパースケールの更新サイクル | +2.5% | フランス、ドイツ、英国のコア市場 | 短期(2年以内) |
| 液体冷却ラック向けEUグリーンディール奨励策 | +1.2% | EU全域、北欧重点 | 長期(4年以上) |
| 主権AI / EUデータ法による域内コンピューティングの推進 | +1.9% | フランス、ドイツ、オランダ | 中期(2~4年) |
| モジュール式プレハブ型マイクロデータセンターの台頭 | +0.9% | エッジ市場、地方都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドコンピューティングおよびサービスとしてのXの採用
ハイパースケーラーは地域固有のアベイラビリティゾーンを構築し、ラックスケールサーバーへの持続的な需要を牽引しています。Microsoftは北フランスに3つの新しいデータセンターを確認し、AWSは居住ルールを満たすためにスタンドアロンのヨーロッパ主権クラウドエンティティを設立しました(aws.amazon.com)。オランダの事業者は、このような活動によりデータセンターが国内GDPの7.6%を追加していると推定しています。[1]欧州委員会、「EUエッジオブザーバトリー」、europeancommission.europa.euUniperの1万人の従業員をAzureに移行し、ITインシデントを50%削減したという事例は、具体的な業務上の利益を示しています。
5Gの展開とエッジノード
事業者はEUエッジオブザーバトリープログラムの下で20ミリ秒未満のレイテンシー目標を達成するために、基地局サイトにマイクロデータセンターを展開しています。EricssonのCalpakのギリシャ太陽熱温水器工場におけるプライベート5Gネットワークは製造業のユースケースを示し、German Edge CloudはRittalのインダストリー4.0工場を250台以上のネットワーク接続機械で稼働させています。
GPU/AIサーバーに向けたハイパースケールの更新
Dellは2025年第1四半期にAI最適化サーバーの受注額として121億USDを記録し、生成モデルのトレーニングに対する企業の緊急性を反映しています。[2]Dell Technologies、「2026年度第1四半期業績」、dell.comHPEはイーロン・マスクのXプラットフォームAIクラスターを構築するために10億USDの契約を獲得し、単一案件の規模を示しています。NVIDIAはEU4カ国にわたって3,000エクサフロップスを提供するBlackwellシステムを出荷しており、ヨーロッパ最大の協調的AI構築となっています。
液体冷却に向けたEUグリーンディール奨励策
事業者はPUEが改善された場合にエネルギー効率税制優遇措置を申請でき、液浸システムの採用を促進しています。GlobalConnectの液浸ソリューションは電力使用量を90%削減し、設置面積を80%縮小します(globalconnect.dk)。OVHcloudはハイブリッド水液浸ループでPUE 1.28を報告しており、地域平均の1.55を大幅に下回っています。
制約の影響分析*
| 制約 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 新施設向け設備投資の増大 | -1.8% | 高コスト市場:ロンドン、フランクフルト、アムステルダム | 短期(2年以内) |
| 電力および炭素価格の変動 | -1.4% | ドイツ、英国、工業地域 | 中期(2~4年) |
| 先進GPU/CPUのサプライチェーンの逼迫 | -2.1% | グローバルな影響、AI重点展開において深刻 | 短期(2年以内) |
| 廃熱再利用およびPUE規制の強化 | -0.7% | EU全域、北欧地域がコンプライアンスをリード | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新施設向け設備投資の増大
タイア1ハブにおける50エーカーの土地コストは2025年に23%上昇し、電力割り当てキューは36ヶ月を超えています。[3]Cushman & Wakefield、「2025年グローバルデータセンター建設コスト」、cushmanwakefield.comVantage Data Centersは4つのドイツ建設プロジェクトに資金を提供するために7億2,000万ユーロ(8億2,916万USD)の証券化を実施し、創造的な資金調達を示しています。労働力不足も予算を膨らませており、開発者はコストが15~20%低いポーランドやスペインへの転換を促されています。
先進GPU/CPUのサプライチェーンの逼迫
NVIDIA H100/H200のサブストレートは台湾と日本に集中しており、地政学的リスクを高めています。高帯域幅メモリの需要は2025年に210億USDに達する可能性があり、レガシーコンポーネントラインを圧迫しています。グレーマーケットが出現しており、二次価格がMSRPを70%超えており、企業はデュアルソーシングと複数年供給契約の締結を余儀なくされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイア別:タイア3の優位性が信頼性基準を牽引
タイア3施設は2025年のヨーロッパのデータセンターサーバー市場シェアの71.62%を占め、コストと回復力のバランスを証明しています。金融機関は最近の障害発生後にアップグレードを加速し、トランザクション重要ワークロードにタイア3を採用しました。DZ BANKはHitachi Vantara EverFlexを導入して常時稼働ストレージを確保し、この傾向を強化しました。タイア4のヨーロッパのデータセンターサーバー市場規模は、AIおよび主権クラウド事業者が耐障害性のアップタイムを要求するにつれて、年率9.98%で拡大すると予測されています。セルビアのEvidenとの契約などの政府スーパーコンピュータープロジェクトは、タイア4の高まる魅力を裏付けています。
エッジの展開は、冗長性よりも近接性が重要な開発環境向けにタイア1/2スイートの限定的な使用を維持しています。しかし、インシデント報告に関するEUの厳格な指令により、周辺サイトでさえもタイア3認証に向けて徐々に移行する可能性があり、ヨーロッパのデータセンターサーバー市場全体で仕様要件の構造的な向上を支えています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


フォームファクター別:ハーフハイトブレードが高密度コンピューティングの進化をリード
ハーフハイトブレードは2025年に63.85%の収益を維持し、レガシー仮想化資産を支えています。Intel Xeon 6をベースに構築されたLenovoのThinkSystem V4ラインは、このメインストリームセグメントを刷新しています。クォーターハイトブレードのヨーロッパのデータセンターサーバー市場規模は、事業者が小売店や携帯電話タワー内にマイクロエッジノードを設置するにつれて、CAGR 8.35%で最も速く成長しています。
フルハイトブレードはGPUクラスターにとって依然として重要であり、CiscoのUCS C845Aは4RU内に8つのNVIDIA GPUを搭載し、タイトなラック電力予算を満たしています。NVIDIA MGXなどのモジュール式リファレンスアーキテクチャにより、事業者はレールを交換せずに新しいアクセラレーターカードを追加でき、資産寿命を延ばし総所有コストを削減できます。
アプリケーション/ワークロード別:AI/MLがサーバー要件を変革
AI/MLワークロードは2025年のヨーロッパのデータセンターサーバー市場シェアの36.12%を獲得し、初めてHPCを上回りました。企業はAMD EPYCおよびNVIDIA H100を中心に構築されたクラスターで大規模言語モデルをトレーニングしており、CHARM Therapeuticsは128台のGPU資産を英国からアイスランドに移転し、グリーンエネルギーとパフォーマンスを融合させました。NVMeおよびE3.Sドライブがイレイテンシーを50マイクロ秒未満に抑えるにつれて、ストレージ集約型分析も拡大しています。
仮想化/プライベートクラウドは、銀行や保険会社がオンプレミスのメインフレームを段階的に廃止するにつれて、2031年までCAGR 8.06%を記録しています。ライプニッツセンターにあるHPEのBlue Lionスーパーコンピューターは、直接液体冷却で100%冷却され、30倍の速度向上を実現し、AIおよびHPC統合における高度な冷却の役割を証明しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:コロケーション施設が企業とハイパースケールの需要を橋渡し
コロケーションプロバイダーは、資本負担なしにコンプライアンス対応環境を提供することで、2025年のヨーロッパのデータセンターサーバー市場規模の53.12%を獲得しました。EquinixによるBTのアイルランド施設の買収は、グリーンエネルギー地域への転換を反映しています。ハイパースケーラーはMicrosoft、Google、MetaがAI向けに容量を事前確保するにつれてCAGR 8.72%を示しています。
ハイブリッドテナンシーが台頭しており、企業は安定したワークロードをコロケーションにオフロードしながら、AIジョブをクラウドにバーストしています。Vantage Data Centersの14億ユーロの拡張は、このトレンドに向けた大規模なビルドトゥスートキャンパスを示しています。
エンドユーザー産業別:ITおよび通信がデジタルインフラ投資をリード
ITおよび通信は2025年に31.96%の収益を占め、5Gコアのアップグレードとオーバーザトップの成長に牽引されました。Deutsche BankはAutobahn FXプラットフォームにGoogle Distributed Cloudを使用してサーバー数を25%削減しました。製造業はエッジ分析が生産ラインを最適化するにつれてCAGR 9.14%で最も速く成長している垂直市場です。German Edge Cloudが管理するRittalのハイガー工場は、大規模なリアルタイム品質管理を示しています。
ヘルスケアは慎重なクラウド移行を続けており、NHSはレガシールームを閉鎖しながらもGDPR分類データセットのためにオンプレミスサーバーを維持しています。VattenfallなどのエネルギーユーティリティはDatabricks Intelligenceを実行して再生可能エネルギーのディスパッチをモデル化しており、多様な需要ドライバーを浮き彫りにしています。
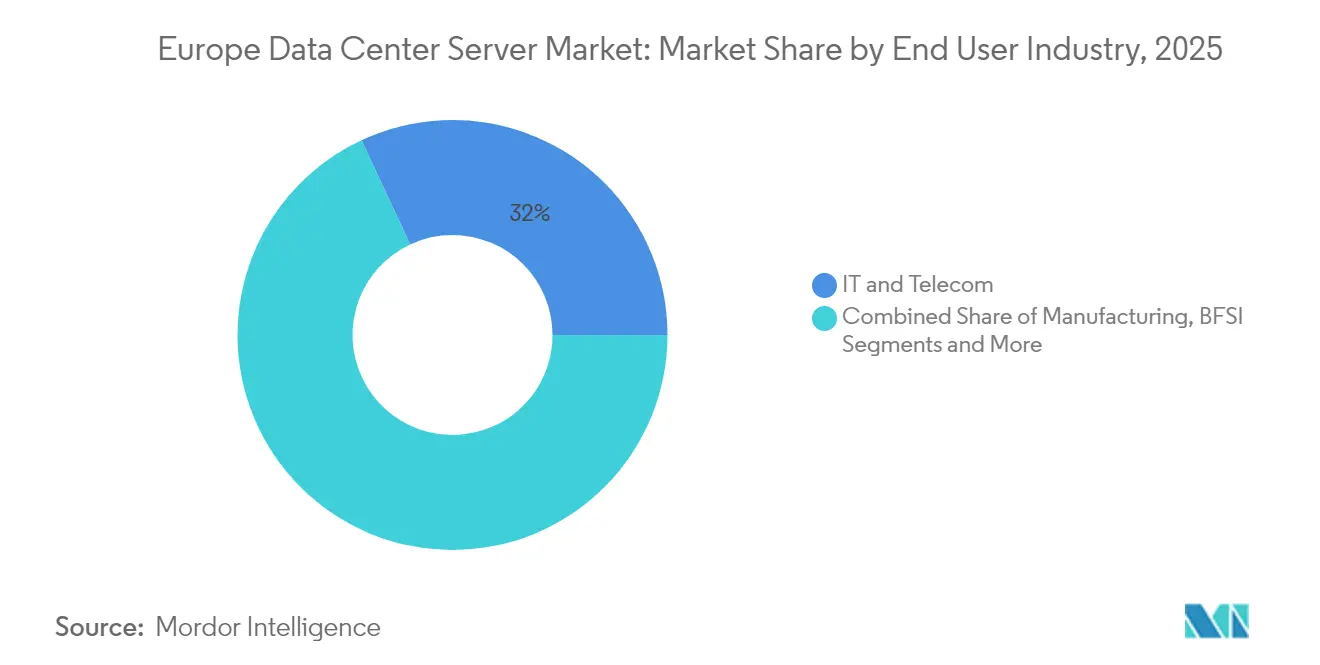
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
ドイツは2025年のヨーロッパのデータセンターサーバー市場の24.78%のシェアでリーダーシップを維持しました。フランクフルトのDE-CIXインターネット交換局と豊富な企業テナントが高いラック吸収率を維持しています。新しいライン・マイン地区キャンパスが600MWの受電電力を確保するにつれて、収益は2029年までに253億USDに達する可能性があります。しかし、土地不足と18ヶ月の電力接続キューが事業者をベルリンとノルトライン・ヴェストファーレン州へと誘導しています。
ポーランドはワルシャワがクラウドオンランプハブとなるにつれてCAGR 10.22%で最も速く成長しており、Google、Microsoft、Oracleはすべて50MW以上のアベイラビリティゾーンを委託し、魅力的な電力料金と西ヨーロッパへの近接性を活用しています。政府の110億ズウォティのデジタルデケード計画は地域コロケーションへの奨励策を割り当て、ラック供給パイプラインを加速しています。
規制環境
EU政策はデータセンターのエネルギー性能および持続可能性開示に関する要件を強化しつつあり、一方で企業向けサーバーの製品レベルの効率規制は現行のまま維持されている。エネルギー効率指令(指令(EU)2023/1791)のもと、設置IT電力需要が500 kW以上のデータセンターは、毎年5月15日までの年次報告を含む監視・報告義務を負う。年間エネルギー消費量が10 TJを超える組織は、2026年10月11日までに追加の企業向けエネルギー診断義務も課される。並行して、委任規則(EU)2024/1364は、コロケーション、ハイパースケーラー、企業サイト全体で持続可能性報告を標準化するため、データセンター向けの共通EU評価制度を導入する。
ハードウェア面では、委員会規則(EU)2019/424が、最低効率やアイドル状態消費量を含む企業向けサーバーの強制的なエコデザイン要件を引き続き規定している。これらの要件はOEMのプラットフォーム選定と更新サイクルに影響を与える。2026年7月1日以降に稼働を開始するデータセンターには排熱再利用義務が適用され、欧州の主要な建設プロジェクトにおいて、より高い利用率、液冷、熱回収対応レイアウトをサポートするサーバー構成やラック設計への需要を後押ししている。
競合状況
AIの更新サイクルが確立されたポジションを混乱させるにつれて、競争は激化しています。IntelはクラウドワークロードをターゲットとするシエラフォレストEコアで対応していますが、2025年下半期のみの提供がモメンタムを停滞させています。NVIDIAのハイエンドGPUにおけるほぼ独占的な地位は恩恵でもあり、ボトルネックでもあります。割り当ては上位8つのOEMを優遇し、中堅インテグレーターに希少性をもたらしています。
ヨーロッパのチャンピオンは主権のナラティブを活用しています。OVHcloudは独自の水ループで冷却された域内AIクラスターを販売しており、グローバルプレーヤーはそのようなサステナビリティ指標に対応することを余儀なくされています。SubmerやGRCなどの液体冷却ベンダーはコロケーションと提携して既存のホールを改修し、エネルギー効率を巡る二次的な競争層を生み出しています。サプライチェーンの回復力が決定的な要因となっており、サブストレートとHBMの割り当てを確保できるベンダーは12ヶ月前に受注を確定し、競合他社を圧迫しています。
ヨーロッパのデータセンターサーバー産業リーダー
Dell Technologies
Hewlett Packard Enterprise
Lenovo Group
Cisco Systems
Fujitsu
- *免責事項:主要選手の並び順不同

市場機会と将来展望
ソブリンコンピュート基盤の構築とEUレベルの容量拡大プログラムは、地域内でコンプライアンスに整合したサーバー展開の余地を生み出しており、特に持続可能性報告やエネルギー性能要件に対応できるGPU高密度・液冷構成への需要を高めている。EU政策および法的分析で議論されているクラウド・AI開発法(CADA)は、5年から7年の期間でEUのデータセンター容量の大幅な拡大を目標とし、約2,000億ユーロの民間投資を参照しており、AIインフラの成長を電力網および許認可の制約に結びつけている。AWSが欧州ソブリンクラウド事業体を設立したことや、ソブリンAIスタックを取り巻くベンダーの動きは、国別・規制対象業界別にローカライズ可能な構成可能なサーバープラットフォームへの需要を支えている。
大都市圏でのエネルギーおよび電力網アクセスの制約も、電力供給までの時間を短縮し、ラック当たりの効率を改善する設計・提供モデルへと機会を移行させている。モジュール式構築、ラックスケールシステム、高電力密度向けに設計された液冷はこの方向性に合致する。EUの規制議論で言及されている、事業者、エネルギー関係者、公的機関を含む三者的アプローチは、プロジェクトが持続可能な設計を約束する場合、迅速な許認可と優先的な電力網接続への道筋を示している。これは、検証可能なエネルギーテレメトリを提供し、EUデータセンター評価制度を支援し、熱再利用対応インフラを提供できるベンダーおよびインテグレーターに有利に働く。先進アクセラレータの供給不足により、調達はハイブリッド調達、複数年の供給契約、ターンキーラックソリューションに依然として重点が置かれており、これはFLAPDに加え、新興の中東欧・北欧サイトにおけるAIおよび仮想化更新サイクル向けに配分を確保し、検証済みのリファレンスアーキテクチャを提供できるOEMおよびチャネルパートナーに余地を残している。
最近の業界動向
- 2026年7月:EuroHPC JUがDell Technologiesおよびイタリア・ボローニャのIT4LIA AIファクトリー向けAIスーパーコンピュータを調達するため、E4 Computer Engineeringと契約。この取引は、公的研究基盤向けのEU AIハードウェア調達を浮き立たせている。本プロジェクトはDellの欧州スーパーコンピューティング展開への関与を拡大し、欧州拠点のAI・HPCコンピュート容量とソブリンティ整合を支える。
- 2026年7月:Vodafone Spainが、Dell APEX Infrastructureを用いたデータセンター容量拡大に向けてDellと5年契約を締結。この取り決めは、南欧における拡張性のあるオンデマンドインフラへの継続的な需要を示している。これは地域内でのDellのIaaS型提供を拡大し、規制対象の欧州市場における柔軟な容量の価値を強調している。
- 2026年7月:VoltおよびNorthCとの提携により、オランダでソブリンAIクラウドプラットフォームを開始し、2026年10月に運用開始予定。この新プラットフォームは、AIワークロード向けの欧州ソブリンクラウド容量を追加する。これは、欧州全体のソブリンクラウド対応データセンター市場におけるDellの地位を強化し、地域内のコンプライアンス要件を支援する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、欧州のデータセンター内に導入されたサーバーから生じる収益を対象としており、当該年のUSD価値ベースで計上され、データセンターの構築・更新サイクルに関連する需要に焦点を当てている。
対象範囲外:本規模算定には、ストレージアレイ、ネットワーク機器、ラック、電源、冷却設備などのサーバー以外のインフラは含まれない。
セグメンテーション概要
- データセンタータイア別
- タイア1および2
- タイア3
- タイア4
- フォームファクター別
- ハーフハイトブレード
- フルハイトブレード
- クォーターハイト/マイクロブレード
- アプリケーション/ワークロード別
- 仮想化およびプライベートクラウド
- ハイパフォーマンスコンピューティング(HPC)
- 人工知能/機械学習およびデータ分析
- ストレージ中心型
- エッジ/IoTゲートウェイ
- データセンタータイプ別
- ハイパースケーラー/クラウドサービスプロバイダー
- コロケーション施設
- 企業およびエッジ
- エンドユーザー産業別
- BFSI
- ITおよび通信
- ヘルスケアおよびライフサイエンス
- 製造業およびインダストリー4.0
- エネルギーおよびユーティリティ
- 政府および防衛
- 地理別
- オーストリア
- ベルギー
- デンマーク
- フランス
- ドイツ
- アイルランド
- イタリア
- オランダ
- ノルウェー
- その他のヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を把握し、欧州でサーバーが購入されている理由を説明する観測可能なデータ信号にモデルを結びつけるために用いられる。通常、欧州委員会のサーバー向けエネルギー・エコデザイン資料などの公的政策・コンプライアンス関連の情報源、および欧州へのハードウェア輸入フローの整合性確認に役立つ公式貿易統計を参照する。
また、欧州の業界団体や国レベルのデジタルインフラに関する最新情報などのデータセンター生態系情報源を取り入れ、容量増設や資本支出の優先事項を論じる企業開示資料、年次報告書、投資家向け説明資料も確認する。モデル入力の精度を高めるため、企業財務・インテリジェンスのサブスクリプション、特許データベース、および入手可能な場合には出荷レベルの輸出入データベースを用いて、供給がどこに向かっているかを方向性として検証する。ここに記載した情報源は例示であり、ギャップを埋め、仮定を検証し、不明な点を明確にするために他の公的・有料の参考資料も追加する。
一次インタビューおよび調査
一次調査は、デスクソースでは十分に説明できない点、特に新規容量構築と更新サイクルの分割、AIおよび高性能ワークロード向けに構成がどのように変化しているかを検証するために用いられる。欧州全域のデータセンター事業者、サーバー供給側の関係者、システムインテグレーションチャネルの組み合わせにヒアリングを行い、単位需要、構成比、価格動向に関する仮定を、実際に各国で購買されている内容に合わせて調整できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:26% | 経営幹部(CXO):16% |
| ミドルティア:58% | 機能・部門リーダー:39% |
| 中小プレーヤー:16% | マネージャー:45% |
市場規模算定と予測
主要な市場構築は、データセンター拡大の兆候をサーバー需要プールに再構築し、それを現実的な構成および価格帯を用いて収益に変換するトップダウン論理から始まる。実際には、このモデルは、ハイパースケール展開、コロケーション追加、企業データセンター更新活動といった欧州全体の動向に結びつけられ、それらが年間サーバー購買額に変換される。
実用性を保つため、説明・再確認が容易な少数の入力に依拠している。国別のデータセンター建設ペース、データセンタータイプ別(例:ハイパースケーラー対コロケーション)の展開比率、フォームファクター構成の変化、仮想化・プライベートクラウド対高性能コンピューティングからのアプリケーション需要、そして新しい構成がシェアを獲得するにつれて観測される価格動向である。単一の入力はノイズを含む可能性があるため、結果は選択的なボトムアップ近似によって裏付けられる。例えば、一般的な構成のサンプル単位量と平均販売価格の掛け合わせ、調達タイミングに関するチャネル確認、インタビューで議論された供給側の収益分割などである。小規模展開について直接的な可視性が限られる場合、ギャップは保守的な浸透率の仮定を用いて処理され、現地の専門家と共に見直され、複数の信号が同じ方向を示す場合にのみ調整される。
予測にあたっては、シナリオ分析を用いることで、更新主導のより安定的な年と、大規模構築やAI主導のアップグレードが需要を加速させる段階的変化の両方をモデルに反映できるようにしている。シナリオの重み付けは、発注リードタイム、予算配分、展開スケジュールについて一次回答者が予想する内容に基づいて調整され、その後、最終的な年次ごとの値が確定される。
データ検証と更新サイクル
検証は、独立した需要信号との繰り返しの相互確認を通じて行われ、その後、国別、用途別、データセンタータイプ別の異常な変動を確認するレビュープロセスを経る。発表された容量増設、調達サイクルのタイミング、方向性を示す貿易動向といった関連指標と結果を比較し、大きな変動が見られた場合には仮定の再確認とフォローアップの対話が行われる。
承認前には、算術、論理、範囲の扱いが全期間にわたって一貫していることを確認するため、モデルは複数段階でレビューされる。レポートは毎年更新され、供給の急激な制約や構成の大幅な変化など、重大な事象が需要を再形成する場合には中間更新が行われる。提供直前には最終確認が行われ、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceの欧州データセンターサーバー市場規模と他の公開推計との比較
同じテーマを扱っているように見えても、対象項目、地理的範囲、価格算定の論理が異なるため、異なる出版物は異なる市場規模を示すことがある。データセンター内のサーバーについては、その差異は通常、推計がハイパースケーラーの建設サイクルに従っているか、構成比の変化をどのように扱っているか、そしてサーバーに付随するバンドルインフラをどのように処理しているかによって説明される。
構成レベルの価格動向を追跡し、更新および新規構築の需要要因を確認することで、Mordor Intelligenceは欧州全体の合計をサーバー収益のみに焦点を当てて維持しており、最終値を膨らませる可能性のあるストレージ、ネットワーク、設備機器の混入を回避している。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 29.85 B (2025) | |
| 地域コンサルティング会社A | USD 13.00 B (2024) | この推計は通常、企業向けハードウェア更新の視点に近く、ハイパースケーラーおよび大規模コロケーション展開の量が十分に捉えられていない場合があり、それが合計値を押し下げる可能性がある。 |
| グローバルコンサルティング会社B | USD 27.58 B (2024) | より狭い構成範囲と単純化された価格進行(GPU高密度および新しいブレード構成に対する上振れが限定的)により、単位需要が増加していても市場価値が低く保たれる場合がある。 |
表全体を見渡すと、ギャップの大半は、何がサーバー販売としてカウントされるか、そして構成がより高性能な構築へ移行するにつれて価格変動がどの程度許容されるかによって生じている。範囲、地理的カバレッジ、価格の段階が明確に記述され、一次データで再確認されると、最終的な数値は年ごとに再現・裏付けしやすくなる。


レポートで回答される主要な質問
ヨーロッパのデータセンターサーバー市場の現在の規模は?
市場は2026年に322億2,000万USDと評価されており、2031年までに472億8,000万USDに達すると予測されています。
ヨーロッパでサーバー需要をリードしている国はどこですか?
ドイツはフランクフルトの接続性と大規模な企業基盤により、2025年に24.78%のシェアでリードしています。
AIはどのくらいの速さでサーバーのアップグレードを推進していますか?
AI/MLワークロードはすでに36.12%の市場シェアを保持しており、ハイパースケールGPUの更新が市場のCAGRに約+2.5パーセントポイントを追加しています。
事業者が液体冷却を採用する理由は何ですか?
EUグリーンディール奨励策とラック密度の向上により、事業者は電力使用量を最大90%削減し、PUEを1.3未満に達成できます。
最終更新日:



