
液体ハンドリングシステム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
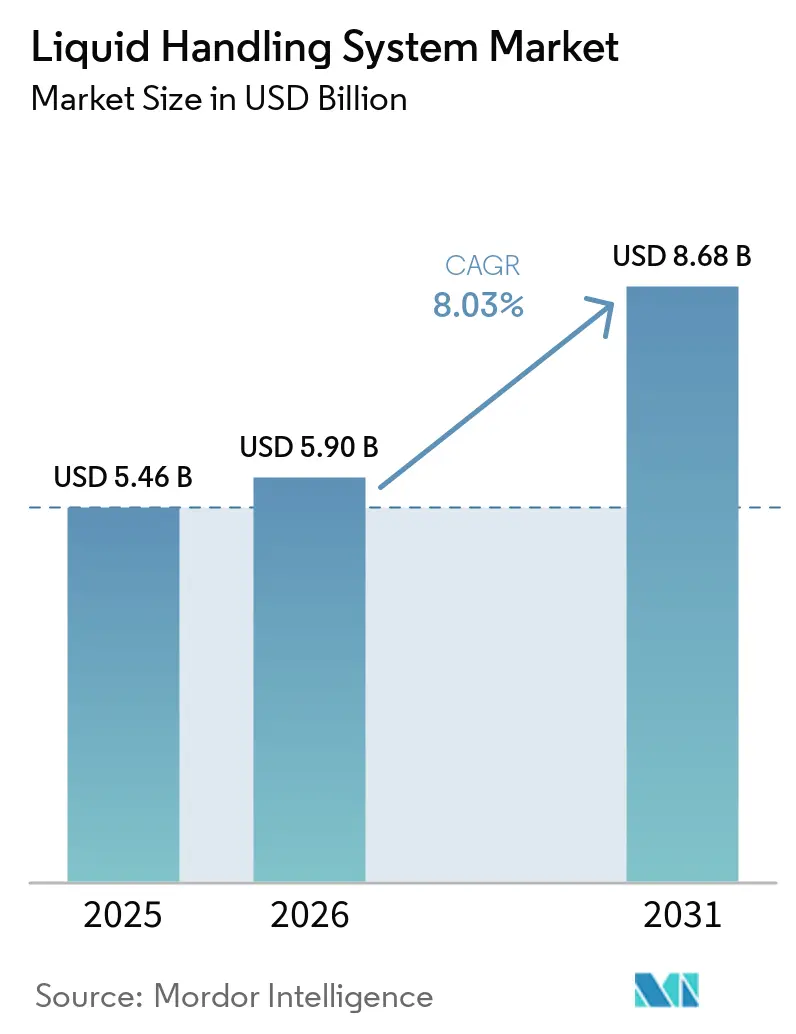
| 市場規模 (2026) | 5.90 十億米ドル |
| 市場規模 (2031) | 8.68 十億米ドル |
| 成長率 (2026 - 2031) | 8.03 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
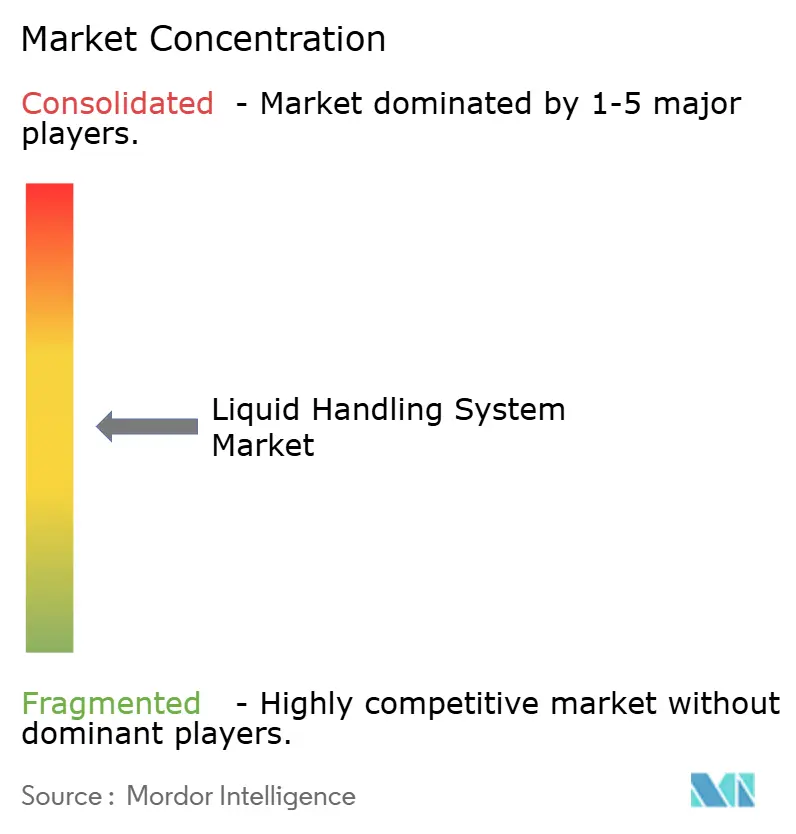
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる液体ハンドリングシステム市場分析
液体ハンドリングシステムの市場規模は2026年に59億米ドルと推定され、2025年の54.6億米ドルから成長し、2031年には86.8億米ドルに達する見込みで、2026年〜2031年にかけて年平均成長率(CAGR)8.03%で成長します。製薬、バイオテクノロジーおよび臨床診断ラボにおける自動化システムの強力な普及が、精度とスループットの向上を目指すユーザーによってこの拡大を牽引しています。高スループットスクリーニング(HTS)の要件、追跡可能なワークフローを義務付ける規制、および拡大する細胞・遺伝子治療パイプラインが、統合ロボティクスおよびアコースティックディスペンサーへの依存を深めています。合成生物学スタートアップへのベンチャー投資、マイクロ流体ナノディスペンシングの進歩、およびAIと実験室自動化の融合が導入の選択肢を広げる一方、モジュール型ファイナンシングモデルが資本障壁を低下させています。主要ベンダーがポートフォリオ拡充のために買収を進め、新興企業がソフトウェア定義型プラットフォームを導入して迅速なプロトコル反復と低い総所有コストを実現する中、競争の激しさが増しています。
主要レポートのポイント
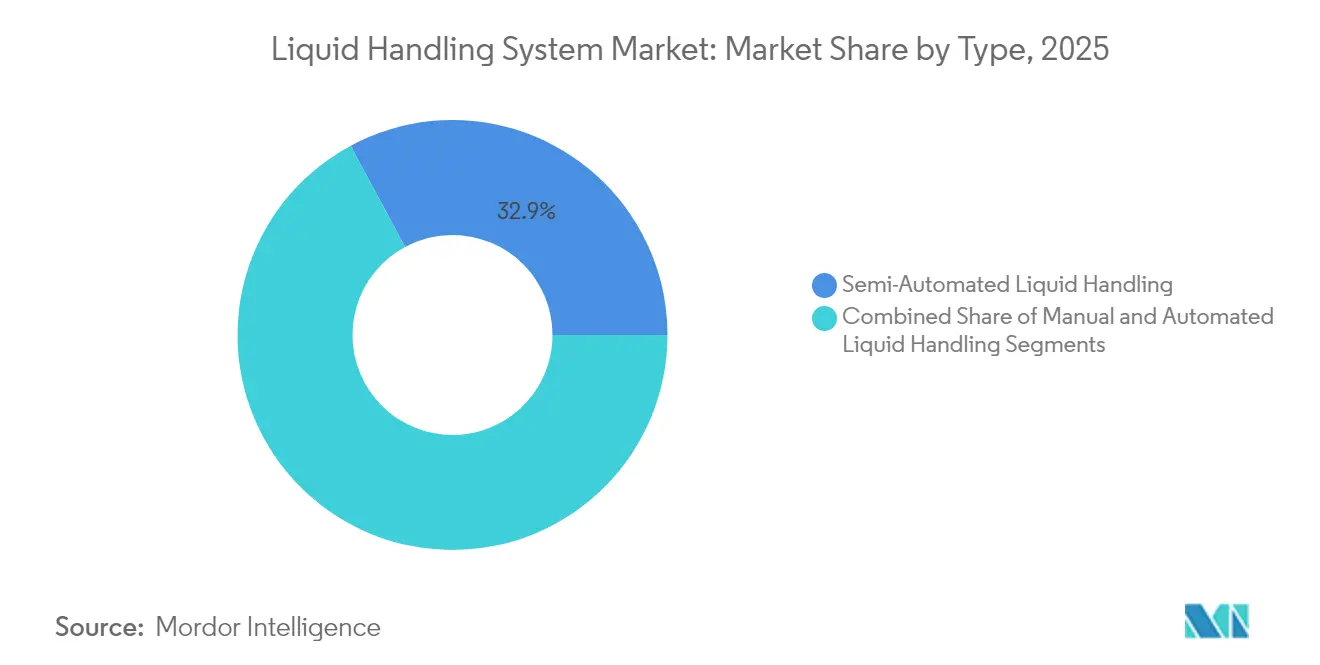
- システムタイプ別では、半自動プラットフォームが2025年の液体ハンドリングシステム市場シェアの32.85%を占め、完全自動化システムは2031年までに最速の年平均成長率(CAGR)10.79%を記録します。
- 製品カテゴリー別では、自動ワークステーションが2025年に29.10%の収益シェアでトップとなり、アコースティックエジェクターは2031年まで年平均成長率(CAGR)10.21%で成長する見込みです。
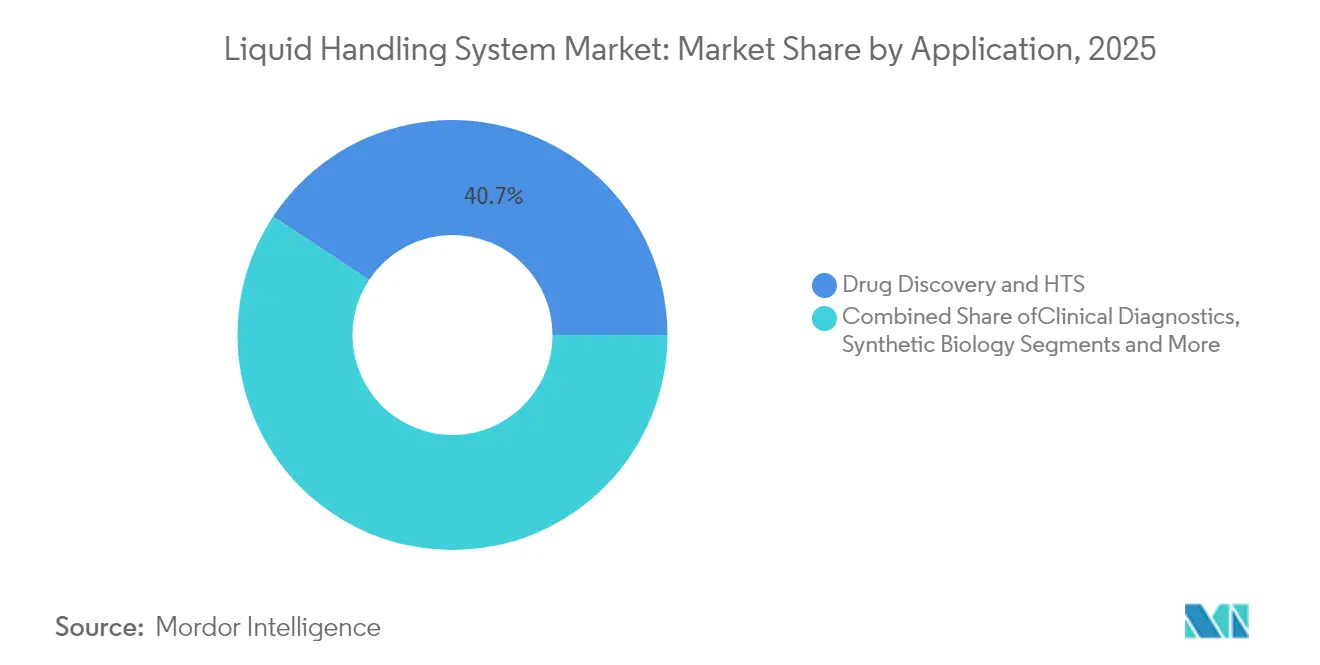
- 用途別では、創薬および高スループットスクリーニング(HTS)が2025年の液体ハンドリングシステム市場規模の40.72%のシェアを占め、細胞・遺伝子治療製造は2031年まで年平均成長率(CAGR)11.88%で成長します。
- エンドユーザー別では、製薬・バイオテクノロジー企業が2025年の収益の43.88%を占め、受託研究・製造機関が2031年まで年平均成長率(CAGR)11.12%で最速の拡大を示します。
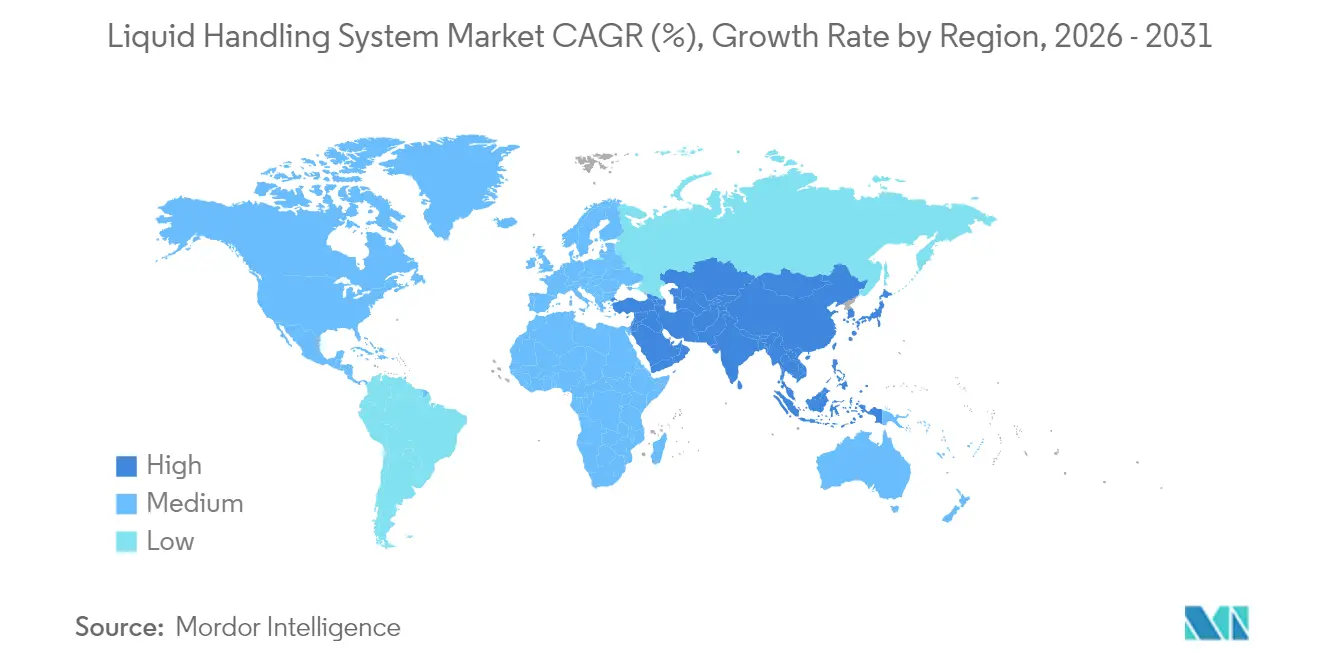
- 地域別では、北米が2025年に39.30%のシェアで首位を占め、アジア太平洋地域が2031年まで年平均成長率(CAGR)10.47%で最速成長地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 創薬・研究への投資増加 | +1.8% | 北米・欧州に集中したグローバル | 長期(4年以上) |
| 高スループットスクリーニング(HTS)への需要拡大 | +1.5% | 北米・アジア太平洋地域が中核、欧州への波及 | 中期(2〜4年) |
| ロボティクスおよびアコースティック液体ハンドリングの急速な進歩 | +1.2% | 北米・欧州主導のグローバル | 中期(2〜4年) |
| マイクロ流体ナノディスペンシングプラットフォームの採用 | +0.9% | アジア太平洋地域が中核、北米・欧州 | 長期(4年以上) |
| 合成生物学およびラボオンチップスタートアップの拡大 | +0.7% | 北米・欧州、アジア太平洋地域で新興 | 長期(4年以上) |
| 体外診断(IVD)・臨床検査室開発検査(LDT)規制の厳格化による追跡可能な自動化ワークフローの義務化 | +1.1% | 北米、欧州・アジア太平洋地域への波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
創薬・研究への投資増加
製薬研究開発支出は年間2,000億米ドルを超え、その支出の増加分が複雑な化合物ライブラリーをスクリーニングするための自動液体ハンドリングを支援しています。腫瘍学および希少疾患プログラムは手動ピペッティングでは対応できないサブマイクロリットルの精度を要求し、ラボはAIガイドスケジューリングとリアルタイム容量検証を組み合わせたロボットワークステーションの採用を促進しています。Agilent Technologiesによる2024年のBIOVECTRAの9億2,500万米ドルでの買収は、自動ディスペンシングに依存する統合バイオロジクス生産資産を確保するための業界の動きを示しています。創薬企業が圧縮されたタイムラインを追求する中、サンプルレベルのメタデータを取得する自動化プラットフォームは規制申請のコンプライアンスの要となっています。企業が従来の10〜15年の発見から承認までのサイクルを短縮しようと競争する中、投資の勢いは液体ハンドリングシステム市場を持続させると予想されます。
高スループットスクリーニング(HTS)への需要拡大
現代の高スループットスクリーニング(HTS)プラットフォームは、データを多用するAI創薬エンジンに不可欠な能力として、ナノリットル精度を維持しながら1日あたり10万ウェル以上を処理します。質量分析法と組み合わせたアコースティックエジェクションにより、ペプチドバイオマーカーの読み取り時間が1.5秒に短縮され、疫学チームは数日以内に集団規模のサンプルを分析できるようになりました。[1]Bradshaw, David、「アコースティックエジェクション質量分析法による超高速タンパク質バイオマーカー定量の実現」、Nature Communications、nature.com Corningおよび同様のサプライヤーは、中規模ラボが大規模なインフラ投資なしに大規模プログラムに参加できるよう、非接触液滴ハンドリングに最適化されたマイクロプレートフォーマットを展開しています。オルガノイドおよび3D細胞モデルの採用は、複数日にわたるプロトコルにおける無菌の自動培地交換への需要を高めています。その結果、液体ハンドリングシステム市場では、製薬および学術サイト全体で従来のピペッティングヘッドからアコースティックナノスプレーモジュールへの定期的な交換サイクルが見られます。
ロボティクスおよびアコースティック液体ハンドリングの急速な進歩
クラウドベースのスケジューラーと組み合わせた協働アームが、オペレーターの介入なしにピペッティング、バイアルキャッピングおよびバーコード検証を調整するようになりました。HamiltonのZEUS X1エアディスプレースメント技術は粘度変化に自動調整し、高密度試薬でも変動係数(CV)を2%未満に維持します。同時に、独自のアコースティックデバイスが音波変調によってナノリットル液滴を誘導し、交差汚染を排除しながら小型化された並列アッセイを可能にします。ノースカロライナ大学チャペルヒル校は自動化成熟度の5段階を定義しており、AI駆動の最適化が完全自律型ラボへの移行を示しています。この軌跡は、分析機器とロボットサンプル前処理を統合するABB Roboticsと2025年のAgilentとのパートナーシップによって強調されています。
マイクロ流体ナノディスペンシングプラットフォームの採用
3Dプリントされたマイクロチャンネルは現在、毎秒数万個の均一な液滴を供給し、シングルセルオミクスを日常的なワークフローの範囲内に収めています。細胞治療製造において、MEMSベースのアコースティックストリーミングは、バルクローディングによるサブ30%の収率に対して、脂質小胞にドキソルビシンの60%を封入し、材料廃棄を削減します。精密ナノディスペンシングはまた、消耗品の交換を抑制することで汚染の懸念を軽減し、分散型診断ユニットにとって重要な利点となっています。生体適合性で認められた表面弾性波ミキサーは、オンチップPCRおよびナノ粒子合成を支え、資源制約のある地域全体でコスト効率の高いポイントオブケア診断を可能にします。[2]Li, Qiang、「脂質小胞への薬物封入を実現するマルチスケールアコースティックストリーミング」、MDPI、mdpi.com
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熟練した自動化エンジニアの不足 | -1.3% | 北米・欧州で深刻なグローバル | 中期(2〜4年) |
| 高い資本コストとワークフローの複雑性 | -1.1% | 特に小規模ラボに影響するグローバル | 短期(2年以内) |
| アコースティックシステムにおける交差汚染リスク | -0.6% | 臨床用途で重要なグローバル | 中期(2〜4年) |
| 精密消耗品の長いリードタイム | -0.8% | アジア太平洋地域にサプライチェーンが集中するグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
熟練した自動化エンジニアの不足
臨床およびバイオプロセスラボでは、統合ロボットパイプラインのプログラミング、校正および保守に訓練された科学者の不足が報告されています。カリフォルニア州公衆衛生局は公衆衛生微生物学者の継続的な欠員を指摘しており、この傾向は欧州のGMP施設でも同様です。専門知識はPython、監視制御ソフトウェアおよびGMP文書化にまで及び、従来のカリキュラムを圧迫しています。管理者は複数年にわたるキャリア開発トラックと柔軟なスケジューリングに投資していますが、それらのインセンティブは離職を部分的にしか抑制できず、高価な機器が十分に活用されない状態が続いています。[3]カリフォルニア州公衆衛生局、「カリフォルニア州における実験室人材不足」、cdph.ca.gov
高い資本コストとワークフローの複雑性
完全統合ワークステーションは検証前に50万米ドルを超えることが多く、学術予算や小規模バイオテクのキャッシュフローを圧迫します。アーム、液体ハンドラーおよびインフォマティクスプラットフォーム間の統合には、広範なワークフロー再設計とオペレーターの再訓練が必要であり、回収期間が延長されます。規制環境での検証はコストとタイムラインの両方を倍増させます。リースおよびサブスクリプションモデルが登場しつつありますが、北米および西欧以外での普及は依然として慎重であり、液体ハンドリング技術産業の近期成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
自動化が市場の進化を牽引半自動化システムは、ラボがスループットとコスト柔軟性のバランスを取る中で、2025年の収益の32.85%を占めました。手動ピペッティングは、実践的な制御を必要とするニッチなプロトコルの基盤として依然として機能していますが、人員不足とコンプライアンスへの圧力により、CAGRが10.79%で成長する完全自動化リグへの移行が加速しています。自動化リグはスケジューリング、デッキ分析、リモート診断を統合し、人間工学的リスクを軽減するウォークアウェイ操作を実現します。この転換は、新興のLDT規制への準拠と限られた床面積の最適化を目指すラボを支援します。インキュベーー、遠心分離機、液体ハンドラーを統合制御ソフトウェアで連結するロボットクラスターは、液体ハンドリングシステム市場が運用モデルを再調整している様子を示しています。アコースティックナノディスペンサーはさらに無菌基準を高め、消耗品の交換を最小化し、細胞療法ワークフローにおけるアッセイ総コストを削減します。BDとHamiltonのシングルセル試薬コラボレーションは、バリデーションサイクルを短縮し、より厳格な規制下でラボの近代化を支援するロボティクス対応キットへの推進力を示す好例です。
完全自動化ワークステーションはデータハブとしても機能し、すべての吸引および分注をリアルタイムで記録して監査対応の出所証明を提供します。AIによるエラー検出は、バッチ失敗前に誤較正チャンネルを検知し、下流の手戻りを防止します。先進的な施設では、液体ハンドラーのスケジューリングをクラウドサービスに委ね、部門間でリソース負荷を分散させています。これらの機能が普及するにつれ、自動化プラットフォームの液体ハンドリングシステム市場規模はリードを拡大ると予測される一方、半自動化ラインは教育用ラボや低ボリュームの専門アッセイへと移行していきます。自動液体ハンドリングシステム市場において、自動化に一般的に帰せられる利点には、より高い生産率と生産性の向上、材料のより効率的な使用、製品品質の改善、安全性の向上、労働者の週労働時間の短縮、および工場リードタイムの削減が含まれます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


製品別:
ワークステーションがイノベーションの波をリード自動ワークステーションは2025年収益の29.10%で首位を占め、多段階アッセイのバックボーンインフラとしての役割を反映しています。ピペッティング、グリッパーハンドリングおよびリアルタイム品質管理カメラの機能統合により、統合の負担が軽減され、研究開発から品質管理ラボへのプロトコル移転が加速します。年平均成長率(CAGR)10.21%で成長するアコースティックエジェクターは、小型化されたオミクスに対応した非接触ナノリットルディスペンシングへの高まる要求に応えます。同期間中、ピペットは迅速な作業に不可欠であり続けます。HamiltonのCO-RE IIメカニズムは再現性を向上させ、検証済みワークフローでのチップの92%リサイクル率の維持に貢献します。
ソフトウェアモジュールは決定的な購入基準となっています。HamiltonのVENUSとTecanのVeyaは、グラフベースのワークフロー設計をマシンコードに変換し、コーディングの背景を持たない技術者がアッセイ設計を反復できるようにします。FormularixのSTACKラインなどのモジュール式スタックにより、顧客はインキュベーターやプレートリーダーを段階的に追加でき、予算承認が容易になります。これらの変化は、ラボがライセンスおよびサブスクリプションモデルを標準化するにつれ、ソフトウェアおよび統合コンポーネントの液体ハンドリングシステム市場規模が予測期間内にハードウェアを上回る可能性があることを示しています。
用途別:
治療薬が変革を牽引創薬および高スループットスクリーニング(HTS)は、ヒット確認のためのナノリットル精度に依存する低分子およびバイオロジクスパイプラインの拡大により、2025年に40.72%のシェアを維持しました。マルチオミクススクリーンが普及するにつれ、高スループットスクリーニング(HTS)プラットフォームはアルゴリズムによる需要予測でバッファーを調整する自動試薬調製配管を組み込んでいます。年平均成長率(CAGR)11.88%で拡大する細胞・遺伝子治療製造は、ウイルスベクタートランスフェクション全体で無菌性を維持するためにGMPクラスA操作に認定されたクローズドシステム液体ハンドラーを必要とします。細胞治療特有のモジュールの液体ハンドリングシステム市場シェアは、追跡可能性に関する規制の精査とともに急速に上昇しています。
ゲノミクスおよびプロテオミクスラボは、サブマイクロリットル量でRNA-Seqの前処理を完了する小型化された並列バイオリアクターを活用し、試薬費用を70%削減しています。臨床診断は、ロボティクスが24時間体制のワークフローを管理する「ダークラボ」へと近代化しており、人材不足の中でターンアラウンドタイムの短縮に貢献しています。合成生物学チームは統合ロボットを使用して一晩でDNAコーディングバリアントを印刷し、設計・構築・テストサイクルを圧縮しています。これらのダイナミクスは総じて、治療および分析機能全体にわたる液体ハンドリング技術産業の多様化を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
アウトソーシングがダイナミクスを再形成製薬・バイオテクノロジー企業は、規制コンプライアンスのニーズと複数年にわたる研究開発効率の追求に引き付けられ、2025年収益の43.88%を占めました。並列高スループットスクリーニングの実行には、手動プロセスでは維持できない継続的な稼働時間が必要です。年平均成長率(CAGR)11.12%で拡大する受託研究・製造機関は、アウトソーシングされた創薬および臨床試験準備の負荷を吸収し、自動化能力を迅速に拡大することを迫られています。
学術機関は、部門間で資本負担を分担するコア施設を通じて採用を加速し、診断ラボはグローバルな臨床検査室開発検査(LDT)フレームワークを見越して追跡可能な自動化へと移行しています。共有利用の自動化ハブにより、小規模スタートアップが時間単位でアクセスを借りることができ、液体ハンドリングシステム市場をより広いユーザーベースに広げています。Watersのバンガロールにあるグローバルケイパビリティセンターはベンダー支援のコンピテンシークラスターの典型であり、トレーニングとサポートを組み合わせてスキルギャップの制約を軽減しています。
地域分析
北米および欧州の液体ハンドリングシステム市場
北米は2025年の売上高の39.30%を占め、広範な製薬パイプライン、早期の自動化導入、およびトレーサブルなワークフローを支持するFDA政策によって支えられています。合成生物学へのベンチャー資金調達および企業統合(Thermo Fisherによる4.1 ビリオン 米ドルのろ過事業買収など)が、継続的なプラットフォームのアップグレードを促進しています。欧州はこれに続き、熟練労働者不足を補い、今後のIVDR改正に対応するため、自動化に向けた官民資金調達を活用しています。持続可能性目標もまた、プラスチック消費量とエネルギー消費を最小化するワークステーションへの欧州バイヤーの選好を促しています。
アジア太平洋地域の液体ハンドリングシステム市場
アジア太平洋地域は2031年にかけてCAGR 10.47%という最も急速な成長軌道を示しています。中国のバイオ製造拡大とインドの成長するCDMOの存在感が基礎需要を押し上げる一方、日本の研究室ではオルガノイドアッセイを自動化するためにアコースティックシステムを導入しています。政府助成金および外国合弁事業(中国におけるSPT Labtechの構造生物学コラボレーションなど)が知識移転を加速させています。
中東・アフリカおよび南米の液体ハンドリングシステム市場
中東・アフリカおよび南米は、国家保健プログラムが診断能力を拡大するにつれ、まだ発展途上ながらも有望な市場であり続けています。モジュール式のクラウド管理型液体ハンドラーは、予算がターンキー導入を制限する地域において支持されています。リモートサポートとサブスクリプション価格設定を組み合わせたベンダーは、これらの新興地域において長期的な足がかりを築く立場にあります。

規制環境
液体分注システムに関する規制は、医療機器および実験室品質の枠組みにまたがり、意図された用途(研究用か臨床用か)によって要件が定められる。米国では、多くの臨床用ピペッティング・希釈システムはFDA 21 CFR 862.2750の下で分類され、一般にクラスIとされ、510(k)を免除されることが多いが、依然として安全性および汚染管理に関する一般規制および市販後の期待に該当する。製造業者にとって重要な準拠の基盤となるのは、FDAの品質マネジメントシステム規則(QMSR)であり、これはISO 13485:2016を参照的に組み込み、2026年初頭に施行される予定で、規制対象の展開における設計管理、ソフトウェア検証、追跡可能な品質文書化への重視を高めている。
国際的には、性能および計量に関する期待は、自動液体分注システムの用語、一般要件、体積性能測定に関するISO 23783(第1〜3部)を引用することが増えており、市場間でより標準化された性能報告を支えている。欧州では、分類および適合性の経路は、意図された用途とリスクに応じて、EU医療機器規則(MDR)および体外診断用医療機器規則(IVDR)に基づいて決定され、MDCG 2021-24などの指針が境界事例や分類の解釈に情報を提供している。これにより、臨床および診断ラボにおける監査対応可能な追跡性の必要性が高まっており、実験室の安全要件も機器設計に影響を与えている。例えば、英国の労働安全衛生局(Health and Safety Executive)による臨床実験室での安全な作業に関する指針は、自動化ワークフローに対する飛沫防護や感染管理機能などの管理策を強化している。
バリューチェーン分析
バリューチェーンは、チップや容器用のポリマー、機械加工された金属、センサー、組み込み電子部品などの高精度部品および原材料から始まり、機器設計、ソフトウェア開発、組立、検証を経て進む。その後、チェーンは流通、統合、そして適格性評価、校正、予防保守、ワークフロー更新などのライフサイクルサービスへと拡張される。消耗品と検証済みの手法は、継続的な収益とユーザーのロックインを支え、ソフトウェアと統合モジュールは、液体分注装置を上流のサンプル追跡と下流の分析とを結びつける制御プレーンとしての役割を強めている。最近の業界動向はこのバンドル化の方向性を反映しており、例えば2025年1月にMilliporeSigma(Merck KGaA)がOpentronsと提携し、Opentrons Flexワークステーション上でアッセイキットを自動化(2025年半ばに注文開始)、また2025年3月にCopia ScientificがOpentronsと戦略的販売契約を締結し、自動化と統合サービスへのアクセスを拡大した。
製造規模の拡大と物流の耐性は、供給保証にとって依然として重要であり、特に精密消耗品においてはリードタイムの変動が繰り返し発生する課題である。Thermo Fisher Scientificは2025年8月、ノースカロライナ州メベーンに37万5,000平方フィートのカーボンニュートラルなピペットチップ製造拠点を開設し、週間4,000万本のチップ生産能力を挙げている(2021年の連邦契約に支えられている)。この現地化は、海外供給への依存を減らし、需要変動へより迅速に対応することを目的としている。ポリマー原料や金属については依然として供給制約が続いており、2025年の関税に関連するコスト変動、特に鉄鋼およびアルミニウムの調整は、利益率と供給の一貫性を圧迫している。コンプライアンスサービス層では、HamiltonとPlatomics(PlatoX)などの提携が、機器プラットフォームを規制文書化ワークフローに接続し、EUの臨床利用者がIVDRの文書化および追跡性要件に対応する支援をしている。
競合環境
多角化した大企業が専門資産を買収し、スタートアップが破壊的モデルを導入する中、業界の集中度は中程度です。Thermo Fisherの41億米ドルのろ過事業買収はバイオ生産の範囲を拡大し、インストールベースへの消耗品のクロスセルを促進します。ABB RoboticsとAgilentの提携は、次世代自律型ラボを目指したハードウェアとソフトウェアの相乗効果を示しています。市場の既存プレーヤーは予知保全のためのAI組み込みを競い合っており、Revvityのエラー状態検出特許はデータ中心の差別化を示しています。
OpentronやTrilobioなどの合成生物学参入企業は、オープンソースまたはプラグアンドプレイリグを通じて参入障壁を下げ、価格への下方圧力をかけています。規制文書をあらかじめバンドルするベンダーは、臨床検査室開発検査(LDT)の期限に直面する臨床採用者の間で優先されます。ポートフォリオの幅広さ、統合の簡便さ、およびコンプライアンス対応ソフトウェアが液体ハンドリングシステム市場の差別化要因として浮上しており、規模だけでは優位性が保証されない環境を形成しています。
液体ハンドリングシステム産業のリーダー
Agilent Technologies
Thermo Fisher Scientific Inc.
Danaher
Hamilton Company
Waters
- 注:主要企業の掲載順は順位を示すものではありません。
液体ハンドリングシステム市場
- Thermo Fisher Scientific
- Danahar
- Tecan Group
- Hamilton Company
- Agilent Technologies
- Bio-Rad Laboratories
- Corning
- Revvity
- Promega
- SPT Labtech
- Formulatrix
- HighRes Biosolutions
- Opentrons Labworks
- Hudson Robotics
- Gilson
- Integra Biosciences
- Analytik Jena
- Waters Corporation
- Mettler Toledo (Rainin)

市場機会と将来展望
機会は、実験室がより高いスループット、より強固なデータ完全性、オペレーター依存度の低減に向けてワークフローを現代化している分野で最も強い。この変化により、需要は単体の液体分注装置を超えて、ソフトウェアが統括する自動化とコンプライアンスに準拠したデジタル実行へと押し上げられている。Agilentが2026年5月に発表したOpenLab Syncは、機器統合と規制対応ワークフロー実行の効率化を目指しており、複数機器環境全体で追跡可能かつ監査対応可能な運用を支える統合プラットフォームへの動きを強調している。ベンダーにとって、これは液体分注ハードウェアを検証済みの手法、電子記録サポート、より広範な実験室情報学スタックとの統合とパッケージ化する余地を生み出し、特に製薬QCおよびより厳しい追跡性要件を管理する臨床ラボにおいて有効である。
また、試薬支出を削減し、発見、ゲノミクス、新興モダリティにおける小型化アッセイを支える、専門的でワークフロー特化型の自動化および超低容量分注にも余地がある。Analytik Jenaは2026年4月に、超低容量分注と自動サンプル調製のためのデジタル非接触分注装置シリーズであるPULSEspencerシリーズを発表し、Unchained Labsは2026年7月に、そのStuntman自動化プラットフォームと統合するように設計された、完全自動化されたプレートベースの緩衝液交換システムであるLil' Tunaを発表し、多くの場合手作業のまま残っている調製工程にも自動化を拡大している。供給側では、自動化ワークフローに供給される隣接インプットの生産能力拡大が、エンドツーエンドの準備性を向上させている。Cytivaは2026年6月にユタ州ローガンでの拡張を完了し、液体培地の生産能力を倍増させ、最大13,000リットルのバッチサイズを支えることで、バイオプロセスおよびトランスレーショナルラボの現場で自動液体分注と組み合わされることが多い重要試薬の供給を強化している。
Recent Industry Developments in 液体ハンドリングシステム市場
- 2026年5月:Agilent Technologiesは、規制対象の実験室環境向けに機器統合、ワークフロー構成、デジタル実行の効率化を目指したAI対応ソフトウェアプラットフォームであるOpenLab Syncを発表した。この発表は、液体分注ワークステーションが単体資産としてではなく、コンプライアンス駆動型の接続されたワークフローの一部として機能する、ソフトウェア主導の実験室自動化におけるAgilentの地位を強化する。
- 2025年12月:Beckman Coulter Life Sciences(Danaher)は、より小規模な実験室環境での自動液体分注へのアクセスを拡大するため、Biomek i3ベンチトップ液体分注装置を発売した。ベンチトップ自動化層の拡大は、大規模統合システムのコストや複雑さを伴わずに標準化されたプロトコルを必要とする中規模ラボおよびコア施設における導入拡大を支える。
- 2024年6月:Thermo Fisher Scientificは、手作業によるカラム調製を不要にする完全自動化されたマキシスケールプラスミドDNA精製システムとして位置づけられるKingFisher PlasmidPro Maxi Processorを発表した。作業負荷の高いサンプル調製工程を自動化することで、このシステムはゲノミクスおよび治療開発パイプラインにおける高まるスループットの需要に対応した、より迅速で再現性の高いプラスミドワークフローを支える。


液体ハンドリングシステム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、研究および臨床環境において、サンプル調製からアッセイセットアップまでのラボワークフロー全体にわたり、制御された容量(通常マイクロリットルからミリリットル)で液体を吸引、分注、および移送するために使用される機器およびシステムを対象としています。
対象範囲の除外事項:液体の分注または移送機能が統合されていない単独の検出機器は、この市場規模の算定に含まれません。
セグメンテーション概要
- タイプ別
- 手動液体ハンドリング
- エアディスプレースメントピペット
- ポジティブディスプレースメントピペット
- 半自動液体ハンドリング
- 自動液体ハンドリング
- ロボットワークステーション
- アコースティック液滴エジェクター
- 非接触ナノディスペンサー
- 手動液体ハンドリング
- 製品別
- 自動ワークステーション
- ピペット
- シングルチャンネル
- マルチチャンネル
- ディスペンサー
- ビュレットおよびダイリューター
- 消耗品(チップ、プレート、リザーバー)
- ソフトウェアおよび統合モジュール
- 用途別
- 創薬および高スループットスクリーニング(HTS)
- ゲノミクスおよびプロテオミクス
- 臨床診断
- 細胞・遺伝子治療製造
- 合成生物学
- その他の用途
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 受託研究・製造機関
- 学術・研究機関
- 臨床・診断ラボ
- コア施設およびサービスプロバイダー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、液体ハンドリング購入に影響を与える需要ドライバー、ラボ活動水準、および支出状況の事実基盤を構築するために使用されました。米国食品医薬品局(機器およびラボコンプライアンス参照)、米国特許商標庁(イノベーションおよび出願活動)、世界銀行およびOECD(研究開およびマクロ指標)、ならびにWHOおよびCDCの刊行物(検査およびラボ作業負荷シグナル)などの公開情報源を参照しました。
供給側については、年次報告書、投資家向けプレゼンテーション、および製品ドキュメントを活用し、液体ハンドリングシステムとして販売されているものと隣接する機器カテゴリーに属するものを整理しました。さらに、企業財務データの有料サブスクリプションおよび特許データベースを選択的に使用し、企業の収益区分を標準化し、技術トレンドを相互確認しました。ここに記載されているソースは例示的なものであり、データ収集、相互検証、および明確化を支援するために、他の多くの公開および有料参照資料も参照しました。
一次インタビューおよびサーベイ
一次調査は、手動対自動液体ハンドリングの採用パターン、典型的な交換サイクル、および購入者が液体ハンドリングシステムとより広範なラボ自動化の境界をどこに引くかを検証することに重点を置きました。製薬・バイオテクノロジーラボ、臨床診断ラボ、学術・研究機関にわたるメーカー、チャネル参加者、エンドユーザーと対話し、その情報をもとに、モデルを確定する前に各地域の前提条件を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:14% | アジア太平洋:40% |
| 中位層:42% | 機能・ユニットリーダー:42% | 欧州・中東・アフリカ:33% |
| 中小プレーヤー:21% | マネージャー:44% | 南北アメリカ:27% |
市場規模算定と予測
コアモデルはトップダウンアプローチを採用しています。研究開発の強度とラボ検査活動を対応可能な機器需要プールに変換し、次に地域別に再構築して、典型的なシステム価格帯を用いて年間支出に換算します。合計値を実用的に保つため、サンプリングされたサプライヤーの収益区分、チャネルチェック、主要エンドユーザーグループの数量×平均販売価格の妥当性確認を含む選択的なボトムアップ近似値で出力を裏付けます。
規模算定に使用される主要インプットには、研究開発支出トレンド、バイオファーマおよびバイオテクノロジーラボのスループット成長、ルーティンワークフローにおける自動化普及率、主要機器の交換・耐用年数の前提、ならびに手動、電子、半自動、完全自動化セットアップ間で観察されたミックスシフトが含まれます。ボトムアップシグナルが不完全な場合は、インタビューから得た地域固有の採用比率を用いてギャップを補完し、現地のラボ規模に合わせて調整しました。
予測については、資金調達環境、ラボ自動化の普及、臨床検査量の違いを単一の直線的な結果に強制することなく反映できるよう、シナリオ分析を実施します。短期的な変動は専門家とともにレビューし、インプット変数への方向性調整として適用した後、最終的な市場値に反映されます。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、最終数値が実世界のシグナルと整合するようにします。モデル化された結果を、研究開発支出の方向性、地域のラボ拡張シグナル、観察された調達行動などの独立した指標と比較し、乖離が大きい場合はドライバーが説明可能な状態になるまで前提条件を修正します。
承認前に、ドライバー、単位ロジック、通貨処理が検証される内部ピアレビューを経ます。外れ値が現れた場合は、選定されたインタビュー対象者への再コンタクトを実施します。レポートは年次で更新され、重要なイベントが需要または価格前提を変更した場合には中間更新が行われます。クライアントが最新の更新済みビューを受け取れるよう、納品直前に最終確認が完了します。
Mordor Intelligenceの液体ハンドリングシステム市場規模と他の公表推計値との比較
液体ハンドリングシステムの公表市場規模は、トピック名が同一に見えても、含まれる機器リストと起点として使用される年が必ずしも一致していないため、異なる場合があります。手動および電子ツールと自動化プラットフォームの扱い方、ならびに価格がミックスとともに動くかインフレとともに動くかの前提によっても差異が生じます。
本調査では、主な差異は通常、隣接するラボ自動化アイテムが計上されているかどうか、および単独の検出ツールが液体ハンドリングの一部として扱われているかどうかによって説明されます。これは対象範囲の選択であり、本調査では厳密に保たれ、Mordor Intelligenceが推計を確定する前にモデル全体で一貫して適用されています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 57.90億米ドル(2026年) | |
| グローバルコンサルタントA | 49.10億米ドル(2025年) | より早い基準年を使用しており、主に製薬・バイオテクノロジー研究に結びついた広範な製品フレーミングを適用している可能性があり、ワークフロー全体のラボビューと比較して、暗示される採用率と価格ミックスが変わる可能性があります。 |
| 業界出版社B | 51.40億米ドル(2025年) | 2025年を基準年として開始し、より広範なバンドル(消耗品および複数のハンドリング方法を含む)を含んでいるようであり、バンドル収益が機器システムと合算して計上される場合に合計が増加する可能性があります。 |
3つの数値を比較すると、差異の大部分は基準年の選択と、市場が機器のみとして定義されているか、隣接アイテムを含む可能性のある広範なバンドルとして定義されているかに起因しています。対象範囲のルールを明示し、一次フィードバックかの採用および価格シグナルに対して出力を確認することで、最終数値は単純なドライバーと購入者が監査可能な再現可能なステップに追跡可能な状態を維持しています。


レポートで回答される主要な質問
液体ハンドリングシステム市場の現在の規模はどのくらいですか?
液体ハンドリングシステム市場は2026年に59億米ドルと評価されており、2031年までに86.8億米ドルに達すると予測されています。
液体ハンドリングシステム市場で最も速く成長しているシステムタイプはどれですか?
完全自動化液体ハンドリングシステムは、ラボがウォークアウェイワークフローを求める中、2031年まで年平均成長率(CAGR)10.79%で最速の成長を記録しています。
アジア太平洋地域が最速成長地域である理由は何ですか?
大規模な製薬製造の拡大、研究開発投資の増加、および支援的な政府施策がアジア太平洋地域を年平均成長率(CAGR)10.47%に押し上げています。
規制は市場需要をどのように形成していますか?
米国食品医薬品局(FDA)の臨床検査室開発検査(LDT)最終規則は追跡可能な自動化ワークフローを義務付けており、米国およびグローバルのラボが準拠した液体ハンドリングプラットフォームの購入を加速させています。
最大のシェアを持つ製品セグメントはどれですか?
自動ワークステーションは、ピペッティング、ハンドリングおよび品質管理機能を単一デッキに統合する能力を反映して、最大の29.10%のシェアを保持しています。
最終更新日:



