
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
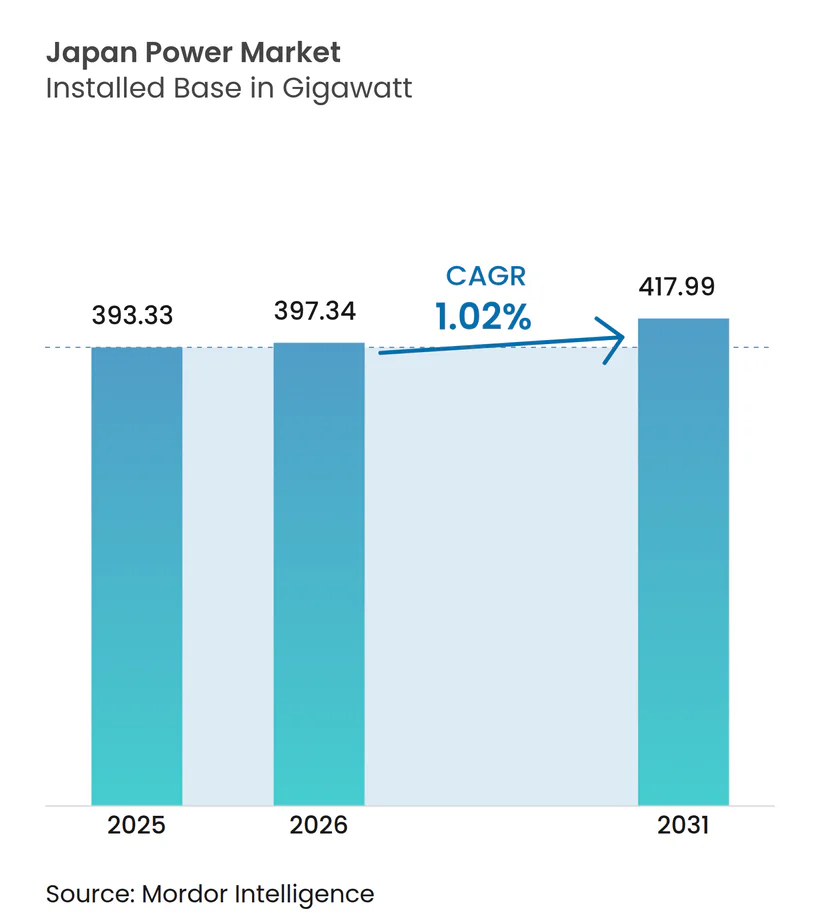
| 基準年の市場規模 (2025) | 393.33 ギガワット |
| 市場取引高 (2026) | 397.34 ギガワット |
| 市場取引高 (2031) | 417.99 ギガワット |
| 成長率 (2026 - 2031) | 1.02 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本電力市場分析
2026年の日本電力市場規模は397.34ギガワットと推定され、2025年の393.33ギガワットから成長し、2031年には417.99ギガワットに達するとの予測が示されており、2026年〜2031年にかけて年平均成長率1.02%で成長します。
表面上の安定した成長の裏に構造的変化が潜んでいます。政策は現在、総額100兆円規模のグリーントランスフォーメーション(GX)予算を再生可能エネルギーの整備、原子炉の再稼働、および歴史的に分断されてきた50Hz/60Hzの電力網を一つの商業的競争の場へと統合する高電圧直流(HVDC)連系線へと振り向けています。太陽光発電(PV)コストの低下、洋上風力オークションの進展、系統規模の蓄電池導入の加速が、既存の液化天然ガス(LNG)発電所に対する競争圧力を高める一方、水素およびアンモニア混焼パイロットプロジェクトが燃料価格リスクのヘッジを開始しています。Energy Storage News。同時に、日本の内閣は2040年までに再生可能エネルギー比率40〜50%、原子力20%への貢献を目標に掲げ、エネルギー集約型の半導体および人工知能(AI)クラスターへの電力安定供給を確保しようとしています。コーポレート電力購入契約(PPA)、スマートメーターデータ分析、デマンドレスポンスプログラムが、人口減少にもかかわらず消費ピークが続く都市圏における系統柔軟性の収益化を通じて、これらの変化を増幅させています。
主要レポートのポイント
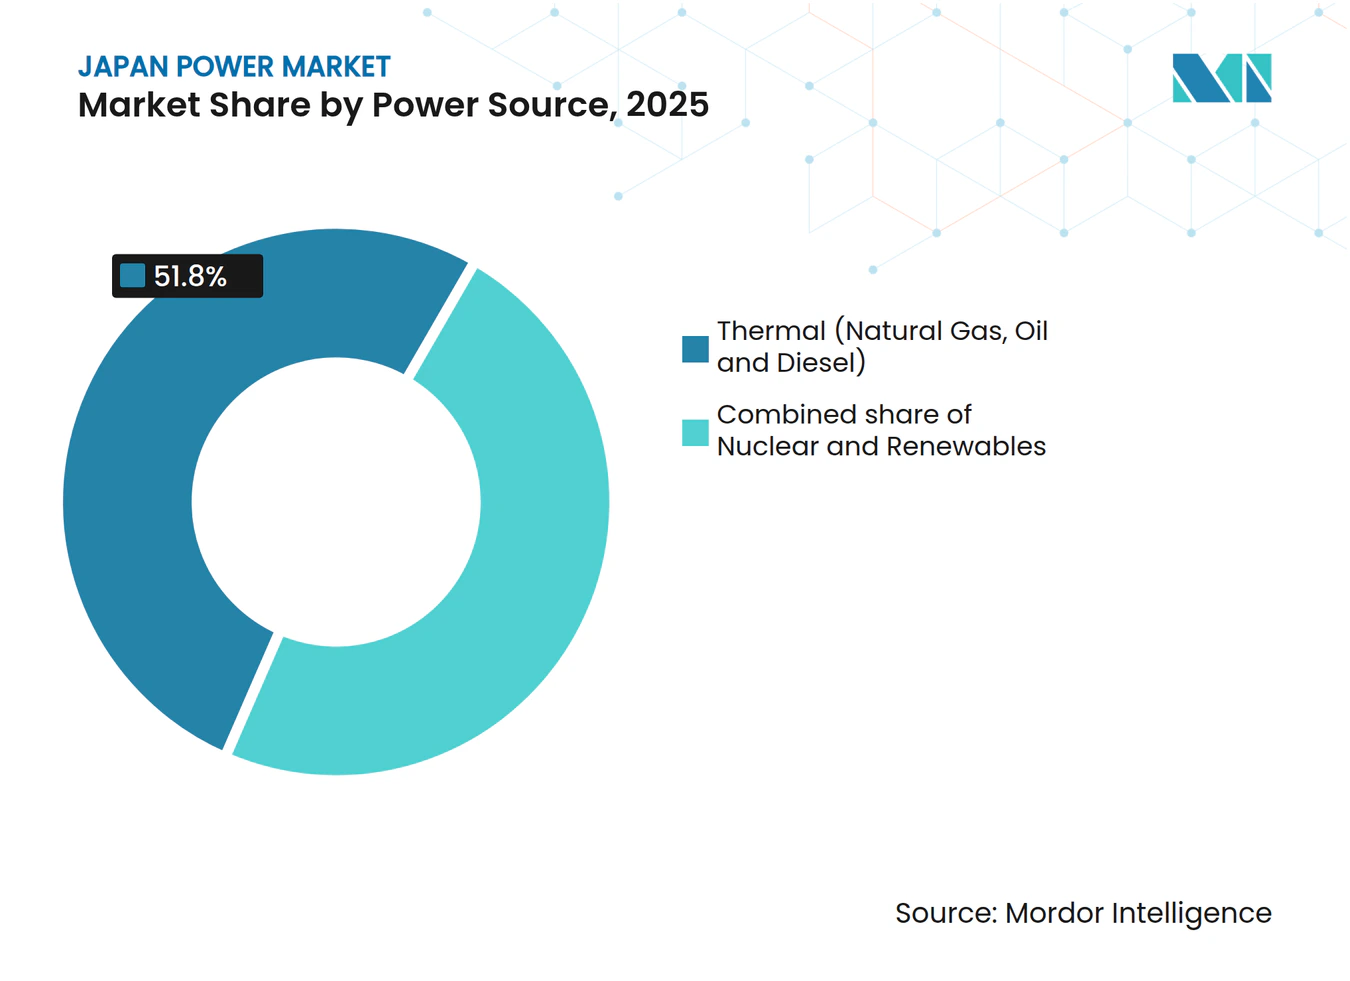
- 電源別では、再生可能エネルギーが2031年にかけて年平均成長率3.72%で最も高い成長を記録し、火力発電は2025年に日本電力市場シェアの51.80%を維持しました。
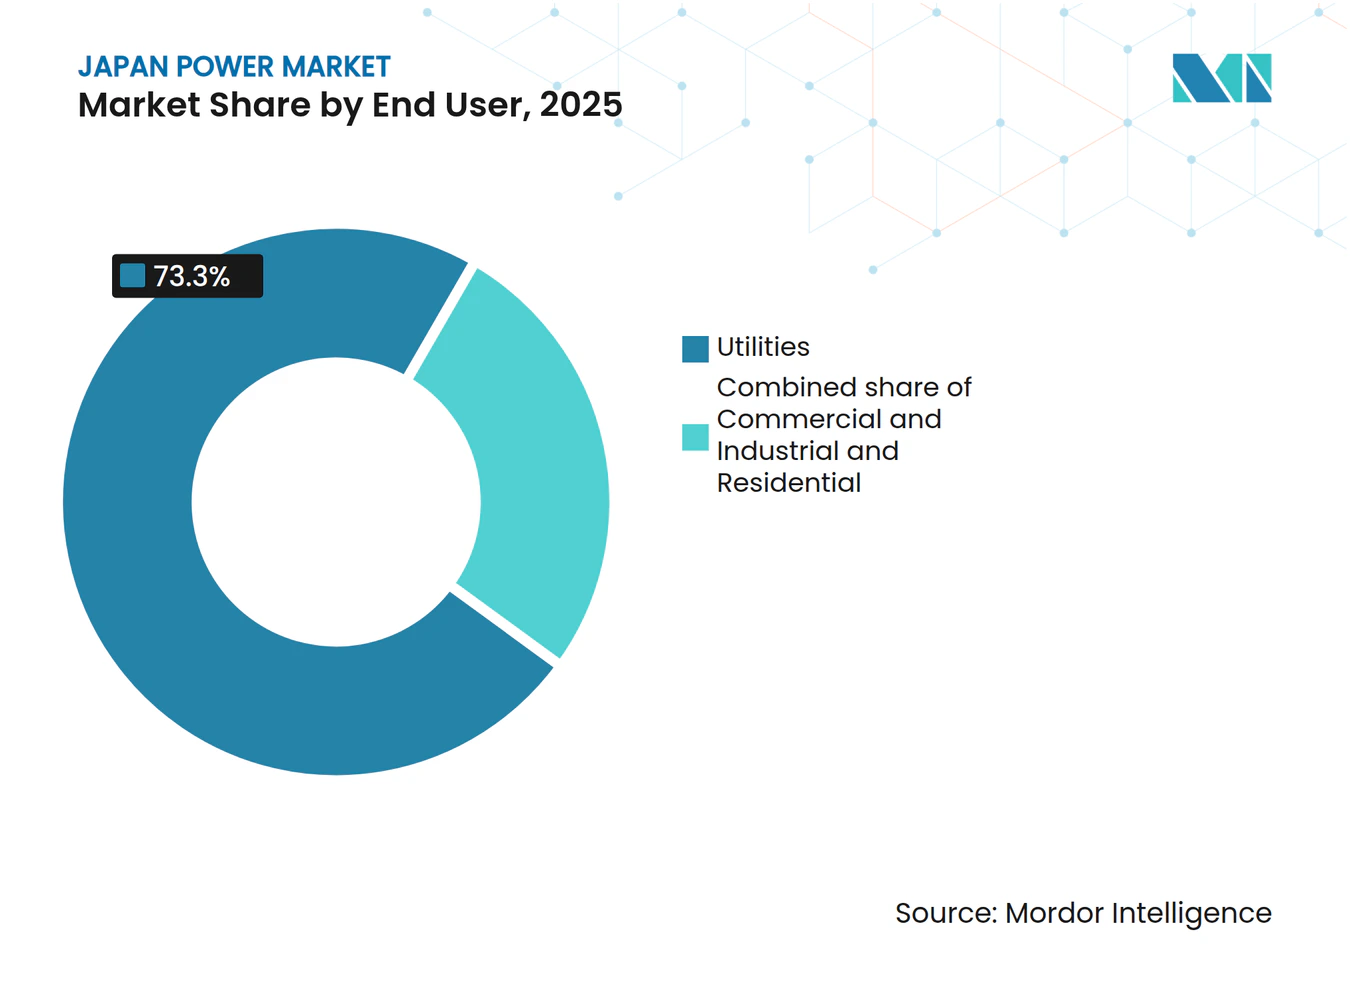
- エンドユーザー別では、電力会社セグメントが2025年の設備容量の73.30%を占めましたが、住宅向け導入が屋根設置型太陽光の普及を背景に年平均成長率3.65%で最も急速に拡大しました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
日本電力市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 太陽光発電モジュールおよび設置コストの低下 | +0.3% | 全国規模、九州・関東・中部での早期効果 | 中期(2〜4年) |
| 洋上風力オークションパイプラインの拡大 | +0.2% | 沿岸地域、特に北海道・東北・九州 | 長期(4年以上) |
| GX政策下における原子炉の再稼働 | +0.4% | 稼働中プラントを有する関西・九州・四国地域 | 中期(2〜4年) |
| 系統規模の蓄電池コストの低下 | +0.2% | 再生可能エネルギー統合に向けた北海道・九州 | 中期(2〜4年) |
| 重工業からのコーポレートPPA需要 | +0.1% | 関東・中部・関西の製造業拠点 | 短期(2年以内) |
| スマートメーター普及とデマンドレスポンスの上昇余地 | +0.1% | 都市中心部、特に東京都市圏 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
太陽光発電モジュールおよび設置コストの低下
モジュール価格は2018年の17.6円/kWhから2024年の複数の入札において8円/kWh未満へと低下し、太陽光発電が補助金なしで卸売市場において競争できるようになりました。[1] ハードウェアコストの低下と効率化されたソフトコストにより、この技術は固定価格買取制度(FIT)依存からオークションベースの価格発見へと移行しつつあります。このコスト曲線は、土地不足を回避する屋根置き太陽光および営農型太陽光(アグリボルタイクス)の導入と相まって進展しています。村田製作所などのメーカーはRE100目標達成に向けてバーチャルPPAを通じて70MWを確保し、産業回廊における需要を下支えしています。蓄電池価格の低下に伴い、昼間の太陽光ピーク電力が夕方の需要時間帯にシフトしつつあり、ピーク対応電源のマージンを侵食し、容量市場のダイナミクスを変化させています。
洋上風力オークションパイプラインの拡大
2024年12月のラウンド3入札では1GWが3円/kWhで落札され、従来型電源とのコスト競争力が確認されました。[2] 浮体式基礎により水深の深い海域の利用が可能となり、沿岸の水深制約を回避できるほか、JERA主導のグループは台風耐性プラットフォームを目指しています。政府の系統予約指令により海底リースと送電整備が調整され、歴史的なボトルネックが緩和されます。欧州系開発者が過酷環境での専門知識を提供し、日本の商社がハイブリッドモデルでプロジェクトファイナンスを供給することで国内サプライチェーンを構築しています。漁業者との協議の解決と港湾インフラ整備が、セクターが2030年までに10GWの目標を達成できるかどうかを左右します。
GX政策下における原子炉の再稼働
原子力規制委員会による14基の承認により、2024年までに設備利用率80.5%が回復し、Kansai Electricの年間燃料コスト削減額はLNG比で約1,000億円に上りました。[3] 2025年に合法化された60年超の運転延長は、変動型再生可能エネルギーと並行した原子力のベースロード機能を固定化します。柏崎刈羽原発の2025年度再稼働などの地域同意プロセスには、透明性の高い安全性コミュニケーションと収益分配が求められます。小型モジュール炉(SMR)の研究開発はGX資金の支援を受けていますが、商業化スケジュールはグローバルな実証実績に左右されます。
系統規模の蓄電池コストの低下
日本初の容量市場オークションで1.67GWの蓄電池が落札され、シンガポール拠点のGurín Energyによる北海道での2GWh・6億2,800万ドル計画など海外資本を呼び込みました。[4] Marubeniの100MWhバッテリーなどのプロジェクトは風力の変動性を平滑化し、出力制御を削減します。収益スタックは現在、容量支払い、補助サービス、エネルギーアービトラージを組み合わせており、フロー電池パイロットはより長い放電時間と低い劣化速度を実現する見込みです。蓄電池は電気自動車(EV)フリートの拡大に伴うビークル・ツー・グリッド(V2G)プログラムも支えています。
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| LNG価格の変動と輸入依存 | -0.2% | 全国規模、特に火力依存地域に影響 | 短期(2年以内) |
| 陸上ユーティリティ太陽光向け用地の不足 | -0.1% | 関東・関西・中部の人口密集地域 | 中期(2〜4年) |
| 老朽化した送電資産と許認可の遅延 | -0.2% | 地方送電回廊、地域間接続 | 長期(4年以上) |
| 新規高電圧送電線への地域住民の反対 | -0.1% | 地方コミュニティ、環境的に敏感な地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
LNG価格の変動と輸入依存
日本はエネルギーの96%を輸入しているため、LNGスポット価格の急騰によって前日電力価格が1kWh当たり1ドルを超えることもあり、電力会社のマージンが圧迫されました。原子炉の再稼働により2014年以降のLNG消費量は25%削減されましたが、残余の依存は続いています。商社は契約済みカーゴを海外に転売しており、構造的な需要の縮小を示唆する一方、Kyushu Electricは価格変動をヘッジするために米国の輸出ターミナルへの上流権益取得を進めています。アンモニアや水素との混焼は試験段階にありますが、商業規模には達していません。
陸上ユーティリティ太陽光向け用地の不足
メガソーラープロジェクトは、地域住民の反対により森林伐採と土砂崩れリスクが結びつけられるため、用地選定に難航しており、宇久島アレイは10年の交渉を経てもなお頓挫しています。農業型太陽光(アグリボルタイクス)と屋根置き太陽光が普及しつつありますが、系統受け入れ容量が技術的な限界に達しています。地域の用途地域規制は開発業者を日射量の弱い辺縁地へと誘導することが増えており、平準化コスト(LCOE)の上昇圧力となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電源別:再生可能エネルギーが火力を上回る成長、一方で原子力が回復
日本電力市場規模における再生可能エネルギーの割合は2025年に40.05%まで上昇し、太陽光および洋上風力の急速な拡大を背景に2031年にかけて年平均成長率3.72%で推移しています。太陽光単独で累積容量91GWに達し、低モジュール価格とマーチャントPPAの普及が後押しとなっています。洋上風力の既設容量はわずか0.3GWですが、2030年までに10GW、2040年までに45GWの政府目標が設定されており、資源別で最大の絶対的成長を遂げる舞台が整っています。地熱およびバイオマスは許認可制限と輸入燃料コストにより引き続きニッチな位置づけにとどまっています。
火力発電は2025年に日本の電力市場シェアの51.80%を維持しましたが、炭素価格の上昇とアンモニア混焼義務化が長期的な経済性を圧迫しています。JERAは4.1GWの碧南石炭火力発電所でアンモニア20%混焼パイロットを実施しており、政府政策は2030年までの全設備への適用を目指し、年間300万トンの輸入が必要となります。2024年の原子炉再稼働では826MWが追加され、地域同意が改善されれば発電量20%目標に向けて増加が見込まれます。水力発電は新規ダム用地が環境規制に直面するため、約50GWで横ばいが続いています。こうしたシェアの移行は、日本電力市場においていかに投資がゼロカーボン設備へと傾いているかを示しています。


注記: 全セグメントの個別シェアはレポート購入後に閲覧可能
エンドユーザー別:小売自由化の中で住宅用屋根設置型太陽光が成長を牽引
電力会社は2025年の定格設備容量の73.30%を占めていましたが、競争小売業者が顧客を獲得し、分散型エネルギーリソースが拡大する中でその優位性は低下しています。住宅セグメントは年平均成長率3.65%を記録しており、ユーザー別で最も高い成長率を示しています。これは、時間帯別料金を活用する10kWhの蓄電池と組み合わせた屋根置き太陽光によって促進されています。スマートメーターの普及率99%がリアルタイムの価格シグナルを可能にし、電力会社は蓄電池を仮想発電所(VPP)に登録した家庭に対して年間約2万円を支払っています。
鉄鋼・自動車輸出業者などの商業・産業向けバイヤーは、カーボン国境調整コストのヘッジのため2024年に2.1GWのコーポレートPPAを締結しました。製造業の海外移転により国内産業負荷が2%減少しましたが、データセンターの成長が損失を相殺し、人工知能処理負荷向けに500MWの再生可能エネルギーを契約しています。エンドユーザーのプロファイルが多様化する中、資産オーナーおよび小売業者は、進化する日本電力市場においてマージンを維持するため、料金体系、蓄電サービス、グリーン供給ポートフォリオを適応させる必要があります。

注記: 全セグメントの個別シェアはレポート購入後に閲覧可能
地域分析
北海道と東北は陸上・洋上風力ポテンシャルの約35%を有していますが、2028年に900MWの高電圧直流(HVDC)連系線が稼働するまで系統連系の待ち行列が最も長い状況が続く見込みです。中部回廊を含む本州中央部はLNG焚きベースロードへの依存が高く、世界のガス市場が逼迫した際に最大の燃料価格リスクを抱えています。九州は国内最高の太陽光発電普及率を誇り、2024年にはピーク需要の20%を超えたことで、蓄電池による支援がなければ昼間出力を制御せざるを得ない状況となっています。
関西地域はKansai Electricの7基の原子炉による低コストのベースロード電力から不均衡な恩恵を受けており、競合小売業者を価格で下回り、近隣電力網から顧客を獲得しています。四国と中国地方は電力の純輸入地域であり、需要急増を平準化するために地域間潮流に依存しています。長崎・鹿児島などの南部沿岸県は、それぞれ浮体式風力とアイランド型マイクログリッドを試験導入しており、地域固有の脱炭素化パスを示しています。こうした電力資源、系統容量、燃料依存度における地域格差が、日本電力市場内での投資フローを形成しています。
規制環境
日本の電力セクターは経済産業省(METI)を通じて規制されており、電力・ガス取引監視等委員会(EGC)が電力システム改革の枠組みの下で市場取引と競争を監視している。主要な政策の軸は2025年2月18日に閣議決定された第7次エネルギー基本計画であり、S+3E原則(安全性に加えたエネルギー安全保障、経済効率性、環境)のもとで2040年に向けた方向性を示し、電力政策とGX産業政策との連携をより強固にしている。
この枠組みの中で、政策は再生可能エネルギーを中核電源として優先しており、ペロブスカイト太陽電池や排他的経済水域(EEZ)における浮体式洋上風力といった明確な技術的道筋を含む一方、火力の脱炭素化選択肢(水素、アンモニア、CCUS)の推進や、強化された安全監視の下での原子力運転の実現も進めている。規制の方向性はまた、系統整備と強靭性を公正な小売競争と並ぶ国家的優先事項として位置づけており、これは変動性の高い再生可能エネルギーの統合や、DXおよびGXの取り組みに関連する電力需要増加への対応の必要性を反映している。
競争環境
市場集中度
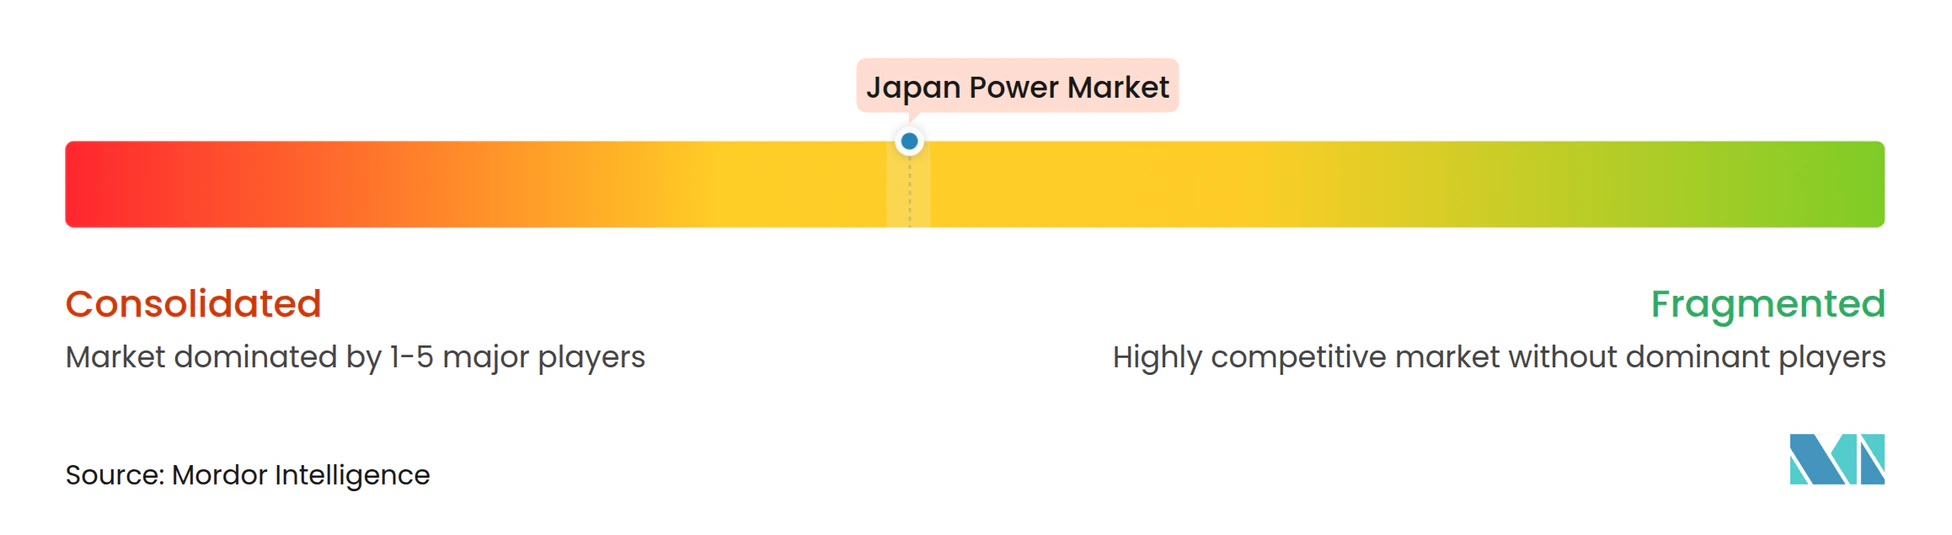
日本の電力セクターは中程度の集中度を示しており、上位5社の電力会社が設備容量の約65%を占める一方、自由化により700社以上の小売ライセンス保有者が商業・家庭顧客を巡って競争しています。TEPCO and Chubu Electricの火力資産から形成されたJERAはLNG容量において主導的地位を占め、水素対応タービンおよび1GWの浮体式風力パイプラインを通じて脱炭素化リーダーシップを確立しようとしています。
地域の既存事業者は、スマートホーム、EV充電、カーボンオフセットのアドオンを備えた統合サービスパッケージとして発電・送配電・小売を束ね始めています。Toshiba Energy Systems & Solutionsなどの技術サプライヤーは、売却期限を前にタービン、蓄電池、パワーエレクトロニクスの販売を効率化するために親会社構造への再統合を進めています。海外参入者はニッチな柔軟性分野に注力しており、Enel Xは1GWのデマンドレスポンス容量を集約し、ØrstedはMarubeniと洋上風力EPC(設計・調達・建設)サービスで提携しています。
三菱商事、住友商事、伊藤忠商事などの商社は、プロジェクトファイナンス力と海外風力専門知識を活用して資産オーナーシップへと移行しています。Hitachi EnergyおよびMitsubishi Electricなどの機器メーカーは、周波数連系プロジェクト向けのHVDCコンバーターおよびGIS開閉装置において競争を激化させています。小売セグメントにおける価格競争の激化により、既存事業者はコモディティ販売ではなく系統近代化への設備投資を通じた規制報酬の確保を目指しています。
日本電力産業のリーダー企業
-
Tokyo Electric Power Company Holdings (TEPCO)
-
Kansai Electric Power Company
-
Chubu Electric Power
-
JERA Co., Inc.
-
Electric Power Development Co. (J-POWER)
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
系統整備とシステムの柔軟性は依然として最も明確な空白領域であり、経済産業省(METI)が支援する電力システム改革と資金調達手段は大規模インフラへの注力を強めている。2026年3月、内閣は大規模送電・発電インフラを促進するための電気事業法改正案を承認し、2026年度の財政投融資計画では540億円(発電に240億円、系統整備に300億円)が計上された。開発事業者や電力会社にとって、この政策主導の資金チャネルは地域間送電容量、混雑緩和、そして太陽光・風力の普及が進む中で柔軟性(容量および補助サービス)を収益化するために必要な市場設計を支えるものとなる。
再生可能エネルギーの導入拡大は、従来のFIT依存を超えた調達・契約の道筋も広げており、企業の購入者や小売事業者が追跡可能なグリーン電力供給を必要とする中で、長期PPAやオークション連動型開発の余地を生み出している。洋上風力の経済性と実行規律は新規プロジェクトにおける重要な制約要因となっており、BPが2026年7月、山形県遊佐町沖の450MW洋上風力プロジェクトから採算性への懸念を理由に撤退を決定したことがその象徴となっている。この転換は、信頼性のある入札構造、港湾・船舶の準備状況、系統接続の確実性への重要性を高める一方で、METIの技術ロードマップ(ペロブスカイト太陽電池、EEZ洋上風力、SMR/HTGRなどの次世代原子力)は、今後のプロジェクトパイプラインと国内サプライチェーン投資がどこに向かうかを示している。
最近の業界動向
- 2026年7月:JERAは、LNG、上流事業、低炭素燃料、海運のポートフォリオを統合プラットフォームの下で管理するJERA Global Energy Solutionsの設立を発表した。この発表は燃料調達と物流の統合を強化し、ポートフォリオ最適化を通じた火力発電の脱炭素化への道筋を支えるものである。
- 2026年6月:東京電力ホールディングス(TEPCO)は大和ハウス工業と系統規模の蓄電池施設を開発する業務提携契約を締結し、2035年までに出力1GW、容量4GWhを目標としている。この提携はシステムの調整力確保と再生可能エネルギーの統合を支援し、ユーティリティ規模の蓄電開発事業者やEPCパートナーにとっての対象パイプラインを拡大するものである。
- 2025年6月:Daigas Energyは北川鉄工所において549.5kWのオンサイトPPAを開始し、20年間にわたり100%の再生可能電力を供給し、年間約265トンのCO2排出量を削減する。このプロジェクトは、長期オンサイトPPAが工業負荷の脱炭素化とユーティリティ調達を超えた再生可能エネルギー需要の拡大にどのように活用されているかを示している。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この市場は、日本の総設置電力発電容量(ギガワット単位)として規模が算定されており、全国の電力会社およびエンドユーザーに電力を供給するグリッド接続発電所を対象としています。
対象外の範囲:公共グリッドへの供給が継続的でなく、経時的に追跡可能な形で容量が報告されていないオフグリッドの自家発電設備およびメーター後方資産は除外されています。
セグメンテーション概要
- 電源別
- 火力(石炭、天然ガス、石油・ディーゼル)
- 原子力
- 再生可能エネルギー(太陽光、風力、水力、地熱、バイオマス・廃棄物、潮力)
- エンドユーザー別
- 電力会社
- 商業・産業
- 住宅
- 送配電電圧レベル別(定性分析のみ)
- 高電圧送電(230kV超)
- 準送電(69〜161kV)
- 中電圧配電(13.2〜34.5kV)
- 低電圧配電(1kV以下)
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、日本の設置済み盤をマッピングし、その経時的な変化を追跡することから始まり、公表されている増設・廃止・政策目標との照合を行いました。技術別の容量を固定するために公式統計およびシステムレベルの公表資料を活用し、容量数値と発電量や収益ベースの情報が混在しないよう留意しました。
使用したソースには、資源エネルギー庁(経済産業省)統計、需給・系統計画に関するOCCTO公表資料、日本卸電力取引所(JEPX)の市場モニタリング資料、IEAおよびIRENAの国別エネルギープロファイルなどの公開データセット・レポートが含まれ、続いて企業の開示資料、投資家向けプレゼンテーション、電力会社の開示情報、および信頼性の高い報道資料を参照しました。特定のデータポイントの確認が必要な場合には、企業財務情報、ターゲットを絞ったニュースのスクリーニング、特許・輸出入チェックを目的として、一部の有料サブスクリプションを限定的に使用しました。これらの例は網羅的なものではなく、入力情報の収集・検証・明確化のために他にも多数の公開文書を参照しています。
一次調査フィードワーク
フィールドワークは、業界関係者との対話を通じて、容量建設計画、廃止時期、および技術別稼働率の前提条件を相互確認することに重点を置き、公開データでは把握できないギャップを埋めることを目的としました。発電事業者、系統・系統計画担当者、電力小売業者、EPC・O&M関係者、および大口電力需要家など幅広いステークホルダーと対話し、主要な需要拠点および国全体の幅広い地域にわたる見解のバランスを取るよう努めました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | CXO:13% |
| 中位層:43% | 部門・ユニットリーダー:40% |
| 中小規模プレイヤー:19% | マネージャー:47% |
市場規模算定と予測
規模算定は、国内で報告された容量系列を用いた技術別設置容量のトップダウン再構築から始まり、プロジェクトパイプラインおよび電力会社の計画において追跡可能な竣工・廃止スケジュールに基づいて調整を行います。技術別の合計が確定した後、プラント増設のサンプル、標準的なユニット規模、および公表されたプロジクトスケジュールから構築した選択的なボトムアップの視点と照合し、両者の見解が一致しない場合は合計値を調整します。
日本において重要なインプットには、計画中の火力廃止、原子力再稼働の時期、再生可能エネルギーの系統接続・出力制御の制約、長期エネルギーミックス目標などの政策シグナル、および運転開始後にプロジェクトの優先順位が変わりうる系統強化の優先事項が含まれます。予測においては、不確実性が最も大きい変数、特に再稼働・廃止の時期を中心にシナリオ分析を実施し、その後残りの系列を平滑化することで、年度間の変動が偶発的なものではなく説明可能なものとなるようにしています。小規模プロジェクトのボトムアップ情報が不足している場合は、インタビューで検証した技術別の平均ユニット規模および竣工ラグを適用してギャップを補完します。
データ検証と更新サイクル
アウトプットは、発表済みプロジェクトリスト、政策マイルストーン、系統運用者の計画公表資料などの独立したシグナルと比較して、示唆される容量の増設・廃止を検証し、再確認が必要な異常なステップ変化がないかチェックします。差異はアナリストのチェックポイントでレビューされ、主要なドライバーが合理的な範囲を超えて変動した場合は、時期・技術分類・定義のいずれかが変化の原因であるかを確認するためにソースへのフォローアップが実施されます。
レポートは年次で更新され、大規模な発電所の閉鎖、大型再生可能エネルギーオークション、原子力政策・再稼働決定など重要なイベントが発生した場合には中間更新が行われます。納品前には最終レビューが実施され、クライアントが最新の公開資料に整合した最新の見解を受け取れるようにしています。
Mordor Intelligenceの日本電力市場規模と他の公表推計との比較
日本の電力セクターに関する公表市場規模が大きく乖離して見える場合があるのは、著者が必ずしも同一の対象を計測しているわけではなく、容量・発電量・収益が明確なラベルなしに混在することがあるためです。ある推計が発電所のみを対象とし、別の推計が系統設備を加算したりメーター後方資産を計上したりする場合にも差異が生じます。
乖離の主な要因は、選択した単位(GWまたは米ドル)、自家発電・オフグリッド資産の取り扱い、および原子力容量を銘板容量で計上するか再稼働状況に応じて調整するかの違いです。通貨換算のタイミングや、モデル内での旧来設備の除去方法も、同一暦年における報告規模に差をもたらす可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 393.33 GW(2025年) | |
| 業界団体A | 365.00 ビリオン 米ドル(2025年) | グリッド接続の電力会社所有設備に焦点を当てることが多く、小規模IPP設備を除外したり、明確な再稼働承認が確認されるまで原子力の銘板容量を保守的に扱ったりする場合があり、計上されるGW相当値が減少する。 |
| グローバルコンサルタントB | 420.00 ビリオン 米ドル(2026年) | 組み込み型・自家発電設備を加算し、より速い再生可能エネルギー増設を前提とした将来志向の竣工仮定を用いることで、より広範な電力システムの視点を取り込む場合があり、公表済みスケジュールと比較して近期合計値が膨らむ可能性がある。 |
この表はほとんどの差異が、容量を厳密に設置済みのグリッド接続発電として計上するかどうか、および再稼働・廃止の時期をどのように扱うかという選択から生じていることを示しており、これはMordor Intelligenceが採用する設置容量ベースの視点に適用されている選択である。
レポートで回答される主要な質問
日本の電力市場は現在どの程度の規模ですか?
設備容量は2026年に397.34GWに達し、2031年までに417.99GWに拡大する見込みです。
2024年以降、日本で新規容量が追加される主な要因は何ですか?
洋上風力オークション、太陽光モジュールコストの低下、系統規模の蓄電池が、2024年以降の成長の大部分を支えています。
再生可能エネルギーは火力発電に対してどのくらいの速さでシェアを拡大していますか?
再生可能エネルギーは2031年にかけて年平均成長率3.72%で成長している一方、炭素価格圧力のもとで火力のシェアは2025年の51.80%から縮小しています。
コーポレートPPAが日本において重要視される理由は何ですか?
鉄鋼、自動車、半導体の輸出業者は、カーボン国境関税のヘッジと長期電力価格の固定化のため、2024年に2.1GWのPPAに署名しました。
新たな洋上風力を支えるためにどのような送電増強が計画されていますか?
2028年に完成予定の北海道・本州間2億ドル規模900MWのHVDC連系線により、系統混雑が緩和され、待機中の4GW分の風力プロジェクトが開放されます。
2024年以降の蓄電池経済性はどのような見通しですか?
ユーティリティ規模のリチウムイオンシステムが1kWh当たり150ドルとなり、4時間蓄電池が経済的に成立し、容量市場の支払いにより事業内部収益率(IRR)がさらに強化されています。