
スペインエネルギー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
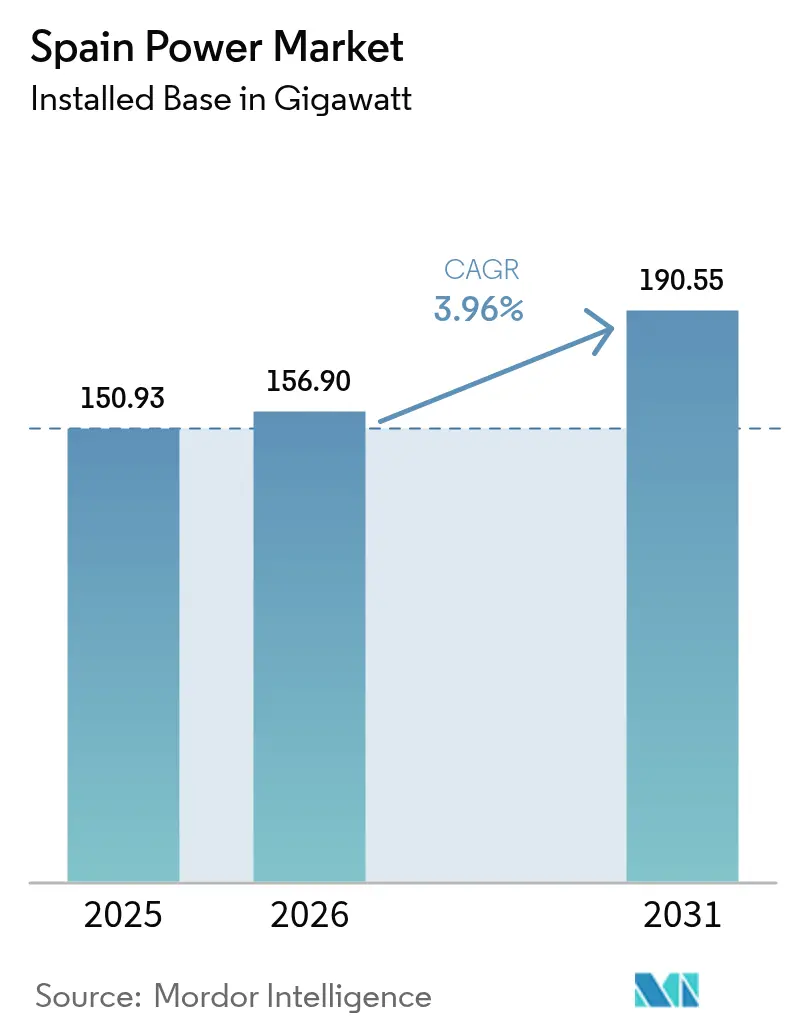
| 基準年の市場規模 (2025) | 150.93 ギガワット |
| 市場取引高 (2026) | 156.9 ギガワット |
| 市場取引高 (2031) | 190.55 ギガワット |
| Growth Rate (2026 - 2031) | 3.96 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスペインエネルギー市場分析
スペインエネルギー市場規模は、2025年の150.93ギガワットから2026年には156.9ギガワットへ成長し、2026年~2031年にかけて年平均成長率3.96%で2031年には190.55ギガワットに達すると予測されています。
この拡大は、同国が加速させる再生可能エネルギーの建設拡充、EUの脱炭素化義務、および清潔電力購入契約に対する旺盛な企業需要によって牽引されています。太陽光発電(PV)は2024年に国内最大の単一電力源となり、スペインが低炭素発電へと転換していることを裏付けています。超高圧送電線回廊を優先するグリッドの近代化アジェンダは、EUが支援する蓄電資金とともに、断続的な出力のより大規模な系統接続を可能にしています。一方、産業の電化、電気モビリティに関するインセンティブ、およびデータセンターの開発は負荷プロファイルを再形成し、系統接続型再生可能エネルギーへの需要を持続させています。最後に、原子力フェーズアウトの撤回が基底負荷の回復力を高め、送電設備のアップグレードが追いつく間、容量適正性に関する懸念を先送りにしています。
主要レポートの要点
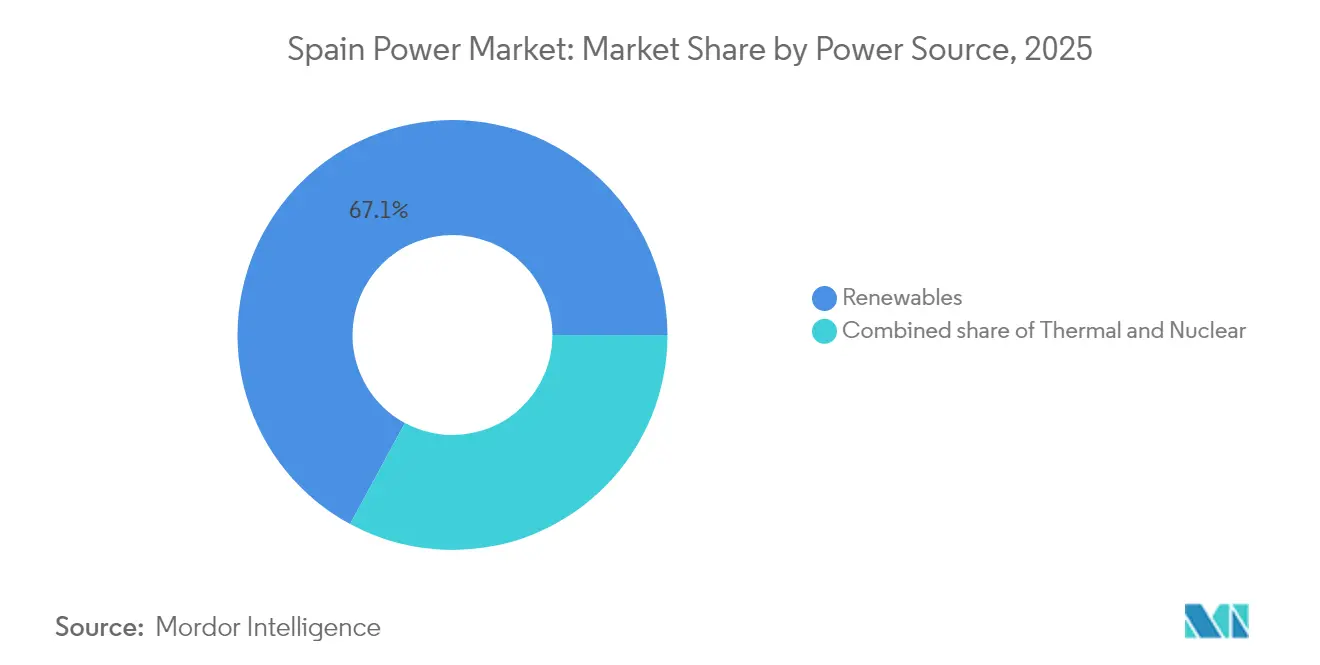
- 電力源別では、再生可能エネルギーが2025年のスペインエネルギー市場において67.10%を占め、太陽光発電(PV)容量は2031年にかけて年平均成長率6.95%で拡大しています。
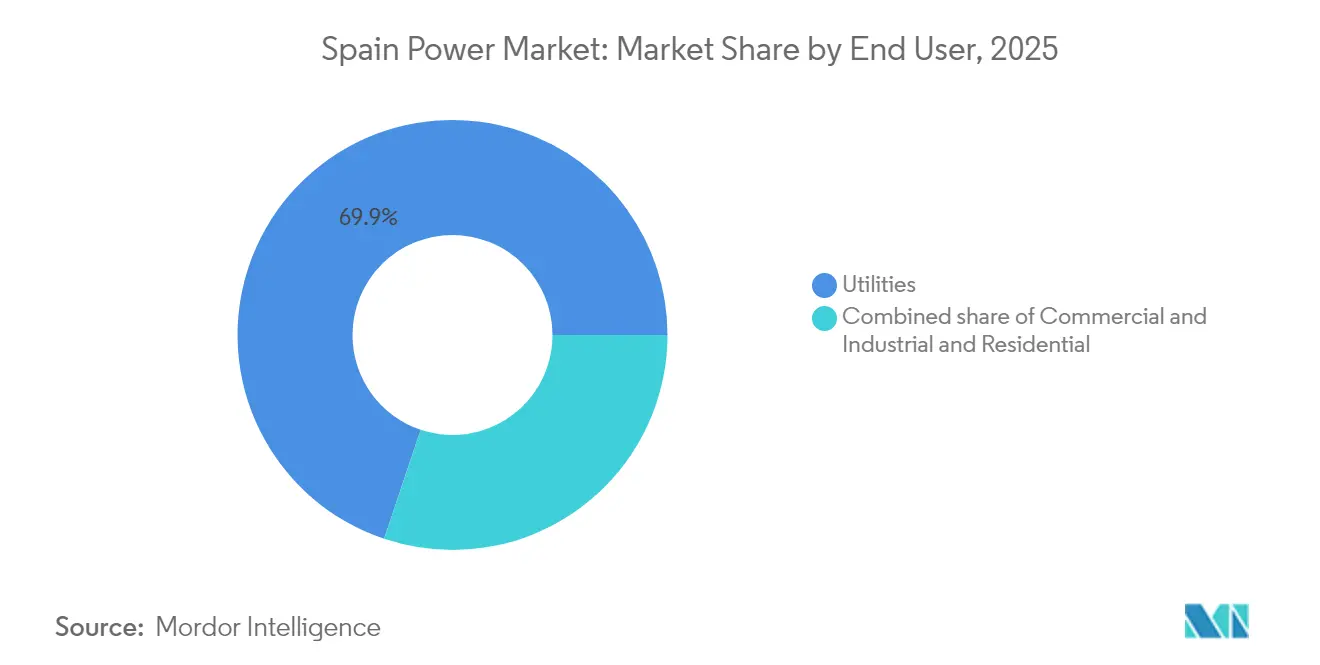
- エンドユーザー別では、電力会社が2025年のスペインエネルギー市場規模において69.85%のシェアを有し、商業・工業需要家が2031年にかけて最も速い年平均成長率6.65%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
スペインエネルギー市場のトレンドと洞察
ドライバー影響分析*
| ドライバー | CAGRへの影響(~)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 系統接続型太陽光発電(PV)建設の加速 | 1.80% | アンダルシア、エストレマドゥーラ、カスティーリャ=ラ・マンチャ | 中期(2~4年) |
| 1990年代~2000年代の風力発電所のリパワリング | 0.90% | ガリシア、カスティーリャ・イ・レオン、アラゴン | 短期(2年以内) |
| ハイパースケールデータセンターが主導する企業向けPPA(電力購入契約) | 0.70% | マドリード、バルセロナ、サラゴサ集積地 | 中期(2~4年) |
| EUのフィット・フォー・55およびNECP-2030義務 | 1.20% | 全国 | 長期(4年以上) |
| モビリティおよび暖房の急速な電化 | 0.50% | 主要都市部および沿岸地域 | 長期(4年以上) |
| 国境越えHVDCリンクへのEU資金拠出 | 0.40% | 北部および東部輸出回廊 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
系統接続型太陽光発電(PV)建設の加速
スペインの太陽光発電セグメントは、2024年にガスおよび風力を上回り、国内最大の電力源となるという画期的な転換点を迎えました。当局は2024年に26,159.2 MWの再生可能エネルギー建設を承認し、そのうち22,326.1 MWが太陽光発電(PV)であり、コストの低下、許認可手続きの合理化、および企業のREC(再生可能エネルギー証書)需要の高さを裏付けています。(1)PV-マガジン、「2024年に22.3GWの太陽光発電(PV)建設が承認される」、pv-magazine.es カスティーリャ・イ・レオン、アラゴン、カスティーリャ=ラ・マンチャは、優れた日射量と土地の利用可能性を活かし、最大の割り当てを獲得しました。分散型屋上システムも産業団地全体に急速に普及しており、エネルギーコストおよびスコープ2排出量の削減に貢献しています。大規模ユーティリティ向けアレイとオンサイトアレイを合わせて、スペイン電力市場の再生可能エネルギー浸透率を高め、2030年の81%クリーン電力目標の達成に向けたコンプライアンスを容易にしています。
ハイパースケールデータセンター参入者が主導する企業向けPPA(電力購入契約)
ハイパースケールプラットフォームからの需要は、スペイン電力市場における収益モデルを再形成しています。Googleの35MW・10年間の風力PPA、Amazonの469MW太陽光発電コミットメント、Appleの105MWの契約は、テック大手によって支援される開発者資金調達型の建設への移行を示しています。(2)Exus Renewables、「Googleが35MW風力PPAに署名」、exusrenewables.com データセンター容量は2026年に600MWに達し、2030年には3,000MWに達する可能性があり、マルチギガワット規模の再生可能エネルギーパイプラインを持続させています。PPAは銀行融資可能なキャッシュフローを提供し、資金調達コストを引き下げ、ハイパースケーラーのネットゼロ戦略と相互補完することで、従来の電力会社の調達量を超えた設置拡大を加速させています。
モビリティおよび暖房の急速な電化
2025年12月まで延長されたMOVES IIIスキームには追加で4億ユーロが充当され、これまでに電気モビリティへ27億3,500万ユーロが投入されています。(3)ラ・モンクロア、「閣議グリッド強化令」、lamoncloa.gob.es 最大7,000ユーロの補助金と70%の充電器補助金により、2025年1月のEV登録台数は前年同期比48%増加し、113,000か所の公共および民間充電ポイントが稼働しています。新たな計量規則が請求の正確性を確保し、消費者の信頼を高めています。ヒートポンプおよび誘導加熱式産業用ボイラーも急増しており、電力への需要を傾け、スペイン電力市場の配電網における負荷率を高めています。
EUフィット・フォー・55およびNECP-2030脱炭素化義務
スペインのNECP(国家エネルギー・気候計画)は、2030年までに電力の81%を再生可能エネルギーで賄い、2.5~3.5GWの新規蓄電設備を設置することを約束しています。ブリュッセルは、断続性を緩和し国境越えフローを強化するため、7億ユーロの蓄電設備支援スキームを承認しました。グリッドのデジタル化、効率化基準、および相互接続線の建設を網羅する補完政策が、スペインを南欧の再生可能エネルギーハブとして位置付け、スペイン電力市場への長期的な信頼を確固たるものとしています。
阻害要因影響分析*
| 阻害要因 | CAGRへの影響(~)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 送電設備アップグレードCAPEX(資本的支出)の増大 | -0.80% | 全国、特にアンダルシアおよびカスティーリャ=ラ・マンチャで深刻 | 中期(2~4年) |
| 長期にわたる環境・自治体許認可 | -0.60% | ガリシア、カスティーリャ・イ・レオン、エストレマドゥーラ | 短期(2年以内) |
| 資源豊富地域における出力制限リスクの増大 | -0.40% | アンダルシア、カスティーリャ=ラ・マンチャ、アラゴン | 短期(2年以内) |
| 陸上風力発電所の設置に対する地域の反対 | -0.30% | ガリシア、カスティーリャ・イ・レオン農村地区 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
送電設備アップグレードCAPEX(資本的支出)の増大
レッド・エレクトリカは2026年までの強化に65億ユーロを計上していますが、2030年までに100億ユーロが必要と試算しており、35億ユーロの不足が生じています。料金上限により年間引き上げは15%に制限され、コスト回収が抑制されています。変電所の建設は土地紛争に直面しており、400kV設備15か所のうち8か所が法的異議申し立てにより2年遅延しています。鉄鋼および銅の価格上昇により、送電線コストは2020年の1.2百万ユーロ/kmから2024年には1.8百万ユーロ/kmへと上昇しました。改革が行われなければ、2028年までに毎年5TWhの再生可能エネルギー出力が削減され、実効的な太陽光発電稼働率が22%に低下する可能性があります。
長期にわたる環境・自治体許認可
環境影響評価審査は2024年に平均48か月を要し、国、地域、自治体の各当局がそれぞれ承認しなければならないため、フランスやドイツの2倍のタイムラインとなっています。ガリシアおよびカスティーリャ・イ・レオンの風力発電プロジェクトはEU規則に基づき1年間の鳥類調査が必要であり、2024年には900MWが停滞しました。農村自治体はコミュニティへの支払い増額を求めることが増加しており、カスティーリャ=ラ・マンチャでは5件の太陽光発電契約が100MWあたり200万ユーロ(2023年の基準より50%高い)で再交渉されました。50MWのファストトラック制度は小規模アレイを支援しますが、大半のユーティリティ規模の発電所はその閾値を超えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電力源別:再生可能エネルギーの優位性が発電ミックスを再形成
再生可能エネルギーは2025年の設備容量の67.10%を占め、年率6.95%の前進により、クリーン電源のスペインエネルギー市場規模は2025年の101.27GWから2031年の150.66GWへと拡大します。太陽光発電(PV)は2025年1月時点で32.0GW対32.0GWと風力と並び、低い入札価格と24%の設備利用率に牽引されています。リパワリングにより新たな土地を取得せずに陸上風力の生産性が向上し、2GWの浮体式洋上風力リースが未開拓の海洋資源を開放しています。水力発電は17GWで安定していますが、貯水池の水位低下によりピークシェービング能力が制限されています。2027年までの石炭廃止とガスのピーキング設備への移行は再生可能エネルギーのための容量を解放しますが、低風速・低日射の日における予備力余裕を引き締める可能性があります。
火力フリートは2025年の容量の25.80%まで低下しました。Endesaの石炭フェーズアウトにより2GWが撤退し、年間1,200万トンのCO₂が削減されました。コンバインドサイクルガスは合計24GWですが、再生可能エネルギーの拡大に伴い稼働時間が減少しており、ハイブリッド蓄電設備が4時間のランプを可能にしています。原子力は2035年まで7.1GWで横ばいを維持し、その後の閉鎖により50TWhの供給不足が生じ、輸入または蓄電池で補填する必要があります。バイオマスは循環経済インセンティブの下、1.2GWから2030年までに予測1.8GWへと成長します。この変革全体が、スペインエネルギー市場がグリッドの柔軟性課題に直面しながらも脱炭素技術へと転換していることを浮き彫りにしています。


エンドユーザー別:電力会社が規模を維持する一方、商業・工業需要が急増
電力会社は2025年の容量の69.85%を所有しており、Iberdrola、Endesa、Naturgyを中心とした支配的なスペインエネルギー市場シェアに転換されています。Iberdrolaの130億米ドルの国内プログラムは、4.2GWの新規太陽光発電および洋上風力と500MWhの蓄電池に資金を充当し、既存事業者の規模優位性を強化しています。Endesaは石炭閉鎖から16億米ドルを3.9GWの再生可能エネルギーに振り向け、Naturgyは800MWのリパワリング風力と蓄電設備を組み合わせています。100MW超のプロジェクトに対する規制上の15%プレミアムにより、エネルギーおよび容量収益の両方を収益化できる大規模ポートフォリオに有利な競争環境が維持されています。
商業・工業需要家は2031年にかけて年平均成長率6.65%を記録し、データセンターのPPAが急増する中、スペインエネルギー市場規模は33.44GWから49.2GWへと拡大します。Amazonの1.1GWの契約は、ハイパースケーラーが調達力において電力会社に匹敵することを示しています。MicrosoftおよびGoogleもより小規模ながら依然として重要な規模で追随しています。鉄鋼・セメント企業は卸売価格の変動をヘッジするためにオンサイト太陽光発電を追加しており、ArcelorMittalの50MW屋上アレイは系統電力購入量を30%削減しています。集合住宅への500kW輸出上限の引き上げにもかかわらず、住宅採用は容量の8%にとどまり、分散型システムへの資金調達障壁を示しています。
地域分析
スペインの自治州は、需要の成長、資源の賦存量、および政策実施において顕著な多様性を示しています。カタルーニャは国内総量の16.05%を占め、産業の拡大を旺盛な再生可能エネルギーパイプラインと結びつけ、数十年にわたるPPAを締結するデータセンターキャンパスを誘致しています。マドリードおよびバレンシアは、集中した商業・サービスセクターを通じて全体的な活動を強化し、夕方のピーク需要プロファイルを押し上げる密度の高いEV充電インフラの整備によって補完されています。分散型発電、蓄電池アグリゲーション、および柔軟な料金体系が都市部のストレスを緩和し、スペインエネルギー市場全体でより円滑な運営を可能にしています。
アンダルシアの卓越した太陽放射量は、2031年にかけての年平均成長率7.05%を支え、電圧安定性を守り輸出収益を解放するEU資金の蓄電クラスターと整合しています。カスティーリャ=ラ・マンチャおよびカスティーリャ・イ・レオンは、土地の利用可能性とアップグレードされた400kVバックボーンを活かして、大規模ユーティリティ向けプロジェクトの大部分を引き続き受け入れています。地域政府は再生可能エネルギーの豊富さをエネルギー集約型プラント誘致のてこに活用しており、グリーンスチールミニミルからアンモニア合成まで多岐にわたり、地域経済の乗数効果を深め、スペインエネルギー市場内の負荷を多様化しています。
ガリシア、アストゥリアス、カンタブリアは、許認可の難題を浮き彫りにしています。強風資源と生物多様性保護への懸念が並存し、パイプラインの着工転換を遅らせ、許認可済み容量の出力制限を高めています。これらのボトルネックは、協調的なサイティング、早期ステークホルダーエンゲージメント、および既存資産のリパワリングの必要性を強調しています。バレアレス諸島およびカナリア諸島は離島系統の課題を示しており、系統連系容量が限られているため、スペインエネルギー市場における再生可能エネルギー浸透率の上昇に対応するための同期調相機、蓄電ノード、および需要応答スキームが必要不可欠です。
規制環境
スペインの電力セクターは法律24/2013によって規定され、政策と計画はMITECOが主導し、Red Electricaが系統運用者として、CNMCが電力市場を監督し送配電方法論を策定する独立規制機関として機能している。
2026年2月、王令88/2026により電力供給・販売の一般的枠組みが更新され、需要集約(デマンドアグリゲーション)が規則上で正式化された。この法令はアグリゲーターの権利義務を明確化し、小売分野における消費者保護を強化するものである。2025年から2026年の政策パッケージは、系統の柔軟性強化策と消費者向け施策を、ネットワークおよび料金規制と併せて強化している。並行して、2026年2月のエネルギー貧困対策に関する国家戦略2026-2030は、脆弱な消費者に対する支援を効率化とよりクリーンなエネルギーアクセスへと転換しており、2026年にCNMCが主導する市場監督と規制料金に関する継続的な改革を補完するものとなっている。
競争環境
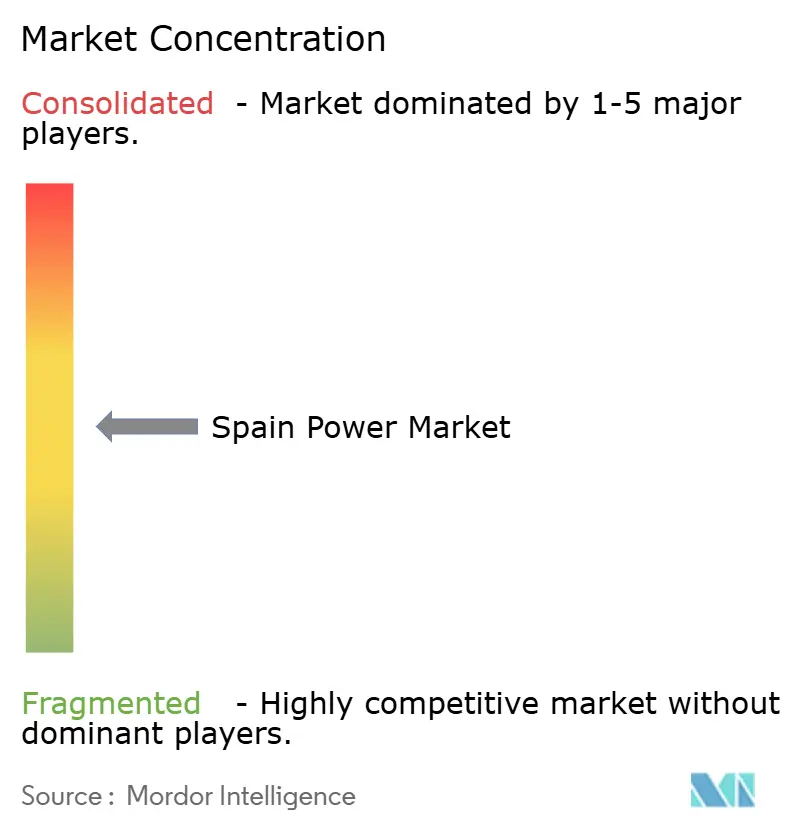
スペインのエネルギー分野は中程度の集中度を維持しており、Endesa、Iberdrola、Naturgy、EDPが発電と小売を支配し、Accionaが中堅から上位層へと昇格したことが再生可能エネルギーへの転換を際立たせています。上位4社が大部分の容量を提供し、垂直統合を追求し、スペインエネルギー市場を形成するグリッド、再生可能エネルギー、および顧客ソリューションに特化した投資計画を策定しています。
Iberdrolaの2024年~2026年410億ユーロプログラムは、ネットワークに215億ユーロ以上、クリーン発電に155億ユーロを充当し、先行者優位を強化しています。Endesaは成長するPVフリートを確固たるものとするための蓄電建設を加速させ、Naturgyはグリッドのデジタル検査とマーチャント型太陽光発電に注力しています。EDPは企業向けPPA提供を拡大し、国内成長をイベリア半島の国境越え専門知識で補完しています。M&Aは選択的であり、資産スワップはスペインエネルギー市場においてバランスシートを過度に圧迫せずにポートフォリオの空白を埋める蓄電、水素、および洋上風力権益を対象としています。
テクノロジー主導の参入者がホワイトスペースを活用しています。蓄電池アグリゲーターは容量オークションに入札し、水素開発者は電解槽の共同立地と長期のオフテイクを組み合わせ、EVインフラプラットフォームはサービスとしてのソフトウェア(SaaS)課金を活用して年金型収益を獲得しています。これらの挑戦者は競争の激しさを高め、既存事業者に対してサービス品目の多様化、顧客エンゲージメントの深化、およびスペインエネルギー市場の進化するリスク・リターンプロファイルに適合した迅速な資本サイクルモデルの採用を促しています。
スペインエネルギー産業リーダー
Iberdrola SA
Endesa S.A.
Naturgy Energy Group S.A.
EDP Group(EDP HC Energía)
Acciona Energía
- *免責事項:主要選手の並び順不同

市場機会と将来展望
スペインが蓄電および需要側参加のための市場ルートを制度化するにつれ、系統柔軟性に関する機会が拡大している。2026年5月、欧州委員会はスペインに対し、発電、蓄電、需要側リソースからの確固たる容量に対価を支払う10年間の容量メカニズムを承認した。これにより、蓄電池、再生可能エネルギーと蓄電を組み合わせたハイブリッドプラント、独立系アグリゲーションモデルの資金調達可能性が向上している。
産業用自家消費とグリーン産業プロジェクトが、発電、ネットワーク、新たな需要経路を結びつけている。2026年7月、MITECOは再生可能エネルギー、産業用自家消費、蓄電の統合を加速するための王令案について緊急公聴会を開始した。IDAEのRENOVAL 2プログラムは2026年に40件のクリーンテック製造プロジェクトに1億6,200万ユーロ以上を配分し、蓄電池と系統技術に重点を置いている。スペインはまた、制約のある系統に対する柔軟性資産の整備も進めており、テネリフェ島のグイマール揚水発電プロジェクトには推定10億ユーロの投資が見込まれている(2026年7月)。王令法18/2026(2026年6月)は接続・アクセス規律を強化するものである。
最近の業界動向
- 2026年7月:RepsolとMasdarは、Masdarがスペイン国内の稼働中再生可能エネルギー資産705MWのポートフォリオの49.99%の株式を取得すると発表した。この取引は国境を越えた協力を後押しし、スペインの再生可能エネルギー分野における国際投資家の参加を拡大するものである。この動きは継続中の資産回転戦略を支援し、新規建設およびハイブリッドプロジェクトへの資金調達を促進する。
- 2025年6月:スペイン閣議は、電力系統と系統の耐性を強化するための緊急パッケージを承認し、CNMCの監督範囲を拡大し、系統柔軟性を改善するためのツールを導入した。この措置は、再生可能エネルギーの浸透が進む中でのより迅速な運用調整と系統信頼性を支援するものである。
- 2024年4月:スペイン政府は、送電網整備を再生可能エネルギー統合の進度に合わせるため、国家電力計画枠組みを改定した。この変更により、送電網整備と新規発電接続との関連性が強化され、系統運用者の実施事項および系統拡張に関連する規制認可が明確化された。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、スペインの電力市場は、国内電力系統に接続された稼働中の発電設備群における設置発電容量(ギガワット単位)として定義される。
対象範囲からの除外:小売電力収益、ネットワークサービス収益、電力取引価値は、本市場が金額ベースではなく容量ベースで規模算定されているため除外される。
セグメンテーション概要
- 電力源別
- 火力(石炭、天然ガス、石油・ディーゼル)
- 原子力
- 再生可能エネルギー(太陽光、風力、水力、地熱、バイオマス・廃棄物、潮力)
- エンドユーザー別
- 電力会社
- 商業・工業
- 住宅
- 送配電電圧レベル別(定性分析のみ)
- 高電圧送電(230kV超)
- サブトランスミッション(69kV~161kV)
- 中電圧配電(13.2kV~34.5kV)
- 低電圧配電(1kV以下)
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、スペインの容量基盤、プロジェクトパイプライン、技術内訳の明確な把握から始まった。系統運用者の報告、国のエネルギー規制機関の統計、ユーロスタットのエネルギーバランス、目標・オークション・許認可の方向性を示すエネルギー省の計画文書など、公的な系統・政策情報源に依拠した。
その後、これらの公的数値を、広く入手可能な企業開示情報、年次報告書、投資家向け資料、および稼働延期や再稼働(リパワリング)活動に関する信頼性の高い報道と照合した。必要に応じて、企業財務や業界インテリジェンスの有料サブスクリプション、および特許データベースも活用し、機器関連の動向がどこで変化しているかを把握した。ここに記載したデスクソースは代表例であり、総計の検証や定義の明確化のために他の公的文書やデータセットも使用した。
一次インタビューおよび調査
デスクリサーチで残るギャップを減らすため、プロジェクト開発者、電力会社、エンジニアリングチーム、セクターアドバイザーを含む電力バリューチェーン全体にわたる専門家インタビューおよび調査を実施した。これらの議論は、稼働開始時期、典型的な出力低下や退役の挙動、スペイン国内でプロジェクトが発表から系統接続に至るまでのプロセスを確認するために活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:30% | CXO:12% |
| ミドルティア:49% | 部門/ユニットリーダー:38% |
| 中小規模プレイヤー:21% | マネージャー:50% |
市場規模算定と予測
中核モデルはトップダウン型の容量構築であり、スペインの国内設置容量を公式時系列データを用いて技術別に再構築し、その後増設・退役分を反映して将来へ展開する。総計の実態性を保つため、主要な発電所増設のサンプリング、プロジェクトパイプラインの転換率の確認、建設計画を支える範囲での機器数量に対するASP×ボリューム型の妥当性確認など、選択的なボトムアップ確認によって結果を検証した。
主要な入力情報には、発表済みおよび落札済みの容量増設、系統接続・稼働開始のスケジュール、退役および再稼働活動、再生可能エネルギー目標やオークションスケジュールなどの政策指標が含まれる。予測は建設進度に関するシナリオ分析を用いて構築し、その後、許認可、系統アクセス、供給可用性といった障害要因に関するインタビューでのフィードバックにより調整した。プロジェクト単位の可視性が低い場合には、まず保守的な転換係数を適用し、追加検証を経てのみ修正した。
データ検証と更新サイクル
結果は、前年比容量変化の整合性確認、技術構成の一貫性確認、単一プロジェクトに紐づく異常に大きな変動の異常値レビューを含む複数の確認を通じて検証した。また、モデルの出力結果を、稼働開始発表、規制機関統計、電力会社報告などの独立した情報と比較し、タイミングの前提が一致しない場合には情報源に再度確認を行った。
本レポートは年次で更新され、主要な政策変更や大規模プロジェクトの遅延など重大な事象が発生した場合には随時更新を行う。発行前には最新の公開情報の最終確認を行い、公表数値が発行時点で入手可能な最新の見解を反映するようにしている。
Mordor Intelligenceのスペイン電力市場規模と他社公表推定値との比較
スペインの電力セクターに関して公表されている市場規模は、ある情報源が市場を収益で表し、別の情報源は設置容量で表すため、大きく異なることが多く、両者は互換性がない。また、大規模プロジェクトが年内後半に稼働開始することで容量スナップショットが変動するため、タイミングの選択も差異の要因となる。
この市場では、新規建設や退役に関する情報が容量基盤を急速に変化させる一方、古い収益ベースのモデルは前年の料金、需要、通貨換算時点に依然として依拠している場合があるため、更新頻度に起因するギャップが一般的に見られる。市場を容量に基づく定義に固定し、年内後半の稼働開始状況を最新の公的系統情報と再確認することで、この差異は縮小する。これがMordor Intelligenceで採用されているアプローチである。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 150.93 B (2025) | |
| グローバルコンサルティング会社A | USD 44.94 B (2026) | この数値は電力バリューチェーン全体の市場収益として算出されているため、料金、需要、通貨換算のタイミングが数値を左右し、容量増設は間接的な入力要素にとどまる。 |
| 地域コンサルティング会社B | USD 40.00 B (2024) | この推定値は、明確な設置容量の境界を持たない価値ベースの市場スナップショットとして提示されており、直近の稼働開始および退役の更新の影響を過小評価する可能性がある。 |
この表は、最大の差異が容量指標と収益指標の混在、および直近年の変化に関する異なるタイミングの前提の使用から生じていることを示している。当社の手法は、各ステップが確認・再現可能な容量増設、退役、稼働開始のタイミングに立ち返るため、追跡可能性を維持している。


レポートで回答されている主要な質問
2026年のスペインエネルギー市場の規模はどのくらいで、成長見通しはどのようなものですか?
設備容量は2026年に156.9GWであり、年平均成長率3.96%で2031年には190.55GWに達すると予測されています。
現在、最大のスペインエネルギー市場シェアを保有するセグメントはどれですか?
再生可能エネルギーが容量の67.10%を占め、太陽光発電(PV)設備が主導しています。
将来の発電成長に対して企業向けPPAが重要な理由は何ですか?
Amazonのようなハイパースケールデータセンター事業者がマルチGW規模の再生可能エネルギー契約を調達することで、卸売価格を下回る水準での需要を確保しながらプロジェクトファイナンスを加速させています。
スペインの再生可能エネルギー建設を脅かすインフラ上の課題は何ですか?
送電設備のアップグレードは発電所の増設に遅れており、資金不足が続けば2026年までに発電量の最大7%が出力制限される可能性があります。
スペインは石炭廃止および老朽化した原子力発電の代替をどのように行いますか?
加速する太陽光および風力発電の増設、既存風力発電所のリパワリング、および計画中の22GWhのグリッドスケール蓄電池が、石炭廃止後および原子力廃止後の供給不足を補填すると期待されています。
最終更新日:


