
日本の人工知能(AI)最適化データセンター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
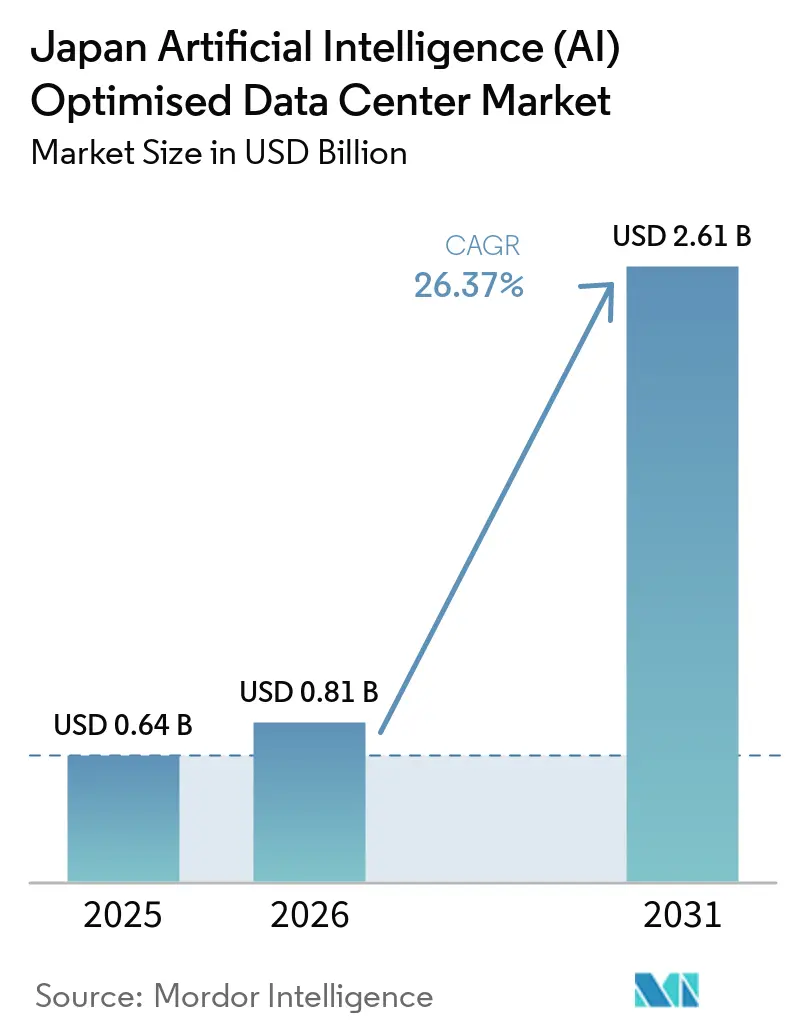
| 基準年の市場規模 (2025) | 0.64 十億米ドル |
| 市場規模 (2026) | 0.81 十億米ドル |
| 市場規模 (2031) | 2.61 十億米ドル |
| 成長率 (2026 - 2031) | 26.37 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本の人工知能(AI)最適化データセンター市場分析
日本の人工知能最適化データセンター市場規模は、2025年の0.64 ビリオン 米ドルから2026年には0.81 ビリオン 米ドルに拡大し、2031年までに2.61 ビリオン 米ドルに達する見込みで、2026年〜2031年にかけてCAGR 26.37%で成長します。
高密度ジェネレーティブAIワークロード、100億米ドル規模の国家スマートシティ刺激策、および294億米ドル規模のハイパースケーラー資本の波が、施設設計、冷却方式の選択、および地域別サイト選定を再構築しています。事業者は液体冷却、40〜80 kWのラック密度、シリコンフォトニクス・スイッチングへの転換を進め、PUEを1.3未満に維持しながら10倍のコンピューティング成長に対応しています。デジタル田園都市構想のもとでの官民パートナーシップは投資リスクを低減し、地方都市での建設を加速させています。一方、円安は輸入ハードウェアのコストを押し上げていますが、冷却部品や光学モジュールの国内製造を促進し、サプライチェーンのバランスを国内ベンダー寄りに微妙にシフトさせています。
主要レポートの要点
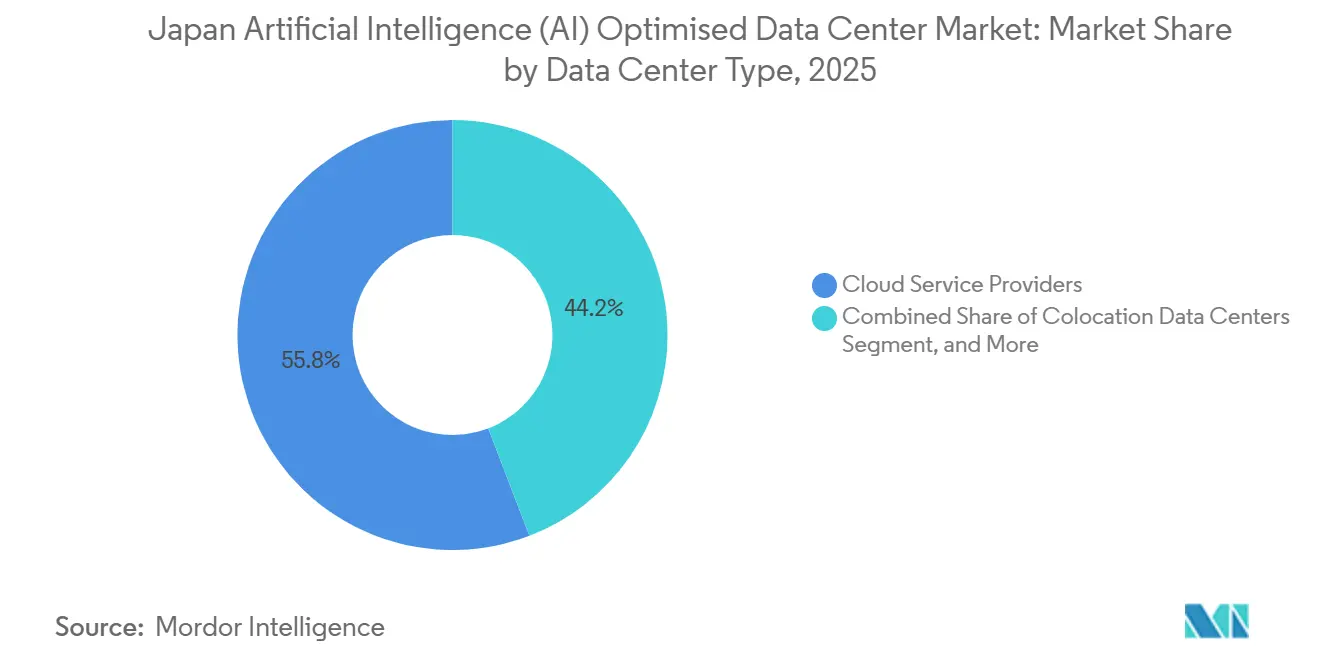
- データセンタータイプ別では、クラウドサービスプロバイダーが2025年の日本の人工知能データセンター市場において55.82%の収益シェアをリードし、コロケーション施設は2031年にかけて28.23%のCAGRで拡大する見込みです。
- コンポーネント別では、ソフトウェアが2025年の日本の人工知能データセンター市場シェアの45.83%を占め、ハードウェアインフラは2031年にかけて27.67%のCAGRで進展しています。
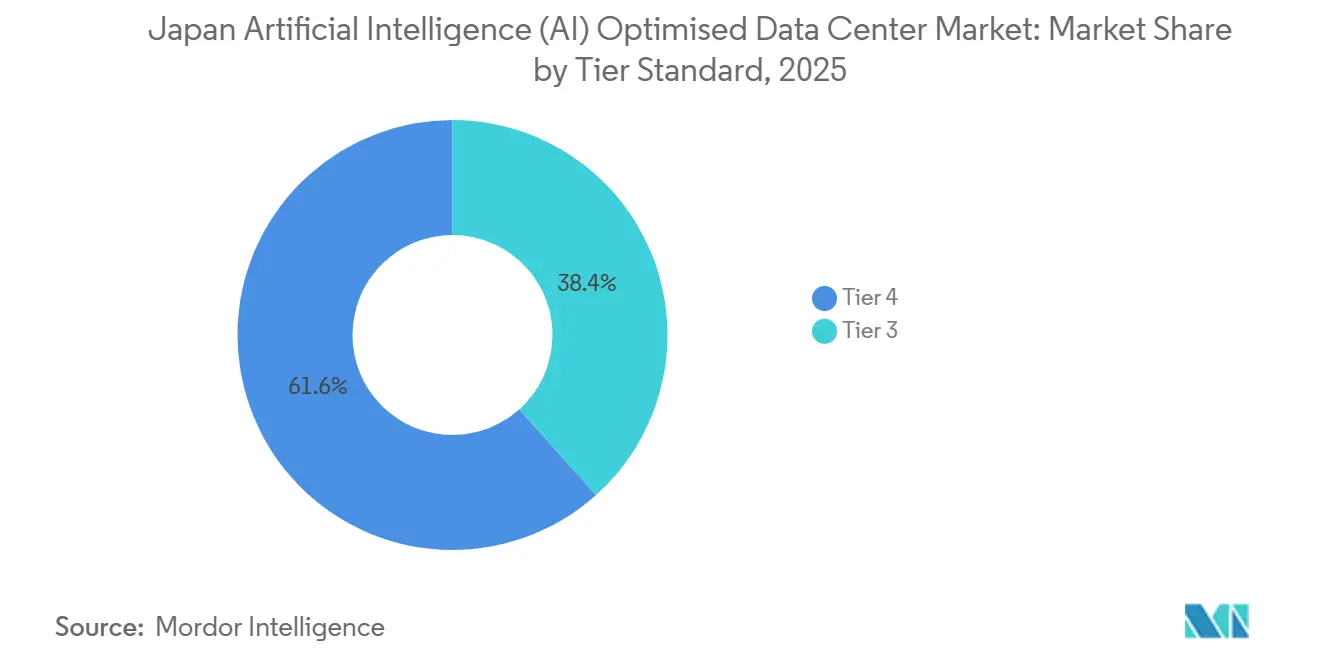
- ティア規格別では、ティア4が2025年の日本の人工知能データセンター市場の61.63%を占めましたが、ティア3は2026年〜2031年にかけて28.77%のCAGRで成長する見込みです。
- エンドユーザー産業別では、ITおよびITESが2025年の日本の人工知能データセンター市場において33.82%の需要を占め、インターネットおよびデジタルメディアが2031年にかけて27.45%のCAGRで最も急速に拡大しています。
日本の人工知能(AI)最適化データセンター市場の動向と洞察
促進要因影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 生成AI/HPCコンピューティングブーム | +6.5% | 国内、東京〜大阪コリドーに集中 | 中期(2〜4年) |
| エッジからコアへのAI対応コロケーション需要 | +5.2% | 国内、神奈川・神戸・石狩での早期拡大 | 長期(4年以上) |
| 政府のデジタル田園都市構想資金 | +4.8% | 国内、スマートシティの優先ゾーン | 中期(2〜4年) |
| シリコンフォトニクススイッチの急速な普及 | +3.1% | 国内、NTT IOWN展開が主導 | 長期(4年以上) |
| ハイパースケーラーによる無炭素エネルギーPPA(電力購入契約) | +2.8% | 国内、再生可能エネルギーが豊富な都道府県を優先 | 長期(4年以上) |
| AIベースのDCIM(データセンターインフラ管理)による運営費削減 | +2.0% | 国内、エンタープライズおよびコロケーション重点 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
生成AI/HPCコンピューティングブーム
NVIDIAがSoftBankと提携して25AIエクサフロップスを展開した事例は、コンピューティング密度への期待がいかに急速に高まっているかを示しており、ラックレベルの電力予算を10kWから80kWへと引き上げることを余儀なくされています。[1] オペレーターは既存ホールにコールドプレートおよびイマージョンソリューションを後付けし、新規建設ではリアドア熱交換器を最初から組み込んでいます。KDDIとSharpは、旧LCD工場をアジア最大のAI施設に転換し、次世代の電力・冷却要件を東京の地価プレミアムなしで満たせることを実証しました。先進冷却の設備投資の最大30%をカバーする政府補助金がさらなる普及を加速しています。ABCI 3.0を運用する研究機関など、ハイパースケールコア以外の企業もこうした設計を採用し、市場の深みを広げています。その結果、日本の人工知能データセンター市場では、プロジェクトの評価軸が床面積ではなく1ラックあたりのワット数となり、評価基準が変化しています。
エッジからコアへのAI対応コロケーション需要
鉄道網に連結した多核型都市構造を持つ日本では、自律型工場やスマート交差点アナリティクスにとって5ミリ秒のレイテンシーが厳格な上限となっています。[2] コロケーション企業は神奈川と神戸に10〜20MWのエッジポッドを設置し、コアクラウドリージョンへの直接光ファイバールート、液体冷却、およびGPU最適化電源ツリーをバンドルで提供しています。このターンキーモデルは、40kWラックをホストできず415V電源バックボーンをサポートできないオンプレミスルームからの移行を検討している製造業者を引き付けています。ソサエティ5.0の規定がさらに産業界を都道府県の境界内でのデータ処理へと促し、これらのポッドを規制コンプライアンスの実現手段としています。ポッドが満杯になるにつれ、オペレーターはAI特化型マネージドサービスを積み重ね、従来のコロケーションと比較して1ラックあたりの平均月次定期収益を最大40%引き上げています。この好循環が過熱した東京〜大阪コリドー以外での用地取得を促し、日本の人工知能データセンター市場を地方経済へと分散させるのに寄与しています。
デジタル田園都市構想資金
100億米ドル規模のデジタル田園都市基金は、用地整備、再生可能エネルギー接続、および洪水対策工事をカバーする補助金を提供しています。[3]自治体は固定資産税の引き下げや大型施設の高さ制限の免除によって競い合っています。プロジェクトはPUEを1.3以下とし、2031年までに電力の50%をグリーン電力で調達することが求められており、建設事業者をオンサイト太陽光発電と北海道の風力PPAへと誘導しています。これらの条件により、石狩は遠隔地にもかかわらず2会計年度以内にデータセンタークラスターへと変貌しました。事業者は、環境影響評価の迅速化によって建設スケジュールを最大6か月短縮できるメリットを享受しており、これはGPU需要サイクルが18か月ごとにリセットされる中で極めて重要な優位性です。また、本プログラムは施設内に地域デジタルスキルラボの設置を義務付けており、地域雇用への貢献という公的イメージと一致させ、継続的な資金調達に向けた政治的な勢いを確保しています。
シリコンフォトニクススイッチの急速な普及
NTTのIOWNプラットフォームは、チャネルあたり800Gbpsをサブマイクロ秒レイテンシーで実現し、マルチGPUトレーニングクラスターを制限していた電気光学的ボトルネックを解消しています。[4] 東京での早期展開では約75%の電力削減が示され、3年以内に高い初期光学コストを相殺するほど大きな運営費削減につながっています。NTTはコロケーションプロバイダーへの設計ライセンスを供与し、日本の人工知能データセンター市場全体にわたる事実上の相互運用性標準を生み出しています。政府の半導体復興補助金が国内のフォトニクスウエハーファブを支援し、輸入依存度を低減しています。光バックプレーンと液体冷却を組み合わせるオペレーターは、ラック密度においておよそ12%のヘッドルームを獲得し、高額なフロアプレート拡張の必要性を先送りにしています。この技術的飛躍により、ネットワークファブリックが電力や光ファイバーと並ぶ新たなサイト選定基準となり、地域キャンパスがハイパースケーラーテナントへの訴求をどのように展開するかに影響を与えています。
阻害要因影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 東京・大阪における土地・電力の不足 | -3.4% | 東京〜大阪大都市圏コリドー | 短期(2年以内) |
| 液体冷却の設備投資増大と人材不足 | -2.9% | 国内、地方中核都市で深刻 | 中期(2〜4年) |
| 電力系統容量の許認可遅延 | -2.1% | 国内、都市部に集中 | 中期(2〜4年) |
| 輸入ハードウェアのコストを押し上げる円安 | -1.8% | 国内、輸入依存型施設 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
東京・大阪における土地・電力の不足
東京23区内の空き地で洪水リスクのない工業用地は2025年以降40%減少し、競売価格は1平方メートルあたり8,000米ドルを超えています。電力系統事業者は、AIキャンパスが必要とする20〜50 MWのブロックを割り当てるには、複数年にわたる変電所の増強が必要であると警告しています。この希少性は建設期間を長期化させ、開発業者を神奈川港や埼玉のブラウンフィールドへと向かわせ、光ファイバーバックホールの距離を延ばし、SLA計算にレイテンシーペナルティの余裕を加えることになります。一部の中小事業者は土地プレミアムを吸収できずに市場から撤退し、既存の地主への交渉力集中を招く統合が進んでいます。政府の土地造成プロジェクトは2027年以降に圧力を緩和する可能性がありますが、それまでの間、この制約は日本の人工知能データセンター市場における近期の容量増強を抑制しています。
液体冷却の設備投資増大と人材不足
チップ直結型およびイマージョン型システムは従来のCRAH(コンピュータールーム空調ハンドラー)導入と比較して3〜4倍のコストがかかり、プロジェクトのIRRハードルを高めています。認定技術者の賃金プレミアムは30〜40%に達し、ポンプループのバランス調整や誘電性流体のメンテナンスを教えている職業訓練プログラムはほとんどありません。神戸などの地方中核都市のプロジェクトでは、専門業者の確保に最大6ヶ月のコミッショニング遅延が生じています。オペレーターは社内アカデミーで対応していますが、人材パイプラインが正常化するには数年を要します。その結果、資本力のある企業がファーストムーバーの優位性を獲得し、人材不足が解消されるまで競争が偏った状態が続きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:ハイパースケーラーがコロケーション急増を牽引
コロケーション容量は2031年にかけて28.23%のCAGRを示し、企業が電力や冷却設備を自社運営することなくターンキーAIラックを求める中、他のすべての展開モデルを上回っています。日本の人工知能データセンター市場は、コロケーションサービスが400 Gbpsのクロスコネクトをハイパースケールクラウド交換拠点にバンドルし、テナントに1ミリ秒未満のGPU間レイテンシーを提供することで恩恵を受けています。サービスレベルの差別化は、床面積だけでなく、プロバイダーが保証できるラックあたりのキロワット数を中心に展開されるようになっています。展開サイクルを短縮するため、コロケーション事業者は液浸型NVIDIA GB200クラスターを搭載した標準15ラックAIポッドを事前承認し、顧客の展開リードタイムを6週間に短縮しています。
クラウドサービスプロバイダーは、Microsoft、AWS、Oracleの合計260億米ドルのコミットメントにより、2025年においても55.82%のシェアを維持しています。これらのハイパースケーラーは電力調達、光ファブリック、MLオペレーションチムを垂直統合し、AI PaaSレイヤーへの支配力を強化しています。しかし、国内通信事業者からサテライトホールを賃借するケースが増えており、拡張を柔軟に保つハイブリッド調達モデルを示しています。企業所有のオンプレミスルームは主権上の機密性が高いワークロードにおいてニッチな役割を維持していますが、成長の勢いは共有容量に譲っています。全体として、この転換はAIハードウェアへの設備投資を従来持てなかった中堅企業を取り込むことで、日本の人工知能データセンター市場のアドレサブルベースを拡大しています。
注記: 個別セグメントのシェアはレポート購入後にすべてご確認いただけます
コンポーネント別:ハードウェア投資が加速
2025年のソフトウェアの市場シェア45.83%は、AIパイロット運用の初期段階を反映していますが、本番段階のモデルが専用GPUクラスターと800 Gbpsファブリックを必要とするにつれ、ハードウェアの割合が27.67%のCAGRで最も急速に拡大しています。液体冷却スキッド、バスウェイ、バッテリーレスUPSラインが新規建設支出の半分以上を占めるようになり、1 MWあたりの設備投資は1,200万〜1,500万米ドルに達しています。現在の比率が続けば、ハードウェアに関連する日本の人工知能データセンター市場規模は2031年までに14億米ドルを超える可能性があります。ベンダーはモジュール式スラリーループキットとサブフロア冷媒分配レールで対応し、現場設置時間を30%削減して材料費の上昇を部分的に相殺しています。
企業が設計、展開、最適化をアウトソーシングするにつれ、サービス収益は着実に増加しています。マネージドサービス企業はラックレベルの可用性を保証し、顧客のメンテナンスリスクを軽減し、AIレディのホワイトグローブサポートを収益化しています。一方、ソフトウェア支出は実験段階から推論オーケストレーションおよびデータガバナンスツールへと移行しており、マルチモーダルカスタマーサービスエージェントなどのユースケースの成熟を反映しています。このバランスのとれたスタックは、日本の人工知能データセンター産業がもはや純粋なクラウドソフトウェアの領域ではなく、物理インフラが価値創造の基盤となっていることを示しています。
ティア標準別:ティア3が存在感を増す
ティア4は2025年に61.63%のシェアを維持しており、日本企業のゼロダウンタイムへの姿勢を裏付けています。しかし、多くのAI推論タスクが短時間のメンテナンスウィンドウを許容し、それに応じて所有コストが低下するため、ティア3サイトが28.77%という最高のCAGRを記録しています。事業者はN+1冗長電源、デュアルポンプ付き液体冷却ループ、24時間補充リザーブをパッケージ化し、より低価格でティア4に近いレジリエンスを実現しています。金融規制当局は依然として取引プラットフォームにティア4を義務付けていますが、製造業者は生産品質管理AIにティア3を受け入れており、顧客基盤が拡大しています。
この戦略は地域展開を倍増させます。ティア3の設計はより小さな用地に収まり、電力設備の冗長性も少なくて済むため、ティア4のデュアルユーティリティ供給要件が現実的でない郊外工業地域でも実現可能です。このグラデーションアプローチにより、事業者はキャンパス内でティアを混在させ、ミッョンクリティカルな推論にはティア4ルームを確保しながら、AI開発環境の共存にはティア3ポッドを割り当てることができます。ティアの組み合わせは稼働率を向上させ、日本の人工知能データセンター市場全体の資本効率を高めます。
エンドユーザー産業別:メディアセクターが加速
IT・ITESは2025年に33.82%の需要を獲得しました。これはシステムインテグレーターおよびSaaSベンダーがGPU向けにコードをリファクタリングした最初の業種であったためです。しかし、インターネットおよびデジタルメディア分野は、ジェネレーティブ動画チャンネル、リアルタイムゲームストリーミング、AIによる字幕ローカライゼーションを背景に27.45%のCAGRで急成長しています。アニメスタジオやOTTプラットフォームからのGPU推論ファームの契約は多年度にわたることが多く、容量計画担当者の先行カバレッジを高めています。日本のプライバシー意識の高い銀行はAI不正検知クラスターを拡大し、自動車部品メーカーは工場ラインにエッジ推論ノードを導入しており、コロケーションエッジサイトでの需要が相互補完的に生まれています。
医療分野は、データ匿名化法の緩和を受けて医療画像向けの連合学習モデルをパイロット運用しており、GPU時間の消費を押し上げていますが、患者データ法を満たすために国内ホスティングが必要です。防衛機関は国内通信事業者のキャンパス内に主権容量ゾーンを確保し、国家安全保障の監督とハイパースケーラーのツールチェーンを融合させています。この多様化により、単一の業種が容量交渉を支配することはなく、日本の人工知能データセンター市場における競争バランスが維持されています。
地域分析
東京は設置済みAI容量の約45%を占めており、高密度の企業本社と複数の海底ケーブル陸揚げ局に支えられています。大阪は25%を加え、関西の産業ベルトにサービスを提供し、主要なディザスターリカバリーサイトとして機能しています。これらの大都市圏は不動産コストと電力系統の制約が高まっており、近期のメガワット増強が遅れています。その結果、神奈川と埼玉が東京中心部から40km圏内のレイテンシーを維持しながら、より安価な土地リースと都市計画手数料の猶予を提供するスピルオーバー受益地として台頭しています。
さらに遠方では、北海道の石狩が冷涼な外気温を活かして年間PUEを4〜5ポイント低減できることから注目を集めています。さくらインターネットの1,000億円(6億4,000万米ドル)のGPU建設プロジェクトは、気候的優位性を体現し、余剰風力発電を活用した再生可能エネルギー統合のベンチマークを設定しています。九州は太陽光発電と蓄電池のハイブリッドを推進していますが、台風への耐性が構造エンジニアリングコストを引き上げており、複雑な投資計算をもたらしています。全体として、多様化は地震帯をまたいでリスクを分散させ、ソサエティ5.0の災害継続性規定と整合し、日本の人工知能データセンター市場のフットプリントをかつてデジタル経済の周縁にあった地域へと拡大しています。
国際的なハイパースケーラーは今や、東京・大阪のコアと北部または南部のサテライトを組み合わせた日本3リージョントポロジーを設計し、冗長性とデータ主権コンプライアンスを確保しています。都道府県政府は地元採用割当に連動した光ファイバー地役権の迅速承認と税制優遇でこれらの案件を後押ししています。予測期間中、二次市場は国内AIラック容量の最大35%を占めるようになる可能性があり、伝統的な東京〜大阪コリドーの優位性を希薄化させながら、国家全体の強靭性目標を維持するものとなるでしょう。
競合状況
協調が競争を規定しています。MicrosoftはNTTの賃借光ファイバーに新規建設を集約し、AWSはKDDIとエッジポップサイトで連携し、OracleはSoftBankの物理シェルにコロケーションしており、規制上の摩擦を回避しながら立ち上げを加速しています。上位5社が合計約60%のシェアを占め、ニッチな挑戦者の余地が残る中程度に集中した市場を形成しています。差別化は独自技術スタックに依存しており、NTTのIOWN光メッシュ、Microsoftのカスタム相変化イマージョン、AWSのGraviton統合GPUカードはいずれも高い切り替えコストを生み出し、マージンを維持しています。
国内通信事業者は幹線光ファイバー延伸を迅速化する道路占用特権を活用しており、これは外資系ハイパースケーラーが収益分配協定によって喜んで対価を払う優位性です。Telehouse Japanなどのエッジスペシャリストは製造ゾーンに隣接した5〜10MWのマイクロサイトを開拓し、地域顧客との深い関係を参入障壁として活用しています。一方、AI DCIM(データセンターインフラ管理)アナリティクスは最低限備えるべき機能となっており、自動化された熱予測を持たないオペレーターはRFPで価格割引を迫られます。持続可能性への取り組みがさらに入札を左右しており、100%再生可能エネルギーのPPAに署名した施設は規制当局の好意を獲得し、自治体の審査が厳しくなりにくいという優位性があります。全体として、日本の人工知能データセンター市場において、技術革新が決定的な要因として生の床面積規模を凌駕しています。
日本の人工知能(AI)最適化データセンター産業リーダー
-
Equinix, Inc.
-
MC Digital Realty Co., Ltd.
-
KDDI Corporation (Telehouse)
-
Colt Data Centre Services (Colt Group S.A.)
-
NTT Global Data Centers Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:SoftBankは、NVIDIA GB200 NVL72システムおよびInfrinia AI Cloud OSを使用し、2026年10月から日本でAIデータセンターGPUクラウドを開始する計画を発表しました。
- 2026年5月:NVIDIA・Foxconn SoftBankは、当初は現地組み立てを通じて、将来的には国内生産へと発展する可能性を視野に入れ、日本製AIサーバーに関してNVIDIAおよびFoxconnとの協議を開始しました。
- 2025年10月:鹿児島県において350 MWのデータセンター開発計画が浮上し、長期的には最大1 GWの電力容量を目標とするKai Shinデジタルインフラの構想が明らかになりました。
- 2025年3月:SoftBankは、大阪府堺市にあるSharpの旧液晶パネル工場を約6億7,600万米ドルで取得しました。同社は当該施設を、初期電力容量150メガワット(最大400メガワットまで拡張可能)の大規模AIデータセンターに転換する計画です。2026年に稼働開始を予定しており、高度なAIワークロードおよびサービスの支援を目指しています。
日本の人工知能(AI)最適化データセンター市場レポートのスコープ
本調査はデータセンターにおけるAI応用の全スペクトラムを対象とし、ハイパースケール、コロケーション、エンタープライズ、およびエッジ施設を網羅しています。分析はコンポーネント別にセグメント化され、ハードウェアとソフトウェアを区別しています。ハードウェアの考慮事項には電力、冷却、ネットワーキング、IT機器などが含まれます。精査対象のソフトウェアテクノロジーは、機械学習、ディープラーニング、自然言語処理、およびコンピュータービジョンを包含しています。本調査はまた、これらのアプリケーションの地理的分布も評価しています。
さらに、AIの持続可能性およびカーボンニュートラル目標への影響を評価しています。AI対応インフラに従事する市場プレーヤーを詳細に示した包括的な競合状況を提示しており、各種AIデータセンタータイプにわたって利用されるハードウェアとソフトウェアの両方を網羅しています。市場規模は市場内の製品およびソリューションプロバイダーが生み出す収益で算出され、各セグメントの予測は米ドル十億単位で提示されています。
| クラウドサービスプロバイダー |
| コロケーションデータセンター |
| エンタープライズ・オンプレミス・エッジ |
| ハードウェア | 電力インフラストラクチャー |
| 冷却インフラストラクチャー | |
| IT機器 | |
| ラックおよびその他ハードウェア | |
| ソフトウェアテクノロジー | 機械学習 |
| ディープラーニング | |
| 自然言語処理 | |
| コンピュータービジョン | |
| サービス | マネージドサービス |
| プロフェッショナルサービス |
| ティアIII |
| ティアIV |
| ITおよびITES |
| インターネットおよびデジタルメディア |
| 通信事業者 |
| 銀行・金融サービス・保険(BFSI) |
| ヘルスケアおよびライフサイエンス |
| 製造業および産業用IoT |
| 政府および防衛 |
| データセンタータイプ別 | クラウドサービスプロバイダー | |
| コロケーションデータセンター | ||
| エンタープライズ・オンプレミス・エッジ | ||
| コンポーネント別 | ハードウェア | 電力インフラストラクチャー |
| 冷却インフラストラクチャー | ||
| IT機器 | ||
| ラックおよびその他ハードウェア | ||
| ソフトウェアテクノロジー | 機械学習 | |
| ディープラーニング | ||
| 自然言語処理 | ||
| コンピュータービジョン | ||
| サービス | マネージドサービス | |
| プロフェッショナルサービス | ||
| ティア標準別 | ティアIII | |
| ティアIV | ||
| エンドユーザー産業別 | ITおよびITES | |
| インターネットおよびデジタルメディア | ||
| 通信事業者 | ||
| 銀行・金融サービス・保険(BFSI) | ||
| ヘルスケアおよびライフサイエンス | ||
| 製造業および産業用IoT | ||
| 政府および防衛 | ||
レポートで回答される主要な質問
日本の人工知能データセンター市場の2031年における予測値はいくらですか?
2.61 ビリオン 米ドルに達し、26.37%のCAGRで拡大する見込みです。
最も成長が速い展開モデルはどれですか?
コロケーションデータセンターが28.23%のCAGRを示しており、企業が高密度AIインフラを外部委託するためです。
ティア3施設が注目を集めている理由は何ですか?
コストと信頼性のバランスが取れており、多くのAIワークロードが短期間のメンテナンスウィンドウを許容できることから、28.77%という最高のCAGRを記録しています。
東京・大阪以外で新規建設を引き付けている地理的エリアはどこですか?
神奈川、神戸、石狩の各エリアが、用地の確保しやすさ、冷涼な気候、および再生可能エネルギーへのアクセスを背景に新興の投資先として台頭しています。
ハイパースケーラーはどのように持続可能性要件に対応していますか?
AWSやGoogleなどの企業が数百メガワット規模のPPAに署名し、施設が100%再生可能エネルギー目標を達成してPUEを1.3未満に低減できるよう取り組んでいます。