
インドネシア人工知能(AI)最適化データセンター市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.66 十億米ドル |
| 市場規模 (2026) | 0.77 十億米ドル |
| 市場規模 (2031) | 1.68 十億米ドル |
| 成長率 (2026 - 2031) | 16.89 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア人工知能(AI)最適化データセンター市場分析
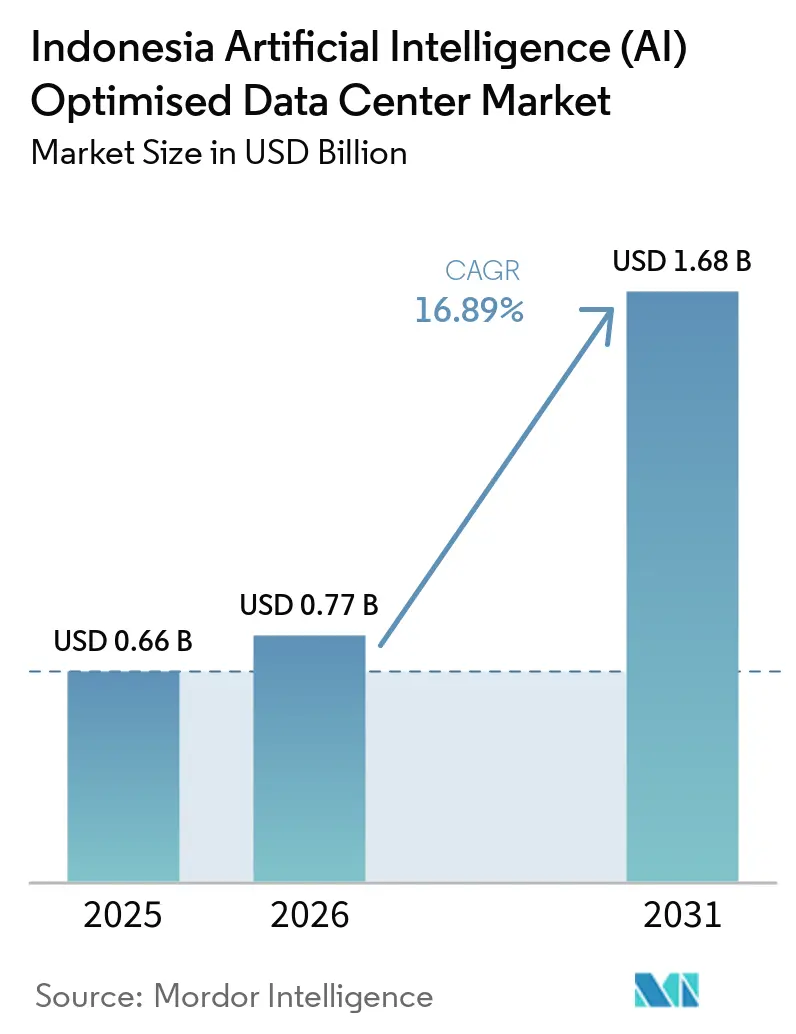
インドネシア人工知能(AI)最適化データセンター市場規模は2025年に0.66 ビリオン 米ドルと評価され、2026年の0.77 ビリオン 米ドルから2031年には1.68 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは16.89%です。
強力な国家AI政策、ハイパースケーラーによる資本流入、厳格なデータローカライゼーション規制が相まって、インドネシア人工知能データセンター市場は急成長軌道を維持しています。マイクロソフト、シナルマスおよびその他のプレーヤーによる投資発表は国内規制への信頼を示しており、「メイキング・インドネシア4.0」ロードマップは製造業、銀行、病院に対して国内のAI対応施設へのワークロード移行を促しています。5Gの急速な普及とモバイルデータ使用量の急増が低遅延処理への需要を高めています。外資系クラウド事業者が国内有力企業に加わることで競争圧力が高まる一方、持続的な電力網の課題は、独自の安定した電力と冷却を確保できる事業者に有利に働いています。機会と制約が混在するこの状況が、見通し期間中の統合加速の舞台を整えています。
主要レポートの要点
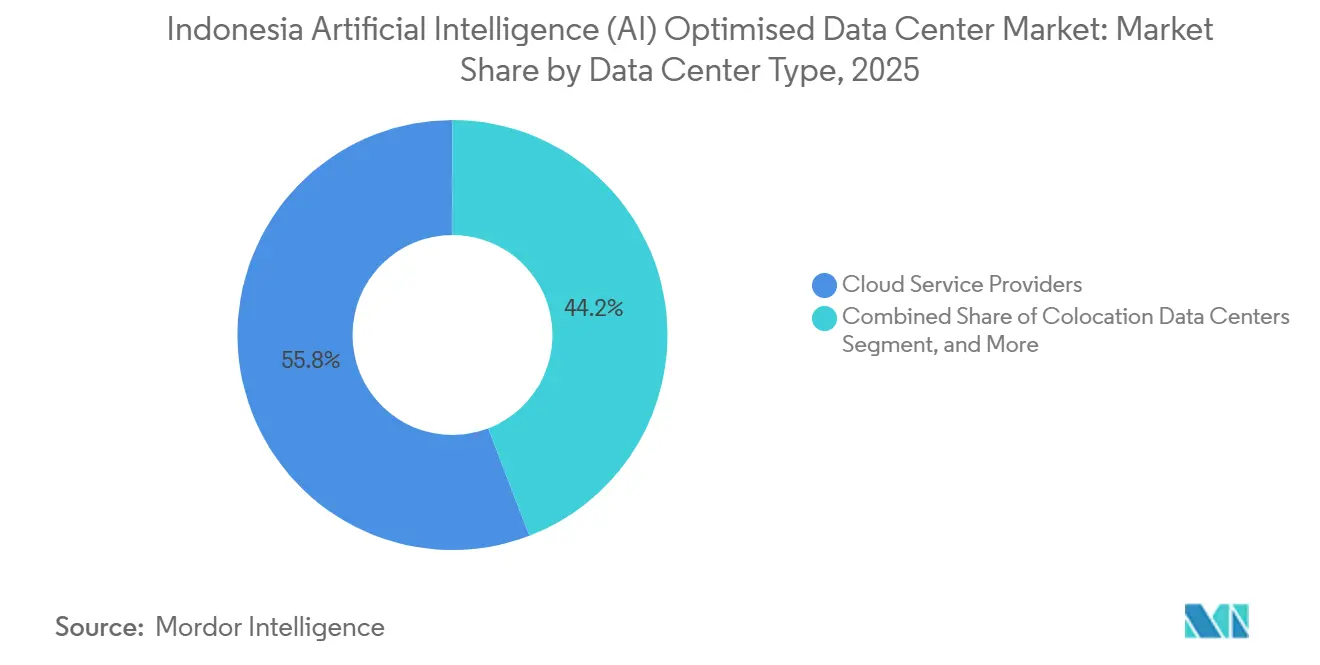
- データセンタータイプ別では、クラウドサービスプロバイダーが2025年のインドネシア人工知能データセンター市場シェアの55.82%を占めてトップとなり、コロケーションデータセンターは2031年までに最高の18.08% CAGRを記録すると予測されています。
- コンポーネント別では、ソフトウェアが2025年のインドネシア人工知能データセンター市場規模の45.83%のシェアを保有し、ハードウェアは2031年までに最高の17.53% CAGRを記録すると予測されています。
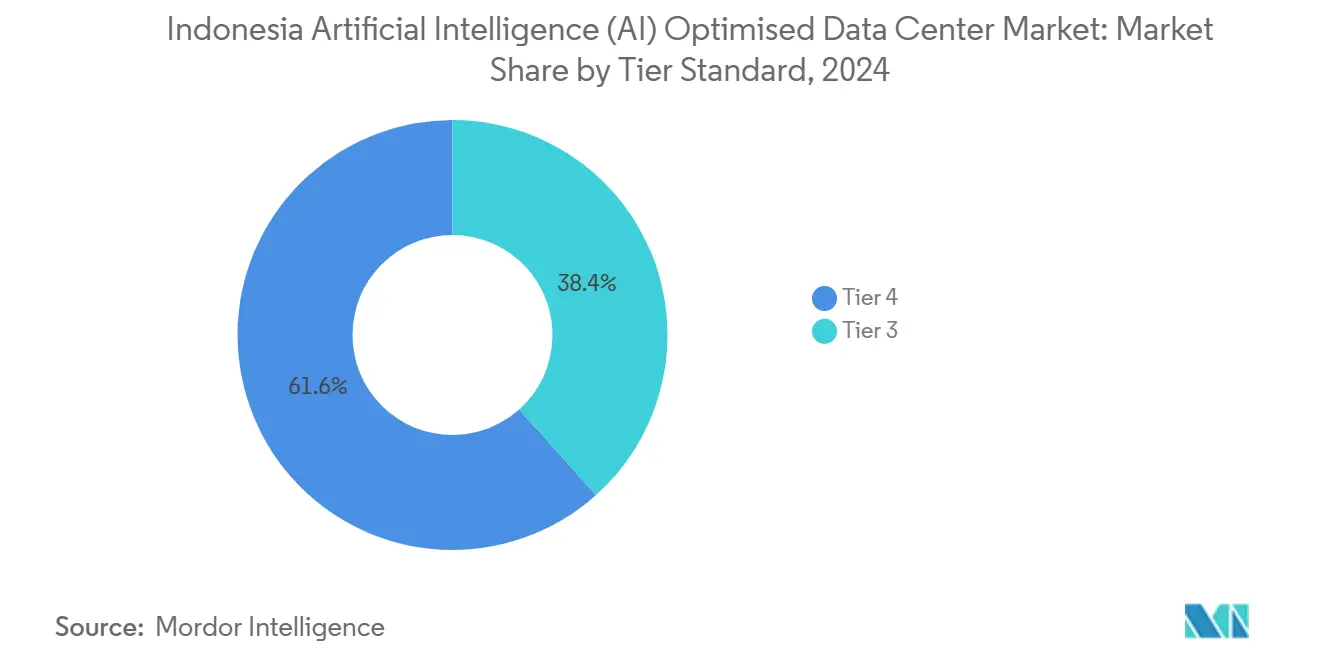
- ティア別では、ティア4が2025年のインドネシア人工知能データセンター市場規模の61.63%のシェアを保有し、ティアIII施設は2031年までに18.77% CAGRで拡大すると予測されています。
- エンドユーザー産業別では、ITおよびITESが2025年のインドネシア人工知能データセンター市場規模の33.82%のシェアを保有し、インターネットおよびデジタルメディアのワークロードが2031年までに最速の17.56% CAGRで拡大しています。
インドネシア人工知能(AI)最適化データセンター市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 海外直接ハイパースケール投資が建設を加速 | +8.5% | ジャカルタ、バタム、第2層都市 | 中期(2〜4年) |
| 急増するモバイルファースト型クラウド利用が容量需要を牽引 | +7.2% | 全国、ジャワ島、スマトラ島 | 短期(2年以内) |
| 「メイキング・インドネシア4.0」政策がAIワークロードを促進 | +6.8% | 全国 | 長期(4年以上) |
| 海底ケーブル着陸が低遅延AI基盤を実現 | +4.1% | ジャカルタ、バタム、スラバヤ | 中期(2〜4年) |
| データローカライゼーション義務が国内AIフットプリントを促進 | +5.9% | 全国 | 短期(2年以内) |
| 第2層都市におけるフィンテックおよびEコマースエッジノード | +3.8% | バンドン、ジョグジャカルタ、メダン、マカッサル、スラバヤ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
海外直接ハイパースケール投資が建設を加速
ハイパースケーラーのコミットメントはいずれも、送電線、光ファイバー、熟練労働力への付随的な支出を誘発します。マイクロソフトによる17億米ドルの誓約は、建設サイクルを短縮するベンダーアライアンスと人材育成プログラムを触発しました。[1] 韓国およびシンガポールの投資家による同様の動きが、インドネシア人工知能データセンター市場をジャカルタを超えて拡大させており、バタムが低遅延のオーバーフローサイトとして台頭しています。ソロにおけるNVIDIA Corporationの2億米ドルのベンチャー投資は、海外資本が土地コストの低い需要拡大中の地方都市を標的にし始めたことを示しています。これらの資本流入により、インドネシアはデジタル経済規模だけでは説明できないほど東南アジアのAIインフラ支出における大きなシェアを獲得しています。
急増するモバイルファースト型クラウド利用が容量需要を牽引
スマートフォンの普及とソーシャルメディアの採用がトラフィックパターンを変革しています。大量のビデオストリーミングとリアルタイムコマースにより、事業者はバックホール遅延を避けるためにユーザーに近い場所にエッジラックを展開しています。[2] そのため企業は、高密度GPUクラスターとキャリアニュートラルな相互接続を組み合わせたバンドン、ジョグジャカルタ、メダンの施設を求めています。テルコムが42MWから400MWへの容量増強を計画しているのは、主にこのモバイル主導の需要に基づいています。ユーザートラフィックの急増はすでにラックスペースへの企業からの問い合わせを増加させており、モバイル文化が新たなAI対応施設建設の直接的な触媒となっていることを裏付けています。
「メイキング・インドネシア4.0」政策がAIワークロードを促進
税制優遇措置、迅速な許認可、および分野別AIプログラムが組み合わさり、製造業者、銀行、公的機関に対してローカルコンピューティングのアップグレードを促しています。国家AI戦略は2045年に至るまでのロードマップを定めており、事業者に明確な需要の見通しを提供しています。生産拠点は品質管理のためにオンプレミス推論を指定するようになり、銀行はコンプライアンス規則に紐付いた対話型AIを拡大しています。この政策が国内ホスティングを優遇するため、データ居住性を保証する事業者が競争上の優位を獲得しています。この取り組みの数十年にわたる射程は、インドネシア人工知能データセンター市場を明確な拡大軌道に乗せ続け、長期ファイナンスを可能にしています。
海底ケーブル着陸が低遅延AI基盤を実現
新たなシンガポール=バタム間およびバイフロストケーブルがトランジット時間を大幅に短縮し、国際帯域幅を拡大しています。ジャカルタおよびバタム付近の着陸地点は現在480Tbpsの容量をサポートしており、グローバルデータセットを活用した分散型AIトレーニングにとってこれらのゾーンを魅力的なものにしています。冗長ルートが障害リスクを低下させ、プレミアムなコロケーション料金を正当化します。ケーブル着陸局周辺に集積する事業者は、シンガポールおよびグローバルクラウドノードへの一桁ミリ秒の遅延をプロモーションでき、これはリアルタイム推論ワークロードにとって重要なセールスポイントとなります。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| AI対応エンジニアリング人材の不足 | −4.2% | 全国、特に第2層都市で深刻 | 長期(4年以上) |
| 高い電力・冷却の営業費用が利益率を圧迫 | −3.8% | ジャカルタおよび主要ハブ | 短期(2年以内) |
| 島嶼間の電力網不安定性が稼働率を脅かす | −5.1% | 東インドネシア、農村部のジャワ島、スマトラ島 | 中期(2〜4年) |
| 水資源ストレスが液体冷却拡大を制限 | −2.9% | ジャカルタ、スラバヤ、工業地帯 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI対応エンジニアリング人材の不足
GPU オーケストレーション、モデルトレーニング、データセンター自動化に精通した卒業生は、建設ペースに対して依然として不足しています。事業者はプレミアム賃金を支払うか外国人スタッフを呼び寄せており、EBITDAマージンを圧迫しています。この格差は、大学が一般的なITに注力している地方都市で最も大きくなっています。政府の奨学金やベンダーによるブートキャンプは拡大していますが、ほとんどのプログラムは2028年以前に十分な専門家を輩出できないでしょう。それまでの間、人員配置の制限は特にハイパースケーラークライアントへの迅速な立ち上げを約束した施設において、委託スケジュールを停滞させる恐れがあります。
高い電力・冷却の営業費用が利益率を圧迫
AIラックは一般的なエンタープライズ負荷の3〜5倍の電力を消費します。ジャカルタの産業用電力料金は地域の競合他社を上回る水準にあり、事業者は長期契約の交渉またはオンサイト発電への投資を迫られています。液体冷却は高密度GPUファームにおいて空冷システムを凌駕しますが、設備投資と水道費用が増加します。[3] これらのコストは投資回収期間を圧縮し、規模の経済を持たない小規模参入者を阻む可能性があります。再生可能エネルギー契約または廃熱再利用技術を確保した先行者は明確なコスト優位性を持ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:クラウドプロバイダーが主導、コロケーションが急成長
クラウドサービスプロバイダーは2025年のインドネシア人工知能データセンター市場シェアの55.82%を占め、早期のハイパースケールキャンパス整備とエンタープライズSaaS移行の恩恵を受けています。外国投資の増加によりそのフットプリントは大きく維持されていますが、インドネシア人工知能データセンター市場規模はコロケーションへの転換を示しており、2031年までのCAGRは18.08%と予測されています。企業は自社所有のGPUクラスターとオンデマンドのクラウドスケーリングを組み合わせたハイブリッド構成を求めています。このハイブリッドの論理が、Princeton Digital GroupとEdgeConneXがそれぞれバタムとジャカルタで90 MW超のキャンパスを計画し、グローバルクラウドへのクロスコネクトを備えたソブリンホスティングを必要とするテナントを対象としている理由を説明しています。
2020年代後半には、国内事業者がマネージドAIサービスをバンドルすることでその差を縮めると予想されています。DCI IndonesiaはソブリンコンプライアンスとティアIVの稼働率を銀行に訴求し、テルコムはクラウド隣接性とモバイルコアネットワークへの直接光ファイバーを提供しています。地方都市におけるエッジノードの急増は、地域のeコマースとfintechに最適化された小規模コロケーションホールへの対応可能需要を拡大しています。その結果、ハイパースケールとコロケーションのモデルはますます収束し、プロバイダーは大規模テナントとの複数年契約を確保するために両方を提供するようになっています。


注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
コンポーネント別:ソフトウェアが主導、ハードウェアが加速
ソフトウェアは2025年に45.83%のシェアを獲得しました。これは企業がラックのアップグレードよりも先にAIモデル、MLOps、セキュリティレイヤーへの支出を優先するためです。しかし、GPU、高メモリサーバー、電力機器への支出は17.53% CAGRで成長しており、インドネシア人工知能データセンター市場規模におけるハードウェアの割合を引き上げています。製造業におけるコンピュータービジョンモジュールや銀行業における自然言語処理チャットボットは、ライセンス収益を牽引するクイックウィンのユースケースを代表していますが、大規模言語モデルのトレーニングには現在、国内のNVIDIA H100クラスターが必要となり、事業者はより高密度な設計へと移行しています。
電力・冷却システムは液体ループとリアドア熱交換器へとシフトしています。これらの機能を統合した事業者はプレミアム料金を請求でき、データを国に保持する義務を負うテナントを引き付けることができます。内部のML技術を持たない企業がクラスター管理とモデルチューニングをアウトソーシングするため、サービス支出も増加しています。この複合的なトレンドは、物理的なラックを超えてフルスタックのAIイネーブルメントへと価値プールを拡大し、インドネシア人工知能データセンター産業内のメガワットあたりの全体的な収益化を向上させています。
ティア標準別:ティアIVが信頼を獲得、ティアIIIが勢いを増す
リスク回避志向の銀行、医療ネットワーク、政府機関がティアIVを選好し、2025年に61.63%のシェアを占めました。認証はアップタイムがグローバル基準を満たすことを顧客に保証し、国内の保険会社も同様の要件を求めることが多いです。しかし、ジャカルタとバタムにおける電力網品質の改善に後押しされ、中規模企業がコストと信頼性のバランスを求めるため、ティアIIIは18.77% CAGRで成長すると予測されています。事業者は現在、大規模キャンパス内にモジュール式ティアIIIホールを提供し、クライアントがワークロードタイプ別にサービスレベルを選択できるようにしています。
長期的には、より多くの企業が最大限の冗長性をデフォルトとするのではなく、レジリエンスニーズによってアプリケーションを分類するようになります。このシフトにより、GPUハードウェアとソフトウェアイノベーションのための予算が解放されます。したがって、進行中のミックス変化は、輸出業者、SaaS企業、デジタルメディアプラットフォームにとって魅力的な中価格帯を追加することで、インドネシア人工知能データセンター市場を拡大します。

エンドユーザー産業別:ITが主導、デジタルメディアが急速に前進
ITおよびITES企業は、クライアント向けにAIソリューションを構築・統合・管理することで2025年収益の33.82%を生み出しました。また、新施設のアンカーテナントとして機能し、建設初期段階で複数メガワットのブロックを予約しています。しかし、インターネットおよびデジタルメディアプレーヤーは、ユーザー近傍でのエッジキャッシングとGPU推論を必要とするストリーミング、ゲーム、クリエイタープラットフォームに牽引され、2031年までに最速の17.56% CAGRを記録する見込みです。銀行は不正分析とチャットボットを強化し、病院は遠隔地の島々にサービスを提供するためにAI画像診断を導入しています。
製造工場は、工場内の遅延と接続リスクを回避するため、国内クラスター上で予知保全と品質管理を展開しています。公共機関は税務、給付金、許可申請のワークフローにAIを活用しており、この傾向は市民データの海外ホスティングを禁止する規制によって強化されています。セクターミックスの拡大により、インドネシア人工知能データセンター市場は特定の垂直市場の低迷から保護され、バリューチェーン全体にわたる複数年・複数ティアの需要を支えています。
地理的分析
ジャカルタは海底ケーブル、政府の近接性、企業本部の集中により大部分の容量を保有しています。バタムはシンガポールへの税制優遇措置と10ミリ秒未満のラウンドトリップを提供するシンガポールのオーバーフローサイトとして続いています。両者を合わせると、インドネシア人工知能データセンター市場における設置済みメガワットの70%超を占めています。
ジャワ島の工業回廊は、自動車、電子機器、消費財製造に関連する多くのAIワークロードを支えています。スマトラ島は、物流と安全のための予測分析を求める資源およびアグリビジネス活動からの高まるニーズを示しています。東インドネシアは電力網の安定性が弱いため遅れをとっていますが、マカッサルとバリクパパンのパイロットエッジノードが公共サービスおよび採掘アプリケーションへのローカライズされた需要を証明しています。
計画中の新首都IKN・ヌサンタラには専用の政府クラウドゾーンが含まれます。テルコムは初期バックボーンを約束しており、民間事業者はサイト周辺の土地権利を求めてロビー活動を行っています。見通し期間にわたって、再生可能エネルギー発電の改善と新たなケーブル着陸により、事業者はジャカルタへの依存を低減し、第2層都市への成長を分散させ、全国的に遅延を低下させることができるでしょう。
競争環境
市場集中度
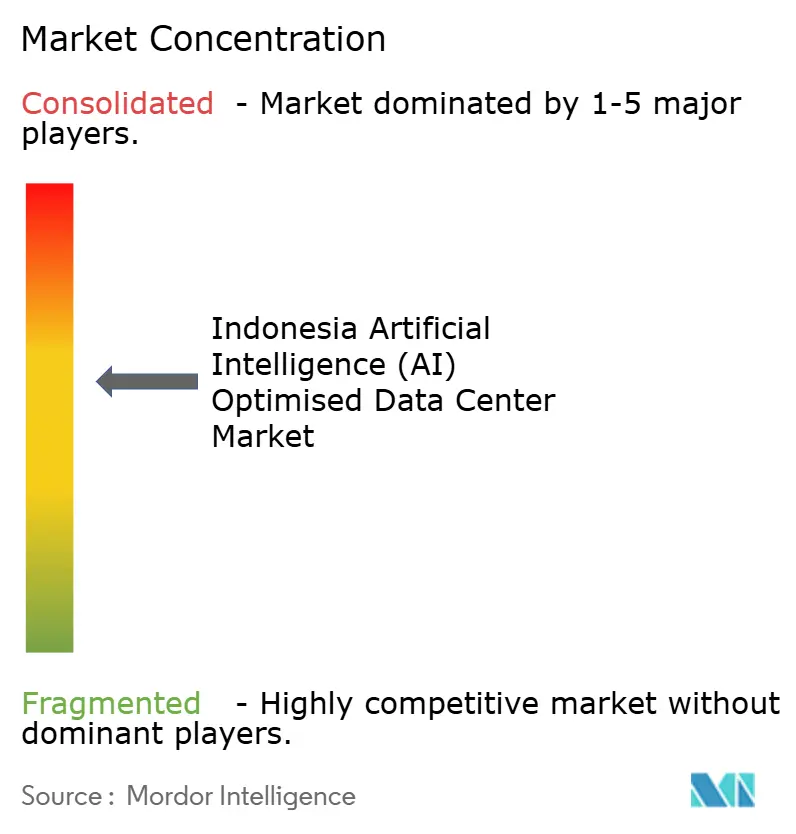
約68の事業者がインドネシア人工知能データセンター市場で競合していますが、規模の経済により、資金力のある少数のプレーヤーへと力が集中しています。DCI Indonesiaは83 MWとティアIVの確固たる実績でリードしています。テルコム・インドネシアはネットワークとモバイル資産をバンドルして政府・企業テナントの両方を引き付け、2031年までに400 MWに達する計画です。EdgeConneX、Princeton Digital Group、NTTなどの国際参入者はハイパースケール設計、液体冷却、グローバルクロスコネクトを提供しています。
小規模企業がGPU対応改修のための資本を求めるため、合併、合弁事業、少数株式売却が加速しています。韓国およびシンガポールのファンドが早期エクスポージャーを獲得するために国内専門企業に出資しています。ハイパースケーラーとのパートナーシップも市場を再編しており、テルコムはマイクロソフト・アジュールと連携し、インドサットは「GPU Merdeka」ブランドでNVIDIA H100クラスターを販売しています。事業者は地熱電力購入契約からオンサイト太陽光発電まで、電力調達戦略で差別化を図り、上昇する電力料金のヘッジを目指しています。
海底ケーブル近傍の土地が逼迫し、許認可が厳格化するにつれ、参入障壁は高まっています。しかし、純粋な資本力よりも地域の知見が優位に立つエッジハブにはニッチが残っています。ターンキーのAIスタック、ハードウェア、MLOps、コンプライアンスサービスを一括提供できる企業は、より粘着性の高い契約を獲得し、価格競争のみを武器とする競合を退けることができます。
インドネシア人工知能(AI)最適化データセンター産業のリーダー企業
-
PT DCI Indonesia Tbk
-
Princeton Digital Group (Indonesia) Pte. Ltd.
-
ST Telemedia Global Data Centres (Indonesia) Pte. Ltd.
-
PT Sigma Cipta Caraka (Telkomsigma / NeuCentrIX)
-
NTT Global Data Centers Holding BV (Indonesia)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:CoreWeaveはインドネシアへの参入を発表し、合計約360 MWのIT容量を持つ3つのAI特化型データセンターの建設計画を公表しました。これらの施設はアジア太平洋地域におけるCoreWeaveの初のデータセンター展開となる予定で、2028年以降の稼働開始を目指しています。
- 2026年6月:STT GDCはSTT Jakarta 2の運用を開始し、STT Jakarta 3の上棟を完了し、STT Jakarta 5および6の建設を開始しました。これらのプロジェクトは360 MWを超える同社のAI対応キャンパスパイプラインの一部を形成しています。新施設は高密度のNVIDIA Vera RubinおよびVera Rubin Ultra GPUシステムをサポートするよう設計されています。
- 2025年6月:DCI Indonesiaは西ジャワ州チビトゥンに36 MWのJK6データセンターを開設し、大規模なデジタルおよびAIワークロードに対応する国内の処理能力を強化しました。
- 2025年4月:マイクロソフトは2025年第2四半期までにインドネシア初のデータセンターであるインドネシア・セントラル・クラウド・リージョンを開設する計画です。2021年から建設中のこの施設は、マイクロソフトの60以上のクラウドリージョンネットワークに加わります。クラウドおよびAIソリューションへの需要を支援し、デジタルトランスフォーメーションを推進するとともに、製造、金融、政府、通信分野で106,000件以上の雇用を創出します。
インドネシア人工知能(AI)最適化データセンター市場レポートの調査範囲
本調査はデータセンターにおけるAIアプリケーションの全スペクトルを網羅し、ハイパースケール、コロケーション、エンタープライズ、エッジ施設を対象としています。分析はコンポーネント別に区分され、ハードウェアとソフトウェアを区別しています。ハードウェアの考慮事項には電力、冷却、ネットワーキング、IT機器などが含まれます。検討対象のソフトウェア技術には機械学習、深層学習、自然言語処理、コンピュータービジョンが含まれます。本調査ではこれらのアプリケーションの地理的分布も評価しています。
さらに、持続可能性とカーボンニュートラル目標に対するAIの影響を評価しています。AIをサポートするインフラに携わる市場プレーヤーを詳述した包括的な競争環境が提示されており、様々なAIデータセンタータイプ全体で利用されるハードウェアとソフトウェアの両方を網羅しています。市場規模は市場における製品・ソリューションプロバイダーが生み出した収益で算出され、予測は各セグメントについて10億米ドル単位で提示されています。
| クラウドサービスプロバイダー |
| コロケーションデータセンター |
| エンタープライズ/オンプレミス/エッジ |
| ハードウェア | 電力インフラ |
| 冷却インフラ | |
| IT機器 | |
| ラックおよびその他のハードウェア | |
| ソフトウェア技術 | 機械学習 |
| 深層学習 | |
| 自然言語処理 | |
| コンピュータービジョン | |
| サービス | マネージドサービス |
| プロフェッショナルサービス |
| ティアIII |
| ティアIV |
| ITおよびITES |
| インターネットおよびデジタルメディア |
| 通信事業者 |
| 銀行・金融サービス・保険(BFSI) |
| 医療・ライフサイエンス |
| 製造業および産業用IoT |
| 政府および防衛 |
| データセンタータイプ別 | クラウドサービスプロバイダー | |
| コロケーションデータセンター | ||
| エンタープライズ/オンプレミス/エッジ | ||
| コンポーネント別 | ハードウェア | 電力インフラ |
| 冷却インフラ | ||
| IT機器 | ||
| ラックおよびその他のハードウェア | ||
| ソフトウェア技術 | 機械学習 | |
| 深層学習 | ||
| 自然言語処理 | ||
| コンピュータービジョン | ||
| サービス | マネージドサービス | |
| プロフェッショナルサービス | ||
| ティア標準別 | ティアIII | |
| ティアIV | ||
| エンドユーザー産業別 | ITおよびITES | |
| インターネットおよびデジタルメディア | ||
| 通信事業者 | ||
| 銀行・金融サービス・保険(BFSI) | ||
| 医療・ライフサイエンス | ||
| 製造業および産業用IoT | ||
| 政府および防衛 | ||
レポートで回答された主要な質問
2025年におけるインドネシア人工知能データセンター市場の規模はどの程度ですか?
市場規模は2025年に0.66 ビリオン 米ドであり、2031年までに1.68 ビリオン 米ドルに達すると予測されています。
インドネシアのAI特化型データセンターの2031年までの予測CAGRはどのくらいですか?
予測CAGRは2026年から2031年の期間で16.89%です。
インドネシアで最も急成長しているデータセンタータイプはどれですか?
コロケーションデータセンターは、企業がハイブリッドAIアーキテクチャを採用するにつれて18.08% CAGRで拡大すると予測されています。
ティアIVが主流にもかかわらずティアIII施設が注目を集めているのはなぜですか?
多くの企業は現在、稼働率ニーズとコストのバランスを取るようになっており、ティアIIIは18.77% CAGRで成長している魅力的な中間選択肢となっています。
データローカライゼーション規則は海外クラウド企業にどのような影響を与えていますか?
個人データ保護法により、グローバルプロバイダーはAI処理をインドネシア国内に置くことを強制され、国内事業者との新規建設およびジョイントベンチャーを推進しています。
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した世界市場における建設状況。
- データセンター冷却市場 全地域における冷却を、冷却技術、冷却コンポーネント、施設タイプ別に分類。
- インドネシアハイパースケールデータセンター市場 インドネシアのハイパースケール拠点を、施設タイプ、コンポーネント、ティア別に分類。
- インドネシアデータセンタープロセッサ市場 インドネシアにおけるプロセッサを、プロセッサタイプ、用途、アーキテクチャ別に分類。
- マレーシアデータセンター電力市場 マレーシアにおける電力システムを、コンポーネント、施設タイプ、施設規模別に分類。
- 韓国データセンターGPU市場 韓国全域のGPU需要を、導入タイプ、GPUタイプ、インターコネクト別に分析。
- 日本データセンターGPU市場 日本のGPUを、導入タイプ、GPUタイプ、インターコネクト別に分類。
- インドデータセンターストレージ市場 インドにおけるストレージを、ストレージ技術、ストレージタイプ、施設タイプ別に分類。
- データセンターインターコネクト市場 グローバル市場におけるインターコネクトを、施設規模とティア別に分析。
- 欧州データセンター水消費市場 欧州の水使用量を、水調達源、冷却技術、施設タイプ別に分類。