
日本農業機械市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
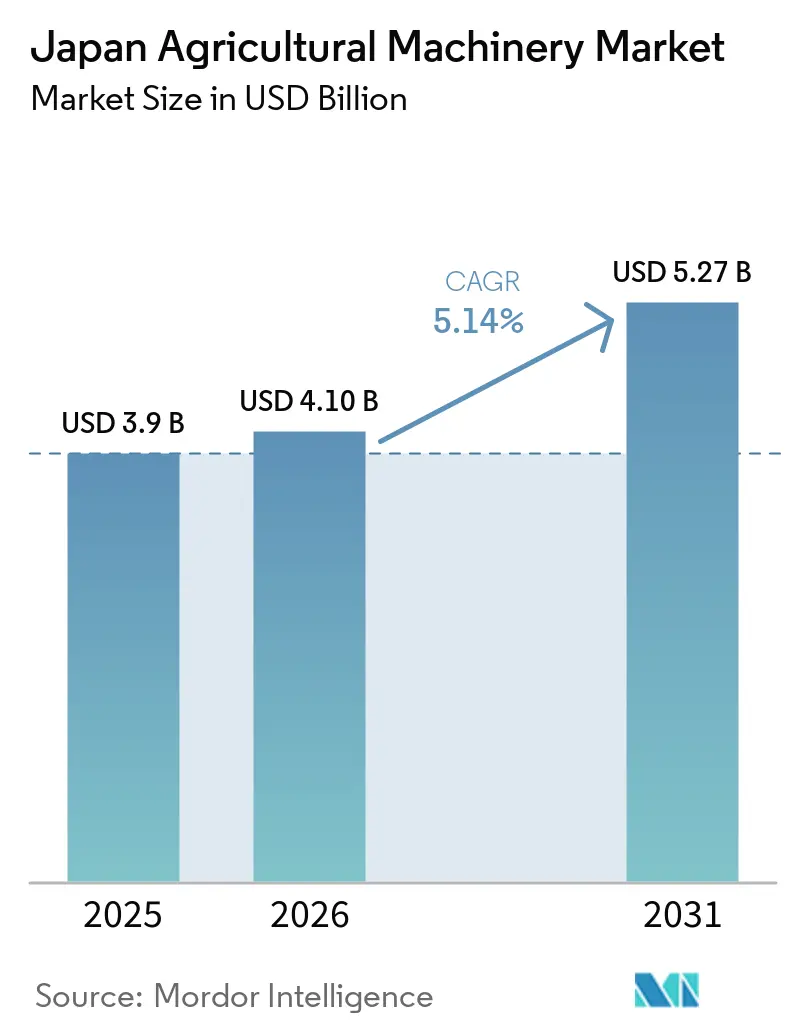
| 基準年の市場規模 (2025) | 3.9 十億米ドル |
| 市場規模 (2026) | 4.10 十億米ドル |
| 市場規模 (2031) | 5.27 十億米ドル |
| 成長率 (2026 - 2031) | 5.14 % |
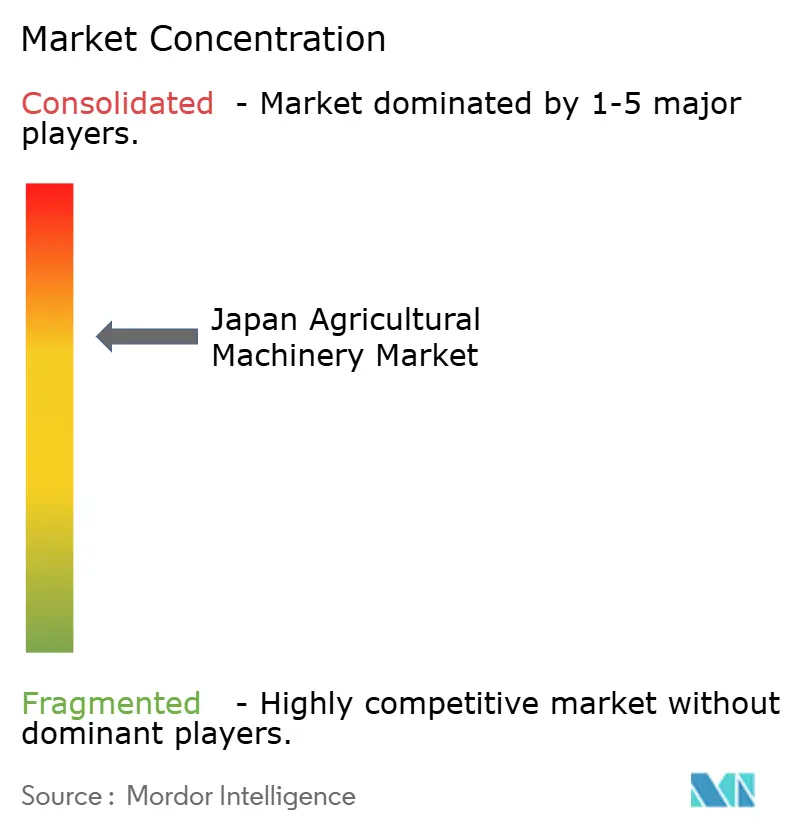
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本農業機械市場分析
日本農業機械市場規模は2025年に39億米ドルと評価され、2026年の41億米ドルから2031年には52億7,000万米ドルに達すると推定され、予測期間(2026年~2031年)における年平均成長率(CAGR)は5.14%となっています。政府の支援、技術の進歩、および農業従事者の高齢化が市場成長を牽引しています。[1]デジタルソリューションおよび精密農業機器の導入拡大が購買意思決定に影響を与えており、国際メーカーと国内メーカーとの協業が技術普及を促進しています。市場では、農業従事者が労働力不足や環境課題に対応するため、トラクター、スマート灌漑システム、および自律型農業ロボットに対する旺盛な需要が見られます。ディーゼル動力機械が依然として主流を占める一方、政府の補助金が電動農業機械の初期導入を支援しており、市場における新たな転換の兆しを示しています。
主要レポートの要点
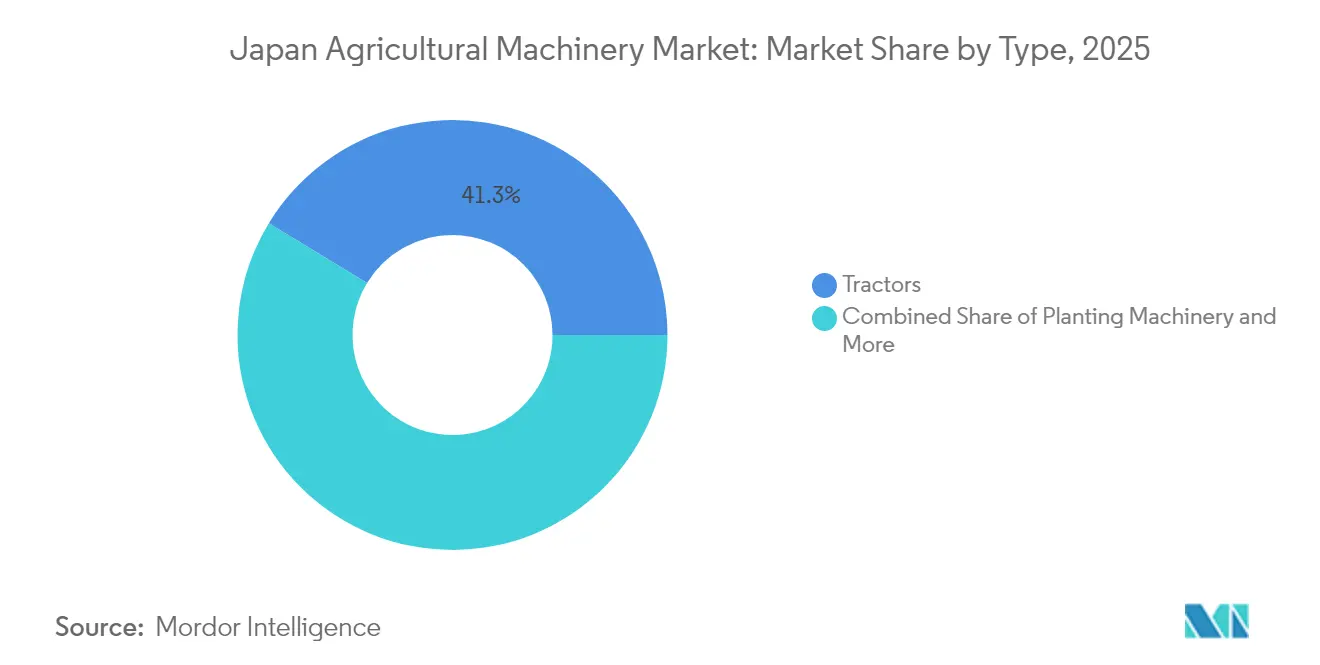
- 製品タイプ別では、トラクターが2025年の日本農業機械市場シェアの41.30%を占め、灌漑機械は2031年にかけてCAGR 8.17%で拡大しています。
- 自動化レベル別では、手動・従来型機器が2025年に収益シェアの71.25%を占め、完全自律型システムは2031年にかけてCAGR 11.68%で推移しています。
- 駆動タイプ別では、ディーゼルプラットフォームが2025年の日本農業機械市場規模の88.20%を占め、完全電動ソリューションは2031年にかけてCAGR 9.05%で成長しています。
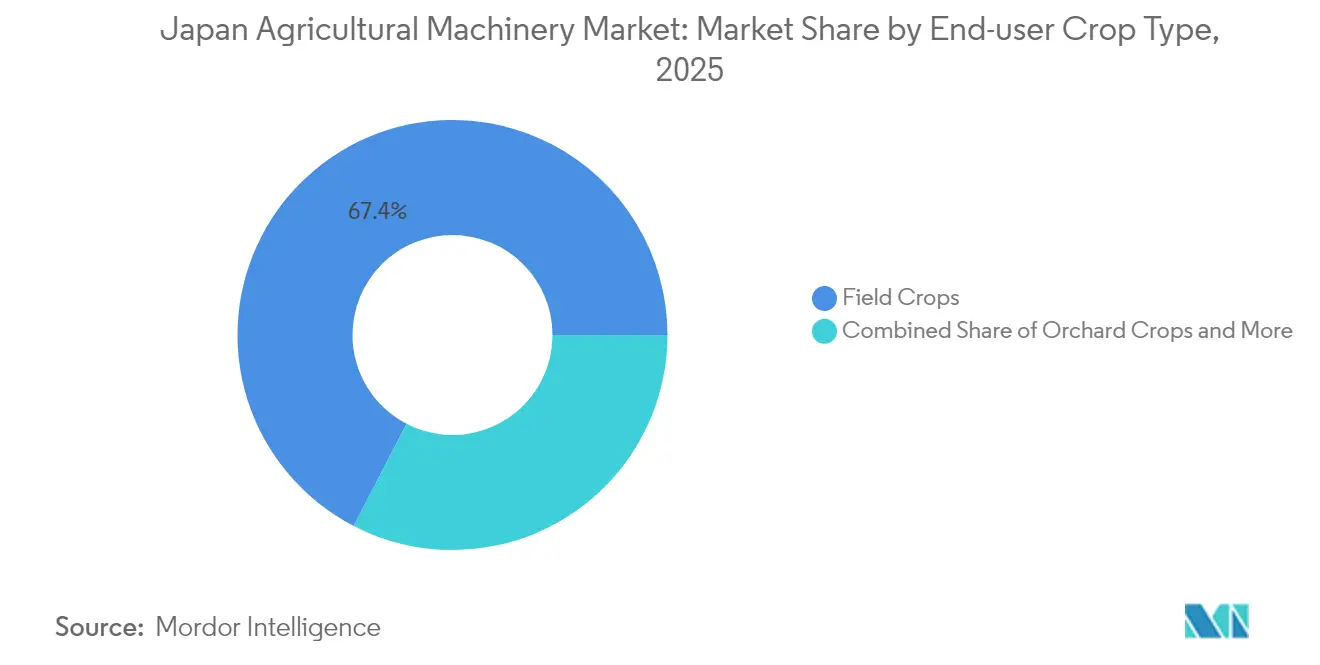
- 作物タイプ別では、畑作物が2025年の日本農業機械市場規模の67.40%を占め、施設栽培はCAGR 7.92%で拡大しています。
- 販売チャネル別では、正規ディーラーが2025年に収益シェアの91.10%を占め、オンラインおよびモバイルアプリプラットフォームは2031年にかけてCAGR 10.74%で上昇しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
日本農業機械市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農業労働力の減少 | +1.8% | 全国、特に農村部の都道府県に深刻な影響 | 長期(4年以上) |
| 政府の購入補助金および税制優遇措置 | +1.2% | 全国、指定農業地域に集中 | 中期(2年~4年) |
| 精密農業・自動化における急速な技術進歩 | +1.5% | 全国、北海道・東北地方での早期導入 | 中期(2年~4年) |
| 新型植付機を必要とする気候変動対応型耐熱水稲品種 | +0.7% | 全国、高温被害を受けた南部都道府県が優先 | 長期(4年以上) |
| 電動パワートレインの採用 | +0.5% | 全国、都市近郊エリアでのパイロットプログラム | 長期(4年以上) |
| AI駆動の予測保全サービスバンドル | +0.3% | 全国、大規模経営に集中 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
農業労働力の減少
日本の農業従事者数は急速に減少しており、残存する労働力の大部分は高齢者が占めています。このような人口動態の変化は、生産性を維持するために機械化とデジタルツールを不可欠とします。農場は労働力不足に対応するため自動化を導入しており、機器メーカーは現在、使いやすい自律型機能の開発に注力しています。手作業による農業労働が希少になるにつれ、あらゆる規模の農場で効率的な機械への需要が高まっています。この人口動態の転換は機械市場を変容させ、全国の農業慣行を変えつつあります。
政府の購入補助金および税制優遇措置
日本政府はスマート農業を包括的な財政支援策を通じて推進しています。国レベルの補助金および税制優遇措置が高度農業機械への農家の投資を支援し、地域補助金がこれを補完しています。これらのプログラムにより、中規模・小規模農家が高度な機器を取得することが可能になっています。助成プログラムには環境目標を支援するためのエネルギー効率要件が組み込まれています。初期投資コストの削減と持続可能な農業慣行の推進が精密農業への移行を促進しており、あらゆる規模の農場が業務を近代化することを可能にしています。
精密農業・自動化における急速な技術進歩
日本の農業機械産業はロボティクス、AI、およびIoT技術を統合しつつあります。Kubota Corporationのスマートアグリシステムは、衛星、センサー、および機械データを統合プラットフォームに集約し、コスト削減と穀物品質の向上を実現しています。[2]GPS搭載コンバインおよび自律型トラクターは高精度で稼働し、収量マッピング能力を高めるとともに労働力需要を削減しています。これらの技術は農場管理を最適化するために実際の農業条件下で稼働しています。スマート技術の統合により、データ分析が生産性を向上させる包括的なシステムが構築されます。
新型植付機を必要とする気候変動対応型耐熱水稲品種
農業従事者は気候変動に伴い、改良された植付方法を必要とする耐熱性水稲品種を導入しています。直播が従来の移植方法に取って代わりつつあり、正確な種子配置のための専用機器が必要とされています。機器メーカーは、異なる粒径に対応し可変播種量を実現するために植付機を改良しています。これらの機器の適応は、農業従事者が変化する気象パターンに対応しながら作物収量を維持するのに役立ちます。現代の植付機は土壌条件、気温、および降水パターンの変化に対応できるため、水稲生産において不可欠な存在となっています。
阻害要因の影響分析*
| 阻害要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期投資コスト | -1.3% | 全国、特に小規模経営に深刻 | 短期(2年以下) |
| 細分化された農地による投資対効果の低下 | -1.1% | 全国、伝統的農業地域に集中 | 長期(4年以上) |
| 複雑な操作・保守スキルのギャップ | -0.8% | 全国、高齢農業コミュニティで深刻 | 中期(2年~4年) |
| 農業従事者のデータプライバシーおよびサイバーセキュリティへの懸念 | -0.4% | 全国、技術先進的な経営において高まっている | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
高い初期投資コスト
スマート農業機械は多大な初期投資を必要とし、農場総支出の大部分を占めます。これは小規模農家にとって大きな課題となっています。高い取得コストが個々の農業従事者の財政能力を超えることが多く、所有が現実的でない場合があります。農機シェアリングステーションが解決策として登場し、農業従事者が時間単位で機械を借りて初期投資を抑えられるようになっています。カスタム作業委託サービスは、複数の農場で稼働するコンバインに特に効果的であり、コスト効率と稼働率を向上させています。これらの協調モデルは直接所有の代替手段を提供しますが、その普及は農業コミュニティ内のインフラ整備、認知度、および信頼関係に依存します。
細分化された農地による投資対効果の低下
平均的な農地面積は大型機械への投資を正当化するには依然として不十分であり、機械化による収益が制限されています。農地の約60%は機械操作を阻害する小規模で不規則な圃場で構成されており、効率を低下させ機械の摩耗を増大させています。[3]この細分化により、事業者は協同組合による土地集約か、小さなスペースに適したコンパクトでモジュール式のプラットフォームの採用を迫られています。農地保有パターンの変化や適応型技術へのアクセス向上がなければ、機械化は安定した収益性を達成するのが困難です。農地の細分化に対処することは、農業機械の価値を最大化し、多様な農業景観全体の生産性を向上させるために不可欠です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:トラクターが中核を維持する一方でスマート灌漑が加速
トラクターは2025年の日本農業機械市場シェアの41.30%を維持し、圃場作業における主要な機械化ツールとして機能しています。農家は狭い水田に適したコンパクトモデルに投資しながら、必要な動力を確保しています。政府の減価償却政策が定期的な機材更新を支援し、機械化農業におけるトラクターの中心的役割を維持しています。耕起・耕耘機器は不耕起栽培を推進する土壌保全プログラムの恩恵を受け、田植え機械は気候変動に強い水稲の直播を通じて普及が進んでいます。牧草・飼料機器は北海道の畜産経営に対応しており、大規模な飼養頭数が機械的な給餌システムを必要としています。
灌漑機械は2031年にかけてCAGR 8.17%で市場成長をリードしています。メーカーは小規模圃場向けに設計された可変量点滴・微細散水システムを提供しており、リモートセンサーが灌水スケジュールを最適化しています。この転換は、単純な動力よりも資源効率を重視する方向性を示しています。収穫機械は自動操舵と穀粒損失モニタリングを搭載し、ドローンや自律型ロボットなどの新興技術は初期投資コストを削減するサービス型ソリューションを提供しています。これらの動向は、複数の圃場作業に対応できる統合型自動化システムへのトレンドを示しています。
注記: 全個別セグメントのシェアはレポート購入後にご覧いただけます
自動化レベル別:半自律型システムがスキルギャップを補完
手動・従来型機器は2025年の収益の71.25%を占め、オペレーターの専門知識と基本的な機械的信頼性への継続的な依存を示しています。GPSレトロフィットキットにより農家は既存のトラクターをアップグレードでき、デジタル導入を促進しています。GPS誘導と手動操作を組み合わせた半自律型システムは、慣れ親しんだ操作方法を維持することで受け入れられています。圃場作業への自動操舵と保守管理へのリモートモニタリングを組み合わせた複合作業は、従来農業と自動化農業の間の実用的な移行手段を提供しています。
完全自律型ロボットはCAGR 11.68%で最も急成長している自動化セグメントです。初期導入は労働力不足が最も深刻な大規模水田農場や温室で行われています。特殊な収穫機械とロボットは繊細な作物や閉鎖型果樹園に対応しています。北海道の政府試験施設では自律型トラクターシステムが実証されており、農業協同組合は稼働率向上とコスト分散のための共有フリートプログラムを開発してます。これらの動向は、テクノロジー企業や投資家を日本の農業機械市場に引き付けています。
駆動タイプ別:ディーゼルの優位性が段階的な電動化に直面
ディーゼル機器は確立されたサプライチェーンとメンテナンスネットワークに支えられ、2025年の日本農業機械市場規模の88.20%を維持しています。サービス技術者は内燃エンジンを専門とし、農村部全体で部品の入手が容易です。ハイブリッドシステムはディーゼル発電機とリチウムイオン電池を組み合わせて燃料使用と電力供給を最適化します。燃料電池モデルは重耕起作業に対して可能性を示していますが、水素インフラの整備が必要です。
電動機器はバッテリー容量が運用要件を満たす果樹園用スプレーヤー、コンパクトローダー、および温室用車両を中心に年平均成長率(CAGR)9.05%で成長しています。電動化の普及は既存の充電インフラを持つ都市近郊エリアに集中しています。メーカーは交換式バッテリーおよび性能向上ソフトウェアアップデートを通じて重量とコストの課題に対処しています。政府は持続可能な機器導入を促進するため農業用充電施設への特別電気料金の検討を進めています。
エンドユーザー作物タイプ別:畑作物が主流を占める一方で施設栽培の収益が急増
畑作物は2025年の収益の67.40%を生み出しており、主に米、小麦、大豆、および飼料用トウモロコシの生産によるものです。大規模農場は高容量の植付・収穫機器に投資しており、タンパク質作物への補助金によって大豆機械需要が増加しています。畑作物経営はストリップ耕起や残渣管理機器を導入してコストを削減しながら生産性を維持しています。水稲農家は労働力需要に対応するために直播技術を採用しており、専用植付システムへの需要が高まっています。
都市近郊の農業従事者が温室野菜や高品質果物に注力するにつれ、施設栽培は年平均成長率(CAGR)7.92%で成長しています。温室経営では手作業を削減するために自動移植、空中散布、および機械的収穫を活用しています。精密散布と自動果実処理のための果樹園機器需要が増加しています。温室投資は効率的な気候管理を優先し、果樹園では生産品質を向上させるために保守・収穫のロボットシステムを導入しています。
注記: 全個別セグメントのシェアはレポート購入後にご覧いただけます
販売チャネル別:オムニチャネルモデルがオンラインとディーラーサポートを融合
正規ディーラーは2025年に確立されたサービスネットワークと資金調達オプションを通じて収益シェアの91.10%を提供しました。主要な機器購入にはデモンストレーション、交渉、およびメンテナンス契約が必要です。メーカーはオンラインプラットフォームをディーラー業務と統合し、部品の直接流通を実現しています。クラウドベースのソフトウェアサブスクリプションは、仮想および物理的なサービス拠点を組み合わせたアプローチを示しています。
オンラインプラットフォームはCAGR 10.74%を示しており、モバイル取引を活用するデジタルに精通した農家によって牽引されています。デジタルマーケットプレイスは機器の調査と設定を容易にしますが、多くの場合、最終的な購入はディーラーで完了します。パンデミック期の普及を経て、ビデオコンサルテーションは定期的なメンテナンスのサポートを継続しています。デジタルチャネルと従来チャネルのこの統合は、日本の農業機械セクターにおける市場リーチを拡大しながら顧客関係を強化しています。
地理的分析
北海道北部の農業景観は広大な圃場と穀物作物の輪作を特徴とし、大規模機器の運用を支えています。同地域の農業従事者はオートステアリングトラクターと精密播種技術を採用して燃料効率と作物の均一性を向上させています。東北地方ではスマート灌漑システムを導入して水の使用量を最適化し運用コストを削減しています。中部山岳地帯の地形的制約はコンパクトなトラクターとモジュール式農業機械を必要とします。長野では農業協同組合が農薬ドローンを使用して効率的な労務管理と農薬被曝の削減を実現しています。
南部九州の水田農家は気温上昇に対応するために、動的種子深度調整機能を持つ高度な植付機と気候変動対応型品種を導入しています。沿岸部の農場は居住地域の環境規制に対応するために電動スプレーヤーを使用しています。関東地方では都市型農業従事者が既存の充電インフラを活用して温室作業に電動コンパクトローダーを導入しています。日本の地方自治体は自動化と排出削減技術に対する補助金を提供し、環境・気候課題の影響を受けた地域での機器導入を加速しています。
埼玉県と千葉県の農業協同組合は小規模農場に対応するための機器共有モデルを導入し、高度な農業機械への費用対効果の高いアクセスを実現しています。デジタルプラットフォームが機器の予約とメンテナンスのスケジュール管理を容易にしています。大阪と鹿児島の技術開発センターは農業ロボティクス新興企業のテストの場として機能しています。これらの地域イノベーションハブは農業技術の迅速な開発と実装を可能にしています。日本の農業機械市場は、多様な地理的条件と農場構造により、地域固有のソリューションの必要性を反映しています。
規制環境
日本の農業機械市場は、MAFF主導のスマート農業および持続可能性政策により形成されており、2024年10月に施行された(2024年6月制定の)スマート農業技術の活用の促進に関する法律がその中心となっている。同法は、農業生産方式の認定制度、および技術開発・供給計画の認定制度を確立し、コンプライアンスをMAFFのスマート農業政策群の下で運営される政策支援プログラムと結び付けている。
安全性および環境コンプライアンスも調達要件を厳格化している。NAROは、田植機やコンバインなど選定機器に対する2025年基準を含む更新版の安全検査基準を実施しており、乗用トラクターなどの区分に関する将来基準を参照するより広範な検査枠組みも併せて導入している。これにより、機械の保護機構や操作者安全機能に関する基準スペックが引き上げられる。並行して、みどり政策枠組み(みどり投資促進税制を含む)は、生産者が認定を受けた環境負荷低減事業活動実施計画に紐づいた機械を導入する際に優遇措置を提供し、低負荷かつ高効率な機器の導入を促進している。
競合状況
Kubota Corporation、Deere & Company、Yanmar Holdings Co., Ltd.、CNH Industrial N.V.、およびIseki & Co., Ltd.が2024年の日本農業機械市場における最大のシェアを保有しています。業界は確立された専門技術と地域特化に基づき、中程度の集中度を維持しています。Kubota Corporationは広範なディーラーネットワークと多様な製品ラインナップにより市場リーダーシップを維持しています。Deere & Companyは北部穀物農場向けの高出力トラクターとコンバインを専門としています。CNH Industrial N.V.はCase IHおよびNew Hollandブランドを通じて展開し、Yanmar Holdings Co., Ltd.およびIseki & Co., Ltd.は水稲機械化の専門知識により強固な国内地位を維持しています。
業界の競合状況は協業とパイロットプログラムを通じて進化しています。Kubota CorporationはAIシステム開発のために技術企業と提携し、機械の信頼性と経路効率の向上を図っています。Yanmar Holdings Co., Ltd.はコンバインに自動化機能を搭載して労働力不足に対応しています。CNH Industrial N.V.は代替燃料ソリューションとして水素動力プロトタイプを開発しています。FieldWorksやAGRISTなどの専門企業は除草や収穫などの特定作業に特化しており、買収やライセンス供与の機会を提示しています。農業テックへの物流企業の投資参入は、食料システムの強靭性とサプライチェーンの近代化への関心の高まりを示しています。
メーカーは統合デジタルシステムを通じて競争力を強化しています。機器パッケージには顧客関係を強化するために接続ツール、ソフトウェアプラットフォーム、および保険サービスが含まれるようになっています。予測分析はメンテナンスの最適化を支援し、継続的な収益源を生み出します。ディーラーは現在、機械群の運用、データコンプライアンス、および技術サポートを含む包括的なサービスを提供しています。環境性能指標が調達決定に影響を与えており、排出削減目標が補助金適格要件および契約受注に影響しています。技術、サービス提供、および環境規制の収束が包括的なビジネスモデルを通じて日本の農業機械市場を変革しています。
日本農業機械産業のリーダー企業
-
Kubota Corporation
-
Deere & Company
-
Yanmar Holdings Co., Ltd.
-
CNH Industrial N.V.
-
Iseki & Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
公的資金と認定に基づく支援により、日本ではスマート、コネクテッド、および自律機能を備えた機械パッケージに対する短期的な機会が生まれている。2026年度国家予算では、スマート農業に540億円が配分され(前年度比270億円増)、労働力が限られた農場の生産性を高める先進機械、後付け改修、およびソフトウェア対応サービスへの需要シグナルを強化している。スマート農業技術の活用の促進に関する法律は、認定された生産システム革新計画、および開発・供給計画に対して財政的・規制的支援を提供し、認定済みのハードウェア、接続性、および操作者ワークフローを文書化できるOEMおよびインテグレーターに有利に働く。
商業規模での自律化は、実用的な接続性と運用ルールに依存しており、機械制御、通信、コンプライアンスを組み合わせたソリューションに機会を生み出している。2026年5月、NTT、クボタ、NTTドコモは、山間地域におけるロボット農業機械の遠隔操作に向けて、衛星およびモバイルネットワークを用いた安定した映像伝送を実証した。これは、平坦で通信環境が良好な地域以外でも機能する接続層への需要を示している。MAFFが2026年度末までに自律農業機械の安全ガイドラインを改訂する取り組み(圃場間の道路走行の許可を含む)も、道路走行対応の安全アーキテクチャ、テレマティクス、そして分散した農地全体で混在フリート(有人、半自律、ロボット)を支援できるディーラーサービスモデルの価値を高めている。
最近の業界動向
- 2026年6月:クボタは、JBおよびNBシリーズトラクターを含む新型農業機械モデルを発表し、精別王シリーズカラーソーターを発売した。これらの発売は、クボタの中核機械化分野における製品刷新のペースを強化するとともに、日本の農場における品質向上と労働力削減の目標を支える収穫後の選別ワークフローへの自動化拡大を進めるものである。
- 2025年1月:ヤンマーはCLAASインディアの買収を完了し、事業名をYanmar Agricultural Machinery India Private Limited(YAMIN)に変更した。これは2024年11月20日を効力発生日とする。この取引により、ヤンマーの農業機械の製造・調達拠点が拡大し、主要な価格帯にわたるプラットフォームおよび部品の開発・供給能力が強化される。
- 2024年6月:三菱マヒンドラ農機は、CNHインダストリアルとの間で日本国内におけるCASE IHブランドの農業機械の販売代理店契約を締結し、100〜200馬力のトラクターを対象とした。この提携により、高馬力機器の販路が拡大し、大規模経営に対応するセグメントにおける競争が激化した。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、日本農業機械市場とは、日本国内の販売時点において、農場内の圃場作業、播種、収穫、および関連する作物作業向けに販売された農業機械および灌漑機械の価値を指します。
対象外の範囲:一般建設機械、林業専用機械、および報告された市場収益に含まれない限り、中古機器の再販は除外します。
セグメンテーション概要
- 製品タイプ別
- トラクター
- 馬力
- 20馬力未満
- 21馬力~30馬力
- 31馬力~50馬力
- 50馬力超
- タイプ
- 汎用
- 畦間
- コンパクト汎用
- 専用・果樹園
- 馬力
- 耕起・耕耘機械
- プラウ
- ハロー
- カルチベーターおよびティラー
- その他の耕起・耕耘機械
- 植付機械
- シードドリル
- プランター
- スプレッダー
- その他の植付機械
- 収穫機械
- コンバインハーベスター
- その他の収穫機械
- 牧草・飼料作物機械
- モーワー
- ベーラー
- その他の牧草・飼料作物機械
- 灌漑機械
- スプリンクラー灌漑
- 点滴灌漑
- その他の灌漑機械
- トラクター
- 自動化レベル別
- 手動・従来型
- 半自律型(ガイダンス、テレマティクス)
- 完全自律型・ロボティクス
- 駆動タイプ別
- ディーゼル
- ハイブリッド
- 完全電動
- エンドユーザー作物タイプ別
- 畑作物
- 果樹・果樹園作物
- 施設栽培作物
- 販売チャネル別
- 正規ディーラー
- オンラインおよびモバイルアプリベースのプラットフォーム
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場計算を確定する前に、日本固有の需要シグナル、農業構造、および機器フローをマッピングするために使用されました。日本政府農業統計、機械カテゴリーに関する日本税関貿易データ、作物コンテキストのためのFAOSTAT、OECD農業指標、および機械化と労働力制約を扱う査読済み学術誌などの公開データセットおよび出版物を参照しました。
また、企業の年次報告書および投資家向けプレゼンテーション、ディーラーおよび業界団体のウェブサイト、信頼性の高いプレス記事を精査し、日本における製品ミックスの変化と価格動向を把握しました。有用な場合には、企業財務をカバーする有料サブスクリプションと、輸出入記録の出荷レベルデータをカバーする別の有料サブスクリプションを使用して、主要機械グループの数量と収益範囲をクロスチェックしました。上記のソースリストは例示的なものであり、データ収集、検証、および明確化のために他にも多数の公開および有料ソースが使用されました。
一次インタビューおよびサーベイ
一次調査は、日本で実際に購入・更新されているものと、動力クラス、アタッチメント使用、チャネルミックスによる価格変動を検証することに重点を置きました。メーカー、流通業者・ディーラー、サービスパートナー、大規模農場経営者など多様な関係者と対話し、その知見を活用して稼働率、更新サイクル、現実的な年間ユニット数に関する二次的な仮定を検証しました。これは単一国市場であるため、グローバルな地域分割ではなく、日本全国の異なる作物設定と経営規模をカバーするよう検証を設計しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | 最高経営幹部(CXO):13% |
| 中位層:48% | 部門・ユニットリーダー:36% |
| 中小規模プレイヤー:18% | マネージャー:51% |
市場規模算定と予測
コアモデルはトップダウンとボトムアップのロジックを使用しています。需要はまず日本の作付けパターン、機械化面積、および更新タイミングから再構築され、次に主要機械グループ別の年間機器需要に変換されました。これらの合計は、主にカテゴリー別のサンプル平均販売価格にチャネルチェックから得られた推定ユニット需要を乗じた選択的なボトムアップ近似値と、公開資料に開示された収益範囲のレビューによって裏付けられました。
数値を形成した実用的なインプットには、トラクターおよび収穫機械の更新サイクル、平均動力ミックスの変化、専用灌漑機械を使用する灌漑栽培のシェア、季節連動型の需要タイミング、および貿易コードで確認できる輸入対国内供給ミックスが含まれます。予測については、見通しが農場労働力の利用可能性、補助金の継続性、およびインタビュー対象者が述べた自動化導入ペースに依存するため、単純指数平滑化とともにシナリオ分析を使用しました。ボトムアップチェックにギャップがある場合、欠落部分は類似機器グループの保守的な比率を使用して補完し、確定前にフォローアップの対話で再検証しました。
データ検証と更新サイクル
アウトプットは、機械貿易額、公開出荷に関する議論、チャネル対話で示された価格動向などの独立したシグナルと照合して検証されました。セグメントがこれらのチェックに対して合理的な範囲を超えて変動した場合、仮定を見直し、モデルを再実行し、特定の差異について回答者に再連絡しました。
承認前に、モデルは定義、換算、および年度整合が検証される多段階の内部レビューを経て、その後、極端な価格またはボリュームケースについてストレステストが実施されます。レポートは年次で更新され、主要な補助金変更や輸入価格に影響する急激な為替変動などの重要なイベントが発生した場合には中間更新が行われます。納品直前に最終確認が完了し、クライアントは最新の更新されたビューを受け取ります。
Mordor Intelligenceの日本農業機械市場推計と他の公表推計との比較
日本農業機械の公表値が大きく乖離して見える場合があるのは、各出版社が機器として何を対象とするかについて範囲を異なる形で設定しており、価格基準、年度整合、および一次検証の範囲についても異なる選択をしているためです。また、一部の推計はより広範な農業機器バスケットを報告しており、中核的な圃場作業に常に使用されるわけではない隣接品目が含まれる場合があります。
乖離のもう一つの理由は仮定更新方法にあり、インフレ、通貨換算のタイミング、およびディーラーの値引きは、ユニット需要が安定していても年間収益を変動させる可能性があります。一部の公表数値は単一の収益スナップショットに依存してその後を外挿しており、トラクター、収穫機械、および田植え機械の現実的な更新サイクルを見逃す可能性があります。一部の外部合計値が大きく見えるのは、より広範な機器バスケットと関連する処理カテゴリーを含めているためであり、Mordor Intelligenceはレポートの定義に基づき、日本に販売されたトラクター、耕起・耕耘機械、田植え機械、収穫機械、牧草機械、および灌漑機械のみを計上しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 39.00億米ドル(2025年) | |
| グローバルコンサルタンシーA | 98.60億米ドル(2024年) | より広範な日本農業機器収益範囲と異なる基準年を使用しており、ここで計上される農業機械セットを超えた追加の機器カテゴリーが含まれる場合があります。 |
| 産業出版社B | 92.00億米ドル(2025年) | より広範な機器バスケットを含み、異なるカテゴリーマッピングを適用している可能性が高く、機械のみの定義では一貫して計上されない隣接機器タイプが含まれる場合があります。 |
総合すると、この表は範囲と年度整合が乖離の主な要因であり、次いで価格と更新タイミングの処理方法が影響していることを示しています。モデルを定義された機械グループに結び付け、貿易およびチャネルシグナルに対する反復可能なチェックを行うことで、最終的な数値は追跡可能であり、観察可能な市場活動との照合が容易になります。
レポートで回答される主要設問
日本農業機械市場の現在の規模はいくらですか?
市場規模は2026年に41億米ドルであり、2031年までに52億7,000万米ドルに達する見込みです。
日本農業機械において販売をリードしている製品カテゴリーはどれですか?
トラクターが2025年の収益の41.30%を占め、耕起機械および収穫機械がこれに続きます。
施設栽培用機器の成長速度はどのくらいですか?
施設栽培システムは日本農業機械市場において2031年にかけて年平均成長率(CAGR)7.92%で拡大しています。
日本の農業従事者の間で自律型農業機械が注目される理由は何ですか?
労働力不足と政府の奨励策により、自律型農業機械は労働投入を削減しながら収量を維持できることから、農業従事者にとって魅力的な選択肢となっています。