
Mordor Intelligenceによる農業機械市場分析
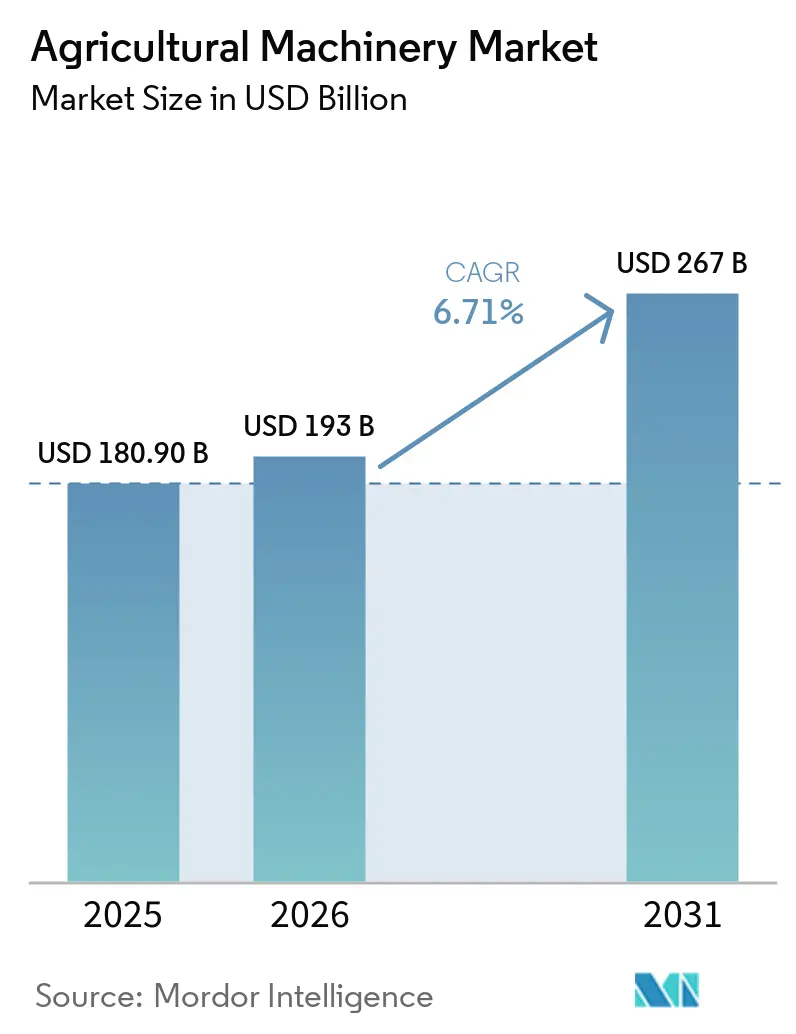
農業機械市場規模は、2026年の1,930億米ドルから2027年には2,060億米ドルに成長し、2027〜2032年にCAGR 6.38%で2032年までに2,806億米ドルに達すると予測されています。
直接雇用された米国農業従事者の賃金上昇は、労働力節約型の農作業に対する需要を強化し、インドの購入補助金は対象購入者の取得負担を軽減できます。フィリピンにおける補助付き稲用コンバインハーベスターの配布やインドにおける共同利用により、個人購入が困難な農家を超えて機械化を拡大できます。ディーラーを通じた協業は、生産者が設備ラインナップを拡充するにつれ、専門的な自動化技術を既存の農業機械流通チャネルにもたらすことができます。したがって、予測される拡大は働力節約型需要と補助付き取得の組み合わせによるものであり、一方でインドの小規模農家の所有負担やイリノイ州の穀物生産者の減価償却コストが、機械を直接購入できる買い手の数を制限しています。
主なレポートのポイント
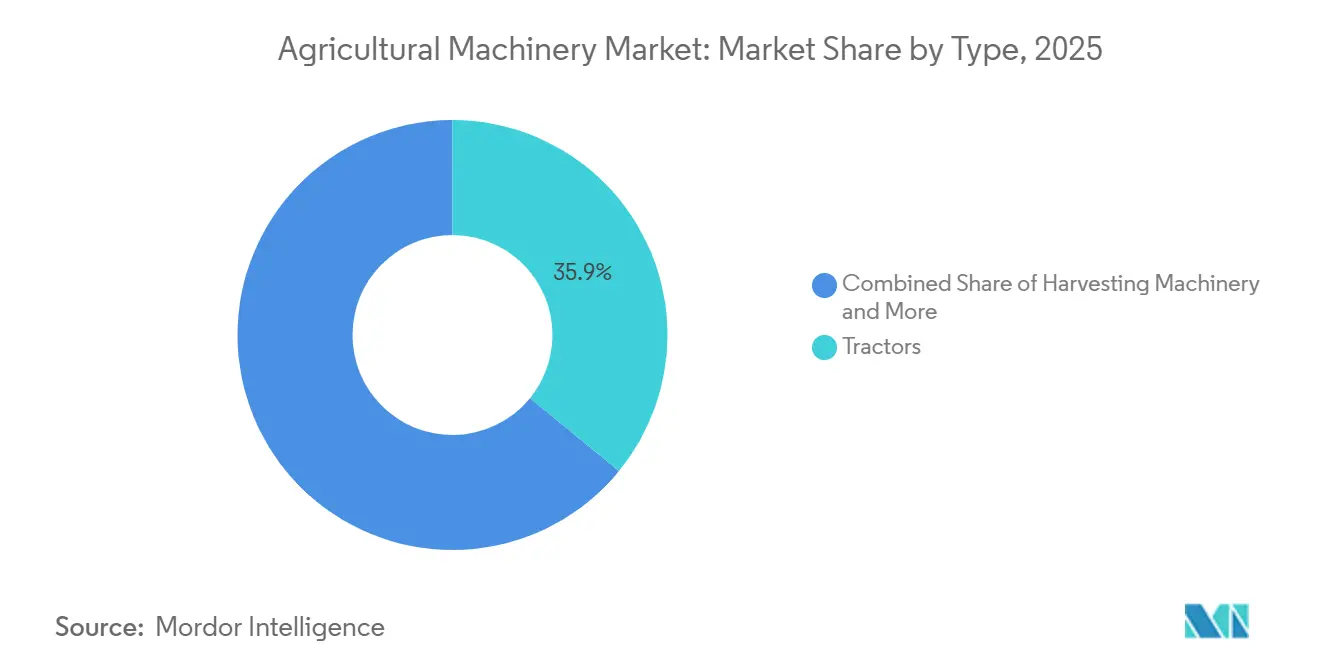
- タイプ別では、トラクターが2026年の農業機械市場シェアの35.72%を占めてリードし、収穫機械は2027〜2032年にCAGR 7.7%で最も速く成長すると予測されています。
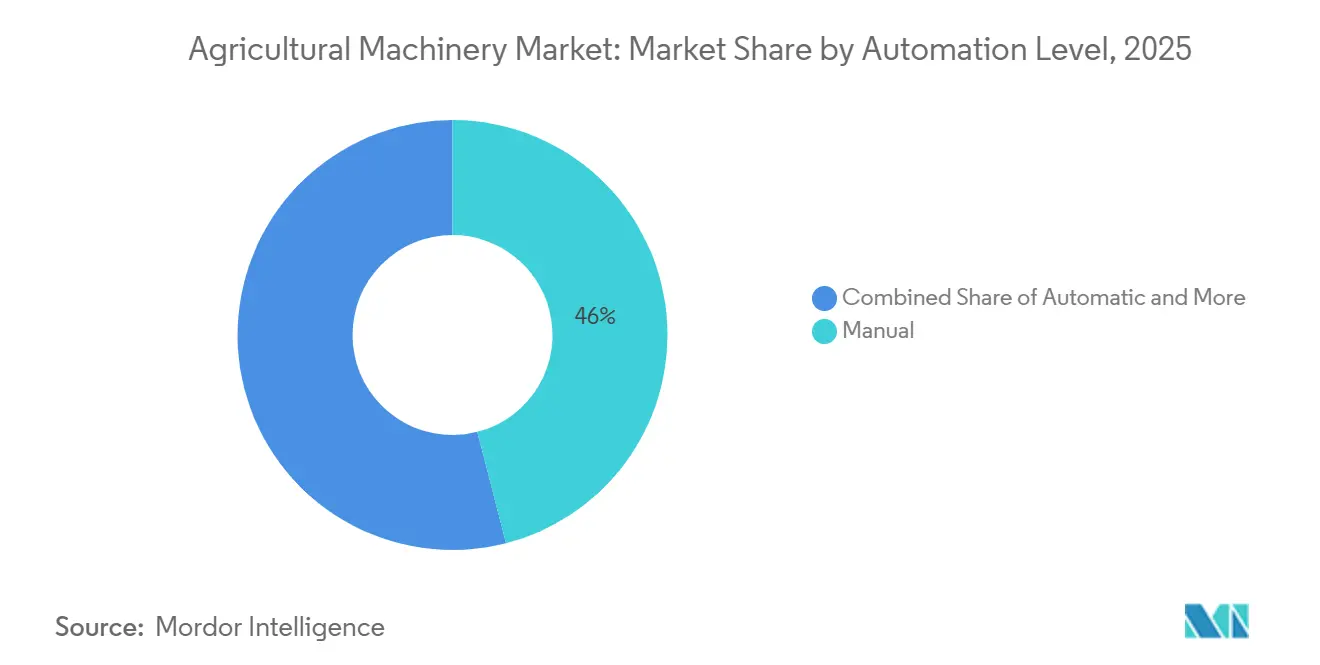
- 自動化レベル別では、手動機器が2026年の農業機械市場規模の45.54%を占め、自動機器は2027〜2032年にCAGR 8.2%で最も速く拡大すると予測されています。
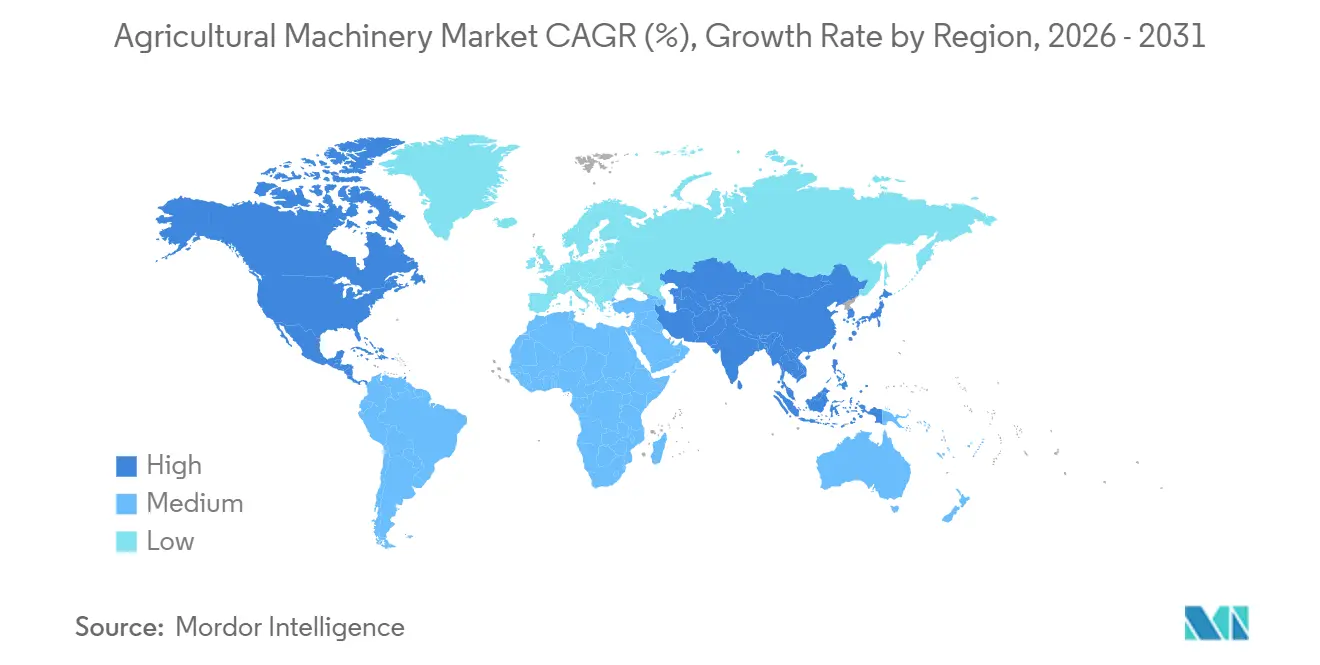
- 地域別では、アジア太平洋が2026年の市場の36.94%のシェアを占め、北米は2027〜2032年にCAGR 7.1%で最も速く成長する地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 先進国および新興経済国における農業労働力の縮小 | +2.5% | アラスカ州を除く米国 | 中期(2〜4年) |
| 精密農業およびIoTプラットフォームの急速な統合 | +2.2% | スペイン、フィンランド、およびイタリア | 短期(2年以内) |
| 農業機械化に向けた政府補助金および税制優遇の拡大 | +1.8% | インドの農業域 | 中期(2〜4年) |
| 契約農業およびサービスとしての機械(エクイップメント・アズ・ア・サービス)モデルの拡大 | +1.7% | 米国の農業地域 | 長期(4年以上) |
| 電動農業機械を可能にするリチウムイオン電池コストの低下 | +1% | インドの農業地域 | 長期(4年以上) |
| 気候連動型「グリーン条件付き」資金調達が低排出機械の採用を推進 | +0.2% | 日本の農業地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
農業労働力不足と賃金上昇
時間当たり労働コストの上昇は、より少ない有償労働時間で農作業を遂行できる機械の必要性を強化します。米国の農場経営者は、2025年4月にアラスカ州および農業サービス従事者を除く直接雇用の労働者に対し、平均名目総賃金として時間当たり19.52米ドルを支払っており、2024年4月から3%上昇しました。[1] 直接雇用は農場経営者をこの特定の賃金圧力にさらされる買い手としています。自営農業の場合、所有者の時間を機器で代替しても直接的な給与節約と同等の効果は生まれないため、販売事例は異なります。したがって、サプライヤーは機械化可能な雇用作業に対して労働力節約型機械を売り込み、機器が代替できる有償作業を抱える用主に対して賃金ベースの提案を集中させることができます。
精密農業とテレマティクスの統合
接続された機器は、機械とその作業管理ツールとの統合に対する需要を生み出します。スペイン、フィンランド、イタリアを中心とした2026年の欧州調査では、農業・林業エンドユーザーの有効回答者の66.4%がデジタル接続ツールを毎日使用していると回答しました。この高頻度の利用により、統合は機器の臨時アップグレード時だけでなく、通常業務においても重要な要素となっています。AGCO Corporationは、2025年にハードウェアとともに販売した機械の88.4%に接続対応アセットが含まれていたと報告しましたが、当初の完全接続フリート目標は未達成でした。毎日利用しているユーザーにとって、ツールとデータを交換できる機械は、非接続の代替品にはない購入理由を提供するため、機器を更新する際に統合が商業的に重要となります。
補助金と機械化向け融資支援
インドの2026年8月農業機械化サブミッション(SMAM)ガイドラインは、小規模・限界農家、指定カーストおよび指定部族の農家、女性農家、ならびに北東部・ヒマラヤ地域の農家に対し、機械費用の50%の補助を提供します。その他の農家は40%の補助を受けられ、いずれも機種別上限の対象となります。州および連邦直轄領政府がこの個人所有コンポーネントを実施します。この制度は2014〜15年度から2025〜26年度にかけて、個人農家への216万台の農業機械配布を支援しました。差別化された補助率により指定受益者グループに対してより強力な購入しやすさの提案が生まれ、上限により補助が機械価格に比例してどこまでスケールするかが制限されます。したがって、これらの買い手にサービスを提供するサプライヤーは、機械の対象補助額と農家の残余取得コストを一致させる必要があります。
農場の統合と単位面積当たりの生産性圧力
農場の潜在的購入者数が減少しても、大規模な農業経営は機器需要を維持できます。USDAは、米国の農場数が2018年の2,023,200件から2025年には1,865,000件に減少し、一方で平均農場規模は444エーカーから469エーカーに拡大したと推計しています(2025年のモデル推計値を使用)。機器サプライヤーにとっ、この組み合わせは各買い手が管轄する経営面積に向けて関連する需要の問題をシフトさせます。コストをより広い農場に分散できる場合、大容量機械の経済的役割はより明確になりますが、統合だけで更新購入が保証されるわけではありません。したがって、機会は顧客当たりの容量へとシフトし、大規模経営に適した機械は縮小する農場人口の中でより強い根拠を持ちます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 高い初期コストと資金調達プレッシャー | -1.4% | イリノイ州中央部の穀物生産地域 | 短期(2年以内) |
| 分散した農場構造と不均一な回収 | -1% | インドの農業地域 | 長期(4年以上) |
| 自律圃場作業に関する規制上の不確実性 | -0.4% | カリフォルニア州の農業地域 | 中期(2〜4年) |
| データ所有権、修理アクセス、および相互運用性の問題 | -0.6% | 欧州連合の農業地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期コストと資金調達プレッシャー
機械の購入は、資本コストを回収するとともに機器の運用費用も賄わなければなりません。2025年のイリノイ州央部の高生産性穀物農場では、減価償却がエーカー当たり平均91米ドルとなり、トウモロコシ栽培における機械関連コスト170米ドルの53%を占めました。機械関連コストには修理費、燃料・油脂費、機器賃借料も含まれていました。したがって、減価償却はこの例における他の機械コスト項目の合計を上回りました。取得の意思決定は、運用費用の削減だけでは解消できない資本回収負担を伴います。
分散した農場構造と不均一な回収
インドでは、小規模農地と高い個人所有コストが、農業機械利用者にとって不利な規模の経済を生み出しています。機械化が有用な機能を提供する場合でも、高額な機器のコストを限られた経営面積に分散させることで、所有の意思決定はより困難になります。これらの買い手を対象とするサプライヤーは、圃場作業に対する需要と、その作業を担う機器を所有することへの需要を区別しなければなりません。インドの農業・農家福祉省は、小規模・限界農家の農業機械アクセスを拡大するためにカスタムハイヤリングセンターを推進しています。共同利用は所有問題に処しますが、個人購入には依然として農場の集中的な資本負担が伴います。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
トラクターの規模と組織的な収穫機器の普及トラクターは2026年の農業機械市場規模の35.72%のシェアを占めました。自動車ディーラー協会連盟(FADA)は、テランガーナ州を除くインドにおける2025年暦年のトラクター小売登録台数が996,633台となり、2024年の893,706台から11.52%増加したと記録しました。[2] 別のFY2026産業販売シリーズでは、Mahindra & Mahindra Limitedがインドのトラクター産業販売台数を1,160,231台と報告し、前年比23.5%増となりました。Mahindraはこの成長を良好なモンスーン、貯水池の良好な水位、インドの財貨・サービス税(GST)のトラクターへの引き下げ、および広範なGST関連農村所得効果に帰しています。これらの報告れた作物・税制条件は、この大規模なトラクター購買層に対応するにあたり、農業所得と財政政策が中心的な役割を果たすことを示しています。
収穫機械は最も速く成長するセグメントとなり、2027〜2032年にCAGR 7.7%が予測されています。2026年上半期、フィリピン収穫後開発・機械化センター(PhilMech)は、フィリピンの2025年米競争力強化基金割り当ての下、700台の稲用コンバインハーベスターを配布しました。この広範な機械の普及により農家の協同組合、団体、地方自治体が恩恵を受け、機器へのアクセスのための組織的なチャネルが提供されました。一方、農業機器メーカー協会(AEM)は、米国における自走式コンバインの暫定小売販売台数が2026年1〜9月に2,432台となり、前年同期の2,683台から9.4%減少したと報告しました。公共プログラムによる組織的受益者への配布は、暫定販売減少が近期の収穫見通しを限定させている米国小売事業と並行して、独自の機器アクセスチャネルを提供しています。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
自動化レベル別:
直接制御と自律圃場作業手動機器は2026年の農業機械市場シェアの45.54%を占めました。2026年度(3月31日終了年度)において、Mahindra & Mahindra LimitedはGromax Agri Equipment Limitedの販売を含むインド国内トラクター505,930台を販売し、同社の記録を更新しました。Mahindraはその年のインドのトラクター市場で43.6%のシェアを保持し、43年連続でリードしました。この商業的規模は、オペレーター操作型機械に対する実質的な国内購買層が存在することを示しています。サプライヤーにとって、オペレーター制御型の提案は確立した機器需要源に対応するものであり、自律圃場作業のみに特化したポートフォリオではその核心的な提案から外れてしまいます。
自動機械は最も速く成長するセグメントとなり、2027〜2032年にCAGR 8.2%が予測されています。2026年3月末、LMB Rovadiはオランダのアラブル農場であるPrincepeel EstateにAgXeedの初のAgBot T2 7シリーズを納入・試運転し、圃場作業に自律車両を活用しています。2025年には、AGCO CorporationのPTx Trimble OutRunレトロフィップラットフォームが自律グレンカートソリューションを生産段階に移行し、Fendtおよび一部の競合機械に自律機能を提供しました。その耕うんアプリケーションは同年ベータテスト中で、施肥はアルファテスト段階にありました。新しい自動機械は土壌準備から播種まで無人作業を拡大でき、レトロフィット自律化により対応機械の所有者は機器の更新に代わる選択肢を得られます。

地域分析
アジア太平洋農業機械市場
アジア太平洋は2026年の農業機械市場規模の36.94%のシェアを占めました。インドのトラクター産業は2026年9月に輸出を含む合計130,551台の販売を報告し、地域内の主要な生産国の一つとしての実質的な商業規模を示しました。ファーストトラクターカンパニーリミテッドは、国家統計局を引用し、2025年に中国の一定規模以上のメーカーが生産したトラクターを465,200台と報告し、前年比4.9%減となりました。アジア太平洋のシェアリーダーシップは、主要な生産国の生産量が縮小した場合でも、各国のトラクター産業の規模によって支えられています。
北米農業機械市場
北米は最も速く成長する地域と予測されており、2027〜2032年にCAGR 7.1%が見込まれています。2026年1月15日までに、Bad Boy Mowersはアラバマ州モンローヴィルの施設で初のトラクターを生産しました。メキシコでは2025年のトラクター販売台数が14,500台となり、2024年から3.6%増加し、地域内での成長する年間販売基盤を確立しました。一方、農業機器メーカー協会は2026年9月のトラクター販売が米国で前年比16.4%減、カナダで15.1%減となったと報告しました。予測される拡大は新たな組み立て拠点とメキシコにおける購買活動に支えられる可能性がありますが、米国とカナダのトラクター販売の落ち込みが需要の見通しを不均一なものにしています。
スイスを含むCLIMMARの13か国欧州シリーズでは、2025年に新規トラクター登録台数が96,323台となり、2024年の104,395台から約8%減少し、ディーラーの機会を縮小させました(オーストリアとイタリアでは全出力対象、その他では50馬力以上が対象)。南米では、ウルグアイのリベラ府が従来型耕作で最大10ヘクタール、直接播種で最大20ヘクタールの小規模生産者に農業機械サービスを提供し、3月と7月に登録を受け付けています。中東では、オマーンの農業省が原価の最大50%、または社会保障家庭の場合は75%の機械化補助を提供しており、オマーン国籍、書類審査、現地視察、承認が条件となります。AGRAの2025年報告書は、高い資本コスト、限られた融資、脆弱な修理サービス、および不十分なインフラが中央アフリカの多くの地域での機械化の実現可能性を制限し、小規模分散農地が大型機械の導入を非効率にしていることを指摘しました。これらのウルグアイの農業機械サービスとオマーンの補助金は、個人購入資金調達能力に加えて、プログラムの対象要件が機器アクセスの中心となることを示しています。
地域版
すべての地域
規制の枠組みと展望
新規農業機械を市場に投入するメーカーの観点から、特定の管轄区域を比較します。規制対象製品には、米国の非道路用圧縮点火エンジン、中国の対象ディーゼル機械、およびブラジルのMAR-I農業・道路機械排出フェーズの対象機械が含まます。ドイツの機械安全の枠組みには、トラクター装着型機械が含まれる一方、規則(EU)第167/2013号が適用される農業・林業トラクターは除外されます。これらの境界線により、製品分類はメーカーのコンプライアンス投資において重要な位置を占めます。
規制対照表
| 判断要因 | 米国 | ドイツ | 中国 | ブラジル |
|---|---|---|---|---|
| 主管機関 | 環境保護庁 | 州製品安全市場監視当局 | 生態環境部および国家市場監督管理総局 | IBAMA |
| 主要規制・方向性 | 40 CFR パート1039 ティア4;2026年8月29日にコメント受付終了したSCR誘導提案 | 指令2006/42/EC;規則(EU)2023/1230は2027年1月20日から適用 | 2022年12月1日発効のステージIV;2026年6月12日〜7月18日のステージVドラフト協議 | CONAMA決議433/2011およびIBAMA規範的指令06/2015;MAR-IIフェーズイン草案:130〜560 kWは2030年1月1日、75〜130 kWは2032年1月1日、19〜75 kWは2034年1月1日 |
| 商業的影響 | 新規非道路用圧縮点火エンジンには排出遵守および認証が必要 | 対象制御システムは危険な故障を防止しなければならない;採択されたフレームワークにより接続デバイスの安全基準コンプライアンスクリティカルなソフトウェアに連動する信号・データハードウェアの保護が追加される | 560 kW以下の非準拠ディーゼル機械およびエンジンは生産、輸入、販売不可;37 kW超の実際使用テストおよびリモート排出・位置報告が適用 | 対象新機械の生産または輸入前(自己使用を含む)にLCVM構成ライセンスが必要;該当する場合はエンジンのLCVMが優先;MAR-II草案は附属書B分類コード内の新規自走式機械を対象とし、LCVMへの早期コンプライアンス記録を認める |
| 現在の政策の魅力度 | 中程度 | 中程度 | 低い | 中程度 |
| 政策の魅力度の将来方向性 | 緩和 | 強化 | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||||
米国の認証義務は中程度の参入障壁評価を支持し、一方でEPAの2026年7月14日付の新規非道路用ディーゼルエンジンに対し選択触媒還元(SCR)関連エンジン出力低下を可聴または可視の通知に置き換えるという提案は緩和に向かっています。ドイツには確立した制御システム安全の基準がありますが、採択された接続デバイスの安全基準およびコンプライアンスクリティカルなソフトウェアに連動する信号・デタハードウェアの不正操作に対する保護により、2027年のフレームワーク下で明示的な設計責任が追加されます。中国のテストと報告義務は魅力度を下げる一方、ステージVのパブリックコメント草案は別のコンプライアンス移行に向かっていることを示しています。ブラジルのライセンス手続きは参入障壁となっており、提案されたMAR-II農業・道路機械排出スケジュールは早期コンプライアンス経路を維持しながら段階的なコンプライアンス作業を追加することになります。
バリューチェーンの段階
機器生産、ディーラーベースの市場アクセス、部品・メンテナンスサポートにわたって価値が比較されます。2025年、CNH Industrial N.V.は2,681社の直接材料サプライヤーから約67億米ドルの購買を報告しました。[3] 上位150社のサプライヤーは購買額の66%を占め、取引関係の長さ、生産能力、スペアパーツ管理を理由に戦略的と位置付けられていました。この集中度は、完成機器を納入するメーカーの能力にとって、サプライヤーの中断への備えを重要なものにしています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 機器の製造・組み立て | CNH Industrial N.V.、AGCO Corporationなどの機械メーカー | 機器の販売 | CNH Industrialの一部コンポーネントは単一サプライヤーであり、迅速な代替が困難 | 調達の多様化、サプライヤーの監視、コンティンジェンシープランの維持 |
| ディーラーベースの市場アクセス | CNH Industrial N.V.、AGCO Corporationなどのメーカー主導の流通ネットワーク | 機器・部品の卸売販売 | 地理的に分散した買い手への販売チャネルによるリーチ | 独立ディーラーおよびディストリビューターを通じたリーチの拡大 |
| 部品・メンテナンスサポート | CNH Industrial N.V.、AGCO Corporationなどの部品サプライヤー | 部品の販売ならびにメンテナンス・修理契約 | 現地修理のための移動と部品配送 | 部品流通と農場でのディーラーサービスの組み合わせ |
| 情報源: Mordor Intelligence | ||||
アフターセールスは、部品およびサービス契約を通じて、既に販売された機器に関連する収益ルートを生み出します。2025年、AGCO Corporationの北米ディーラーの3分の2超が50%以上の農場内サービス能力で運営していました。サービス能力を農場に近づけることで、フィールドサポートが当初の機器取引後の追加的な差別化要素となります。
競合ランドスケープ
市場集中度
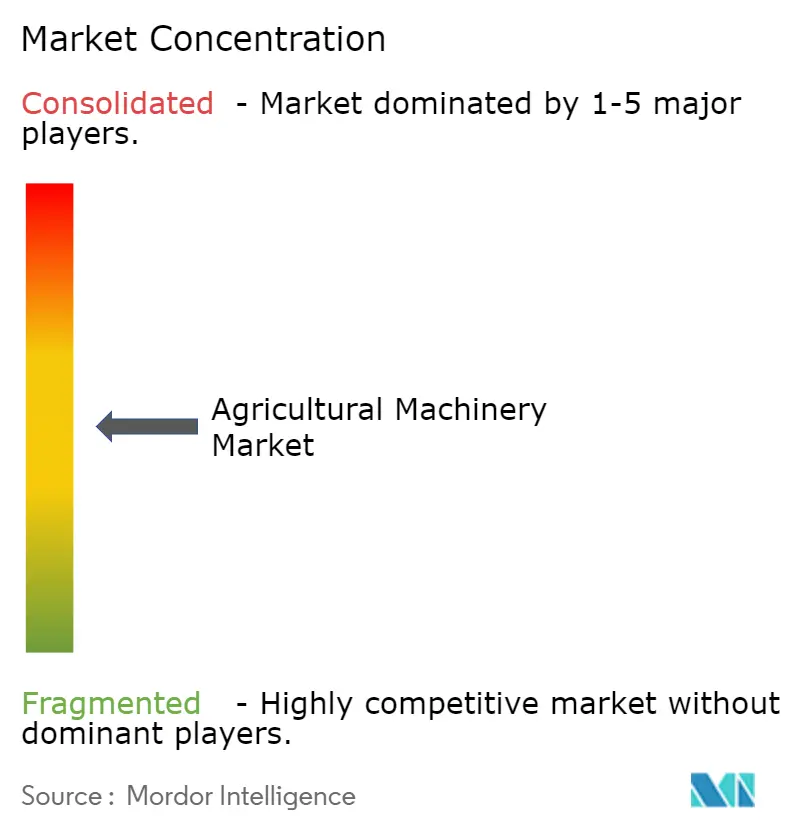
競争はDeere & Companyが農業機器セグメントを運営し、AGCO CorporationがFendt、Massey Ferguson、PTx、およびValtraを供給する広範なポートフォリオメーカーを中心に中程度に集中しています。2026年2月25日、Deereのジョンディアブランドはヨーロッパの大型農場での重いドラフト作業と長時間作業向けに8R/8RXシリーズを拡張し、540馬力モデルを世界で最も強力な標準設計トラクターと称しました。Kubota Corporationは農業機械メーカーとして競合しています。CNH Industrial N.V.はCase IHとNew Hollandを通じて機械、農機具、デジタル技術を提供し、CLAAS KGaA mbHはトラクター、コンバイン、ベーラー、牧草用機器を製造しており、これらの競合他社は多様な農場作業にわたる幅広いラインナップを持っています。
2026年4月22日、Kubota Corporationは米国を拠点とする農業自動化開発会社Agtonomyへの投資を発表しました。この発表時点で、Agtonomyのサービスは米国西部のKubotaの農業機械ディーラーを通じた初期商業展開を達成していました。専門的な技術サプライヤーにとって、確立された農業機械チャネルは完全な機器ポートフォリオを必要とせずに農家顧客へのルートを提供します。2026年8月31日、CNH Industrial N.V.はBourgaultとの共同ブランド播種ラインナップを計画した戦略的アライアンスを発表し、北米、オーストラリア、およびその他のターゲット市場でのディーラーを通じた販売を予定しています。Bourgaultがラインナップを製造し、CNHがブランド、精密技術、顧客サポートを提供することで、流通能力が専門的な生産能力と並ぶ資産となります。
米国では、連邦取引委員会と5つの州が2026年7月8日に提案された和解を発表し、Deereが農家および独立理業者に対して10年間、認定ディーラーと同等の適用可能な修理リソースを提供することを要求します。アクセスは、Deereが50%超のディーラー拠点でアクセスを付与することを条件とし、正当な理由による期限延長が認められます。組み込みソフトウェアの電子制御ユニット機能については、必要な第三者承認が得られるまで例外とされ、DeereはあらゆるベストエフォートでこれをSeek(取得)します。これらの条件により、修理アクセスの実際の範囲が機械の本来の能力と並んで機器の差別化に関連します。命令が下された場合、独立修理業者は適用可能なリソースを使用して作業を競い合うことができ、一方でその条件はその機会がどれだけ速く実用化されるかを形作ることになります。
農業機械産業リーダー
-
Deere & Company
-
AGCO Corporation
-
Kubota Corporation
-
CNH Industrial N.V.
-
CLAAS KGaA mbH
- 注:主要企業の掲載順は順位を示すものではありません。
農業機械市場 このレポートでカバーされる企業
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- Mahindra & Mahindra Limited
- CLAAS KGaA mbH
- SDF S.p.A.
- Yanmar Holdings Co., Ltd.
- Iseki & Co., Ltd.
- Argo Tractors S.p.A.
- Bucher Industries AG
- Valmont Industries, Inc.
- Lindsay Corporation
- Tractors and Farm Equipment Limited
- Maschio Gaspardo S.p.A.
市場参加者にとっての主要な機会
個人農業機械の所有、共同賃借運営、およびインド・ビハール州における作物特化型機械化にわたって機会を比較しま。ビハール州農業省は2026〜27年度のSMAM個人農家およびカスタムハイヤリングセンターの申請受付を2026年10月1日〜31日に開設しました。これらのチャネルでは、審査、許可証発行、ディーラー供給、現地確認を経てから承認されたクレームが補助金支払いにつながります。この一連のプロセスにより、補助金支払いが機器取引後に行われるため、納品条件がサプライヤーの商業提案の一部となります。
市場機会表
| 機会 | 今が好機である理由 | 買い手・主要セグメント | 推奨アプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 補助金付き個人所有 | 2026〜27年度SMAMの申請チャネル開設 | ビハール州の個人農家 | 発行された許可証に対応した機器・納品提案を合致させる | 補助金支払いより前に供給と確認が必要 | 個人農家向けサプライヤー |
| 共同農業機械賃借事業 | SMAM カスタムハイヤリングセンターチャネルの開設 | ビハール州の進歩的農家、JEEVIKA、協会、自助グループ、農家グループ | 提案ユーザーの複合的な圃場作業を中心とした機器提案の構築 | フリートへのコミット前にユーザー間での需要の調整 | 農業機械サプライヤーおよび共同サービス運営者 |
| サトウキビ農場の機械化 | ビハール州サトウキビ産業局の申請受付:2026年10月16〜25日 | ビハール州の個人サトウキビ農家 | 申請ウィンドウ内での作物特化型機械提案の準備 | 定められたウィンドウ内での申請の完了 | サトウキビ農場作業に特化したサプライヤー |
| 情報源: Mordor Intelligence | |||||
カスタムハイヤリングセンターチャネルが中心的な機会です。サプライヤーが承認された申請者を通じて複数の農家の農業機械ニーズに対応し、賃貸サービスを提供できるためです。ビハール州は進歩的農家、JEEVIKA、協会、自助グループ、農家グループからの申請を受け付けており、省庁による審査、許可証発行、ディーラー供給、クレーム承認前の現地確認が条件となります。補助金支払いは供給と確認の後に行われるため、機器を納品してその要件書類をサポートできるサプライヤーは、機械仕様だけでなく補助金付き取得の完了においても競争できます。
最近の産業開発事情 農業機械市場
- 2026年9月:AGCO Corporationは、Fendt 1100 Vario MT Gen2トラッタートラクターを世界市場に向けて発売し受注を開始、初回納品は2027年開始の予定。
- 2026年9月:CLAAS KGaA mbHは、北米向けにARION 6、AXION 8、AXION 9トラクターラインを発表し、認定ディーラーを通じて受注を開始。
- 2026年8月:CNH Industrial N.V.は、Bourgaultとの戦略的アライアンスを発表し、北米、オーストラリア、およびその他のターゲット市場のCNHディーラーを通じて配布する予定の共同ブランド播種ポートフォリオを計画。Bourgaultがラインナップを製造する。
農業機械市場 レポートの範囲と調査方法論
市場の定義と対象範囲
農業機械市場は、農業および収穫後作物の取り扱いに使用される機械機器への年間グローバル支出を計測します。グローバル市場全体の機器販売をカバーしています。
対象外: 別売りの交換部品、修理・メンテナンス・オーバーホールサービス、別売りの上流投入材およびコンポーネント、家畜取扱機械および林業機械、ならびに加工農産物その他の完成作物製品は除外されます。
セグメンテーションの概要
- タイプ別
- トラクター
- 馬力
- 40HP未満
- 40HP〜99HP
- 100HP超
- トラクタータイプ
- コンパクトユーティリティトラクター
- ユーティリティトラクター
- 畝間作物用トラクター
- 馬力
- 耕起・培土機械
- プラウ(犁)
- ハロー(砕土機)
- カルチベーターおよびティラー
- その他の耕起・培土機械
- 播種機械
- シードドリル(条播機)
- プランター(播種機)
- スプレッダー(散布機)
- その他の播種機械
- 収穫機械
- コンバインハーベスター・脱穀機
- フォレージハーベスター(飼料収穫機)
- その他の収穫機械
- 牧草・飼料機械
- モアーコンディショナー(草刈調製機)
- ベーラー(梱包機)
- その他の牧草・飼料機械
- 灌漑機械
- スプリンクラー灌漑
- 点滴灌漑
- その他の灌漑機械
- その他のタイプ
- トラクター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- フランス
- 英国
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
国連食糧農業機関(FAO)は使用中の機器数量、生産および貿易に関する年次機械データを収集し、世界銀行の農業用トラクター指標はFAOを出典とする次インストール済みフリートシリーズを提供しています。FAOSTATや世界開発指標などのこれらのソースは、アナリストが機器販売とフリート指標を区別し、国別パターンを比較するのに役立ちます。農業経済調査局(USDA)の農業所得および投資データは購買者の購買力に関する情報を提供でき、農業機器メーカー協会(AEM)のリリースはトラクターおよびコンバインの月次小売販売シグナルをタイムリーに提供します。
企業の開示書類、投資家向けプレゼンテーション、信頼性の高い農業業界報道が、製品ミックス、ディーラー出荷数、価格の文脈および生産・流通の変化に関する情報でこれらの公開シリーズを補完します。これらのソースは、市場モデルに反映する前に公式の貿易分類および報告期間と照合されます。列挙されたソースは網羅的なものではなく、収集、検証、明確化にはさらに多くのソースが活用されます。
一次インタビューおよび調査
一次調査は、主要なグローバル生産・需要地域にわたる農業機械メーカー、ディーラーおよびディストリビューター、ならびに農場・カスタハイヤリング購買者を対象としています。ディスカッションガイドは、新機械の取引価格、タイプおよび自動化ミックス、販売価格の変化、更新時期、および地域別需要について二次推計を検証し、回答者には機器購入を部品、サービス、レンタル費用と区別するよう求めています。ソース期間または国のカバレッジにギャップがある場合、アナリストは独立した生産者、貿易、および公式指標を比較し、未解決のギャップを検証メモに記録し、証拠を取り込む前に重要な不一致を明確にするためにフォローアップ質問を行います。
一次調査フィールドワーク回答者の分布
| 企業区分 | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 経営幹部(CXO):20% | アジア太平洋:40% |
| 中堅層:45% | 機能・部門リーダー:35% | 欧州・中東・アフリカ(EMEA):33% |
| 小規模プレイヤー:25% | マネージャー:45% | 南北アメリカ:27% |
市場規模算定と予測
モデルは世界中の新規農業・収穫後機械の年間メーカー販売額のトップダウン推計から開始し、選定された合計値をサプライヤー売上高の積み上げ、ディーラー出荷パターン、およびサンプリングした平均販売価格と販売台数の掛け合わせと照合します。価値シリーズと物理的単位指標を分離します。FAOの生産・貿易データ、世界銀行のトラクターフリート数、企業出荷数、および協会の小売販売レポートが販売量の検証に役立ち、一方で生産者売上高、機器ミックス、報告された価格変化が価値と価格ミックスを示します。農業所得と機械支出、耕作面積と機械化プログラム、機器貿易、ならびに馬力、精密コンテンツ、自動化の変化が国別・製品別予測への入力として機能します。履歴が十分に一貫している場合は多変量回帰で購入との関係を評価し、カバレッジや政策条件によってその関係が不安定な場合はシナリオ分析を使用します。セグメントシェアは企業製品および地域別販売、公式貿易・生産パターン、登録数、購買者証拠から構築し、機器タイプ、自動化レベル、販売地域にわたって照合します。選択的なボトムアップ検証がトップダウン合計と比較され、不完全な国別報告や互換性のない分類によるギャップは記録され、最も近い独立シリーズと照合すか内部レンジとして保持されます。一次回答者が予測確定前に変動仮定を確認し、重要な乖離を説明します。
データ検証と更新サイクル
アナリストはメーカーの開示、公式生産・貿易シリーズ、ディーラーまたは協会の販売シグナル、および買い手側指標を三角検証し、急激なシェア変動、外れ値の価格変化、製品および地域別の集計で一致しない合計などの異常を調査します。第二のレビューでソース日付、定義、通貨、単位を確認し、上級アナリストが最終承認前に解決された差異をレビューします。重要な回答が独立した証拠と相反する場合や、主要なモデル入力が不明確なままの場合は、再接触が行われます。証拠ベースは年次で更新され、重大な政策または供給の変化などの重要イベント後にサイクル間で見直され、納品直前に新たなソースおよび計算レビューが実施されます。
Mordor Intelligenceの農業機械市場推計と他の公開推計との比較
公開推計は計上する取引・製品や需要モデリングに使用する入力が異なる場合があります。農業機械市場は農業および収穫後作物の取り扱いに使用される機械機器への年間グローバル支出を計測します。
主なギャップ要因には、本調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。農業所得と機械支出、耕作面積と機械化プログラム、機器貿易、ならびに馬力、精密コンテンツ、自動化の変化が国別・製品別予測への入力として機能します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2,060億米ドル(2027年) | |
| グローバルコンサルタントA | 1,911億米ドル(2025年) | 2025年基準値において、この推計は本レポートの2年後の2027年推計値2,060億米ドルより7.2%低い水準にあります。公開推計は本レポートの2027年計測年の2年前にあたる2025年を基準年としています。 |
| グローバルコンサルタントB | 1,742.2億米ドル(2025年) | 2025年基準値において、この推計は本レポートの2年後の2027年推計値2,060億米ドルより15.4%低い水準にあります。公開推計は本レポートの2027年計測年の2年前にあたる2025年を基準年としています。 |
Mordor Intelligenceのアナリストはメーカーの開示、公式生産・貿易シリーズ、デーラーまたは協会の販売シグナル、および買い手側指標を三角検証し、急激なシェア変動、外れ値の価格変化、製品および地域別の集計で一致しない合計などの異常を調査します。
レポートで回答される主な質問
農業機械市場の規模と期待される成長は?
市場規模は2027年に2,060億米ドル、2032年までに2,806億米ドルに達すると見込まれており、2027〜2032年のCAGRは6.38%です。
農業機器需要を支える力は何か?
アラスカ州以外の米国で直接雇用された農業従事者の賃金上昇と、インドの農業機械化サブミッション(SMAM)による購入補助が機械化を支援しています。インドの補助率は農家のカテゴリーに応じて40%または50%であり、機種別上限の対象となります。
農業機械産業でリードする機器タイプは?
トラクターは2026年に市場の35.72%を占め、収穫機械は2027〜2032年にCAGR 7.7%で最も速く成長すると予測されています。
農業機械の主要サプライヤーはどこか?
主要サプライヤーには、Deere & Company、AGCO Corporation、Kubota Corporation、CNH Industrial N.V.、CLAAS KGaA mbHが含まれます。
農業機器購入者にとっての主要なコスト課題は何か?
イリノイ州中央部の高生産性穀物農場では、2025年に減価償却がエーカー当たり平均91米ドルとなり、トウモロコシ栽培における機械関連コスト170米ドルの53%を占めました。
農業機器産業でリードする地域はどこで、最も速く成長するのはどこか?
アジア太平洋が2026年に市場の36.94%を占め、北米は2027〜2032年にCAGR 7.1%で最も速く成長すると予測されています。