
農業用接種材市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 12.35 十億米ドル |
| 市場規模 (2031) | 19.46 十億米ドル |
| 成長率 (2026 - 2031) | 9.52 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる農業用接種材市場分析
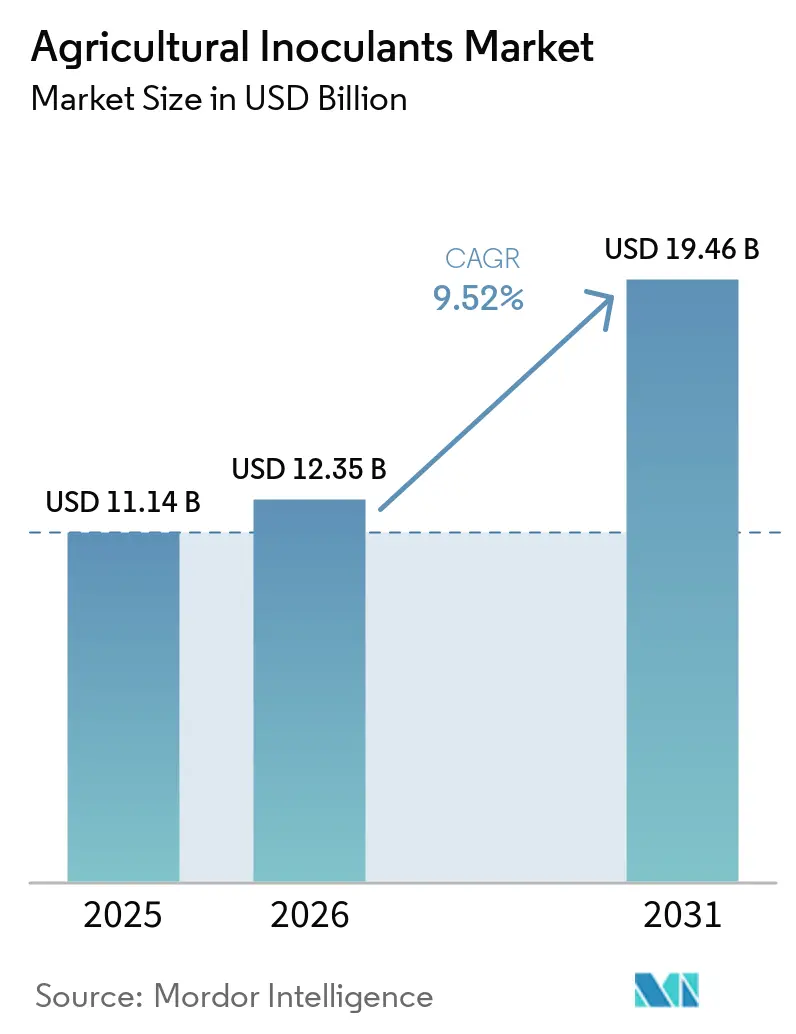
農業用接種材市場規模は、2025年の111.4 ビリオン 米ドルから2026年には123.5 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 9.52%で2031年までに194.6 ビリオン 米ドルに達すると予測されています。農業用接種材市場は、農業経済の緩やかな変化によって支えられています。米国の農業者は、肥料コストを管理し栄養効率を高めるために、生物学的投入材の採用を増やしています。残留物管理の重要性が高まっており、特に最大残留限界に対してより厳しい審査を受ける輸出市場や生鮮農産物チェーンに供給する生産者にとって重要です。さらに、生物学的製品に対する政策支援の強化、より明確な商業化経路、および微生物投入材と従来型投入材を組み合わせた統合プログラムに対する小売業者の幅広い受け入れが市場に恩恵をもたらしています。競争力学は、広範な製造・流通能力を持つ大手グローバル企業と、窒素固定、菌根菌、または特定のバイオコントロールソリューションに特化した専門プレイヤーとの間に明確な分断があることを示しています。特定の土壌や気候における現場パフォーマンスの課題にもかかわらず、農業用接種材市場はコスト圧力の上昇と残留物コンプライアンス要件の厳格化によって推進される持続的な長期需要を示しています。
主要レポートのポイント
- 機能別では、バイオコントロール剤が2025年の農業用接種材市場シェアの58.1%を占め最大セグメントとなり、作物栄養は2031年までのCAGR 5.1%で最も成長の速いセグメントとなっています。
- 微生物別では、細菌が2025年の農業用接種材市場規模の43.4%を占め最大セグメントとなり、ウイルスは2031年までのCAGR 8.0%で最も成長の速いセグメントとなっています。
- 施用方法別では、種子処理が2025年の農業用接種材市場規模の44.7%を占め最大セグメントとなり、葉面散布は2031年までのCAGR 5.7%で最も成長の速いセグメントとなっています。
- 作物タイプ別では、果物・野菜が2025年に28.7%のシェアで最大セグメントとなり、商業作物は2031年までのCAGR 4.6%で最も成長の速いセグメントとなっています。
- 製剤別では、液体が2025年に54.6%のシェアで最大セグメントとなり、乾燥は2031年までのCAGR 5.5%で最も成長の速いセグメントとなっています。
- 地域別では、北米が2025年に32.1%のシェアで最大の地域セグメントとなり、アジア太平洋は2031年までのCAGR 6.8%で最も成長の速い地域セグメントとなっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 有機農地の拡大と残留物フリー食品需要 | +2.3% | 欧州連合、北米、東南アジアに集中した利益を伴うグローバル | 中期(2〜4年) |
| 合成投入材コストの変動を相殺するためのバイオ肥料採用 | +1.8% | 南米、南アジア、サハラ以南アフリカ | 短期(2年以内) |
| 生物学的製品および低残留作物保護に対する政策支援 | +1.5% | 欧州連合、インド、ブラジル、北米 | 中期(2〜4年) |
| 施用精度を向上させるための種子処理採用 | +1.2% | 北米、欧州、オーストラリア | 短期(2年以内) |
| 統合された生物学的・化学的ソリューションに対する農場内適合性需要 | +0.9% | 北米、南米、アジア太平洋中核部 | 中期(2〜4年) |
| 製剤およびカプセル化技術革新による貯蔵寿命の向上 | +0.7% | 中東・アフリカおよび南アジアでの近期的利益を伴うグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
有機農地の拡大と残留物フリー食品需要
農業用接種材市場は、有機農業の拡大とグローバルな食品サプライチェーンにおける残留物基準の厳格化により成長しています。欧州連合および北米の消費者は、残留物を最小限に抑えた農産物をますます求めており、生物学的作物投入材採用を促進しています。このトレンドは、高付加価値の果物・野菜を超えて大規模な畑作物にまで拡大しています。2025年、欧州委員会のバイオエコノミーフレームワークは、バイオベース肥料および生物学的植物保護製品を戦略的優先事項として特定し、農業持続可能性イニシアチブへの統合を促進しました[1]。農業者にとって、製品を残留物フリーとして位置付けることは、市場アクセスを強化し、コンプライアンス主導の販売チャネルにおける価格安定性を確保し、持続可能性に焦点を当てたアプリケーションを超えた接種材の商業的重要性を強化します。
合成投入材コストの変動を相殺するためのバイオ肥料採用
農業用接種材市場は、農業者が揮発性の肥料価格への依存を減らし栄養利用効率を改善するために微生物栄養製品を採用することでも成長しています。合成肥料を完全に置き換えるのではなく、多くの農場は従来の栄養管理システム内で窒素固定とリン吸収を強化するために接種材を組み込んでいます。このアプローチは、投入材コストの変動が農場収益性に大きな影響を与える可能性がある肥料輸入依存型農業経済において特に重要です。Plants誌に掲載された研究では、ブラジルの大豆栽培の特定地域においてBradyrhizobium属とAzospirillum brasilenseの共同接種が尿素代替における大幅な節約と直接的な収益性向上をもたらしたことが示されました。この知見は、農業者がこれらの製品を効果的な経済的ツールとして考える理由を浮き彫りにしています。同研究はまた、接種材が従来の肥料の単純な代替品としてではなく、統合栄養プログラムの一部として採用されていることも示しています。その結果、農業用接種材市場は投入材コスト規律と収益可視性の向上の両方から恩恵を受けています。
生物学的製品および低残留作物保護に対する政策支援
政府および規制当局が生物学的製品に対するより明確な承認経路を確立するにつれ、政策支援は農業用接種材市場の成長において重要な役割を果たしています。ブラジル、インド、欧州連合加盟国などの国々は、生物学的作物投入材の規制フレームワークを積極的に整備し、製造業者および流通業者の商業化見通しを高めています。欧州委員会はまた、2025年に肥料規制を見直す計画を示しており、これにより承認された微生物製品の範囲が時間をかけて拡大する可能性があります。規制の明確化により、製品発売に関連するリスクが軽減され、製剤・製造への投資が促進され、一貫したラベリングと製品クレームを可能にすることで小売業者や農業アドバイザーの信頼が構築されます[2]。その結果、規制はコンプライアンス障壁としてだけでなく、市場の促進要因としてますます機能するようになっています。
施用精度を向上させるための種子処理採用
種子処理は、作物の初期発育段階において有益な微生物を種子と根の界面に直接届けることで、農業用接種材市場の主要な成長ドライバーであり続けています。この方法は既存の工業的種子処理システムとシームレスに統合され、農業者がフィールド機器や農業作業に大きな変更を加えることなく生物学的製品を採用できるようにします。2025年、オーストラリア作物科学誌に掲載された研究では、播種30日前まで処理された事前接種大豆種子が、保護製剤および化学的種子処理と組み合わせて使用した場合に生存可能な細菌集団を維持し収量上の利点をもたらすことが示されました。さらに、Novonesis A/Sなどの企業は、大規模商業種子システム向けに調整された長寿命種子処理技術を進歩させています。これらの開発は、精度、操作の簡便性、および従来の農業慣行との適合性を強調することで、種子施用接種材プログラムの採用を支援しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 土壌および気候条件全体にわたるパフォーマンスの変動性 | -2.0% | 中東・アフリカおよび温帯欧州で最も顕著なグローバル | 中期(2〜4年) |
| 速効性合成代替品に対する農業者の選好 | -1.5% | 南アジア、サハラ以南アフリカ、南米の一部 | 短期(2年以内) |
| 多菌株微生物製品の登録の複雑さ | -1.2% | 欧州連合、北米、東南アジア | 長期(4年以上) |
| 微生物流通におけるコールドチェーンおよび汚染リスク | -0.7% | 中東・アフリカ、南アジア、内陸南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
土壌および気候条件全体にわたるパフォーマンスの変動性
パフォーマンスの変動性は農業用接種材市場にとって重大な課題であり続けており、微生物活性は土壌温度、水分、pH、作物履歴、在来微生物集団などの要因に大きく依存しています。その結果、接種材は特に大規模農業経営や変動する環境条件下において、合成投入材と比較して一貫性のない現場パフォーマンスを示すことが多くあります。産業微生物学は、接種材の有効性が環境条件、担体設計、施用後の生存条件によって大きく影響されることを強調しています。この変動性は信頼のギャップに寄与しており、農業者は信頼性の高い計画のために予測可能な投入材反応を求めています。より正確な現場推奨がなければ、農業用接種材市場は気候や土壌が一貫性のない結果をもたらす地域での躊躇に直面し続ける可能性があります。
速効性合成代替品に対する農業者の選好
農業用接種材市場はまた、即時かつ目に見える農業的結果をもたらす速効性合成肥料および作物保護製品を好む農業者からの抵抗にも直面しています。生物学的製品は測定可能な利点を示すためにより長い期間を必要とすることが多く、季節的なキャッシュフロー制約と限られた農業アドバイザリーサービスが購買決定に影響を与える地域での採用課題をもたらしています。これらの問題に対処するため、企業はデモンストレーションおよび流通努力を強化しています。例えば、2024年にNovonesis A/SはAndermatt Groupと提携し、アフリカにおけるCell-Tech大豆接種材へのアクセスを拡大し、農業者教育と生物学的製品の採用促進に注力しました[3]。しかし、これらのイニシアチブにもかかわらず、馴染みのある合成投入材への選好は接種材のより広範な採用に対する重大な障壁であり続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機能別:
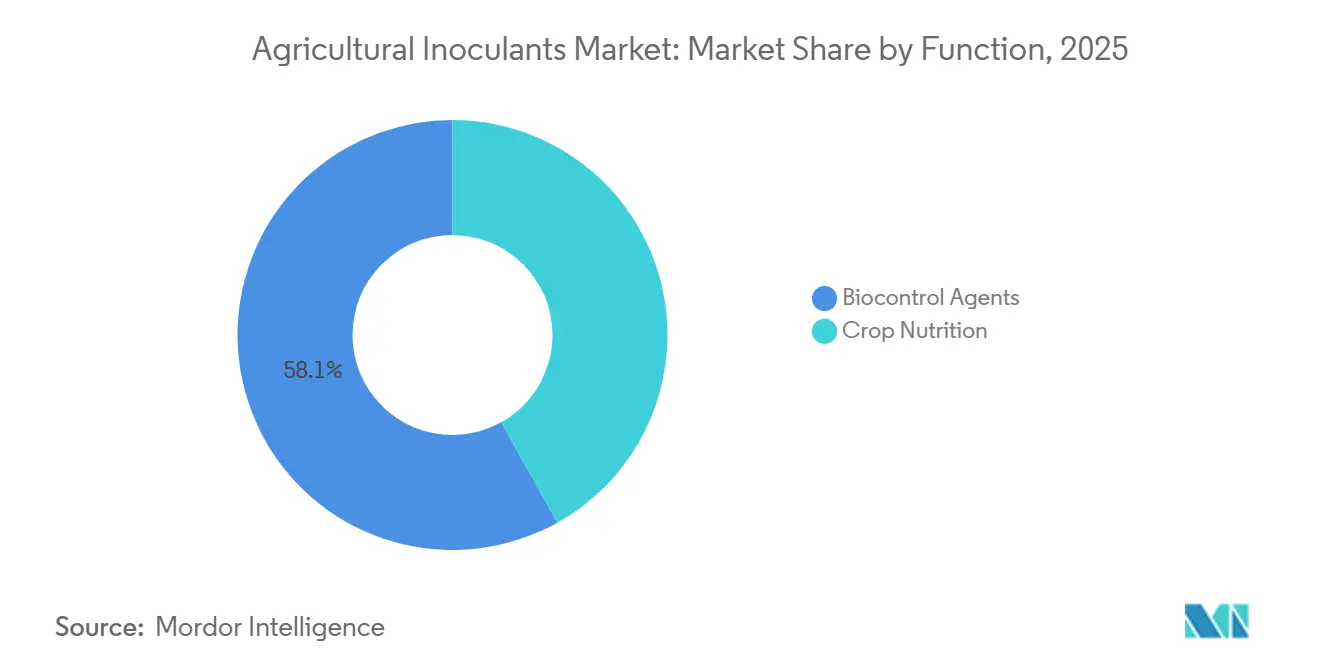
バイオコントロール剤が最大のポジションを保持し、バイオスティミュラントが最も成長が速いバイオコントロール剤は2025年に58.1%の最大市場シェアを占め、機能カテゴリー全体で農業用接種材市場に最も大きく貢献しています。この優位性は、主要な害虫システムにおける合成農薬への耐性の増加と、主要作物市場における特定の化学活性成分に対する規制の厳格化に起因しています。農業用接種材市場は引き続きバイオコントロール剤に依存しており、他の生物学的カテゴリーと比較して確立された商業インフラから恩恵を受けています。BASF SE、Valent BioSciences LLC、Koppert Biological Systems B.V.などの企業は、強固な生物学的害虫管理ポートフォリオでこのセグメントで事業を展開し、グローバルな供給能力と流通業者の信頼を確保しています。
作物栄養は最も成長の速い機能であり、2031年までにCAGR 5.1%で拡大すると予測されています。この成長は、農業者が栄養効率にアプローチする方法のより広範な変化を反映しています。農業用接種材市場では、バイオスティミュラントは任意の植物健康サプリメントとしてではなく、栄養吸収を強化しストレスを管理するための実用的なツールとしてますますマーケティングされています。この変化は重要であり、農業者が従来のシステムを完全に置き換えることを要求するのではなく、農業アドバイザーが低投入量肥料プログラムにバイオスティミュラントを統合できるようになったためです。2026年3月、BASF SEはAgBiTechグループの買収を完了し、主要な作物投入材企業が生物学的技術をポートフォリオ戦略と長期成長計画に統合することへの関心の高まりを強調しました。その結果、成熟したバイオコントロールプラットフォームが引き続き収益を支える一方、栄養に焦点を当てた製品は農業用接種材市場でより速く成長しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
微生物別:
細菌が最大を維持し、ウイルス製品が最も成長が速い細菌は2025年に43.4%の最大市場シェアを占め、微生物別で農業用接種材市場の最も重要なセグメントを代表しています。この優位性は、窒素固定、栄養動員、植物成長促進に利用されるBradyrhizobium、Azospirillum brasilense、Bacillus subtilisなどの菌株の長年にわたる商業的使用に起因しています。農業用接種材市場では、細菌製品は確立された登録プロセスと大豆、豆類、シリアルシステムへの広範な施用から恩恵を受けています。南米はこのセグメントで重要な役割を果たしており、根粒菌製品は豆類生産と大豆栽培の経済的実行可能性と密接に結びついています。真菌接種材も特に園芸および土壌伝染性病害管理において重要ですが、細菌は引き続き地域全体で最も広い商基盤を提供しています。
ウイルスは微生物の中で最も成長の速いセグメントであり、2031年までにCAGR 8.0%が予測されています。この成長は、難防除鱗翅目害虫の管理のためのヌクレオポリヘドロウイルス技術の採用増加によって推進されています。農業用接種材市場は、生産経済と現場検証の進歩によりウイルスベースの害虫防除がよりスケーラブルになるにつれ、このセグメントにより注目しています。
施用方法別:
種子処理が最大であり、葉面散布が最も成長が速い種子処理は2025年に44.7%の最大市場シェアを占め、農業用接種材市場における主要な施用方法として浮上しています。この方法は、根の発育の初期段階において種子近傍に微生物活性を配置しながら、既存の種子処理ワークフローとシームレスに統合できる能力から好まれています。この市場では、種子処理は農場での混合の必要性を排除することで農業者のフィールド労働要件を削減し取り扱いを最小化します。さらに、工業的種子処理インフラは一貫した投与量と従来の種子ケア製品との適合性を確保します。これらの利点により、種子処理は大規模列作物システムおよび確立された事前処理種子流通ネットワークを持つ地域でのデフォルトの選択肢となっています。
葉面散布は2031年までにCAGR 5.7%で最も成長の速い施用方法となると予測されています。このアプローチは、生育期間を通じて農業者により大きな柔軟性を提供し、栄養ストレス、熱ストレス、または生育段階のタイミングが重要な作物に特に有益です。農業用接種材市場はこの施用方法から大きな恩恵を受けています。例えば、2026年3月、バイオソリューションのリーダーがブラジルでOtimais Duoを発売しました。これは複数の国と作物で検証されたデュアル微生物接種材であり、特にトウモロコシにおいて種子処理と比較してより強い葉面パフォーマンスを示しました。
作物タイプ別:
果物・野菜が最大であり、商業作物が最も成長が速い果物・野菜は2025年に28.7%の最大市場シェアを保持し、作物タイプ別で農業用接種材市場に最も高い価値をもたらしています。この優位性は主に1ヘクタール当たりの高い価値によるものであり、低付加価値の畑作物と比較して生物学的投入材のコスト回収が容易になります。市場は輸出チャネルにおける強い残留物感度から恩恵を受けており、生鮮農産物の買い手はクリーンラベルで低残留物の生産慣行を優先しています。その結果、園芸農業者は農業的および商業的要因の両方によって、大量商品作物を栽培する農業者よりも早く接種材を採用する傾向があります。これにより、果物・野菜は多くの高付加価値生産システムにおける採用のリーダーとして確立されています。
商業作物は最も成長の速いセグメントであり、2031年までにCAGR 4.6%が予測されています。この成長は、サトウキビ、綿花、コーヒーなどの投入材集約型作物の採用増加によって推進されています。これらの作物における農業用接種材市場は、買い手が改善された環境パフォーマンスを求め、農業者が栄養効率を高め利益率を守るソリューションを求める中で拡大しています。
製剤別:
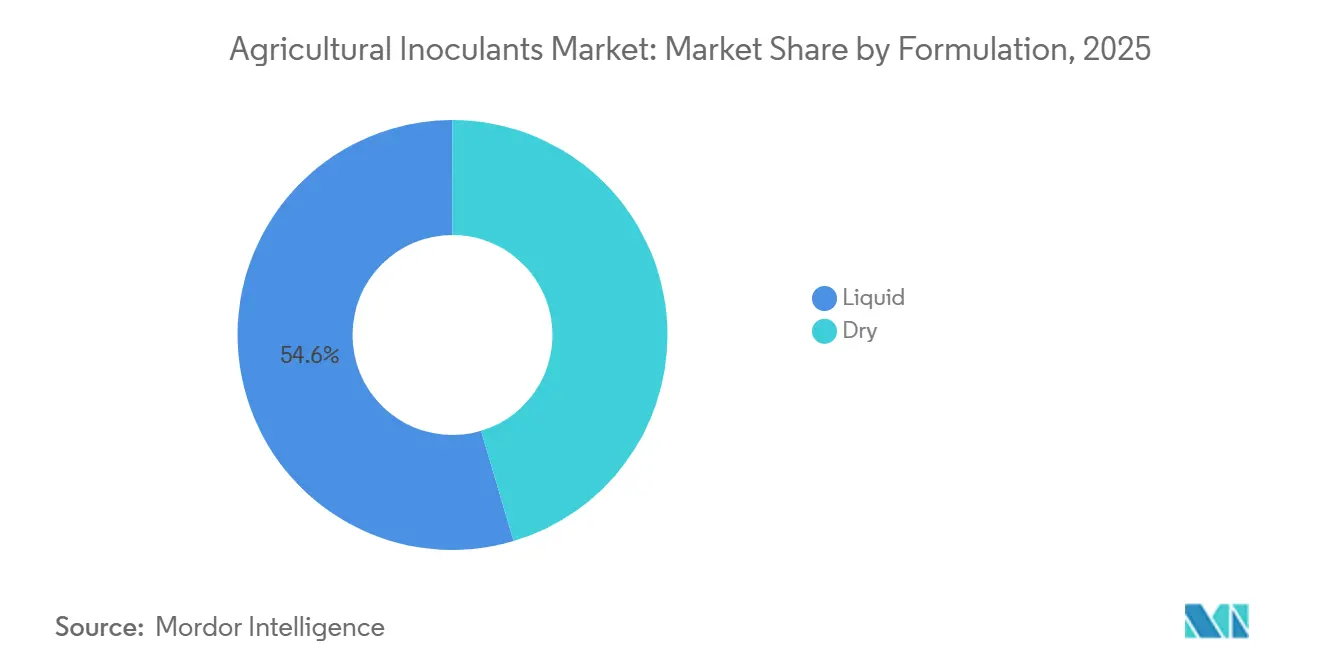
液体が最大を維持し、乾燥が最も成長が速い液体製剤は2025年の製剤タイプ別農業用接種材市場の54.6%を占め、最大の市場シェアを保持すると予測されています。その広範な採用は、製造業者がより厳格な滅菌基準を維持し、より高い生存可能細胞数を達成し、液体種子処理および灌漑システムとの適合性を確保する能力に起因しています。特に、液体製品はブラジルとアルゼンチンの大豆プログラムで広く使用されており、既存の計画、保管慣行、流通業者ネットワークがこれらの形式とよく一致しています。しかし、物流は依然として重大な課題であり、輸送・保管中の冷蔵と汚染管理が重要です。これらの課題は、コールドチェーンインフラが限られた内陸部や温暖な地域で特に顕著です。
乾燥製剤は最も成長の速いカテゴリーであり、2031年までにCAGR 5.5%が予測されています。この成長は、貯蔵寿命と取り扱いやすさの改善によって推進されています。農業用接種材市場は、困難な流通条件を持つ地域での乾燥製品の実用性を高めるポリマーカプセル化、浸透圧保護剤、および層状担体システムの進歩から恩恵を受けています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
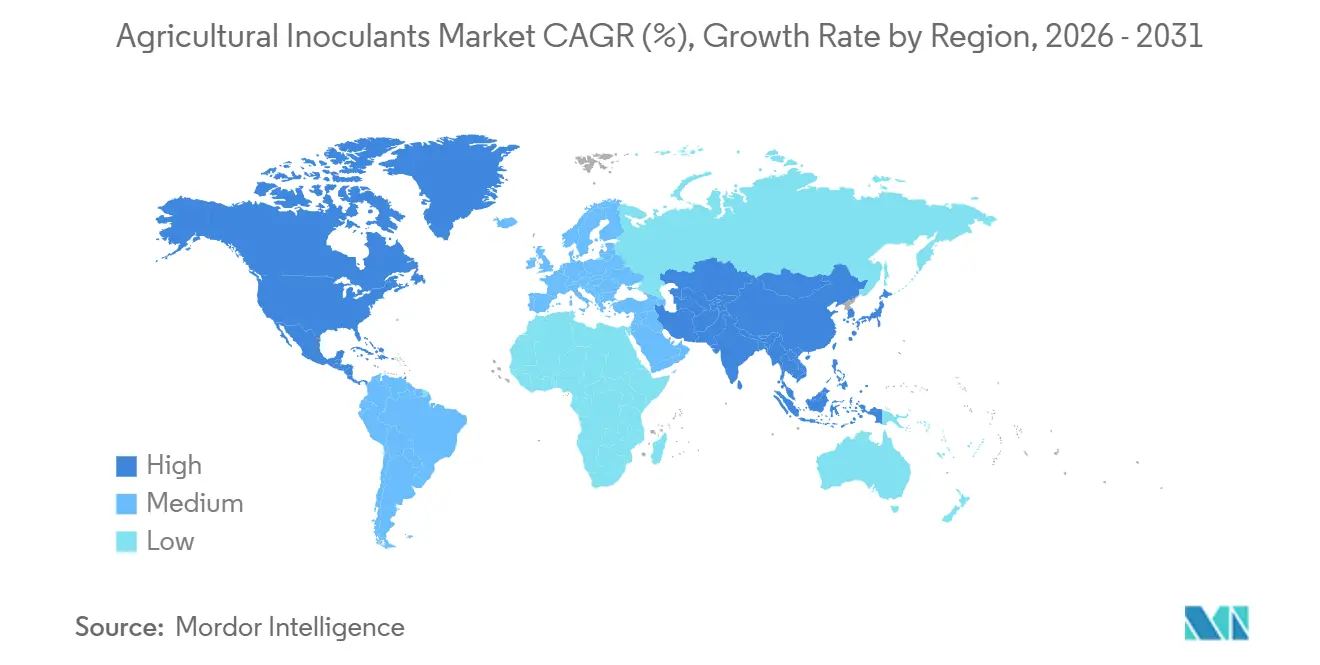
北米の農業用接種材市場
北米は2025年に農業用接種材市場シェアの32.1%を保持し、最大の地域貢献者であり続けました。強力な小売業者ネットワーク、高度な農業アドバイザリーシステム、および大豆とトウモロコシ生産全体での高い採用がこれを支えました。米国は、微生物製品が種子処理、作物保護、および持続可能性に焦点を当てた農業プログラムと効率的に統合されるにつれ、地域需要をリードし続けています。2025年、Pivot Bio, Inc.はコーンベルト全体での小売パートナーシップとN-OVATORプログラムを通じて採用をさらに拡大しました。これにより、農場の生産性と環境パフォーマンスの両方を改善する上での生物学的投入材の役割が強化されました。
アジア太平洋の農業用接種材市場
アジア太平洋は2031年までにCAGR 6.8%で最も成長の速い地域セグメントです。この成長は、肥料コスト圧力、生物学的投入材に対する政府支援、および農業普及プログラムの拡大によって推進されています。インドは規制の正式化が生物学的製品の商業化基準を改善するにつれ、主要な成長市場であり続けています。2024年9月、Novonesis A/SはKrishak Bharati Cooperative Limited(KRIBHCO)との提携を通じて地域プレゼンスを強化し、インドの主要作物全体に菌根菌バイオ肥料を流通させました。オーストラリアも精密農業の採用を増やすことで地域成長を支援しています。
欧州・中東・アフリカおよび南米の農業用接種材市場
欧州は農業用接種材の重要な市場であり続けていますが、成長は微生物を管理する現行の欧州連合規制によって部分的に制約されています。欧州委員会による継続的な規制見直しにより、承認された微生物製品のリストが徐々に拡大する可能性があります。南米は引き続き主要な成長地域であり、特にブラジルでは大規模な大豆栽培と肥料輸入への依存が生物学的投入材への需要増加を促進しています。中東・アフリカは依然として小規模な市場ですが、歴史的な採用率の低さが豆類生産システムを中心とした新しい流通・アドバイザリーモデルを通じた拡大の余地を残しているため、業界の注目を集めています。
競争環境
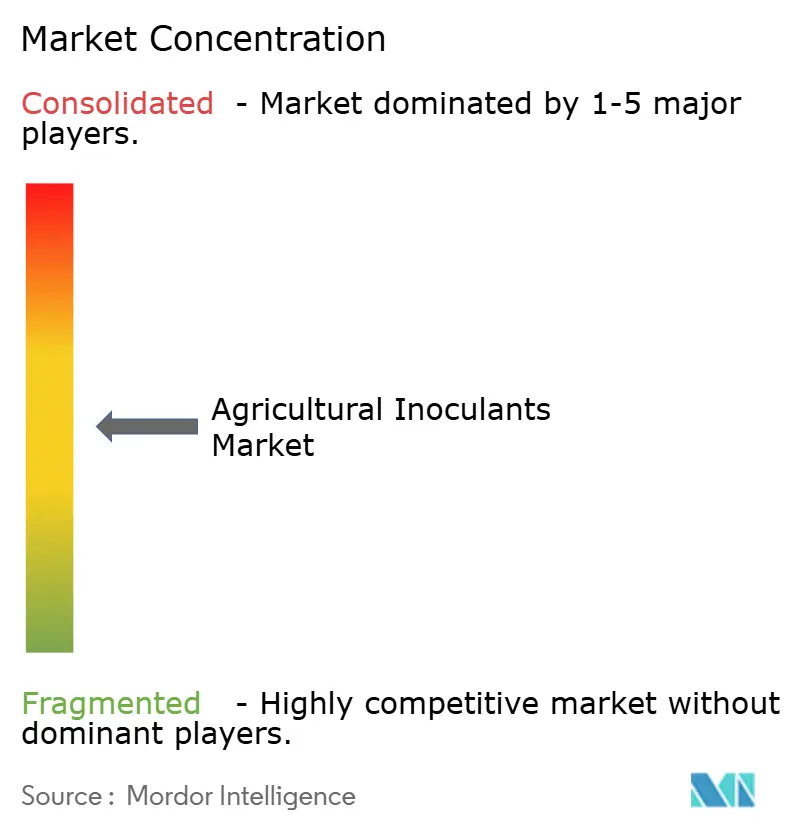
農業用接種材市場はグローバルに中程度に集約されており、BASF SE、Syngenta Group Co., Ltd.、Corteva, Inc.、Bayer AG、Novonesis A/Sが製造、登録、流通における規模の優位性から恩恵を受けています。これらの企業は、より広範な農業ポートフォリオ全体に研究投資を分散させ、確立された作物投入材チャネルを通じて生物学的製品を効率的に商業化することから恩恵を受けています。急速な市場拡大を目指す企業にとっての主要な競争優位性には、発酵インフラ、製剤品質、および複数国での規制承認が含まれます。
Syngenta Group Co., Ltd.は、サウスカロライナ州オレンジバーグの生物学的製品施設での事業によって支援された大規模製造とイノベーション主導のパートナーシップを通じて生物学的製品プラットフォームを拡大しています。Novonesis A/Sは、製品採用に地域流通ネットワークと農業教育が重要なインドやアフリカなどの新興農業市場でのパートナーシップ主導の成長に注力しています。これらの戦略は、農業用接種材市場が内部能力開発と強力な地域商業化パートナーシップの両方を評価することを示しています。
主要な多国籍企業に加えて、農業用接種材市場は依然として非常にダイナミックであり、Pivot Bio, Inc.、Groundwork BioAg Ltd.、Koppert Biological Systems B.V.、Verdesian Life Sciences LLC、XiteBio Technologies Inc.などの専門企業が重要な役割を果たしています。これらの企業は、作物特有の技術、専門的な微生物プラットフォーム、およびコールドチェーンインフラや農業支援が限られた地域向けに調整された製品を通じて競争することが多くあります。例えば、Pivot Bio, Inc.は窒素固定微生物技術に注力し、Groundwork BioAgは菌根菌接種材に特化し、Koppert Biological Systems B.V.は戦略的パートナーシップを通じて生物学的作物保護の流通を拡大しています。この競争構造は、大手企業が引き続き広範な市場環境に影響を与える一方で、専門プレイヤーの成長を支援しています。
農業用接種材産業のリーダー
-
BASF SE
-
Bayer AG
-
Novonesis A/S
-
Corteva, Inc.
-
Syngenta Group Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
農業用接種剤市場 このレポートでカバーされる企業
- BASF SE
- Bayer AG
- Novonesis A/S
- Corteva, Inc.
- Syngenta Group Co., Ltd.
- Valent BioSciences LLC
- Premier Tech Ltd.
- Lallemand Inc.
- Bioceres Crop Solutions Corp.
- Verdesian Life Sciences LLC
- Groundwork BioAg Ltd.
- Pivot Bio, Inc.
- Koppert Biological Systems B.V.
- XiteBio Technologies Inc.
最近の産業開発事情 農業用接種剤市場
- 2026年5月:BASF SEは、ドイツのルートヴィヒスハーフェン拠点にBioHub発酵プラントを稼働させました。投資額は高い二桁百万ユーロ台であり、Bacillus amyloliquefaciensおよびPenicillium coprobiumに基づく生物学的殺菌剤と生物学的種子処理を特に対象としています。この施設は発酵生産を社内に取り込み、研究開発を工業規模の製造に直接結びつけ、BASF SEのBioSolutionsポートフォリオのサプライチェーン強靭性を強化します。
- 2026年5月:Verdesian Life Sciences LLCは、液体バイオスティミュラントであるTake Off LSに対して肥料協会(The Fertilizer Institute)から認定バイオスティミュラント指定を受け、同社にとってこの認証を取得した2番目の製品となりました。この認定は、トウモロコシ、大豆、列作物における窒素利用効率を改善する葉面または畝内製品であるTake Off LSを、組成、安全性、有効性に関する業界基準に対して検証するものです。
- 2026年3月:BASF SEはPaine Schwartz PartnersからAgBiTechグループの買収を完了しました。AgBiTechは鱗翅目害虫のバイオコントロールのためのヌクレオポリヘドロウイルス技術に特化しており、米国、オーストラリア、ブラジルに製造施設を持っています。この買収はBASF SEの生物学的昆虫防除ポートフォリオを強化し、ブラジルの拡大するバイオコントロール市場におけるヌクレオポリヘドロウイルス技術の商業化を加速します。
農業用接種剤市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
本調査では、農業用接種剤市場を、食料作物および飼料作物における栄養素の可給性向上、窒素固定、または病害虫抑制を目的として、種子・土壌・葉面に施用される微生物製剤主に細菌、真菌またはコンソーシア)の市場価値として定義する。
スコープ除外:サイレージ専用の発酵助剤としてのみ販売される製品は対象外とする。
セグメンテーション概要
- 機能別
- 作物栄養
- バイオコントロール剤
- 微生物別
- 細菌
- バチルス属
- アゾトバクター属
- リゾビウム属およびブラジリゾビウム属
- リン酸塩可溶化細菌
- 真菌
- トリコデルマ属
- 菌根菌
- ボーベリア・バシアーナ
- メタリジウム・アニソプリエ
- ウイルス
- 細菌
- 施用方法別
- 種子処理
- 土壌処理
- 葉面散布
- 作物タイプ別
- 穀物・シリアル
- 豆類・油糧種子
- 商業作物
- 果物・野菜
- その他の施用
- 製剤別
- 液体
- 乾燥
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- ケニア
- アフリカその他
- 北米
詳細な調査方法論とデータ検証
一次調査
情報ギャップを補完するため、当チームは北米、ブラジル、インド、フランス、南アフリカの農学者、製剤化学者、農業資材流通業者、および農家協同組合にインタビューを実施する。これらの対話により、デスクリサーチのみでは把握できない実際の普及率、標準的な施用量、および将来の価格見通しを検証する。
デスクリサーチ
モルドールのアナリストはまず、FAO FAOSTAT、USDA ERS、ユーロスタット、ANPII、ICARなどの機関が公開するオープンデータセットをスクリーニングし、次にQuestelの特許分析、Volzaの出荷トレース、Dow Jones Factivaのニュースアーカイブを重ね合わせることで、作付面積を推計し接種剤の普及状況を把握する。企業の10-K報告書、投資家向け資料、各国のバイオ肥料ガイドラインは、平均販売価格(ASP)の手がかりと規制の進捗状況を提供する。上記の情報源は例示でり、データのクリーニングおよびセンスチェックには多数の追加参考資料が活用されている。
市場規模推計と予測
ハイブリッド型トップダウン構築により、作物の作付面積を潜在的な処理ヘクタール数に変換し、地域別の普及率および施用量乗数を適用したうえで、加重平均販売価格でボリュームを価格換算する。結果は、選択的なボトムアップのサプライヤー積み上げおよびチャネルチェックによって相互検証される。主要変数には、大豆およびトウモロコシの作付面積、有機認証面積の成長、1ヘクタール当たりの接種剤施用量、平均的な賞味期限関連廃棄量、および地域別ASP分散が含まれる。作付面積、肥料価格指数、有機農地シェアを用いた多変量回帰が2026年から2031年の予測を牽引し、シナリオ分析は規制の大幅変更や干ばつイベントに対応した調整を行う。
データ検証と更新サイクル
アウトプットは過去の貿易データとの分散チェックを経て、シニアアナリストによるピアレビューが実施され、12ヶ月ごとに更新される。また、重要なイベント(例:主要国における登録制度の更)が発生した場合には、中間更新が実施される。
Mordorの農業用接種剤ベースラインが信頼を獲得する理由
各出版社が独自の機能的スコープ、基準年、および更新頻度を選択するため、公表数値はしばしば乖離する。
主要なギャップ要因には、サイレージ添加剤の取り扱いの相違、バイオ肥料ブレンドを含めるかどうか、ASP上昇経路の相違、および為替換算のタイミングが含まれる。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 11.14 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 1.10 ビリオン 米ドル(2022年) | グローバルコンサルタンシーA | 接種剤とサイレージ添加剤のみを計上し、バイオ肥料サブセグメントを除外している |
| 0.96 ビリオン 米ドル(2020年) | リサーチハウスB | 基準年が古く、保守的な普及率の前提が市場価値を低く抑えている |
| 4.43 ビリオン 米ドル(2024年) | 業界団体C | 限定的な地域からの出荷調査に依存しており、ASP予測が横ばいとなっている |
この比較は、Mordorのより広い機能的スコープ、年次更新、および相互検証された価格設定が、意思決定者が再現・説明可能な、バランスのとれた透明性の高いベースラインを生み出すことを示している。
レポートで回答される主要な質問
2031年に向けて農業用接種材の成長を推進しているものは何ですか?
成長は、肥料コスト圧力、残留物への厳しい期待、生物学的投入材規制の強化、および種子処理と葉面生物学的プログラムのより広範な使用によって支えられています。
2026年の農業用接種材分野の規模はどのくらいですか?
農業用接種材市場規模は2026年に12.35 ビリオン 米ドルであり、CAGR 9.52%で2031年までに19.46 ビリオン 米ドルに達すると予測されています。
どの機能が収益をリードし、どれが最も速く成長していますか?
バイオコントロール剤は2025年に58.1%のシェアで最大の機能であり、作物栄養は2031年までのCAGR 5.1%で最も成長の速い機能です。
どの微生物グループが最も強い見通しを持っていますか?
細菌は2025年に43.4%のシェアで最大のグループであり続けていますが、ウイルスは2031年までのCAGR 8.0%で最も速い拡大が予測されています。
なぜ種子処理が依然として最も重要な施用方法ですか?
種子処理は、根圏に早期に微生物を配置し、既存の種子システムに適合し、農場での取り扱いニーズを削減するため、最大のままです。
どの地域が最も強い近期的拡大機会を提供していますか?
アジア太平洋は、投入材コスト圧力、政策支援、および広範な普及ネットワークに支えられ、2031年までのCAGR 6.8%で最も強い成長見通しを提供しています。