
農業におけるAI市場規模とシェア
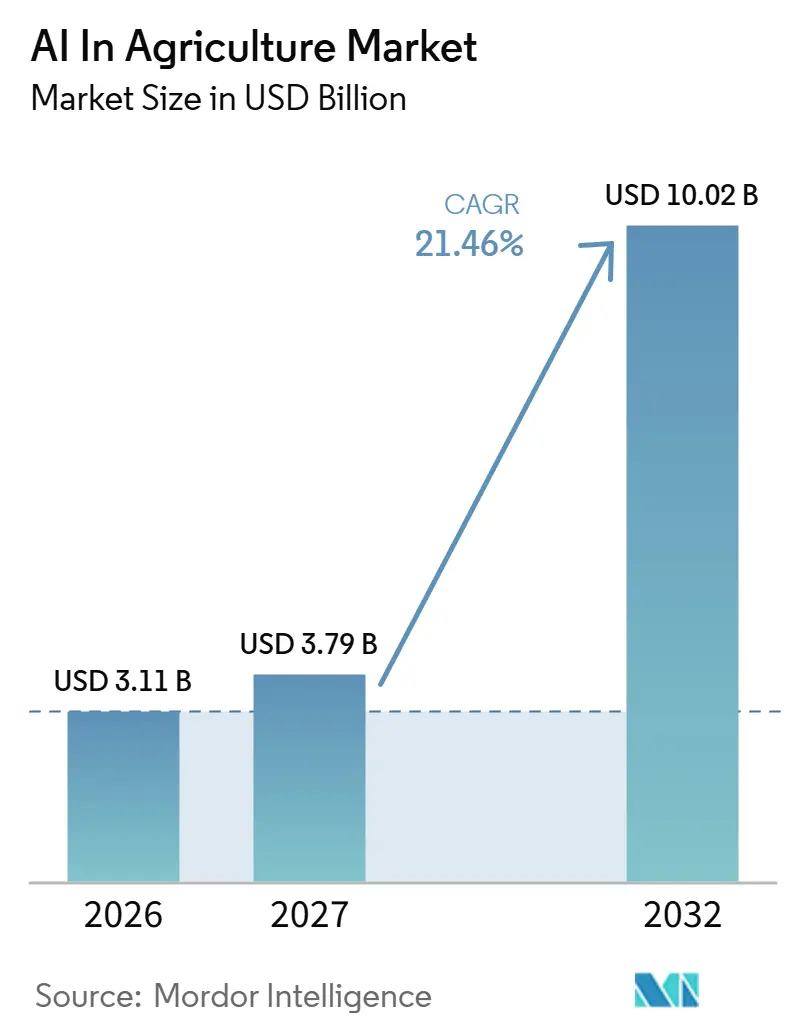
Mordor Intelligenceによる農業におけるAI市場分析
農業におけるAI市場規模は、2026年の31.1億米ドルから2027年には37.9億米ドルへと成長し、2027年〜2032年にかけて21.46%のCAGRで2032年には100.2億米ドルに達すると予測されています。
確立された農場データプラットフォームと広範な画像へのアクセスが需要を支え、公的資金による農業デジタル化プロジェクトがインドにおける普及の別の経路を生み出しています。サプライヤーは農業専門知識とデリバリーパートナーシップを組み合わせ、温室管理と収穫計画の機能を拡充しています。断片化されたシステムと高い設備コストが導入を制約しており、それらの機能を実際の農場運営に適合させることの重要性が高まっています。農場記録や公的プログラムのチャネルを持つプロバイダーは既存の関係を通じて購買者にアクセスできる一方、スタンドアロンのモデルベンダーは温室および圃場運営に対応するためにデリバリーと統合の能力を追加する必要があります。
主要レポートのポイント
- アプリケーション別では、精密農業が2026年の農業におけるAI市場シェアの43.07%をリードし、スマート温室管理が2027年〜2032年にかけて22%のCAGRで最も急成長するセグメントとなっています。
- 技術別では、機械学習が2026年の農業におけるAI市場規模の47.98%のシェアを占め、コンピュータビジョンが2027年〜2032年にかけて22.2%のCAGRで最も急成長するセグメントと予測されています。
- ソフトウェアプラットフォームがコンポーネントカテゴリをリードし、2026年に46.68%のシェアを占め、コンサルティング、統合、サポートを含むサービスが2027年〜2032年にかけて22.4%のCAGRで最も急成長すると予測されています。
- 展開モード別では、クラウドが2026年に59.71%のシェアでリードし、ハイブリッドが2027年〜2032年にかけて22.45%のCAGRで最も急成長すると予測されています。
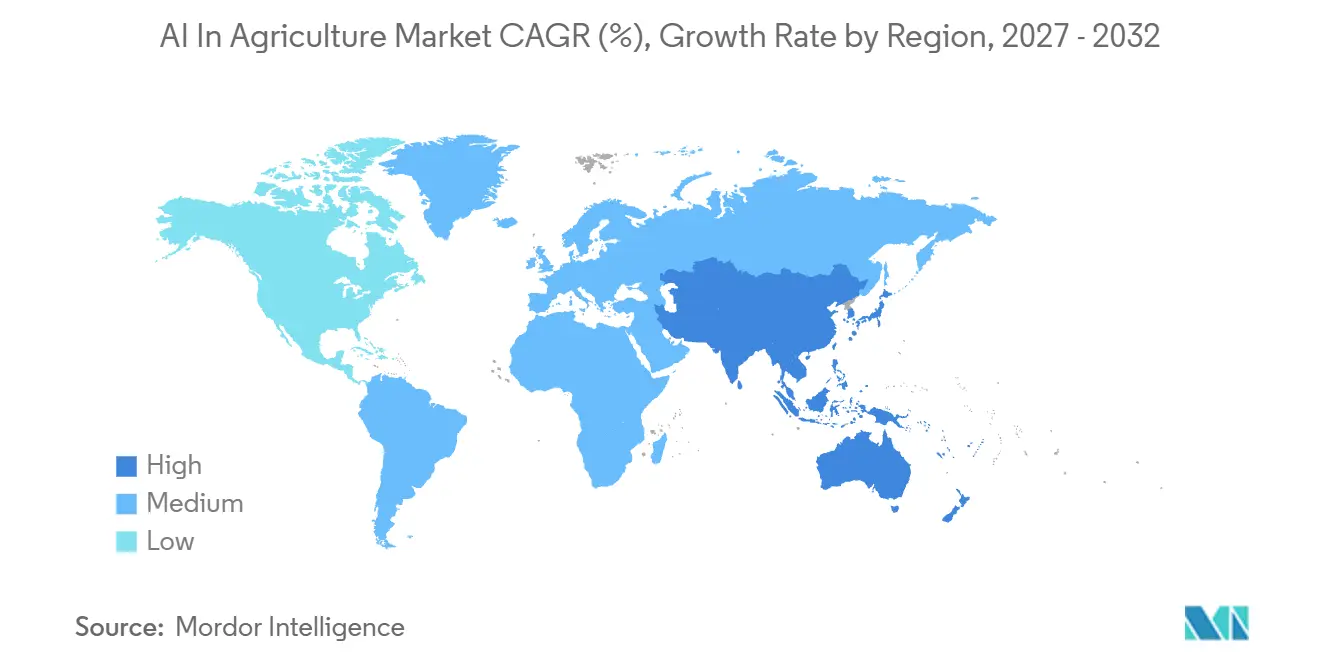
- 地域別では、北米が2026年に38.62%のシェアでリードし、アジア太平洋が2027年〜2032年にかけて22.5%のCAGRで最も急成長する地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 精密農業プラットフォームの急速な普及 | +7.8% | 米国、ブラジル | 短期(2年以内) |
| 高解像度ドローンおよび衛星画像サービスの拡大 | +6.2% | ブラジルおよび南アフリカ | 中期(2〜4年) |
| 政府によるデジタル農業補助金および義務化 | +4.2% | インドの州および連邦直轄領 | 中期(2〜4年) |
| 手頃なクラウドベースのサービスとしてのAIの提供 | +3.7% | ケニアおよびエチオピア | 短期(2年以内) |
| 農学者の現地訪問削減を目指す農場向け生成AIコパイロット | +2.4% | アフリカ全土の国々 | 中期(2〜4年) |
| 自律型ロボット向け5G オープンRANポジショニング | +0.6% | アメリカ合衆国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
精密農業プラットフォームの急速な普及
確立された精密農業プラットフォームは、農業AI供給業者に既存の農学的ワークフローを通じてユーザーへのアクセス経路を提供します。Bayerは、2025年にClimate FieldViewが主要市場において2億7,500万エーカーを超えるサブスクリプション登録面積に達したと報告しました。[1] このプラットフォームは、農場設備のデータ収集と年間を通じた農学的インサイトおよび製品性能情報を組み合わせ、圃場記録と経営判断を連携させています。これらの設備記録は、追加的な分析機能に圃場固有の基盤を与え、農場運営中にすでに収集された観測データと潜在的なアドバイスを結びつけます。サブスクリプション登録面積の基盤は、追加のAI機能を配布する経路を提供し、より多くの土地を登録することとは異なる機会として、既存のプラットフォーム関係内でのより深い活用を可能にします。
高解像度ドローンおよび衛星画像サービスの拡大
作物モニタリングは、繰り返しのカバレッジと、より詳細な注意が必要なエリアを識別するのに十分な画像の詳細度から恩恵を受けます。20253月、Syngentaはグローバルな精密農業アプリケーション向けにCropwiseへの高解像度衛星画像の追加を盛り込んだPlanetとの複数年パートナーシップの拡大に合意しました。この合意により、PlanetScopeのほぼ毎日の衛星データ、高解像度タスキングデータ、および農業アプリケーション開発のためのPlanet Insights Platformへのアクセス拡大が提供されました。2026年8月、SyngentaはCropwiseがブラジルで1,480万ヘクタールを監視していると報告し、Explorerが衛星画像とAI分析を作物健康インサイトに変換していると説明しました。Planet契約に基づくほぼ毎日のデータは、高解像度タスキングリクエストを正当化する圃場にフラグを立てることができ、頻繁なスクリーニングと詳細な検査を結びつけます。このシーケンスにより、農学者はレビュー対象エリア全体に詳細な画像をリクエストするのではなく、選択した圃場に対してより詳細な検査を指示する方法を得ることができます。
政府によるデジタル農業補助金および義務化
政府の支援は、州および連邦直轄領レベルで実施される公的資金プロジェクトを通じて農業AIの需要を拡大することができます。インドは、デジタル農業ミッションの農業向け国家電子ガバナンス計画コンポーネントを通じて、AIと機械学習を活用したデジタル農業プロジェクトへの資金を提供しています。AI関連を含む広範なデジタル農業イニシアチブ全体で、農業省は2025〜26年度に59.6億インドルピー(6,750万米ドル)が活用されたと報告しました。資金調達メカニズムと広範な支出規模が合わさって、農業技術が農場運営に到達するための制度的経路を確立しています。この資金調達チャネルを追求するサプライヤーにとって、州または連邦直轄領レベルの実施が、デジタル農業プロジェクトを調整しなければならない公的な相手方を定義します。
手頃なクラウドベースのサービスとしてのAIの提供
農業AIプロバイダーにとって、手頃な価格にはサービスへのアクセスコストも含まれます。ケニアとエチオピアでは、Digital GreenがFarmerChatユーザーのスポンサー付きモバイルデータ料金をSafaricomに支払い、Safaricomの加入者がモバイル残高に課金されることなくサービスを利用できるようにしています。[2] Digital GreenとThe Agency Fundによる12ヶ月間の分析は81万4,000人の農家を対象とし、2026年8月24日までのデータを使用しました。ネットワークを特定できた農家のうち、Safaricomユーザーはケニアで他のネットワークのユーザーより27%多く、エチオピアで19%多くFarmerChatの質問をしました。この観察的比較は、アドバイザリーソフトウェアの価格とは別の、アクセスに関する費用を浮き彫りにしています。ゼロレーティングは、その繰り返し発生する費用をDigital Greenに転嫁することで農家のモバイルデータ料金をなくすため、無料アクセスにはオペレーターの資金提供が必要です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化された農学データ標準 | -1.4% | 欧州連合加盟国 | 中期(2〜4年) |
| 小規模農家向けセンサーおよびロボティクスの高い初期コスト | -1.1% | 欧州の国々 | 短期(2年以内) |
| AIに対応した農学データセットの不足とプライバシー上の障壁 | -0.7% | 欧州全土の国々 | 長期(4年以上) |
| 土壌炭素クレジット検証サイクルの遅延 | -0.3% | 英国およびケニア | 中期2〜4年) |
| 情報源: Mordor Intelligence | |||
断片化された農学データ標準
農業AIアプリケーションがその入力を供給するシステムと接続できない場合、相互運用性の問題が商業化を制約します。2026年4月、欧州委員会はEU全域の農家やスタートアップがAIベースの農業技術を採用することを妨げる障壁の中に、相互運用性の問題とベンダーロックインを特定しました。[3] サプライヤーにとって、これは既存システムへの接続がデリバリーの負担の一部となり、それ自体は関連性の高い分析ツールの商業的リーチを制限します。AgGatewayは2025年2月にModus v2農業実験室試験データ交換標準を公開し、検査結果の交換に対する焦点を絞った対応を提供しました。実験室標準は一つの入力レイヤーに対応しますが、より広範なプラットフォームの断片化により、アプリケーションが購買者に到達する前に統合作業が追加されます。
小規模農家向けセンサーおよびロボティクスの高い初期コスト
AIを活用した農学へのアクセスがセンシング、ストレージ、分析への投資を必要とする場合、小規模農家は導入の障壁に直面します。2025年のスマートセンシングに関する系統的レビューは、小規模農家がセンサー、データストレージ、AIを活用した分析プラットフォームの高コストに苦労することが多いと報告しました。別途、EUのCAP Networkが2025年2月に開催した農業・林業セミナーでは、AIロボティクスの高コストと不確実なリターンが中小規模農場の障壁として特定されました。センサー、ストレージ、分析は、不確実な自動化による節約が初期投資を相殺できる前に正当化すべき複数のコストを生み出します。設備集約型のオファリングは、新しい農業機械なしに提供されるアドバイスよりも、小規模農家にとって財務的な参入障壁が高くなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アプリケーション別:
圃場実行と温室調整が需要を形成精密農業は2026年の農業におけるAI市場規模の43.07%のシェアを占めました。Deere & CompanyのSee & Sprayは、ブーム搭載カメラとオンボードプロセッサを使用して、時速最大15マイルで毎秒2,500平方フィート以上をスキャンし、個別の除草剤噴霧ノズルを作動させます。それらの速度では、選択的処理はスプレイヤーが移動する際に各雑草検出を正しいノズルに連携させることに依存します。購買者の能力判断は、利用可能な圃場作業ウィンドウ内で選択的に処理された面積に基づき、認識と作動が連携して速度を維持することを必要とします。
スマート温室管理は最も急成長するセグメントであり、2027年〜2032年にかけて22%のCAGRが予測されています。2026年10月、Source.agはOptimalを買収しました。OptimalのAIは温室の気候と灌漑を制御し、オランダとカナダで商業運営を行っていました。Source.agはまた、2026年4月に温室ピーマンの収穫予測を商業的にローンチしました。気候制御と収穫予測は関連する生産上の意思決定に対応でき、温室オペレーターに生育条件を管理し予想産出量を計画する方法を提供します。これにより、温室ソフトウェアサプライヤーが追求できるアカウントが、産出量の予測から産出量を生み出す生育条件の制御へと広がります。


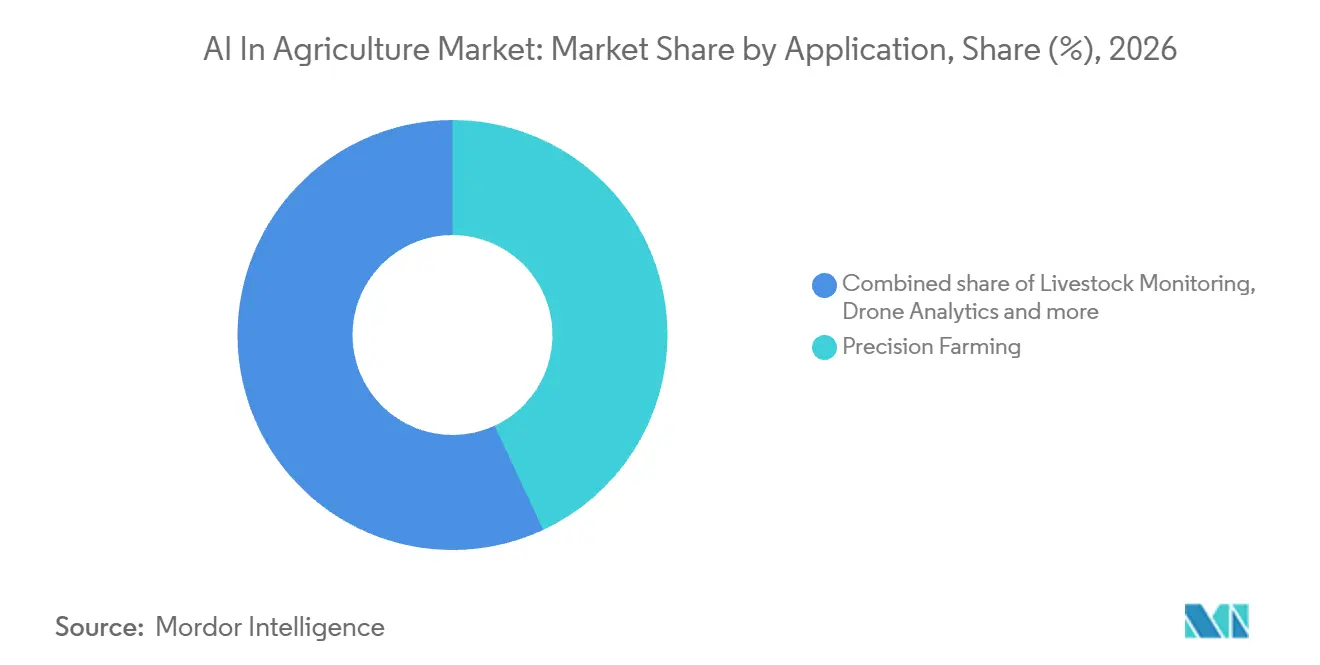
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
運用モデルと視覚認識が活用を拡大機械学習は2026年の農業におけるAI市場シェアの47.98%を占めました。2026年8月までに、TerraClearの機械学習マッピングパイプラインは、米国の1,000以上の農場運営において150万エーカーを超える圃場の岩石マップを提供しました。岩石検出はモデルを実際の圃場メンテナンス問題に結びつけ、除去作業の整理に役立つ位置情報を生成します。共通の検出モデルは、除去クルーを誘導する前に各圃場に対して異なる位置マップを生成する必要があります。生産者はそれらのマップを使用して、検出モデルを自ら開発することなく岩石除去を整理でき、サプライヤーに局所的なメンテナンスタスクを中心とした反復可能なサービスを提供します。
コンピュータビジョンは最も急成長するセグメントであり、2027年〜2032年にかけて22.2%のCAGRが予測されています。Deere & Companyは、2025年の生育シーズン中にSee & Spray Ultimate、Premium、またはSelectで500万エーカーを超える面積が散布されたと報告しました。そのオファリングは、休耕地での雑草識別から、健全なトウモロコシ、大豆、または綿花作物からの雑草の識別まで及びました。商業的な課題は、視覚的背景が露出した土壌から生育中の作物へと変化する中で有用な分類を維持することです。立毛作物内で雑草を識別できるサプライヤーは、休耕地のみの認識では対応できない処理ウィンドウに対応できます。

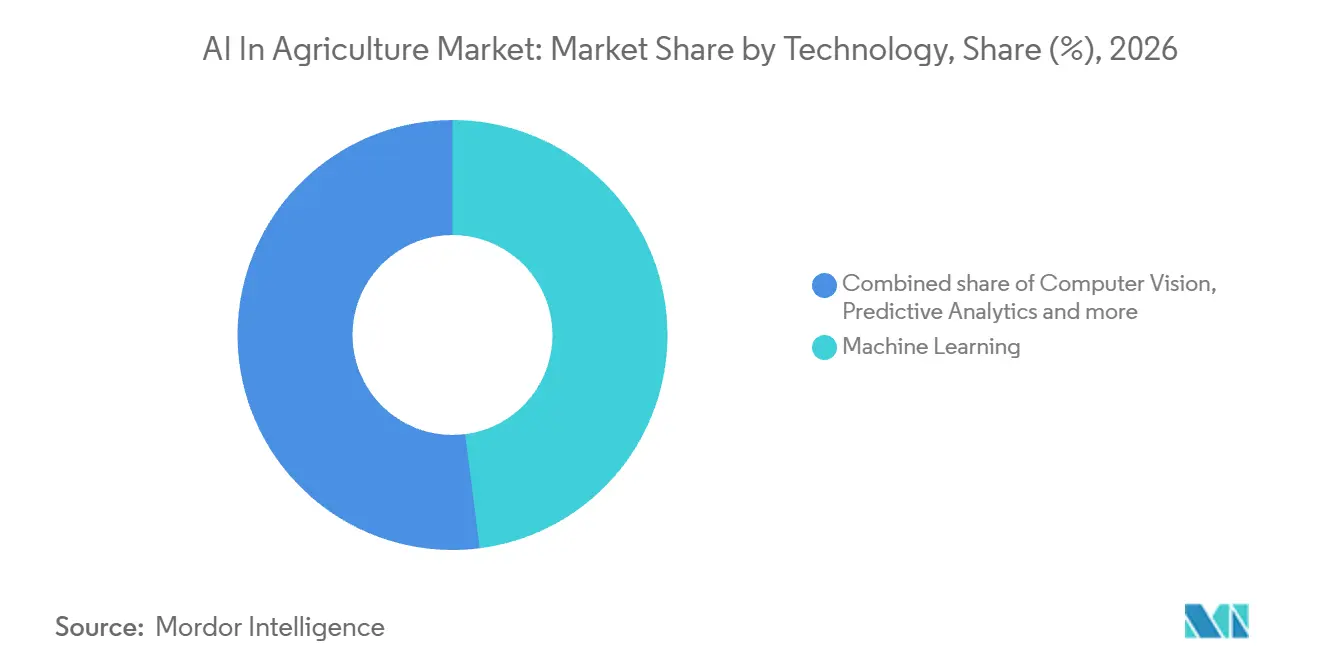
注記: 全セグメントの個別シェアはレポート購入時に入手可能
コンポーネント別:
プラットフォームリーチが導入機会を創出ソフトウェアプラットフォームは最大のセグメントであり、2026年の市場の46.68%を占めました。2026年8月までに、SyngentaはCropwiseがグローバルで7,600万ヘクタールを監視していると報告しました。このようなフットプリントは、地理的に分散した生産基盤全体で農業観測を整理できるソフトウェアの価値を示しています。繰り返しの観測は、監視された土地全体での連続的な作物判断を支援し、ソフトウェアの使用を生産者の生産サイクルに結びつけます。サプライヤーは、それらの観測を作物指導に変換することで継続的なソフトウェア関係を追求し、圃場データの初期収集を超えた役割を拡大することができます。
コンサルティング、統合、サポートを含むサービスは最も急成長するセグメントであり、2027年〜2032年にかけて22.4%のCAGRが予測されています。2025年7月、CropinとWiproは農業AI専門知識とテクノロジーサービス、コンサルティング、グローバルデリバリー能力を組み合わせたパートナーシップを発表しました。このコラボレーションはセクター固有の技術と実装能力を組み合わせ、農業ビジネスのデジタルトランスフォーメーションへのサービス主導の経路を概説しました。コンサルティングと統合は、AI能力を定義された農業ワークフローに変換でき、農学的要件と運用システムを結びつける役割をサービスサプライヤーに与えます。発表された分業は、CropinのAIとWiproのコンサルティングおよびデリバリー能力を組み合わせ、モデルサプライヤーと並んで実装支援するサービスパートナーを位置づけています。
展開モード別:
共有分析が圃場実行を補完クラウドは2026年に59.71%で最大のセグメントシェアを保持しました。生産者グループ、農学アドバイザー、農業ビジネスの購買者は、ホスト型モデルと共有圃場記録を使用して、生産サイト全体の分析を調整できます。共通の記録セットにより、作物予測と農学的解釈を参加する運営全体でレビューできます。この設計は農業モデルと記録管理の作業負荷をホスト型サービスに移行させる一方、リモート分析のためにそのサービスへのアクセスを依存関係とします。マルチサイトの購買者にとって、その作業を集中させることで、すべての農場に対して個別の分析セットアップを維持することを回避できます。
ハイブリッドは最も急成長するセグメントであり、2027年〜2032年にかけて22.45%のCAGRが予測されています。Deere & CompanyのSee & Spray Selectは、スプレイヤー上のAIとJohn Deere Operations Centerアカウントにストリーミングされる散布記録を組み合わせています。それらの記録は、処理された場所と除草剤を散布せずに走行した面積の両方を示します。農場オペレーターにとって、この分割は局所的な実行と処理記録の共有ビューを結びつけ、その後の雑草管理の意思決定を支援します。未処理の土地を記録に保持することで、農場管理者は処理パスをレビューする際に選択的な非散布とスプレイヤーが通過しなかったエリアを区別できます。
地域分析
北米の農業におけるAI市場
北米は2026年の農業におけるAI市場規模の38.62%を占めました。2026年5月、米国とカナダで調査されたCNHの農家および牧場主217人の顧客のうち14%が、圃場条件への自動設備調整などのAI機能を使用していました。2026年9月、FBNはそのNorm AI農業アドバイザーが14万人以上のメンバーにサービスを提供していると報告しました。AI Futures Fundのディレクターは発表の中で、FBNが米国とカナダの数十万人の農家と10年間の信頼関係を築いてきたと述べ、FBNはNormのアドバイスが作物保護、種子選択、設備メンテナンスにわたると説明しました。設備サプライヤーと農家ネットワークは異なるデリバリーチャネルを提供し、地域の購買者が圃場自動化または農場固有のアドバイザリーサービスを通じて農業AIを入手できるようにしています。
アジア太平洋の農業におけるAI市場
アジア太平洋は最も急成長する地域であり、2027年〜2032年にかけて22.5%のCAGRが予測されています。日本の2025年度の水稲病害虫防除シーズンに、OPTiMのAIタイミングドローン散布サービスが25都道府県134市区町村の病害虫防除グループおよびJA組織によって使用されました。そのシーズンに約3万2,000ヘクタール、約13万圃場をカバーしました。組織的な顧客は複数の圃場にわたるリクエストを集約でき、プロバイダーに個々の農場よりも広い潜在的な販売単位と、病害虫防除グループおよびJA組織を通じてサービスデリバリーを集中させる経路を提供します。
南米では、ブラジルの農場および農業工業運営がAIを作物モニタリング、投入物最適化、家畜管理に使用していると、米国商務省が2026年9月に報告しました。欧州の協同組合チャネルは、オランダのHarvest Houseによって示されており、同社は2026年4月にSource.agのAIベースのトマト予測を使用して生産者の供給と小売需要を一致させていると述べました。中東にはサウジアラビアのHaswa Mango Farmが含まれており、AIを活用した土水分ベースのスケジューリングにより、2026年シーズンの灌漑用水使用量が過去のシーズンより約50%削減されたと報告しました。アフリカでは、マラウイの数千人の小規模農家が2025年10月までにOpportunity InternationalのUlangizi AIを現地語アドバイスに使用しました。ユーザーへの経路は、ブラジルの農場および農業工業運営、オランダの協同組合供給計画、サウジアラビアの農場でのセンサー連携灌漑、マラウイの小規模農家向け現地語アドバイスまで多岐にわたります。
規制の枠組みと見通し
この比較は、対象となる個人データを処理する農業AIアドバイザリーソフトウェアプロバイダーの観点から、選択された法域をカバーしています。アラブ首長国連邦の列は、ドバイ国際金融センター(DIFC)に設立されているか、または適格な安定した非一時的な取り決めの下でそこで個人データを処理するプロバイダーをカバーしています。カナダでは、ケベック州、ブリティッシュコロンビア州、アルバータ州を含む実質的に類似した州の制度が連邦PIPEDAの苦情管轄に影響します。フランスのクライアントは十分な保護措置を提供するプロセッサーを選択し、その作業を契約する必要があり、対象となるDIFCアドバイザリープロバイダーは処理を登録し通知を更新する必要があります。
規制テーブル
| 意思決定要因 | カナダ | ブラジル | フランス | 中国 | アラブ首長国連邦 | 南アフリカ |
|---|---|---|---|---|---|---|
| 主要当局 | 連邦PIPEDA事項に関するカナダプライバシーコミッショナー | 国家データ保護局(ANPD) | CNIL | 推薦サービスに関する中国サイバースペース管理局 | DIFCデータ保護コミッショナー | 情報規制機関 |
| 主要な法令または指針 | PIPEDA;第二読会中の法案C-36(提案) | LGPD;進行中のAI解釈作業 | GDPR第28条;制定済みAI法高リスクフェーズイン、附属書IIIは2027年12月2日から、附属書Iは2028年8月2日から | アルゴリズム推薦規則;PIPL第24条;AIコンテンツラベリング措置 | DIFCデータ保護法;2026年規制改正草案 | POPIA;2026年4月国家AI政策草案 |
| 商業的影響 | 目的を文書化し、例外および州の管轄に従い、一般的に同意を取得する | 該当する場合、LGPDの自動意思決定レビュー権に対応する | クライアントコントローラーは保護されたプロセッサーを選択し、その代わりに処理を契約する | 個人情報処理者は自動意思決定の透明性と公正性を確保する;対象インターネットプロバイダーは特定のAIコンテンツにラベルを付ける | DIFCの対象コントローラーおよびプロセッサーは処理を登録し通知を更新する | 第37条または第38条の免除に従い、個人データ処理の適法な条件を満たす |
| 現在の政策の魅力度 | 中 | 中 | 中 | 低 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 強化 | 変化なし | 変化なし | 変化なし | 変化なし | 強化 |
| 情報源: Mordor Intelligence | ||||||
カナダの目的および同意義務は中程度の魅力度を支え、2026年6月15日に提出され2026年10月20日に庶民院第二読会に付された法案C-36は、法的または同様に重大な影響を持つ個人に関する推薦のための自動システム使用の一般的な説明を要求することになります。フランスのクライアント契約およびプロセッサー保護措置要件は中程度の魅力度を支え、中国の重複する自動意思決定の透明性、公正性、および条件付きAIコンテンツラベリング義務は、対象となる農業AIアドバイザリーソフトウェアプロバイダーにとって低い魅力度を正当化し、両方において変化なしを支持する運用フレームワークがあります。ブラジルの適用されるLGPDの自動意思決定レビュー権とDIFCの処理登録義務は中程度の魅力度と継続性を支え、DIFCの2026年草案は制定された場合に発効日が指定されるAIセーフガード、認証、および自律システムオフィサーの役割に対応しており、議会第二読会中のカナダの法案よりも協議段階での方向性シグナルは弱いです。南アフリカのPOPIAの適法処理条件は、法定免除に従い、大臣が2026年4月26日にAI政策草案の撤回を発表した後、中程度の魅力度と変化なしを支えています。
バリューチェーンの段階
バリューチェーンは、センシングが使用可能な農場サービスになるにつれて、設備サプライヤー、農業AI開発者、および実装プロバイダーがどのように収益を獲得するかを比較します。物理的センシング、農業モデル、および設置サポートは異なる段階に対応するため、関連する収益メカニズムは単一のプロバイダーに属する必要はありません。Cropinのマスターサービス契約(最終改訂日2025年4月1日)は、合理的な技術および設置サポートを提供し、サービス、料金、およびその他の適用条件は顧客の作業指示書に規定されています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| AIを活用したセンシング設備 | Deere & Companyなどのアクティブセンシング機能を搭載したスプレイヤーサプライヤー | 設備および精密アップグレード販売 | センシングと物理的散布の調整 | センシングと作動を一体的に検証する |
| 農業AIソフトウェアデリバリー | Cropinなどの農業AIプラットフォーム開発者 | 顧客作業指示書に基づくプラットフォームサービス料金 | モデル機能を農学的タスクに適合させる | 定義された農業上の意思決定を中心にモデルを選択する |
| 設置および技術サポート | Cropinなどの農業プラットフォームサービスプロバイダー | 合意されたサポートをカバーする作業指示書サービス料金 | プラットフォームアクセスを運用ワークフローに変換する | 作業指示書で設置およびサポートの責任を定義する |
| 情報源: Mordor Intelligence | ||||
Deereの工場設置済みSee & Sprayシステムと精密アップグレードキットは、設備およびアップグレード販売を通じてセンシングと作動の段階を獲得します。Cropinは22以上の独自モデルを持つ農業AIソフトウェアを供給し、その製品オファリングをモデルおよびソフトウェアの段階に位置づけています。Cropinは設置サポートも担うため、そのサービス関係はモデルアクセスを超えて実装まで拡張でき、顧客がソフトウェアを運用中の農業ワークフローにする必要がある段階まで対応します。
競合環境
市場集中度
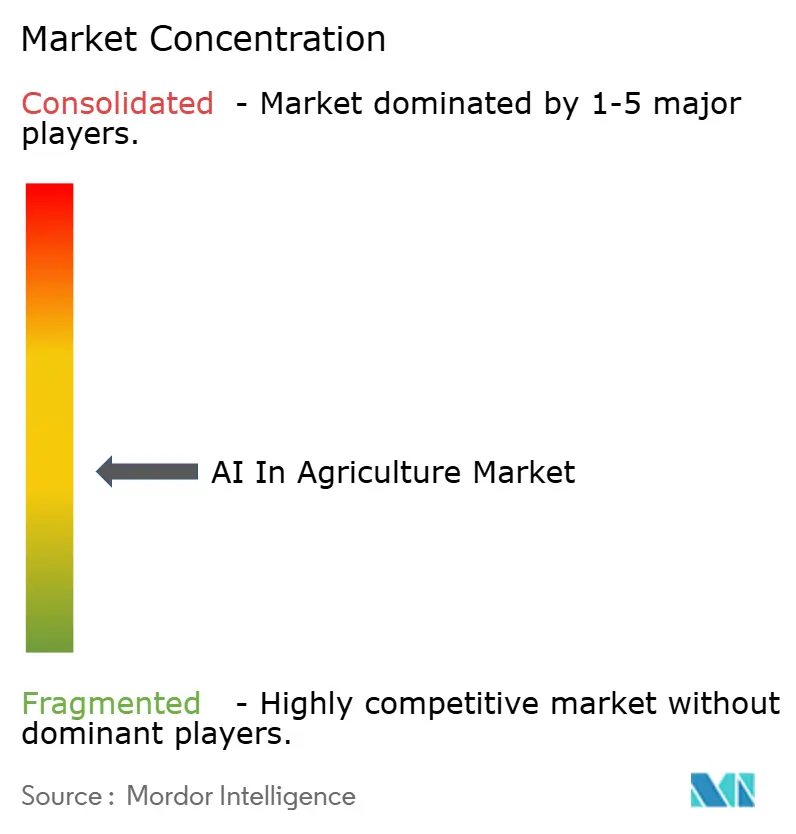
競争は広範なAIプラットフォーム、農業ソフトウェア、データサービス、農場向けデリバリーチャネルにわたって断片化されており、Microsoft Corporation、IBM Corporation、Granular Inc.、aWhere Inc.などが参加者として挙げられます。CortevのGranular Linkは衛星および機械データを使用した作物計画と収量分析をサポートし、aWhereは農家、コンサルタント、農業小売業者向けにクライアントを通じて気象および農学インテリジェンスを提供します。広範なプラットフォーム、農業ソフトウェア、データサービスの組み合わせはスペシャリストの余地を残しており、ソフトウェアプラットフォームへのアクセスとアドバイザリーチャネルが農場ユーザーへのリーチ方法を形成しています。Valmontは2025年度にProspera事業から撤退したと報告し、その事業を競争から除外しました。
MicrosoftとLand O'Lakesは、2025年11月に米国向けの農業AIツールを共同開発するための複数年アライアンスを発表しました。このアライアンスには、発表時にベータテスト中だったOzデジタルアシスタントが含まれ、Microsoftのクラウドおよびアイ能力と協同組合の農業データおよび小売農学者チャネルを組み合わせました。この役割分担は、モデル能力を農場ユーザーの質問と意思決定コンテキストと結びつけながら、サービスデリバリーにおける農業パートナーの役割を維持できます。Microsoftの農場ユーザーへの経路は協同組合の農業データと小売農学者を通じており、チャネルオーナーにプラットフォームサプライヤーと並んだデリバリーの役割を与えています。
農家向けアプリケーションは、サプライヤーがAIインフラと農学コンテンツおよび実用的な意思決定ツールを組み合わせる際の差別化の経路を提供します。2025年10月、シャルジャ大学とIBMは、アラブ首長国連邦の農家向けMy FarmWellアプリにwatsonx統合AIチャットボットを展開しました。大学がナレッジベース、灌漑計算機、教育ツールを開発し、IBMがwatsonx統合を提供しました。この分割はIBMをローカルで開発された農家向けアプリケーション内に位置づけ、大学がその農業意思決定ツールを提供しています。使用可能な作物機能を提供するスペシャリストはこれらのパートナーシップ内で競争でき、広範なプラットフォームプロバイダーは基盤となるAIインフラにおける役割を維持できます。
農業におけるAI産業リーダー
-
Microsoft Corporation
-
IBM Corporation
-
Granular Inc.
-
aWhere Inc.
-
Prospera Technologies Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
農業におけるAI市場 このレポートでカバーされる企業
- Microsoft Corporation
- IBM Corporation
- Deere & Company
- Trimble Inc.
- Bayer Crop Science – Climate FieldView
- Granular Inc.
- Prospera Technologies Ltd.
- Gamaya SA
- aWhere Inc.
- CropX Technologies
- Taranis
- Raven Industries
- PrecisionHawk Inc.
- AgEagle Aerial Systems
- Aerobotics
- Syngenta Group
- Topcon Agriculture
- Tule Technologies Inc.
- Intelligent Growth Solutions (IGS)
- Blue River Technology
市場参加者にとっての主要な機会
この機会は、インドにおける公的デジタルサービスの展開を基盤として構築できる専門的な農業AIアドバイザリーオファリングを比較します。政府は2026年2月17日にBharat-VISTAARのフェーズIを、段階的にサービスを導入する全国的なAIアドバイザリープラットフォームとして立ち上げました。フェーズIは電話、音声チャットボット、ウェブ、モバイルチャネルを通じてヒンディー語と英語でのアクセスを提供しました。農業情報と複数のインターフェースの組み合わせは、より深い農学的機能、言語適応、およびチャネル全体での一貫したデリバリーを通じた商業的差別化の基盤を生み出します。
市場機会テーブル
| 機会 | 今なぜか | 購買者・リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 地域言語農学AI | 音声優先の公的アドバイザリー展開がアプリケーションモデルを確立する | インドの農家にサービスを提供する農業アドバイザリープロバイダー | 専門家による検証を伴う言語固有の農学的対話を開発する | 言語間で農学的意味を保持すること | 農業言語モデル開発者 |
| 作物固有の意思決定支援 | 公的アドバイザリーが作物、気象、病害虫、土壌情報を段階的に統合する | 作物重点のアドバイザリープロバイダーおよび精密農業ユーザー | ローカライズされた入力と作物固有の推薦ロジックを組み合わせる | 現地の生育条件下での推薦の検証 | 農業モデリングおよび意思決定支援プロバイダー |
| マルチチャネルアドバイザリー統合 | 公的AIアドバイザリーが電話、チャットボット、ウェブ、モバイルアクセスを接続する | 農家へのアドバイスを提供する農業組織 | 音声とデジタルインターフェース全体でAIアドバイスを統合する | インターフェース間で同じ推薦コンテキストを維持すること | 農業AI統合およびサポートプロバイダー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、広範なデジタルアクセスをより有用な場所固有の農業上の意思決定に変換することです。商業プロバイダーは、言語とインターフェースを超えて同じ農学的推薦を伝える作物固有のガイダンスを通じて差別化できます。専門家による検証はそのオファリングの中心となります。なぜなら、アクセスしやすい回答は農家の農学的意思決定を支援する場合にのみ価値を生み出すからです。
最近の産業開発事情 農業におけるAI市場
- 2026年10月:Source.agがOptimalを買収し、オランダとカナダで商業運営が報告されているAI温室気候および灌漑制御技術を追加しました。
- 2026年4月:Source.agが温室ピーマン栽培向けのAI収穫予測を商業的にローンチし、トマトを超えた予測オファリングを拡大しました。
- 2026年2月:インド政府がBharat-VISTAARのフェーズIを立ち上げました。これは電話、音声チャットボット、ウェブ、モバイルアプリを通じてヒンディー語と英語でのアクセスを提供する全国的なAIアドバイザリープラットフォームです。
農業におけるAI市場 レポートの範囲と調査方法論
市場の定義と対象範囲
農業におけるAIのグローバル市場は、機械学習、コンピュータビジョン、予測分析、または自然言語処理を使用した、農場、家畜、ドローン、温室、サプライチェーンまたは収穫後の運営向けのAI製品への年間支出を測定します。クラウド、オンプレミス、ハイブリッド展開にわたるハードウェア、ソフトウェア、サービスをカバーします。
対象外の範囲:AIレイヤーを持たない汎用農業機械および基本センサー、農業AI分析のないスタンドアロンの画像またはデータフィード、AIを活用したツールを通じて提供されない手動アドバイザリー作業は除外されます。
セグメンテーション概要
- アプリケーション別
- 精密農業
- 家畜モニタリング
- ドローン分析
- スマート温室管理
- サプライチェーンおよび収穫後最適化
- 技術別
- 機械学習
- コンピュータビジョン
- 予測分析
- 自然言語処理(NLP)
- コンポーネント別
- ハードウェア(センサー、ドローン、ロボット)
- ソフトウェアプラットフォーム
- サービス(コンサルティング、統合、サポート)
- 展開モード別
- クラウド
- オンプレミス
- ハイブリッド
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
USDA経済調査局、国連食糧農業機関(FAO)、欧州委員会、世界銀行からの公的証拠(農場採用データ、農業自動化ケーススタディ、デジタル農業プロファイル、AIデータ基盤に関する研究など)は、展開条件、農場ユースケース、および地域の準備状況の評価に役立ちます。USDAの採用統計とFAOのグローバルケーススタディは、農場規模、作物・家畜システム、接続性、資金調達が技術利用をどのように形成するかについてのコンテキストを提供します。農業データアクセスに関する欧州委員会の報告書と世界銀行の国別プロファイルは、AI製品販売に関連する相互運用性、インフラ、および市場準備状況の条件を特定するのに役立ちます。
企業の年次報告書および10-K提出書類、投資家向け資料、信頼できるプレス報道、製品発表は、開示されている場合の製品の入手可能性、顧客採用、サービスオファリング、サプライヤー収益シグナルのクロスチェックを提供します。これらの指定されたソースは網羅的なものではなく、さらなるソースが収集、検証、および明確化に役立てられています。
一次インタビューおよびサーベイ
構造化インタビューおよびサーベイは、農業AIソフトウェアおよび設備サプライヤー、農場および農業ビジネスの購買者、統合およびアドバイザリープロバイダー、作物、家畜、温室、収穫後の運営に精通したスペシャリストを対象とします。回答者は、購買パターン、ソリューション価格、展開量、地域採用、セグメント境界に関する二次的な調査結果を確認するよう求められ、未解決のギャップは記録され、提出書類、公的採用証拠、および選択的なサプライヤーまたはチャネルチェックと比較されます。相反する指摘は、同じ取引、年、地域、およびAI機能を指しているかどうかを確認することで調整されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:20% | アジア太平洋:40% |
| 中位層:48% | 機能・ユニットリーダー:36% | 欧州・中東・アフリカ:28% |
| 小規模プレイヤー:25% | マネージャー:44% | 南北アメリカ:32% |
市場規模算定と予測
グローバル収益モデルは、農業AI製品およびサービスへの年間エンドユーザー支出のトップダウン推定から始まり、サプライヤーのオファリング、開示された販売シグナル、農場採用証拠、ユースケースカバレッジを使用して、その支出をアプリケーション、技術コンポーネント、展開、地域別のビューに配分します。シナリオ分析は、農場規模別の精密技術採用、デジタル接続性とデータアクセス、公的デジタル農業投資、作物・家畜生産の組み合わせ、AIを活用したプラットフォームおよび設備の入手可能性などの指標を使用して需要を予測します。農場採用統計はベンダー収益ではなく使用量を測定するため、アナリストはそれらを市場販売としてではなく展開仮定を導くために使用します。公的ソースが一般的なデジタル化をカバーする場合、それらは準備状況の仮定に情報を提供しますが、収益推定はAI境界内の取引に結びついたままです。各指標は潜在的な展開数または支出が成長できるペースに情報を提供します。セグメントシェアはAI製品が販売・使用される場所の証拠から構築され、地域推定は農場構造、生産活動、デジタル準備状況、および関連する公的プログラムを反映します。選択的なボトムアップチェックは、可視のソリューションカテゴリについてサプライヤーの集計または平均販売価格に展開量を乗じたものを使用し、ギャップはトップダウン合計と照合され、バンドルされたコンポーネントを二重計上しないよう調整されます。サプライヤーの販売または展開量が開示されていない場合、アナリストは公的証拠とシナリオ仮定からの範囲を使用し、変数レベルの予測をインタビュー回答および他の独立した市場シグナルと比較します。
データ検証と更新サイクル
アナリストはサプライヤーの開示、公的採用指標、農場技術統計、インタビュー証拠を三角測量し、年、単位、地域、取引境界の一貫性を確認します。価格、展開量、地域シェア、または成長インプットの異常な変化にフラグを立て、各差異をその裏付け証拠まで追跡し、承認前に第二のアナリストレビューを通じて解決します。重要な回答が新しい公的証拠と矛盾する場合、または主要な予測インプットが調整できない場合に再接触が行われます。モデルは年次で更新され、重要な市場イベント後にサイクル間でレビューされ、デリバリー前に新たな証拠と計算の確認が行われます。
Mordor Intelligenceの農業AI市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用するインプットが異なる場合があります。農業におけるAIのグローバル市場は、機械学習、コンピュータビジョン、予測分析、または自然言語処理を使用した、農場、家畜、ドローン、温室、サプライチェーンまたは収穫後の運営向けのAI製品への年間支出を測定します。
主要なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。シナリオ分析は、農場規模別の精密技術採用、デジタル接続性とデータアクセス、公的デジタル農業投資、作物・家畜生産の組み合わせ、AIを活用したプラットフォームおよび設備の入手可能性などの指標を使用して需要を予測します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 37.9億米ドル(2027年) | |
| グローバルコンサルタンシーA | 29.6億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年の値37.9億米ドルより21.9%低く、2年後の値です。より早い測定ベースにより、推定値は後年の市場価値を下回っています。 |
| グローバルコンサルタンシーB | 21.7億米ドル(2026年) | 2026年のベースでは、この推定値は本レポートの2027年の値37.9億米ドルより42.7%低く、1年後の値です。公表された成長経路が低いことが、より低い推定値に寄与しています。 |
Mordor Intelligenceのアナリストはサプライヤーの開示、公的採用指標、農場技術統計、インタビュー証拠を三角測量し、年、単位、地域、取引境界の一貫性を確認します。
レポートで回答される主要な質問
農業におけるAI市場規模は2032年までにどのように変化すると予想されますか?
市場は2027年に37.9億米ドル、2032年には100.2億米ドルに達すると予想されており、2027年〜2032年にかけて21.46%のCAGRが見込まれます。
農業AIの需要を支える要因は何ですか?
Bayerは2025年に主要市場でFieldViewのサブスクリプション登録面積が2億7,500万エーカーを超えたと報告しました。プラットフォームの採用、画像へのアクセス、および公的なデジタル農業プロジェクトが需要を支えています。
農業AIへの支出で最大のシェアを占めるアプリケーションはどれですか?
精密農業が2026年に43.07%を占めました。スマート温室管理は2027年〜2032年にかけて22%のCAGRで最も急成長すると予測されています。
農業AIソリューションで競合する企業はどこですか?
Microsoft CorporationとIBM Corporationが参加者です。Microsoftは2025年11月に米国でLand O'Lakesとの農業AIアライアンスを発表しました。
農場AIの普及見通しを形成する課題は何ですか?
2026年4月の欧州委員会の報告書はEUにおける相互運用性とベンダーロックインの障壁を特定しました。2025年のEU CAP Networkの報告書も中小規模農場に対するAIロボティクスのコストと不確実なリターンを特定しました。
農業AIの地域別見通しはどうですか?
北米は2026年に38.62%のシェアを保持しました。アジア太平洋は2027年〜2032年にかけて22.5%のCAGRで最も急成長すると予測されています。