
イオン液体市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
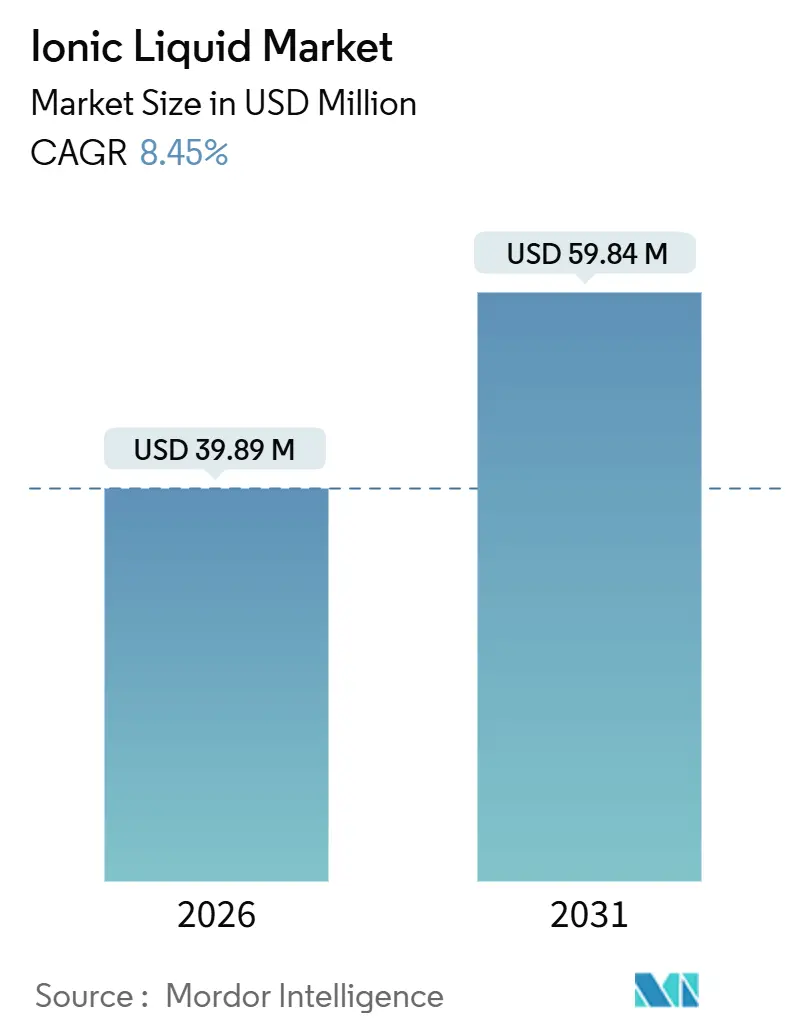
| 市場規模 (2026) | 39.89 百万米ドル |
| 市場規模 (2031) | 59.84 百万米ドル |
| 成長率 (2026 - 2031) | 8.45 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
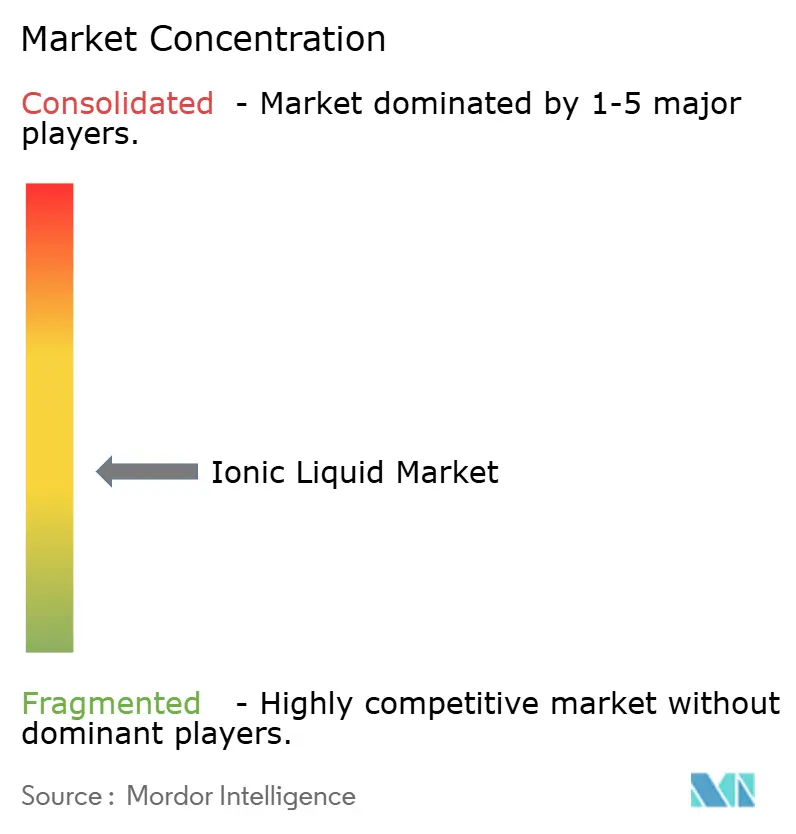
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイオン液体市場分析
イオン液体市場規模は2026年に3,989万米ドルと推定され、予測期間(2026年〜2031年)においてCAGR 8.45%で成長し、2031年までに5,984万米ドルに達する見込みです。この拡大は、イオン液体が学術的な研究対象から、電気自動車バッテリー、グリーン溶媒プログラム、精密電子機器を支える生産規模の実現技術へと移行していることを示しています。欧州連合、中国、および米国における揮発性有機化合物(VOC)排出規制の強化が溶媒代替を加速させており、高電圧電解質に対するアジア太平洋のギガファクトリーからの需要は引き続き高まっています。サプライヤー各社は、1キログラムあたり500米ドルを超える価格プレミアムを獲得できるタスク固有のフォーミュレーションによって差別化を図っており、連続フロー生産が製造コストの削減に寄与し始めています。上位5社のサプライヤーが占めるイオン液体市場シェアは40%未満であるため、競争は依然として激しく、地域専門業者や川下メーカーによる自社生産のための余地が残されています。
主要レポートの要点
- 用途別では、溶媒および触媒が2025年にイオン液体市場シェア36.68%でトップとなり、2031年にかけてCAGR 8.58%で拡大しています。
- 種類別では、カチオンセグメントが2025年に売上シェア58.23%を占め、アニオンセグメントがCAGR 9.01%で最も速い成長を2031年にかけて記録しています。
- 機能別では、プロセス化学品が2025年のイオン液体市場規模の57.44%を占め、パフォーマンス化学品は2031年にかけてCAGR 9.56%で拡大すると予測されています。
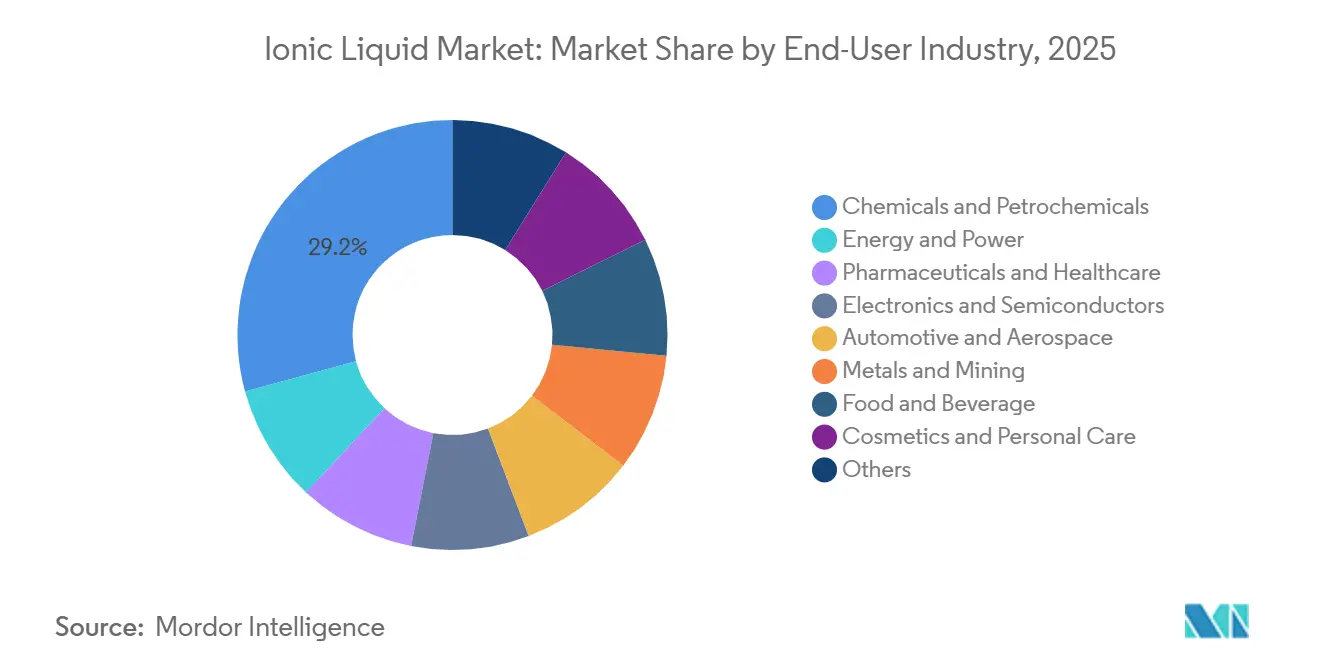
- エンドユーザー産業別では、化学品および石油化学品が2025年に29.23%のシェアを獲得し、エネルギーおよび電力が2031年にかけて最高のCAGR 10.13%で推移する見込みです。
- 地域別では、アジア太平洋が2025年に47.13%のシェアでトップとなり、2031年にかけてCAGR 10.12%を維持すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のイオン液体市場トレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 | |
|---|---|---|---|---|
| VOC排出規制の強化によるグリーン溶媒需要の促進 | +1.8% | 欧州連合、北米、中国 | 中期(2〜4年) | |
| アジアのEVギガファクトリーからの高電圧電解質需要の急増 | +2.3% | アジア太平洋中心、北米へ波及 | 短期(2年以内) | |
| 優れた熱的・化学的安定性による高性能用途の実現 | +1.5% | 世界 | 長期(4年以上) | |
| 帯電防止・電気化学デバイス向け電子機器セクターの需要牽引 | +1.2% | 日本、韓国、台湾、欧州連合へ波及 | 中期(2〜4年) | |
| タスク固有のイオン液体によるグリーンバイオリファイナリープロセスの強化 | +1.0% | 北米、欧州連合、ブラジル | 長期(4年以上) | |
| 情報源: Mordor Intelligence | ||||
VOC排出規制の強化によるグリーン溶媒需要の促進
欧州連合は2024年に塗装工程からの許容VOC排出量を50 g m⁻²に削減し、配合業者に対して蒸気圧が無視できる溶媒(イオン液体など)への転換を促しました。10⁻⁸ Pa未満の蒸気圧は逸散性排出を排除し、メーカーが高額な酸化処理装置を回避するのに役立ちます。中国のGB 37822-2019規制は2025年に内装塗料に対してVOC制限80 g L⁻¹を適用し、国内のイオン液体購入が22%増加しました[1]中国生態環境部、「GB 37822-2019 建築用塗料基準」、mee.gov.cn。米国環境保護庁は2024年に国家排出基準を改定し、既存施設に2027年までの遵守を義務付け、不揮発性代替品に対する世界的需要を後押ししています。自動車補修用塗料および工業メンテナンス用塗料は現在、基材への密着性と速硬化性を確保しつつVOCフリーを実現するイオン液体を指定しています。
アジアのEVギガファクトリーからの高電圧電解質需要の急増
アジア太平洋の電池工場は2025年に1,200 GWhのリチウムイオンセルを生産し、2024年比で28%増加しました。高ニッケル正極は4.5 V超で動作します。従来のカーボネート電解質はこのような電圧で劣化しますが、フッ素化スルホニルイミドアニオンと組み合わせたピロリジニウムイオン液体は5.2 Vまで安定性を維持し、セルエネルギー密度を15〜20%向上させます。CATLのQilinバッテリーなどのプラットフォームでは、3Cを超える急速充電プログラムにおいてイオン液体共溶媒を使用してリチウムメッキを抑制しています。韓国は2025年に450億韓国ウォン(3,400万米ドル)を国内イオン液体生産の強化と中国中間体への依存低減に充てることを決定しました[2]韓国産業通商資源部、「国内イオン液体サプライチェーン強化計画」、motie.go.kr。
優れた熱的・化学的安定性による高性能用途の実現
−80°Cから+400°Cの動作域を持つイオン液体は、集光型太陽熱発電所における不可欠な熱媒体として、また航空宇宙用油圧作動油として位置付けられています。Siemens Energyは、Gemasolarサイトにおいてステンレス鋼の腐食を40%低減しメンテナンス間隔を延長するイオン液体添加剤の試験を実施しました。イオン液体を使用した医薬品合成は、2025年の3つの商業プロセスにおいて有害廃棄物を35%削減しました。パーフルオロ化変種は、六フッ化ウラン取り扱いおよび半導体プラズマエッチングにおける厳格な純度閾値を満たす化学的不活性を発揮します。
帯電防止・電気化学デバイス向け電子機器セクターの需要牽引
有機EL(OLED)パネルの生産は2025年に7億2,000万枚に達し、イオン液体が正孔注入層として使用され、駆動電圧を0.8〜1.2 V低下させ、輝度半減寿命を100,000時間超に延長しています。イオン液体を用いた銅めっき浴がクロム酸に取って代わり、六価クロム廃棄物を排除しながら600 mm × 600 mmのプリント回路パネル全体で±2 µmの厚さ均一性を達成しています。日本は2025年に、先端パッケージングにおけるイオン液体プロセスの実証のため、日立化学および三菱マテリアルのパイロットラインに対して80億円(5,300万米ドル)を拠出しました。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 | |
|---|---|---|---|---|
| 製造コストが1キログラムあたり500米ドル超(従来溶媒比) | −1.5% | 世界 | 短期(2年以内) | |
| 生態毒性データの不足によるREACH登録の遅延 | −0.8% | 欧州連合、北米へ波及 | 中期(2〜4年) | |
| フッ化水素原料の価格変動によるフッ素化アニオン供給の制約 | −0.6% | 世界全体、アジア太平洋で深刻 | 短期(2年以内) | |
| 情報源: Mordor Intelligence | ||||
製造コストが従来溶媒比で1キログラムあたり500米ドル超
イミダゾリウム-ビス(トリフルオロメチルスルホニル)イミドの原材料は精製前で1キログラムあたり380〜420米ドルかかるのに対し、N-メチル-2-ピロリドンの平均単価は1キログラムあたり2米ドルです。多段階再結晶化は加工コストに12〜18%を上乗せし、フッ素化アニオン前駆体は1キログラムあたり85〜110米ドルで取引され、リードタイムは16週間です。Evonikが2024年に実証した連続フロープラントは単位コストを1キログラムあたり290〜340米ドルに削減しましたが、年産100トン能力の設備投資は1,800万米ドルを超えます。年産500トンを超える規模に達するまでは、プラスチックおよび潤滑剤市場は価格感度が高い状態が続きます。
生態毒性データの不足によるREACH登録の遅延
2025年12月時点で、完全なREACHドシエを備えたイオン液体フォーミュレーションは30種類未満でした。イミダゾリウムカチオンはオオミジンコ(Daphnia magna)試験でEC50値が10〜100 mg L⁻¹を示し、「水生生物に有害」の表示が必要となります。フッ素化アニオンは活性汚泥中で180日以上残留し、生分解性評価を複雑にしています。2024年に発足した450万ユーロの業界コンソーシアムは、2027年までに12種類の高生産量製品のデータ不足を解消することを目指しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:触媒が数量を牽引し、エネルギー貯蔵がマージンを押し上げる
溶媒および触媒は2025年に36.68%の売上を占め、CAGR 8.58%で成長します。パラジウム錯体の安定化からバイオマスの前処理まで、イオン液体市場の数量面の基盤を形成しています。エネルギー貯蔵用途は規模こそ小さいものの、レドックスフロー電池やハイブリッドスーパーキャパシタが−40°C〜+70°Cの範囲で補助加熱なしに動作するイオン液体電解質を採用するにつれ、著しいCAGRで成長します。熱媒体、油圧作動油、潤滑油グレードなどのプロセス流体は、一桁低い価格で提供される鉱物油との価格競争に直面しています。プラスチックへの採用は主に高付加価値樹脂の帯電防止添加剤に限られており、現在の1キログラムあたり約500米ドルという価格水準を考慮すると、エンジニアリングポリマーにおけるイオン液体市場規模は緩やかな拡大にとどまると予測されます。
バイオリファイナリーは最も成長の速いニッチ分野として際立っています。タスク固有のフォーミュレーションはリグノセルロース系バイオマスを低温で溶解し、糖収率を最大30%向上させ、セルロースエタノールに関する米国エネルギー省のコスト目標を達成します。ガス分離膜、エレクトロクロミックウィンドウ、アクチュエータ流体はいずれも商業化までの道のりが長いです。全体として、直接的な持続可能性の利益と規制上の後押しを持つ用途が、イオン液体市場において最も強い勢いを見せています。

注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます


イオン種別:カチオンの優位性とアニオンのイノベーション
カチオン系製品は2025年に58.23%の売上を占め、実績ある imidazolium(イミダゾリウム)およびpyrrolidinium(ピロリジニウム)骨格と豊富な毒性データによる承認取得の容易さが支えています。一方、フッ素化アニオンが電気化学窓を広げ粘度を低下させることで、アニオン中心のイノベーションがCAGR 9.01%で将来の成長を牽引しています。ビス(トリフルオロメチルスルホニル)イミドは25°Cで10 mS cm⁻¹を超えるリチウムイオン導電率を可能にし、電気自動車バッテリーパックの充電速度を8〜12%向上させます。フォスホニウムカチオンは数量では5%未満ですが、イミダゾリウムが分解する200°C超での用途において注目を集めています。サプライヤー各社はモジュール式アニオンライブラリーを販売して特性を微調整するようになっており、イオン液体市場においてカチオン主導の標準化からアニオンによる性能差別化への移行を示しています。
機能別:タスク固有のイオン液体がプレミアム価格を実現
汎用溶媒および反応媒体を含むプロセス化学品は依然として57.44%の売上を生み出していますが、第一世代特許の失効と低コストのアジア系生産者の参入により価格圧力に直面しています。この機能的分化は、グローバル大手が汎用品セグメントから撤退し、医薬品および電子機器顧客向けのカスタム合成に注力するという形でサプライヤーの焦点を数量から価値へとシフトさせています。CO₂捕集や金属抽出などの単機能タスク向けに設計されたパフォーマンス化学品はCAGR 9.56%で成長しています。水酸基やアミンなどの官能基は選択性を高め、50〜80%の価格プレミアムを正当化します。BASFのBasionicsラインは40°C・1 barの条件でイオン液体1モルあたり最大1.0 mol CO₂を吸収し、再生エネルギーを30%削減します。
エンドユーザー産業別:エネルギーセクターが成長を牽引し、化学品が数量を支える
化学品および石油化学品は2025年の売上の29.23%を占め、不揮発性イオン液体を活用して製品分離を簡素化し、逸散性排出を大幅に削減しています。エネルギーセクターはバッテリー、フローセル、太陽熱発電所の拡大に伴い、最速となるCAGR 10.13%を記録する見込みです。医薬品分野はイオン液体反応媒体によって溶媒廃棄物を35%削減しています。電子機器分野ではイオン液体電解質、めっき浴、帯電防止コーティングが使用され、先端ディスプレイおよびパッケージングへの日本および韓国の投資が後押ししています。航空宇宙および自動車分野の採用は多年度にわたる資格認定サイクルにより限定的ですが、金属および鉱業分野では希土類回収効率が92%を超えるイオン液体のパイロット運用が進んでいます。これらのセクター全体を通じ、イオン液体市場の適用範囲の広がりが確認されています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋は2025年に47.13%の売上シェアでトップを占め、2031年にかけてCAGR 10.12%の軌道にあります。中国は2025年に620トンのイオン液体を生産し、生産量の54%を占めており、製造コストを25〜30%削減する垂直統合型サプライチェーンが支えています。ギガファクトリー電解質、半導体、医薬品有効成分(API)を支援する国内政策が需要の視認性を高めています。韓国は2025年にサプライチェーン安全保障に450億韓国ウォンを拠出し、日本のライフサイエンスセクターは12の商業的な有効医薬品成分合成においてイオン液体を採用し、有害廃棄物を28%削減しています。
北米では、米国の需要がエネルギー省のバイオマスプロジェクトおよび環境保護庁の溶媒規制から恩恵を受けています。2027年に稼働予定のOccidental ChemicalのHF施設はフッ素化アニオンのボトルネックを緩和し、地域のイオン液体市場規模を押し上げる見込みです。カナダのオイルサンドはタスク固有の変種を低温ビチューメン抽出に活用しており、メキシコのEVサプライチェーンはイオン液体熱界面材料の認定を進めています。
欧州ではドイツ、フランス、英国が採用をリードしていますが、REACHの登録数が限られているため新製品発売が制限されています。フラウンホーファーが2025年に実証した連続フロー合成により、欧州のコストは1キログラムあたり305〜350米ドルに低減されました。ブラジルはサトウキビのバガスを用いたバイオリファイナリーにイオン液体を統合することで南米の成長を牽引し、サウジアラビアは天然ガスの脱硫にイオン液体をパイロット導入しています。南米と中東・アフリカは、地域パイロットプログラムが商業規模へ転換されれば大きな成長余地を提供します。


バリューチェーン分析
イオン液体のバリューチェーンは、カチオンおよびアニオンの構成単位となる上流の化学中間体から始まり、フッ素化アニオン前駆体とHF関連原料が主要な制約要因かつ価格変動要因となっている。これらの原料は多段階の合成・精製工程に移行し、原材料が製造コストの大部分を占め、再結晶や抽出工程が時間の増加と収率低下につながる。このコスト構造は、多くのグレードが依然として1kgあたり500米ドルを超える価格で取引されている理由、そして2024年にEvonikが実証した連続フロー合成を含むプロセス強化がスケールアップの焦点となっている理由を説明する一助となる。
ミッドストリームの参加者には、電池グレードの電解液、溶媒・触媒グレード、および用途特化型の機能性化学品を調合する特殊イオン液体メーカーやカスタム合成専門会社が含まれる。これらの企業は、電気化学的安定性、不純物制御、腐食挙動、毒性試験文書をカバーする顧客固有の試験を通じて製品の適格性を確認している。下流の販路は主に化学・石油化学、エネルギー貯蔵サプライチェーン、電子材料、バイオリファイナリー事業への直接販売であり、欧州では適格性確認サイクルとREACH登録資料の完全性が収益化までの時間に影響を与える。2025年12月時点で完全なREACH登録資料を有していた製剤は30種未満であり、新たな最終用途の需要も統合パターンを形成している。2025年7月に河南省で稼働を開始した年産1,000トン規模のイオン液体ベース再生セルロース繊維工場は、大口消費者が需要を確保し、供給・回収インフラの現地化を加速できることを示している。
競合情勢
イオン液体市場は中程度に分散しています。合成基準の欠如と密度の高い知的財産ポートフォリオにより、買い手は二重調達または自社生産能力の構築を余儀なくされ、分散状態が維持されています。イオン液体電解質に関する特許出願は2025年に18%増加し、中国の出願者が52%を占め、将来の地域的な競合構造の変化を示唆しています。汎用品生産者は主に価格と規模で競争し、専門品メーカーはアプリケーション知識を活用してイオン液体市場においてプレミアムマージンを確保しています。
イオン液体業界リーダー
Evonik Industries AG
Iolitec Ionic Liquids Technologies GmbH
Merck KGaA
Solvay
BASF
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
短期的な有望領域は、購買者が性能または規制対応に対して対価を払い、適格性確認が明確な基準に結び付けられる分野に集中しており、特に高電圧電池用電解液、電子材料、VOCフリー溶媒代替プログラムが該当する。アジア太平洋地域の電池生産量は2025年に1,200GWhに達し、CATLのQilinバッテリーなどのプラットフォームは急速充電時のリチウムプレーティング対策としてイオン液体系共溶媒を採用している。この組み合わせは、電池グレードの高純度化、より広い電気化学的窓口のためのアニオンライブラリーの調整、そして韓国が2025年に実施した450億韓国ウォン規模の国内イオン液体生産プログラムのような地域的なサプライセキュリティ策への機会を生み出している。
並行する機会として、実験室規模の新規性から工業化されたプロセスプラットフォームへの移行が挙げられ、規模、回収、ライフサイクルの実証結果が調達判断を左右している。2025年7月に中国で稼働を開始した年産1,000トン規模のイオン液体ベース再生セルロース繊維プロジェクトは、大容量溶媒循環運用の商業化に関する目に見える参考事例を提供している。またこれは、バイオリファイナリープロセス強化に関連する用途特化型製剤への継続的な需要も支えている。研究開発・製品開発のワークフローも変化しており、2026年1月の南京工業大学による機械学習手法や、2025年のAsahi Kaseiを含む特許活動は、スクリーニング、安全性、性能のトレードオフにおいて製剤インテリジェンスが差別化要因となることを示している。2026年の文献ではSafe and Sustainable by Designや標準化されたLCA要件が強調されており、機会は依然としてデータおよびコンプライアンス対応の準備状況に制約されている。これは、スケールアップと、より迅速な承認や顧客の適格性確認を支える毒性・生分解性の証拠を組み合わせる必要性を強調している。
最近の業界動向
- 2026年5月:南京工業大学は、イオン液体候補のスクリーニング時間を1,200秒以上から4.12秒に短縮する機械学習手法を報告した。より高速な絞り込みは、電解液や溶媒の製剤サイクルの迅速化を支え、電池および産業プロセス用途向け用途特化型イオン液体の開発期間短縮につながる可能性がある。
- 2025年7月:中国科学院プロセス工程研究所は、河南省でイオン液体を用いた再生セルロース繊維を製造する年産1,000トン規模のプロジェクトの稼働を開始した。この稼働開始は、大容量溶媒循環用途におけるイオン液体の有効性を実証し、繊維グレード工程に関連する供給・回収・精製能力への下流需要を支えている。
- 2024年4月:Arkemaは、リチウムイオン電池用電解液向けイオン液体を専門とするスタートアップ企業Proionicの株式約78%を取得し、多数株主となった。この買収により、Arkemaは不燃性電解液化学品分野における地位を拡大し、イオン液体開発を次世代電池サプライチェーンとより密接に結び付けている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、100℃未満で液体状態にある塩であり、産業用・実験用に使用可能な純度で供給されるイオン液体を対象とし、主に各最終用途産業における溶媒、触媒、電解液、プロセス用または機能性流体として使用される。
対象範囲外:100℃を超える温度でのみ液体状態を保つ深共晶溶媒および溶融塩は対象外とする。
セグメンテーション概要
- 用途別
- 溶媒および触媒
- プロセス流体および作動流体
- プラスチック
- エネルギー貯蔵
- バイオリファイナリー
- その他
- 種類別
- カチオン
- アニオン
- 機能別
- プロセス化学品
- パフォーマンス化学品(タスク固有のイオン液体)
- エンドユーザー産業別
- 化学品および石油化学品
- エネルギーおよび電力
- 医薬品およびヘルスケア
- 電子機器および半導体
- 自動車および航空宇宙
- 金属および鉱業
- 食品および飲料
- 化粧品およびパーソナルケア
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- タイ
- インドネシア
- マレーシア
- ベトナム
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- 南米その他
- 中東およびアフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- カタール
- ナイジェリア
- エジプト
- 中東およびアフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、化学的定義のみから数値を構築するのではなく、イオン液体が実際にどこで消費されているかをマッピングすることから始まる。USGSの鉱物・材料統計、米国EPAの化学物質報告書および規制更新情報、Eurostatの産業生産・貿易表、UN Comtradeの通関データ、OECDの産業指標などの公開資料を参照し、地域および最終市場別の需要シグナルを設定する。
その後、企業の年次報告書、投資家向け説明資料、イオン液体の用途に関する査読付き学術論文、化学・電池分野を対象とする業界団体のウェブサイトを通じて基本的な商業シグナルを確認する。また、生産能力増強や新製品発表に関する信頼できる報道も活用する。有料サブスクリプションは、企業財務情報や特許データベースについて選択的に利用され、主に活動レベルの確認と新興用途分野の見落とし防止を目的としている。これらの例は網羅的なものではなく、研究過程においてデータ収集、検証、明確化のために他の多くの公開資料も使用された。
一次インタビューおよび調査
一次調査は、イオン液体が実際に購入されている領域と、依然としてパイロット規模にとどまっている領域を検証することに焦点を当てている。というのも、イオン液体は購入される以上に議論される傾向があるためである。APAC、EMEA、南北アメリカ地域における化学、電子、エネルギー貯蔵分野の製造業者、製剤業者、流通業者、下流ユーザーに聞き取りを行い、その情報を用いて価格帯、純度基準、需要パターンを確認した上で前提条件を確定した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:35% | 経営幹部(CXO):12% | APAC:45% |
| ミドルティア:46% | 機能/部門責任者:37% | EMEA:30% |
| 中小プレイヤー:19% | マネージャー:51% | 南北アメリカ:25% |
市場規模算定・予測
市場規模の算定は、化学生産活動、貿易フロー、および主要用途カテゴリーにおけるイオン液体の採用率から最終用途の需要プールを再構築するトップダウン方式を用いて構築されている。総計が形成された後、サンプル抽出した供給業者の収益範囲、チャネルチェック、および一部の注目度が高い用途における平均販売価格別の単純な数量計算など、選択的なボトムアップ推計とクロスチェックを行う。
モデルに影響を与える主要な入力要素には、観測された純度要件(例えば産業用途向け95%以上の製品)、溶媒・触媒として使用されるイオン液体とプロセス・作動流体として使用されるイオン液体の比率、およびイオン電解液を指定するエネルギー貯蔵・電気化学プロジェクトの進捗ペースが含まれる。また、規制強化に伴う従来型揮発性溶媒からの代替率、および化学・電子分野における地域別製造集約度も考慮される。ボトムアップの情報が不完全な場合は、保守的な浸透率バンドを適用してギャップを処理し、想定される価格と数量が現実的に見えるまでインタビューフィードバックによるストレステストを行う。
予測にあたっては、新用途が実験段階から本格的な購買へどれだけ迅速に移行するかに応じて成長を柔軟に調整できるよう、シナリオ分析を用いている。用途採用および価格推移に関する前提条件は専門家と検証され、最終的な軌道は単一の直線的なCAGRではなく、目に見える生産拡大や特許活動の強度と整合するように保たれている。
データ検証および更新サイクル
モデルの出力結果は、需要指標、供給者・購買者からのフィードバック、および産業生産や貿易動向といったマクロ指標を横断する三角検証によって検証される。ある地域でこれらのチェックによって裏付けられない急上昇が見られた場合、需要要因が再検討され、前提条件が見直される。また、不一致が公開データで説明できない場合には、追加のヒアリングが実施される。
最終承認の前に、数値は複数段階のアナリストレビューを経る。これには年次間の分散チェック、価格と数量の整合性チェック、関連する化学市場間の一貫性テストが含まれる。本報告書は年次で更新され、生産能力の変化や溶媒選択に影響を与える主要な規制動向などの重大事象が発生した場合には、随時更新される。発行直前には、最新の公開情報および専門家からの意見が反映されているかを確認する最終レビューを実施する。
Mordor Intelligenceのイオン液体市場推計と他の公表推計との比較
イオン液体の公表市場規模には大きな差が見られることがあるが、これは各発行元が異なる化学物質群を対象としていること、パイロット規模の需要を異なる方法で扱っていること、また必ずしも同じ基準年や通貨のタイミングを使用していないことによる。実際には、対象範囲のわずかな変更でも総額が変動しうる。これは、価値としてまだ比較的小規模な市場であるためである。
主な差異は、近接する溶媒クラスを含めるかどうかから生じる。Mordor Intelligenceは、100℃未満で液体状態にあるイオン塩のみを対象とし、深共晶溶媒を明示的に除外することで、購入可能なイオン液体の量および現実的な価格設定に総額を結び付けている。差異は、ある推計が全地域での電池の急速なスケールアップを想定する一方、別の推計が現在の溶媒・触媒需要に基づいている場合、また価格が純度や用途別に調整されず均一な平均値で予測される場合にも生じる。更新頻度も重要であり、新たな生産能力の発表や規制変更が短期的な見通しを急速に変える可能性があるためである。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 39.89 M (2026) | |
| 業界出版社A | USD 58.20 M (2024) | より早い基準年の枠組みとより長い予測期間を用いており、対象範囲は主にカチオン群によって整理されているため、用途主導の需要プールと比較して、ニッチな製剤や異なる価格構成がより広く含まれる可能性がある。 |
| 業界調査グループB | USD 53.46 M (2023) | 異なる基準年および予測期間を基準としており、用途区分において少量の特殊用途を完全に商業化されたものとして扱う場合があり、これにより想定される数量および平均販売価格の前提が上方に押し上げられる可能性がある。 |
表内の差異は、まず対象範囲とタイミングによって、次に採用状況と価格設定が年ごとにどのように引き継がれるかによって最も適切に説明できる。対象範囲を狭く保ち、純度、用途構成、スケール段階といった変数を実際の購買者・供給者と検証することで、最終的な市場規模はより追跡・再現しやすくなり、今後の更新にも活用しやすくなる。


レポートで回答される主要な質問
2031年におけるイオン液体市場の予測規模は?
イオン液体市場規模は、2026年〜2031年の期間においてCAGR 8.45%に基づき、2031年までに5,984万米ドルに達する見込みです。
将来のイオン液体需要をリードする地域はどこですか?
アジア太平洋が最大かつ最も成長の速い地域であり続け、2031年にかけてCAGR 10.12%を記録すると予測されています。
イオン液体が電気自動車バッテリーで注目される理由は何ですか?
ピロリジニウムおよびフッ素化アニオン系イオン液体は電気化学安定窓を5.2 Vに拡大し、バッテリーエネルギー密度を最大20%向上させるとともにリチウムデンドライトを抑制します。
イオン液体の普及を阻む主なコスト障壁は何ですか?
バッチ合成は依然として1キログラムあたり500米ドルを超えており、N-メチル-2-ピロリドンなどの従来の非プロトン性溶媒と比較して約2桁高い水準です。
規制機関はイオン液体需要にどのような影響を与えていますか?
欧州連合、中国、および米国におけるVOC排出規制が塗料および化学合成における不揮発性イオン液体への溶媒代替を促進し、市場普及を加速させています。
最終更新日:



