
レブリン酸市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場取引高 (2026) | 23.57 キロトン |
| 市場取引高 (2031) | 31.17 キロトン |
| 成長率 (2026 - 2031) | 5.74 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるレブリン酸市場分析
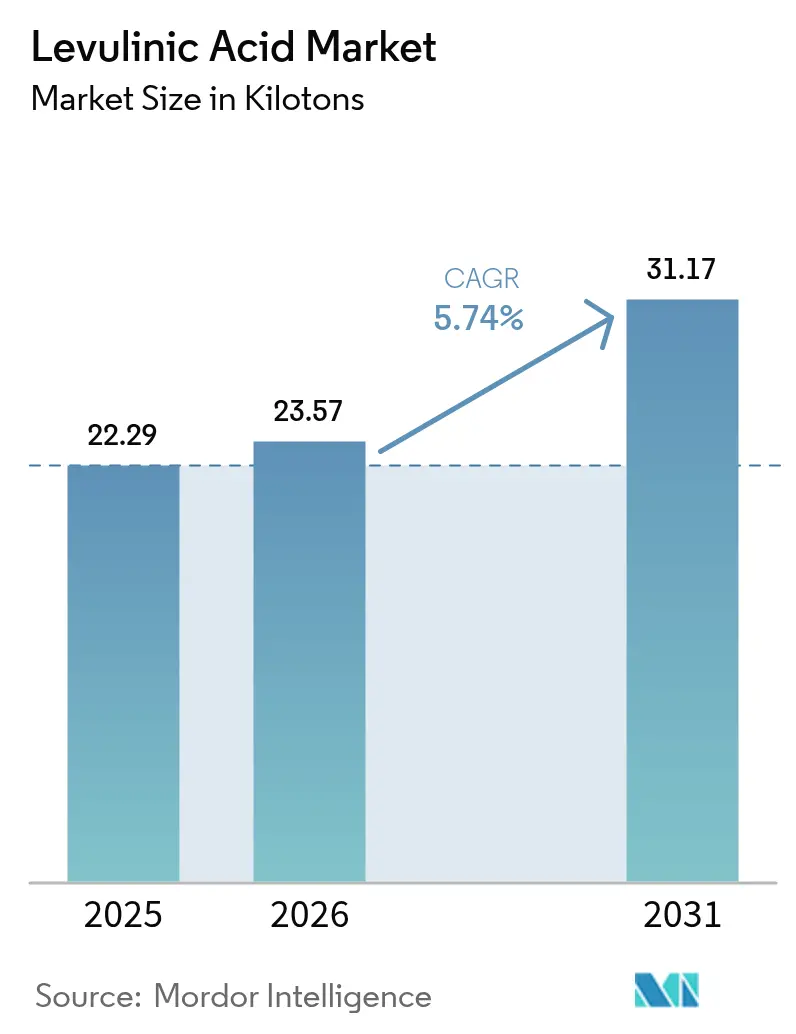
レブリン酸市場規模は2026年に23.57キロトンと推定され、2025年の22.29キロトンから成長し、2031年には31.17キロトンに達する見通しで、2026年から2031年にかけてCAGR 5.74%で成長します。EU化学物質持続可能性戦略や米国連邦持続可能化学計画などの規制プログラムが、バリューチェーンの脱炭素化に貢献するバイオベース中間体の採用をメーカーに促しており、需要が拡大しています。化粧品・パーソナルケアは、レブリン酸がクリーンラベルの要求を満たす天然由来の防腐剤として機能することから、引き続き最大の用途分野となっています。燃料・燃料添加剤メーカーは、持続可能な航空燃料向けのガンマバレロラクトン経路を支える同化合物の購入を最も急速に拡大しています。酸加水分解技術は引き続き設置容量を支配していますが、単位コストの削減と触媒失活問題の緩和を目的として、酵素的・微生物的ルートへの新規投資が集まっています。アジア太平洋地域は、豊富なバイオマス、支援的な政策、および密集した化学品製造基盤により、数量・成長率の両面でリードを維持しており、一方でイタリアおよび北米における新規プロジェクトはレブリン酸市場全体での段階的な能力統合を示しています。
主要レポートのポイント
- 製造技術別では、酸加水分解が2025年のレブリン酸市場シェアの54.03%を占め、一方で新興のバイオテクノロジー的ルートは2031年までにCAGR 6.69%で拡大する見込みです。
- グレード別では、工業グレードが2025年のレブリン酸市場規模の59.35%のシェアを占め、医薬品グレードは2031年までに最も速いCAGR 6.92%を示しています。
- エンドユーザー産業別では、化粧品・パーソナルケアが2025年に33.78%の売上シェアでリードし、燃料・燃料添加剤が2031年までに最も高い予測CAGR 6.98%を記録しています。
- 地域別では、アジア太平洋が2025年の世界数量の40.74%を占め、予測期間中に最も速いCAGR 6.49%を達成する軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオベース溶剤および可塑剤への需要増加 | +1.5% | EU、北米、グローバルへの波及 | 中期(2~4年) |
| 低炭素燃料添加剤としてのレブリン酸誘導体の使用拡大 | +0.8% | アジア太平洋中心、北米への波及 | 長期(4年以上) |
| 化粧品・パーソナルケアにおける天然防腐剤としての採用増加 | +1.2% | 北米とEUが主導、グローバルへの展開 | 短期(2年以内) |
| 従来型肥料の代替としての使用増加 | +0.9% | アジア太平洋および南米 | 中期(2~4年) |
| パルプ・製紙工場との循環経済パートナーシップ | +0.6% | 北米、EU、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バイオベース溶剤および可塑剤への需要増加
フタル酸エステル系可塑剤を代替する規制圧力が、レブリン酸エステルをポリマーフィルムおよび硬質包装材へと押し進めています。最近の試験では、従来のクエン酸エステル可塑剤を20重量%のレブリン酸エステルに置き換えたポリ乳酸において、バイオ含有量を高めながら性能を維持しつつ、破断時伸び546%を達成しました[1]。EU化学物質戦略は、必須用途基準のもとでバイオベース可塑剤を優先品として位置づけており、ブランドオーナーがレブリン酸誘導体を指定することを促しています。確立された触媒サプライヤーはエステル化のエネルギー需要を約20%削減し、石油化学ルートとの価格差を縮小しています。消費財メーカーは2030年までにバイオ由来原料を少なくとも25%に引き上げることを目指しており、レブリン酸市場全体での新規能力契約を支える先行購買コミットメントを生み出しています。
低炭素燃料添加剤としてのレブリン酸誘導体の使用拡大
レブリン酸からガンマバレロラクトンへの変換は、統合バイオリファイナリーにおいてガソリン換算ガロンあたり約3.15米ドルの損益分岐点生産コストに達することができる持続可能な航空燃料(SAF)の中間体を提供します。2024年に開発された触媒は、オクタン価を向上させライフサイクル炭素強度を低下させるブレンド成分である2-メチルテトラヒドロフランの87.6%収率を達成しました。世界のバイオ燃料消費量は2023年に107Mtoeに増加し、投資額は130億米ドルを超え、航空業界の関係者は2070年までにSAF普及率35%を誓約しており、レブリン酸誘導体の長期引き取り契約を強化しています。パイロット段階の酵素的ルートは、同一のバイオマス投入量から前駆体収率が10倍に増加すると主張しており、さらなるコスト削減の可能性を示しています。
化粧品・パーソナルケアにおける天然防腐剤としての採用増加
レブリン酸は植物バイオマスに由来し、0.6重量%以下の濃度で広範な抗菌効果を示すため、クリーンビューティーの基準を満たしています。香料素材研究所による安全性レビューでは遺伝毒性は認められず、現在の使用量における消費者安全性が確認されました。パラベンフリーラベルを求めるグローバルブランドは、pH安定剤としても機能するレブリン酸ブレンドに切り替え、処方を合理化しています。改良された精製プロセスにより、無色・低臭気グレードが提供されるようになり、感覚プロファイルに影響を与えることなくプレミアム美容液に配合できるようになりました。アジア太平洋地域でのオーガニック化粧品需要の増加が顧客基盤を拡大し、パーソナルケアにおけるレブリン酸市場の主導的地位を強化しています。
従来型肥料の代替としての使用増加
農家は投入コストの上昇と栄養素流出規制の強化に直面しており、植物成長調整剤および土壌改良剤として機能するレブリン酸複合体の試験が促進されています。中国とブラジルのフィールドデータは、最大12%の窒素利用効率向上を示しており、収量を維持しながら肥料施用量の削減を可能にしています。サトウキビバガスなどの農業残渣からの生産は、廃棄費用を削減し廃棄バイオマスを収益化する循環型モデルを提供します。レブリン酸は土壌中で急速に分解されるため、合成肥料に関連する残留懸念を回避できます。低炭素農業投入物に報奨を与える国家補助金プログラムが、アジア太平洋のレブリン酸市場全体での普及をさらに強化しています。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油化学代替品に対する高い製造コスト | -0.7% | グローバル、コスト敏感市場で顕著 | 短期(2年以内) |
| 限られた商業規模の製造能力 | -0.4% | グローバル、特に新興市場 | 中期(2~4年) |
| 連続反応器におけるヒューミン蓄積による触媒失活 | -0.5% | グローバル、全製造技術に影響 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
石油化学代替品に対する高い製造コスト
バイオマス収率が低く下流精製が資本集約的であるため、レブリン酸は既存の石油化学中間体よりも高価なままです。化学セクターの回復が弱く(米国の生産量は2024年にわずか1.5%増加)、バイオプレミアムを支払う購買者の能力が制限されています[2]。ポリマーおよび溶剤分野では、レブリン酸市場は資産をとっくに償却した大規模クラッカーで生産される原材料と競合しており、コスト差が拡大しています。酸加水分解プラントにおける触媒汚染は、メンテナンス費用とダウンタイムを増加させ、利益率を圧迫しています。その結果、一部の大口ユーザーは第二世代プロセスが変動コストを低下させるまで代替計画を延期しています。
限られた商業規模の製造能力
年産5,000トンを超える施設はわずかしかなく、停止が発生した際に購買者がサプライチェーンリスクにさらされます。GFBiochemicalsはイタリアのカゼルタに世界最大となる年産10,000トンのプラントを開設しましたが、全体的な有効能力は燃料添加剤および化粧品向けの予測需要に依然として追いついていません。設置トンあたり6,000米ドルを超える資本集約度は、特に技術性能保証が未実証の場合、新規参入者を阻んでいます。地域的な不均衡が続いており、最も急成長する顧客基盤を抱えるアジア太平洋地域は消費量の約3分の1を輸入に依存しており、レブリン酸市場全体での物流コストとリードタイムの不確実性を高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製造技術別:
バイオテクノロジーの進歩にもかかわらず酸加水分解が支配酸加水分解は、数十年の商業的経験と理論収率70~80%を達成するバイオファインプロセスを活用することで、2025年のレブリン酸市場の54.03%のシェアを維持しました。現在のほとんどのプラントは希硫酸を使用してセルロースを中間糖、次いでレブリン酸に変換するルートを採用しており、投資家からは低リスクと見なされています。しかし、触媒劣化とヒューミン廃棄は、特に原料水分が変動する場合に利益率を圧迫する繰り返しコストを課します。新興の酵素的・微生物的手法は、単位バイオマスあたりの前駆体収率が10倍高く、ユーティリティ需要が低減されることを開発者が示しており、CAGR 6.69%を記録しています。オランダとカナダのスタートアップ企業は2025年にシリーズBの資金調達を確保し、パルプ工場のサイドストリームに接続するデモユニットを拡大しており、レブリン酸市場におけるバイオテクノロジーのコスト削減可能性への信頼を示しています。
酸加水分解プレーヤーは、滞留時間を短縮しヒューミン蓄積を制限するためにインライン分離を備えた連続フロー反応器への投資を行っています。一方、隣接する接触水素化ユニットは社内のレブリン酸をガンマバレロラクトンまたは2-メチルテトラヒドロフランにアップグレードし、ドロップイン燃料添加剤でのマージンを確保しています。酵素的ルートは依然として酵素コストと安定性の課題に直面していますが、プラットフォームサプライヤーはタンパク質工学の突破口の後に酵素添加量の二桁削減を報告しています。この技術ミックスは、確立されたプロセスが現在の数量を確保しながら、バイオテクノロジーの革新がレブリン酸市場の次の生産性向上を描く移行期を反映しています。
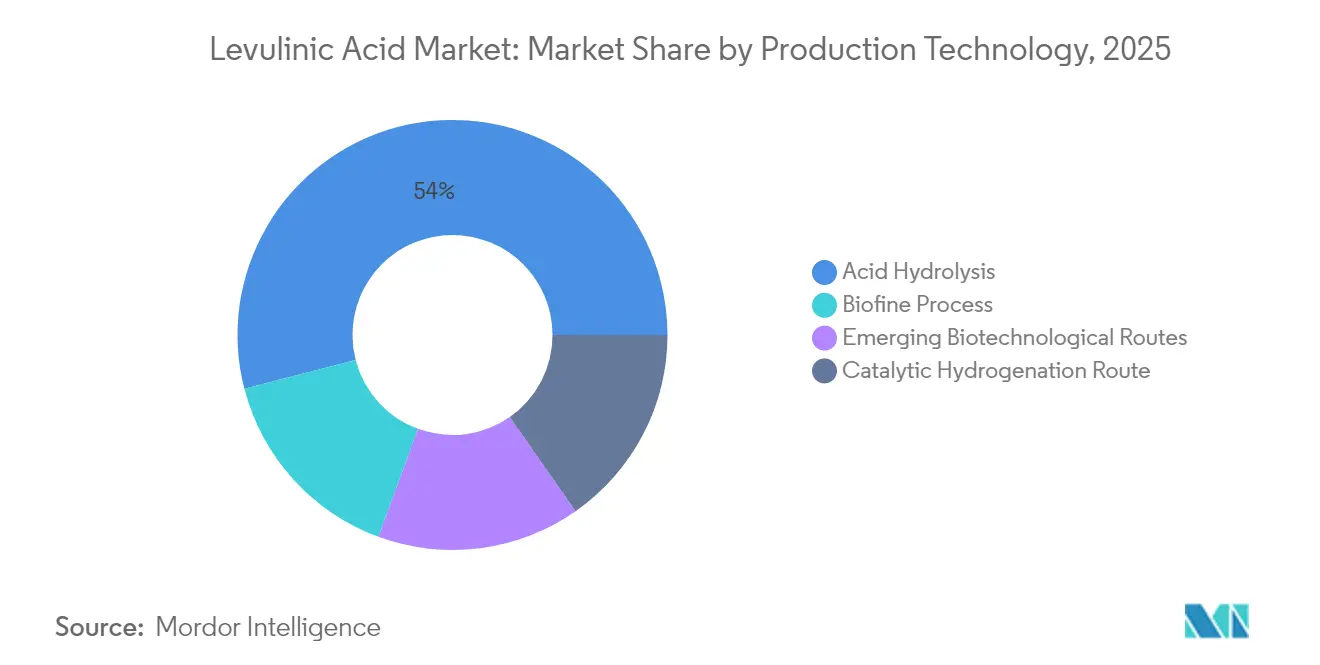
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
グレード別:
工業用途が数量成長を牽引工業グレード製品は、ポリマー、可塑剤、燃料の顧客がより広い不純物範囲を許容するため、2025年のレブリン酸市場シェアの59.35%を占めました。生産者は簡略化された結晶化・ろ過工程を活用し、設備投資と処理時間を削減しています。PLA配合業者および低炭素燃料ブレンダーからの需要が受注残を満たし、工業グレードを価格リーダーとしています。医薬品グレードは、医薬品有効成分前駆体および賦形剤の純度基準が厳格化されるにつれて、2031年までにCAGR 6.92%で成長しています。多段カラムクロマトグラフィーおよび疑似移動床システムへの投資により、バッチ純度が99.5重量%を超え、高付加価値の腫瘍学および抗ウイルス合成向けの供給が可能になっています。
食品グレードはニッチながら収益性の高い分野であり、レブリン酸がソースや代替肉製品における風味増強剤および防腐剤として機能するためです。食品添加物モノグラフへの準拠により品質保証コストが上昇しますが、サプライヤーはプレミアムスプレッドを確保しています。活性炭による連続脱色により色度単位が50APHA以下に低下し、飲料メーカーの要求を満たしています。処理ノウハウの普及に伴い、グレード間の柔軟性が生まれており、一部のプラントは工業グレードと食品グレードのキャンペーンを切り替えることができ、稼働率を高め、より強靭なレブリン酸市場を支えています。
エンドユーザー産業別:
化粧品がリードし燃料添加剤が加速化粧品・パーソナルケアは、レブリン酸がクリーンラベルの概念に合致する抗菌作用とpH制御を提供するため、2025年に33.78%のシェアを維持しました。「バイオベース防腐剤」を謳う世界のスキンケア製品の発売数は前年比18%増加し、レブリン酸はトナー、美容液、スカルプトリートメントに採用されました。ブランドはパッチテストで検証された低皮膚刺激スコアを強調し、消費者の信頼を強化しています。研究機関は脱臭グレードを完成させ、以前はフレグランス中心の製品での使用を制限していたオフノートを排除しました。
燃料・燃料添加剤ユーザーは、航空会社と精製業者が新興のSAF義務を満たすためにガンマバレロラクトンブレンドを試験するにつれて、最も速いCAGR 6.98%を記録しています。EUおよび米国の国家ブレンド割当量と、インフレ削減法に基づく税額控除が、5年以上にわたる引き取り契約を促進しています。製薬メーカーは、反応ステップを合理化するレブリン酸の二官能性ケトンおよびカルボキシル化学を活用して、パクリタキセルの側鎖やその他の腫瘍学中間体の合成にレブリン酸を採用しています。ポリマー分野では、レブリン酸エステルが軟質PVCおよびPLAのフタル酸エステルを代替し、同等の引張強度を提供しながら今後のREACH規制に対応しています。農業試験は、レブリン酸複合体が園芸における微量栄養素の吸収を高めるにつれて拡大しており、レブリン酸市場全体での将来の成長を支える多様な顧客ポートフォリオを形成しています。
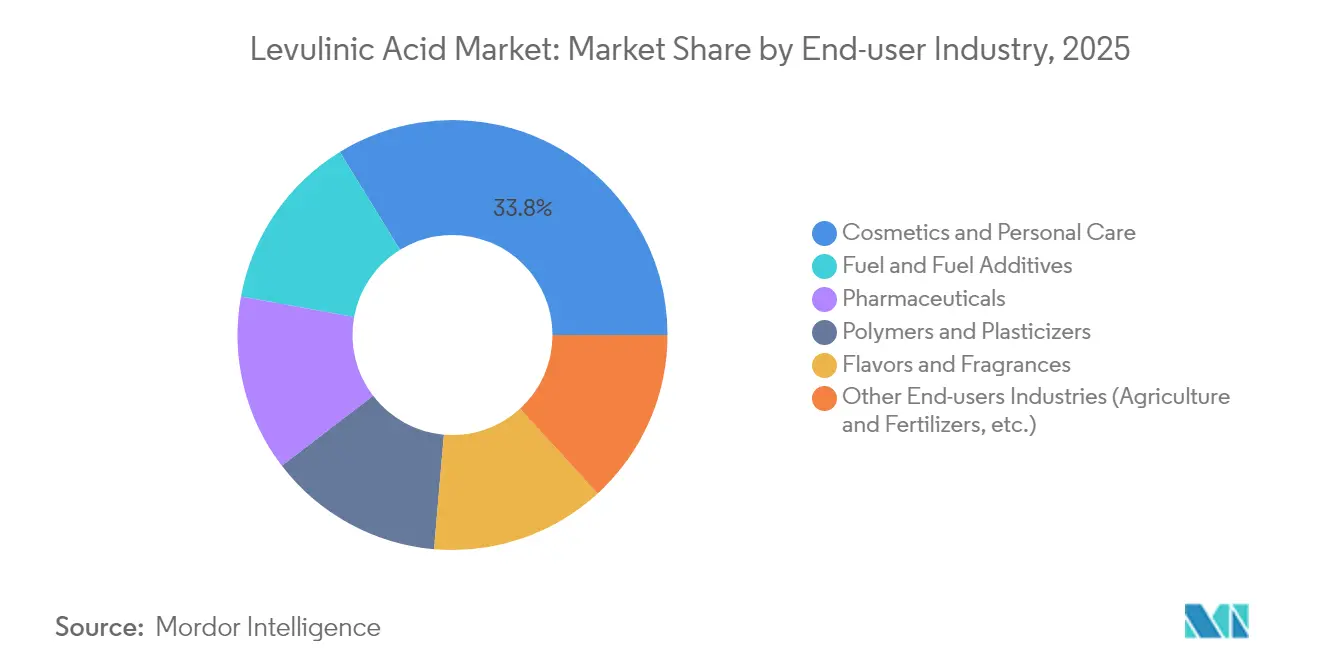
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
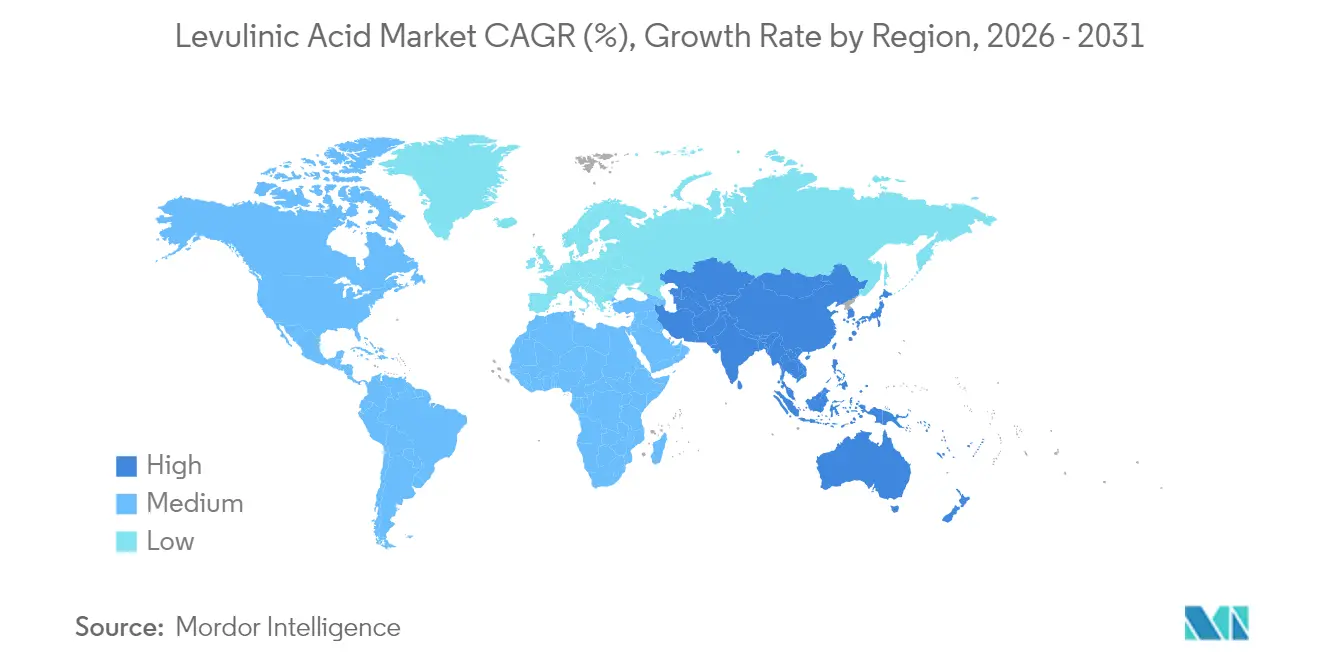
アジア太平洋地域レブリン酸市場
アジア太平洋地域は2025年に40.74%の数量シェアを占め、2031年までに6.49%のCAGRが見込まれる需要の中心地を構成しており、中国のバイオマス余剰と国家的なカーボンニュートラル目標によって支えられている。省レベルの補助金は、バイオ化学プロジェクトの設備投資の最大30%をカバーし、山東省および広西省における新工場の建設を促進している。日本の商業用木質エタノール計画はレブリン酸の併産を支え、インドのグジャラート州を中心とした特殊化学品の生産能力拡大が新たな川下需要を生み出している。地域的な供給逼迫が価格を堅調に維持し、地元投資家による輸入ルートの短縮を促している。
北米レブリン酸市場
北米は成熟しながらも機会に富んだ基盤を有しており、連邦税額控除および融資保証がバイオリファイナリーの改修を促進している。カナダのクリーン燃料基準は精製業者に低炭素原料の採用を義務付け、レブリン酸から誘導されるガンマバレロラクトンの契約需要を押し上げている。ベラクルス州のメキシコ化学クラスターはコーンストーバーを手頃な原料として注目しているが、物流および農業残渣管理が依然として規模拡大を制限している。生産者がプロセス効率を高め、長期バイオマス引取契約を確保するなか、市場は中一桁台の成長を示している。
欧州・中東・アフリカおよび南米レブリン酸市場
欧州は厳格な持続可能化学品法制を背景に強固な地位を維持している。イタリアは年産10,000トンの世界最大規模のレブリン酸単一プラントを擁し、工業的実現可能性を実証している一方、ドイツおよびフランスの企業は酵素活用型の変種をパイロット試験している。EUのFit-for-55パッケージは輸送燃料およびプラスチック分野の需要を加速させ、ホライズン・ヨーロッパ助成金はコスト面でアジアを凌駕することを目指す触媒研究に資金を提供している。南米および中東・アフリカは依然として新興市場にとどまっており、ブラジルのサトウキビバガスおよび南アフリカの森林残渣は豊富な原料を提供しているが、投資判断はレブリン酸市場向けにこれらの資源を活用するための政治的安定性とインフラ整備にかかっている。
バリューチェーン分析
レブリン酸のバリューチェーンは、トウモロコシの穂軸、麦わら、サトウキビバガスなどのリグノセルロース系原料から始まり、アグリゲーターや農業残渣サプライヤーとの長期契約、さらには近年ではパルプ・製紙工場を通じて調達される。原料は前処理され、酸触媒による脱水・再水和工程(硫酸や塩酸などの均一系ブレンステッド酸を用いることが多い)で変換され、その後の分離・精製工程がグレードごとの経済性を左右する。フルフラールとギ酸を副生・高付加価値化するプロセス統合は、熱統合と総製品価値の向上によりプラント経済性を改善する一般的な手法である。同時に、腐食低減と酸廃棄物処理の削減を目的として、不均一触媒(例:スルホン化炭素、ゼオライト、酸化ニオブ)の採用も進められている。
製造工程および下流の転換工程が最も価値付加が大きい部分である。生産者はレブリン酸をプラットフォーム中間体として販売するか、レブリネートエステル(CASEや溶剤用途)や燃料チェーン中間体(例:ガンマバレロラクトン経路)などの誘導体に統合する。高温高圧運転や耐腐食性材料を要する運転条件・設備要件により、ユーティリティ、反応器、精製系列が主要なコストセンターとなる。副生成物の分離もボトルネックとなり得るほか、加熱・冷却に伴うエネルギー需要も課題である。流通は主に大口産業用ユーザーへの直接供給と、調合市場向けの特殊化学品流通チャネルを通じて行われるが、商業規模で5,000トン/年を超える設備は限られているため(例:Zibo Changlin Chemical Industry Co., Ltd.は5,000トン/年の生産能力を報告、イタリアには10,000トン/年の設備がある)、供給の信頼性が重要となる。
競合環境
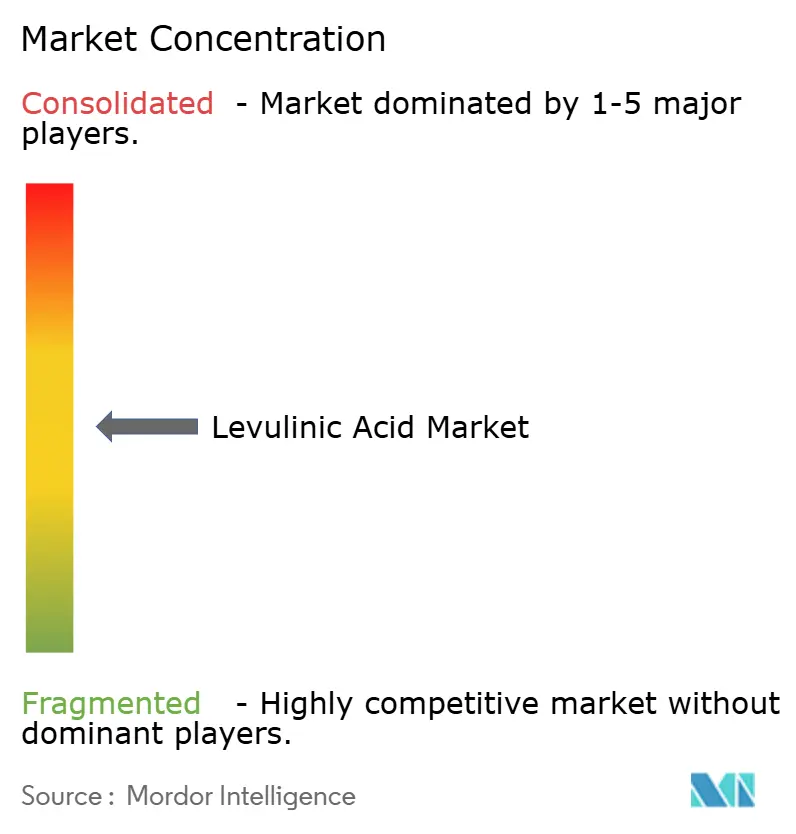
世界のレブリン酸市場は適度に分散しており、個別シェアが15%を超えるサプライヤーはいません。GFBiochemicalsなどの先行者は、統合された生産・誘導体施設を活用して大手FMCG(日用消費財)ブランドとの交渉力を高めています。AVA BiochemやGF Pantoなどの中規模プレーヤーは、医薬品・食品用途向けのニッチな高純度グレードに注力しています。Merck KGaAやThermo Fisher Scientificなどの多国籍企業は主に販売代理店として機能し、レブリン酸をより広範な実験室用品カタログにバンドルしています。
技術差別化が中核的な戦略的レバーであり続けています。独自の不均一系触媒を持つ生産者はより長いサイクルタイムと低いヒューミン生成を約束し、酵素ルートのパイオニアはパイロットラインを拡大するためのベンチャー資金を求めています。下流のガンマバレロラクトンや可塑剤エステルへの垂直統合は、増分マージンを確保しサプライヤーをコモディティの変動から守ります。近年、パルプ工場とバイオテクスタートアップの合弁事業が、捕捉されたリグノセルロース系ストリームを活用してレブリン酸ユニットを同一敷地内に設置するケースが見られました。
ESGスクリーニングを満たすプラットフォーム化学品を追求する投資家の間でM&A意欲が高まっています。プライベートエクイティファンドは2025年に欧州の2社に少数株式を取得し、SAF義務による需要の上振れを見込んでいます。しかし、能力は需要に追いついておらず、締結済みの引き取り契約は世界の銘板能力を推定12%上回っており、さらなる統合を引き起こす可能性のある逼迫した需給バランスを示唆しています。信頼性の高い数量を競争力のあるコストで証明できるサプライヤーは、レブリン酸市場でのシェア拡大に向けた好位置にあります。
レブリン酸産業リーダー
-
GFBiochemicals
-
Zibo Changlin Chemical
-
Hebei Yanuo Bioscience
-
Biofine Technology LLC
-
NXTLEVVEL Biochem
- 注:主要企業の掲載順は順位を示すものではありません。
レブリン酸市場 このレポートでカバーされる企業
- AK Scientific Inc.
- Avantium
- Biofine Technology, llc.
- GFBiochemicals
- GODAVARI BIOREFINERIES LTD.
- Hangzhou Aromalake Tech Co., Ltd.
- Hebei Yanuo Bioscience Group Co., Ltd
- LangFang Hawk Technology and Development Co,Ltd.
- Merck KGaA (Sigma-Aldrich)
- NXTLEVVEL Biochem
- Shandong Xinhua Pharma
- Thermo Fisher Scientific Inc.
- Tokyo Chemical Industry Co,. Ltd.
- Zibo Changlin Chemical Industry Co., Ltd.
市場機会と将来展望
短期的な白地領域は、統合型バイオリファイナリー構成の拡大と、産業グレードの量を吸収しつつ生産者マージンを改善できる誘導体主導の需要創出に集中している。欧州でのGFBiochemicalsによるレブリネートエステルの商業化(Brenntagを通じたCASE流通)は、確立されたチャネルと調合サポートを活用することで、化粧品以外への浸透拡大の道筋を示している。一方、アジア太平洋地域の量的リーダーシップ(2025年に40.74%のシェア)は、輸入依存と物流コストが制約となっている地域における現地統合型供給の機会を示唆する。第二の白地領域は燃料および燃料添加剤のバリューチェーンであり、レブリン酸はガンマバレロラクトンおよび関連するドロップイン混合成分に高度化される。本報告書で言及されているEUのFit-for-55、カナダのクリーン燃料基準、米国の持続可能な化学に関する取り組みなどの政策枠組みは、低炭素中間体に対する調達の引き上げ要因となっている。
技術面およびコスト削減の機会は、腐食、フミン蓄積、エネルギー集約的な分離といった現在のボトルネックに対応するプロセス強化と触媒変更に集中している。現在のR&Dが重視する非貴金属二機能性触媒、深共晶溶媒、連続フロー式反応器のアプローチは、触媒失活の低減とユニットコストの削減という報告書の論調と一致する。副生成物(フルフラールおよびギ酸)の高付加価値化はプラント経済性を支え、レブリン酸の価格サイクルを緩和する助けとなる。もう一つの実践的な機会は、消臭グレード、低着色グレード、高純度グレードなど用途特化型グレードの拡充であり、一貫した仕様と文書化が重視される化粧品・医薬品サプライチェーンにおける承認プロセスの短縮につながる。
最近の産業開発事情 レブリン酸市場
- 2026年5月:GFBiochemicalsは、欧州におけるレブリネートエステルの流通を加速するため、Brenntagとの戦略的協業を発表した。この協業はBrenntagの地域ネットワークと調合サポートを活用し、化粧品用途および産業用途向けの市場アクセス拡大を図るものである。
- 2025年2月:Biofine Technology, LLCは、レブリン酸、フルフラール、ギ酸を生産するシステムおよび方法に関する米国特許第12,227,486号を取得した。この知的財産により、同社はプロセス効率と拡張性の向上を図ることが可能となり、商業生産能力の拡大および統合型副生成物高付加価値化の取り組みを支援する。
- 2024年12月:Godavari Biorefineries Limitedは、新たな200 KLPDのトウモロコシ・穀物蒸留設備の設置に向け、13億インドルピー(1,560万米ドル)の投資を発表した。本プロジェクトは上流のバイオプロセス能力を拡大し、レブリン酸バリューチェーンを支えるバイオベース中間体の供給可能性を高めるとともに、原料処理と下流の特殊化学品との統合を強化する。
レブリン酸市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、レブリン酸市場は、バイオマス由来および従来型原料から生産されるレブリン酸の需給として定義され、主要な川下用途および地域にわたって取引・消費される物理的な数量として測定される。
対象除外範囲:産業サプライチェーンや反復的なエンドユーズ需要を反映しない、研究室専用または小口研究向け販売は除外される。
セグメンテーション概要
- 製造技術別
- 酸加水分解
- バイオファインプロセス
- 接触水素化ルート
- 新興バイオテクノロジー的ルート
- グレード別
- 工業グレード
- 医薬品グレード
- 食品グレード
- エンドユーザー産業別
- 化粧品・パーソナルケア
- 医薬品
- ポリマーおよび可塑剤
- 燃料・燃料添加剤
- フレーバーおよびフレグランス
- その他のエンドユーザー産業(農業・肥料など)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の基本構造を構築し、経時的に検証可能な前提条件を確立するために活用された。米国エネルギー省のバイオエネルギー関連刊行物、米国EPAの再生可能燃料に関する文書、ユーロスタットの貿易統計、国連コムトレードの輸出入データ、および酸加水分解などのプロセスルートや関連収率を論じた査読済みの化学・プロセス工学ジャーナルなど、公開情報源を参照した。
モデルの実用性を維持するため、業の年次報告書、投資家向けプレゼンテーション、プレスリリースを精査し、設備増強、製品ポジショニング、燃料添加剤やポリマーを含む対象用途を把握した。また、企業財務・インテリジェンスに関する有料サブスクリプション、特許データベース、および輸出入の船積みレベルデータも、生産・貿易活動の集中が見込まれる地域のクロスチェックに活用した。本リストは網羅的なものではなく、データ収集、検証、および明確化のために必要に応じて追加の公開情報源を使用した。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、デスクリサーチでは明確に確認できなかった事項、特に用途別の需要牽引力、実現可能な価格帯、およびバイオベース中間体の採用ペースを検証することに重点を置いた。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域の生産者、流通業者、川下バイヤーと対話し、原料調達、規制環境、エンドユーズの選好における地域差を最終的な前提条件に反映させた。
一次調査フィールドワーク回答者の分布
| 企業タプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | 最高経営幹部(CXO):12% | アジア太平洋地域:50% |
| 中位層:53% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ地域:29% |
| 中小規模プレイヤー:16% | マネージャー:57% | 南北アメリカ地域:21% |
市場規模算定と予測
中核となる規模算定はトップダウン構造を採用しており、生産シグナル、貿易フロー、およびエンドユーズ需要指標を組み合わせて地域別の対応可能な消費プールを再構築し、一貫した年次数量系列に変換する。結果は、サンプリングされたサプライヤー数量、チャネルチェック、および既知のユースケースに適用された典型的なトン当たり価格帯を含む選択的なボトムアップ推計によって裏付けられる。複数のチェックにわたって合計値が一致しない場合は、配分ルールを調整し、修正理由を記録する。
インプットは、レブリン酸需要が実際にどのように積み上がるかに合わせて選定された。主要変数には、プロセスルート別の既設・計画中の設備能力、プロセス文献で報告されている典型的な収率・回収率の範囲、関連有機中間体の観測された輸出入動向、燃料添加剤ブレンディングおよびバイオベース化学品プログラムからの需要シグナル、ならびにポリマー、可塑剤、特殊配合品における用途レベルの採用状況が含まれる。直接データが乏しい場合は保守的な範囲を適用し、インタビューのフィードバックを用いてその範囲を絞り込んだ。このプロセスにより、認定サイクルや最小発注数量などの実際的な制約も明らかになった。
予測にあたっては、この市場がスケールアップのタイミングと政策の方向性に敏感であるため、中心シナリオを軸にシナリオ分析を適用した。成長率は、新規設備が安定した稼働率に達するまでの速度、川下バイヤーが従来型原料から切り替えるペース、および平均実現価格の予想変化によって導かれた。これらの価格・稼働率の前提条件は、見通しを確定する前に業界関係者との対話を通じて再確認された。
データ検証と更新サイクル
検証は複数回のクロスチェックを通じて実施され、最終数値が単一の前提条件に依存しないようにしている。モデル化された数量は、設備稼働率のジック、輸出入パターン、および用途成長指標などの独立したシグナルと照合される。特定の地域またはエンドユーズが利用可能な供給シグナルの示唆を上回る速度で成長している場合は、その要因を調査し、不一致を解消する。
承認前に、モデルは別のアナリストによって段階的にレビューされ、新工場の稼働開始日、持続的な価格変動、バイオベース化学品に影響を与える政策発表など、主要な前提条件が変化した場合にはフォローアップコールが実施される。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われる。納品直前には最終確認を実施し、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのレブリン酸市場規模と他の公表推計値との比較
レブリン酸の公表市場推計値は、一見同一のテーマであっても大きく異なる場合がある。主な要因は、対象範囲に何が含まれるか、規模算定が数量ベースか金額ベースか、そしてエンドユーズ全体にわたる価格設定と採用率の扱い方である。
プロセスルート別の設備増強を追跡し、用途レベルの採用率を確認することで、Mordor Intelligenceは市場合計を、デリバティブ収益や金額のみの数値を膨らませる可能性のある楽観的な価格拡大を混入させることなく、産業数量系列(2026年:23.57キロトン)に紐付けている。一部の調査会社は異なる基準年を起点とし、より長い予測期間を使用しているため、近期の供給制約や貿易シグナルに対して検証されることなく、成長前提が大きく見える場合がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 23.57キロトン(2026年) | |
| グローバルコンサルタンシーA | 0.08 ビリオン 米ドル(2024年) | 金額ベースの規模算定は推定平均販売価格(ASP)に大きく依存しており、デリバティブや川下配合品を同一の収益プールの一部として扱うことが多く、純粋なレブリン酸消費量から合計値が乖離する可能性がある。 |
| 業界調査会社B | 0.40 ビリオン 米ドル(2025年) | より広い定義と高い出発値を使用しており、用途全体にわたる広範な包含ルールと積極的な採用前提が示唆されるが、近期成長を抑制するための設備能力上限の使用方法が必ずしも明確ではない。 |
この比較は、乖離の大部分が単純な計算ミスではなく、対象範囲の境界設定および価格とデリバティブの扱い方に起因することを示している。当社のアプローチは、市場を設備能力、貿易動向、および用途需要チェックに紐付けることで、新工場、規制変更、またはエンドユーズのシフトが生じた際に最終合計値を再検討・更新しやすくしている。
レポートで回答される主要な質問
レブリン酸市場の現在の規模はどのくらいですか?
レブリン酸市場規模は2026年に23.57キロトンであり、2031年までに31.17キロトンに達する見込みです。
どのアプリケーションセグメントが需要を支配していますか?
化粧品・パーソナルケアは、レブリン酸がクリーンラベルの保存とpH制御を提供するため、33.78%のシェアでリードしています。
どの製造技術が最大のシェアを占めていますか?
酸加水分解は、成熟したプロセスと信頼性の高い収率により、市場の54.03%を占めています。
なぜアジア太平洋が最も急成長している地域ですか?
豊富なバイオマス、支援的な政策、および拡大する化学インフラが、アジア太平洋を2031年までにCAGR 6.49%に押し上げています。
レブリン酸のより速い普及を妨げているものは何ですか?
石油化学代替品に対する高い製造コストと限られた商業能力が主な障壁として残っています。