
液体窒素市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
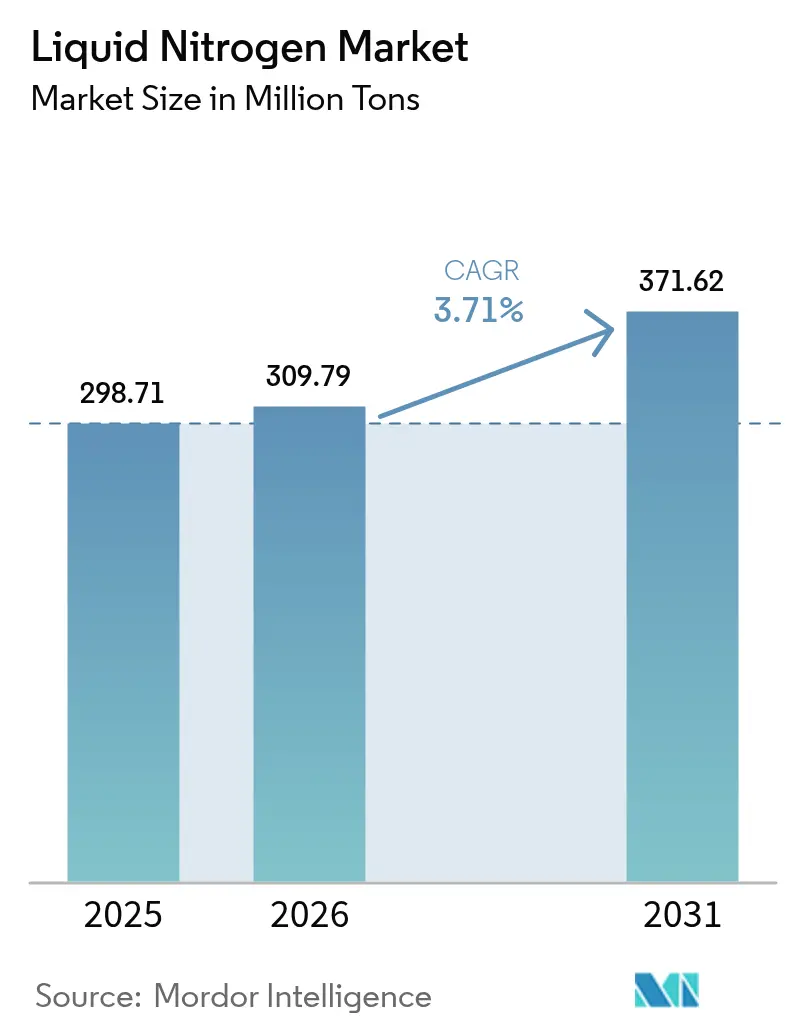
| 市場取引高 (2026) | 309.79 百万トン |
| 市場取引高 (2031) | 371.62 百万トン |
| 成長率 (2026 - 2031) | 3.71 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる液体窒素市場分析
液体窒素市場規模は2026年に3億979万トンと推定され、2025年の2億9,871万トンから成長し、2031年には3億7,162万トンに達する見込みで、2026年から2031年にかけて年平均成長率3.71%で拡大します。この健全な拡大は、液体窒素市場が大量冷媒事業から、技術的代替品が依然として限られている医薬品、電子機器、および超電導インフラ向けの高付加価値・用途エンジニアリングソリューションへと進化していることを示しています[1]。構造的な需要は、超低温信頼性をミッションクリティカルと見なすアンカー顧客と空気分離装置運営業者との間の長期供給契約によってさらに支えられています。アジア太平洋地域は中国の半導体生産拡大とインドのバイオロジクス生産能力を背景にペースを主導しており、一方で北米と欧州はバイオロジクスコールドチェーン投資および外来腫瘍学の普及を通じて需要を維持しています。供給面では、垂直統合型の大手企業がデジタル物流プラットフォームとエネルギー効率の高いプラントを導入し、配送コストを圧縮してサービスの確実性を向上させています。中堅の地域企業は専門食品加工および研究所サービスにおいて成長の余地を見出しており、バランスの取れたエコシステムがイノベーションを抑制せずに競争の激しさを維持していることを示しています。
レポートの主要ポイント
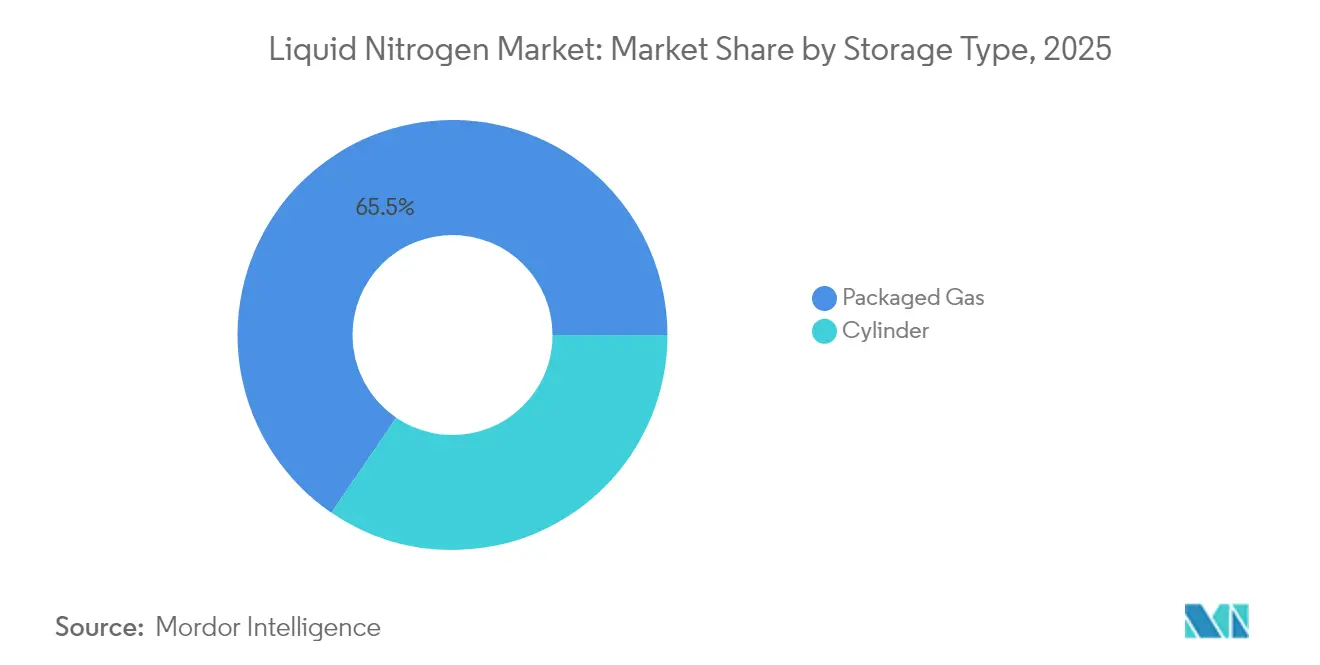
- 貯蔵タイプ別では、パッケージガスが2025年の液体窒素市場シェアの65.48%を占め、シリンダー貯蔵は2031年にかけて年平均成長率4.15%で拡大する見込みです。
- 機能別では、冷却剤用途が2025年の液体窒素市場規模の57.72%のシェアを占め、冷媒用途は2031年にかけて年平均成長率4.63%で拡大しています。
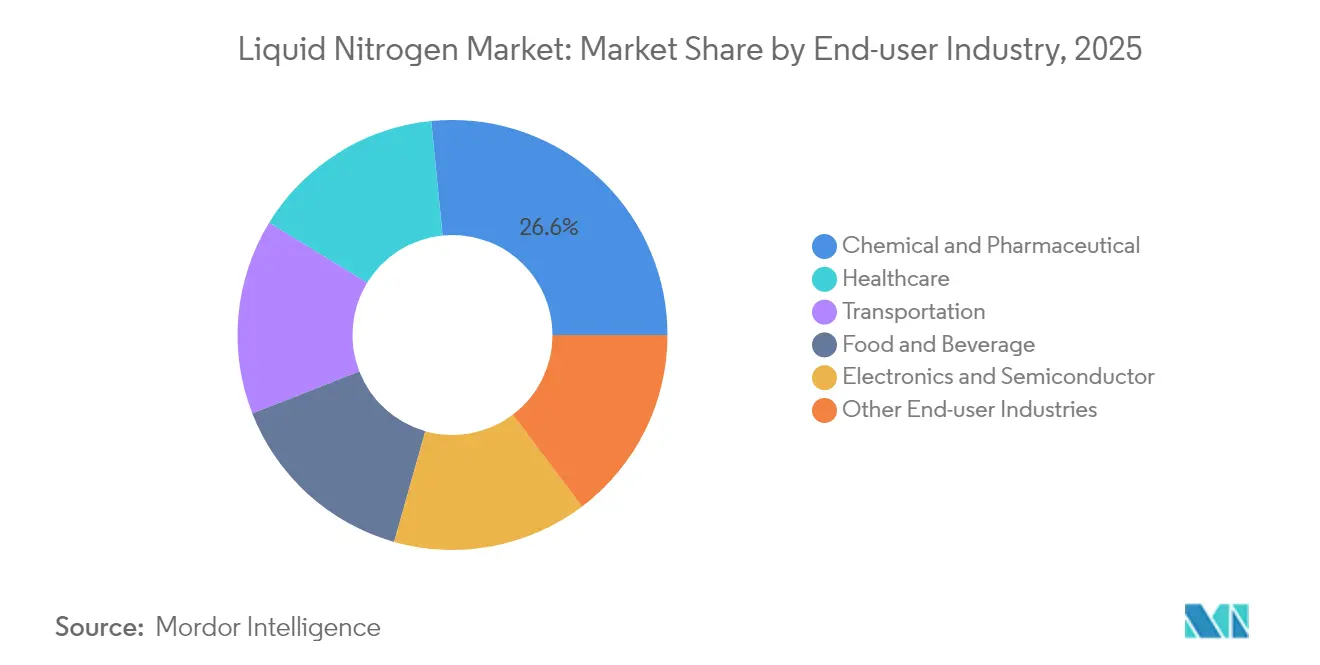
- エンドユーザー産業別では、化学・医薬品セグメントが2025年の液体窒素市場規模の26.58%を占め、食品・飲料セグメントが2031年にかけて年平均成長率4.82%で最も速く成長しています。
- 地域別では、アジア太平洋が2025年の売上シェア46.10%でトップとなり、2031年にかけて年平均成長率4.36%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 化学・医薬品産業からの需要増加 | +0.8% | 北米およびアジア太平洋に集中するグローバル | 中期(2〜4年) |
| バイオロジクスコールドチェーン向けの極低温物流の拡大 | +0.6% | 北米および欧州が中核、アジア太平洋へ拡大中 | 長期(4年以上) |
| 外来腫瘍学における液体窒素凍結アブレーションデバイスの急速な普及 | +0.5% | 北米および欧州、アジア太平洋の都市部での早期導入 | 中期(2〜4年) |
| 超電導グリッドプロジェクト向けサブクールド液体窒素システム | +0.4% | グローバル、中国および欧州での早期展開 | 長期(4年以上) |
| 捕捉供給を強化するオンサイト空気分離装置の副産物戦略 | +0.3% | グローバルの産業クラスター、アジア太平洋に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
化学・医薬品産業からの需要増加
液体窒素は、現代の医薬品有効成分品質を定義する不活性雰囲気、急速結晶化、および水分フリーハンドリングを支えています。連続製造ラインは、化学汚染なしに提供できるのは液体窒素のみである瞬時の温度変化を必要とします。連続プロセスに対する規制上の奨励は、企業がスケールアップのタイムラインのリスクを低減するにつれて採用を加速させます。医薬品ハブにおける需要密度は専用パイプラインを正当化し、配送コストを低下させてサプライヤーと顧客のパートナーシップを確固たるものにします。このセグメントはまた、極低温不活性化を生産性乗数として捉えるアジア太平洋地域の急増する特殊化学品生産からも恩恵を受けています。厳格な純度基準、より高いバイオロジクスの複雑性、および近接物流が共同して主要ガス生産業者の引き取り量を押し上げる好循環が生まれています。
バイオロジクスコールドチェーン向け極低温物流の拡大
個別化医療はかつてない規模のコールドチェーンの複雑性をもたらしています。細胞・遺伝子治療は-80℃から-196℃の輸送条件を必要とし、液体窒素は安定した相挙動によってこの温度域を実現します[2]。機器メーカーはIoTテレメトリを追加し、逸脱リスクが発生した際にハンドラーに警告を発して、規制当局および保険会社の信頼性を高めています。製薬スポンサーは分散型製造ノードを構築しており、各ノードは液体窒素タンク、気化器、およびフェールセーフアラームを必要とします。輸送されるバイオロジクスの高い価値により、物流プロバイダーはガス費用よりも損失事象の方がコスト高であるため、プレミアムな窒素価格を受け入れています。北米が量をリードしていますが、承認パイプラインが拡大するにつれて欧州およびアジアのサイトもスケールアップしています。
外来腫瘍学における液体窒素凍結アブレーションデバイスの急速な普及
外来クリニックは、手術室のスケジューリングや全身麻酔を回避する液体窒素駆動の凍結アブレーションによって、皮膚科的疾患や小型固形腫瘍の治療を増加させています。コンパクトなデバイスは精密に制御されたアイスフロントを作り出し、マージンを温存しながら組織を破壊し、より低コストで外科的切除と同様のアウトカムを達成します。有利な償還制度および日帰り処置に対する患者の嗜好が、窒素の繰り返し消費を促進しています。デバイスサプライヤーは廃棄を最小化しスタッフトレーニングを簡素化するモジュール式デュワーとクイックコネクトバルブを設計しています。成長は米国およびドイツの皮膚科チェーンで最も強く、アジア太平洋の都市部の医療従事者も導入を始めています。
超電導グリッドプロジェクト向けサブクールド液体窒素システム
電力会社は送電効率とグリッド安定性を追求しています。サブクールド液体窒素で冷却された高温超電導ケーブルは抵抗損失を排除し、コンパクトな用地権を可能にします。中国の国家電網公司および欧州の事業者は、閉ループ窒素浴を使用して-196℃で動作するデモンストレーションラインを完成させています。各キロメートルのケーブルには専用冷凍機ステーションとバックアップデュワーが組み込まれており、数十年にわたるガス需要が確保されています。政府の脱炭素化目標がこの技術と一致しており、サプライヤーコンソーシアムは長期ガス契約と組み合わせたターンキー冷却スタックを提供しています。パイロットプロジェクトが経済性を検証するにつれて、液体窒素サプライヤーの対応可能な負荷は電子機器を超えてエネルギーインフラへと拡大しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 液体窒素プラントの安全・規制コンプライアンスコスト | -0.70% | 北米および欧州でより厳格な執行が行われるグローバル | 短期(2年以内) |
| 極低温蒸留の高エネルギー強度・カーボンフットプリント | -0.40% | グローバル、炭素価格付けが行われている地域(欧州、カリフォルニア州)でより高い影響 | 中期(2〜4年) |
| 液体窒素需要を侵食する高効率機械式冷凍機 | -0.50% | 食品加工に集中するグローバルの産業市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
液体窒素プラントの安全・規制コンプライアンスコスト
当局は複数の極低温インシデント後に監視を強化し、換気改善、酸素欠乏モニタリング、およびオペレーター認証を義務付けました。OSHA(労働安全衛生局)の検査が頻繁になり、ガス生産業者および販売業者のコンプライアンス予算が増加しました。中小規模の事業者はアップグレードおよび高い保険料の資金調達に苦心し、より大きな販売帳簿でコストを償却できる大手企業へのプラント売却が増加しています。これらの措置は職場安全を改善する一方で参入障壁を高め、新規能力の展開を遅延させる可能性があり、液体窒素市場全体の成長をわずかに抑制する可能性があります。
液体窒素需要を侵食する高効率機械式冷凍機
カスケードおよびパルスチューブ冷凍の進歩により、より低い電力消費で-80℃チャンバーが実現し、一部の食品およびバイオストレージのニッチ市場において液体窒素への挑戦が続いています。メーカーはタンク配送やベンティングプロトコルを避けられる場合、シンプルな物流を評価します。熱回収統合が電力料金を相殺するにつれて電気設備の設備コストが低下しており、エネルギー価格に敏感な地域で機械式システムが魅力的になっています。機械式装置は-196℃に達することができませんが、多くの冷凍食品仕様を満たし、特に新しい効率基準を好む改装サイクルにおいて、成熟市場での増分窒素トン数を削減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
貯蔵タイプ別 – パッケージガスが支配的地位を維持する一方、シリンダー使用が加速
パッケージガスは2025年に液体窒素市場シェアの65.48%を占めて液体窒素市場をリードしており、これは石油化学、冶金、および電子機器顧客の大量・定常状態の消費プロファイルに合致するコスト効率の高いタンカー配送によるものです。バルク貯蔵タンクは毎日の補充を受け入れ、取り扱いおよび気化損失を最小限に抑えます。産業回廊近くの物流ハブは鉄道側線と専用トラック車隊を活用し、トン当たりの輸送費を低く保っています。サイトの配管と制御システムがバルクフロー向けに最適化されているため、顧客維持率は高くなっています。
現在は規模が小さいものの、シリンダー貯蔵は2031年にかけて年平均成長率4.15%で液体窒素市場で最も速く成長しており、研究所、医療機関、および委託製造施設がポータビリティと簡略化された許可取得を好んでいます。シリンダーベースのマイクロバルクソリューションは、恒久的なタンクを設置することなくモジュール式のスケーラビリティをユーザーに提供します。サプライヤーは充填レベルを送信するテレメトリキャップを活用し、動的ルーティングをスケジューリングして在庫切れを最小化しています。この成長の二極化は、バルクタンカーインフラとアジャイルなシリンダーサービスを調和させられる企業が最も広いセグメントの広がりを獲得することを示唆しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
機能別 – 冷却剤量がベースを固める一方、冷媒使用が勢いを増す
冷却剤用途は2025年の液体窒素市場規模の57.72%を占めており、酸化リスクを冒せない炉の不活性化、半導体ウェーハ冷却、および金属焼き入れラインに明らかです。これらのレガシーセクターは安定した契約量を好み、生産業者のネットワーク計画を推進します。連続フローはさらに窒素リサイクルループを可能にし、単位コストを低下させてベント排出を抑制します。サプライヤーは大規模プラント内に専用パイプラインを展開し、トラック輸送への依存を低減してサプライヤーとクライアントの結びつきを強化しています。
冷媒用途は年平均成長率4.63%で成長しており、植物性タンパク質、プレミアムアイスクリーム、およびレディトゥドリンクコーヒーのメーカーが瞬時冷凍および窒素充填に液体窒素を採用するにつれて冷却剤を上回るペースで成長しています。超低温ワクチン物流により、冷媒バケット内の医薬品に起因する液体窒素市場規模も拡大しています。より小さなベースから始まりますが、冷媒購入者は純度グレードと温度制御を重視しており、サプライヤーはプレミアムスプレッドを請求することができます。これらの高マージンのニッチ市場への戦略的ポジショニングは、従来の冷却剤領域で蔓延している商品化圧力から生産業者を守ります。
エンドユーザー産業別 – 化学分野のリーダーシップが持続する一方、食品が成長エンジンになる
化学・医薬品ユーザーは2025年の液体窒素市場シェアの26.58%を占め、水分感受性反応を保護し結晶化収率を向上させるために窒素を活用しています。医薬品製造における連続フロー反応器は、多形体形態を安定化させて効能を保持する窒素の瞬時冷却から恩恵を受けており、規制当局が連続プラントの承認を加速させるにつれて、生産量1キログラム当たりの窒素量は増加しています。北米、西欧、およびインドの医薬品ハブの地理的集中が需要を集中させ、パイプライン配送を可能にして物流コストを削減しています。
食品・飲料は年平均成長率4.82%で最も急速に拡大している顧客基盤であり、植物性肉のテクスチャリング、コールドブリューコーヒーへの窒素添加、およびクラフトビールのマイクロバブル形成によって牽引されています。クリーンラベル加工に対する消費者の嗜好は、窒素が残留物を残さないため塩水法よりも極低温冷凍を支持しています。小ロット生産者はコンパクトなスパイラル冷凍機と統合するシリンダーパッケージを選択し、販売業者のサービス頻度を高めています。安定した化学品量と食品イノベーションの活力というこの対比は、経済サイクル全体でレジリエンスを求めるサプライヤーにとってバランスの取れたポートフォリオ機会を示しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
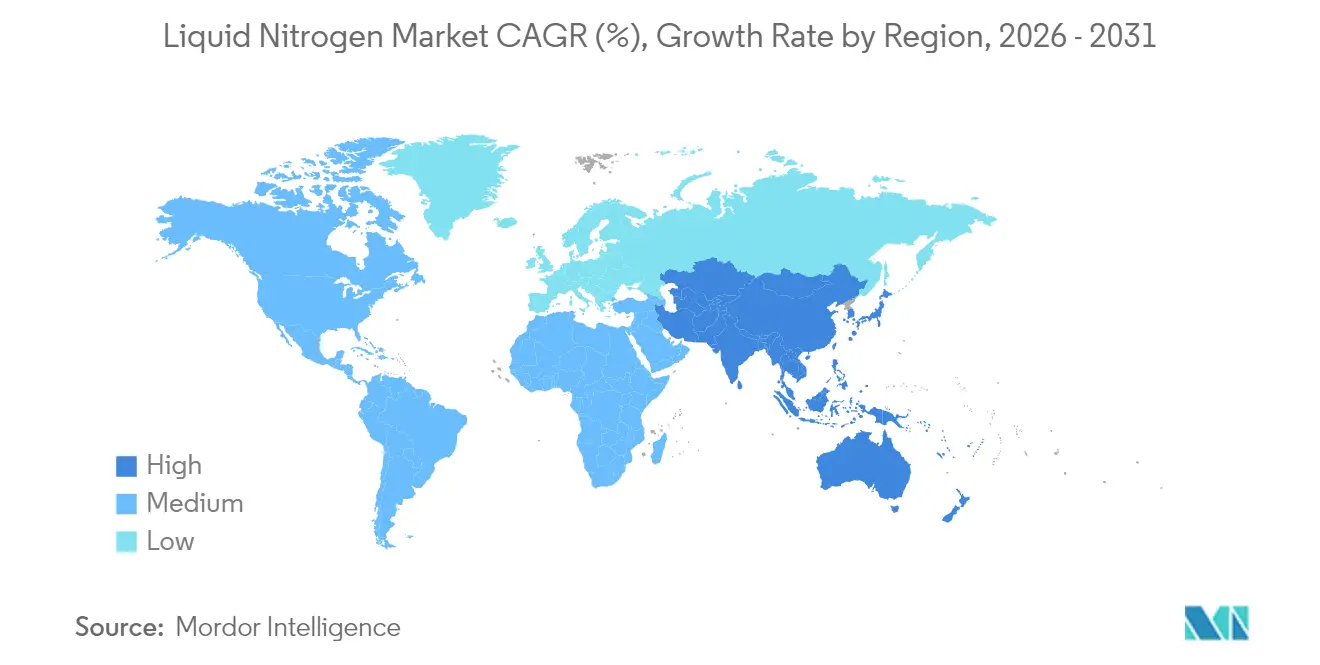
アジア太平洋地域の液体窒素市場
アジア太平洋地域は2025年の液体窒素市場シェアの46.10%を占め、2031年までに4.36%のCAGRで拡大すると予測されており、最大かつ最も成長の速い地域としての二重の地位を強固なものとしている。中国はウェーハ製造への投資が500億米ドルを超え、各ファブではエッチングおよびテストのために酸素濃度1 ppm未満の窒素純度が求められている。インドのバイオロジクス需要の急増が需要をさらに押し上げており、新たなワクチン製造ラインではバルク窒素タンクと自動気相保管設備が導入されている。地方政府は工業団地におけるパイプライン回廊を補助金で支援し、自家消費型の需要クラスターの形成を促進している。
北米の液体窒素市場
北米は、メキシコ湾岸の石油化学、中西部の大規模食品加工、マサチューセッツ州およびノースカロライナ州のバイオ医薬品ハブを基盤とした、成熟しながらも堅調な消費を維持している。医センターとガス大手との長期契約により安定したバルク供給が確保される一方、外来腫瘍治療がシリンダー使用量の増加を牽引している。プラントの拡張ではエネルギー回収タービンと高度な吸着サイクルが採用され、電力消費強度を15%削減し、電力料金の上昇が続く中でも競争力を維持している。
欧州・中東・アフリカおよび南米の液体窒素市場
欧州は安定性とイノベーションのバランスを保ちながら、超電導グリッドの試験導入や先進治療のサプライチェーンへの転換を進めている。厳格な安全基準が運営コストを押し上げる一方、高い可処分所得がガストロノミーやクラフト飲料における高付加価値窒素用途を支えている。南米および中東・アフリカは量的には遅れをとっているものの、食品輸出や石油化学コンプレックスに対応するパッケージガスデポの設置が加速している。ブラジルの窒素凍結エビ輸出とサウジアラビアのポリマープロジェクトは、流通密度を拡大できる初期のアンカー需要として位置づけられる。この地理的なモザイク構造は、グローバルサプライヤーがポートフォリオ益を最大化するために、規制・インフラ・用途の成熟度が異なる各地域に対応する必要があることを示している。
規制環境
液体窒素は、物質特有の規制ではなく、主に労働安全および輸送時の安全な容器規制を通じて規制されている。主要市場では、一般的に冷却液化ガス(通常、低温傷害に対するH281危険性表示を伴う)として分類され、これにより、米国のOSHA指針を含む労働安全体制のもとで、酸素欠乏危険性の低減、換気、作業者訓練などの管理が求められる。
業界標準はコンプライアンスと機器選定に影響を与えており、特に圧力放出装置に関する圧縮ガス協会(CGA)標準(CGA S-1.1からS-1.3)、および断熱カーゴタンクに関する標準(CGA-341)、さらに低温・冷却液体に関するアジア産業ガス協会(AIGA)ガイドライン129/25などの地域別安全取扱指針が重要である。EUでは、窒素はREACH登録が免除されている(附属書IV/V)ため、一般的に規制上の負担が低いとみなされているが、国境を越えた取引や税関分類では通常HTSコード2804.30.00.00が使用され、これは物質レベルの許認可よりも着地コストの変動に影響を与える。
バリューチェーン分析
液体窒素のバリューチェーンは、統合型産業ガス大手企業や地域生産者が運営する、電力を大量消費する深冷空気分離装置(ASU)での生産から始まる。供給は、高く安定した需要(石油化学、金属、電子機器)に対応するオンサイトASUおよびパイプラインを通じた基幹オフテイカーを中心に構成されることが多く、一方で市場流通向け生産量はバルク液体流通に向けられ、物流の信頼性と蒸発損失管理が納入コストとサービス水準に影響を与える。
下流では、流通はバルク低温タンカー輸送路、研究所・診療所・特殊食品製造業者向けのマイクロバルクおよびシリンダー/デュワー網、さらに損失削減のためにテレメトリー、在庫計画、再充填を追加するマネージドサービスに分かれる。チャネルパートナーや流通業者(例えばAirgasのような小売産業ガス網、Linde、Air Products、Messerなどの大手企業とともに)が最終区間の供給網を支え、ニッチサプライヤーは監視・再充填モデルで差別化を図っており、その例としてNitrex Specialty Gasesが南カリフォルニアで重量ベースの液体窒素監視・再充填サービスを提供し、従来のタンク交換に比べて蒸発損失を抑えている。
競合環境
市場集中度
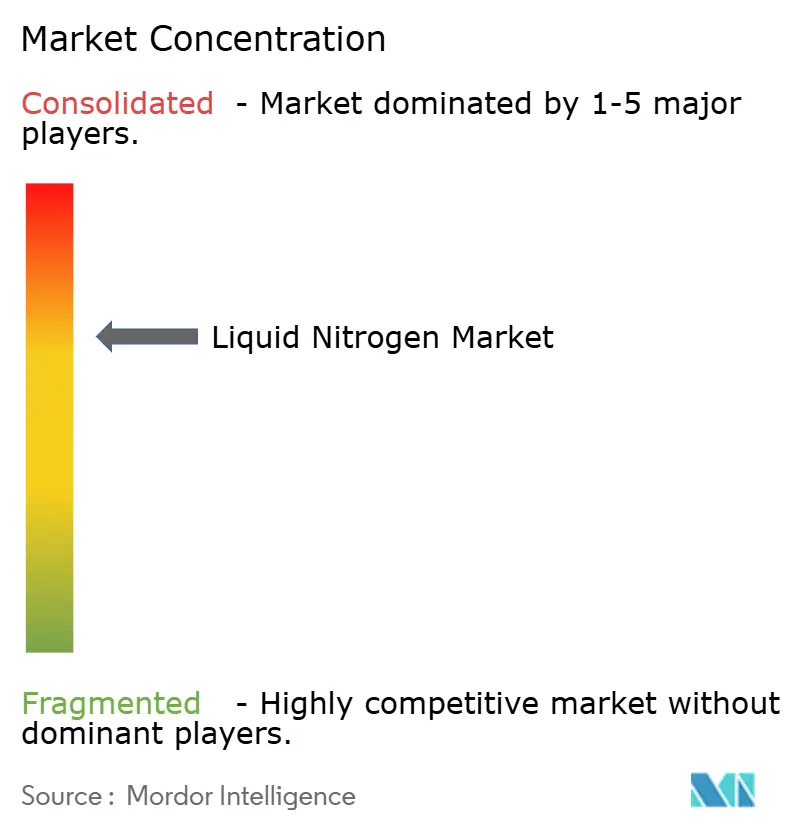
液体窒素市場は中程度の集中度です。垂直統合型の事業は、これらの企業に酸素販売からターンキー極低温冷凍機まで支配権を与え、顧客のプロセス設計に深く組み込まれています。最近の設備投資プログラムはモジュール式でエネルギー効率の高い空気分離装置を優先しており、固有電力消費量の低下と炭素意識の高いセクターにおける持続可能性認証の強化をもたらしています。大手企業は最終マイルアクセスを確保するためにディストリビューターの買収を進めており、Lindeが2024年に12のデポを追加した東南アジアでのディールがその例として挙げられます。その結果、規模と専門化が共存する環境が生まれていますが、交渉力は両方の属性を組み合わせたプロバイダーに傾いています。
液体窒素産業リーダー
-
Air Liquide
-
Linde PLC
-
TAIYO NIPPON SANSO CORPORATION
-
Air Products and Chemicals, Inc.
-
Messer
- 注:主要企業の掲載順は順位を示すものではありません。
液体窒素市場 このレポートでカバーされる企業
- Air Liquide
- Air Products and Chemicals, Inc.
- Asia Industrial Gases Pte., Ltd.
- Gruppo Siad
- Gulf Cryo
- Haier Biomedical
- Iwatani Corporation
- Linde PLC
- Messer
- NEXAIR
- Southern Industrial Gas Sdn Bhd
- TAIYO NIPPON SANSO CORPORATION
- Tokyo Gas Chemicals Co., Ltd.
市場機会と将来展望
短期的な機会は、半導体および先進産業向け顧客に近接した生産地への移転を伴う、契約に紐づいた高純度生産能力の拡大に集中しており、供給保証を改善し、規格主導の高機能液体窒素の割合を高めている。この方向性は、複数地域にわたるAir Liquideの投資によって支えられており、シンガポールでのVisionPower Semiconductor Manufacturing Company(VSMC)向け超高純度窒素供給のための7,000万ユーロの投資(2026年に稼働開始予定)や、HYUNDAI-POSCO Louisiana LLC向け供給のためのルイジアナ州セント・ジェームズ・パリッシュにおける3億5,000万米ドルのASU投資が含まれ、これらは液体窒素需要を大規模統合産業拠点と結び付けている。
2つ目のホワイトスペースは、新興かつサービスが十分でない産業拠点に現れており、そこでは新規複合施設や長期オフテイク契約とともに窒素インフラが構築されている。Air LiquideはSilleno LLPと長期契約を締結し、カザフスタン(アティラウ地域)に2つの高純度窒素生産ユニットを建設することとしており、また中国広東省恵州に新たなASUの建設も開始し、成長回廊への継続的な供給の現地化を反映している。これらのプロジェクトは、分散型バイオテクノロジーおよび外来医療施設向けのバルク配送、マイクロバルク、シリンダーサービスにおけるサプライヤーおよび物流事業者の機会、さらには蒸発損失の削減とコンプライアンス実績の向上を目的としたデジタル車両管理・テレメトリー機能を後押ししている。
最近の産業開発事情 液体窒素市場
- 2026年7月:Air Liquideは、米国インディアナ州において1億7,000万米ドルを投資し、SK hynixのAIメモリチップパッケージング施設向けに超高純度窒素などのガスを供給する新たな生産ユニットを2つ建設すると発表した。2028年末までの稼働開始予定は、窒素の純度と稼働率が絶対条件となる先進電子機器向けに、専用の顧客紐づき型ガスインフラを強化するものである。
- 2025年7月:Lindeは、米国テキサス州ブラウンズビルにおいて、商業宇宙産業の運営を支える窒素、酸素、アルゴンを供給する空気分離装置を建設するための投資を発表し、2026年第1四半期に稼働開始予定である。このプロジェクトは、信頼性を重視する最終市場が液体窒素の生産能力を専門産業クラスターへと引き寄せていることを示している。
- 2024年7月:Air Liquideは、インドのウッタル・プラデーシュ州コシに新たな空気分離装置を開設し、ヘルスケアおよび産業向け市場流通事業の展開を拡大した。1日あたり約45トンの液体窒素を含む生産能力を有するこの施設は、インドの拡大する医療・産業需要基盤を支えるシリンダーおよびバルク配送における地域的な供給力を強化している。
液体窒素市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、産業および商業エンドユーザーによって極低温冷却剤または冷媒として生産・流通・使用される液体窒素を対象としています。当社のサイジングは、気体窒素ではなく液体形態での供給および使用に基づき、実際にアプリケーションで消費される需要を追跡しています。
対象外の範囲:液化を経ずに気体として現地生成・消費されるオンサイト窒素は除外しており、タンク、気化器、コールドボックスなどの設備販売は市場収益として扱いません。
セグメンテーション概要
- 貯蔵タイプ別
- シリンダー
- パッケージガス
- 機能別
- 冷却剤
- 冷媒
- エンドユーザー産業
- 化学・医薬品
- ヘルスケア
- 輸送
- 食品・飲料
- 電子・半導体
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ヘルスケア、食品加工、化学品、輸送冷却、エレクトロニクスの各ユースケースにわたる液体窒素の明確な需要マップを構築することから始まります。米国エネルギー情報局(エネルギーコストの文脈として)、米国地質調査所および各国産業統計局(産業生産シグナルとして)、国連コムトレードおよび税関ポータル(産業ガスの貿易・移動パターンとして)、米国食品医薬品局および疾病管理予防センター(コールドチェーン需要に関連するライフサイエンス活動指標として)などの公開情報源を活用しています。
市場モデルに活用できるインプットとするため、企業の年次報告書、投資家けプレゼンテーション、プラント拡張発表、業界団体の刊行物、および信頼性の高いビジネス報道も精査しています。必要に応じて、企業財務・インテリジェンスに関する有料サブスクリプション、特許データベース、および方向性として可視化されるフローのサニティチェックのための輸出入の船積みレベルデータを用いて公開情報を補完しています。これらのデスクリサーチソースは網羅的なものではなく、分析中のデータ収集・検証・明確化のために他の参考資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの前提を検証し、特にマーチャント供給の動向やアプリケーション構成など、公開データでは把握できないギャップを埋めるために活用しています。生産、流通、および高使用量エンドユーザーにわたる関係者と対話し、地域別の価格、稼働率、供給制約を同一基準で比較できるよう、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたってインプットをバランスよく収集しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | 最高経営幹部:12% | アジア太平洋地域:44% |
| 中位層:55% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ地域:30% |
| 小規模プレイヤー:18% | マネージャー:60% | 南北アメリカ地域:26% |
市場規模算定と予測
コアとなる市場規模算定は、トップダウンアプローチを用いて構築されており、観察可能な活動量および処理量指標からエンドユース需要プールを再構築し、液体窒素消費量に換算します。例えば、コールドチェーンの集約度、産業生産トレンド、エレクトロニクス生産量を推定液体窒素使用率に結びつけ、地域別の供給可能量と照合します。
モデルの精度を維持するため、アプリケーション別のサンプリングボリュームに標準的な納入価格レンジを乗じた選択的なボトムアップ推計や、バルク対パッケージ流通ミックスのチャネルチェックによって合計値を裏付けています。実用的な指標として使用する主要インプットには、報告済み産業生産指数、ヘルスケアおよび研究室の活動シグナル、冷蔵倉庫および冷食品の処理量トレンド、エレクトロニクス製造の拡張動向、ならびに生産経済性と納入コストに影響するエネルギー価格の動向が含まれます。国別の直接データが欠如している場合は、産業構造と輸入依存度を調整したピアマーケットのプロキシを使用してギャップを補完し、インタビューフィードバックで再確認します。
予測においては、産業活動、ヘルスケアコールドチェーンの整備、エレクトロニクス生産能力の追加に関する異なるシナリオを反映できるよう、シナリオ分析を活用し、それをボリューム成長と価格推移の前提に換算します。最終的な軌道は、稼働率、供給増加、および予測期間中の物流・エネルギーインプットの正常化見通しに関する専門家の見解と照合します。
データ検証と更新サイクル
承認前に、モデルアウトプットは貿易の方向性、産業生産のモメンタム、既知の生産能力や拡張発表などの独立したシグナルと照合し、差異は平均化せずに調査します。数値に異常が見られる場合は、インタビュー対象者に再確認を求め、別のアナリストが隠れたステップなしにロジックを再現できるよう、前提をより平易な表現で書き直します。
計算、単位の一貫性(ボリューム対バリュー)、および通貨タイミングを再確認し、セグメント合計を市場全体に照合する多段階の内部レビューを実施しています。レポートは年次で更新され、大規模な生産能力追加、産業生産に影響する政策変更、またはエネルギーコストの急激な変動などの重要なイベントが発生した場合には中間更新を行います。納品前に最終的なアナリストによる確認を完了し、クライアントがその時点で入手可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceの液体窒素市場規模算定と他の公表推計との比較
液体窒素の公表市場規模がしばしば乖離するのは、調査間でスコープと測定単位が一貫して維持されておらず、計上対象が変わるためです。また、価格の扱い方、地域合計の米ドルへの換算方法、エネルギーや生産能力のショック後に前提がどの程度の頻度で更新されるかによっても差異が生じます。
一部の外部刊行物は主に米ドルベースの価値合計を報告しており、マーチャン液体、オンサイト供給契約、および関連する極低温サービスを単一の数値に混在させている場合があります。Mordor Intelligenceでは、このページの市場規模算定はボリューム単位で提示され、定義された機能およびエンドユーザー産業にわたる液体窒素消費量を中心に据えており、短期的な価格変動や混在したサービスバンドルによる歪みを低減しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3億979万トン(2026年) | |
| 業界調査出版社A | 23.86 ビリオン 米ドル(2025年) | この推計は市場価値として報告されており、ボリュームではないため、エネルギーおよび物流コストとともに変動する納入価格の前提やサービスコンポーネントが含まれる可能性があります。年次基準も異なるため、単位とタイミングを正規化せずに比較すると、乖離を過大評価する可能性があります。 |
| グローバルインサイト出版社B | 19.50 ビリオン 米ドル(2024年) | 公表数値は価値ベースであり、純粋な液体消費を超えた隣接する供給モードを含む可能性のある、より広範なセグメンテーションセットで構築されています。通貨換算のタイミングと想定される平均販売価格の推移が常に透明ではなく、ヘッドライン数値を大きく変動させる可能性があります。 |
この表は、ギャップの大部分が単位の選択と、価格およびバンドルされた供給サービスがヘッドライン数値に混在しているかどうかによって説明されることを示しています。アプリケーション連動の消費シグナルを最初にモデルに結びつけ、その後に比較可能な合計値に換算することで、ステップを追跡可能な状態に保ち、地域および年度をまたいで検証しやすくしています。
レポートで回答される主要な質問
液体窒素市場の2026年の規模はどのくらいですか?
液体窒素市場規模は2026年に3億979万トンであり、2031年までに3億7,162万トンに達すると予測されています。
液体窒素の需要をリードしている地域はどこですか?
アジア太平洋はグローバル量の46.10%を占めており、中国の半導体ファブおよびインドの医薬品成長に牽引されています。
最も成長が速いエンドユーザーセグメントはどれですか?
食品・飲料用途は植物性タンパク質加工および窒素充填飲料により、年平均成長率4.82%で拡大しています。
シリンダー配送が人気を得ている理由は何ですか?
小規模の研究所や外来クリニックは、携帯性と初期インフラコストの低さからシリンダーパッケージを好んでいます。
成長を鈍化させる可能性のある主な制約要因は何ですか?
安全アップグレードに伴うコンプライアンス費用の上昇および高効率機械式冷凍機との競争が、採用率を抑制する可能性があります。