
インターロイキン阻害薬市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 51.86 十億米ドル |
| 市場規模 (2032) | 102.73 十億米ドル |
| 成長率 (2027 - 2032) | 14.65 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインターロイキン阻害薬市場分析
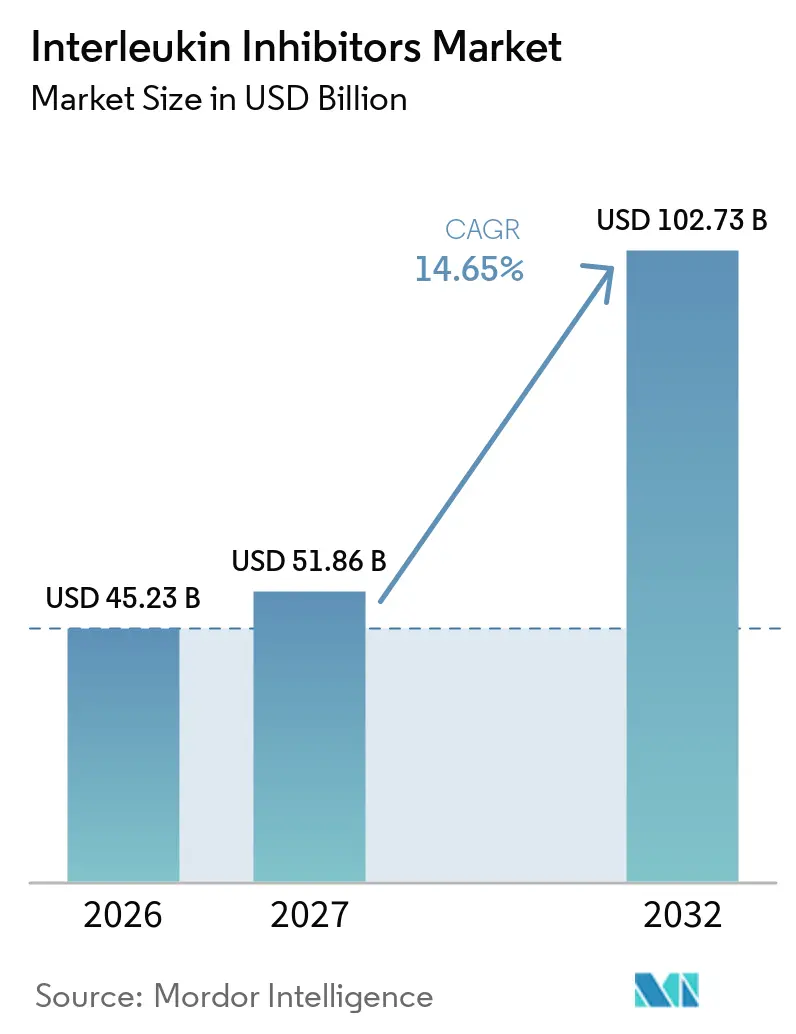
インターロイキン阻害薬市場規模は、2026年に45.23 ビリオン 米ドル、2027年に51.86 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 14.65%で成長し、2032年まで102.73 ビリオン 米ドルに達する見込みです。
この急速な拡大により、インターロイキン阻害薬市場規模は主流の免疫学の中核に確固たる地位を占めており、自己免疫疾患の有病率の上昇、標的生物製剤に対する支払者の支持、および次世代パイプラインの承認が世界的な需要を強化しています。需要はさらに、記録された自己免疫疾患の世界的な増加によって支えられており、バイオシミラーの普及、AI支援による創薬、およびCOVID-19サイトカインストームへの適応成功が収益源を多様化しています[1]。北米が主要な収益拠点であり続けていますが、償還制度の改善と現地製造の強化によって成長エンジンとなっているアジア太平洋地域がその差を縮めています。皮下投与製剤が処方習慣を主導しており、デジタル対応オートインジェクターがアドヒアランスを向上させることで、今後もシェアを拡大し続けるでしょう。特許満了サイクルによって競争が激化しており、ウステキヌマブのバイオシミラーがオリジネーターのシェアを侵食し、2030年に向けてより広範なバイオシミラーの波の到来を予告しています。
主要レポートのポイント
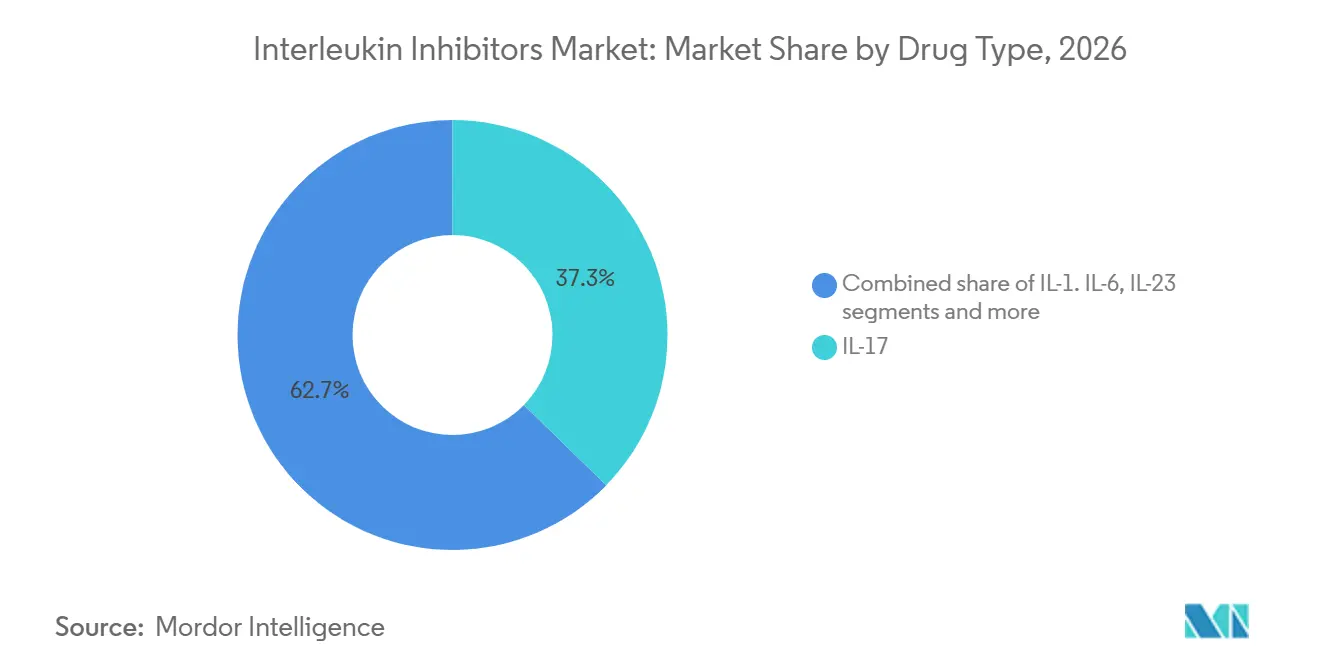
- 薬剤タイプ別では、IL-17阻害薬が2026年に37.32%の収益シェアでトップとなり、IL-23阻害薬は2032年にかけてCAGR 15.32%で拡大すると予測されています。
- 適応症別では、乾癬が2026年のインターロイキン阻害薬市場シェアの45.74%を占め、強直性脊椎炎は2032年にかけてCAGR 15.74%で進展すると予測されています。
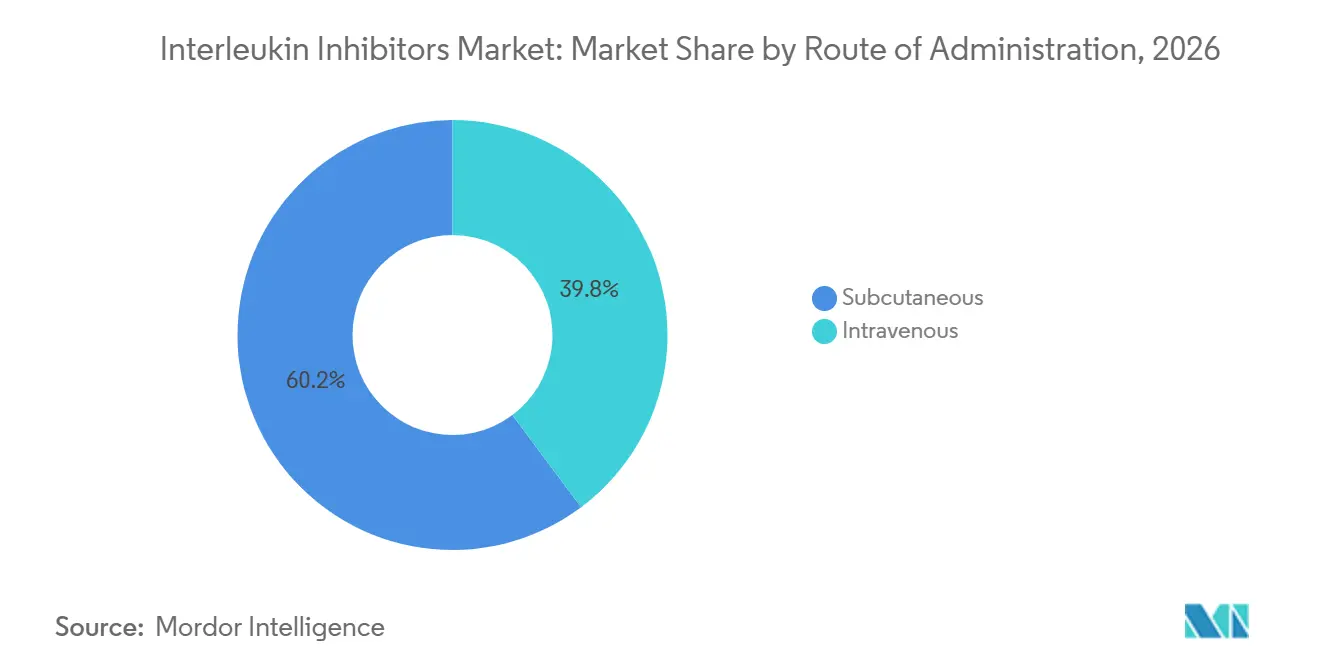
- 投与経路別では、皮下投与が2026年のインターロイキン阻害薬市場規模の60.21%を占め、2027年から2032年にかけてCAGR 16.05%で成長すると見込まれています。
- エンドユーザー別では、病院が2026年の収益の56.95%を占め、在宅ケアおよびセルフアドミニストレーションプログラムが2032年にかけて最速のCAGR 16.18%を達成する見込みです。
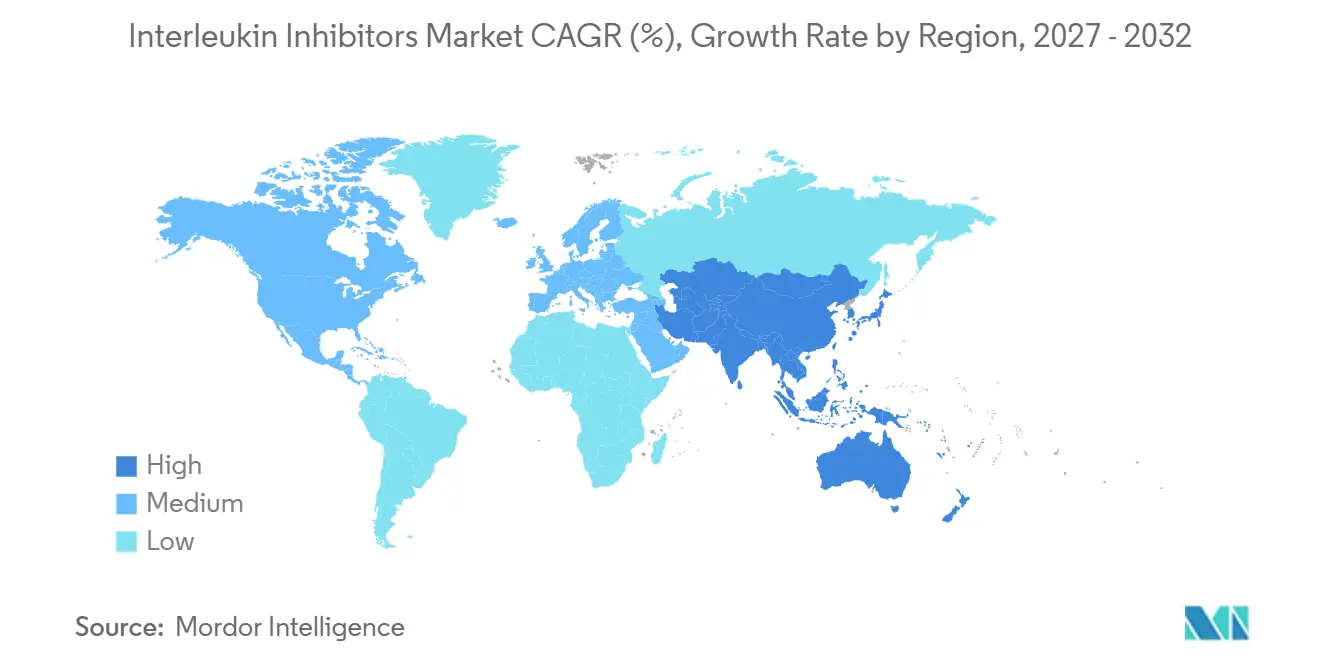
- 地域別では、北米が2026年の売上の41.78%を占め、アジア太平洋地域が2027年から2032年にかけて最高のCAGR 16.42%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
グローバルインターロイキン阻害薬市場の促進要因影響分析*
| ドライバー | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 自己免疫・自己炎症性疾患の有病率の上昇 | +2.8% | 北米および欧州に高濃度、グローバル | 長期(4年以上) |
| 次世代IL-17/IL-23生物学的製剤に対するFDAおよびEMAの承認加速 | +2.1% | グローバル、新興市場へのスピルオーバー | 中期(2年~4年) |
| 便利なセルフインジェクション製剤への移行 | +1.9% | 北米およびEUコア、アジア太平洋へ拡大 | 短期(2年以内) |
| 新興アジア市場における償還制度の拡大 | +1.4% | アジア太平洋コア、中国・インド・日本での早期利益 | 中期(2年~4年) |
| 新規インターロイキン経路に向けたAI活用ターゲット探索 | +0.8% | グローバル、米国およびEUの研究拠点に集中 | 長期(4年以上) |
| 重症COVID-19サイトカインストームにおけるIL阻害薬の臨床的成功 | +0.6% | グローバル、施設採用パターンに伴う | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
自己免疫・自己炎症性疾患の有病率の上昇
グローバルな自己免疫疾患の発生率は上昇しており、バセドウ病などの疾患が最も急激に加速しています。北米および欧州における高い有病率が需要を集中させ、プレミアム価格決定力を促進しています。多疾患合併の症例は、広範な免疫抑制剤よりも高特異性生物学的製剤を優先する複雑な治療経路を生み出します。リウマチ科および皮膚科のクリニックでは、インターロイキン阻害薬の一次治療としての使用が増加しており、ガイドラインの進化を反映しています。継続的な疫学的圧力はそのため、インターロイキン阻害薬市場の長期的な収益基盤を維持します。
次世代IL-17/IL-23生物学的製剤に対するFDAおよびEMAの承認加速
2024年から2025年初頭にかけて、規制当局は化膿性汗腺炎に対するビメキズマブや、初の経口IL-23受容体阻害薬であるイコトロキンラを含むいくつかの画期的な資産を承認しました。迅速審査経路は上市サイクルを短縮し、プレミアム初期価格設定を支援します。2024年におけるEMAによる4品目のウステキヌマブバイオシミラー承認は、クラスの安全性に対する並行した信頼を示す一方で、価格競争を激化させます。全体として、承認の加速は、優れた利便性または有効性が示された場合に、同一治療クラス内でのスイッチに対する医師の意欲を高め、インターロイキン阻害薬市場全体の成長を押し上げます。
便利なセルフインジェクション製剤への移行
処方箋の72%が現在セルフアドミニストレーションを指定しており、100 mg/mL超を許容可能な粘度で投与する高濃度オートインジェクターによって実現されています。実世界のアドヒアランス研究では、静脈内投与と比較して皮下投与の継続性が優れていることが示されています。インジェクターに組み込まれたデジタルセンサーは、投与分析データを生成し、個別化された用量調整や早期フレア検出に役立ちます。支払者は在宅モデルを優先することが増えており、これにより輸液センターのコストが低下し、より広範な採用が促進され、インターロイキン阻害薬市場の軌跡を強化します。
新興アジア市場における償還制度の拡大
日本、韓国、台湾はクローン病患者の30〜40%に対して生物学的製剤療法を保障していますが、インドは保険普及率の制限から1%未満にとどまっています。中国国内のIL-17A阻害薬プログラムは後期試験を経て進展しており、現地生産の代替品が提供されることでアクセスが拡大しつつコスト上昇を抑制することが期待されます。アジア太平洋における国家償還制度の拡大は、価格感応度があるにもかかわらず数量増加をもたらし、インターロイキン阻害薬市場への地域貢献を推進します。
グローバルインターロイキン阻害薬市場の抑制要因影響分析*
| 抑制要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 低分子DMARD(疾患修飾性抗リウマチ薬)と比較した高い取得コスト | -1.8% | グローバル、新興市場への深刻な影響 | 長期(4年以上) |
| 2026年以降のバイオシミラー競争の到来 | -1.5% | 北米およびEUコア、グローバルへの拡大 | 中期(2年~4年) |
| 感染リスクプロファイルおよびブラックボックス警告の副作用 | -1.2% | グローバル、規制上の差異あり | 長期(4年以上) |
| ステップセラピー事前承認へのシフトにおける支払者の優先傾向 | -0.9% | 北米コア、EUへの拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
低分子DMARDと比較した高い取得コスト
年間の生物学的製剤療法コストは14,000 USDから91,609 USDに及び、従来の疾患修飾性抗リウマチ薬を大幅に上回っています。低所得市場における自己負担上限は依然として高く、普及を制限しています。支払者は実世界のコストオフセットエビデンスを要求し、製造業者は入院回避などのハードエンドポイントを用いた頭対頭の優位性データを提供することを余儀なくされます。このため、価格プレミアムはコスト敏感な地域におけるインターロイキン阻害薬市場の潜在的な全需要を抑制します。
2026年以降のバイオシミラー競争の到来
14品目のウステキヌマブバイオシミラーが上市に向けて参入または待機しており、ステラーラの収益を年々削減し、特許の崖が迫るにつれて追加品目についても同様の侵食が予測されます。アダリムマブの経験に類似した積極的な表示価格の値引きが予想され、オリジネーターのマージンを圧迫します。しかし、より低価格が全体的な患者へのリーチを拡大し、収益損失を部分的に相殺してインターロイキン阻害薬市場の競争均衡を変化させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
グローバルインターロイキン阻害薬市場セグメント分析
薬剤タイプ別:
IL-23阻害薬が次世代成長を牽引IL-17阻害薬は2026年の収益の37.32%を占め、尋常性乾癬、乾癬性関節炎、強直性脊椎炎における持続的な有効性に支えられています。リーダーシップを維持しつつも、ビメキズマブが化膿性汗腺炎および体軸性脊椎関節炎に適応拡大したことで競争の幅が広がっています。IL-23阻害薬は、経口イコトロキンラが利便性と疾患修飾の可能性を兼ね備えているため、最速のCAGR 15.32%を示しています。トシリズマブはCOVID-19および巨細胞性動脈炎への適応拡大を通じてIL-6阻害薬の存在感を維持しています。ニッチなIL-1阻害薬は希少自己炎症症候群に対応し、デュアルターゲット療法は対象患者コホートを拡大する精密医療のトレンドを反映しています。総じて、差別化されたメカニズムがインターロイキン阻害薬市場規模を薬剤クラス全体にわたって多様化させ、単一クラスリスクに対するバッファーとなっています。
非経口投与から経口低分子IL-23アンタゴニストへのシフトも、自己注射を望まない患者プールを拡大しています。パイプラインのイノベーションには、より少ない注射回数でより広範な抑制を目指す複数のマルチサイトカイン阻害薬が含まれています。その結果、治療クラスの進化により、インターロイキン阻害薬市場は2032年にかけて確立された治療法と新興治療法のバランスの取れた品揃えを維持することが確実です。


注記: 各セグメントの詳細シェアはレポート購入時にご利用いただけます
適応症別:
乾癬のリーダーシップが強直性脊椎炎の挑戦に直面乾癬は2026年の価値の45.74%をもたらし、全身性ステロイドおよび光線療法に対する明確な優位性によって強化されています。経口イコトロキンラでのPASI 90達成率が49.6%を超えるなど高い皮膚クリアランス率が、一次治療としての生物製剤採用への関心を新たにしています。一方、強直性脊椎炎はMRI診断の改善により体軸性脊椎関節炎の認識が広がり、CAGR 15.74%を示しています。関節リウマチは成熟したTNF阻害薬およびJAK阻害薬が価格面で積極的に競合しているため、規模は大きいものの成は緩やかなコホートにとどまっています。炎症性腸疾患はTREMFYAのクローン病への適応拡大によって進展し、その他の自己炎症疾患はAIによって発見されたインターロイキン経路から恩恵を受けるでしょう。これらの複合的なダイナミクスにより、インターロイキン阻害薬市場は免疫介在性疾患全体にわたって多様化を維持しています。
バイオマーカーガイドによる治療アルゴリズムの活用がポジショニングをさらに最適化しています。皮膚科医およびリウマチ科医はサイトカインプロファイルによって患者をトリアージし、皮膚優位の疾患にはIL-23ブロッカーを、体軸性症状にはIL-17ブロッカーをマッチングさせることが増えています。精密なマッチングは治療アウトカムを向上させ、最適化された分子に対するインターロイキン阻害薬市場シェアを強化しています。
投与経路別:
皮下投与の優位性が加速皮下製剤は2026年の売上の60.21%を占め、CAGR 16.05%ですべての投与経路を上回っています。オートインジェクターは在宅投与を可能にし、点滴センターへのトラフィックと病院コストを削減します。高粘度デバイスエンジニアリングにより従来の容量制限が解消され、15秒未満で100 mg/mL超の投与が可能となっています。静脈内導入療法は急性クローン病の増悪や重篤な全身症状に対して依然として重要ですが、徐々に複雑な症例に限定されるようになっています。市場調査によると、スマートフォンのリマインダーアプリとセンサーによる投与確認ログを組み合わせることで、自己注射のアドヒアランスが向上することが示されています。これらの統合プラットフォームはデジタルオーバーレイを提供し、インターロイキン阻害薬市場における皮下療法の競争優位性を維持しています。

エンドユーザー別:
在宅ケアプログラムが治療パラダイムを再構築病院は2026年の消費量の56.95%を占め、導入プロトコル、ファーマコビジランス、および重症例管理を反映しています。しかし、支払者が施設費用を回避するために外来モデルを奨励していることから、在宅ケアプログムが最高のCAGR 16.18%を記録しています。専門クリニックは完全な入院ケアと在宅投与の橋渡しとなるニッチな専門知識を構築し、複雑だが安定した患者を取り込んでいます。患者報告アウトカムの良好な結果は、利便性、生活の質の向上、および生産性向上を裏付けており、在宅ケアへの需要を高めています。デバイストレーニングモジュールとバーチャルナースによるチェックインが安全上の懸念を軽減し、進化するインターロイキン阻害薬市場ランドスケープにおいて在宅環境を確固たる位置に定着させています。
地域分析
北米、欧州およびアジア太平洋地域のインターロイキン阻害薬市場
北米は包括的な保険適用と早期採用者文化を持つ臨床医文化により、2026年の収益の41.78%を生み出しました。バイオシミラーの参入により価格が軟化すると予想されますが、アクセスが拡大し、収益のシフトのバランスが取れるでしょう。欧州は、ボリュームリンク割引を交渉する確立された国家入札フレームワークによりクラスの持続可能性を促進しながら続いています。アジア太平洋地域は、中国の現地生産、インドの新興民間保険商品、および日本の適応拡大リストによって最高のCAGR 16.42%を記録しています。疾患認識の向上とガイドラインの整合化により、患者の治療経路においてより早期に生物製剤の導入が進み、アジア太平洋地域のインターロイキン阻害薬市場における量の取り込みが加速しています。
ラテンアメリカおよび中東・アフリカのインターロイキン阻害薬市場
ラテンアメリカにおける普及は不均一であり、ブラジルが統一医療システムを通じて採用をリードしている一方、他の国々は調達予算の制限に直面しています。中東・アフリカは小さなベースから二桁の数量成長を示しており、GCCの償還委員会が乾癬および関節リウマチに対する生物学的製剤を段階的に組み込んでいます。入札の獲得が広がるにつれ、地域の認知度が高まり、医師の習熟度向上を支援しています。全体として、地理的多様性がマクロ経済的ショックを緩和し、世界規模でインターロイキン阻害薬市場の成長曲線を持続させています。
規制環境
インターロイキン阻害薬は、米国FDAと欧州医薬品庁(EMA)を中心とするバイオ医薬品の枠組みの下で規制されており、承認後のリスク管理およびファーマコビジランス要件はクラス全体の感染リスクに関する表示および継続的な安全性モニタリングと整合しています。2024年から2026年にかけての規制当局の動きは、免疫学領域のバイオ医薬品におけるライフサイクル活動の継続も示しており、2024年6月に米国FDAがAbbVieのSKYRIZI(リサンキズマブ-rzaa)を潰瘍性大腸炎に承認したことは、炎症性腸疾患における治療範囲について処方者と支払者の考え方に影響を与えています。
販売承認後のアクセスは、NICE(英国)、HAS(フランス)、IQWiG(ドイツ)などの医療技術評価および償還団体によって形成されます。制限、ステップセラピー規則、入札結果に対する各国レベルのアプローチは、バイオ医薬品とバイオシミラーに異なる影響を与える可能性があります。欧州では、2024年に複数のウステキヌマブのバイオシミラーがEMAの承認を得たことが、バイオシミラー経路に対する規制当局の信頼を強調する一方、国レベルの償還における価格圧力を強めており、比較データと実臨床データがフォーミュラリーアクセスの中心であり続けています。
バリューチェーン分析
インターロイキン阻害薬のバリューチェーンは、標的発見およびトランスレーショナル免疫学研究、バイオ医薬品プロセス開発、GMP製造(原薬および無菌充填)、専門チャネルおよび病院システムを通じた全世界への流通を含みます。これらの治療薬は温度に敏感なバイオ医薬品であるため、コールドチェーン物流と専門薬局での取り扱いが重要な連携点であり、2026年初頭の地政学的不安定性に関連した混乱はリードタイムの延長と関連していました。この背景により、冗長な輸送ルート、認定された配送業者、在庫バッファの運用上の重要性が高まっています。
商業化は、専門領域の処方(皮膚科、リウマチ科、消化器科)と支払者主導のアクセス管理を軸に構築されています。皮下投与の利用が拡大するにつれ、メーカーは患者サービスや自己投与トレーニングを通じてアドヒアランスを支援しています。このチェーンには、ポートフォリオへの再投資や外部イノベーションの調達からのフィードバックループが含まれ、AbbVieは既存の免疫学分野のキャッシュフローを用いてR&Dおよび戦略的取引に資金を提供しており、2026年6月のApogee Therapeutics買収契約もその一例です。この種のパイプライン獲得およびライフサイクル管理は、製造規模の計画、市場アクセスのためのエビデンス創出、競争的な契約に影響を与える可能性があります。
競争環境
市場集中度
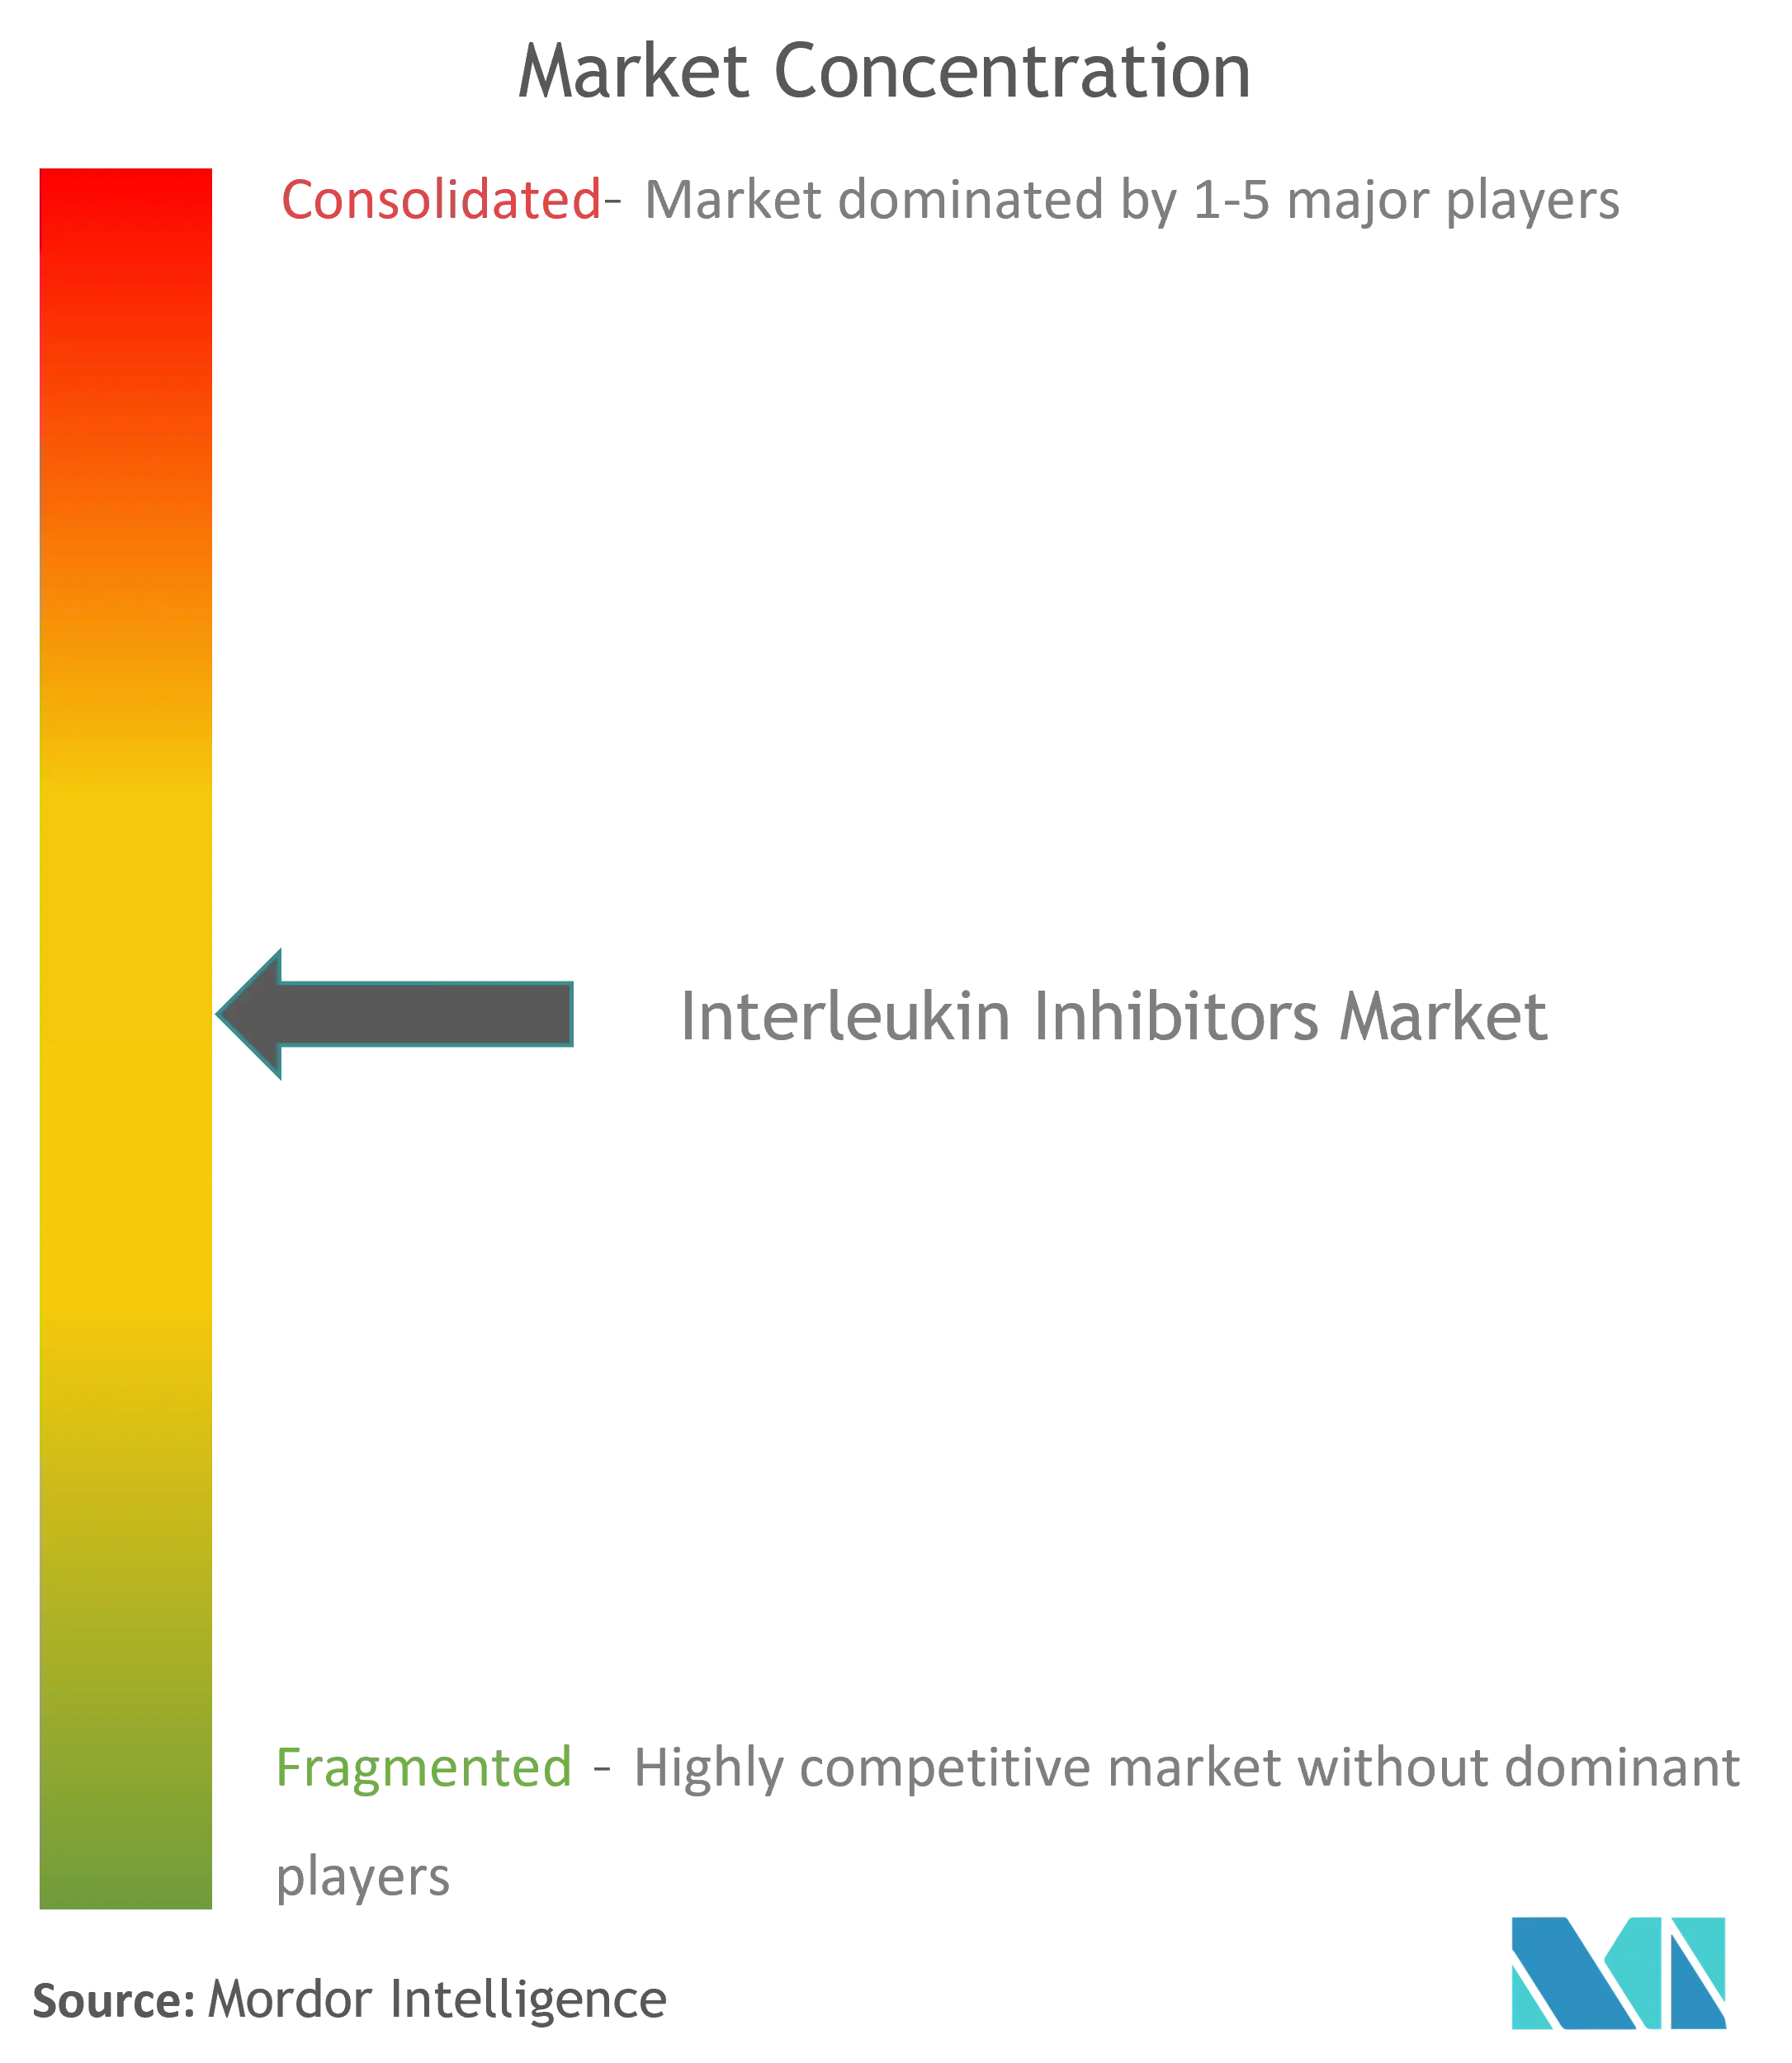
上位5社がグローバル収益の大部分を占め、適度に集中した競争環境を形成しています。Novartisは5つの主要適応症をカバーするCosentyx(コセンティクス)の強みでリードしています。Eli LillyはTaltz(タルツ)の皮膚科および関節リウマチ領域への浸透によって続いています。Johnson & JohnsonはTREMFYAおよび経口イコトロキンラプログラムを活用しています。AbbVieはSkyriziと、発見タイムラインを短縮してライフサイクル管理を強化する戦略的AI投資で貢献しています。ビメキズマブのIL-17A/Fデュアルプロファイルにより、UCBの存在感が高まっています。
戦略的な重点はデノボターゲットではなく適応拡大に置かれており、研究開発の生産性を最大化しています。企業はまた、投与アドヒアランスを監視するデジタルコンパニオンを深化させ、支払者に対してリアルワールドエビデンスを提供しています。バイオシミラーメーカーが価格競争を激化させていますが、イノベーターは製剤のアップグレードと利便性機能で対抗しています。Insilico等のAIネイティブ新興企業が大手プレイヤーのパイプラインギャップを埋めるためのパートナーシップを求めており、インターロイキン阻害薬市場の将来のダイナミクスを再形成しています。
インターロイキン阻害薬産業リーダー
-
AbbVie, Inc
-
Johnson and Johnson
-
Novartis AG
-
Eli Lilly and Company
-
GlaxoSmithKline Plc
- 注:主要企業の掲載順は順位を示すものではありません。
インターロイキン阻害薬市場 このレポートでカバーされる企業
- Novartis
- Eli Lilly and Company
- Abbvie
- Johnson & Johnson
- Roche
- Amgen
- Sanofi
- Regeneron Pharmaceuticals
- AstraZeneca
- Bristol-Myers Squibb
- UCB
- Boehringer Ingelheim
- Sun Pharmaceuticals Industries
- Biogen
- Celltrion Healthcare
- Samsung Bioepis
- Fresenius
- XBiotech Inc.
- Innovent Biologics
- Akeso Inc.
市場機会と将来展望
ホワイトスペースの機会は、(i)ラベル拡大や投与オプションの改善を通じて、追加の炎症性表現型や患者セグメントに使用を拡大すること、(ii)適応患者を在宅医療および自己投与プログラムへ移行させ、施設コストを削減し、輸注能力の制約を緩和することに集中しています。最近の規制およびライフサイクルに関する動きはこの方向性を裏付けています。AbbVieが2024年6月に米国FDAからSKYRIZIの潰瘍性大腸炎に対する承認を取得したことは、炎症性腸疾患におけるIL-23の使用範囲を拡大しました。2026年における追加投与や患者セグメント(乾癬性疾患におけるSKYRIZIの小児使用を含む)に関する動きは、インターロイキン阻害薬クラス全体における治療可能な集団の継続的な多様化を支えています。
モダリティの刷新とパイプラインの多様化は、支払者と臨床医がバイオシミラー圧力に直面する成熟した注射用バイオ医薬品に対して差別化された便益性や耐久性を求める、もう一つの機会となります。AbbVieが2026年6月にApogee Therapeuticsを約109億米ドルで買収する最終契約を締結したことは、IL-13阻害(zumilokibart)を含む免疫学候補品の拡大に注力するものであり、次世代サイトカイン経路資産への資本配分を示しています。同時に、2024年のウステキヌマブのバイオシミラーに対するEMAの支援と継続的なバイオシミラーの上市は、価格に敏感な市場でのアクセス主導の量的成長を支えています。この環境は、Johnson & Johnsonのicotrokinraなどの経口プログラムを含む、剤形の刷新、実臨床データパッケージ、差別化されたメカニズムへイノベーター企業を向かわせ、プレミアムポジショニングの維持を促しています。
グローバルインターロイキン阻害薬市場における最近の業界動向
- 2026年6月:AbbVie, Inc.は、IL-13資産を含む免疫学パイプラインを拡大するため、約109億米ドルでApogee Therapeuticsを買収する最終契約を発表しました。この動きはAbbVieのIL-13/IL-4軸への注力を強化し、免疫学フランチャイズを拡大して新たな適応症を捉えるものです。この買収により、AbbVieの後期および探索段階の資産が拡大し、IL主導の治療法における成長が加速する可能性があります。
- 2026年6月:Biogen, Inc.は、免疫学における抗炎症資産のポートフォリオを拡大するため、RayThera Inc.を買収する最終契約を発表しました。この取引により、IL標的資産がBiogenのパイプラインに追加され、炎症性疾患への対応能力が拡大します。この統合は、パイプラインの相乗効果と、IL経路にわたる短期的な提携の可能性を生み出すことを目指しています。
- 2026年6月:Organon & Co.は、2歳以上の患者におけるCAR-T誘発性CRSおよびCOVID-19の治療のためのTOFICENCEの補足バイオ医薬品承認申請(sBLA)についてFDA承認を発表しました。この承認により、IL-6経路の使用が新たな臨床領域に拡大しました。このラベル拡大は、Organonのトシリズマブの適用範囲を拡大し、IL阻害薬市場全体の力学を支えています。
インターロイキン阻害薬市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、インターロイキン阻害薬市場を、特定のインターロイキン経路を遮断し、主要地域にわたって免疫疾患および炎症性疾患の治療に使用される処方療法の価値として規模を算定しています。
スコープの除外事項:非インターロイキン生物製剤、低分子免疫調節薬、診断薬、および治療用インターロイキン阻害薬として販売されていない研究用途限定サイトカインは除外しています。
セグメンテーション概要
- 薬剤タイプ別
- IL-1阻害薬
- IL-6阻害薬
- IL-17阻害薬
- IL-23阻害薬
- マルチターゲット・その他
- 適応症別
- 乾癬および乾癬性関節炎
- 関節リウマチ
- 炎症性腸疾患(クローン病および潰瘍性大腸炎)
- 強直性脊椎炎
- その他の自己炎症性疾患
- 投与経路別
- 皮下投与
- 静脈内投与
- エンドユーザー別
- 病院
- 専門クリニック
- 在宅ケア・セルフアドミニストレーションプログラム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東およびアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは公衆疫学および治療ガイドラインから開始しました。これらはインターロイキン阻害薬が一般的に使用される疾患における現実的な治療対象プールの構築に役立つためです。適応症、投与量、および安全性の最新情報を把握するために、世界保健機関、米国FDA承認・ラベルデータベース、米国疾病予防管理センター、および米国国立衛生研究所の刊行物などのソースを参照しました。
また、利用可能な場合はCMSデータセットおよびヘルステクノロジ評価サマリーを使用して、普及率に影響を与える支払者および利用シグナルを確認し、査読済みジャーナルで持続性および切り替えパターンを確認しました。市場コンテキストについては、企業の提出書類、投資家向けプレゼンテーション、信頼性の高い報道、および企業財務・インテリジェンスに特化した有料サブスクリプションを使用して、収益と発売タイミングをクロスチェックしました。ここに記載されているデスクソースは例示的なものであり、データ収集、前提条件の検証、および最終モデルの明確化のために他の公開資料も参照しました。
一次インタビューおよびサーベイ
一次調査は、デスクソースだけでは完全に解決できない市場境界と需要シグナルを検証するために使用されました。特に生物製剤の切り替え、治療継続期間、および適応拡大後のアクセス変化に関してです。地域別の価格設定、償還制度、および投与経路のシフトを一貫して把握できるよう、主要地域にわたるメーカー、専門流通業者、病院および専門クリニックのステークホルダー、ならびに臨床医と幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:14% | アジア太平洋地域:48% |
| 中位層:61% | 機能・ユニットリーダー:29% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:14% | マネージャー:57% | 南北アメリカ:20% |
市場規模算定および予測
本モデルは、主要適応症別の疾患有病率と治療対象コホートから始まるトップダウン構築を採用し、処方ミックスと投与強度を用いて治療需要に変換した後、地域別の価格ロジックを適用しています。主要な需要プールを構築した後、サンプルブランド収益の積み上げ、生物製剤ミックスのチャネルチェック、および平均販売価格×数量の妥当性テストなどの選択的なボトムアップ検証を用いて合計値を裏付け、外れ値を修正しました。
本市場において重要なインプットには、乾癬、炎症性腸疾患、喘息、および関節炎の対象患者プール、平均治療継続期間、投与経路ミックス(皮下投与対静脈内投与)、発売および適応拡大のタイミング、ならびに主要市場における観察された割引および正味価格の推移が含まれます。小規模国のデータギャップが存在する場合は、類似した償還市場からの代理普及曲線を使用し、インタビューで検証した人口、診断率、およびアクセスレベルを用いてスケーリングしました。
予測については、治療有病率の成長、アクセス改善後の普及速度、および価格侵食の前提条件を組み合わせたシンプルな多変量ビューに支えられたシナリオ分析に依拠しました。シナリオは、成長が現実的な治療能力と償還制約を超えないよう、専門家が現実的な切り替えおよび持続行動として説した内容に整合させました。
データ検証および更新サイクル
アウトプットの検証は、治療患者数、予想投与量、主要治療領域の公開収益方向性などの独立したシグナル間の整合性を確認することで行い、その後、国別に大きな差異を確認しました。前提条件が普及率や価格に異常な急上昇をもたらした場合、インプットを再確認し、必要に応じて回答者に再連絡して実際に何が変化したかを確認しました。
最終承認前に、モデルと報告書は定義、計算、およびナラティブが整合していることを確認するために複数のアナリストレビューを経ます。レポートは年次で更新され、主要な承認、安全性制限、または償還変更などの重要なイベントが発生した場合には中間更新が行われます。納品直前に、最新のイベントと数値が推計に反映されていることを確認するための最終チェックを実施します。
Mordor Intelligenceのインターロイキン阻害薬市場推計と他の公表推計との比較
インターロイキン阻害薬の公表市場規模が大きく異なって見えることがあるのは、各出版社が境界を異なる方で設定しており、どの製品、適応症、および正味価格前提条件が計上されるかについて常に整合しているわけではないためです。ベースイヤーが同一でない場合や、通貨タイミングとインフレの扱いが一貫していない場合にも差異が生じます。
2026年1月更新の治療患者プール、投与量ベースの数量、および正味価格タイミングを追跡することで、Mordor Intelligenceは隣接する免疫学薬剤クラスを混在させたり、アクセスチェックなしに積極的な転換を予測したりするのではなく、適応症別の治療使用に紐付けた価値推計を維持しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 45.23 ビリオン 米ドル(2026年) | |
| 市場調査出版社A | 7.33 ビリオン 米ドル(2025年) | この数値は、より狭い製品セットまたはインターロイキンファミリーに対する異なる包含ルールを使用しているようであり、より限定的な適応症ミックスと初期段階の普及前提条件を適用している可能性があり、対象需要プールと暗示される正味収益が縮小しています。 |
| プレスリリースダイジェストB | 36.78 ビリオン 米ドル(2025年) | この推計はテーマ的には近いですが、正味価格対リスト価格の扱い方、病院および専門クリニックチャネルの正規化の有無、および年末の承認と償還変更に対してベースイヤーが更新されているかどうかによって乖離が生じる可能性があります。 |
この表は、スプレッドの大部分がスコープの選択と、投与量、アクセス、および正味価格を通じて需要が価値に変換される方法から生じていることを示しています。市場が明確な治療コホートと価格インプットから再構築され、収益とチャネルシグナルでクロスチェックされると、最終的な数値は時間をかけて追跡・再現しやすくなります。
レポートで回答される主要な質問
インターロイキン阻害薬市場の現在の市場規模はどのくらいですか?
インターロイキン阻害薬市場規模は2027年に51.86 ビリオン 米ドルに達し、2032年までに102.73 ビリオン 米ドルに拡大すると予測されています。
インターロイキン阻害薬市場をリードする薬剤クラスはどれですか?
IL-17阻害薬は2026年の収益シェアで37.32%をリードしており、複数の自己免疫適応症をカバーする確立された薬剤によって牽引されています。
インターロイキン阻害薬市場で最も急成長している地域はどこですか?
アジア太平洋地域は、償還制度の拡大、現地製造、および自己免疫疾患の診断率の上昇により、2032年にかけて最高のCAGR 16.42%を記録しています。
インターロイキン阻害薬に皮下投与が好まれる理由は何ですか?
高濃度オートインジェクターが在宅投与を可能にし、アドヒアランスを向上させ、輸液センターのコストを削減することで、皮下製剤は最大のシェアと最速の成長の両方を達成しています。