
サービスとしてのインテグレーションプラットフォーム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
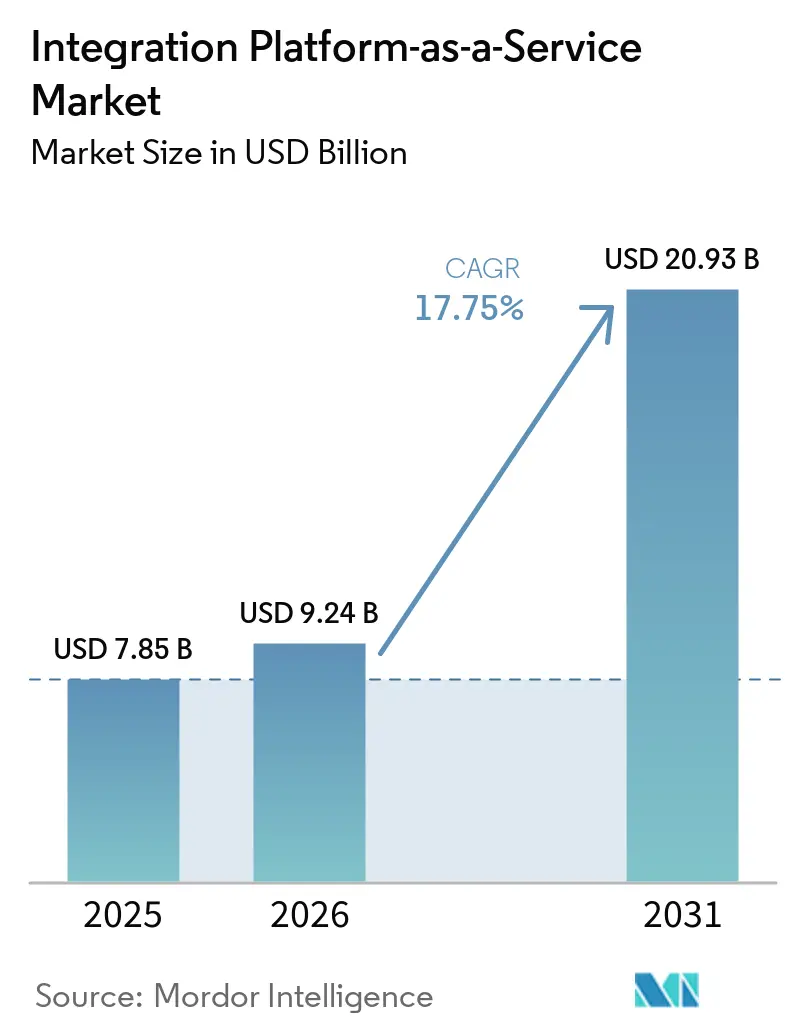
| 市場規模 (2026) | 9.24 十億米ドル |
| 市場規模 (2031) | 20.93 十億米ドル |
| 成長率 (2026 - 2031) | 17.75 % |
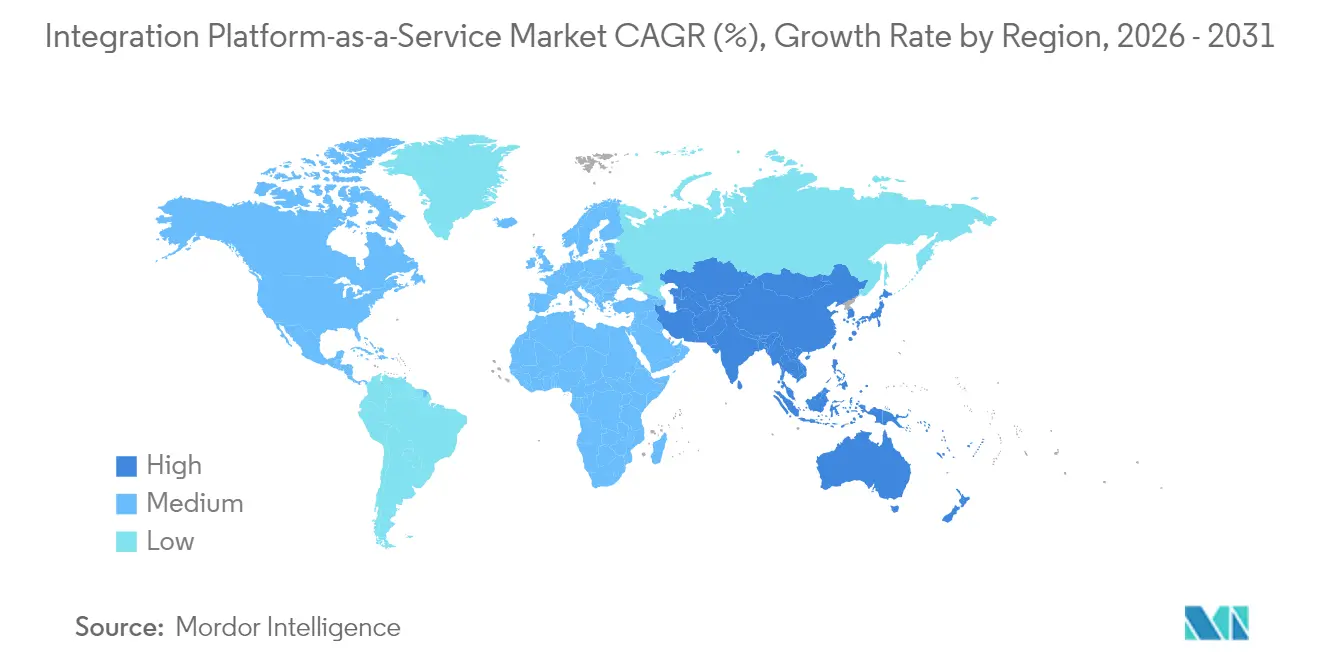
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
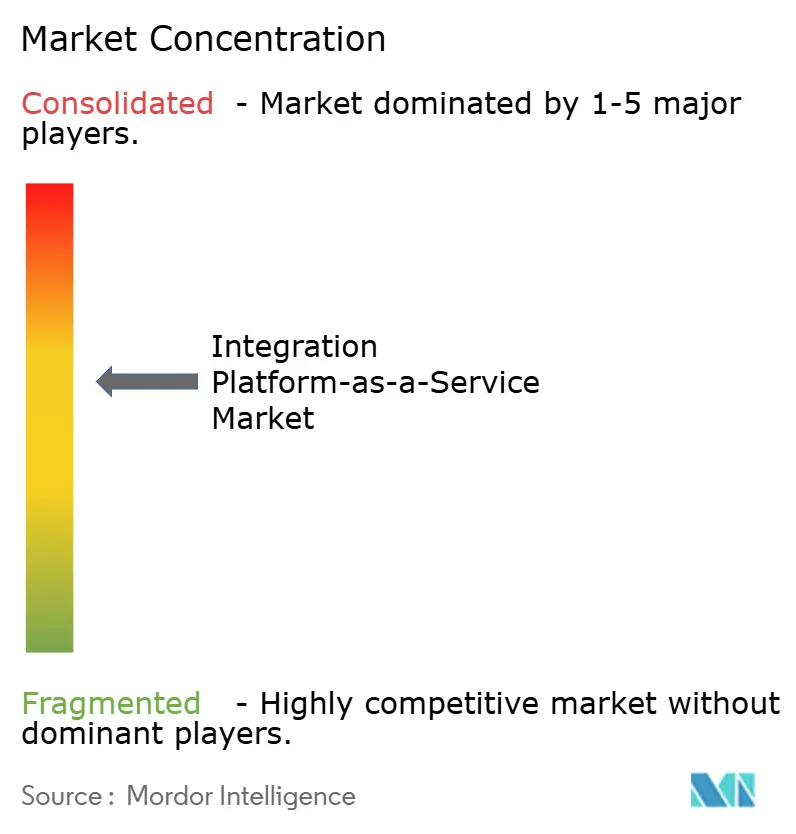
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサービスとしてのインテグレーションプラットフォーム市場分析
サービスとしてのインテグレーションプラットフォーム市場規模は、2025年の78億5,000万米ドルから2026年には92億4,000万米ドルへと成長し、2026年から2031年の年平均成長率17.75%で2031年までに209億3,000万米ドルに達すると予測されています。この拡大は、急増するSaaS、IoT、エッジ資産を接続しながらすべてのインテグレーションフローにAIを組み込むことへの企業の高まるプレッシャーを反映しています。イベント駆動型アーキテクチャ、ジェネレーティブAIデザインアシスタント、およびソブリンクラウドへの要請がプラットフォーム要件を再形成し、購買者を手書きのポイントツーポイントリンクから、インテリジェントでポリシー対応型のファブリックへと誘導しています。競争力学も同様に流動的です。ハイパースケーラーはネイティブインテグレーションをバンドルし、独立系ベンダーはマルチクラウドの開放性と垂直特化に注力し、グローバルシステムインテグレーターはデータ居住地コンプライアンスを中心とした新たなアライアンスネットワークを形成しています。APACの製造業モダナイゼーション、医療インターオペラビリティへの要請、およびSME向けの従量制価格設定が、今後5年間で最も強い増分需要シグナルを生み出しています。
レポートの主要なポイント
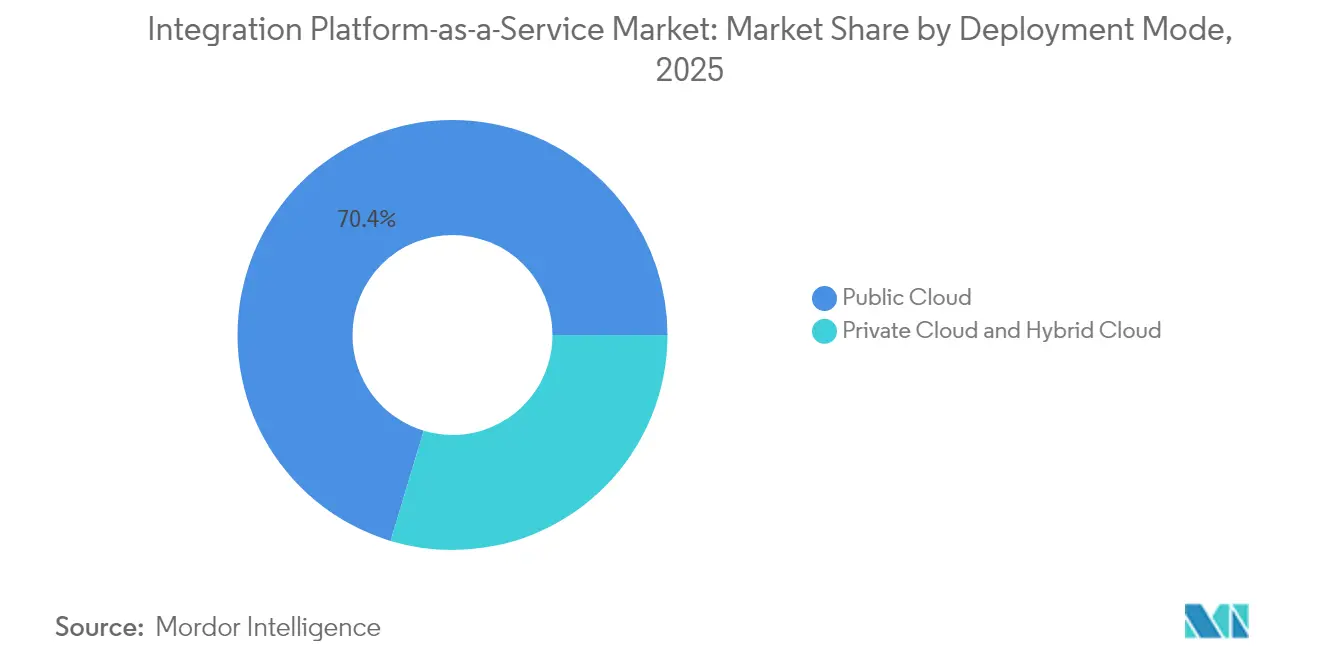
- 展開モード別では、パブリッククラウドが2025年に70.35%の収益シェアでトップとなりました。ハイブリッドクラウドは2031年にかけて年平均成長率27.35%で成長すると予測されています。
- エンドユーザー垂直市場別では、BFSIが2025年にサービスとしてのインテグレーションプラットフォーム市場シェアの21.60%を占め、ヘルスケアおよびライフサイエンスが2031年にかけて年平均成長率29.95%で拡大しています。
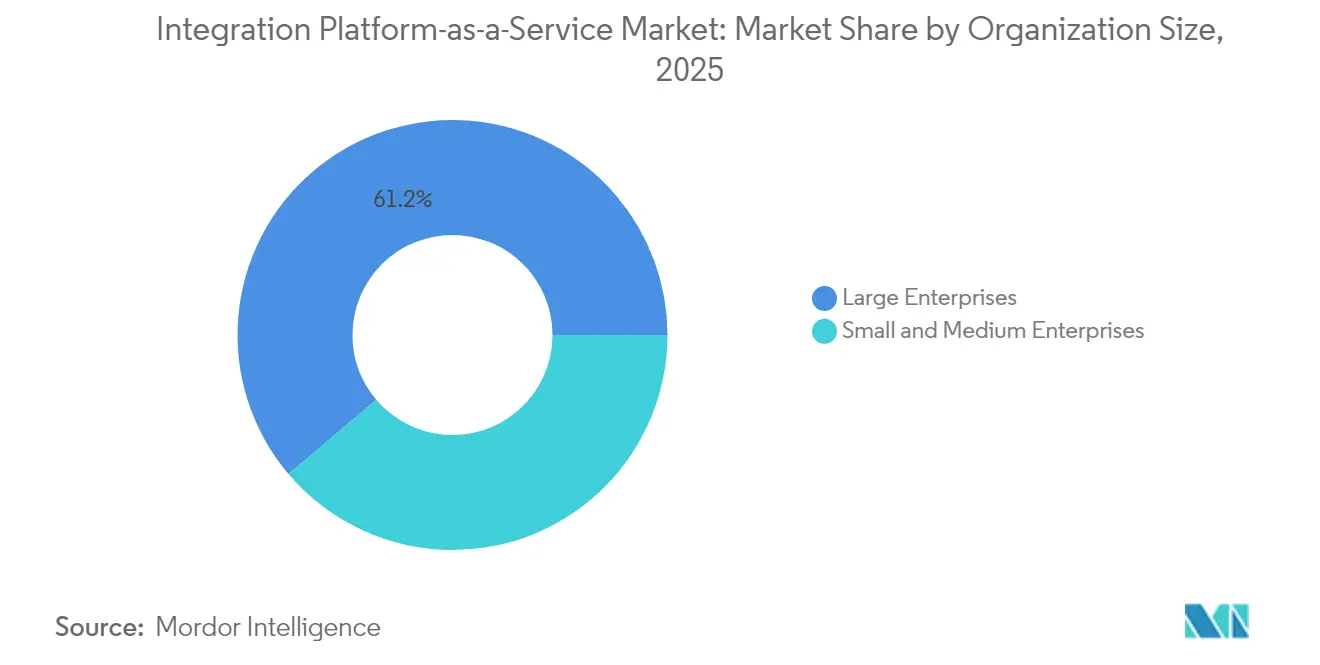
- 組織規模別では、大企業が2025年にサービスとしてのインテグレーションプラットフォーム市場規模の61.20%を占めました。SMEは2026年から2031年にかけて年平均成長率32.10%で拡大すると予測されています。
- サービスタイプ別では、アプリケーションインテグレーションが2025年にサービスとしてのインテグレーションプラットフォーム市場規模の41.40%を占めました。APIおよびイベントインテグレーションは2031年にかけて年平均成長率34.90%で加速しています。
- 地域別では、北米が2025年に45.40%のシェアを占めました。APACは2031年にかけて年平均成長率23.20%で最も速く成長すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (約)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AI強化インテグレーションとジェネレーティブAIデザインアシスタント | +4.2% | グローバル、北米および欧州での早期採用 | 中期(2~4年) |
| APIスプロールとコンポーザブルエンタープライズへの要請 | +3.8% | グローバル、APACの製造業ハブで加速 | 短期(2年以内) |
| イベントストリームおよびIoTエッジインテグレーションの台頭 | +3.1% | APACが中心、北米製造業への波及 | 中期(2~4年) |
| ローコード/ノーコードインテグレーションの民主化 | +2.9% | グローバル、SMEセグメントで最も強い | 短期(2年以内) |
| CSPマーケットプレイスによるiPaaS SKUのバンドル | +1.8% | 北米およびEU、APACへ拡大 | 長期(4年以上) |
| 従量課金制によるSME導入の促進 | +1.4% | グローバル、新興市場で最も高い影響 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
AI強化インテグレーションとジェネレーティブAIデザインアシスタント
MuleSoftのEinsteinやSnapLogicのSnapGPTなどの主要プラットフォームに組み込まれたジェネレーティブAIにより、非技術系スタッフが平易な言葉でフローを指定でき、設計サイクルを数週間から数時間に短縮します。[1] SnapGPTにおける月間ドキュメント処理量は2024年に4兆7,000億件に達し、急増するワークロードの規模を示しています。これらのアシスタントは会話型ツールを統合開発環境(IDE)に直接組み込む一方で、機密データが学習モデルを経由する際のガバナンス上の問題も提起しています。セキュアなプロンプトとエンタープライズポリシー管理を組み合わせることができるプロバイダーは、明確な優位性を得ます。
APIスプロールと「コンポーザブルエンタープライズ」への要請
企業は400以上のアクティブなAPIを管理しており、これはマイクロサービスおよびSaaS導入の副作用です。工場をデジタル化する製造業者は、予知保全戦略を維持するために、IoTセンサー、ERP、デジタルツインモデル間のリアルタイムリンクに依存しています。コンポーザブルビジネス設計は、特に2025年にサービスリーダーの75%が追加のデジタル投資を計画しているAPAC産業ハブ全体で人気が高く、統合オーケストレーションとストリーミングバックプレーンへの需要を高めています。[2]
イベントストリームおよびIoTエッジインテグレーションの台頭
工場および病院のエッジノードは現在、分析層へのサブセカンドの往復応答を必要としています。Apache Kafkaを使用した展開では、エッジセンサー、クラウドAI、および製造実行システム(MES)が継続的なループで接続され、デジタルツインのパイロットで生産性14.53%向上およびエネルギー消費13.9%削減が実現しています。Crosserのようなベンダーは、エッジMLOpsパイプラインがiPaaSの機能をデータセンターの境界を越えて拡張する方法を示しています。
ローコード/ノーコードインテグレーションの民主化
アナリストの予測によると、2025年までに非技術系ユーザーがデジタルソリューションの80%を構築し、グラフィカルフロービルダーへのシフトが加速するとされています。組み込みの機械学習(ML)提案機能によりコネクターマッピングが自動化され、セキュリティガードレールを維持しながら開発工数を最大90%削減します。プラットフォームベンダーは、市民開発者コンソールにポリシーテンプレートと監査証跡を統合することで監視を簡素化します。
抑制要因影響分析*
| 抑制要因 | (約)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ハイパースケーラーによるネイティブインテグレーションの侵食拡大 | -2.8% | グローバル、中規模市場で最も強い | 短期(2年以内) |
| ベンダーロックインと切替コストへの不安 | -1.9% | 北米およびEUの企業 | 中期(2~4年) |
| データ居住地規制による販売サイクルの長期化 | -1.3% | EUおよび中東 | 長期(4年以上) |
| 高度なイベントストリームアーキテクチャにおける人材不足 | -1.1% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ハイパースケーラーによるネイティブインテグレーションの侵食拡大
AWS AppFlow、Azure Logic Apps、およびGoogle Apigee Integrationはコアクラウドサービスにバンドルされており、価格と利便性において独立系ベンダーを下回っています。[3] 既存のクラウドコミットメントを持つ中規模市場の購買者は、標準コネクター以上の機能が不要な場合は特に、これらのネイティブオプションをデフォルトとして選択することが多いです。独立系ベンダーは、マルチクラウドへの対応範囲、業界固有のコネクター、およびハイパースケーラーがまだ対応していない高度なAIオーケストレーションを強調することで対抗しています。
ベンダーロックインと切替コストへの不安
インテグレーションはミッションクリティカルな業務に組み込まれ、プラットフォームの移行をコスト高にしています。ロックイン動態に関する調査は、依存レベルと直接的な財務リスクを結びつけており、企業はオープンスタンダードとポータブルな設計成果物を要求するようになっています。GDPRおよび類似する規則は欧州での審査を強化しており、データのエクスポートや居住地違反には重大なペナルティが科されます。ベンダーはエクスポートAPI、コンテナ化されたランタイム、透明な契約条件で対応していますが、最適化とポータビリティの間の緊張は続いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開モード別:
ハイブリッドクラウドがソブリンティのギャップを橋渡しパブリッククラウドは、2025年においてサービスとしての統合プラットフォーム市場規模の最大シェアを維持しており、収益貢献率は70.35%に達しています。ハイブリッドクラウドは規模こそ小さいものの、企業がクラウドの弾力性とデータ主権管理を両立させようとする中、2031年に向けて27.35%のCAGRという急速なペースでその差を縮めています。この移行パターンは、GAIA-Xフレームワークや、完全なパブリッククラウドへのオフロードを制限する金融・ヘルスケア分野の規制と相関しています。独立系プロバイダーは現在、パブリッククラウドのランタイムを模倣した事前設計済みのオンプレミスエージェントを提供しており、規制対象ワークロードが国内に留まりながらも共有統合ファブリックに参加できるようにしています。
企業は機密性の高い個人識別情報や企業秘密のワークロードをプライベートコアに割り当てる一方で、顧客向けサービスのためにパブリックエッジ全体でイベントストリームをオーケストレーションするケースが増えています。欧州の通信事業者はソブリンiPaaSレイヤーを活用して5Gネットワークアプリケーションプログラミングインターフェースを開発者に安全に公開し、日本の自動車メーカーは高度な分析のために生産ラインのテレメトリーをリージョナルクラウドにミラーリングしています。これらのハイブリッド戦略が成熟するにつれ、パブリッククラウドのサービスとしての統合プラットフォーム市場シェアの優位性は縮小しています。オンプレミスとクラウドのアプリケーションを接続してデジタルビジネス変を推進する必要性の高まりは、今後数年間にわたってハイブリッド統合プラットフォーム市場の成長に影響を与える可能性があります。
注記: 全セグメントの個別シェアはレポート購入時に入手可能です
エンドユーザー垂直市場別:
ヘルスケアがデジタルインテグレーションを加速BFSIは2025年にサービスとしてのインテグレーションプラットフォーム市場シェアの21.60%を獲得し、オープンバンキングAPI、リアルタイム決済、コンプライアンスレポーティングによって牽引されました。一方、ヘルスケアおよびライフサイエンスは、電子健康記録(EHR)のインターオペラビリティ、HL7 FHIRへの要請、およびテレヘルスインフラの整備を背景に、年平均成長率29.95%という最も急な成長を示しています。プロバイダーは、価値基盤型医療を支援するために、臨床、請求、分析システム間のリアルタイムデータ同期を必要としています。
大規模な病院ネットワークは、接続されたデバイスからバイタルサインを収集してAI診断モデルに送り込むためのストリーミングiPaaSノードを展開しています。製薬研究開発チームは、サイクルタイムを短縮するために実験情報管理システム(LIMS)を分子シミュレーションエンジンと統合しています。BFSIは引き続きセキュアなメッセージプロトコルと不正防止イベントフローに投資していますが、医療分野の規制上の期限が調達の意思決定を加速させ、HIPAA対応コネクターを備えた特化型プラットフォームへの増分支出を傾けています。
組織規模別:
SMEの成長が新市場を開拓大企業は、広範なアプリケーション資産とグローバルコンプライアンスニーズを背景に、2025年にサービスとしてのインテグレーションプラットフォーム市場規模の61.20%を支配しました。しかしSMEは、導入障壁を下げる従量課金制またはティアード・サブスクリプション価格によって実現される2031年にかけての年平均成長率32.10%という最速の成長を記録しています。Frendsなどのベンダーによるコンサンプションモデルはプロセスあたり30ユーロから始まり、中小企業にも企業グレードのツールを手の届く価格で提供しています。
ローコードのキャンバスとAIマッピングアシスタントはさらにスキル障壁を縮小し、ビジネスアナリストがITのバックログなしにCRM、Eコマース、会計ツールを連携できるようにしています。プロバイダーは、ガイド付きテンプレートとコミュニティマーケットプレイスを使ったオンボーディングを調整し、かつての複雑な3ヶ月プロジェクトを当日の展開に変えています。SMEの契約が量的に拡大するにつれ、ベンダーはマージンを維持するためにマルチテナントの弾力性とセルフサービスサポートを維持する必要があります。
注記: 全セグメントの個別シェアはレポート購入時に入手可能です
サービスタイプ別:
APIインテグレーションがモダンアーキテクチャを推進アプリケーションインテグレーションは2025年にサービスとしてのインテグレーションプラットフォーム市場規模の41.40%を提供し、レガシーERPをモダンSaaSスイートと橋渡しする役割を確固たるものにしました。しかし、組織がマイクロサービスとリアルタイム分析にシフトするにつれ、APIおよびイベントインテグレーションが2031年にかけて年平均成長率34.90%で急増しています。エージェンティックAIは現在、OpenAPI仕様を自動生成し、イベントをKafkaトピックにマッピングすることで、チームがコンポーザブルな機能をオンデマンドで立ち上げられるようにしています。
イベントゲートウェイはセンサートラフィックが自律的なアクションをトリガーするエッジクラスターにまで拡張されています。保険会社はテレマティクスデータをリスクエンジンにストリーミングし、小売業者はセッション内でクリックストリームイベントを分析しています。B2Bファイル転送とバッチETLは規制対象のアーカイブユースケースにおいてニッチな関連性を保持していますが、支出は徐々にAPIファーストのエンドポイント、サーバーレスコネクター、低遅延のストリームリレーへとシフトしています。
地域分析
北米サービスとしての統合プラットフォーム市場
2025年における北米の収益シェア45.40%は、企業クラウド導入の定着と、iPaaSベンダーの高密度な集積を反映している。同地域の収益構成はAI強化型統合およびマルチクラウド自動化に傾いており、その象徴として、2025年5月にSalesforceが80億米ドルでInformaticaを買収し、データ管理とワークフローオーケストレーションを融合させた事例が挙げられる。金融や連邦政府機関などコンプライアンス重視のセクターでは、ロックインリスクを軽減するためにソブリン拡張機能の検証が依然として続いている。
アジア太平洋・欧州中東アフリカ・南米サービスとしての統合プラットフォーム市場
アジア太平洋地域は、政府のデジタルサービスプログラムおよびインダストリー4.0憲章に基づく製造業の刷新に牽引され、2031年にかけて23.20%のCAGRで最も高い成長を遂げる見込みである。アジア開発銀行のデジタル開発ファシリティは、AIおよびビッグデータプラットフォームへの技術支援を提供しており、堅牢な統合基盤への需要を間接的に高めている。日本および韓国の大手電機メーカーは、スマートファクトリーのデジタルツインをクラウドアナリティクスと接続しており、ASEANのデジタルIDスキームは省庁横断型APIゲートウェイに依存している。 ヨーロッパは機会と制約のバランスを取っている。GAIA-Xはオープンかつフェデーテッドなクラウドエコシステムを推進しているが、GDPRおよび審議中のAI法が評価サイクルを長期化させている。南米、中東、アフリカは現時点では収益規模が小さいものの、モバイル普及とfintechの近代化が急速に進む地域において、クラウドファーストの統合に対する需要が高まっている。
規制環境
Integration Platform-as-a-Service(iPaaS)の採用は、クラウドポータビリティ、API セキュリティ、および主権クラウドガバナンス要件によって、ますます形作られている。欧州連合では、EUデータ法(規則(EU)2023/2854)の第VI章が2025年9月に適用開始となり、切り替えに対する商業的・技術的障壁の排除を目指している。これにより、iPaaSベンダーとそのハイパースケーラー依存に対して、移行のためのエクスポート可能性、相互運用性、より明確な契約条件を提供する圧力がさらに高まっている。
セキュリティおよび公共部門のコンプライアンスフレームワークは、統合ランタイムおよび公開されたAPIに対する基準要件をさらに引き上げている。2026年3月、NISTはクラウドネイティブシステムにおけるAPI保護に関する更新ガイダンスを発行し、統合エンドポイントに対するゼロトラストおよびポリシー執行型アクセスに整合した管理策を強化した。米国連邦政府ワークロードについては、2026年版FedRAMPスコープガイダンスも、機関のエンタープライズセキュリティサービス(たとえばIDマネジメントやSIEM関連ワークフロー)に組み込まれたiPaaSを、義務的な認証境界の対象としている。これは、政府機関やその他の規制業界に販売するベンダーの調達・提供モデルに影響を与えている。
バリューチェーン分析
iPaaSのバリューチェーンは、マルチテナントランタイムをホストするクラウドインフラおよび基盤的プラットフォームサービス(コンピュート、ストレージ、ネットワーキング、ID、オブザーバビリティ)から始まり、続いてコアとなるワークフローオーケストレーション、API管理、イベントおよびストリーミング接続性、コネクターライブラリをパッケージ化するiPaaSベンダーが続く。上流のインプットには、CloudEvents(イベントメタデータ)や、製造業向けのOPC UAなどのセクターまたは産業データ標準といった、標準や相互運用性の構成要素が増えている。これらを取り巻く形で、ベンダーやコミュニティは、実行環境間でワークフローをより移植可能にすることを目指す、新興のワークフローおよびオーケストレーション仕様(たとえばFlowDSLやWorkflow Orchestration Standard統合プロファイル)にも貢献している。
下流では、ハイパースケーラーのマーケットプレイスやチャネルパートナーが提供を拡大し、グローバルおよび地域のシステムインテグレーターがエンドユーザー向けに統合パターン、ガバナンス、マネージド運用を実装している。規制対象のB2Bおよびサプライチェーンの文脈では、業界団体や相互運用性ネットワーク(たとえば電子インボイスエコシステム向けのEESPA/GENA-Peppol相互運用性モデル)が、プロバイダーがオンボーディング、ルーティング、監査可能性をどのように設計するかに影響を与えている。主なボトルネックは、急速に変化するSaaS API全体にわたるコネクター保守、レガシーなポイントツーポイント環境における限定的なオブザーバビリティ、そしてトランザクション量やイベントレートが拡大するにつれて独自のワークフローセマンティクスによって生じる切り替えコストである。
競争環境
サービスとしてのインテグレーションプラットフォーム市場では、適度な統合が進んでいます。Salesforce(MuleSoft)、Boomi、Informaticaは、グローバルサポートデスク、1,000以上のコネクターカタログ、および深いセキュリティ認証によって支えられた相当な導入基盤を誇っています。しかし、ハイパースケーラーはより広範なインフラ契約に乗じてネイティブフローをクロスセルし、単純なワークロードの価格ポイントを圧縮しています。独立系ベンダーは、マルチクラウドの中立性、ソブリンクラウド展開ブループリント、およびジェネレーティブAI搭載のデザインコパイロットで対抗しています。
戦略的な動きは3つのテーマを中心に集まっています。第一に、プラットフォームの統合:SalesforceによるInformaticaの買収は、垂直統合されたデータからワークフローまでのスタックを生み出します。第二に、AIファーストの差別化:IBMのwebMethodsハイブリッドインテグレーションは、エージェンティックAIを注入してAPIとB2Bチャネルを大規模に自動管理します。第三に、垂直市場への組み込み:HL7 FHIR、ISO 20022、またはOPC-UA向けの特化型コネクターにより、プロバイダーは汎用クラウドバンドルに抵抗する規制対象セクターでの受注を獲得します。
自動スキーママッピングとストリーミングリネージにおける特許出願は、継続的な研究開発(R&D)競争を証明しています。チャネルエコシステムも進化しており、システムインテグレーターがiPaaSブループリントをSAP、Oracle、クラウドERP近代化プロジェクトに組み込んでいます。中規模市場のクライアントにとっての競争は、シンプルさ、予測可能なコンサンプション価格、および事前構築済みテンプレートに絞られています。グローバルエンタープライズにとっては、データソブリンティ、AIガバナンス、および高度なオブザーバビリティへと広がっています。
サービスとしてのインテグレーションプラットフォーム産業のリーダー企業
-
Informatica Corporation
-
TIBCO Software Inc.
-
Oracle
-
IBM
-
Microsoft (Azure Logic Apps)
- 注:主要企業の掲載順は順位を示すものではありません。
サービスとしての統合プラットフォーム市場 このレポートでカバーされる企業
- Salesforce (MuleSoft)
- Boomi
- Informatica
- SAP
- Oracle
- IBM
- SnapLogic
- Workato
- Microsoft (Azure Logic Apps)
- Google (Apigee Integration)
- AWS (AppFlow)
- TIBCO
- Celigo
- Jitterbit
- Talend
- Fivetran
- Tray.io
- Adeptia
- ONEiO
市場機会と将来展望
主権的でポータブルな統合は、購入者がパブリッククラウドの利便性とデータレジデンシーおよび切り替え義務のバランスを取る中で、具体的なホワイトスペース領域となっている。2025年9月に適用開始となったEUデータ法の切り替え条項は、エクスポート可能なアーティファクト、標準化されたインターフェース、移行のための運用ツールをサポートするiPaaS機能への需要を強めており、特に規制対象ワークロードは国内に残しつつ、顧客向けイベントフローはパブリッククラウドで実行するハイブリッド展開において顕著である。「移行対応済み」の設計パターン、ポータビリティツール、監査対応の管理策をパッケージ化するベンダーは、データローカリティとガバナンスが販売評価を長引かせるEUおよび中東の調達サイクルで差別化を図ることができる。
2つ目の機会は、統合を単発のプロジェクトではなく、再現可能な規律として運用化することに集中している。特に事業環境がSaaS、API、イベントストリームにまたがる中で顕著である。Integration Ops(IntOps)を巡る業界の議論、そして統合を運用能力として扱う方向への転換は、大規模なコネクターカタログとイベントバックプレーン全体にわたる、集中化されたオブザーバビリティ、ポリシー執行、実行時ガバナンスへの需要を示している。プラットフォーム側では、統合ツール内のエージェント型自動化も、新たな製品パッケージング(たとえば、AIエージェントを呼び出すネイティブアクション、安全なプロンプトガバナンス、標準化されたエージェント・ツール間接続性など)の余地を生み出しており、AIを統合の設計・実行に組み込む2026年の製品サイクルによって後押しされている。
最近の産業開発事情 サービスとしての統合プラットフォーム市場
- 2026年4月:OracleはOracle Integration 26.04をリリースし、AIエージェント呼び出しのネイティブアクションを追加するとともに、BigQuery、Databricks、Microsoft Fabricを含む新しいアダプターで接続性を拡張した。このリリースにより、Oracleは統合ワークフロー内でのエージェント型自動化に関する位置付けを強化しつつ、最新の分析・データプラットフォーム全体との相互運用性を改善した。
- 2025年12月:InformaticaはAWS re:Invent 2025において、Amazon Bedrock AgentCoreとの新たな統合を発表し、Intelligent Data Management Cloud(IDMC)とAWSのAIサービスとの連携を拡大した。この動きにより、InformaticaはAWS上でAI主導の統合・ガバナンスのユースケースに対応する能力を強化し、iPaaSワークフローをハイパースケーラーのAIエコシステムと整合させている。
- 2024年6月:TIBCOはThe New TIBCO Platformを発表し、統合、メッセージング、データグリッド製品群にわたる体験を統一した。単一のプラットフォーム体験への統合は、製品間での採用を促進し、統合とメッセージングが混在する環境を運用する企業にとって運用を簡素化する。
サービスとしての統合プラットフォーム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、クラウドで提供される統合プラットフォームから生み出される収益を対象としており、これらのプラットフォームは、マネージド型のサブスクリプションベースモデルを使用して、組織がクラウドおよびオンプレミス環境全体でアプリケーション、データソース、アプリケーションプログラミングインターフェース、およびワークフローを接続するのを支援します。
調査範囲の除外事項:継続的なiPaaSサブスクリプションとして販売されていない、純粋なオンプレミスミドルウェアおよび一回限りの統合プロジェクトサービスは除外しています。
セグメンテーション概要
- 展開モード別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- エンドユーザー垂直市場別
- BFSI
- 小売・Eコマース
- ヘルスケアおよびライフサイエンス
- 製造業
- ITおよびテレコム
- メディア・エンターテインメント
- 組織規模別
- 大企業
- 中小企業(SME)
- サービスタイプ別
- アプリケーションインテグレーション
- データ/ETLインテグレーション
- APIおよびイベントインテグレーション
- B2B/Eコマースインテグレーション
- 地域別
- 北米
- 南米
- 欧州
- アジア太平洋
- 中東・アフリカ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、統合支出とクラウド導入に関する需要コンテキストを構築することから始まり、その後iPaaS固有の収益プールに絞り込んでいきます。インタビューを用いてiPaaSとして実際にカウントされるものを精緻化する前に、クラウドサービスの成長や国境を越えたデジタルサービスのトレンドなどのベースライン仮定を裏付けるために公開情報が活用されます。
米国国勢調査局、ユーロスタット、OECDデジタル経済出版物、ITU指標、システム相互運用性に関するNISTガイダンス、およびマクロ・企業デジタル化シグナルのための世界銀行など、有料購読を必要としない情報源を参照しました。また、企業の開示資料、製品ドキュメント、投資家向け資料、および信頼性の高い報道を精査し、価格動向、パッケージング(プラットフォーム対アドオン)、および一般的な契約条件をマッピングしました。必要に応じて、有料購読は企業財務情報、ニュースおよび財務データ、ならびに特許データベースのみに使用し、タイムラインと製品の方向性を確認しました。これらの例は例示的なものであり、データ収集、相互確認、および明確化のために他にも多くの情報源が使用されました。
一次インタビューおよびサーベイ
一次調査は、地域全体にわたる調査範囲の境界、価格設定、および導入の強度を検証し、公開報告で見られたギャップを解消するために活用されました。コネクタ使用状況、平均サブスクリプション価値、および更新パターンに関する仮定を実際のバイヤーおよびパートナーの行動と照合できるよう、主要産業全体にわたるプラットフォームオーナー、統合アーキテクト、マネージドサービスパートナー、および企業バイヤーと対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:16% | アジア太平洋:41% |
| 中位層:54% | 部門・ユニットリーダー:41% | 欧州・中東・アフリカ:37% |
| 小規模プレイヤー:16% | マネージャー:43% | 南北アメリカ:22% |
市場規模算定と予測
コアモデルはトップダウンアプローチを採用しており、クラウドソフトウェア支出と統合関連予算を地域別に再構築し、iPaaSサブスクリプションとして提供される部分に絞り込みます。合計値を現実的に保つため、サンプリングされた価格プラン、コホート別の推定アクティブ顧客数、パートナーチャネルミックスなどの選択的なボトムアップ検証で結果を裏付け、二重計上を調整します。
モデルで使用される入力値には、企業のクラウド導入ペース、組織あたりのSaaSアプリケーション数、アプリケーションプログラミングインターフェーストラフィックと統合ワークロードの成長シグナル、平均サブスクリプション価格とパッケージングパターン(使用量ベースの要素を含む)、および年度別の更新対新規顧客の貢献度が含まれます。サブリージョンまたはバイヤーコホートの価格または数量入力が欠落している場合、類似市場からプロキシ値を取得し、インタビューフィードックを用いて調整します。
予測については、クラウドモダナイゼーションの速度と統合複雑性の成長という2つの主要ドライバーを中心にシナリオ分析を適用し、軽量な多変量回帰チェックを使用してシナリオを年次需要曲線に変換します。最終ステップでは、専門家の見解を活用して最も実践的なパスを選択し、導入仮定を合理的な範囲内に収めます。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、単一のデータセットが全体の結果を左右しないようにしています。アウトプットはクラウドソフトウェアの成長、企業ITの予算動向、統合パターンの観察可能な変化などの独立したシグナルと比較され、大きな乖離は承認前にレビューされます。
異常が発生した場合、調査範囲のマッピング、通貨換算、および年度の整合性を再確認し、主要な仮定が変化したと思われる場合は選定した回答者に再連絡します。レポートは年次で更新され、導入または価格設定に影響を与える可能性のある重要なイベントが発生した場合には中間更新が実施されます。納品前に最終的なアリストによる確認が完了し、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceのサービスとしての統合プラットフォーム市場推計と他の公表推計との比較
公表されているiPaaS市場の数値はしばしば異なりますが、これは各社が同一の収益項目を計上しているわけではなく、基準年や換算タイミングも異なるためです。実際には、最大の差異はプラットフォームサブスクリプション収益として扱われるものと、隣接する統合サービス、アプリケーションプログラミングインターフェース管理バンドル、またはより広範なデータ統合ツールとの区別から生じています。
一部の外部推計は、より広範な統合ソフトウェアのバスケットを含んでいるか、または導入・マネージドサービス収益のより大きな割合を含んでいるように見受けられます。ここで適用されたスプリットコントラストアプローチでは、Mordor IntelligenceはiPaaSをクラウドで提供される統合機能に紐づく継続的なプラットフォーム収益として計上し、サービスはスタンドアロンのプロジェクト業務ではなプラットフォームサブスクリプションにパッケージされたものに限定しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 9.24 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 7.25 ビリオン 米ドル(2025年) | より早い基準年を使用し、より速い成長パスを適用しているように見受けられ、調査範囲にはコアiPaaSサブスクリプションを超えたより広範な統合ワークロードが含まれている可能性があり、これが開始値と軌跡を変化させています。 |
| 業界専門誌B | 6.42 ビリオン 米ドル(2024年) | 異なる基準年でシリーズを固定しており、プラットフォームサブスクリプション収益を隣接する統合サービスやバンドルされたクラウド統合ツールから一貫して分離することなく、ベンダーが報告したヘッドライン数値に依存している可能性があります。 |
情報源間の差異は主に調査範囲の選択と年度の整合性によって説明され、これが暗示される価格設定と導入曲線を変化させます。当社のアプローチは、サブスクリプションパッケージング、更新行動、クラウド統合ワークロードの成長などの明確な変数に対して追跡可能であり、推計の再現と更新が容易です。
レポートで回答された主要な質問
2031年におけるサービスとしてのインテグレーションプラットフォーム市場の予測規模はどのくらいですか?
市場は2031年までに209億3,000万米ドルに達し、年平均成長率17.75%で拡大すると予測されています。
最も速く成長している展開モードはどれですか?
ハイブリッドクラウドが2026年から2031年にかけて年平均成長率27.35%でトップの成長を示しており、企業がクラウドの俊敏性とデータソブリンティのバランスを取る中で拡大しています。
最も強い拡大を示している業界垂直市場はどれですか?
ヘルスケアおよびライフサイエンスは、EHRインターオペラビリティへの要請により、2031年にかけて年平均成長率29.95%で成長し、他のすべての垂直市場を上回っています。
ハイパースケーラーは独立系iPaaSベンダーにどのような影響を与えていますか?
AWS、Microsoft、Googleはネイティブインテグレーションサービスをバンドルしており、中規模市場での価格を圧迫し、独立系ベンダーをマルチクラウドサポート、垂直市場の専門知識、および高度なAI機能へと向かわせています。
APACが最も魅力的な成長地域と見なされているのはなぜですか?
政府による協調したデジタルプログラム、製造業の近代化、および急速なSMEのデジタル化が、APAC市場全体でiPaaSの年平均成長率23.20%を牽引しています。
ジェネレーティブAIはモダンなインテグレーションプラットフォームにおいてどのような役割を果たしていますか?
ジェネレーティブAIデザインアシスタントはコネクターマッピングとワークフロー作成を自動化し、ビジネスユーザーが数週間ではなく数時間で複雑なインテグレーションを構築できるようにしながら、プロバイダーは機密データを保護するためのガバナンス管理を組み込んでいます。