
インスタントコーヒー市場規模およびシェア
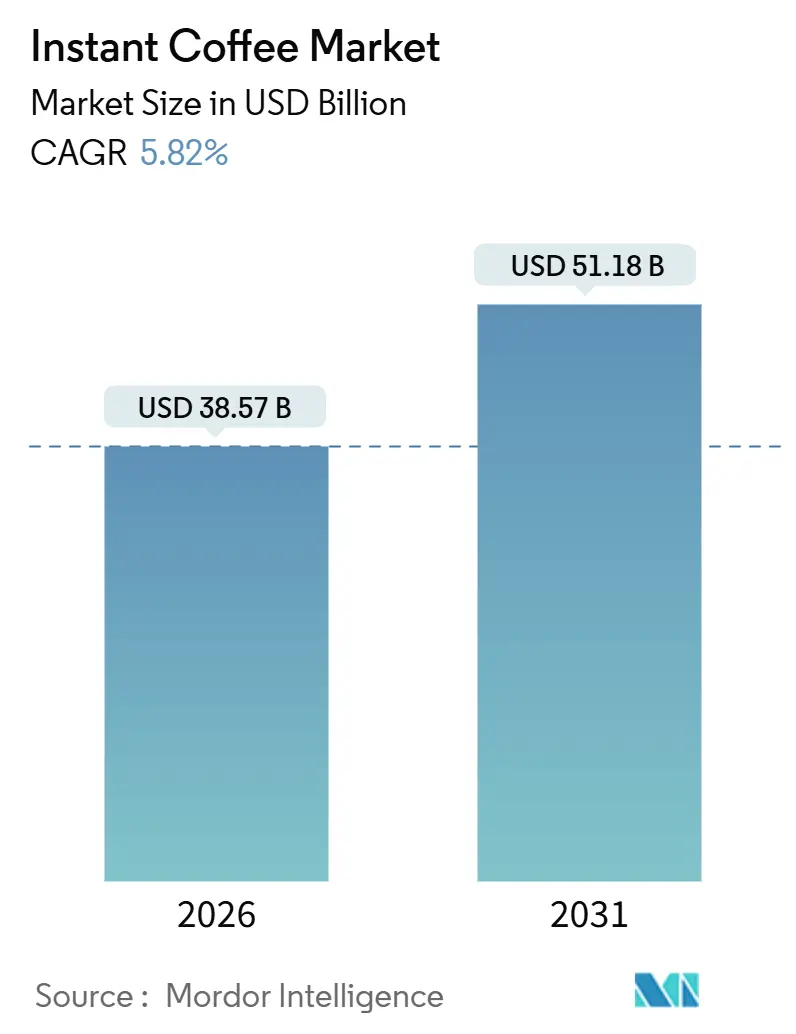
Mordor Intelligenceによるインスタントコーヒー市場分析
インスタントコーヒー市場規模は、2026年の40.81 ビリオン 米ドルから2027年には40.81 ビリオン 米ドルへと増加し、2032年には54.46 ビリオン 米ドルに達すると予測されており、2027年〜2032年にCAGR 5.94%で成長します。
日本における冷水対応フォーマットを含む便利な可溶性製品は、コーヒーが購入される機会を広げています。追加の加工能力と契約包装により、ブランドは専門サプライヤーを通じてそのオファーを構築する手段を増やしています。栄養面のポジショニングとレディトゥドリンクとの競合は、プロモーションや消費者に求められる調製の手間に影響を与えることで、その機会を制限する可能性があります。したがって、成長は独自の飲料フォーマットと可溶性能力へのアクセスを組み合わせたサプライヤーに有利に働きます。
主要レポートのポイント
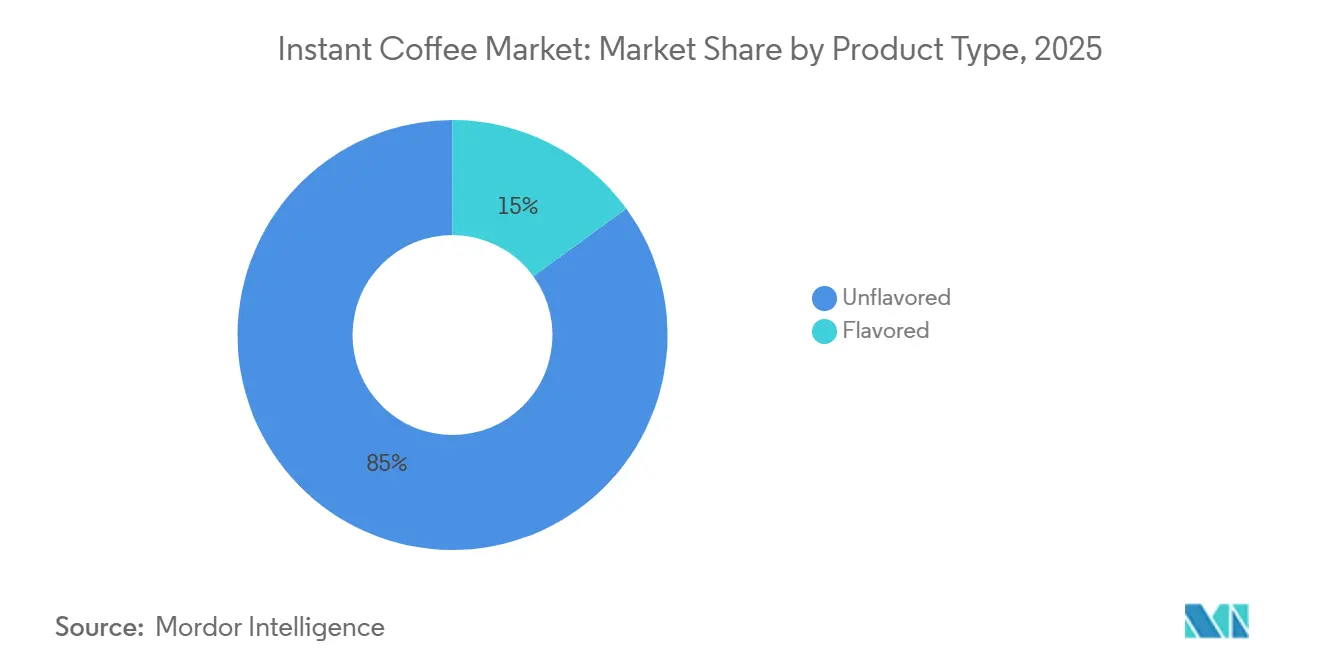
- 製品タイプ別では、無香料コーヒーが2026年のインスタントコーヒー市場シェアの84.75%を占め、フレーバーコーヒーは2027年〜2032年にCAGR 7.8%で最も速く成長すると予測されています。
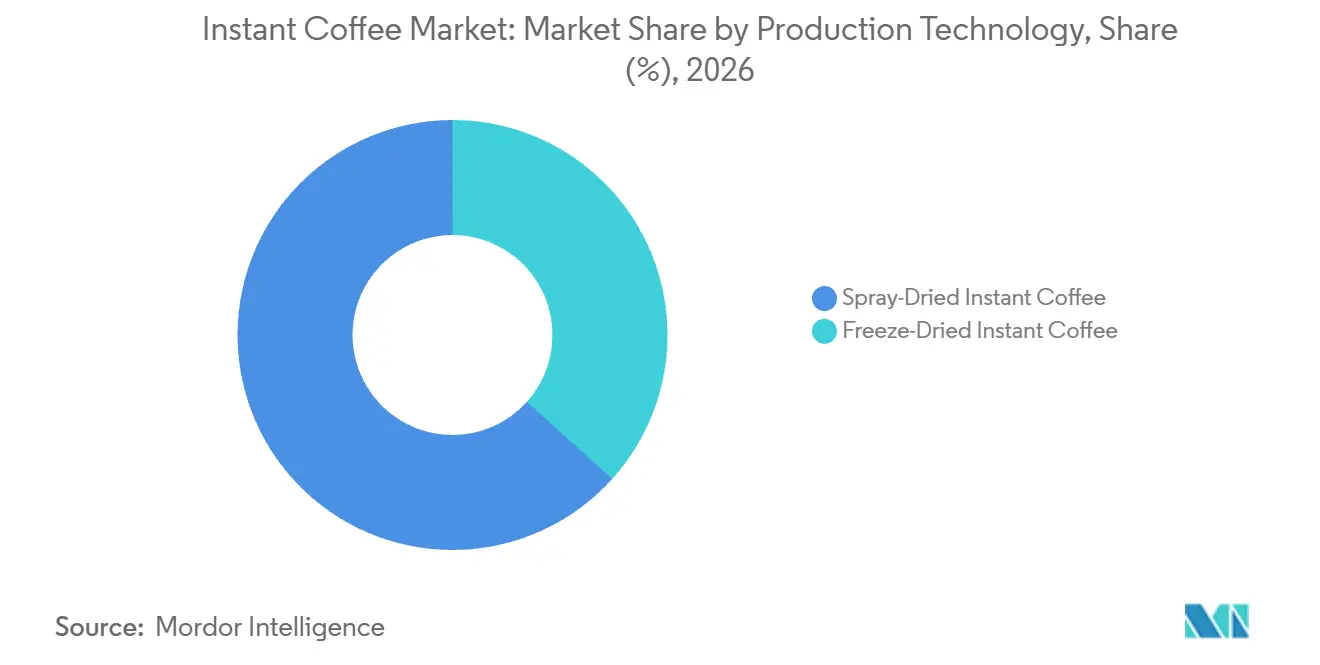
- 製造技術別では、スプレードライインスタントコーヒーが2026年のインスタントコーヒー市場規模の63.33%を占め、フリーズドライインスタントコーヒーは2027年〜2032年にCAGR 6.5%で最も速く拡大すると予測されています。
- 価格帯別では、マス格帯製品が2026年に82.52%のシェアで首位を占め、プレミアム製品は2027年〜2032年にCAGR 7.45%で最も速く成長すると予測されています。
- 包装形態別では、サシェが2027年〜2032年にCAGR 6.2%で最も速く成長すると予測され、瓶は2026年に58.39%の最大シェアを保持しました。
- 流通チャネル別では、オンライン小売が2027年〜2032年にCAGR 7%で最も速く成長すると予測され、スーパーマーケット/ハイパーマーケットが2026年に51.68%の最大シェアを占めました。
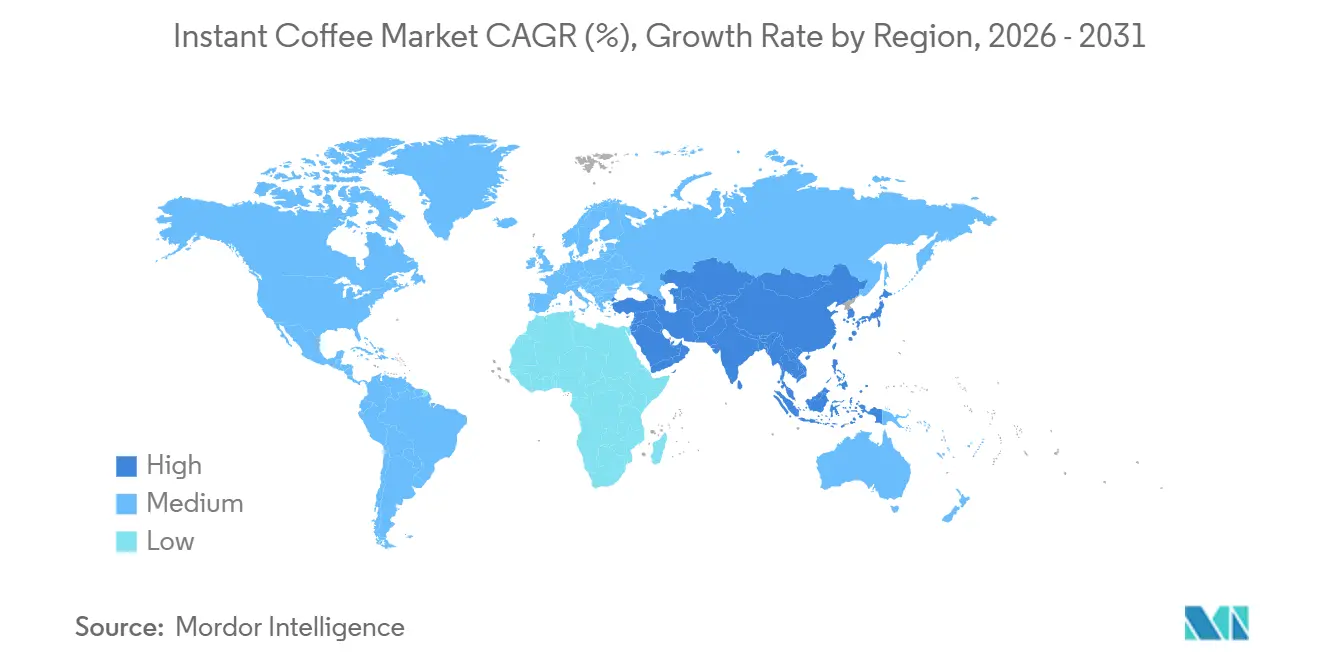
- 地域別では、アジア太平洋が2026年に38.53%のシェアで首位を占め、南米が2027年〜2032年にCAGR 7.35%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアムシングルオリジンインスタントコーヒーへの需要増加 | +1.1% | アジア太平洋および欧州 | 中期(2〜4年) |
| フリーズドライ技術の技術的進歩 | +1.7% | アジア太平洋、特に日本 | 中期(2〜4年) |
| 外出先での消費向けレディトゥミックスコーヒーの需要増加 | +1.9% | アジア太平洋、特にベトナム | 短期(2年以内) |
| 可溶性コーヒー輸出業者による戦略的生産能力拡大 | +1.6% | 南米およびアジア太平洋 | 中期(2〜4年) |
| 小売チャネルおよびeコマースプラットフォームの拡大による製品アクセシビリティの向上 | +0.9% | 北米、特にカナダ | 短期(2年以内) |
| カフェ文化の拡大が家庭でのコーヒー消費習慣に影響 | +0.6% | 欧州、特にイギリス | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プレミアムシングルオリジンインスタントコーヒーへの需要増加
シングルオリジンのポジショニングは、プレミアムインスタントコーヒーに対し、可溶性の調製を維持しながら原料コーヒーを差別化する手段を提供します。この提案は、特定の産地と混ぜやすい製品を組み合わせることで、ブランドが消費者の慣れ親しんだ調製フォーマットの中で産地主導の選択肢を提供できるようにします。そのアイデンティティを重視する購買者にとって、差別化はコーヒーの産地と完成した味の両方を中心に展開できます。より狭い産地の主張は、その製品に適合できるコーヒーも限定するため、産地の継続性がオファーを維持する一部となります。したがって、プレミアムルートは、可溶性製品のサプライチェーンを通じたコーヒーアイデンティティのより厳格な管理と消費者差別化を組み合わせます。
フリーズドライ技術の技術的進歩
急速な冷水溶解は、醸造ステップなしにアイスドリンクを求めるユーザーにとってフリーズドライを商業的に有用なものにします。Nestlé Japanは2025年3月10日に日本でネスカフェ アイスブレンドを発売し、新しいクリスタルフローズンフリーズドライプロセスを使用して可溶性コーヒーを冷水または牛乳に素早く溶かせるようにしました。[1] 同社は、2025年3月から12月までの販売量が、1杯あたり2グラムで計算して約1億カップ相当に達したと推定しました。2026年8月、Nestlé Japanは、この製品の主な新規ユーザーがインスタントコーヒーに馴染みのない20代・30代であると述べました。冷水調製は、カテゴリーに馴染みのない購買者にリーチするルートとして加工技術革新をポジショニングできます。
外出先での消費向けレディトゥミックスコーヒーの需要増加
購買者が短い混合ステップで飲み物を完成させたい場合、時間的プレッシャーは可溶性コーヒーに有利に働きます。2025年12月、米国農務省の海外農業局(USDA FAS)は、ベトナムにおける多忙なライフスタイルと長時間労働がインスタントコーヒー需要を押し上げていると報告しました。可溶性コーヒーは乾燥製品として販売されるため、最終的な希釈は使用時点で水または牛乳を使って行うことができます。これにより、コーヒーの輸送と完成した飲料の調製が分離され、ブランドはパッケージ固形物を通じて素早い消費機会に対応できるようになります。ブランドにとって、これはパックが調製時に節約する時間を、ベトナムの時間に追われた機会において可溶性コーヒーが競争する実際的な基盤とします。
可溶性コーヒー輸出業者による戦略的能力拡大
追加の可溶性加工能力は、生産者がコーヒー需要に対応する能力を高めます。2025年5月9日、ofiはブラジルのリニャレスに可溶性コーヒー施設を開設し、フリーズドライおよびスプレードライインスタントコーヒーを生産する2ラインを稼働させました。[2] Vintage Coffee and Beverages Limitedは、2026年3月23日付けで、インド・テランガーナ州の完全子会社施設において年間4,500メトリックトンの追加可溶性能力を稼働させました。この追加により、設置能力は年間6,500メトリックトンから11,000メトリックトンに引き上げられました。両プロセスを運用することで、ofiはグローバル顧客にフリーズドライまたはスプレードライコーヒーを提供できます。Vintageの追加分は以前の設置能力の約69%に相当し、より大きな可溶性コーヒー注文を求める購買者に提供できる量を拡大します。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 砂糖および添加物に関する健康上の懸念 | -0.7% | アジア太平洋、特にシンガポール | 短期(2年以内) |
| レディトゥドリンクコーヒーおよびコールドブリューとの競合 | -0.6% | アジア太平洋、特にベトナム | 短期(2年以内) |
| 高カフェイン含有量が敏感な消費者を遠ざける可能性 | -0.3% | 米国および日本 | 短期(2年以内) |
| 気候変動による収量変動がコストを押し上げる | -0.4% | ブラジル、ベトナム、コロンビア、エチオピア、インドネシア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
砂糖および添加物に関する健康上の懸念
加糖インスタントコーヒーは、栄養組成がラベル表示義務と許可される広告手段を決定する場合に商業的制約に直面します。シンガポールでは、対象となる3-in-1インスタントコーヒーミックスを含むCまたはDグレードの包装済み飲料にニュートリグレードマークの表示が義務付けられています。[3] グレードD飲料の広告は、スーパーマーケットやコンビニエンスストアを含む各種店舗の販売時点における包装済み飲料広告を除き、メディア全般で禁止されています。この措置は2022年12月30日に施行され、糖分と飽和脂肪が高い飲料を識別することを目的としています。栄養組成は、対象ミックスの見た目とサプライヤーがそれを宣伝できる場所の両方に影響します。小売の例外は限られたプロモーション手段を残す一方、より広い制限は店舗外での需要開発をより困難にします。
レディトゥドリンクコーヒーおよびコールドブリューとの競合
レディトゥドリンクコーヒーは、消費者が購入時点で完成した飲み物を必要とする場面で最も直接的に競合します。Vinacafé Biên Hòa Joint-Stock Companyの2025年年次報告書は、缶コーヒーを含むレディトゥドリンク飲料をベトナムでコーヒーに取って代わることを意図した製品として特定しました。このような製品は、乾燥可溶性パックとは異なり、別途液体や混合ステップなしにその機会に対応できます。インスタントコーヒーのサプライヤーは、別のブランドだけでなく異なる提供形態とも競合するため、調製の手間が購買者の選択に関連します。缶コーヒーは意図された代替品として特定されたいくつかのレディトゥドリンク形態の一つであるため、ベトナムのインスタントサプライヤーは完成飲料のカテゴリー全体にわたる代替圧力に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
無香料の汎用性とフレーバードリンクの提案無香料インスタントコーヒーは最大の製品セグメントであり、2026年の市場の84.75%を占めました。2026年7月のブラジルの貿易慣行に対する米国の措置に関する米国通商代表部の通知において、コメント提出者は、代替品がブラジル生産者の米国メーカーへの無香料インスタントコーヒー供給量を確実に代替できないと主張しました。コメントは、代替の制約の中にメーカーの技術仕様を満たせないことを挙げました。これらの供給を使用するメーカーにとって、別の調達先を認定するには、利用可能な量を見つけるだけでなく仕様を満たすことも必要です。
フレーバーインスタントコーヒーは最も速く成長するセグメントと予測されており、2027年〜2032年のCAGRは7.8%です。2025年9月30日終了年度中、Salada Foods Jamaicaはバルバドスおよびイギリスでフレーバーコーヒーとゴールデンターメリックラテの輸出市場向け発売、ディストリビューター開拓、市場内プロモーションを報告しました。フレーバーコーヒーにはココナッツカプチーノ、キャラメル、シナメグ3-in-1ミックスが含まれていました。Saladaにとって、バルバドスとイギリスでのディストリビューターアクセスは、ジャマイカの飲料ポートフォリオへのバリアント追加を超えた拡大レバーを生み出します。


注記: 個別セグメントのシェアはレポート購入時に入手可能
製造技術別:
スプレードライの規模とフリーズドライの価値開発スプレードライインスタントコーヒーは2026年のインスタントコーヒー市場シェアの63.33%を占め、最大のセグメントとなりました。ブラジル可溶性コーヒー産業協会(ABICS)は、ブラジル国内のスプレードライ可溶性コーヒー消費量が2025年に23,891メトリックトンに達し、2024年比9.1%増加したと報告しました。同ABICSシリーズでは、フリーズドライ消費量は3,117メトリックトンであり、スプレードライ量はその約7.7倍でした。このギャップは、フリーズドライ層がより速く成長する中でも、スプレードライ供給がブラジルの既存の可溶性コーヒー消費に対応する上で中心的であることを示しています。
フリーズドライインスタントコーヒーは最も速く成長するセグメントと予測されており、2027年〜2032年のCAGRは6.5%で。ブラジルのフリーズドライ可溶性コーヒー消費量は、2026年1月〜8月に2025年1月〜8月比で量ベースで13.3%増加しました。コロンビアのフリーズドライコーヒー生産者であるBuencaféは、2025年の総売上高が285.6 ミリオン 米ドルと報告しました。ABICSはフリーズドライコーヒーを高付加価値と特徴付け、製造方法と購買者が利用できる可溶性オファーの種類を結び付けました。ブラジルでの消費成長とコロンビアの専門生産者の規模は、この技術に明確な需要と供給の基盤を与えています。

注記: 個別セグメントのシェアはレポート購入時に入手可能
価格帯別:
マスの手頃さとプレミアムドリンクのポジショニングマス価格帯のインスタントコーヒーは最大のセグメントを形成し、2026年に82.52%のシェアを占めました。この価格帯では、基本的なコーヒーオファーにコストを加えるとその中心的な手頃さの提案が弱まる可能性があるため、コスト管理と棚での入手可能性が重要です。プライベートラベル供給を検討するメーカーにとって、小売業者が購買者となり、オファーを小売価格ポイントに結び付けます。そのルートは商業的な重点を繰り返し可能な基本コーヒーと確実な納品に置くことになります。その結果生じる製造上の課題は、プレミアムな販売価格をオファーに不可欠とせずに可溶性コーヒーの量を支えることです。
プレミアムインスタントコーヒーは最も速く成長するセグメントと予測されており、2027年〜2032年のCAGRは7.45%です。小売データ会社NIQは、2026年6月13日終了の52週間において、ネスカフェのラテレンジの英国小売金額売上が93.2%成長し、ゴールドカプチーノが59.1%成長したと報告しました。これらの高価格なバリスタスタイルのレンジは、プレミアム提案に特定の飲料アイデンティティを与え、小売支出が需要の商業的指標を提供します。サプライヤーは可溶性コーヒー内でラテおよびカプチーノ支出を競うことができ、完成した飲料の提案を高い価格単独よりも商業的に有用なものにします。
包装形態別:
瓶の容量とシングルポーション用途瓶は2026年のインスタントコーヒー市場規模の58.39%を占め、最大のセグメントとなりました。Nestléは2026年8月21日にベトナムのトリアン工場で可溶性コーヒー用ガラス瓶包装ラインの稼働を開始し、初期能力は1日35万本超です。このラインはトリアン工場での瓶詰め可溶性コーヒーの包装スループットを追加するため、同工場での瓶量は可溶性生産量だけでなく包装能力にも依存します。
サシェは最も速く成長するセグメントと予測されており、2027年〜2032年のCAGRは6.2%です。Ajinomoto AGFは、2025年10月〜2026年3月の日本における定義されたスティックブラックコーヒーカテゴリーの推定販売金額が、通信販売およびオンライン販売を除き、2021年10月〜2022年3月水準の約218%であったと報告しました。ブラックコーヒーの用途は、ポーション形態に明確な飲料提案を与え、包装と可溶性コーヒーの調製方法を結び付けます。測定された成長が通信販売およびオンライン販売以外で生じたため、サシェサプライヤーはデジタル流通を超えたシングルサーブブラックコーヒーの需要事例を持っています。
流通チャネル別:
物理的小売リーチとデジタルブランド参入スーパーマーケットおよびハイパーマーケットは最大の流通セグメントであり、2026年の市場の51.68%を占めました。Fire Department Coffeeの2025年末のウォルマートカナダへの展開には、グラウンドコーヒー、ポッド、インスタントコーヒーをカバーする7つの初期製品の中にスカルクラッシングインスタントエスプレッソコーヒーが含まれていました。2026年9月までに、ブランドのより広いコーヒーレンジが380のウォルマート店舗で入手可能になりました。複合フォーマットの棚セットにより、ブランドはグラウンドコーヒーとポッドとの小売参入を共有しながら、1つのインスタント製品の需要をテストできます。
オンライン小売は最も速く成長するセグメントと予測されており、2027年〜2032年のCAGRは7%です。2025年6月、CCL Productsはイギリス産プレミアムインスタントコーヒーブランドPercolをインドに導入し、eコマースおよびクイックコマースプラットフォームを通じて展開したと報告しました。CCLは、このブランドが若い都市部の消費者をターゲットとし、インスタントコーヒーセグメントの上位に位置すると述べました。チャネル選択は、インスタントコーヒー世帯全般よりも特定の対象者に上位層参入者を集中させ、若い都市部のブラックコーヒー購買者へのローンチを絞り込むことができます。
地域分析
アジア太平洋インスタントコーヒー市場
アジア太平洋は2026年のインスタントコーヒー市場シェアの38.53%を占め、最大の地域となりました。2025〜26年度中、CCL Products (India) Ltd.の完全子会社であるベトナム子会社Ngon Coffee Company Limitedは、年間36,000メトリックトンの拡張インスタントコーヒー能力を稼働させました。拡張された能力により、CCL Productsはベトナム事業を通じた可溶性コーヒー注文に対応する余地が広がります。インドの工場とベトナム拠点を持つCCL Productsは、アジア太平洋内の2拠点で可溶性コーヒーを生産しています。
南米インスタントコーヒー市場
南米は最も速く成長する地域と予測されており、2027年〜2032年のCAGRは7.35%です。ABICSは、ブラジルの国内可溶性コーヒー消費量が2026年1月〜8月に19,700メトリックトンに達し、2025年同期比11.9%増加したと報告しました。同協会はまた、2026年1月〜8月のブラジルの可溶性コーヒー輸出量が65,300メトリックトンで、2025年同期比12.8%増加したと報告しました。ブラジルの加工業者にとって、この対の増加は発展する国内消費基盤と国際出荷成長を組み合わせ、同国の可溶性コーヒー生産者に国内利用と国際貿易の両方で商業的成長ルートを与えています。
北米では、2025年に米国成人の35%が自宅にインスタントコーヒーを持っており、ドリップコーヒーメーカーを持つ62%と比較されます。より狭い普及率は、確立された家庭用醸造方法と並んでインスタントをポジショニングする余地を残しています。欧州では、Tchiboの2026年1月の調査で、18〜75歳のドイツの月次コーヒー飲用者の17%が定期的にインスタントコーヒーを飲み、回答者はいくつかの種類を挙げることができると判明しました。中東・アフリカでは、Nestlé Indiaが2026年3月31日終了の会計年度中にアラブ首長国連邦とサウジアラビアにネスカフェ サンライズインスタントコーヒー・チコリ混合物を導入し、完成ブレンドの輸出ルートを開拓しました。同年、湾岸協力会議(GCC)加盟国での3-in-1製品販売向けにアラブ首長国連邦へNESCAFÉバルク輸出を開始し、原料サプライヤーに別のミックスコーヒールートを提供しました。
規制の枠組みと見通し
この比較は、プレーン製品とコーヒーミックスを販売する包装済みインスタントコーヒーメーカーの観点から選択された法域をカバーしています。ラベル表示義務と免除は製品とその主張によって異なる場合があるため、処方が重要です。米国では、必要な栄養素が微量であり、栄養に関する主張やその他の栄養情報が表示されない場合、プレーンの無糖インスタントコーヒーは栄養表示から免除されます。
規制表
| 判断要素 | 米国 | ドイツ | 中国 | ブラジル | 南アフリカ |
|---|---|---|---|---|---|
| 主管当局 | 食品医薬品局 | 州の食品管理当局(ラント) | 国家市場監督管理総局 | Anvisa | 保健省および地方保健サービス |
| 主要な法令または方向性 | 21 CFR 101.9(j)(4);対象施設向けパート117 | 規則1169/2011およびLMIDV | GB 28050-2011;2027年3月16日からの改訂GB 28050-2025 | RDC 429/2020およびIN 75/2020 | 改正R1091およびR45を含むR146 |
| 商業的影響 | プレーンの無糖コーヒーに対する条件付き栄養表示免除;対象施設に対する食品安全義務 | 適用される必須表示事項およびドイツ語ラベル | 2027年3月16日から対象食品への追加糖分および飽和脂肪の表示(免除あり) | 適用される栄養表および前面ラベル要件(特定の例外あり) | 適用される原材料、アレルゲン、ロット、日付、製造者情報 |
| 現在の政策の魅力度 | 高 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 厳格化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
プレーンの無糖コーヒーに対する米国の条件付き免除は、食品医薬品局の2025年1月の栄養表示ボックス提案の適用範囲を制限する一方、ドイツ語ラベル表示と州管理はドイツの基本的なコンプライアンス作業を固定します。2027年3月16日からの対象食品への追加糖分および飽和脂肪の表示に関する中国の規定は、GB 28050-2011と比較してより厳格なコンプライアンス方向を支持します。ブラジルの確立された栄養表示義務は対象処方の継続性を支持し、Anvisaは2026年4月の原材料量、デジタル、照射食品ラベル表示に関するセクター対話において調整された公開協議を提案しました。南アフリカのR146リストは基本的なラベル表示要件を固定する一方、R3337は2023年に提案として公表されました。
バリューチェーンの段階
バリューチェーンは、グリーンコーヒー、可溶性加工、契約包装、ブランド付き完成品からサプライヤーがどのように収益を得るかを比較します。これらの活動は、1つの事業が複数を行う場合でも異なる能力を必要とします。Nestléは2025年にコーヒーの94.3%が責任ある調達であったと報告し、ブランドコーヒー事業の背後にある上流の調達作業を示しています。商業的価値は、豆の加工と完成パックを届けるために必要なサプライ関係の組織化の両方に依存します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| グリーンコーヒー調達 | ofiなどのグリーンコーヒーサプライヤー | グリーンコーヒー販売 | 適切な産地からの利用可能な豆への依存 | 生産産地全体で調達オプションを維持する |
| 可溶性コーヒー製造 | CCL Products (India) Ltd.などの可溶性コーヒーメーカー | 加工済可溶性コーヒーの販売 | 乾燥および造粒能力を必要な製品に合わせること | 注文を適切な生産プロセスに合わせる |
| 契約包装 | Instantaなどの契約コーヒー生産者および統合瓶メーカー | クライアントブランドの下でパックされたコーヒーの販売 | 容器の入手可能性とコーヒー充填の調整 | 瓶製造と包装スケジュールを調整する |
| ブランド商業化 | Nestlé S.A.などのブランド付き可溶性コーヒーサプライヤー | 完成ブランド製品の販売 | 特定のブランドオファーへの需要への依存 | 加工能力を超えて完成品を差別化する |
| 情報源: Mordor Intelligence | ||||
Instantaは自社のガラス瓶を製造しながらクライアントのブランドでコーヒーを包装しており、包装統合が契約生産をどのように支援できるかを示しています。この取り決めは、容器供給と充填の責任を同一事業内に置き、調整をサプライヤー価値の源泉とします。Nestléは2025年にネスカフェ可溶性がコーヒーカテゴリー成長への最大の貢献者であると特定しました。したがって、契約メーカーと消費者ブランドは同一の完成品内の異なる能力から収益を得ることができます。
競合環境
市場集中度
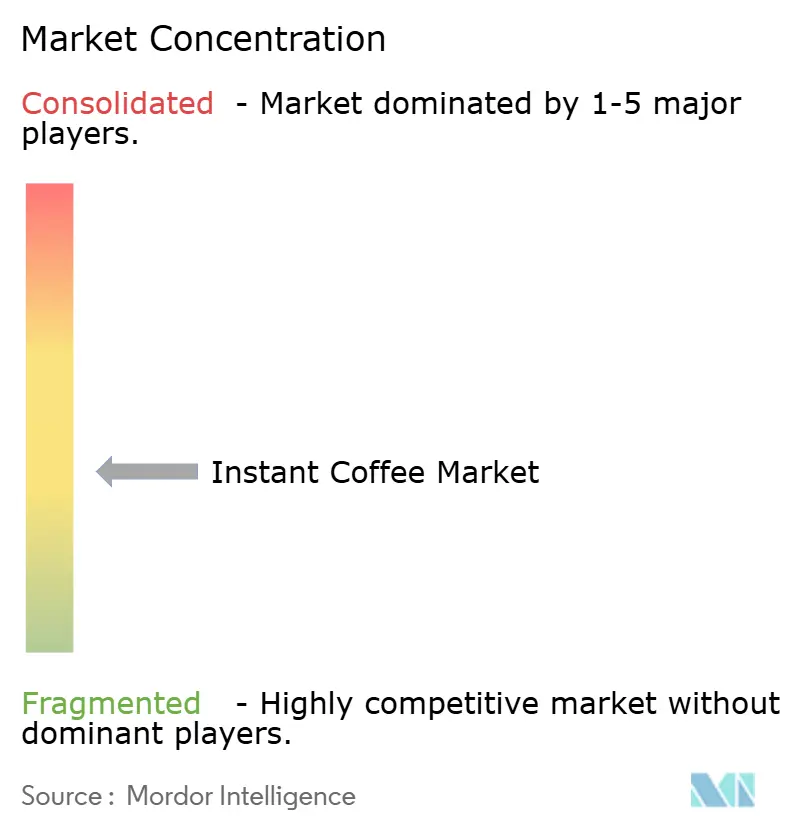
この業界は、異なる商業的役割を通じて購買者にリーチする生産者サプライヤーと確立されたコーヒーブランドポートフォリオを組み合わせた、適度に分散した供給構造を持っています。主要な競合他社にはNestlé S.A.、J.M. Smucker Company、Kraft Heinz Company、Luigi Lavazza S.p.A.が含まれ、JDE Peet'sのビジネスはその買収者であるKeurig Dr Pepperによって代表されています。JDE Peet'sは2025年度のインスタンツカテゴリーで二桁の有機的売上成長を報告し、より広いコーヒーポートフォリオ内で可溶性製品を開発する商業的根拠を提供しました。CCL Products (India) Ltd.グループやofiを含むコーヒー生産者も、この競争構造に運営上の製造能力をもたらしています。
Kraft Heinzはマクスウェルハウスオリジナルローストインスタントコーヒーを米国で提供し、Lavazzaは国別に調整された小売レンジにインスタントコーヒーを含め、両社を消費者向けブランド小売に位置付けています。リニャレスでは、ofiがレインフォレストアライアンス認証の可溶性生産と施設に供給された完全トレーサブルな豆を報告しました。文書化された調達は、消費者向けブランドが別の会社に属する場合でも、グローバル顧客にサービスを提供するプロセッサーに差別化の基盤を与えます。
Keurig Dr Pepperは2026年4月1日の公開買付けでJDE Peet's N.V.の株式の96.22%を取得しました。この取引は、確立されたインスタンツカテゴリーを持つコーヒー事業を中心とした所有権の統合を示し、ブランド、製造関係、製品開発に関する意思決定の場を変えました。2026年8月25日のインタビューで、Nestlé Japanの可溶性コーヒー事業責任者は、ネスカフェ アイスブレンドが前年比ほぼ2倍の売上を記録していると述べました。インスタンツ事業の所有権がKeurig Dr Pepperの下に統合される一方、Nestléは自社のフリーズドライプロセスに基づいた日本製品の成長を報告しました。一方、ofiとCCL Productsはそれぞれ可溶性生産能力を追加し、ブランド所有権が集中する中でサプライヤー層の生産基盤を拡大しています。
インスタントコーヒー業界リーダー
-
Nestlé S.A.
-
J.M. Smucker Company
-
Kraft Heinz Company
-
Luigi Lavazza S.p.A.
-
JDE Peet's B.V.
- 注:主要企業の掲載順は順位を示すものではありません。
インスタントコーヒー市場 このレポートでカバーされる企業
- Nestlé S.A.
- J.M. Smucker Company
- Kraft Heinz Company
- Tata Consumer Products Limited
- Luigi Lavazza S.p.A.
- JDE Peet's B.V.
- Tchibo GmbH
- Strauss Group Ltd.
- The Coca-Cola Company
- Unilever PLC
- UCC Ueshima Coffee Co., Ltd.
- Trung Nguyen Group JSC
- Massimo Zanetti Beverage Group
- Sleepy Owl Coffee
- PT Kapal Api Global
- Matthew Algie & Company Limited
- Zino Davidoff Group
- TGL Company
- CCL Products (India) Ltd.
- Blueberry Agro Products Pvt. Ltd.
市場参加者にとっての主要な機会
この機会は、日本でのカフェイン管理ニーズとベトナムでの追加可溶性コーヒー消費に対応する方法を比較します。UCC Ueshima Coffee Co., Ltd.の2025年8月の調査では、20代の日本の月次コーヒー飲用者約半数がカフェイン管理を実践していると回答しました。2026年5月、USDA FASはベトナムの国内可溶性コーヒー消費量をマーケティングイヤー(MY)2025/26に150万袋(グリーンビーン換算60キログラム袋)と推定し、MY 2026/27には155万袋と予測しました。商業的課題は、これらの購買者の状況を明確な製品と調製の提案を持つ包装済みオファーに転換することです。
市場機会表
| 機会 | 今なぜか | 購買者/主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| マルチサーブデカフェインスタントコーヒー | UCCは2026年3月2日に45グラムのインスタントデカフェ瓶を風味を変えずにリニューアルした | カフェイン摂取を管理する日本のコーヒー飲用者 | 明確に識別されたマルチサーブデカフェイン可溶性オファーを開発する | カフェイン低減代替品との競合 | UCC Ueshima Coffee Co., Ltd. |
| ポーション型低カフェイン可溶性コーヒー | カフェインハーフスティックブラック形態が日本で提供されている | シングルカップのカフェイン管理を求める日本の消費者 | ポーション形態と明確なサービング情報およびカフェイン比較情報を組み合わせる | 用量依存的なカフェインポジショニングの伝達 | Nestléのネスカフェ事業 |
| ベトナムにおける地域に合わせた可溶性コーヒーレンジ | MY 2026/27の可溶性消費予測はMY 2025/26の推定を上回る | ベトナムの可溶性コーヒーユーザー | 明確なブラックコーヒーとミックスコーヒーの提案を開発する | 既存のG7オファーとの差別化 | Trung Nguyên Legend Corporation |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、広い飲用ニーズを調製とカフェインポジショニングが明確な特定の可溶性製品に転換することです。ネスカフェ ゴールドブレンド カフェインハーフの約50%カフェイン低減は、140ミリリットルの熱湯に2グラムを溶かした場合と日本の2020年食品成分基準コーヒー浸出液を比較しています。この基準に基づく区別は、低カフェインコーヒーをデカフェイン代替品と並んで提供する際に、サプライヤーに具体的なコミュニケーション課題を与えます。正確なサービング情報は、摂取量を管理する購買者にとってこれらの製品間の選択をより有用なものにすることができます。
最近の産業開発事情 インスタントコーヒー市場
- 2026年8月:UCC Ueshima Coffee Co., Ltd.は日本向けUCC &Healthyファンクショナルインスタントコーヒー製品を発表し、2026年9月1日を予定発売日として指定しました。
- 2026年8月:Nestléは2026年8月21日にベトナムのトリアン工場で可溶性コーヒー用ガラス瓶包装ラインの稼働を開始し、初期能力は1日35万本超です。
インスタントコーヒー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インスタントコーヒー市場は、世界中の家庭、オフィス、フードサービスでの調製向けに熱水または冷水、牛乳に溶かすことを意図した包装済み可溶性コーヒーの年間メーカー売上をカバーします。その価値はグローバル地域全体のメーカー販売価格で測定され、売上は製品特性、製造方法、価格、包装、販売チャネル、地域別に分類されます。
対象外:レディトゥドリンクコーヒー、コーヒー濃縮物、シングルサーブコーヒーポッドおよびカプセルシステム、製造原料として販売されるグリーンコーヒー豆および可溶性コーヒーエキス、グラウンドコーヒーおよびホールビーンコーヒーは除外されます。
セグメンテーション概要
- 製品タイプ
- フレーバード
- アンフレーバード
- 製造技術
- スプレードライインスタントコーヒー
- フリーズドライインスタントコーヒー
- 価格
- マス
- プレミアム
- 包装形態
- サシェ
- パウチ
- ジャー
- 流通チャネル
- スーパーマーケット/ハイパーマーケット
- コンビニエンス/食料品店
- スペシャルティストア
- オンライン小売
- その他の流通チャネル
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東およびアフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東およびアフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
国連食糧農業機関のコーヒーリソースとFAOSTATは、供給基盤を枠組みする生産、貿易、国別シリーズを提供し、USDA海外農業局のコーヒーレポート(ベトナム年次報告書など)は可溶性輸出、加工能力、現地状況を説明しています。全米コーヒー協会の全国コーヒーデータトレンドは、米国の消費者行動と調製指標を提供します。これらのソースは、完成可溶性製品をグリーンコーヒー原料やより広いコーヒー合計から区別するのに役立ちます。
企業の提出書類、年次報告書、投資家向け資料、信頼できるビジネスおよび業界プレスは、能力変化、製品発売、チャネル活動、報告された売上コンテキストをこれらの公開シリーズと照合できます。挙げられたソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
インタビューと構造化サーベイは、アジア太平洋、欧州・中東・アフリカ、南北米大陸全体の可溶性コーヒーメーカー、ブランドオーナー、包装・加工専門家、小売またはフードサービスチャネルの専門家を対象とします。その証拠は、製品ミックス、価格帯、包装、チャネルルート、地域需要、予測ドライバーの二次推定値を確認します。アナリストは重大な矛盾を調査し、最も強力な比較可能な公開指標でデータギャップを埋め、各見解を独立した供給と需要の証拠と照合します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部:20% | アジア太平洋:40% |
| 中位層:45% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:20% | マネージャー:45% | 南北米大陸:30% |
市場規模算定と予測
モデルは完成包装済み可溶性コーヒーのグローバルメーカー売上をトップダウンで開始し、2026年の基準値と2027年の当年度値を設定し、地域および承認された製品、生産、価格、包装、チャネル区分別に価値を予測します。主要インプットには、可溶性コーヒーの生産・輸出量、設置加工能力、コストおよび価格シグナルとしてのグリーンコーヒー価格、消費者のコーヒー使用パターン、チャネルおよび製品ミックスが含まれます。国別および企業別の観察は、需要と供給がどこでシフトしているかを示します。多変量回帰はこれらのドライバーに対する過去の市場価値を関連付けることができ、コーヒーコストや能力追加などのインプットパスが不確実な場合はシナリオ分析が使用されます。製品および地域シェアは、報告された売上または出荷ミックス、市場証拠、比較可能な企業開示から構築され、グローバル合計に合計されることが確認されます。選択的なボトムアップチェックは、サプライヤーが報告した可溶性売上またはサンプリングされた完成品価格×量をトップダウン結果と比較し、欠落した分割は最も近い支持された公開指標から推定され、観察された事実として扱われるのではなくレビューのためにフラグが立てられます。一次調査プログラムでは、知識のある回答者が各ドライバーとセグメント予測が実際の購買、生産、市場参入ルートの条件に合致するかどうかを確認し、未解決の差異は採用前に独立した指標に対してテストされます。
データ検証と更新サイクル
アナリストは企業開示、政府および協会シリーズ、貿易データ、市場推定値を照合し、主要な地域とセグメントごとに独立した需要と供給のシグナルを比較します。異常な前年比変動、クロスソース差異、照合されない合計を調査し、解決に使用した証拠を記録し、重大な矛盾が残る場合は適切なソースに明確化を求めます。第2のアナリストレビューは、承認前に計算、単位、期間の整合性、および叙述の一貫性を確認します。モデルは毎年更新され、重大な市場イベント後にサイクル間で再検討され、納品前に新たなレビューが行われます。
Mordor Intelligenceのインスタントコーヒー市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用されるインプットが異なる場合があります。インスタントコーヒー市場は、世界中の家庭、オフィス、フードサービスでの調製向けに熱水または冷水、牛乳に溶かすことを意図した包装済み可溶性コーヒーの年間メーカー売上をカバーします。
主要なギャップドライバーには、本調査の定義された対象範囲と市場固有のモデリング選択が含まれます。主要インプットには、可溶性コーヒーの生産・輸出量、設置加工能力、コストおよび価格シグナルとしてのグリーンコーヒー価格、消費者のコーヒー使用パターン、チャネルおよび製品ミックスが含まます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 40.81 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 15.4 ビリオン 米ドル(2025年) | 2025年の基準値において、この推定値は2年後の本レポートの2027年値40.81 ビリオン 米ドルを62.3%下回っています。公表された予測は本レポートよりも緩やかに成長しており、方向的に低い推定値に寄与しています。 |
| 地域コンサルタンシーB | 16.45 ビリオン 米ドル(2024年) | 2024年の基準値において、この推定値は3年後の本レポートの2027年値40.81 ビリオン 米ドルを59.7%下回っています。より早い推定年が低い比較に寄与する一方、より速い公表予測率がそのタイミング効果を部分的に相殺しています。 |
Mordor Intelligenceのアナリストは企業開示、政府および協会シリーズ、貿易データ、市場推定値を照合し、主要な地域とセグメントごとに独立した需要と供給のシグナルを比較します。
レポートで回答される主要な質問
インスタントコーヒー市場の規模と成長見通しはどのようなものですか?
規模は2027年に40.81 ビリオン 米ドル、2032年には54.46 ビリオン 米ドルと予測されており、2027年〜2032年のCAGRは5.94%す。
可溶性コーヒーの需要を牽引しているものは何ですか?
利便性と冷水調製が主要な要因です。Nestlé Japanの2025年3月のネスカフェ アイスブレンド発売は、クリスタルフローズンフリーズドライを使用して冷水または牛乳への急速溶解を可能にしました。
最大のシェアを持つインスタントコーヒーの製品タイプはどれですか?
無香料製品が2026年に84.75%のシェアで首位を占めました。フレーバー製品は2027年〜2032年にCAGR 7.8%で最も速く成長すると予測されています。
主要なインスタントコーヒーサプライヤーはどこですか?
主要な企業にはNestlé S.A.、J.M. Smucker Company、Kraft Heinz Company、Luigi Lavazza S.p.A.、および2026年4月1日の公開買付けでJDE Peet's N.V.の株式の96.22%を取得したKeurig Dr Pepperが含まれます。
加糖インスタントコーヒーの需要を制約するものは何ですか?
シンガポールでは、グレードD飲料は各種店舗の販売時点における包装済み飲料広告を除き、メディア全般で広告が禁止されています。これにより、対象コーヒーミックスのプロモーションルートが制限されます。
どの地域がインスタントコーヒーをリードし、どの地域が最も速く成長すると予測されていますか?
アジア太平洋が2026年に38.53%の最大シェアを保持しました。南米は2027年〜2032年にCAGR 7.35%で最も速く成長すると予測されています。