
吸入一酸化窒素市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
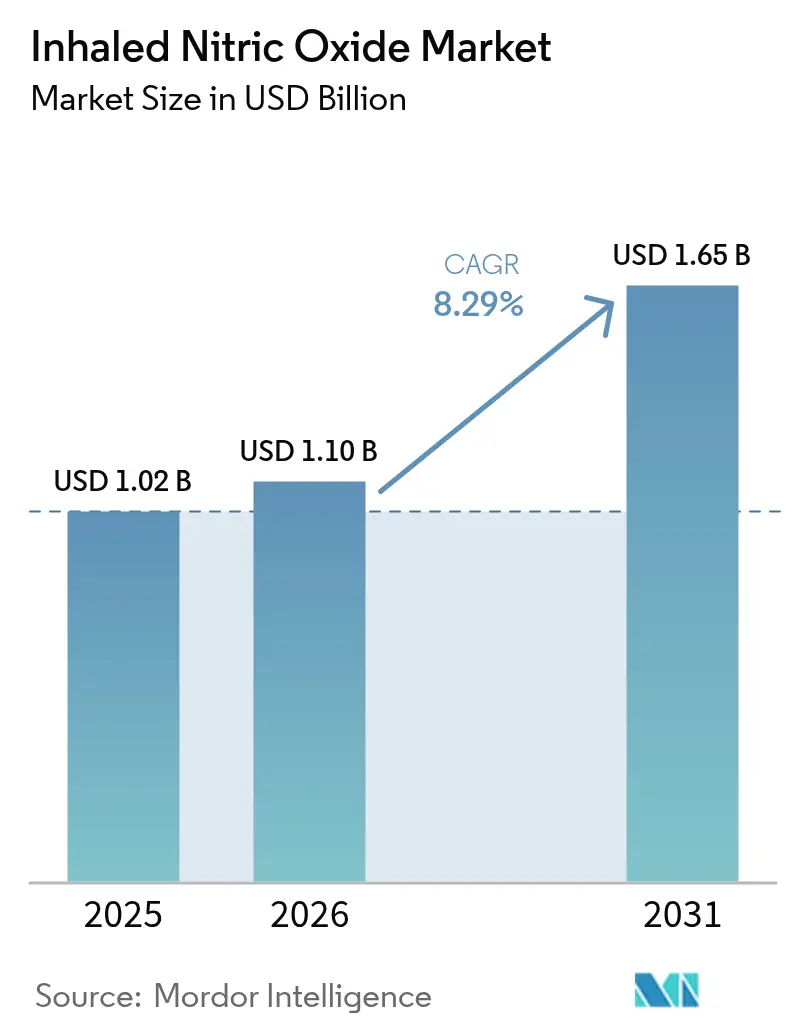
| 市場規模 (2026) | 1.1 十億米ドル |
| 市場規模 (2031) | 1.65 十億米ドル |
| Growth Rate (2026 - 2031) | 8.29 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる吸入一酸化窒素市場分析
吸入一酸化窒素市場は、2025年の10億2,000万米ドルから2026年には11億米ドルに成長し、2026〜2031年にかけて年率8.29%のCAGRで2031年までに16億5,000万米ドルに達すると予測されています。シリンダー不要のジェネレーターに対する旺盛な需要、新興国における重症管理体制の拡充、および高所得国における希少疾病薬への継続的な償還制度が成長を後押ししています。病院はジェネレーター方式のソリューションへと移行しており、物流コストの削減、カーボンフットプリントの縮小、およびより高いNO濃度のベッドサイド生成が可能となっています。こうした動向により、三次病院を超えたアクセス拡大が進み、吸入一酸化窒素市場は将来の呼吸器ケアプラットフォームの中核要素として位置づけられています。競争の軸は現在、知的財産に保護された生成技術、強固な流通アライアンス、および新適応症に向けたエビデンス創出に集中しています。
主要レポートの要点
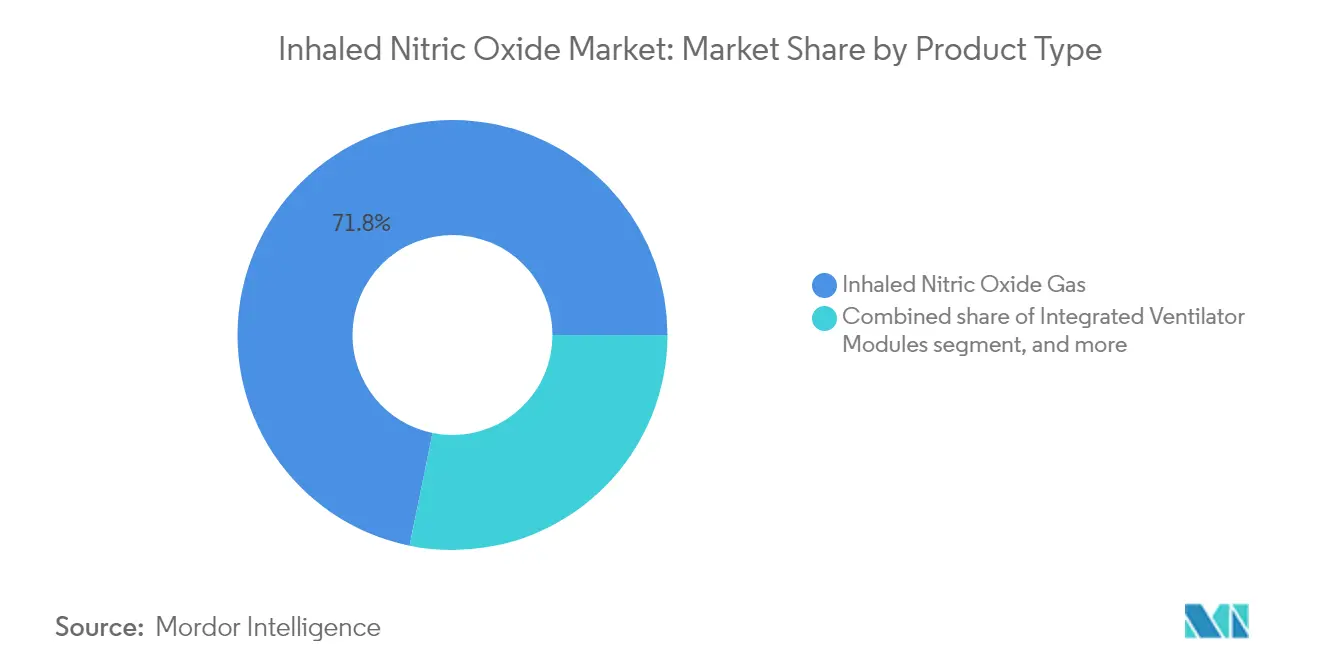
- 製品タイプ別では、吸入一酸化窒素ガスが2025年の吸入一酸化窒素市場シェアの71.80%を占め、ジェネレーターおよびデリバリーシステムは2031年までに10.18%のCAGRで拡大する見込みです。
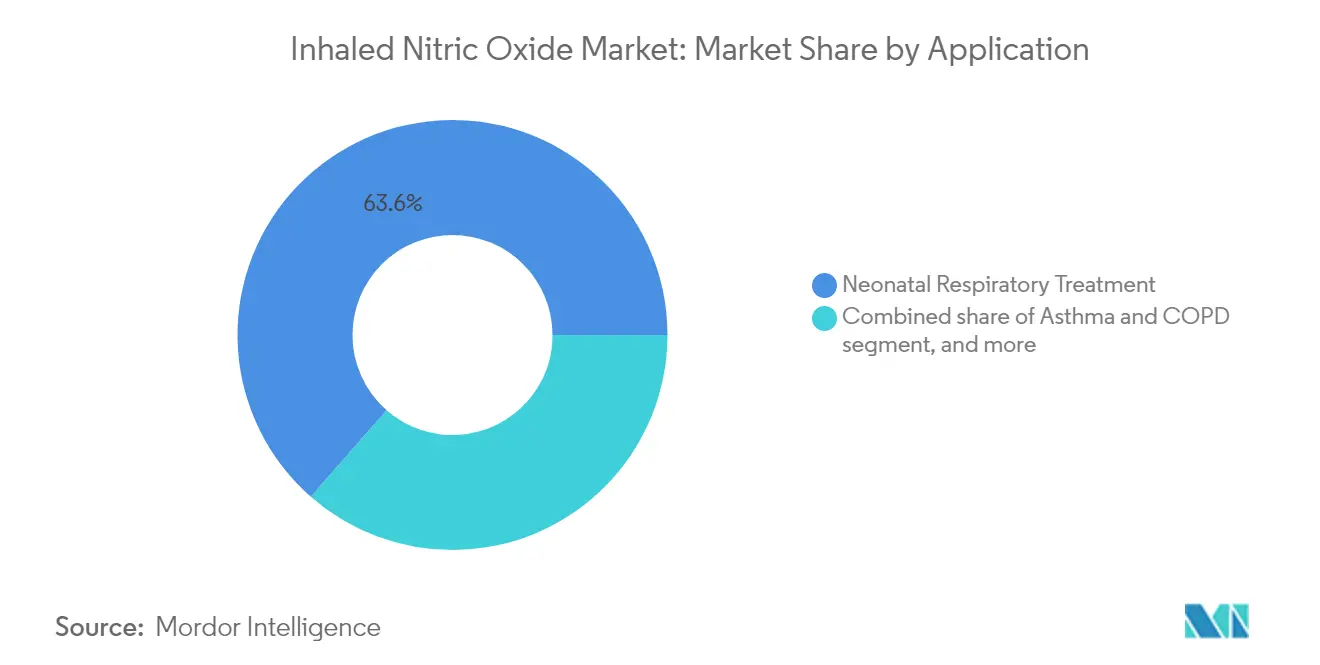
- 用途別では、新生児呼吸治療が2025年に売上高シェアの63.55%を占め、急性呼吸窮迫症候群用途は2026〜2031年にかけて11.05%のCAGRで成長する見込みです。
- エンドユーザー別では、三次病院およびNICUが2025年売上高の82.40%を占め、在宅ケア環境は2026〜2031年にかけて11.32%のCAGRという最も急速な成長軌道を示しています。
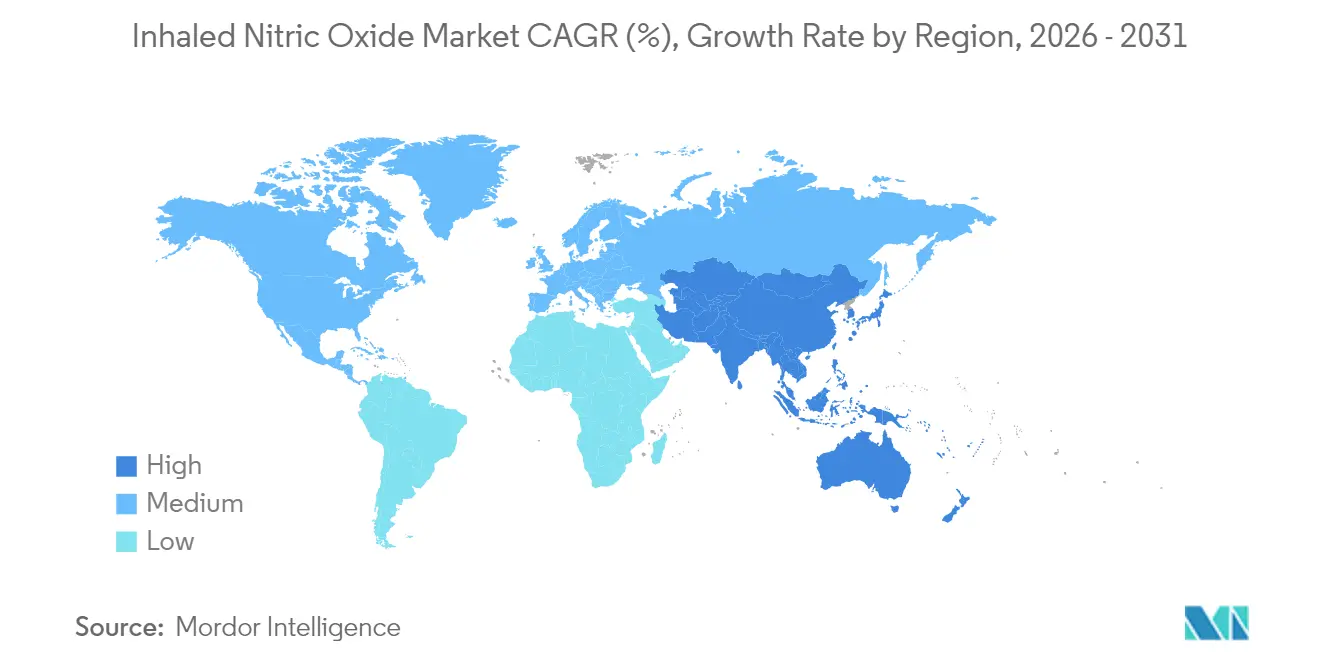
- 地域別では、北米が2025年の売上高シェアの48.60%でトップを占め、アジア太平洋地域は2031年までに9.10%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な新生児および急性肺疾患の負担増大 | +2.1% | 世界的;アジア太平洋地域およびアフリカへの影響が大きい | 長期(4年以上) |
| シリンダー不要のNO生成および投与機器における技術的進歩 | +1.8% | 北米および欧州;アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| 高所得国における有利な希少疾病薬償還政策 | +1.2% | 北米および西欧 | 短期(2年以内) |
| 新興国における重症管理インフラの拡充 | +1.5% | アジア太平洋、中東、中南米 | 中期(2〜4年) |
| ARDSおよびCOVID-19における適応外使用を支持する臨床エビデンスの増加 | +0.9% | 世界的;北米および欧州で初期影響 | 中期(2〜4年) |
| 大手ガスメーカーとデバイスメーカー間の戦略的コラボレーション | +0.7% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
世界的な新生児および急性肺疾患の負担増大
新生児の持続性肺高血圧症は正期産および後期早産の出生1,000件当たり1.5〜2件に発症し、NICUへの安定した需要を支えています。出生率が高く集中治療体制が整備されつつある国々、特にインドと中国は、新生児ガイドラインに一酸化窒素プロトコルを組み込んでいます。並行して、ARDSは世界のICU入院の約10%を占め、成人の対象患者層を拡大しています。COVID-19の急増期においては、多施設研究により、吸入NOを換気戦略に追加することで重症例の最大60%において酸素化指標の改善が報告され、2025年も継続している適応外使用の定着が確認されました[1]PubMed、「重症COVID-19 ARDSにおける吸入一酸化窒素」、pubmed.ncbi.nlm.nih.gov。
シリンダー不要のNO生成および投与機器における技術的進歩
ジェネレーター方式のシステムは高圧シリンダーを不要とし、保管リスクと輸送コストを大幅に削減します。Beyond AirのFDA認可済みLungFit PHは、周囲空気からベッドサイドで最大400 ppmの濃度でNOをオンデマンドで生成し、従来機器の80 ppm上限を大幅に上回るとともに、独自の投与ソフトウェアを通じて人工呼吸器と統合されます。病院は、物流の簡素化、シリンダー配送に伴う温室効果ガス排出量の削減、および呼吸療法士のセットアップ待ち時間なしに手術室での治療展開が可能となる恩恵を受けます。
高所得国における有利な希少疾病薬償還政策
米国では、1日当たり約5,280米ドルの治療費が特定のCPT(現行手術用語)コードおよびDRG(診断群分類)コードに基づいて償還されています。CMS(保険福祉センター)の適用により資本コストが補填され、800以上のNICUでの日常的な使用が支援されています。西欧の保険者も同様に、一酸化窒素が体外膜型人工肺(ECMO)というより高コストな治療へのエスカレーションを防ぐ場合、国民医療サービスを通じて治療を助成しています[2]CMS、「吸入一酸化窒素の臨床および支払いポリシー」、cms.gov。
新興国における重症管理インフラの拡充
中国は2020〜2024年に約10,000床のNICUを増設し、インドは三次医療への投資を加速させ、シリンダー方式および新興のジェネレーター方式のより幅広い普及を可能にしています。多国籍病院チェーンはアジア太平洋、中南米、および湾岸地域にわたって臨床プロトコルを共有し、吸入一酸化窒素市場の治療法の標準的な使用を促進しています。医療用ガスのサプライチェーンの強化により物流上のボトルネックが軽減され、保管要件により従来アクセスが制限されていた地域の病院に対して吸入一酸化窒素市場が開かれています。
阻害要因影響分析*
| 阻害要因影響分析 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| NOデリバリーシステムの高い資本コストおよび運用コスト | -1.3% | 世界的;新興市場でのインパクトが大きい | 中期(2〜4年) |
| 毒性ガスの保管・輸送に関する厳格な安全規制 | -0.8% | 欧州および北米 | 短期(2年以内) |
| 代替肺血管拡張薬療法の利用可能性 | -0.6% | 北米および欧州 | 中期(2〜4年) |
| 特許失効および価格圧力による利益率低下 | -0.5% | 世界的;北米での初期影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
NOデリバリーシステムの高い資本コストおよび運用コスト
従来のシリンダー方式プラットフォームは、初期投資として50,000〜100,000米ドル、さらに米国では患者1日当たり約3,000米ドルの消耗品費用が継続的に発生します。予算制約のある病院は最も重篤な新生児および成人に使用を制限し、下位クラスの施設への普及が阻まれています。先進国市場においてもファーマシー委員会が費用削減のために使用プロトコルを実施しており、デバイスのライフサイクルにわたってコスト削減を見込めるジェネレーター方式への関心を高めています。
毒性ガスの保管・輸送に関する厳格な安全規制
OSHAは一酸化窒素を有毒ガスに分類し、専用換気保管室、NO₂連続モニター、および緊急対応計画を義務付けています。コンプライアンスの負担は小規模施設を抑止し、特に欧州ではセベソIII指令が追加の報告閾値を課しています[3]欧州産業ガス協会(EIGA)、「一酸化窒素安全ガイドライン」、eiga.eu。ポイントオブケアで空気からNOを生成するジェネレーター技術はこうした障壁を部分的に緩和しますが、それでも検証テストとスタッフ研修の要件に直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
現状を打破するシリンダー不要システム吸入一酸化窒素ガスセグメントは2025年に71.80%の売上高ポジションを維持しました。医療従事者の習熟度、国家処方集への収載、および統合シリンダーサプライチェーンにより、NICUおよび成人ICUにおいて従来方式が定着しています。一方、ジェネレーター方式プラットフォームは病院が持続可能性の使命とビジネスケースによるコスト削減を組み合わせるにつれて、2031年までに10.18%のCAGRで拡大すると予測されています。シリンダー不要ユニットは高コストのバルクガス契約を不要とし、輸送に関連するカーボン排出フットプリントを削減します。デバイスメーカーは現在、人工呼吸器対応カートリッジ、ソフトウェア駆動の投与管理、およびクラウド診断をバンドルし、アラーム疲労とダウンタイムを削減しています。産業ガス企業と人工呼吸器メーカーのパートナーシップを通じて展開される統合型人工呼吸器モジュールは、院内搬送中の治療開始を効率化します。アクセサリーおよび消耗品は、フィルターおよびコネクターキットが厳格な予防保全サイクルで交換されることから、安定した収益源となっています。
競争はプラズマイオン化技術、スマートセンサーフィードバック、および抗菌チューブングを保護する知的財産上の防壁を中心に展開されています。市場参入企業は、難治性低酸素血症や腫瘍学における実験的レジメンを可能にする、より高い最大投与上限を訴求しています。ベッドサイドで400 ppmの投与が可能なジェネレーターは、従来の80 ppm上限を超えたプロトコル拡大を促しています。こうした進歩により調達基準が変化しており、購買チームは従来の時間当たり価格より、設置面積、接続性、および複数年にわたる総保有コストを優先するようになっています。
注記: 各セグメントのシェアはレポート購入後にご覧いただけます


用途別:
従来の新生児基盤を超えたARDSへの拡大新生児呼吸療法は、新生児の持続性肺高血圧症におけるFDA承認使用の強みを背景に、2025年売上高の63.55%を占め首位を維持しました。高い生存率向上効果と体系化された償還コードにより需要が固定されています。しかし、臨床的な焦点は成人ARDSへと急速に拡大しています。ARDSセグメントは全用途の中で最高となる11.05%のCAGRを2031年まで記録すると予測されています。COVID-19危機の最中および後に実施された大規模無作為化試験では、吸入一酸化窒素が低酸素血症成人の一部においてPaO₂/FiO₂比を改善し、人工呼吸器離脱を促進することが示されました。集中治療医は現在、外傷性肺損傷および体外膜型人工肺補助における救済酸素化アルゴリズムに一酸化窒素を組み込んでいます。
研究者らはまた、薬剤耐性肺炎、結核、およびマラリアに対する一酸化窒素の抗菌効果を探索しています。感染症における断続的160 ppm投与レジメンを検証するフェーズII試験が、全く新しい患者コホートを開拓する可能性があります。心臓外科チームは再灌流時の右心不全を軽減するために短期一酸化窒素を使用し、肺移植ユニットは術周期的なNOによる移植片機能改善を検討しています。こうした動向が総体として、吸入一酸化窒素市場が成長する臨床的な地平を広げています。
注記: 各セグメントのシェアはレポート購入後にご覧いただけます
エンドユーザー別:
病院優位に挑む在宅ケアの拡大三次病院およびNICUは2025年売上高の82.40%を占めました。高重症度の症例負荷、24時間体制の呼吸療法士スタッフ、および施設内生物医学部門が、資本集約型システムへの投資を正当化しています。しかし、2031年に向けた最速の成長は在宅ケアにあり、ポータブルジェネレーターデバイスが規制当局の承認を獲得するにつれて11.32%のCAGRで推移しています。Third Pole TherapeuticsのeNOfit携帯型カートリッジは、慢性疾患患者が遠隔モニタリング下で低用量一酸化窒素を自己投与できることを可能にし、この動向を体現しています。専門肺クリニックは間質性肺疾患関連高血圧における外来点滴向けにコンパクトなキャスター付きシステムを採用しています。外来手術センターは整形外科または腹部手術中に高リスクの肺高血圧症例を安定させるために一酸化窒素を使用しています。
病院外での普及は、バッテリー稼働時間、Bluetooth対応の投与ログ、および遠隔追跡される酸素化エンドポイントへの保険者の償還意欲にかかっています。デバイスメーカーはクラウドレジストリにデータを提供する分析ダッシュボードをバンドルし、価値に基づくケア契約を支援しています。外来および在宅ケアへの移行が成功すれば、収益認識は年金型の消耗品販売にシフトし、吸入一酸化窒素市場で活動するメーカーの収益源が多様化されます。
地域分析
北米吸入一酸化窒素市場
北米は2025年においても吸入一酸化窒素市場の中心地であり続け、世界収益の48.60%を占めた。米国では毎年約25,000人の新生児が800以上のNICUにわたって治療を受けている。メディケア、メディケイド、および大多数の民間保険会社は、1日あたり3,000米ドル以上の治療費を償還しており、医療提供者のマージンを保護している。カナダでは州立三次医療センターにおける採用が増加しており、メキシコは病院近代化資金を背景に、新生児低酸素性呼吸不全に関するガイドラインの改訂に一酸化窒素を組み込んでいる。地域の成長は、携帯型発生装置を持って退院した肺高血圧症患者を対象とした早期段階の在宅療法試験によって支えられている。
アジア太平洋地域およびEMEA吸入一酸化窒素市場
アジア太平洋地域は最も成長が速い地域であり、吸入一酸化窒素市場の収益は9.10%のCAGRが見込まれている。中国の「健康中国2030」構想は新生児死亡率の低減を優先事項とし、上位都市の病院における高度呼吸管理手段の調達を促進している。国家衛生健康委員会は一酸化窒素を含む持続性肺高血圧症プロトコルへの償還を承認し、対応施設数は2023年の65施設から2025年には140施設以上に拡大した。日本の病院は国民皆保険制度と成熟したNICUネットワークを背景に、一人当たり利用率が最も高い水準にある。インドでは官民連によるNICU拡充と年間出生数の多さが長期的な成長余地を生み出しているが、農村部のインフラ格差が近期の普及を制約している。 ヨーロッパは2025年収益の約30.40%を占め、ドイツ、フランス、英国が牽引した。償還は費用対効果分析を条件としているため、病院は次世代機器の購入を正当化する際に、回避できた人工肺使用日数やECMO延期件数を評価している。シリンダー不要の発生装置は、欧州グリーンディールの議題に組み込まれた持続可能性義務と親和性が高い。東欧ではEU資金による病院整備プログラムを通じた採用が加速している。中東は治療件数こそ少ないものの、湾岸協力会議加盟国の病院が新設NICUに向けてプレミアム仕様の発生装置・人工呼吸器一体型バンドルを調達しているため、施設当たりの収益は高い。アフリカでの普及は、新生児仮死低減に取り組む南アフリカの学術センターを除き、依然として初期段階にある。

規制環境
米国では、吸入酸化窒素(iNO)の投与および監視機器は、既存のFDAデバイス承認経路の範囲内にあります。酸化窒素投与装置、酸化窒素分析装置、二酸化窒素分析装置は、21 CFR 868.2380、868.2385、868.5165に基づく特別管理措置付きのクラスIIデバイスとして規制されています。同時に、新生児を対象とした一部の酸化窒素発生・投与システムは、製品コードQTBに基づくクラスIII(PMA)デバイスとして規制されており、これにより、従来のシリンダーベースの構成を超えて拡大する発生器主導プラットフォームにとって、エビデンスおよび品質システムの負担が増大しています。
欧州連合では、iNOに関する医薬品としての監督は、正期産児および近正期産児の肺高血圧症を伴う新生児低酸素性呼吸不全を対象としたINOMAX(2001年8月1日承認、販売承認保有者Linde Healthcare AB)などの製品に対するEMA販売承認によって支えられています。投与および供給システムは、供給の継続性、ガス監視、二酸化窒素リスク管理を重視するCEN/TS 14507-1およびCEN/TS 14507-2など、適用される安全性・性能仕様にも準拠する必要があります。この二重の枠組み(医薬品承認とデバイス適合性)は市場参入要件を形成し、規模に応じたファーマコビジランス、リスク管理、デバイスサービス対応力を運用できる供給者に有利に働きます。
競争環境
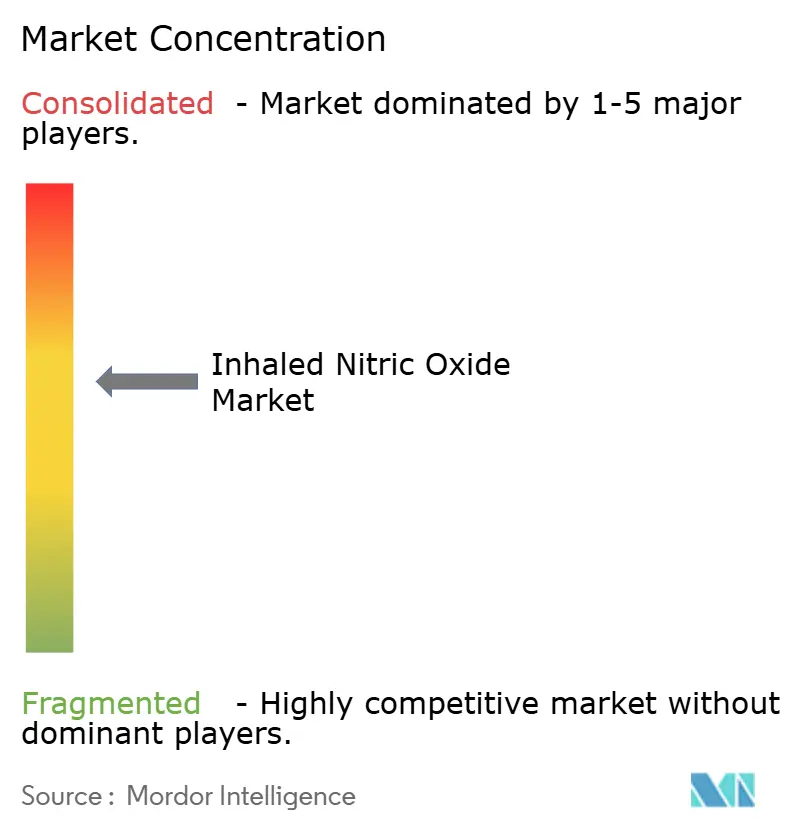
吸入一酸化窒素市場は中程度の集中度を示しています。Mallinckrodt、Linde、Air Liquideは2024年に合算で売上高の約75%を掌握していました。Mallinckrodtはデリバリーシステム、消耗品、施設内スタッフ研修、および24時間365日の臨床ホットラインをバンドルしたINOmax Total Careプログラムを活用し、強固な顧客関係を構築しています。LindとAir Liquideは垂直統合されたガスサプライチェーンを活用し、シリンダー配送と人工呼吸器インターフェースを1つの調達契約にバンドルしています。
Beyond Air、VERO Biotech、Third Pole TherapeuticsなどのジェネレーターSPECIALISTによる破壊的革新が進行中です。Beyond AirのLungFit PHは、プラズマイオン化により周囲空気から一酸化窒素を生成することで高圧シリンダーを不要とします。2022年のFDA認可はタンク不要モデルの先例を確立しました。VEROのGENOSYL DSミニシリンダーデリバリーシステムは重量9 kg未満のカート搭載カートリッジを使用し、大規模病院内の輸送ボトルネックを解消しています。Third PoleのeNOfitは治療を在宅環境にまで拡大することを目指しています。
現在の競争は戦略的コラボレーションによって形成されています。LindはHamilton Medicalと連携して人工呼吸器統合投与を開発し、Air LiquideはGetingeと閉ループフィードバックアルゴリズムの開発で協力しています。従来のシリンダー投与技術の特許失効により価格競争が激化していますが、同時に病院がアップグレード経路を検討する中でジェネレーターの採用を促進しています。サプライヤーは無線テレメトリー、リアルタイムNO₂センシング、およびFDAとEUの医療機器規制に準拠したサイバーセキュリティ層を組み込むことで差別化を図っています。
吸入一酸化窒素業界リーダー
Mallinckrodt Pharmaceuticals plc
Linde plc
Air Liquide Healthcare
VERO Biotech LLC
Beyond Air Inc.
- *免責事項:主要選手の並び順不同
吸入一酸化窒素市場
- Mallinckrodt Pharmaceuticals plc
- Linde plc
- Air Liquide
- VERO Biotech LLC
- Beyond Air
- Bellerophon Therapeutics Inc.
- Praxair Distribution
- BOC Healthcare
- Airgas Inc.
- Matheson Tri-Gas
- Nu-Med Plus
- Hamilton Medical
- GE Healthcare
- Philips Respironics
- Perma Pure
- Halma
- OxGen Inc.

市場機会と将来展望
短期的な空白領域は、病院に設置された投与機器群の現代化を中心としており、供給者はFDA 510(k)経路を通じて監視、自動化、可搬性の機能を更新しています。2024年5月、Mallinckrodt Manufacturing, LLCのEVOLVE Nitric Oxide Delivery System(K240410)およびLinde Gas & Equipment, Inc.のNOxBOXi Nitric Oxide Delivery System(K233251)に対するFDA承認は、NICUおよび成人ICUにおける積極的な更新サイクルを強化しました。これは、バンドル型サービスモデルおよび複数年にわたる消耗品の継続需要にとって拡大の余地を生み出しており、特に三次病院およびNICUが2025年の収益の82.40%を占める中、調達チームは総所有コスト、ワークフロー統合(人工呼吸器との連携やアラーム)、有毒ガス取扱いに関する規制対応の負担をより重視するようになっており、発生器ベースの代替手段はシリンダーの物流負担を軽減します。
臨床および技術面での空白領域は、商業的な普及のみに依存せず、エビデンスの創出が進んでいる高用量および非従来型の使用場面にも及んでいます。査読済みの研究では、間欠的高用量レジメンが報告されており、これには多剤耐性緑膿菌肺炎に対する300ppm間欠iNOに関するScience Translational Medicineの報告、およびINOfloを用いた急性重症右心不全における肺血管抵抗の低下を報告したPHiNO試験(第2相)が含まれます。これらの研究的知見は、製造業者や病院ネットワークが中核となる新生児適応を超えてプロトコルやレジストリを拡大する機会を支えるとともに、投与システムの設計をより厳格なNO2監視、投薬ソフトウェア、ICUおよび院内ワークフローに適合する搬送対応形態へと合わせることを促しています。
Recent Industry Developments in 吸入一酸化窒素市場
- 2026年2月:香港交易及結算所有限公司(HKEX)は、即時生成方式やカートリッジ方式を含む吸入酸化窒素投与システムをめぐる競合動向に言及した、目論見書レベルの業界概観を公表しました。この開示は、病院がシリンダーベースのフランチャイズと発生器主導プラットフォームを比較する中で、デバイスの形態、監視機能の統合、規制経路が差別化の中心となっていることを浮き立たせています。
- 2025年6月:Beyond Airは、新生児の持続性肺高血圧症治療用に、より小型・軽量で搬送対応可能な酸化窒素発生器であるLungFit PH IIについて、米国FDAにPMA補足申請を提出しました。この申請は、厳格な新生児使用に関する規制要件を満たしつつ、ICUの搬送性や設置面積の制約に対応するベッドサイド生成システムへの継続的な進化を示しています。
- 2024年10月:Mallinckrodtは、パイロットプログラムの完了後、INOmax EVOLVE DS投与システムの米国での本格的な展開を開始しました。FDA承認済みプラットフォームの展開拡大は、Mallinckrodtの導入基盤を強化し、病院環境におけるバンドル型サービスおよび消耗品利用モデルを強化します。


吸入一酸化窒素市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、吸入酸化窒素市場は、臨床ケアで使用される吸入酸化窒素療法から生じる収益として定義され、酸化窒素ガスの供給および投与に使用される関連発生器・投与機器を含みます。
対象範囲の除外:本市場規模には、酸化窒素以外の一般的な呼吸器薬、一般的な酸素療法機器、または酸化窒素specific投与構成の一部でない限りの人工呼吸器は含まれません。
セグメンテーション概要
- 製品タイプ別
- 吸入一酸化窒素ガス
- 一酸化窒素ジェネレーター・デリバリーシステム
- 統合型人工呼吸器モジュール
- アクセサリーおよび消耗品
- 用途別
- 新生児呼吸治療
- 喘息およびCOPD
- 急性呼吸窮迫症候群
- マラリア治療
- 結核治療
- その他の用途
- エンドユーザー別
- 三次病院およびNICU
- 専門肺クリニック
- 外来手術センター
- 在宅ケア環境
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスク調査は、吸入酸化窒素が実際にどこで使用されているか、そして病院および新生児部門における需要を何が牽引しているかを把握することから始まりました。CDCやNIHのページ、WHOの保健統計、FDAの公表資料や米国国立医学図書館の記事による臨床指針など、公的な情報源が疾病および処置に関連する需要の兆候を裏付けるために使用されました。
また、医療用ガスおよびデバイス分類に関するUSITC貿易統計、利用可能な場合の税関・出荷概要、重症治療キャパシティを議論する病院団体の刊行物など、機器面やサプライチェーンの実情を説明する情報源も確認しました。企業の年次報告書、投資家向け説明資料、プレスリリース、信頼できる報道機関は、製品の投入時期や地理的な展開状況を把握するために使用されました。企業財務および特許データベースの有料サブスクリプションは、収益動向やイノベーション活動のクロスチェックを支えました。ここに挙げた情報源は例示的なものであり、データの収集、前提の検証、不明点の明確化のために他の多数の公的な参照資料も確認されました。
一次インタビューおよび調査
公表されている利用率や価格はケア設定によって異なる場合があるため、一次調査は臨床および商業上の実態確認に重点を置きました。APAC、EMEA、南北アメリカ地域の病院呼吸療法関係者、新生児医療専門家、調達チーム、製品・流通側の専門家に話を伺い、使用パターン、典型的な治療期間、発生器の採用が発注行動をどのように変化させているかを確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:26% | 経営幹部(CXO):17% | APAC:52% |
| ミドルティア:54% | 機能・部門リーダー:35% | EMEA:29% |
| 小規模プレイヤー:20% | マネージャー:48% | 南北アメリカ:19% |
市場規模算定と予測
市場規模算定は、治療を受けた患者数とケア設定における活動を地域別に再構築し、それを典型的な投薬期間と価格帯を通じて治療価値に変換するトップダウン型の需要プールアプローチを用いて構築されました。数値を市場実態に基づいたものとするため、サンプルとした病院チャネルの確認や、ガスおよび投与機器に関する供給者収益動向の限定的な集計を含む選択的なボトムアップの近似値によって総額を裏付けました。
モデルで使用された主要な入力には、肺高血圧症ケアに関連する新生児および小児の呼吸器症例数、ICUおよびNICUの病床キャパシティの動向、エピソードあたりの平均治療期間、シリンダー不要の発生器とシリンダー供給の採用水準、処方に影響を与える地域ごとの償還制度およびガイドライン整合性が含まれます。すべての国が同じ臨床利用指標を報告しているわけではないため、ギャップは代理指標(例:出生数や重症治療キャパシティ)を用いて対処し、その後、面談対象者による典型的な普及率の説明を用いて範囲を狭めました。
予測にあたっては、発生器の採用ペース、病院の調達サイクル、成熟市場における治療価格の予想される安定性に関する専門家の合意によって形成された中心シナリオを用いたシナリオ分析を実施しました。その後、重症治療の拡大と規制の明確化がより速く進んでいる地域を反映するよう、地域別に成長率とミックスの変化を適用しました。
データ検証と更新サイクル
最終的な総数が複数の独立した指標と整合するように、複数回のチェックを通じて出力を確認しました。治療を受けた量、価格動向、機器導入の傾向の変化と一致しない前年比の急増を検証し、大きな差異があれば前提の再確認や追跡調査の電話取材を行いました。
承認前に、別の分析者がモデルのロジック、入力値、通貨換算を確認し、その後、最終的な表が定義された対象範囲に照らして整合性を確認されます。本レポートは年次で更新され、主要な承認、供給の混乱、病院の購買行動の大きな変化など、重要な事象が発生した場合には中間更新が行われます。提供前には、クライアントが最新の見解を受け取れるよう、最終レビューが完了します。
Mordor Intelligenceの吸入酸化窒素市場規模と他の公表推計との比較
吸入酸化窒素に関する公表市場価値は、各発行元が市場としてカウントする範囲を独自の方法で定めているため、しばしば一致しません。差異は通常、治療収益に含まれるもの、起点として使用される年、そして公的な利用データが限られている場合の需要の検証方法から生じます。
新生児呼吸器治療量、ICUおよびNICUのキャパシティの方向性、発生器ベースの投与への観察される移行といった臨床利用の兆候は、Mordor Intelligenceの推計を、広範な呼吸ケア支出のバケットではなく、明確に定義された需要プールに結びつけておくためのチェックです。一部の推計は、隣接する呼吸器機器を組み込んだり、地域全体に均一な普及率の前提を適用したりすることで対象範囲を拡大しており、同じ治療について議論している場合でも、それによって総額が上下に変動することがあります。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.10 B (2026) | |
| 業界出版社A | USD 1.06 B (2025) | 異なる基準年とより長い予測期間を使用しており、市場定義は主に用途別に示されているため、ガス収益と投与機器価値が明確に区分されておらず、初期数年間で計上される支出が変動する可能性があります。 |
| グローバル出版社B | USD 1.20 B (2025) | 投与システムや追加の用途をより広く含んでいる可能性を反映した、より高い起点値を報告しており、ケア設定レベルの利用状況や期間の確認よりも、地域全体の一般化された成長前提に依存している可能性があります。 |
これら3つの数値の差は、吸入酸化窒素の全体的な臨床的重要性についての意見の不一致よりも、対象範囲および起点年の選択によって説明される部分が大きくなっています。モデルを治療を受けた量、治療期間、現実的な価格設定および採用パターンに結びつけておくことで、明確な要因に遡ることができ、入力が変化した際には再確認できる数値を提供することが可能になります。


レポートで回答される主要な設問
吸入一酸化窒素市場の現在の市場規模はどのくらいですか?
吸入一酸化窒素市場の規模は2026年に11億米ドルであり、8.29%のCAGRで2031年までに16億5,000万米ドルに達すると予測されています。
最も急成長している用途セグメントはどれですか?
急性呼吸窮迫症候群治療が最高の成長を示しており、成人使用に関するエビデンスが強化されるにつれて11.05%のCAGRで拡大しています。
ジェネレーター方式システムは病院の経済性をどのように変えていますか?
シリンダー不要のジェネレーターは保管リスクを削減し、輸送排出量を低減し、長期的な運用コストを引き下げることで、一酸化窒素療法をより多くのケア環境で実用的なものにしています。
最も魅力的な成長見通しを持つ地域はどこですか?
アジア太平洋地域は中国とインドにおけるNICU拡充と償還アクセスの向上に支えられ、2031年までに9.10%のCAGRという見込みで世界的なモメンタムをリードしています。
吸入一酸化窒素市場の主要企業はどこですか?
Mallinckrodt、Linde、Air Liquideが合算シェア約75%で優位を占め、Beyond AirやVERO Biotechなどの革新企業が急速にシェアを拡大しています。
最終更新日:



