
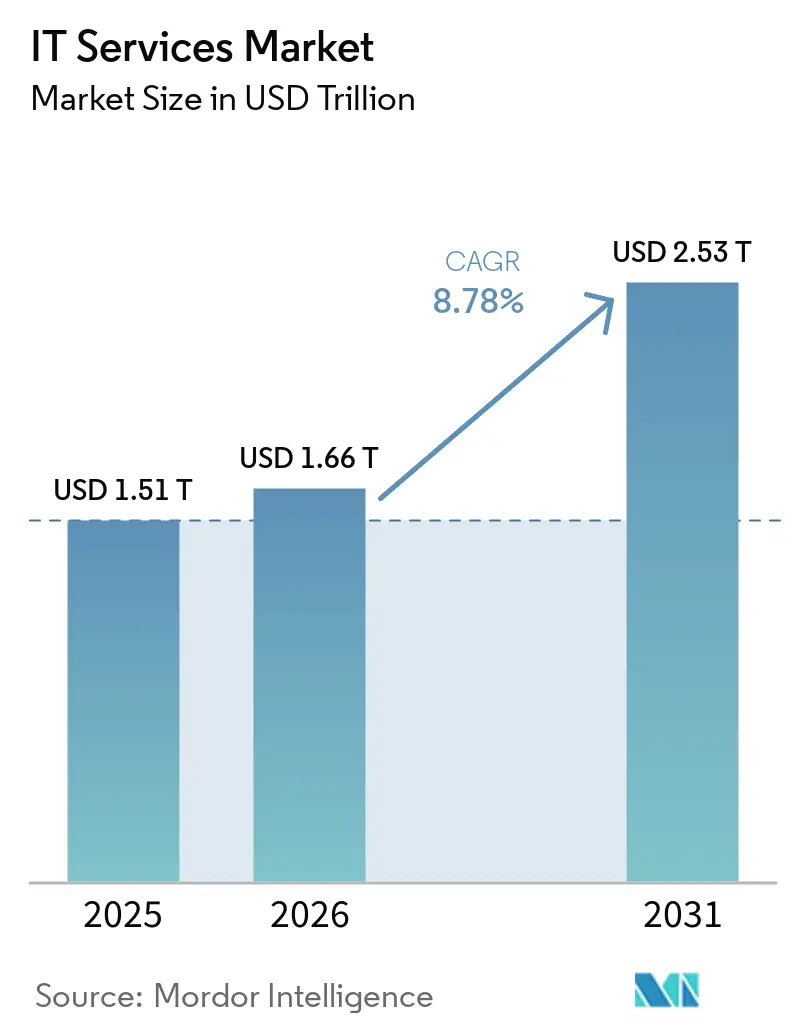
Mordor IntelligenceによるITサービス市場分析
ITサービス市場規模は、2026年の1.66 トリリオン 米ドルから2027年には1.81 トリリオン 米ドルに増加し、2032年までに2.79 トリリオン 米ドルに達すると予想されており、2027年〜2032年にかけてCAGR 9.04%で成長します。
デジタルモダナイゼーションとAIは導入機会を生み出す一方、ハイブリッドクラウドの採用は継続的な管理業務へと仕事を拡張させています。インドでは、国境を越えたデリバリーにより、プロバイダーはリモートで実行されるソフトウェアおよびビジネスプロセス業務を通じて国際クライアントにサービスを提供する手段を得ています。医療記録システムおよびエンタープライズプラットフォームへのヘルスケア投資は、関連する移行を調整できるプロバイダーに有利に働く可能性があります。主要プラットフォームに関する認定プラクティスを持つプロバイダー、または専門パートナーシップを持つプロバイダーは、その範囲の業務に人員を配置できますが、価格圧力とスキル不足により、どれだけの業務が収益に転換されるかは制限されます。クライアントは競合プロバイダー間で業務を分割できるため、長期的な運用義務を担う希少な専門家を確保できないサプライヤーは最初の案件を獲得できても、その後の業務を獲得できない可能性があます。
主要レポートのポイント
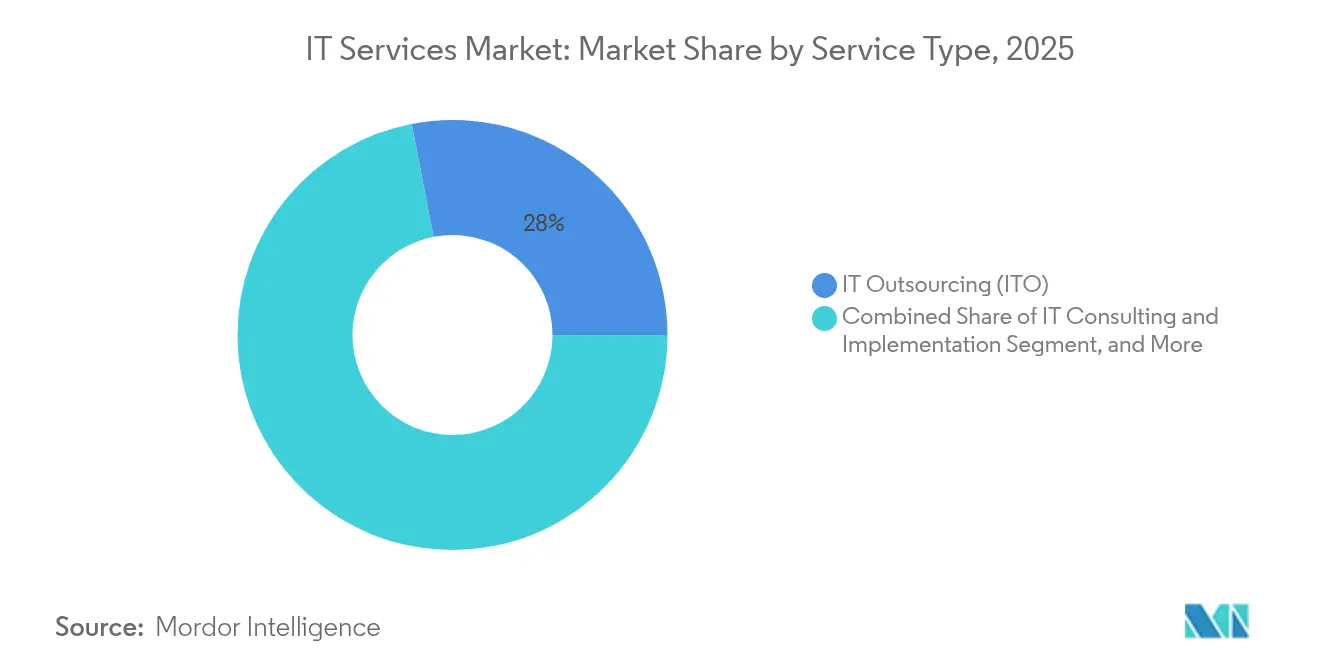
- サービスタイプ別では、ITアウトソーシング(ITO)が2026年のITサービス市場シェアの27.49%を占め、マネージドセキュリティサービスは2027年〜2032年にかけてCAGR 12.58%で最も速く成長すると予測されています。
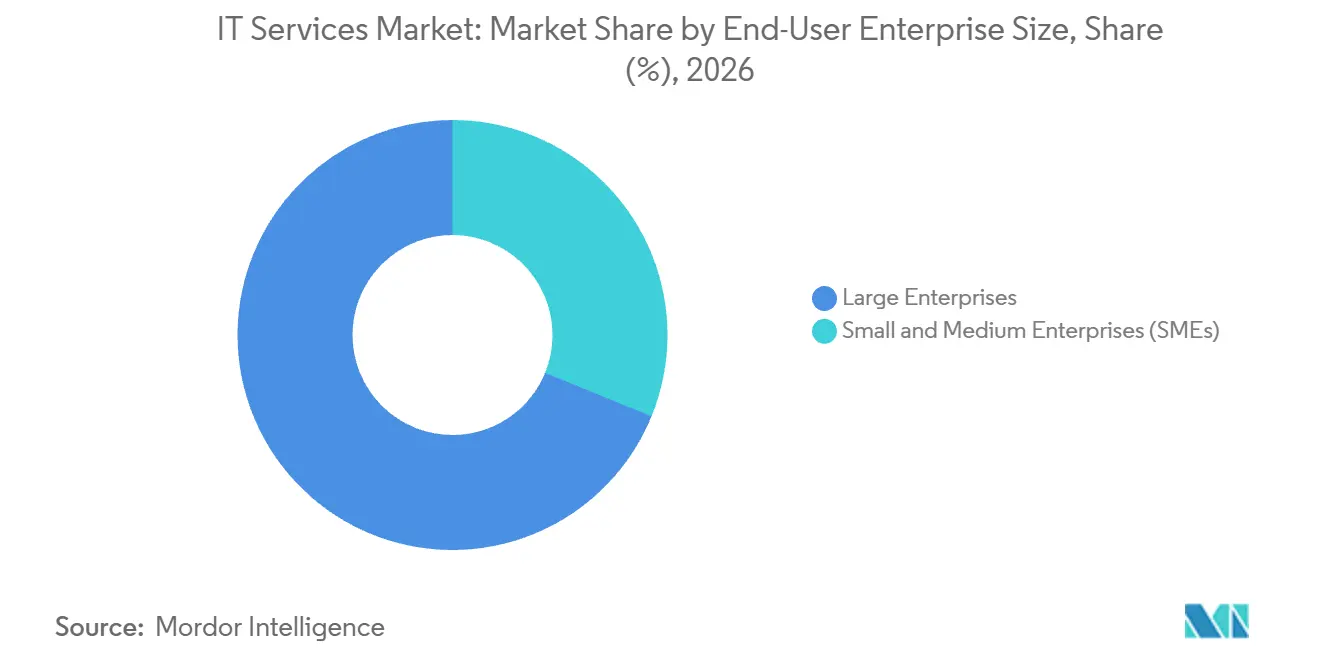
- 企業規模別では、大企業が2026年のITサービス市場規模の68.83%のシェアをリードし、中小企業(SME)は2027年〜2032年にかけてCAGR 11.15%で最も速く成長すると予測されています。
- デリバリーモデル別では、オフショアデリバリーが2026年のサービス収益の47.66%を占め、ニアショアデリバリーは2027年〜2032年にかけてCAGR 10.41%で最も速い成長が予測されています。
- エンドユーザー業種別では、銀行・金融サービス・保険(BFSI)が2026年のサービス収益の24.24%をリードし、ヘルスケアおよびライフサイエンスは2027年〜2032年にかけてCAGR 11.27%で最も速く成長すると予測されています。
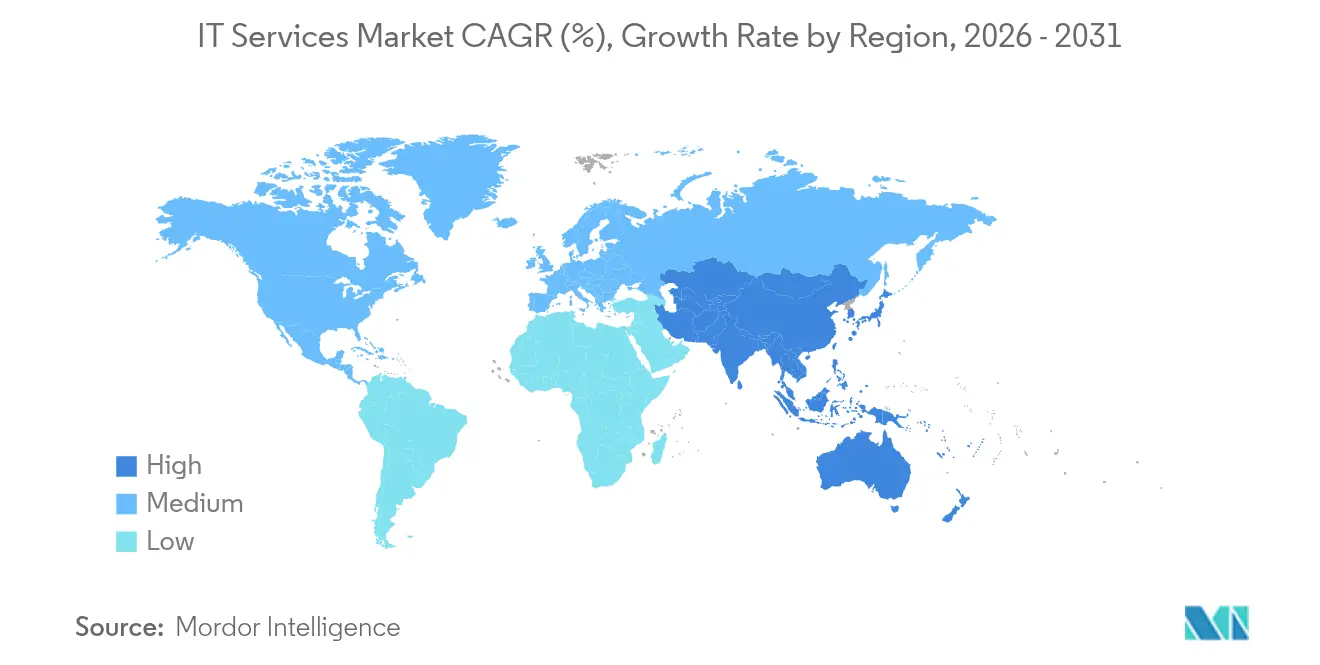
- 地域別では、北米が2026年のサービス収益の36.83%をリードし、アジア太平洋地域は2027年〜2032年にかけてCAGR 11.4%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ITサービス市場のドライバー影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| COVID-19後のデジタルトランスフォーメーション加速 | +3.4% | 英国 | 中期(2〜4年) |
| ハイブリッドクラウド移行ブーム | +2.6% | 北米、欧州、アジア太平洋地域 | 中期(2〜4年) |
| サイバー脅威の深刻化 | +1.8% | 北米、欧州、アジア太平洋地域 | 短期(2年以内) |
| エンタープライズAIおよびアナリティクス支出の急増 | +3% | 北米、欧州、アジア太平洋地域 | 中期(2〜4年) |
| 業種特化型クラウドプラットフォームの採用 | +0.9% | 北米、欧州、アジア太平洋地域 | 中期(2〜4年) |
| サステナビリティ主導のグリーンIT監査 | +0.5% | 欧州連合加盟国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
COVID-19後のデジタルトランスフォーメーションの加速
デロイトの2025年テクノロジー価値調査によると、調査対象組織のデジタルイニシアチブ予算は、2024年の売上高の7.5%から2025年には13.7%に増加しました。この調査は、年間売上高が少くとも5億米ドルの組織において、5つの業界にわたる548名のビジネスおよびテクノロジー意思決定者を対象としました。売上高に占める割合の増加は、調査対象企業においてデジタルイニシアチブへの財務的優先度が高まっていることを示しており、ITサービス市場に機会をもたらしています。この指標は、デジタルイニシアチブに割り当てられたテクノロジー予算とビジネス予算を合算したものです。両方の予算カテゴリーにまたがって販売するプロバイダーは、IT部門専用のオファーよりも、その資金調達されたスコープのより多くの部分に対応できます。
ハイブリッドクラウド移行ブーム
ハイブリッドクラウドの採用は、ワークロードの初期移行を超えて、環境間の接続に関するサービス機会を生み出しています。Flexeraの2025年冬の753名の技術専門家および経営幹部を対象としたグローバル調査では、調査対象組織の73%がハイブリッドクラウド環境を運用しており、前年比3ポイント増加していることが明らかになりました。プロバイダーにとって、この運用基盤は、ハイブリッドクラウド管理におけるITサービス市場トレンドの変化に対応しながら、パブリック環境とプライベート環境を統合する作業を支援します。73%という数値はすでにパブリック環境とプライベート環境を組み合わせた環境を運用している組織を計上しているため、調査対象組織の大半はハイブリッドモデルの選択段階を過ぎ、実際の運用段階に入っています。ワークロードの移行が完了した時点でサービスが終了するITサービス業界のプロバイダーは、作業の初期段階に対応するにとどまりますが、継続的な管理に対して報酬を受けるプロバイダーは、環境が運用される期間を通じて関与し続けます。
サイバー脅威の激化
脆弱性の悪用は、エンタープライズサービスプロバイダーにとって、セキュリティ監視と是正エンジニアリングの間の商業的に重要な接点を生み出しています。145カ国の組織を対象としたベライゾンの2024年11月から2025年10月の侵害データセットでは、エラーや不正使用を除く侵害における既知の初期アクセスベクターのうち、脆弱性の悪用が31%を占め、認証情報の悪用の13%を上回りました。[1] 悪用は、同レポートの19年の歴史において初めて主要なベクターとなりました。このパターンは、影響を受けるシステム全体にわたって脆弱性の特定と修正の優先付けおよび実施を結びつけるサービスへの需要を高めることで、ITサービス市場の成長を支援します。監視のみのオファーは是正作業をスコープ外に置くため、検出と修復を組み合わせるサプライヤーは脆弱性対応業務の両方の部分を追求できます。
企業AIおよびアナリティクス支出の急増
エンタープライズAIへの資金調達は、組織が配分と使用可能なソリューションの提供に対する外部責任を組み合わせる場合に、サービス機会を生み出します。Capgeminiリサーチインスティテュートの2025年11月に実施した15カ国1,205組織を対象としたグローバル調査では、回答者はAIイニシアチブが2026年の年間ビジネス予算の平均5%を受け取ると予想しており、2025年の3%から増加しています。同調査では、81%がソリューション提供のめにシステムインテグレーターまたはニッチなAIベンダーを活用していることも明らかになりました。[2] ITサービス市場分析は、計画された配分の増加と報告された外部関与の増加が、AIイニシアチブに取り組むプロバイダーにとってソリューション提供を具体的な機会にしていることを強調しています。インテグレーターにとって、ニッチベンダーによる提供という代替手段は、より大きなクライアントのAI配分が単一の広範な実装委託になる必要がないことを意味します。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| サービス価格のコモディティ化圧力 | -1.3% | 北米、欧州、アジア太平洋地域 | 短期(2年以内) |
| グローバルな人材不足と離職 | -1.1% | 北米、欧州、アジア太平洋地域 | 中期(2〜4年) |
| データ主権に関する地政学的障壁 | -0.5% | インド | 中期(2〜4年) |
| スコープ3炭素報告コンプライアンスコスト | -0.3% | 米国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
サービス価格のコモディティ化圧力
クライアントが競合プロバイダー間で業務を分割できる場合、追加の案件が必ずしも比例した収益成長をもたらすとは限りません。EPAM Systems Inc.は2025年のレポートで、クライアントが複数のプロバイダーを起用する傾向があり、自社の収益と市場シェアを制限、競合プロバイダーの価格に下方圧力をかけていると述べています。クライアントがプロバイダー間で業務を分割するため、1つの案件を獲得してもその後の業務が確保されるわけではなく、サプライヤーの成長は現行価格での繰り返しの入札に依存します。
グローバルな人材不足と離職
専門家の確保は、需要が存在する場合でも、サービスサプライヤーが提供できるクライアント業務の量を制約する可能性があります。ManpowerGroupの41カ国を対象とした2025年10月の調査では、情報産業の雇用主の75%が人材不足を報告しました。Accentureは2026年度レポートで、従業員のスキルをクライアントが求めるサービスの種類や量に合致させられない場合の条件付きリスクを特定しました。したがって、関連する能力は必要なスキルを持つ人員を配置できる案件数であり、総従業員数ではありません。Accentureは2026年度に学習および専門能力開発に約1 ビリオン 米ドルを投資し、1つのサプライヤーとしての対応策を示しました。専門サービスを拡大するプロバイダーにとって、残る商業的負担は、人員を請求可能な案件に備えさせるために必要なコストと時間です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
ITサービス市場セグメント分析
サービスタイプ別:
アウトソーシングの規模と継続的なセキュリティ需要の充足ITアウトソーシング(ITO)は、2026年のITサービス市場規模の27.49%のシェアを占めました。最大のセグメントにおいて、Capgeminiは2025年8月27日、AptivにグローバルITサポート、インフラストラクチャおよびデジタルオペレーションサービスを提供する複数年契約を発表しました。サポート、インフラストラクチャおよびデジタルオペレーションを一つの契約にまとめることで、プロバイダーは単一の成果物ではなく、これらのレイヤーが連携してどのように機能するかについて責任を負います。複数年の期間は、その責任を連続するサービス期間にわたって延長します。したがって、競合他社は一つのコンポーネントではなく、組み合わされた運用スコープに対して入札しなければならず、これは3つのレイヤーすべてを運用できるプロバイダーに有利に働きます。
マネージドセキュリティサービスは、2027年から2032年にかけてCAGR 12.58%が予測される最も成長の速いセグメントを構成しています。Cycurionは、2026年第2四半期のマネージドセキュリティサービス部門の売上高として183,887米ドルを報告しており、2025年第2四半期の35,555米ドルと比較されます。同社は、サイバーセキュリティソフトウェアツール、24時間365日の専門家による監視、および侵害解決サービスのバンドルを説明しており、通常は月次で、時間をかけて提供される単一の履行義務として計上されています。売上高は小規模なベースから前年同期比約5.2倍に達し、一つのプロバイダーによるバンドルされた監視と侵害対応への需要を示しています。プロバイダーが顧客を追加するにつれて、その継続的なサービス義務はソフトウェアの展開と並行して専門家による監視能力を必要とします。


注記: 個別セグメントのシェアはレポート購入後にご利用いただけます
エンドユーザー企業規模別:
広範なERPプログラムがエンタープライズ業務を集中させる大企業は2026年のITサービス市場シェアの68.83%を占めました。2025年末に締結された複数年契約の下、Nokiaはプロセス、データ、アプリケーションおよび運用モデルをカバーし、エンタープライリソースプランニング(ERP)ランドスケープをMicrosoft Azure上のSAPのクラウド環境に移行する計画を立てました。Nokiaは次世代ERPプログラムの一環として、複数のERPシステムを統合されたSAP S/4HANAランドスケープに統合していました。最大のセグメントにとって、その広さはプログラムで定義されたビジネスおよび技術的責任にまたがる接続されたトランスフォーメーション案件として商業的機会をもたらします。計画された移行はアプリケーションだけでなくプロセスと運用モデルをカバーするサービスを必要とするため、アプリケーションのみの入札はNokiaの意図するスコープの一部にしか対応しません。
中小企業(SME)は最も成長の速いセグメントであり、2027年〜2032年にかけてCAGR 11.15%が予測されています。Eurostatは、10〜49名の従業員または自営業者を持つEUの小規模企業の49.3%が2025年に有料クラウドサービスを利用しており、2023年から7.48ポイント増加したと報告しました。この増加は、より多くの小規模企業がクラウドサービスに対価を支払っていることを示しており、10〜49名規模の企業向けの展開およびサポート業務における小規模企業バイヤーの基盤を広げています。プロバイダーは、10〜49名規模の個々の企業に合わせたサイズの繰り返し可能なクラウド案件で、その分散した顧客基盤に対応できます。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
デリバリーモデル別:
オフショアの規模と専門的なニアショアの拡大オフショアデリバリーは最大のセグメントであり、2026年のサービス収益の47.66%を占めました。インド準備銀行は、2025〜26年のモード1国境越えソフトウェアサービス輸出として2,027億米ドルを報告し、コンピューターサービスおよびITを活用したビジネスプロセスサービスをカバーしています。このモードは同期間のインドのソフトウェアサービス輸出の84.7%を占めました。この比重は、国境越えの供給がインドのソフトウェアサービス輸出業者がクライアントにリーチする主要な経路であることを示しており、その成長はローカルな顧客基盤ではなくデリバリー能力に依存しています。
ニアショアデリバリーは最も成長の速いセグメントであり、2027年〜2032年にかけてCAGR 10.41%が予測されています。Ness Digital Engineeringは2025年10月6日、ニアショアAIエンジニアリング戦略の一環として、サポポアン(メキシコ)にメキシコ本社を開設したことを発表しました。2025年、Confizはコスタリカとメキシコで事業を展開するラテンアメリカハブが、拡大から数ヶ月以内に従業員数で第3位のハブになったと報告しました。このハブはConfizのサービスモデルを北米クライアントに近づけることを目的としていました。Ness Digital Engineeringの新しいメキシコ本社とConfizのラテンアメリカの従業員数を合わせると、プロバイダーがメキシコとコスタリカにニアショア能力を追加し、エンジニアリング本社と人員を配置したデリバリーハブの両方として機能していることが示されています。
エンドユーザー業種別:
金融の規模と基盤的なヘルスケア投資BFSIは最大のセグメントであり、2026年のサービス収益の24.24%を占めました。Accentureは2026年度の金融サービスグループからの収益として140億米ドルを報告し、2025年度の127.7億米ドルから増加し、銀行・資本市場および保険をカバーしています。銀行・資本市場はグループの2026年度収益の71%を供給し、保険が残りの29%を占めました。銀行業務の案件を基盤とするプラクティスは、金融サービスグループの両部分にわたって収益基盤を広げるために、別途保険の案件を獲得する必要があります。
ヘルスケアおよびライフサイエンスは最も成長の速いセグメントであり、2027年〜2032年にかけてCAGR 11.27%が予測されています。KPMGの2026年グローバル調査では、128名のヘルスケアリーダーの40%が年間デジタルテクノロジー支出として5,000万〜1億米ドルを報告しました。この調査は年間収益が10億米ドルを超える組織を対象とし、投資は主に電子健康記録、ERPおよびクラウドプラットフォームに集中していました。プロバイダーにとって、これらの基盤的な予算は、案件が健康記録、ビジネスシステムおよびホスティングに触れる可能性があるため、デリバリーの順序付けを重要にします。基盤的なシステム全体にわたる実装が機会であるため、ヘルスケア専門家は健康記録の専門知識と並行してERPおよびクラウドデリバリー能力を必要とします。
地域分析
北米ITサービス市場
北米は2026年のITサービス市場シェアの36.83%を占め、最大の地域となりました。Cognizantは2026年第2四半期の北米収益として41.3億米ドルを報告し、クライアントの請求先住所によって帰属され、地域収益のほぼすべてが米国クライアントに関連しています。同社のサービスには、コンサルティング、アプリケーション開発およびシステムインテグレーション、ならびにアウトソーシングされたアプリケーションメンテナンス、インフラストラクチャ、セキュリティおよびビジネスプロセスサービスが含まれます。Cognizantが収益をクライアントの請求先住所によって帰属し、そのほぼすべてが米国クライアントに関連しているため、プロバイダーの北米ビジネスは実質的に米国クライアントビジネスです。
アジア太平洋地域のITサービス市場
アジア太平洋地域は最も成長の速い地域であり、2027年〜2032年にかけてCAGR 11.4%が予測されています。2025年12月17日、Cognizantは健康保険専門会社Bupa香港との5年間の契約を発表し、請求のモダナイゼーションのためのAI駆動型ビジネスプロセスアズアサービス(BPaaS)ソリューションを提供します。Cognizantはこの契約を香港における直感的オペレーションおよびオートメーションサービスの最大の案件と説明しました。発表された保険会社の請求プログラムは、CognizantのHong Kong最大の直感的オペレーションおよびオートメーション案件の規模でのAI対応健康保険アウトソーシングへの需要を示しています。
南米、欧州、中東およびアフリカは、地域デリバリー投資と確立されたクラウドプラットフォームの利用を組み合わせた異なるサービス経路を提示しています。南米では、DXC Technology Companyが2025年8月8日にブエノスアイレスオフィスを開設し、地域クライアント向けの顧客エンゲージメントおよびデリバリーハブとしての役割を計画しています。欧州では、少なくとも10名の従業員または自営業者を持つ企業を対象とした調査において、有料クラウドサービスを利用するEU企業の26.08%が2025年にアプリケーション開発、テストまたは展開のためのプラットフォームを使用しました。中東およびアフリカは、TTEC Holdingsが2025年2月5日にエジプトのカイロに顧客体験サービスサイトを開設し、グローバルクライアントオペレーションを拡大しました。エジプトの新サイトはTTECのグローバルクライアントにサービスを提供し、ブエノスアイレスハブは地域顧客を対象としているため、2つの開設は異なるクライアント基盤に基づいています。
地域版
すべての地域
規制の枠組みと見通し
この比較は、顧客情報を処理するITサービスサプライヤーの観点から選択された管轄区域を検討しています。政策の魅力は、サプライヤーがデータ処理責任を明確に割り当て、クライアント関係が要求する管理を維持できるかどうかによって決まります。契約上の監督、プロバイダーレベルのサイバーセキュリティ義務、および個人データ処理規則は、異なる資格要件と運用上のコミットメントを生み出します。
規制テーブル
| 決定要因 | 米国 | ブラジル | ドイツ | 中国 |
|---|---|---|---|---|
| 主要機関 | 連邦取引委員会(FTC) | 国家データ保護局(ANPD) | 連邦情報セキュリティ局(BSI) | 中国サイバースペース管理局(その他の機関が各権限の範囲内で行動) |
| 主要な法令または方向性 | FTC対象金融機関向けセーフガードルール、16 CFR § 314.4(f) | LGPD個人データ法、第39条および第46条 | 対象事業者向け国家NIS2サイバーセキュリティ実施および登録制度 | 個人情報保護法(PIPL)、委託処理に関する第21条 |
| 商業的影響 | 対象クライアントは契約上のセーフガードと定期的なリスクベースのプロバイダー評価を要求する | 事業者はコントローラーの指示に従い、コントローラーはコンプライアンスを検証し、双方がセキュリティ対策を採用する | 対象プロバイダーはサイバーセキュリティ、インシデント報告および登録義務を負う | 委託プロバイダーは合意された処理制限に従い、再委託には委託元プロセッサーの同意が必要 |
| 現在の政策の魅力 | 中 | 中 | 中 | 中 |
| 政策の魅力の将来の方向性 | 変化なし | 強化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||
米国の評価は、FTC対象金融クライアントに対する契約上のセーフガードを反映しており、2026年8月の情報収集許可の延長提案がその枠組みの継続性を支持しています。ブラジルの中程度の評価は既存のデータセキュリティ義務を反映しており、内部草案における最低基準と2026年9月25日までのパブリックコンサルテーションなしは、将来的な強化を示しています。ドイツのNIS2実施法は2025年12月6日から施行されており、BSIは登録期限が過ぎたと報告しているため、対象プロバイダーは継続的なサイバーセキュリティおよびインシデント報告義務を負います。中国の第21条の義務は、委託プロバイダーが個人情報処理を再委託する前に委託元プロセッサーの同意を必要とし、デリバリーチェーンの変更を制約し、変化なしの中程度の評価を支持しています。
バリューチェーンの段階
バリューチェーンは、アドバイザリー、クラウドプロビジョニング、インテグレーション、および継続的な運用にわたってサプライヤーがどのように収益を獲得するかを比較しています。Amazon Web ServicesはAmazon EC2オンデマンドコンピューティング能力を販売し、60秒の最低利用時間で時間または秒単位で請求し、このサービスの収益モデルを消費に結びつけています。これにより、実装者のプロジェクト費用とインフラストラクチャオペレーターの消費収益が分離され、展開後に誰価値を保持するかについて運用モデルが重要になります。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| アドバイザリーおよび運用設計 | Wipro LimitedやInternational Business Machines Corporationなどのコンサルティングプロバイダー | アドバイザリーサービス料 | 広範なトランスフォーメーション目標を実装可能なスコープに変換すること | 実装段階にコミットする前に運用設計に合意する |
| クラウドインフラストラクチャプロビジョニング | Amazon Web Servicesなどのクラウドインフラストラクチャオペレーター | 60秒の最低利用時間を持つ使用量ベースのEC2オンデマンド料金 | ワークロードの変動に伴う消費エクスポージャー | プロビジョニングされたリソースを測定された使用量に合わせる |
| システムインテグレーション | Bechtle AGなどのシステムインテグレーター | インテグレーションサービス料 | クロスベンダー環境にわたるハンドオフ | 展開前にインターフェースの所有権を割り当て、移行をテストする |
| マネージドIT運用 | Bechtle AGなどのマネージドサービスプロバイダー | 継続的な運用サービス料 | インフラストラクチャとクラウドサービス全体にわたる継続性の維持 | マネージド環境全体にわたるエスカレーション所有権と復旧手順を確立する |
| 情報源: Mordor Intelligence | ||||
Bechtleはシステムインテグレーションとクラウドおよびマネージドサービスを組み合わせており、1つのプロバイダーが実装と運用にまたがることができることを示しています。これらの役割を組み合わせることでハンドオフの曖昧さを減らすことができますが、設計上の選択とその後の運用に対する責任も集中します。1つのプロバイダーが設計と運用の両方に責任を負うため、クライアントは継続的な運用料金がカバーするパフォーマンスについて単一の責任者を持ちます。
競合環境
市場集中度
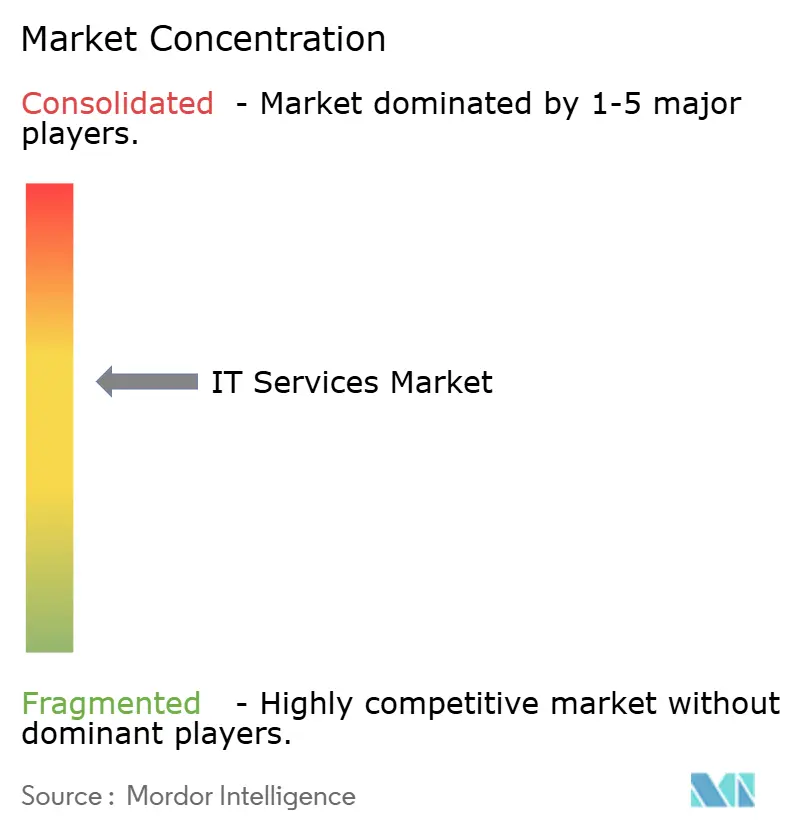
競争は、広範なサービスグループとローカライズされたエンジニアリングプロバイダーを組み合わせており、分散したサプライヤー構造を生み出しています。主要なプロバイダーには、Accenture plc、International Business Machines Corporation(IBM)、Tata Consultancy Services Limited(TCS)、Cognizant Technology Solutions Corporation、およびCapgemini SEが含まれます。TCSはITトランスフォーメーションを提供し、CognizantはサービスとしてのビジネスプロセスをオファーしCapgeminiはITサポート、インフラストラクチャおよびデジタルオペレーションを提供しています。2026年10月5日、Accentureはノルリスからミョルネル・インフォマティクスの買収を完了し、デンマークにおけるソフトウェア、デジタルおよび組み込みエンジニアリング能力を持つ約400名の専門家を追加しました。エネルギー、ユーティリティおよび製造業におけるミョルネルの専門知識と、デンマーク西部のクライアントは、Accentureのデンマークエンジニアリング能力にセクターの深みと地域のクライアントベースを加えます。
IBMのプラットフォームパートナー戦は、共有テクノロジーエコシステムを中心に専門的な提供を組織化し、人材規模と広範なトランスフォーメーション委託を組み合わせる方法を生み出しています。2025年4月29日、IBMはIBMコンサルティング内にマイクロソフトプラクティスを発表し、コンサルティングビジネスが展開する市場全体で33,000名以上のマイクロソフト認定専門家を結集しました。このプラクティスの明示されたスコープは、クラウド、AI、データおよびセキュリティをカバーし、トランスフォーメーション作業は戦略から実装および継続的な最適化まで及びます。同じエンドツーエンドの委託を求める競合他社は、初期戦略のみで競争するのではなく、認定されたスタッフィングと実装後のカバレッジの両方を一致させなければなりません。
主権に基づく調達は、EU企業による運用と国際的なプラットフォームを組み合わせたパートナーシップとともに、独自のテクノロジーを開発するプロバイダーに対応しています。2026年4月17日、欧州委員会は4件のソブリンクラウド契約の授与を発表し、そのうちの1件はプロクシムスが主導するベルギー・フランス・ルクセンブルクのパートナーシップに授与されました。[3] プロクシムス/S3NSは、タレスとグーグルクラウドの合弁会社であるS3NS、クラランスおよびミストラルを使用し、EU企業のみが独占的に運用するグーグルクラウドベースの技術環境において、パートナーシップ内でSEAL-2を達成しました。他の3つの受賞者であるポストテレコムとそのパートナー、STACKIT、スケールウェイは独自のテクノロジーを開発し、より高いSEAL-3レベルを達成しました。欧州委員会は単一プロバイダーへのロックインを避けるために4件の契約を授与したため、主権資格は独占的なプロバイダーではなく複数の供給ルートを支援しました。
ITサービス業界のリーダー企業
-
Accenture plc
-
International Business Machines Corporation(IBM)
-
Tata Consultancy Services Limited(TCS)
-
Cognizant Technology Solutions Corporation
-
Capgemini SE
- 注:主要企業の掲載順は順位を示すものではありません。
ITサービス市場 このレポートでカバーされる企業
- Accenture plc
- International Business Machines Corporation (IBM)
- Tata Consultancy Services Limited (TCS)
- Infosys Limited
- Cognizant Technology Solutions Corporation
- Capgemini SE
- Wipro Limited
- HCL Technologies Limited
- DXC Technology Company
- Atos Group
- Fujitsu Limited
- NTT DATA Group Corporation
- CGI Inc.
- L&T Technology Services Limited
- Tech Mahindra Limited
- EPAM Systems Inc.
- Endava plc
- Globant S.A.
- LTM Limited
- Sopra Steria Group SA
- Rackspace Technology Inc.
- Virtusa Corporation
- Persistent Systems Limited
- UST Global Inc.
市場参加者にとっての主要な機会
この機会は、職業・年金省(DWP)を含む英国公共部門バイヤーのクラウドサポート、セキュリティガバナンスおよび出口準備を比較しています。G-Cloud 15は2026年8月6日に開始し、クラウドホスティング、ソフトウェアおよびサポートへの経路を提供しています。そのコールオフ契約は最長60ヶ月間継続できます。この組み合わせにより、計画、移行および運用能力がバイヤーのクラウド要件に合致するサプライヤーにとって、継続的なサービススコープが関連性を持ちます。
市場機会テーブル
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨されるアプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 長期的な公共部門クラウドサポート | 延長されたコールオフ期間を持つ新しいクラウドサービス購入経路 | 英国公共部門クラウドバイヤー | 限定されたクラウド運用およびサポートサービスをパッケージ化する | 延長されたサービス期間にわたる運用責任の維持 | Accenture plcなどのマネージドクラウドプロバイダー |
| クラウドセキュリティガバナンスの実装 | DWPセキュリティポリシーの施行と並行したクラウド調達アクセス | DWPクラウドシステムおよびサービスオーナー | セキュリティ責任を提供可能な運用スコープにマッピングする | クラウドサービス全体にわたるセキュリティ所有権の調整 | クラウドセキュリティガバナンス専門家 |
| 重要サービスの出口準備 | 重要サービスの出口計画が必要とされる中でのクラウドサポートアクセス | 重要なDWPクラウドサービスのオーナー | 安全でタイムリーなデータおよびサービスの移植性を文書化してテストする | 出口テスト中のデータ転送とサービス継続性の調 | Accenture plcなどのクラウド計画および移行プロバイダー |
| 情報源: Mordor Intelligence | |||||
2026年10月7日に更新されたDWPのクラウドセキュリティポリシーは、クラウドホストシステムおよびサービスをカバーし、重要なクラウドサービスには文書化されテストされた出口戦略が必要です。中心的な機会は、適用されるサービススコープ内で検証可能なセキュリティと移行責任を持つ継続的なクラウド運用を結びつけることです。重要なDWPサービスにとって、テストされた移植性は最初からサービス提案の一部として最終的な出口を組み込みます。
ITサービス市場における最近の業界動向
- 2026年10月:Accentureは、NorlysからMjølner Informaticsの買収を完了し、約400名の専門家を追加し、デンマークにおけるソフトウェアおよびデジタルエンジニアリング能力を拡大しました。
- 2026年9月:Capgeminiは、米国連邦政府にサービスを提供する子会社であるCapgemini Government SolutionsをITC Federalに売却しました。
- 2026年8月:Porscheは、規制および競争当局の承認を条件として、ドイツを拠点とする経営およびITコンサルタント会社MHPをTCSに売却することに合意し、MHPはブランドと独立した運営を維持します。
ITサービス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバルITサービス市場は、組織による第三者ITサービスへの年間支出を測定し、組織顧客に提供されるサービスに対するプロバイダー収益として評価されます。サービス、企業規模、デリバリーモデル、顧客業種および地域別に分類された販売を含む、世界全体の需要をカバーしています。
スコープの除外事項:純粋なハードウェア製品の販売、パッケージソフトウェアライセンスの販売、および通信接続の収益は除外されます。
セグメンテーション概要
- サービスタイプ別
- ITコンサルティングおよび実装
- ITアウトソーシング(ITO)
- ビジネスプロセスアウトソーシング(BPO)
- マネージドセキュリティサービス
- クラウドおよびプラットフォームサービス
- エンドユーザー企業規模別
- 中小企業(SMEs)
- 大企業
- デプロイメントモデル別
- オンショアデリバリー
- ニアショアデリバリー
- オフショアデリバリー
- エンドユーザー業種別
- BFSI
- 製造業
- 政府および公共部門
- ヘルスケアおよびライフサイエンス
- 小売および消費財
- 通信・メディア
- 物流および輸送
- エネルギーおよびユーティリティ
- その他のエンドユーザー業種
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
世界銀行のデジタル進捗とトレンドレポートなどの公開ソースは、ITサービスの生産と国境を越えた供給を追跡するのに役立ち、ユーロスタットの企業ICT統計は企業全体での有料クラウド採用とサービス利用を示しています。米国経済分析局は、独立した供給シグナルとして機能できるタイプと目的地別のサービス貿易表を提供しており、ベライゾンのデータ侵害調査レポートはマネージドセキュリティ需要に関連するインシデントの証拠を提供しています。
企業の年次報告書と投資家向け資料は、報告されたサービス収益、顧客および地理的エクスポージャー、デリバリー能力のクロスチェックに役立ち、信頼できるプレスおよび公開契約発表はアウトソーシング受注やクラウドまたはセキュリティプログラムに関するコンテキトを追加します。これらの例示的なソースは網羅的なものではなく、さらなるソースが収集、検証および明確化に役立てられます。
一次インタビューおよび調査
一次調査には、アジア太平洋地域、欧州・中東・アフリカ地域および南北アメリカ全体のITサービスプロバイダー、エンタープライズバイヤー、ならびにソーシングまたはテクノロジーアドバイザーの経営幹部および機能リーダーとのインタビューが含まれます。議論では、サービスの境界、顧客支出、価格設定およびデリバリーミックス、ならびに業種や企業規模にわたる需要を形成する要因に関する二次的証拠を検証します。見解や報告された数値が乖離する場合、アナリストは関係する特定のサービスまたは期間を明確にし、企業の開示、公開契約の証拠および独立した統計指標と回答を照合します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部(CXO):20% | アジア太平洋地域:40% |
| 中位層:50% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ地域30% |
| 小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:30% |
市場規模算定と予測
モデルは、第三者ITサービスへの世界全体の組織支出をプロバイダー収益として評価するトップダウンアプローチから始まり、次にサービスタイプ、企業規模、デリバリーモデル、顧客業種および地域別の年間価値を推定します。過去の収益と成長の開示、エンタープライズテクノロジー予算、有料クラウド採用、デジタルトランスフォーメーションおよびAI投資、サイバーセキュリティニーズ、ならびにサービスプロバイダーの能力と価格設定が、対応可能な需要と実現収益の指標を提供します。公開貿易データは、グローバル支出の代替ではなく、国境を越えたデリバリーの独立したチェックを提供します。多変量回帰は、これらの指標を過去の市場成長に関連付けることができ、クラウド採用、AIプログラム、規制または価格圧力が実質的に異なる経路をもたらす可能性がある場合にシナリオ分析が使用されます。セグメントシェアは、利用可能なプロバイダーおよびバイヤーの収益証拠、サービスミックス開示および一貫した需要指標から構築され、カテゴリーが定義された市場をカバーしていることを確認するためにチェックされます。選択的なボトムアップチェックは、両方が支持可能な場合に、サプライヤー収益の集計またはサンプリングされたサービス価格をデリバリー量と比較できます。一次専門家は、各変数の方向性とタイミングが調達、価格設定およびデリバリー条件に適合しているかどうかを確認でき、比較可能な観測値のギャップは、根拠のない精度ではなく、隣接する年、開示された収益トレンドおよび明確に境界付けられたシナリオで埋められます。
データ検証と更新サイクル
アナリストはプロバイダーの開示、バイヤー側の指標、貿易データおよびインタビュー証拠を照合し、承認前に外れ値、一貫性のない期間および独立したシグナル間の重大な差異を調査します。モデルは年次で更新され、買収、規制、テクノロジー支出または主要な経済イベントが需要を実質的に変化させる場合にはサイクル間でレビューされ、デリバリー前に新たな事前チェックが行われます。重大なスープまたは期間の不一致が未解決のまま残る場合、回答者へのフォローアップが実施されます。
Mordor IntelligenceのITサービス市場規模と他の公表推計との比較
公表された推計は、計上する取引と製品、および需要をモデル化するために使用するインプットが異なる場合があります。グローバルITサービス市場は、組織による第三者ITサービスへの年間支出を測定し、組織顧客に提供されるサービスに対するプロバイダー収益として評価されます。
主要なギャップの要因には、調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。過去の収益と成長の開示、エンタープライズテクノロジー予算、有料クラウド採用、デジタルトランスフォーメーションおよびAI投資、サイバーセキュリティニーズ、ならびにサービスプロバイダーの能力と価格設定が、対応可能な需要と実現収益の指標を提供します。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.81 トリリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 1.55 トリリオン 米ドル(2026年) | 2026のベースでは、この推計は本レポートの2027年の値である1.81 トリリオン 米ドルを1年後として14.4%下回っています。その定義はサービスとしてのインフラストラクチャとサービスとしてのプラットフォームを除外しており、対象となるサービス収益を減少させています。 |
| グローバルコンサルタンシーB | 1.6 トリリオン 米ドル(2025年) | 2025年のベースでは、この推計は本レポートの2027年の値である1.81 トリリオン 米ドルを2年後として11.6%下回っています。公表された測定年がレポート年より前であるため、より早い市場スナップショットが低い数値に寄与しています。 |
Mordor Intelligenceのアナリストはプロバイダーの開示、バイヤー側の指標、貿易データおよびインタビュー証拠を照合し、承認前に外れ値、一貫性のない期間および独立したシグナル間の重大な差異を調査します。
レポートで回答される主要な質問
ITサービス市場の規模と成長見通しはどうですか?
2027年の1.81 トリリオン 米ドルから2032年までに2.79 トリリオン 米ドルに成長し、2027年〜2032年にかけてCAGR 9.04%が予測されています。
ITサービスへの需要を拡大させている要因は何ですか?
デジタルモダナイゼーション、ハイブリッドクラウド、サイバーセキュリティおよびAIが主要な促進要因です。Capgeminiの2025年11月の調査では、組織の81%がAIソリューション提供のためにシステムインテグレーターまたはニッチなAIベンダーを起用しました。
ITサービスの収益をリードするカテゴリーはどれですか?
ITアウトソーシングは2026年のサービス収益の27.49%を占めました。マネージドセキュリティサービスは最も成長の速いセグメントであり、2027年〜2032年にかけてCAGR 12.58%が予測されています。
ITサービスを提供する主要企業はどこですか?
主要プロバイダーには、Accenture plc、International Business Machines Corporation(IBM)、Tata Consultancy Services Limited(TCS)、Cognizant Technology Solutions Corporation、およびCapgemini SEが含まれます。
ITサービスのデリバリーを制限する可能性のある人材上の制約はどれですか?
人材の確保はデリバリー能力を制限する可能性があります。Accentureは2026年度レポートでスキルマッチングを条件付きリスクとして特定し、同年の学習および専門能力開発に約1 ビリオン 米ドルを投資しました。
ITサービス需要をリードする地域はどこで、最も速く成長しているのはどこですか?
北米は2026年のサービス収益の36.83%を占めました。アジア太平洋地域は最も成長の速い地域であり、2027年〜2032年にかけてCAGR 11.4%が予測されています。