
消毒ロボット市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.97 十億米ドル |
| 市場規模 (2031) | 5.37 十億米ドル |
| Growth Rate (2026 - 2031) | 22.27 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
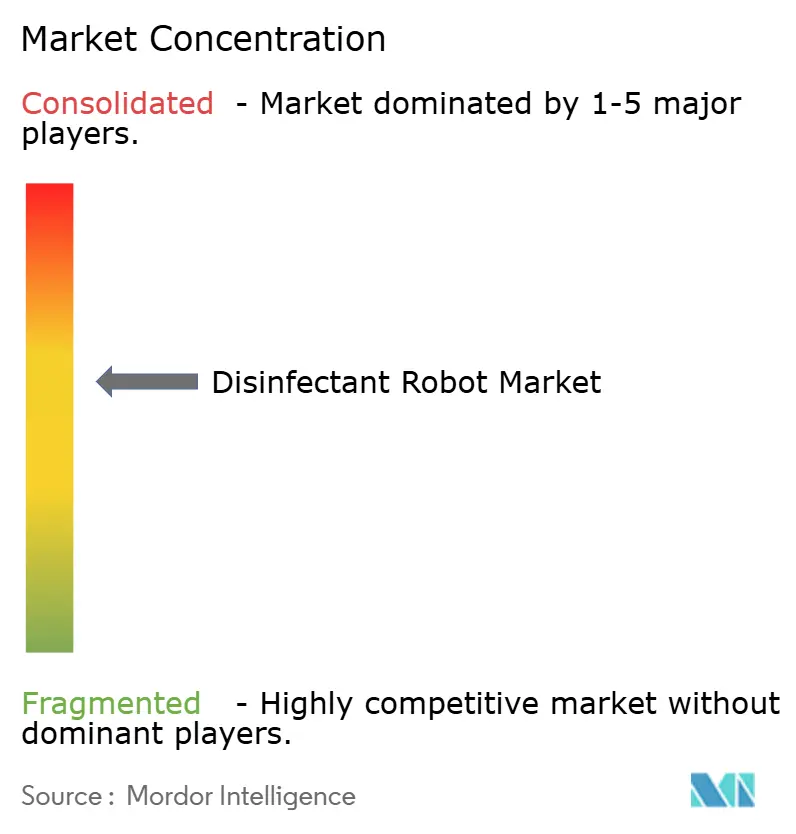
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる消毒ロボット市場分析
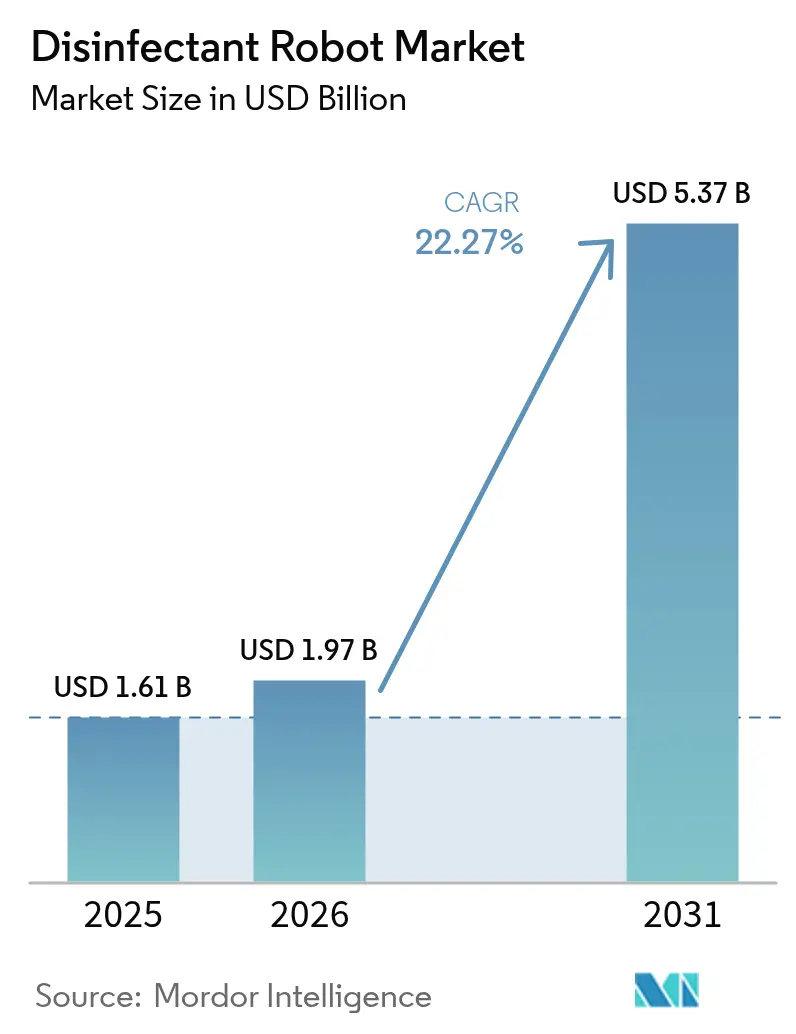
消毒ロボット市場規模は2025年に16億1,000万米ドルと評価され、2026年の19億7,000万米ドルから2031年には53億7,000万米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは22.27%となっています。パンデミック後の衛生意識の高まり、院内感染(HAI)による財政的負担、ならびに医療および公共インフラ全体にわたる規制コンプライアンスの厳格化が、自律型殺菌装置の導入における事業上の根拠を強固なものとしています。可視的な衛生管理がブランド差別化要因および法的責任の盾となるにつれ、急性期医療施設から空港、ホテル、小売チェーンへと導入が拡大しています。遠紫外線(far-UVC)波長の進歩、小型化された過酸化水素蒸気発生装置、および自己位置推定・地図作成同時実行(SLAM)アルゴリズムがサイクルタイムを短縮し、在室状態での運用を可能にすることで、機器がサブスクリプションモデルで提供される場合でも投資回収期間を圧縮しています。ベンダーは設備投資を運用費用に転換する消毒サービス型(DaaS)契約に収束しており、7万5,000米ドル~12万5,000米ドルという初期投資の障壁を下げ、中規模病院や小型フォーマットの小売店への普及を拡大しています。
レポートの主要ポイント
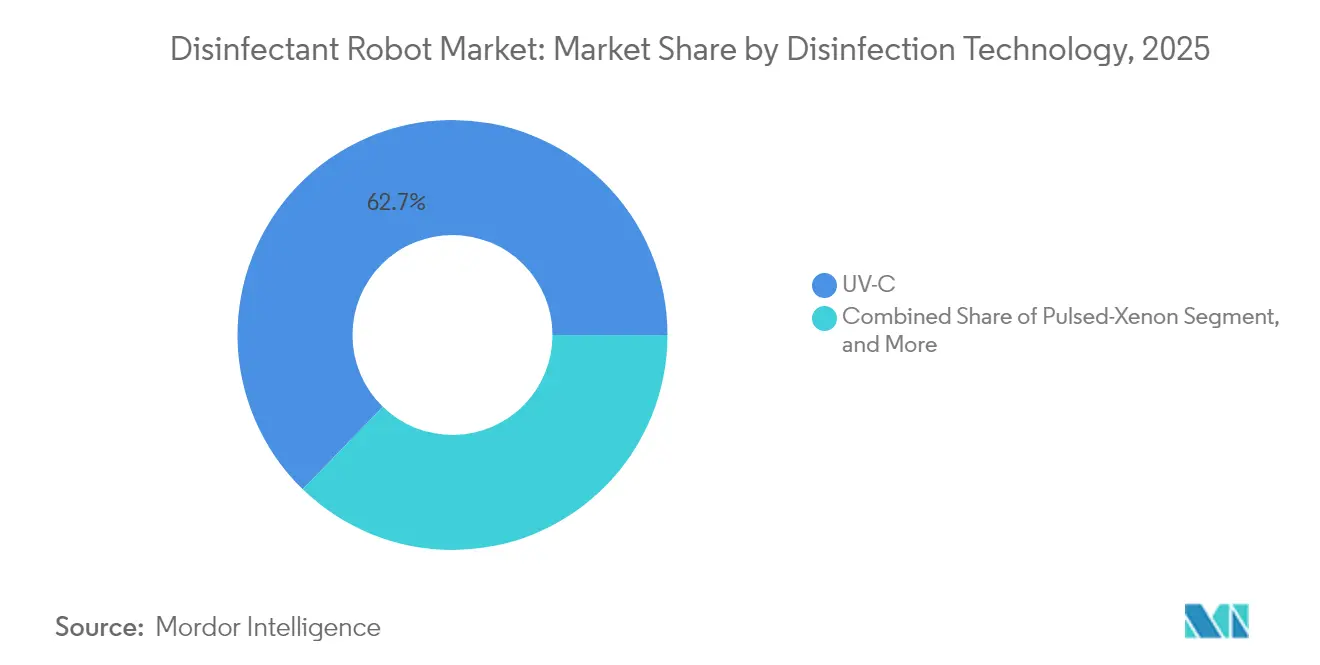
- 消毒技術別では、UV-Cが2025年の消毒ロボット市場シェアの62.74%を占めると予測されており、プラズマ、オゾン、その他の方式は2031年までに25.05%のCAGRを記録する見込みです。
- 移動性レベル別では、半自律型および遠隔操作ロボットが2025年の消毒ロボット市場規模の46.10%を占め、完全自律型モバイルロボットは同期間に24.55%のCAGRで拡大すると予測されています。
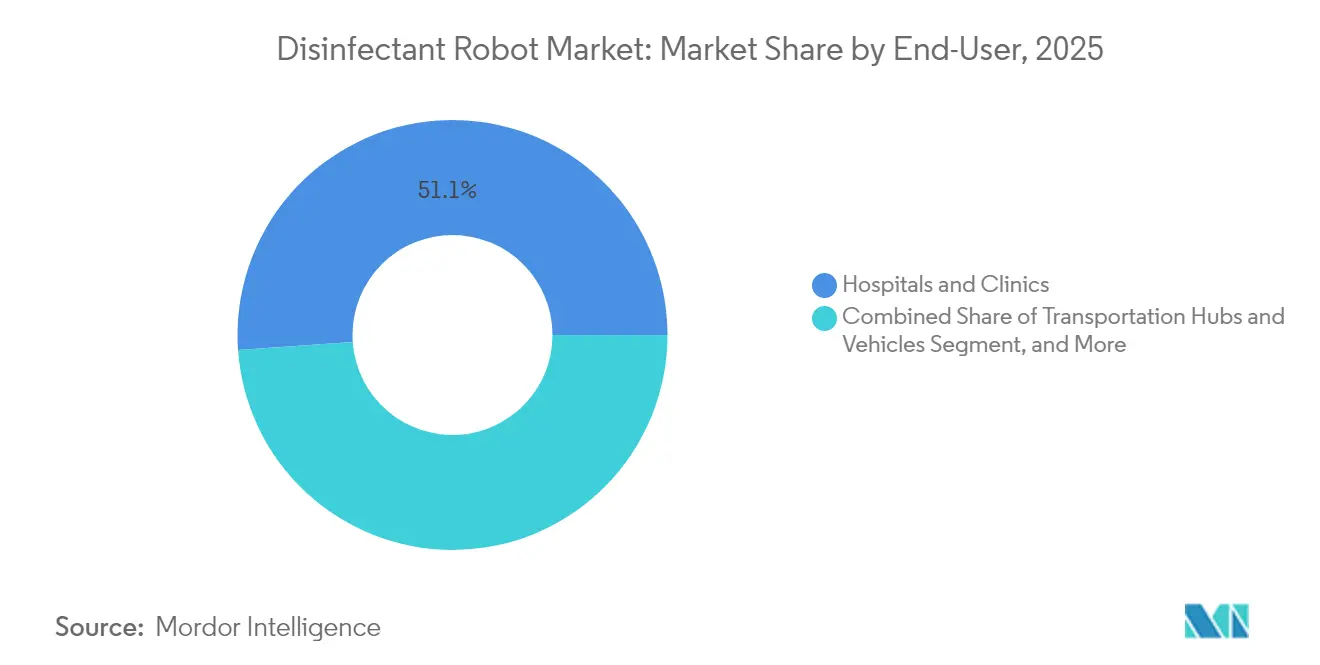
- エンドユーザー別では、病院・クリニックが2025年の消毒ロボット市場シェアの51.12%を占め、ホスピタリティおよび小売施設は2031年までに26.02%のCAGRで成長すると予測されています。
- 用途別では、硬質表面消毒が2025年の消毒ロボット市場シェアの47.05%でリードし、空気およびHVAC消毒は2031年までに25.24%のCAGRで成長する見込みです。
- 地域別では、北米が2025年の消毒ロボット市場シェアの37.85%を占めましたが、アジア太平洋地域は予測期間において25.08%のCAGRで拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 院内感染の高い発生率 | +5.2% | 全世界、北米および欧州で特に深刻 | 中期(2~4年) |
| 厳格な感染管理規制 | +4.8% | 北米および欧州、アジア太平洋地域へ拡大中 | 長期(4年以上) |
| UV-Cおよび自律技術の技術的進歩 | +4.1% | 全世界、ロボティクス先進地域が牽引 | 中期(2~4年) |
| 新型コロナウイルス感染症後の感染予防予算の急増 | +3.9% | 全世界、北米および欧州が主導 | 短期(2年以内) |
| 主要交通ハブにおける導入義務化 | +2.7% | 欧州および中東、アジア太平洋地域への波及 | 中期(2~4年) |
| 消毒サービス型(DaaS)モデルの成長 | +2.4% | 北米および欧州、アジア太平洋地域で新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
院内感染の高い発生率
米国では31人に1人の入院患者が毎日HAIに罹患し、年間68万7,000件の感染が発生し、280億~450億米ドルのコストが生じています。同様のパターンが世界的に持続しています。[1]米国疾病予防管理センター、「全国および州別の医療関連感染進捗レポート」、CDC.gov 標的を絞ったプログラムによりMRSAおよびCLABSI発生率は低下しましたが、芽胞形成性のクロストリジオイデス・ディフィシルは依然として難治性であり、硬質表面において10分~30分以内に3~6対数レベルの殺菌を再現可能に実現する消毒ロボット市場の導入需要を強化しています。疾病費用の推計によれば、人工呼吸器関連肺炎の1エピソードは10万米ドルを超える場合があります。したがって、患者室のターンオーバーを短縮するUV-Cまたは過酸化水素の自動サイクルは、投資収益率を高め、感染予防スコアを向上させることができます。
先進国経済における厳格な感染管理規制
CMS(メディケア・メディケイドサービスセンター)の院内感染削減プログラムは、2024年度に1,661病院にペナルティを科し、感染指標が低いとして診療報酬の1%を差し引いた一方、FDA 510(k)経路および欧州医療機器規則(MDR)2017/745は市場参入前に厳格な臨床的検証を要求しています。[2]メディケア・メディケイドサービスセンター、「院内感染削減プログラム」、CMS.gov 認定審査では監査可能な衛生データが求められるようになっており、サイクルタイム、照射線量、および病原体削減エビデンスを自動記録する消毒ロボット市場ソリューションの採用が施設に奨励されています。
UV-Cおよび自律アルゴリズムの技術的進歩
222 nmの遠紫外線(far-UVC)は皮膚や角膜を透過せずに浮遊ウイルスを不活化し、在室状態での安全な照射を可能にすることで、254 nm灯に伴う退避プロトコルを不要にしています。[3]コロンビア大学アービング・メディカルセンター、「遠紫外線(far-UVC)光が空中浮遊コロナウイルスを安全に死滅させる」、Cuimc.columbia.edu LiDAR対応SLAMにより、完全自律型ロボットは動的障害物を回避したルート計画を立て、ビル管理システムと連携することで、手作業を最大70%削減できます。小型化された過酸化水素蒸気エミッターはUVの影になる部分の問題にも対応し、入り組んだスペースへの消毒ロボット市場の展開範囲を拡大しています。
新型コロナウイルス感染症後の感染予防予算の急増
CDCの2025年度予算は国家医療安全ネットワーク向けに2,400万米ドルを維持しており、ARPA-H(先進研究プロジェクト庁-保健)は2024年に生物安全技術に15億米ドルを充当し、病原体センサーと連動するロボットの調達を促進しています。選択的手術による収益の回復により資本予算が再活性化し、DaaS契約により大規模な支出を月次費用に移行することでキャッシュフローが平準化されました。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高額な設備投資と所有コスト | -3.6% | 全世界、アジア太平洋地域および南米で特に深刻 | 短期(2年以内) |
| 運用安全性と影の問題 | -2.8% | 全世界、北米および欧州でより厳格 | 中期(2~4年) |
| UV耐性株の出現 | -1.9% | 全世界、北米および欧州で初期の証拠 | 長期(4年以上) |
| 長期持続型抗菌コーティングとの競合 | -2.2% | 北米および欧州、アジア太平洋地域で新興 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高額な設備投資と総所有コスト
7万5,000米ドル~12万5,000米ドルの表示価格は依然として大きな負担であり、特に環境サービスの賃金が時給5米ドル未満の地域では顕著です。消耗品と年間サービス費用は支出に10~20%を追加します。予算が逼迫した施設は特に、調達委員会がトレーニング、メンテナンス、およびダウンタイムのリスクを過小評価する場合に躊躇する傾向があります。
運用安全性と影の問題
254 nm UV-Cサイクル中の室内閉鎖措置により、ターンアラウンド時間がほぼ1時間に延長されます。モニターやカートの後方の影になった区域では、1~2対数レベルの削減にとどまる場合があり、手作業による拭き取りが必要なベンチマークを大幅に下回り、省力化の主張を希薄にします。OSHAの0.1 ppmというオゾン限度は、プラズマユニットの展開頻度をさらに制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
消毒技術別:
UV-Cの優位性がプラズマの台頭に直面UV-Cプラットフォームは2025年の消毒ロボット市場において62.74%の市場シェアを占め、数十年にわたる殺菌効果のエビデンスおよびFDA クラスII認可によってリスク回避的な購買者に信頼されています。このセグメントは消毒ロボット市場規模の大部分を生み出し、2025年に10億1,000万米ドルに達しました。遠紫外線(far-UVC)の222 nmブレークスルーにより在室状態での使用が可能となり、サイクルのオーバーヘッドが削減され、高トラフィックの場所での採用が拡大しています。一方、プラズマおよびオゾン装置は、視線制約のない消毒ソリューションを求める施設により25.05%のCAGRで成長しており、まだ黎明期にあります。これらの気体ラジカルは閉塞したスペースに拡散しますが、OSHAのオゾン限度を遵守する必要があるため、短期的な普及が抑制されています。
第2世代の過酸化水素蒸気(HPV)およびパルスキセノンユニットは、6対数レベルの芽胞殺菌が義務付けられる深部洗浄のニーズに応えており、中一桁台の成長を維持しています。ベンダーは現在、病原体ニッチ全体にわたる有効性を確保するため、連続空気清浄と高強度表面照射を含むデュアルモダリティのペイロードをバンドル提供しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


移動性レベル別:
労働コスト上昇に伴い自律化が進展半自律型機器は2025年の消毒ロボット市場規模の46.10%を維持し、オペレーターの監視と引き換えに30~40%低い設備投資額を受け入れるコスト意識の高い購買者に支持されています。しかし、完全自律型プラットフォームは高賃金地域が省力化を求める中、年率24.55%で上回る成長が予測されています。SLAM搭載ロボットは滞留時間と動的線量の最適化により、手動プッシュ式モデルよりも日常的に20~30%短いサイクルを記録しています。ソリッドステートLiDARの価格低下とオープンソースの自律スタックの普及によりコスト曲線が下向きに曲がっており、遠隔操作ユニットとの価格差が縮小しています。
エンドユーザー別:
衛生管理がブランド差別化要因となりホスピタリティが急成長病院・クリニックは2025年の収益の51.12%を占めましたが、基盤普及の増加に伴い成長は10%台中盤に向けて緩やかになっています。対照的に、ホスピタリティおよび小売は、可視的なロボットの巡回が消費者の信頼を高めることで26.02%のCAGRを記録すると予測されています。ホテルは、自律型UV-Cユニットが深夜にロビーやエレベーターを消毒する際に5~10%の客室稼働率プレミアムと好意的なレビューセンチメントを引用しています。食料品チェーンもこれに追随し、買い物客を妨げることなくカートやレジベルトを消毒するため、在庫補充シフト中にロボットを稼働させています。
ヒースロー空港の2025年4月の導入を契機とした交通ハブは、感染症対策の視点と公共安全の義務が交差するショーケース分野となっています。教育キャンパスは、保護者が病原体リスクと学業の質を天秤にかける中、パイロットから本格展開フェーズに移行しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
ASHRAE基準とともに空気消毒が加速硬質表面消毒は2025年の収益の47.05%を生み出しましたが、空気およびHVACの用途は25.24%のCAGRでより速く拡大しています。ASHRAE(米国暖房冷凍空調学会)のガイドラインは現在、上部室内UV-Cおよび遠紫外線(far-UVC)フィクスチャを承認し、連続空気処理を正当化しています。222 nmエミッターを搭載したロボットは在室中のコンコースを巡回し、清掃スタッフが表面に対応する間、浮遊病原体の3対数レベルの削減を確保します。5万米ドル以上から始まる風道内モジュールは、ビル自動化システムと統合して気流と在室状況に基づき強度を調整します。
内視鏡チャネルや手術器具などの機器・デバイスのニッチな用途は、UVでは届かない管腔に侵入する過酸化水素蒸気ロボットに依存しています。これらの特殊システムは、量的には小さいものの高いプレミアム価格を実現し、製薬製造および生物安全実験室への足掛かりとなっています。
地域分析
北米消毒ロボット市場
北米は2025年の収益の37.85%を生み出し、FDAクラスII認可およびHAI指標に診療報酬を連動させるCMSペナルティ構造によって勢いを維持している。大学附属医療センターは引き続き早期採用者であり、中堅病院は資本承認要件を回避するためにDaaSへの移行を進めている。ピッツバーグからシアトルに至る空港では、夜間にUV-Cロボットの稼働を公開し、積極的な衛生管理に対する社会的認知を高めている。
アジア太平洋消毒ロボット市場
アジア太平洋地域は25.08%のCAGRを記録しており、中国の病院建設ブームと日本のロボット技術の優位性から恩恵を受けている。中国国内ベンダーは1万米ドル未満の半自律型ユニットを投入し、地方中核都市への普及を加速させている。韓国とシンガポールはロボットをスマートビルディングのエコシステムに統合し、IoTダッシュボードを通じて稼働サイクルをスケジュール管理している。インドでは価格感度の高さからメンテナンスを含むサブスクリプションモデルが支持され、導入コストの障壁を低減している。
EMEA消毒ロボット市場
欧州は中間的なシェアを占めており、ISO 13485取得者およびCEマーク保有者を優遇する厳格なMDR要件によって市場が形成されている。英国の国民保健サービス(NHS)は予算上の制約からサービス契約に依存しており、ドイツではフラウンホーファー研究所が支援するUVC-LEDイノベーションがエネルギー効率の向上を牽引している。サウジアラビアおよびアラブ首長国連邦における中東の大型プロジェクトでは、医療観光拠点にUV-Cフリートを導入し、感染管理を差別化要因として位置づけている。アフリカでは、南アフリカとナイジェリアにおいて、省力化とデータ記録機能を重視するドナー助成金を活用したパイロットプログラムが展開されている。


規制環境
米国では、医療施設向けに部屋全体の微生物削減を訴求する消毒ロボットは、二重のコンプライアンス経路を経る必要があります。医療機器として位置付けられるUVベースのシステムは、クラスII機器としてFDAの上市前要件(510(k)またはDe Novo)を満たす必要があり、これはCMSの病院内取得状態削減プログラム(レポート本文で言及されているFY 2024の罰則)などの償還連動型品質プログラムと並んで、病院にとっての調達ゲートとなっています。同時に、病原体を殺菌するという訴求で販売されるUV製品は、FIFRAに基づくEPAの殺虫剤機器フレームワークの対象となり、機器は殺虫剤のように登録されるわけではありませんが、製造業者は施設登録、生産報告、および誤解を招く有効性の主張に対する制限の対象となります。
米国外では、自律型衛生機器の性能および安全性要件に関する標準化が進んでいます。中国では、T/CIET 763-2024やT/CMEPCA 016-2024といった団体標準が、インテリジェントな防疫用および商業用消毒サービスロボットの試験および技術的枠組みを提供しており、JB/T 15526-2026(2026年1月発行)は衛生ロボットの一般技術条件、分類、試験方法を規定しています。医療事業者にとっては、The Joint Commissionの感染管理基準における2024年の改定により、更新された環境清掃プロトコルと検証可能な実行の重要性が高まり、サイクルタイム、投与量、位置情報付きの清掃証明データを記録できるロボットとの整合性が求められています。
バリューチェーン分析
消毒ロボットのバリューチェーンは、UV-C発光源(水銀ランプ、パルスキセノンモジュール、および新興の遠紫外線/UV-LEDの選択肢)、センサー(LiDARおよびビジョン)、コンピューティングモジュール、バッテリー、抗菌性のある筐体といった上流の部品供給業者から始まり、続いてナビゲーション(SLAM)、安全インターロック、消毒ペイロード制御を統合するロボットOEMへと進みます。中流の製造は、社内システム統合とアウトソースされた電子部品・金属/プラスチック加工を組み合わせることが多く、下流の市場展開は、直接病院販売、共同購買機構、施設管理プロバイダー、そして設置・研修・コンプライアンス文書をまとめて提供する地域流通業者を通じて行われます。
サービス提供と統合は、買い手が稼働率保証、投与量検証、ビル管理システムとの連携を要求する中で、下流チェーンの中心的要素となっています。チャネルおよびサービス層の活動例としては、Sodexoが医療施設向け環境衛生プログラムProtectaにUVD Robotsを統合したこと(2024年7月)、OTSAWがSYNERGYと提携して香港でTREX UV-Cプラットフォームを流通させたこと(2025年6月)、SeyondがKUSA TECHと提携してLiDARを活用したレベル4自律衛生ロボットの商業化を行ったこと(2025年7月)が挙げられます。台湾におけるAdvantech対応のAMR消毒導入事例のような展開ケースは、ナビゲーション、フリート管理、レポーティングを実現する上で産業用PCおよびエッジコンピューティングサプライヤーの役割が拡大していることを示しており、一方でリース/RaaS/DaaSといった継続的契約モデルは、資金調達、保守、消耗品をベンダーまたはパートナーのエコシステムに取り込んでいます。
競合状況
消毒ロボット市場は適度に集中しており、上位5社のベンダーが2024年の収益の合計約42%を占めています。Blue Ocean Roboticsは完全自律型UV-Cユニットの開発をリードし、ヒースロー空港のショーケース導入を活用して交通およびホスピタリティ分野への展開を拡大しています。Xenex Disinfection Servicesはパルスキセノンのニッチ分野で優位性を持ち、最近、米国の病院チェーンと3,750万米ドル相当の500ユニットDaaSパクトを締結しました。Bioquell(Ecolab)は製薬クリーンルーム向けの過酸化水素蒸気で主導し、UVDIはリアルタイム線量測定とペアになった固定UV-C設備を供給しています。
中国およびインドの参入企業が1万米ドル未満のロボットを投入するにつれ価格圧縮が迫っており、既存企業は差別化のためにアナリティクスポータルと病原体センサーをバンドルするよう迫られています。特許記録は遠紫外線(far-UVC)エミッターと高度なSLAMを強調し、技術格差を縮小しています。FDA 510(k)やCEマークなどの規制認定は依然として参入障壁ですが、スタートアップ企業はISO 13485を専門とする受託製造業者と連携してコンプライアンス取得を加速しています。
戦略的優先事項はサービス提供に集中しています。ベンダーは稼働保証、消耗品、および四半期ごとの有効性監査を含む消毒ロボット市場契約を提案し、ロボットを資本資産ではなく運用上の費用項目として再定義しています。教育、倉庫、大量輸送への展開拡大は対応可能な収益を広げ、医療への集中リスクを分散させています。
消毒ロボット業界のリーダー企業
Blue Ocean Robotics A/S
Xenex Disinfection Services LLC
Finsen Technologies Ltd
Skytron LLC
PDI Healthcare Inc.
- *免責事項:主要選手の並び順不同
消毒ロボット市場
- Blue Ocean Robotics A/S
- Xenex Disinfection Services LLC
- Finsen Technologies Ltd
- Skytron LLC
- PDI Healthcare Inc.
- Akara Robotics Ltd
- Mediland Enterprise Corporation
- TMiRob Technology Co. Ltd.
- OTSAW Digital Pte. Ltd.
- Bioquell PLC (Ecolab Inc.)
- Fetch Robotics Inc. (Zebra Technologies)
- Solustar Pte. Ltd.
- Ateago Technology (Shenzhen) Co. Ltd.
- Decon-X International AS
- AUDITE Robotics GmbH
- Nevoa Inc.
- UVDI (UltraViolet Devices Inc.)
- UV Medico ApS

市場機会と将来展望
短期的なホワイトスペースは、大規模な複数拠点を持つ医療施設や公共部門全体において、感染予防要件を検証可能な自動化ワークフローに転換することです。2026年4月に報告されたNHSの導入活動は、清掃スタッフ不足に対応するため35の病院トラストに400台の自律清掃・UV-C消毒ロボットを配備するもので、大規模な労働代替への需要を強化し、フリートオーケストレーション、予防保守、標準化されたレポーティングの重要性を高めています。北米では、Surfacideが同社のHelios UV-Cシステムを MedStar Health ネットワーク傘下の10病院全てに拡大したこと(2026年6月)のような全社的展開プログラムが、単一拠点でのパイロットではなく、一貫したプロトコル、研修、測定を伴う企業全体の展開を支援できるベンダーの機会を強化しています。
商業施設や公共インフラの現場では、リースおよび成果連動型の調達を通じて追加的な導入余地が生まれており、特にトイレ、コンコース、その他の高頻度接触エリアでは、業務を中断せずに頻繁な清掃サイクルが求められています。Primech Holdingsがシンガポールの高交通量公共施設で自律型トイレ清掃ロボットHytronを導入するための3年間のリース契約を開始したこと(2026年5月)は、継続的契約が導入時の障壁を下げ、サービスレベルを標準化する仕組みを示しています。より多くの買い手が正式な安全性・性能フレームワーク(例えば、携帯型UV殺菌機器向けのANSI/CAN/UL 8803や、UV-LED消毒ロボット向けのT/CSA 081-2025などの地域性能評価基準)を参照するようになるにつれ、消毒効果とコンプライアンス対応文書、占有空間における安全性設計、施設管理システムへの統合を組み合わせたプラットフォームの機会が拡大しています。
Recent Industry Developments in 消毒ロボット市場
- 2026年1月:Xenex Disinfection ServicesがLightStrike6 UVロボットについてHealth Canadaの登録を取得しました。この認可により、Xenexは米国内での事業に加え、カナダの医療システムへの販売力を強化し、病院調達における差別化要因として規制上の信頼性を高めています。
- 2025年6月:OTSAWがSYNERGYと提携し、香港でTREX UV-Cプラットフォームを流通させました。この提携はSYNERGYのネットワークを活用して医療・施設分野での展開を拡大し、企業全体での導入とフリート管理を支援します。
- 2024年8月:Blue Ocean RoboticsとFinsen Technologiesは、2024年8月1日付でPremier, Inc.との全国共同購買契約を開始しました。これらのGPOチャネルは加盟病院間の調達を効率化し、製品アクセス、契約、サービス条件を標準化することで、フリート規模での展開を加速させることができます。


消毒ロボット市場 レポートの範囲と調査方法論
市場定義と対象範囲
消毒ロボット市場は、UV光、過酸化水素蒸気、パルスキセノン、オゾンなどの方法を用いて屋内環境を消毒するために使用される移動型ロボットシステム、および実際の施設で清掃サイクルを実行するために必要なソフトウェアとナビゲーションを対象としています。
対象範囲の除外事項:手動のみの消毒器具、消毒機能のない基本的な清掃機器、およびロボットシステムとは別に販売される化学消耗品は除外します。
セグメンテーション概要
- 消毒技術別
- UV-C
- 過酸化水素蒸気
- パルスキセノン
- プラズマ/オゾンおよびその他の消毒技術
- 移動性レベル別
- 完全自律型モバイルロボット
- 半自律型/遠隔操作ロボット
- 手動プッシュ式プラットフォーム
- エンドユーザー別
- 病院・クリニック
- 交通ハブ・車両
- ホスピタリティおよび小売施設
- 教育施設・政府建物
- 産業・その他商業施設
- その他エンドユーザー
- 用途別
- 硬質表面消毒
- 空気およびHVAC消毒
- 機器・デバイス消毒
- その他用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他アジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他アフリカ
- 中東
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、需要がどこで生まれ、供給がどこに出荷されるかを地図化することから始まり、その後、施設が感染管理の自動化にどのように予算を組んでいるかと照合します。米国CDCおよびOSHAの感染予防に関するガイダンス、FDAの機器データベースおよび安全性通知、UVおよび機器安全性に関するISOおよびIEC規格、International Federation of Roboticsが発表する統計と見通しなどの公開情報源を参照しました。
これらの入力を市場規模算定に利用可能にするため、企業提出資料、監査済み年次報告書、投資家向け資料、信頼できる報道も用いて、製品の位置付け、平均価格帯、医療・公共空間における導入形態を把握しました。貿易フローと特許集約度の相互確認には、企業財務データ、出荷レベルの輸出入データ、特許データベースについてのみ有料サブスクリプションを使用しました。このアプローチは、小規模なパイロット出荷を過大に集計するリスクを減らすのに役立ちます。ここに列挙した情報源はあくまで例示であり、作業中には検証および確認のために他の公開情報源も使用されました。
一次インタビューおよび調査
一次調査は、何が購入され、どのように価格設定され、パイロットから継続的な発注へどのくらいの速さで展開が進むかを検証することに重点を置きました。ロボットOEMチーム、流通業者およびインテグレーター、施設運営責任者、そして病院、空港、宿泊施設、学校にわたるエンドユーザーと対話を行い、主要地域にわたってバランスの取れたカバレッジを確保し、地域ごとの調達の違いを捉えました。
調査結果は、拠点当たりの典型的な台数、更新サイクル、ロボットとサービスへの支出配分を確認するために使用され、複数の回答者が不整合を指摘した場合にはモデルの前提条件を調整しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:29% | CXO:13% | アジア太平洋:43% |
| ミドルティア:56% | 機能/部門リーダー:40% | 欧州・中東・アフリカ:30% |
| 小規模プレーヤー:15% | マネージャー:47% | 南北アメリカ:27% |
市場規模算定と予測
市場規模算定は、施設数と衛生観点による導入率を用いて主要エンドユーザー分野における消毒ロボットの需要プールを再構築するトップダウン方式から始まります。その総数は、現実的な価格帯を用いて価値に変換されます。総数を実態に即したものとするため、地域別のサンプル出荷台数、流通チャネルの確認、および最大の用途に対する単純なASPと推定台数の掛け算といった選択的なボトムアップ方式による検証で結果を裏付けました。
主要なモデル入力には、病院・診療所の設置基盤とその拡大、夜間清掃の時間帯を持つ大規模公共施設(空港、交通ハブ、学校)の数、用途別拠点当たりの平均ロボット台数、典型的な更新・アップグレードサイクル、自律機能の向上と部品コストの低下に伴うASPの進行が含まれます。小規模地域でボトムアップデータが不足している場合は、類似の施設構成からの代理的な導入率を用いてギャップを埋め、その後インタビューフィードバックに基づく保守的な調整を行いました。
予測はシナリオ分析を用いて構築されました。これは、感染管理政策、労働力の確保状況、資本予算サイクルによって導入が変動しうるためです。各地域において、インタビューによる合意で裏付けられたベースケースを設定し、最終的な年次軌道を確定する前に、より遅い、またはより速い導入という前提でストレステストを行いました。
データ検証と更新サイクル
私たちはモデルの各切り口について、施設の調達活動、製品発売のペース、観測された価格帯などの独立した指標と整合しているかを確認することで検証を行います。異常値は精査され、ある地域またはエンドユーザー区分が大きく変動した場合、その変化が一時的なプロジェクトによるものか、より広範なパターンかを確認するための追跡調査が行われます。
最終承認の前に、ワークブックは複数のアナリストによるレビューを経て、前提条件、換算、成長ロジックが表や解説文全体で一貫性を保つようにします。レポートは年次で更新され、重要な事象が発生した場合には中間更新が行われ、納品前には最終確認が実施され、クライアントがその時点で入手可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceの消毒ロボット市場推定と他の公開推定との比較
消毒ロボットの公開市場価値は、各企業が異なる技術と購買チャネルを一括して分類していることが多く、また基準年と通貨のタイミングも異なる場合があるため、しばしば一致しません。私たちは主に、ロボット販売としてカウントされるものと、隣接する衛生関連支出との区分、そしてユニット価格がどのくらいの速さで変動すると想定されているかという観点から、この差異を検証しています。
最大のギャップは、消耗化学品や継続的なサービス契約の収益が同じバケットに加算されているかどうかから生じます。そのような場合、Mordor Intelligenceは、進行中の化学品の補充を中核の総計に組み込むのではなく、定義された技術とエンドユーザーにわたって消毒に使用されるロボットシステムとして市場をカウントしています。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.97 B (2026) | |
| グローバル調査出版社A | USD 4.42 B (2024) | より早い基準年と、隣接する衛生関連支出やより広範なロボットの定義を混在させる可能性のある広範な統合を用いており、これが施設導入台数に紐づいたロボットのみの構築と比較して開始値を引き上げています。 |
| 通信社サマリーB | USD 3.95 B (2024) | 台数、ASPの論理、除外事項に関する可視性が限られた見出し的な予測を反映していることが多く、エンドユース収益の集計方法によっては、より広範な感染管理自動化および関連サービスを暗黙的に含んでいる可能性があります。 |
この表は、差異が主に対象範囲の選択と開始年の選定によって生じ、その後、価格設定と導入の予測方法によって拡大されることを示しています。モデルを施設需要の指標に基づかせ、その後一次データを用いて価格設定を確認することで、私たちは推定を明確な手順に追跡可能な形で保ち、次回の更新時にも再現できるようにしています。


レポートで回答された主要な質問
消毒ロボット市場の現在の規模は?
消毒ロボット市場規模は2026年に19億7,000万米ドルに達し、2031年には53億7,000万米ドルに達すると予測されています。
世界的な採用をリードしている消毒技術は?
UV-Cロボットが62.74%の市場シェアで優位を占め、広範な臨床的検証と規制認可によって支持されています。
アジア太平洋地域の成長速度は?
アジア太平洋地域は2031年まで25.08%のCAGRで成長すると予測されており、中国の病院建設ブームと日本のロボティクスエコシステムが牽引しています。
なぜホスピタリティ施設はロボットを採用しているのか?
ホテルや小売業者は、顧客の信頼を獲得するために可視的なロボットによる消毒を活用しており、このエンドユーザーセグメントで26.02%のCAGRを牽引しています。
どのようなビジネスモデルのトレンドが生まれているか?
消毒サービス型(DaaS)契約は、大規模な設備投資を月次運用費用に転換し、中規模施設の導入を容易にしています。
消毒ロボットの主要プレーヤーは誰か?
Blue Ocean Robotics、Xenex Disinfection Services、Bioquell(Ecolab)、UVDI、およびSkytronが世界の収益の約42%を占めています。
最終更新日:



