
インディーゲーム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 15.90 十億米ドル |
| 市場規模 (2031) | 31.94 十億米ドル |
| 成長率 (2026 - 2031) | 14.96 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインディーゲーム市場分析
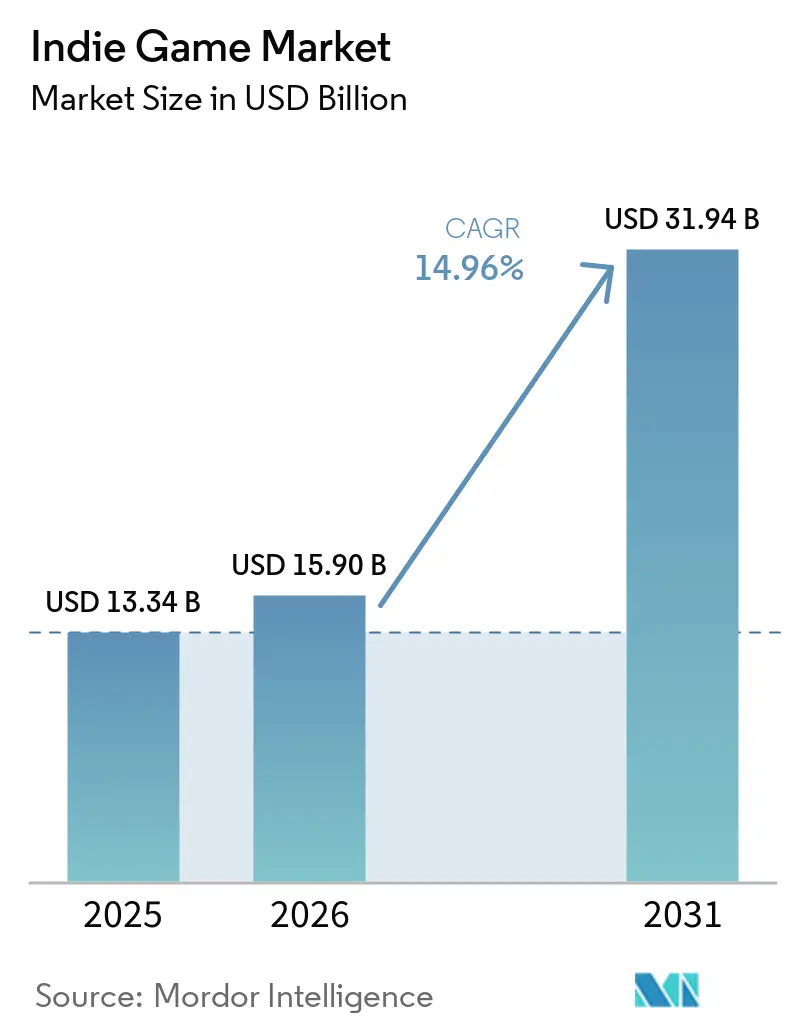
インディーゲーム市場規模は、2025年の13.34 ビリオン 米ドルから2026年には15.90 ビリオン 米ドルへと成長し、2026年〜2031年にかけて14.96%のCAGRで2031年までに31.94 ビリオン 米ドルに達すると予測されています。
この急成長は、低コストのエンジン、寛大なファーストパーティパブリッシングスキーム、そしてほぼ障壁のないグローバルストアフロントが小規模スタジオの構造的参入障壁を平坦化していることを反映しています。ラテンアメリカおよび東南アジアにおける5Gの展開が新たなプレイヤーを有料エコシステムへと引き込む中、モバイルプラットフォーが主要な収益エンジンとなっています。サブスクリプションサービスは牽引力を増しているものの、一回払いのプレミアム販売は依然としてクリエイティブなリスクテイクを支える重要な初日キャッシュフローを提供しています。SteamおよびApp Storeにおけるカタログの急速な拡大は活発な供給を示していますが、同じ豊富さが新規参入者にとっての発見可能性の課題とマーケティングコストの上昇を増幅させています。
主要レポートのポイント
- デバイスタイプ別では、PCセグメントが2025年のインディーゲーム市場シェアの57.02%を占め、モバイルは17.83%を占めました。PCセグメントは2031年までに15.82%のCAGRを記録する見込みであり、モバイルセグメントの成長率は12.26%のCAGRを記録する見込みです。
- ゲームジャンル別では、アクション/アドベンチャーが2025年の収益シェアの32.98%を占めました。シミュレーションおよびサンドボックスジャンルは15.57%のCAGRで拡大しており、トレーディングおよびコレクタブルカードゲームセグメントは最も高い18.45%のCAGRを記録する見込みです。
- ビジネスモデル別では、プレミアムタイトルが2025年のインディーゲーム市場規模の55.32%を維持し、サブスクリプション/シーズンパスは15.97%のCAGRで成長しており、フリートゥプレイセグメントは最も高い17.57%のCAGRを記録する見込みです。
- 流通チャネル別では、デジタルストアフロントが2025年の収益の84.61%を獲得し、2031年までに15.55%のCAGRを記録する見込みであり、サードパーティパブリッシングプラットフォームは10.90%のCAGR見通しを示しています。
- 地域別では、北米が33.42%の市場シェアで最大シェアを占め、アジア太平洋地域が2025年収益の30.86%を生み出し、2031年まで年率17.05%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジアにおけるデジタル流通プラットフォームのリーチ拡大 | +3.2% | アジア太平洋地域が中核、中東・アフリカへの波及 | 中期(2〜4年) |
| ゲームエンジンおよび開発ツールの民主化 | +2.8% | グローバル | 長期(4年以上) |
| クラウドベースのインディーパブリッシングパートナーシップ | +2.1% | 北米および欧州連合、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| ラテンアメリカにおける5G対応モバイルゲームプレイ | +1.9% | ラテンアメリカ、ブラジルおよびメキシコでの早期導入 | 短期(2年以内) |
| クラウドファンディングおよびアーリーアクセスモデル | +1.4% | グローバル、北米および欧州連合に集中 | 中期(2〜4年) |
| 政府のインディー支援ファンドプログラム | +1.1% | 北米、北欧諸国、東アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジアにおけるデジタル流通プラットフォームのリーチ拡大
アジア太平洋地域の帯域幅アップグレードとモバイルファーストの習慣が、インディーゲームの潜在的な視聴者層を拡大しています。同地域にはすでに15億人のアクティブなモバイルゲーマーが存在し、dtacのGaming Nationのような代替キャリア系ストアフロントが収益分配率を低く抑えることでクリエイターを獲得しています。[1] インドネシアの96%というモバイルゲームの選好率は、新興市場がコンソールを完全に迂回する様子を示しています。キャリア直接課金により決済の摩擦が低減され、ソロスタジオはクレジットカード依存のチャネルでは取りこぼしていた衝動購入を収益化できます。これらの要因が総合的にインディーゲーム市場の成長見通しを後押しし、地域のストアフロント競争がプラットフォーム手数料を抑制し続けています。
ゲームエンジンおよび開発ツールの民主化
Unityは2024年のSteamリリース全体の48%を支えており、習得しやすくロイヤリティ不要のエンジンが小規模チームの市場投入までの時間を短縮することを証明しています。[2] アンリアルエンジンのフォトリアルなツールセットも高品質な独立系制作物に登場しており、オープンソースのGodotはロイヤリティゼロの自由を提供しています。AI支援エディターはさらにイテレーションサイクルを短縮し、非技術系クリエイターにとってナラティブ、アート、コードの作業をより取り組みやすくしています。ツールの広範な民主化は貢献者の多様性を高め、新しいジャンルと芸術的な声でインディーゲーム市場を活性化し続けています。
クラウドベースのインディーパブリッシングパートナーシップ
マイクロソフトのID@Xboxプログラムはインディースタジオへの支払い総額が50億米ドルを超え、プラットフォームホルダーが独立系コンテンツの資金調達を競い合っていることを示しています。プレイステーションのパートナーズイニシアチブは、クリエイティブな監督を課すことなくマーケティング、品質保証、グローバルリーチを提供し、従来のパブリッシャーへの依存を回避します。クラウドビルドパイプラインが認証サイクルを短縮するため、小規模チームは複数のコンソールストアフロントに同時リリースできます。これはかつてAAAバジェットにのみ許された能力です。これらの統合されたエコシステムは収益ポテンシャルを高め、インディーゲーム市場をプラットフォームリスクの集中から守ることに貢献しています。
ラテンアメリカにおける5G対応モバイルゲームプレイによるエンゲージメント向上
ブラジルとメキシコでは5Gカバレッジの展開が進んでおり、中級スマートフォンでもかつてWi-Fi環境に限定されていた高品質タイトルをストリーミングできるようになっています。ネットワークの改善によりリアルタイムマルチプレイヤーとクラウドゲーミングが解放され、有効なプレイ時間が倍増し、課金ユーザー一人当たりの平均収益が上昇しています。早期参入者は国際的な大手企業が地域キャンペーンを本格化させる前にブランドエクイティを構築でき、ラテンアメリカにおけるインディーゲーム市場の生涯収益と全体的な普及率を高めています。
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 主要デジタルマーケットプレイスの飽和 | -2.4% | グローバル、北米および欧州連合で最も顕著 | 短期(2年以内) |
| 発見可能性とユーザー獲得コストの上昇 | -1.8% | グローバル、成熟市場に集中 | 中期(2〜4年) |
| AAAクラスのマーケティング予算へのアクセス制限 | -1.3% | グローバル | 長期(4年以上) |
| モバイルストアにおける知的財産侵害とアセットの複製 | -0.9% | グローバル、アジア太平洋地域で深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
主要デジタルマーケットプレイス(Steam、App Store)の飽和
Steamは2024年に14,000本以上の新タイトルを掲載し、ストアフロントの視認性を希薄化させ、ウィッシュリストから販売への転換率を0.125まで低下させました。アルゴリズムは実績のあるエンゲージメントをますます優遇するため、未発売ゲームは定着したヒット作に対して不利な戦いを強いられます。初めてのチームはしばしば乏しいリソースをリリース前のマーケティングに振り向け、コストを持続可能なレベルを超えて押し上げます。この混雑効果は収益の勢いを鈍化させ、旺盛な消費者需要にもかかわらずインディーゲーム市場の拡大を抑制しています。
発見可能性とユーザー獲得コストの上昇
デジタル広告オークションは資金力のあるAAAバイヤーを優遇するようになり、多くのインディーゲームが直面する顧客獲得予算はわずか2年前の2倍になっています。マーケティングは現在、プロジェクト総支出の30〜50%を消費しており、従来の10〜20%の範囲から大幅に跳ね上がっています。ソーシャルプラットフォームはオーガニックリーチを制限し、有料プロモーションを余儀なくさせています。高騰するオーバーヘッドは損益分岐点の見通しを悪化させ、新規スタジオの実行可能な数を制限し、インディーゲーム市場全体の成長ポテンシャルを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
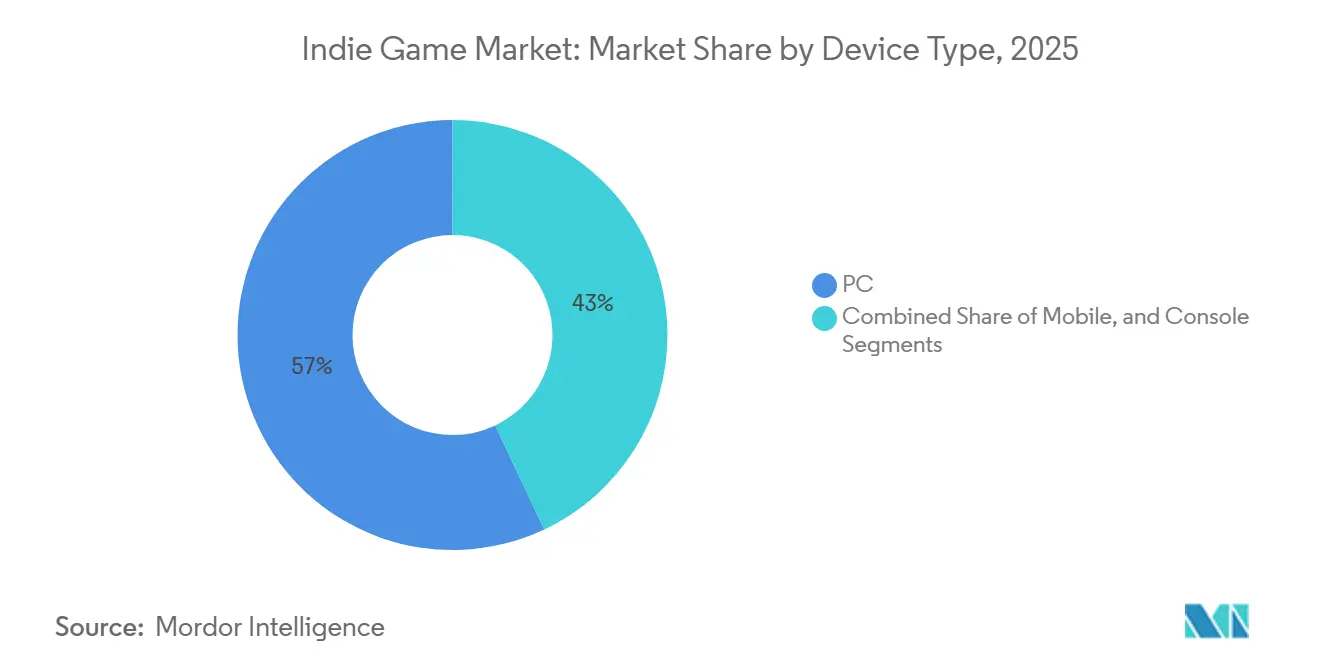
モバイルの優位性がクロスプラットフォーム戦略を牽引PCセグメントは2025年のインディーゲーム市場シェアの57.02%を占め、モバイルは17.83%を占めました。モバイルセグメントは2031年までに12.26%のCAGRを記録すると予測されています。Nintendo Switchは依然として有望なサブチャネルであり、45%の世帯が複数台を所有しており、ファミリー向けカタログの傾向がインディーゲームの美学と合致しています。PCはオープンストアフロントがより高い収益分配を提供するため、依然としてデフォルトの開発環境ですが、激しい競争により平均収益は低下しており、2031年までに15.82%のCAGRを記録する見込みです。コンソールエコシステムはキュレーションされた発見可能性をもたらしますが、より多くのコンプライアンス負担と長い認証待ちを伴います。
クロスプラットフォームエンジンにより、アセット予算を3倍にすることなくPC、コンソール、モバイルへの同時リリースが可能になりました。クラウドゲーミングはハードウェアの制約を回避しますが、帯域幅の変動が低所得地域での普及を妨げています。3,000万米ドル未満の予算で3つのプラットフォームにわたって150万ユニットを販売した「Clair Obscur: Expedition 33」などの成功事例は、スケールの可能性を示しています。マルチプレイヤーの同等性とクロスセーブ機能は消費者の基本的な期待となっており、チームはネットワー機能を早期に設計しなければ否定的なストアレビューに直面することになります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
ゲームジャンル別:
シミュレーションの成長がアクションの優位性に挑戦アクション/アドベンチャーは依然として2025年収益の32.98%を占めており、スキルベースのストーリー主導型ゲームプレイループへのプレイヤーの忠誠心を示しています。一方、シミュレーションおよびサンドボックスタイトルは15.57%のCAGRで上昇しており、ソーシャルクリエイションのトレンドとユーザー生成コンテンツエコシステムの経済的魅力を反映しています。シミュレーションの成長が2027年以降も持続すれば、インディーゲーム市場シェアのリードが傾く可能性があります。ロールプレイングゲームは、ナラティブDLCへの支払いを厭わない高エンゲージメントのコホートを引き付け、ブロックバスター的な急騰に代わる安定した年金収益を提供しています。ストラテジーおよびパズルのニッチは制作コストが低く、マイクロスタジオが控えめな絶対販売数で生き残ることを可能にしています。
ハイブリッドサブジャンルが境界を曖昧にしており、サンドボックスとローグライク進行を融合させたサバイバルクラフトのヒット作がその証拠です。コージーライフシムはウェルネスと現実逃避のテーマを反映し、低リスクのメカニクスを活用してより広い層にアピールしています。地域的な嗜好の偏りは顕著であり、アジア太平洋地域はモバイルフレンドリーなカジュアルシムに傾き、西洋のプレイヤーはストーリー豊かな体験を好む傾向があります。このような多様性がジャンルの実験を高く維持し、インディーゲーム市場の回復力を支えるクリエイティブな循環を強化しています。
ビジネスモデル別:
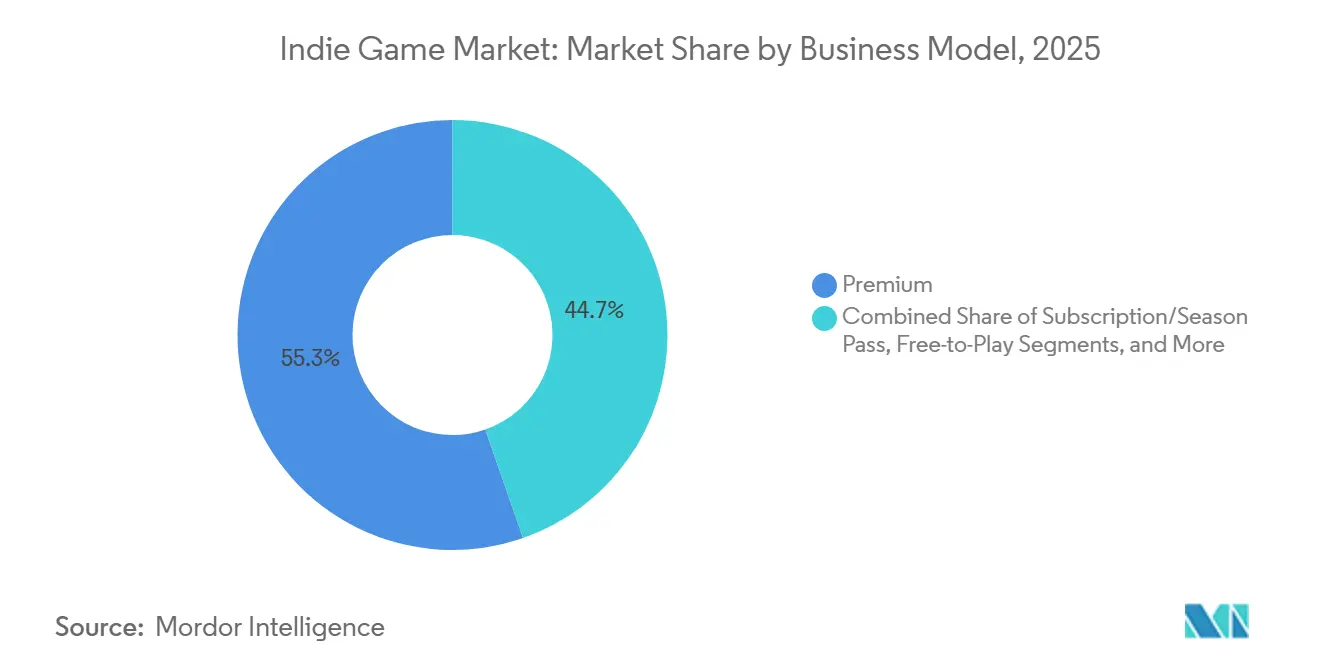
サブスクリプション成長の中でのプレミアムの回復力プレミアムは依然として2025年収益の55.32%を占めており、前払い販売のインディーゲーム市場規模が支配的な柱であることを意味しています。サブスクリプションおよびシーズンパス形式は年率15.97%で上昇しており、プレイヤーに安定したコンテンツを提供することでロングテール支出を獲得してます。DLCはゲーム内継続支出の77%を占め、マイクロトランザクションの23%に対して、インディーオーディエンスが消耗品よりも意味のある拡張を好むことを確認しています。フリートゥプレイは、バイラルヒット以外ではユーザー獲得コストがライフタイムバリューを上回る場合にリスクが残ります。
ハイブリッドマネタイゼーションが支持を集めています。割引アーリーアクセス期間で開発資金を調達し、その後プレミアム価格での1.0リリース、そして有料拡張のリリースサイクルへと続きます。ルートボックスの代替手段に関する透明な設計は、HoYoverseに対するFTCのCOPPA罰金のような規制上の逆風を先取りします。プラットフォームのサブスクリプションカタログがインディーゲームの初日収録を求め、ストアフロントがプレミアムローンチにフロントページの掲載で報いる中、さらなる収束が予想されます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
デジタルストアフロントがプラットフォームの多様化に直面デジタルストアフロントは2025年の販売の84.61%を支配しましたが、サードパーティパブリッシングプラットフォームがデジタルストアフロントの15.55%のCAGR見込みに対して年率10.90%で成長する中、その優位性は徐々に変化しています。Steamは依然としてPC流通の重力の中心であり、2024年には500タイトル以上が初月に25万米ドルを超える収益を上げました。しかし、アルゴリズムによる発見可能性は新規参入者の成長を制限しています。インド、東南アジア、中東の地域プラットフォームはコンテンツを誘致するために低い収益分配を交渉しており、インディーゲーム市場のチャネルミックスを広げています。
Xbox Game PassやPlayStation Plusなどのサブスクリプションサービスは、インディーゲームが固定料金または収益分配ボーナスと引き換えに予測可能なキャッシュフローを得られる別の棚を作り出しています。itch.ioやスタジオウェブサイトを通じた直接消費者向け販売は、利便性よりもクリエイターへの支援を優先するコミュニティにアピールしています。Limited Run Gamesを通じたニッチな物理リリースはコレクター需要を収益化しており、有形商品が主にデジタルな収益スタックを補完し続けていることを示しています。
地域分析
アジア太平洋インディーゲーム市場
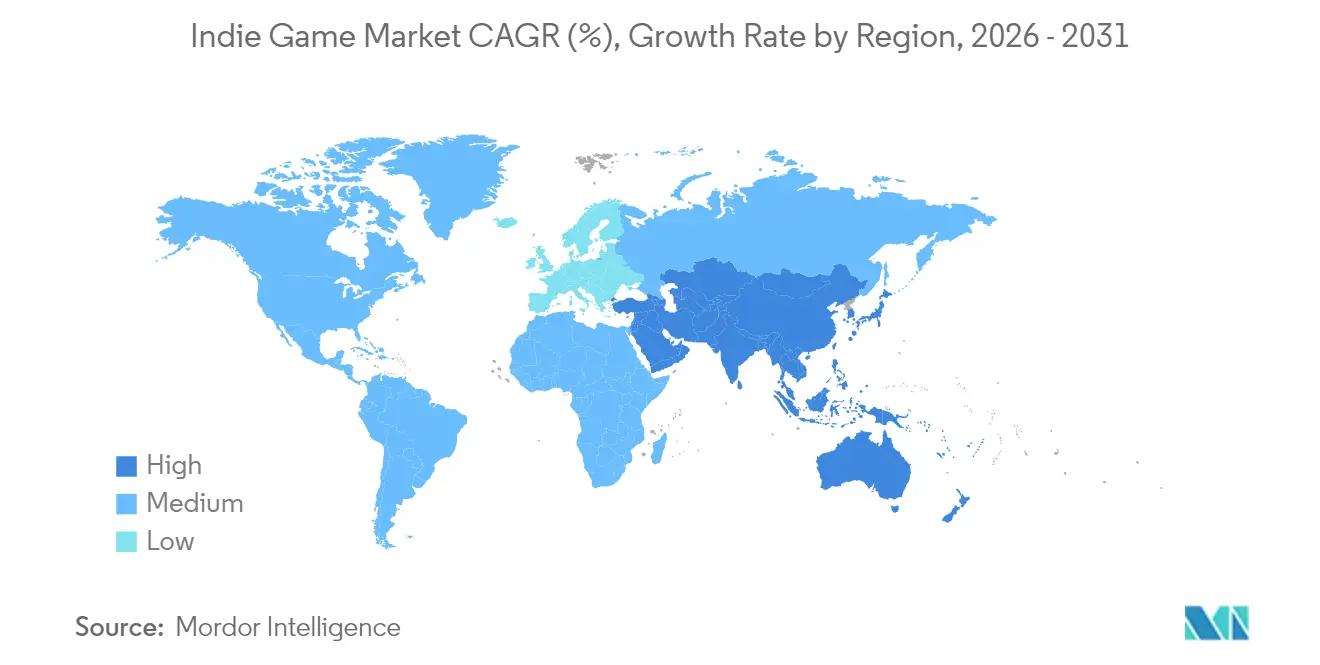
アジア太平洋地域は2025年のインディーゲーム市場において30.86%の収益シェアを獲得し、17.05%のCAGRで推移しています。韓国文化体育観光部はコンテンツ産業に5兆ウォン(36億米ドル)を充当し、補助金、税制優遇、海外マーケティング助成金を提供することでインディーゲームをグローバルフェスティバルへと引き込んでいます。中国のスタジオは世界中のモバイルトップグロッシングチャートを席巻しており、より小規模な地域チームに資金を提供するコラボレーション経路とアウトソーシング需要を提供しています。インドはスマートフォンの手頃な価格が上昇する中、2030年までに2億5,000万人のユーザーを追加すると予測される最も急成長しているゲーマー基盤を代表しています。
南北アメリカインディーゲーム市場
北米はインディーゲーム市場の33.42%のシェアをリードし、プレミアムインディーローンチの中心地であり続けています。高い可処分所得とコンソールの普及が高い平均販売価格を支えています。カナダの労働コストの最大37.5%に相当する税額控除は、モントリオールおよびバンクーバーのスタジオの実質的な消耗を低減しています。米国はプラットフォーム本社、ベンチャー資金、そしてパブリッシャー探しのアクセラレーターとして機能するGDCなどの大規模なコンベンションを提供しています。メキシコおよびブラジルの5G展開はモバイル中心の収益を促進し、現地決済ソリューションが大規模なマイクロトランザクションを促進しています。
欧州・中東・アフリカインディーゲーム市場
欧州は協調的な公的資金調達の恩恵を受けています。スウェーデンのゲームセクターは輸出志向の税制フレームワークの支援を受け、2023年に346億スウェーデンクローナ(3.2 ビリオン 米ドル)の売上を記録しました。欧州投資ファンドによるBehold Venturesへの2,100万 米ドルの出資は、北欧スタートアップ向けのシード資本を拡大しています。ドイツ、フランス、英国は大規模なPCコミュニティとeスポーツエコシステムを擁しており、インディーストラテジー、シミュレーション、ナラティブタイトルへの継続的な需要を生み出しています。MENA-3クラスター(サウジアラビア、アラブ首長国連邦、エジプト)は2023年に19.2億 米ドルの収益を上げ、2027年までに26.5億 米ドルに達する見込みであり、文化的にローカライズされたコンテンツに対するグリーンフィールドの可能性を開いています。
競争環境
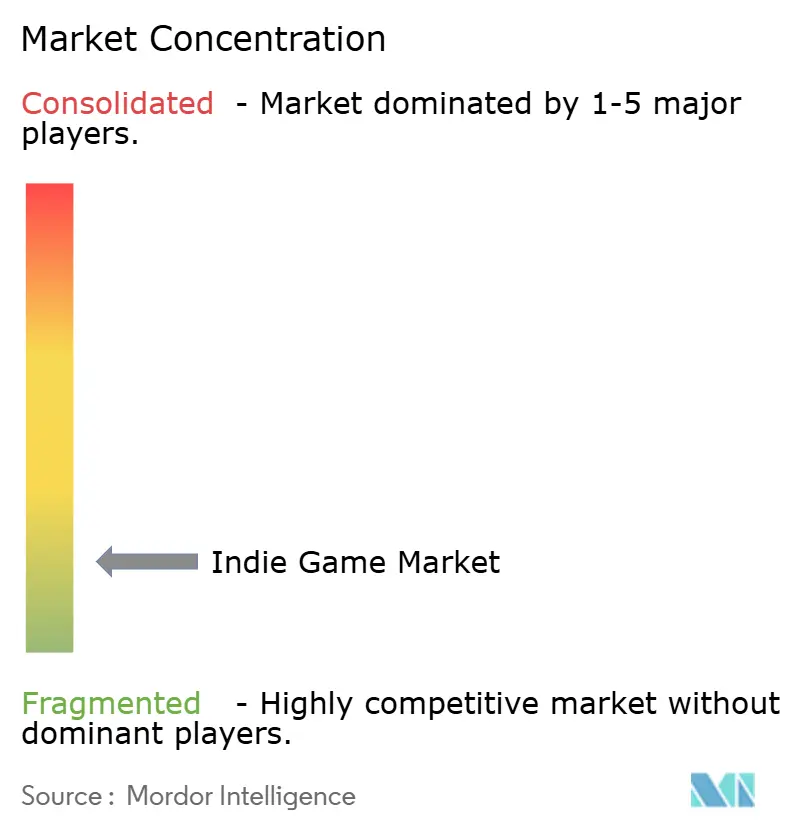
インディーパブリッシングセクターは高度に断片化されており、単一の企業が収益の5%以上を保有していないことが、ニッチな専門化がスケールの経済を上回る流動的な競争環境を示しています。Devolver Digitalは2024年に1億480万米ドルの収益を記録し、13.5%増加し、88%がバックカタログから得られました。Team17はH1 2024年に11%成長して8,060万英ポンドを達成し、92%がカタログタイトルからでした。両社はヒット作の追求からポートフォリオ管理への戦略的転換を示しており、新リリースの変動性を緩和する定期的な収入源を確保しています。
テクノロジーの採用が台頭するパブリッシャーを差別化しています。AIによるアセットローカライゼーションはローンチのタイムラインを短縮し、予測マーケティング分析がユーザー獲得の入札を導きます。「トリプルI」層——AAAの制作価値を持つ独立系スタジオ——は直接プレイヤー向けチャネルを活用し、従来のパブリッシャーサービスの必要性に挑戦しています。Thunderful Groupの2024年の再編は、スケーラブルなサービスモデルへの統合を示すシグナルとして、サードパーティパブリッシングに集中するために内部開発を削減しました。
地域の投資家も参入しています。Kraftonのインキュベーターはインドのインディーチームにそれぞれ最大15万米ドルを資金提供し、資本とメンターシップを組み合わせています。Blue Ocean Gamesは、コンセプトリスクとアップサイドポテンシャルを一致させるSAILモデルの収益分配を使用して3,000万米ドルのファンドを創設しました。KwaleeのDevolver Digitalへの少数株式取得は、PCおよびコンソールのアップサイドを求めるモバイルパブリッシャーによるクロスセグメントのヘッジングを示しています。これらの動きは競争を激化させる一方で、インディーゲーム市場の成長を刺激する資金調達経路を多様化しています。
インディーゲーム業界のリーダー
-
Supergiant Games, LLC
-
Team Cherry
-
Zachtronics LLC
-
Noodlecake Studios
-
Raw Fury AB
- 注:主要企業の掲載順は順位を示すものではありません。
インディーゲーム市場 このレポートでカバーされる企業
- Team17 Group PLC
- Devolver Digital Inc.
- Annapurna Interactive
- Thunderful Group AB
- Raw Fury AB
- Supergiant Games LLC
- Klei Entertainment Inc.
- InnerSloth LLC
- Studio MDHR
- Glass Bottom Games
- Larian Studios
- ConcernedApe LLC
- Chucklefish Ltd.
- Coffee Stain Publishing AB
- Humble Games
- TinyBuild Inc.
- Versus Evil LLC
- Playdigious SAS
- Zachtronics LLC
- Team Cherry
- Noodlecake Studios
最近の産業開発事情 インディーゲーム市場
- 2025年6月:任天堂はスイッチ2を発売し、2025年に1,300万台の販売とソフトウェア支出20億米ドルが予測されており、コンソールのインディーゲームの潜在的な市場を拡大しています。
- 2025年5月:Kraftonは第2回インドゲームインキュベーターに6つのスタジオを登録し、それぞれ最大15万米ドルを提供しています。
- 2025年4月:Blue Ocean Gamesは3年間で100のインディーチームを支援するための3,000万米ドルのファンドを発表しました。
- 2025年3月:欧州投資ファンドはBehold Venturesを通じて北欧のゲーム開発に2,100万米ドルを拠出することを約束しました。
グローバルインディーゲーム市場レポートの範囲
インディーゲーム(「独立系ビデオゲーム」の略)は、個人または小規模チームによって開発されます。これらのクリエイターは、財務面とクリエイティブな方向性の両面において、大手スタジオから独立して運営されています。
本調査は、世界中のさまざまなプレイヤーによるインディーゲームの販売を通じて得られた収益を追跡しています。また、主要な市場パラメーター、根本的な成長促進要因、および業界で事業を展開する主要ベンダーを追跡しており、これが予測期間における市場推計と成長率を支えています。本調査はさらに、COVID-19の後遺症やその他のマクロ経済的要因が市場に与える全体的な影響を分析しています。レポートの範囲は、さまざまな市場セグメントの市場規模と予測を包含しています。
インディーゲーム市場は、デバイスタイプ(コンピューター、モバイル、コンソール)、タイプ(オンラインおよびオフライン)、地域(北米、ヨーロッパ、アジア太平洋、中東・アフリカ、ラテンアメリカ)によってセグメント化されています。上記すべてのセグメントについて、金額(米ドル)に関する市場規模と予測が提供されています。
セグメンテーション概要
| PC |
| モバイル |
| コンソール |
| アクション/アドベンチャー |
| ロールプレイング(RPG) |
| シミュレーションおよびサンドボックス |
| ストラテジーおよびパズル |
| その他(ビジュアルノベル、リズムゲーム) |
| プレミアム(一回限りの購入) |
| 基本無料(アプリ内課金/広告) |
| サブスクリプション/シーズンパス |
| クラウドファンディング/アーリーアクセス |
| デジタルストアフロント(Steam、EGS、コンソールストア) |
| サードパーティパブリッシングプラットフォーム |
| 物理版/コレクターズエディション |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| ニュージーランド | |
| その他のアジア太平洋 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| その他の中東・アフリカ |
| デバイスタイプ別 | PC | |
| モバイル | ||
| コンソール | ||
| ゲームジャンル別 | アクション/アドベンチャー | |
| ロールプレイング(RPG) | ||
| シミュレーションおよびサンドボックス | ||
| ストラテジーおよびパズル | ||
| その他(ビジュアルノベル、リズムゲーム) | ||
| ビジネスモデル別 | プレミアム(一回限りの購入) | |
| 基本無料(アプリ内課金/広告) | ||
| サブスクリプション/シーズンパス | ||
| クラウドファンディング/アーリーアクセス | ||
| 流通チャネル別 | デジタルストアフロント(Steam、EGS、コンソールストア) | |
| サードパーティパブリッシングプラットフォーム | ||
| 物理版/コレクターズエディション | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| ニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
インディーゲーム市場の現在の規模は?
インディーゲーム市場は2025年に13.34 ビリオン 米ドル、2026年に15.90 ビリオン 米ドルと評価され、2026年〜2031年にかけて14.96%のCAGRで2031年までに31.94 ビリオン 米ドルに達すると予測されています。
どのデバイスセグメントがインディーゲームの収益をリードしていますか?
PCゲーミングは2025年収益の57.02%を占め、2031年まで15.82%のCAGRで拡大しています。
サブスクリプションモデルはインディーゲームにとってどれほど重要ですか?
サブスクリプションおよびシーズンパスによるマネタイゼーションは15.97%のCAGRで成長するモデルですが、プレミアム販売は依然として収益の55.32%を生み出しています。
どの地域がインディー開発者にとって最も急速な成長を提供していますか?
北米は33.42%の収益シェアでリードし、アジア太平洋地域は政府資金とモバイルインフラに支えられ、2031年までに最も高い17.05%のCAGR見通しを持つと予想されています。
インディースタジオが直面する主な課題は何ですか?
ストアフロントの飽和と上昇するユーザー獲得コストが発見可能性を妨げ、マーケティング予算を圧迫し、損益分岐点に達するまでの時間を長引かせています。
競争環境はどれほど断片化していますか?
単一のパブリッシャーが収益の5%以上を保有しておらず、市場の集中スコアは2と低く、新規参入者には十分な余地があります。