
PCゲーム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
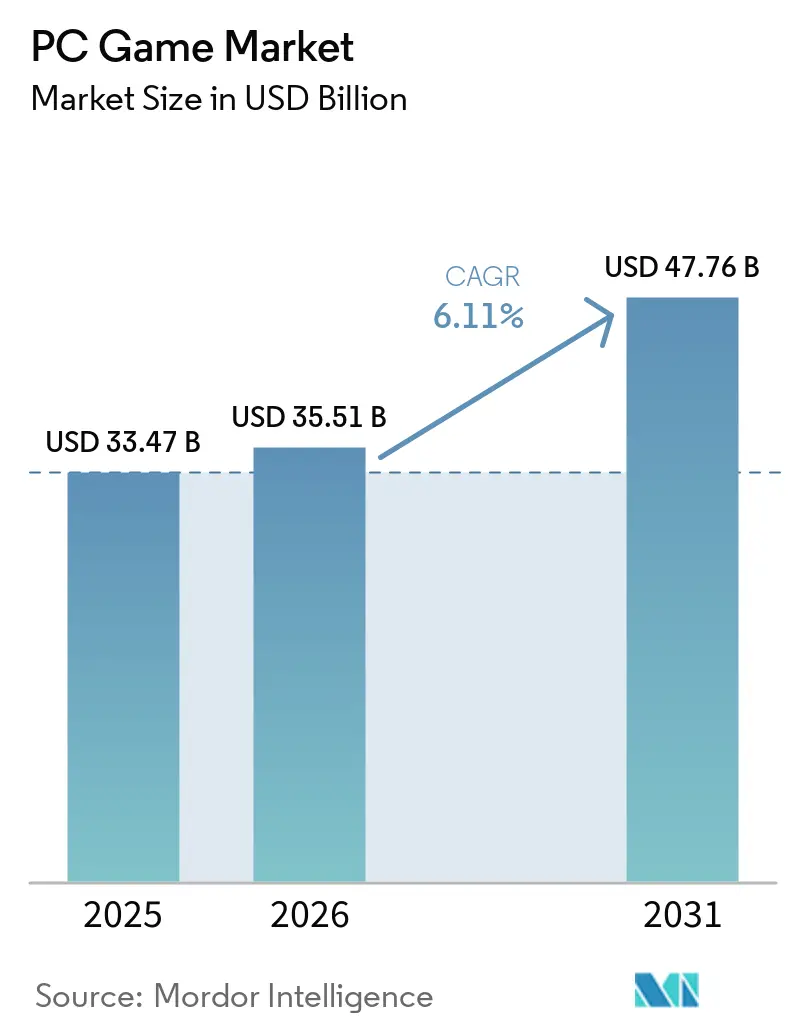
| 市場規模 (2026) | 35.51 十億米ドル |
| 市場規模 (2031) | 47.76 十億米ドル |
| 成長率 (2026 - 2031) | 6.11 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるPCゲーム市場分析
PCゲーム市場規模は2025年の334億7,000万米ドルから2026年には358億1,000万米ドルへと成長し、2026〜2031年の年平均成長率(CAGR)6.11%で2031年までに477億6,000万米ドルに達すると予測されています。プラットフォームのオープンアーキテクチャが引き続き成功の源泉となっており、ハードウェアアクセラレーテッドレイトレーシングや機械学習アセットパイプラインなどの新技術を吸収しながら、開発コストを予測可能な水準に維持しています。パブリッシャーは現在、PCを低リスクのインキュベーターとして位置づけ、デスクトップでゲームメカニクスを成熟させてから他プラットフォームへ移行させることで、反復サイクルを短縮し資本を温存しています。収益の多様化も深化しており、サブスクリプション、定期的なシーズンパス、クリエイター主導のマーケットプレイスがすでに収益の拡大するシェアを生み出し、スタジオがトップライン成長をユニット出荷数から切り離すことを可能にしています。ミドルウェアプロバイダーはこの変化に合わせ、ユーザー獲得予算を増やすことなくエンゲージメントループを改善するためのライフタイムバリュー分析ツールをバンドル提供しており、データ活用能力がPCゲーム市場全体で競争上の必須要件となっていることを裏付けています。
主要レポートのポイント
- オペレーティングシステム別では、Windowsが2025年のPCゲーム市場シェアの82.40%を占め、macOSは2031年にかけて最も高いCAGRを記録すると予測されています。
- 収益モデル別では、基本無料が2025年のPCゲーム市場規模において最大のシェアを占め、サブスクリプションサービスが2031年にかけて最高のCAGRを記録すると予測されています。
- ジャンル別では、ロールプレイングタイトルがPCゲーム市場の総合ベンチマーク6.11%を上回る成長率で他カテゴリーを凌駕しました。
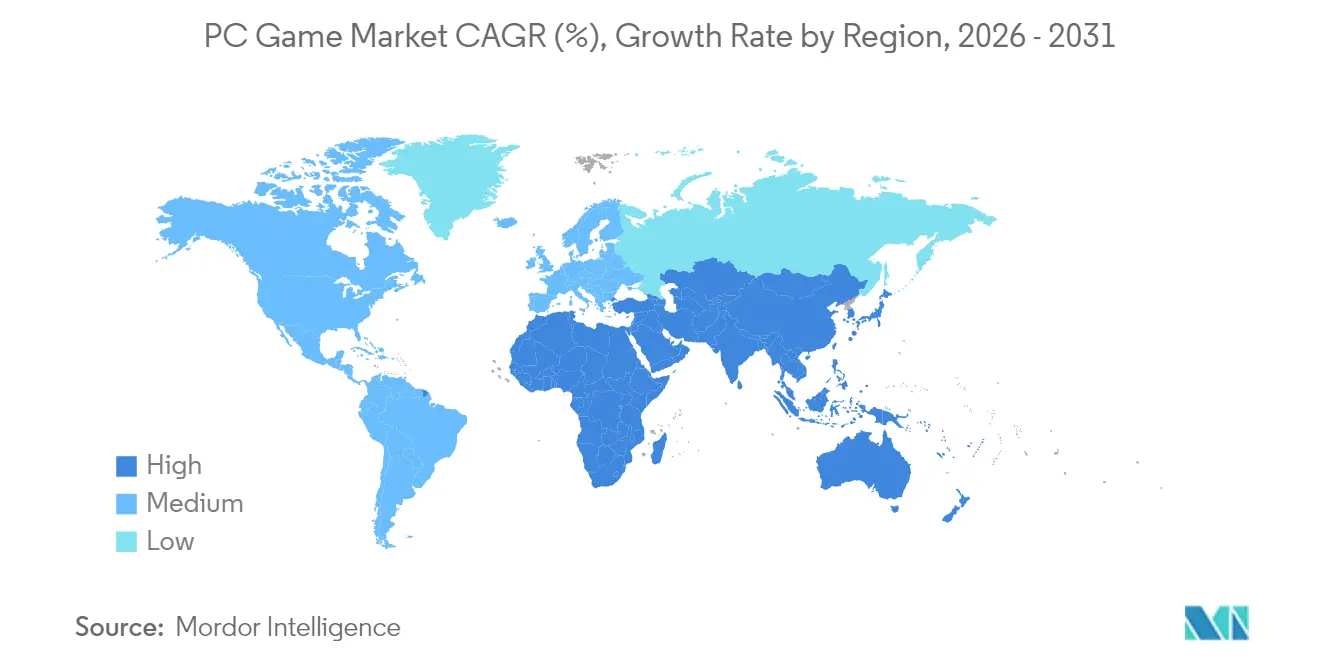
- 地域別では、アジア太平洋地域が2025年のPCゲーム市場シェアの約49.95%を占め、ヨーロッパが2031年にかけて最も高いCAGRを記録する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
PCゲーム市場の推進要因影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| eスポーツ賞金プールとスポンサーシップ契約の拡大 | +1.2% | アジア太平洋地域(北米への波及あり) | 中期(3〜4年) |
| 高リフレッシュレートモニターおよびGPUの普及 | +0.8% | 北米、ヨーロッパ | 短期(2年以内) |
| SteamおよびEpicストアとのクラウドゲーミング統合 | +1% | ヨーロッパ(グローバル展開の可能性あり) | 中期(3〜4年) |
| クロスプラットフォームプレイのインセンティブ | +1.3% | グローバル | 中期(3〜4年) |
| モッディングコミュニティの収益化 | +0.6% | 北米、ヨーロッパ | 長期(5年以上) |
| ゲーム開発スタジオへの政府補助金 | +0.3% | 韓国、中国 | 中期(3〜4年) |
| 情報源: Mordor Intelligence | |||
eスポーツ賞金プールの拡大が収益化を加速
2025年、主要なPCトーナメントの賞金総額が急激に拡大し、競技タイトルの注目度が高まるとともに新規ダウンロード数の増加を牽引した。UbisoftのSix Invitationalは300万米ドルの賞金を設定し、過去のシーズンを大幅に上回る記録的な観客動員数を集めた[1]。Riot Gamesはリーグオブレジェンドワールドチャンピオンシップに対して7桁の賞金を維持し、地域のファンフェスティバルと組み合わせることで視聴者を初めてのプレイヤーへと転換させた。韓国および中国本土の地方政府はアリーナ建設と選手育成への補助金交付を開始し、eスポーツを輸出可能なサービス産業として位置づけている。こうした政策は会場コストを軽減し、新たなスポンサーシップの資金をパブリッシャーのエコシステムへと流入させることで、PCゲーム市場の拡大に寄与している。賞金プールが拡大するにつれ、チームは専用のパフォーマンス分析に投資して競技水準を引き上げ、ハイエンドリグで実現可能なハードウェアの上限を示すことで、愛好家がより早期にコンポーネントをアップグレードするよう促している。
高リフレッシュレートモニターがAAAタイトルの普及を促進
2024年後半のリリースタイトルは144Hz以上向けにチューニングされたパフォーマンスモードを搭載して出荷され、小売業者は当初の予測を上回る販売実績を報告しました。240Hzでの滑らかなゲームプレイを映すインフルエンサーの配信は、プレミアムデスクトップと60Hzテレビの間に認知的な格差を生み出し、より広いゲーミング環境においてPCを憧れの基準点として強化しました。コンポーネントベンダーはGPU、ディスプレイケーブル、キャリブレーションソフトウェアの協調ローンチを実施し、エンドユーザーの統合における摩擦を低減しました。スタジオはテレメトリーを活用して、高リフレッシュレートハードウェアを所有するプレイヤーが平均セッション時間が長いことを確認し、それがライブサービスの収益リズムを支えています。この複合効果はモニターとGPUのアタッチレートを拡大することでPCゲーム市場を強化し、ミドルクラスの消費者でさえ市場全体の勢いを高めるアップグレードサイクルへの参加を促しています。
クラウドゲーミング統合がヨーロッパでのリーチを拡大
2024年、Xsollaはインスタントクラウドゲーミングスリーブをリリースし、開発者がローカルインストーラーと並行してストリーミングビルドを配信できるようにした。[2]2025年初頭までに、ディスクリートGPUを搭載していないヨーロッパのノートパソコンユーザーがピーク時間帯に60fpsのセッションにアクセスできるようになり、参入障壁に関する懸念が軽減された。クラウドデモは静的なトレーラーをストアフロント内で提供されるインタラクティブなトライアルに置き換えることで評価フェーズを短縮し、購入を迷っているユーザーのコンバージョン率を向上させる。パブリッシャーも流通コストの削減やユーザーデバイスのパフォーマンスに関する詳細なデータを活用し、新興市場向けの移植判断に役立てることができる。ブロードバンドの普及が進むにつれ、クラウドの入口機能はハイスペック需要を侵食することなく新たな層をPCゲーム市場へと取り込み、最終的なハードウェア購入を促すオンランプとして機能するようになるだろう。
クロスプラットフォームプレイが基本無料のコンバージョンを促進
2025年、デスクトップ・ハンドヘルド・モバイルにまたがるシームレスな進行システムがセッション時間を延長し、無料プレイヤーのリテンションを大幅に改善した。コスメティックアセットがオペレーティングシステムをまたいで引き継がれると、長期的な知覚価値が高まり、ユーザーの支出意欲も向上する。マーケティングチームは現在、デバイスを問わず報酬が蓄積されるアカウントレベルのロイヤルティプログラムを重視しており、プラットフォーム固有のバンドルから支出を再配分している。このアプローチは、コンテンツアップデートが最初に届きコントロールが損なわれないデスクトップをエコシステムのハブとして位置づけながら、通勤や旅行中にデバイスを切り替えるプレイヤーの自由も尊重することで、PCゲーム市場を向上させている。
PCゲーム市場の抑制要因影響分析*
| 制約要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ルートボックスおよびマイクロトランザクション規制 | -0.9% | EU加盟国 | 短期(2年以内) |
| GPU供給制約と価格インフレ | -0.7% | グローバル(北米で最も深刻) | 短期(2年以内) |
| サイバー詐欺とアカウント乗っ取り | -0.3% | グローバル | 中期(3〜4年) |
| 熟練人材不足 | -0.5% | 北米 | 長期(5年以上) |
| 情報源: Mordor Intelligence | |||
ルートボックス規制が収益化を再構築
ベルギーによる有料ルートボックスの全面禁止は、後にEU他加盟国の政策草案にも反映された規制上のトーンを設定しました。パブリッシャーはバトルパス、イベントショップ、透明なドロップ率開示を導入することで立法上の精査を和らげながら収益化の深度を維持しました。明確な事前価格設定は消費者の信頼を維持し、返金要求を減らし、否定的なソーシャルセンチメントを抑制します。運営面では、スタジオはコンプライアンスを確保するためにバックエンドのトラッキングを刷新する必要があり、実験的なコンテンツからリソースが転用されます。今後2年間、各国の異なる規制に戦略を適合させる必要性は、機能のロールアウト遅延とコンプライアンスコストの増加によりPCゲーム市場に下方圧力をかけるでしょう。
GPU供給制約がハイエンド市場の拡大を制限
Nvidiaは2024年11月に投資家に対し、次世代アーキテクチャへの製造能力の再配分により40シリーズの供給が2025年初頭まで逼迫すると伝えました。スポット不足により一部の愛好家はフルシステムの構築を延期し、開発者はより積極的なダイナミック解像度ツールを実装して旧世代シリコンでのフレームレートを維持するよう促されました。小売業者はCPUとメモリをペアにしたバンドルプロモーションで在庫不足に対応し部分的なアップグレードを促しましたが、最上位GPUの不足はチャネルミックスからハイマージン購入を依然として排除しています。Nvidiaは後に2025年3月の初期出荷が「社内予測を上回った」と述べましたが、残存する供給不均衡はPCゲーム市場のプレミアムセグメントを引き続き制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
PCゲーム市場セグメント分析
ジャンル別:
ロールプレイングの優位性と実験的ハイブリッドロールプレイングゲーム(RPG)はPCゲーム市場全体の6.11%成長を上回り、プレミアム価格設定の実行可能性を示したブロックバスター的な物語リリースから恩恵を受けました。タイトルはローンチ月を超えてエンゲージメントを持続させる長編エピソードアークとともに出荷され、パブリッシャーの収益曲線を平滑化しました。高度な対話システムと分岐クエストラインは、デスクトップハードウェアがパフォーマンスを損なうことなくリアルタイムの意思決定追跡をサポートする方法を示しています。インディースタジオはジャンルの柔軟なツールを活用し、プレイヤーのフィードバックを吸収するアーリーアクセスビルドをリリースすることで、正式ローンチ時により洗練されたメカニクスを実現しています。アドベンチャーおよびシミュレーションジャンルはスキルの障壁を下げることで着実な成長を記録し、アクセスしやすいインターフェースを求める年配の新規ユーザーを引き付けました。ストラテジータイトルはコンソールではほとんど実現できないキーボードとマウスの精度により忠実なユーザー基盤を維持し、PCゲーム市場をストラテジーゲームの牙城として強化しました。オートバトラーなどのハイブリッド形式は、後に主流フランチャイズに移植されたメカニクスのライブテストベッドとして機能し、PCが実験的な坩堝としての役割を担っていることを示しています。スタジオはクロスジャンルのクロスオーバーがリプレイ性指標を高め、コンテンツパイプラインが活発な間はバトルパス収益を支えると報告しています。予測期間を通じて、高忠実度のストーリーテリングがデスクトップ固有の販売ポイントであり続けるため、RPGの優位性は維持されると予想されます。
二次的な影響はミドルウェア需要に波及し、対話ツリープラグインや映画的照明スイートのアタッチレートが上昇しています。ファンタジー設定向けにチューニングされたアセットライブラリはプレミアム価格を要求し、外部アーティストにパブリッシャーの受託制作名簿への参入ルートを提供しています。コミュニティ主導のモッディングはさらにリーチを増幅させます。堅牢なツールキットにより愛好家がクエストを追加でき、リリースから数年後も段階的な売上を促進します。パブリッシャーはそのためローンチ時にクリエイターフレンドリーなフレームワークを組み込み、各SKUの長期的な収益の尾を確保しています。テーブルトップIPとデジタルキャンペーンの統合が進むことで、ファンベースを相互に取り込み、ライセンス機会を広げることでPCゲーム市場にも貢献しています。


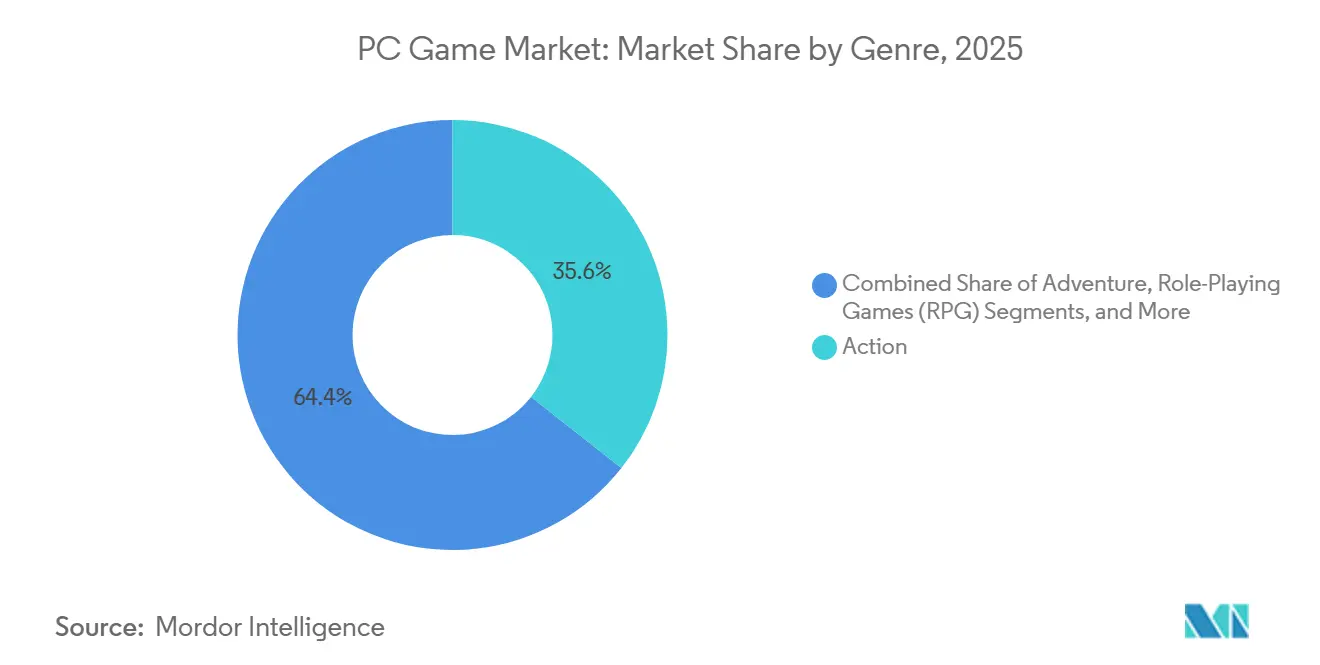
注記: 個別セグメントのシェアはレポート購入時に入手可能
収益モデル別:
サブスクリプションの勢いと基本無料の優位性フリー・トゥ・プレイ(F2P)は2025年、ゼロコストの参入障壁とグローバルなリーチを活かし、PCゲーム市場規模において最大のシェアを維持した。コスメティックマイクロトランザクション、シーズンパス、期間限定イベントショップが収益化の柱となる一方、透明性の高いドロップ率がEUの規制審査への対応を助けている。発売日タイトルとクラシックバックカタログをバンドルするプラットフォームはコスト重視のプレイヤーを引きつけ、海賊版対策にも寄与している。Microsoftはコンテンツおよびサービスで8%の向上を強調し、PC Game Passが記録的な四半期をもたらしたと評価した。パブリッシャーはコンテンツのリリースサイクルを短縮し、新クエストやマップが月次課金サイクル内に提供されるようにすることでチャーンを抑制している。プレミアムな単品購入タイトルは依然として高い評価を維持しており、受賞歴はマーチャンダイズ販売、書籍化、映画化オプションへと転換される。サブスクリプションハブ内のバンドル型ディスカバリーフィードは、F2Pワールドにおける期間限定有料拡張コンテンツの認知度も高め、クロスモデルの収益化を支援している。
コスト面では、サブスクリプションには堅牢なクラウドインフラと、帯域幅の輻輳を回避するダウンロードプリフェッチを最適化する予測分析が必要となる。スタジオはプレイヤーの感情を継続的に監視するライブオペレーションチームに予算を割り当てており、この能力を小規模インディーズがアウトソースすることが多く、PCゲーム市場のさらなる階層化を招いている。規模の経済により、大規模プラットフォームはネットワークピアリング契約の交渉で有利となり、配信コストを削減できる。今後は、複数フランチャイズにまたがるコミュニティをつなぐソーシャルハブとしても機能する少数のサブスクリプションブランドへの集約が進むと予想される。
オペレーティングシステム別:
Windowsの優位性とニッチな成長Windowsは2025年のPCゲーム市場シェアの5分の4以上を維持し、深い後方互換性と頻繁なドライバーアップデートに支えられました。DirectX 12 Ultimateは高度な機能の業界標準として残り、レイトレーシング照明と可変レートシェーディングの採用を加速しています。MicrosoftのPCへの同日リリースはOSの優位性を強化します。コンソールタイトルとのクロスプログレッションがフレンドリストの移行を簡素化するためです。Appleのシリコン改訂は統合GPUの出力を改善し消費電力を削減し、複数のパブリッシャーが2025年向けのmacOS同時移植を承認するよう促しました。この動きは徹底的な最適化サイクルを必要とせずに有料ユーザー層を拡大します。LinuxはProton互換性とSteam Deckのハンドヘルドとしての人気により緩やかに上昇し、インディーチームがアーリーアクセス時にLinuxビルドを含めるよう促しています。この分散は、より広いOSの包括性が以前は未開拓だった人口統計を取り込むことでPCゲーム市場を拡大する方法を示しています。エンジンメーカーは現在VulkanとMetalバックエンドを優先し、レンダリングワークロードをAPI間に分散させてマルチプラットフォームの効率を改善しています。
セキュリティは差別化要因であり続けます。Windowsでのランサムウェアインシデントの増加により、一部の企業が従業員のレクリエーション用にMacハードウェアを補助し、macOSインストールへの間接的な後押しとなっています。対照的に、Linuxコミュニティは低レイテンシーを求める競技タイトルを引き付けるオープンソースのアンチチートフレームワークを活用しています。予測期間を通じて、Windowsは数的優位を維持する可能性が高いですが、macOSとLinuxからの段階的な成長が総アドレス可能ベースを拡大し、ミドルウェアプロバイダーがエンジン間でパリティを維持するよう促すでしょう。

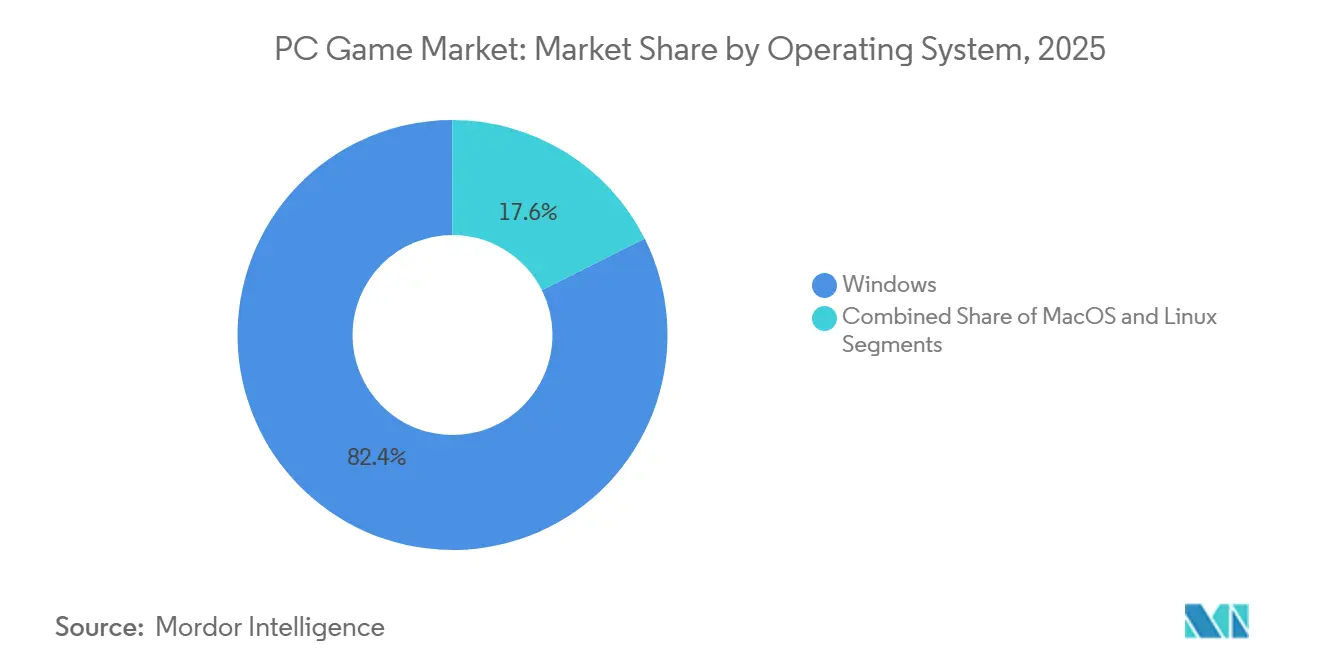
注記: 個別セグメントのシェアはレポート購入時に入手可能
年齢層別:
若年層のオンボーディングと成人の購買力18歳未満のユーザーは2024年から2025年にかけて最も急速な利用成長を記録した。これは学校がeスポーツクラやコーディング選択科目を導入し、早期のデジタルプレイを日常化させたことによる。このグループをターゲットとするパブリッシャーは支出上限を設定した保護者向けダッシュボードを導入し、成人後のサブスクリプションへと続くブランドへの信頼を構築した。18〜35歳のコホートは裁量支出を主導しており、ソーシャルフィードでステータスを示すプレミアムペリフェラルやコレクターエディションを好む傾向がある。マーケティングキャンペーンはライフスタイルブランドと連携したインフルエンサーを活用し、ゲームソフトウェアを超えた購買意欲を強化している。36〜50歳のゲーマーは規模は小さいながらも収益性の高いニッチを形成しており、仕事と生活のバランスに適した短い日次ループを持つストラテジータイトルを好む。パブリッシャーはユーザーインターフェースの可読性とオートセーブ機能を最適化し、断続的なプレイセッションに対応している。50歳以上の層は引き続きゆっくりと拡大しており、深みを損なわずにコントロールを簡略化したノスタルジアリマスターが、離れていたプレイーの間でPCゲーム市場を拡大するのに貢献している。ハードウェアベンダーは長時間セッション中の疲労を軽減する人間工学的ペリフェラルを提供し、高齢ユーザーにアピールしている。年齢別分析はコンテンツフィルターに反映され、未成年者向けのチャットモデレーション設定がデフォルトで保守的になるよう設計されており、規制要件に準拠している。
より広い示唆として、ライブサービスユニバース内での世代間の重複は、マルチチャネルのコミュニケーション戦略を必要とする。若いプレイヤーは短尺動画チュートリアルを好む一方、年配のコホートはテキストベースのウィキを好む。両方のフォーマットを提供するスタジオは年齢層を超えた高いエンゲージメントを実現し、収益化曲線を平滑化して収益源を多様化している。
地域分析
アジア太平洋PCゲーム市場
アジア太平洋地域は2025年のPCゲーム市場規模のほぼ半分を占め、高密度な都市部のブロードバンドとeスポーツを成長の牽引力として公式に認定したことが後押しとなった。2025年に中国がコンテンツ審査パイプラインを合理化したことで、国内大手企業がローカルの文化的物語を盛り込んだAAAタイトルのPCゲームへの投資を促進し、輸出志向と国内市場での共鳴のバランスを図った。韓国のPCバン事業者はクラウドストリーミングのゲームライブラリをバンドルした時間制パッケージを導入し、ハードウェアの継続的な更新に伴う設備投資を削減した。国境を越えた共同開発が盛んになっており、日本のナラティブデザイナーと韓国のリアルタイムサービスの専門家が連携し、地域の多様な嗜好に対応できる機能を構築している。高リフレッシュレートモニターメーカーへの政府助成金は機器コストを引き下げ、中間所得層の消費者が憧れのハードウェアを入手しやすくすることで、間接的にPCゲーム市場を拡大している。
北米PCゲーム市場
北米は高い可処分所得と確立されたエンスージアスト向けコンポーネント市場に支えら、第2位のシェアを保持した。同地域に本社を置くスタジオは、バトルパスなどのライブサービスの設計手法を洗練させ、後にグローバルのベストプラクティスとして普及させた。特に未成年者に関するプライバシー重視の規制により、パブリッシャーは2025年にデータ収集パイプラインの再設計を余儀なくされ、明確なオプトインフローが生まれた結果、ニュースレターの購読者数が予想外に増加した。ハードウェアのアタッチ率は引き続き堅調で、GPUとOLEDモニターをセットにしたバンドルプロモーションは大型タイトルのリリース時に定期的に完売すると小売業者は報告している。分析およびアンチチート技術を対象とするミドルウェアへのベンチャーキャピタルの関心は、PCゲーム市場の持続的な重要性への信頼を示している。
欧州PCゲーム市場
クラウドストアフロントのプラグインがハイスペックなデスクトップPCを不要にしたことで、欧州の成長軌道は加速した。フランス、スペイン、北欧諸国のノートパソコンユーザーは、プライムタイムに60フレーム毎秒のセッションをカクつきなくストリミングし、インフラの準備が整っていることを実証した。デジタルサービス法によりリアルタイムの有害コンテンツ監視が義務付けられ、スタジオはAI駆動のモデレーションをマーケティング上の差別化要素として採用するようになった。多言語リリースに紐づいた文化遺産助成金は地域のインディーゲーム制作への需要を喚起し、欧州の民話を題材にしたストーリー主導の体験のPCゲーム市場シェアを拡大した。地元のハードウェアアセンブラーはクラウドゲーミング向けに事前設定された認定低遅延ルーターを提供することで対応し、ハードウェアとサービスを融合したエコシステムを育成している。
競合環境
市場集中度
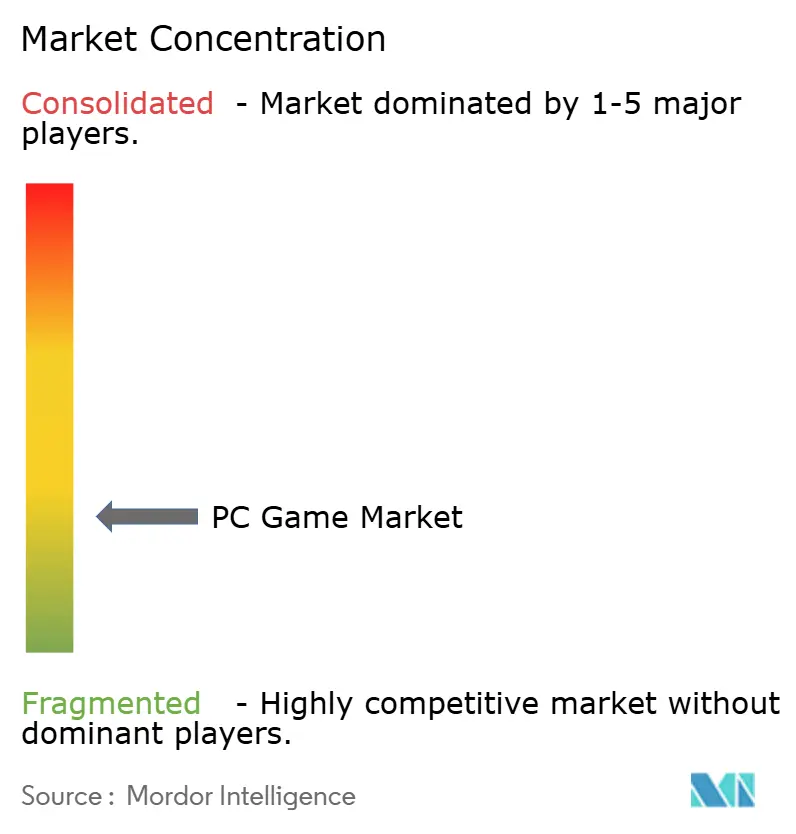
この分野は中程度に集約されており、少数の複数スタジオを持つパブリッシャーがグローバルパイプラインを管理する一方、数千のインディーがストアフロントの可視性を競っています。Microsoftは2023年にActivision Blizzardを687億米ドルで買収し、以来同日のPCローンチをサブスクリプションカタログに組み込み、競合他社が競争力を維持するためにディスカウントウィンドウを深めることを余儀なくさせています。この戦略は、デスクトップが二次的な移植先ではなく主要なローンチプラットフォームであるというブランド認知を強化しています。Tencentは2024〜2025年に物語主導の西洋スタジオへの少数株取得を追求し、純粋な基本無料の専門知識からの多様化への関心を示しています。クラウドプラットフォームプロバイダーはソフト独占契約を設計し、低スペックユーザーに届く期間限定ストリーミング権と引き換えに開発資金を提供しており、潜在的なオーディエンスを拡大しながら断片化リスクをわずかに高めています。
インディースタジオはコミュニティファンディングとバイラルマーケティングを活用して発見可能性の課題を克服しています。2025年のブレイクアウト協力型エクストラクションリリースは、著名なインフルエンサーの配信に登場した後72時間以内に予算を回収し、アルゴリズムによるプロモーションが現在ヒットの速度を決定する方法を示しました。ミドルウェアコストは低下しています。マッチメイキング、ストアフロント統合、テレメトリー分析を処理する既製のバックエンドサービスにより、小規模チームがかつては多国籍パブリッシャーに限られていたライブサービスタイトルを出荷できるようになっています。しかし、主要ストアフロントへの毎日のリリースの洪水は推薦アルゴリズムの役割を強化しており、嗜好に基づいて高品質なゲームを確実に表示するプラットフォームがPCゲーム市場の収益フローに不均衡な影響力を持っています。
ハードウェアアライアンスは並行する競争層を形成しています。GPUメーカーはパストレーシングなどの機能を紹介することを約束したスタジオに早期シリコンサンプルを提供し、初日のドライバー最適化と共同マーケティング予算を確保しています。モニターベンダーはeスポーツリーグをスポンサーして540Hzリフレッシュなどの新興標準を普及させ、製品ローンチを競技上のマイルストーンに結びつけています。周辺機器企業はゲーム開発者と協力してブランドエコシステムを強化する触覚プロファイルを開発しています。これらのパートナーシップは技術的進歩が具体的なゲームプレイの改善に転換されることを確保し、PCゲーム市場がインタラクティブエンターテインメントの最先端であるという認識を固めています。
PCゲーム業界リーダー
-
Electronic Arts(EA)
-
Ubisoft Entertainment SA
-
Activision Blizzard, Inc.
-
Epic Games, Inc.
-
Square Enix Holdings Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
PCゲーム市場 このレポートでカバーされる企業
- Electronic Arts Inc.
- Activision Blizzard, Inc.
- Ubisoft Entertainment SA
- Epic Games, Inc.
- Square Enix Holdings Co., Ltd.
- Bandai Namco Entertainment Inc.
- SEGA Corporation
- Valve Corporation
- CD Projekt S.A.
- Tencent Holdings Ltd. (Tencent Games)
- NetEase, Inc. (NetEase Games)
- Paradox Interactive AB
- Remedy Entertainment
- Capcom Co., Ltd.
- Take-Two Interactive Software, Inc.
- Riot Games, Inc.
- Pearl Abyss
- Nexon Co., Ltd.
- Krafton Inc.
- Embracer Group AB
PCゲーム市場における最近の業界動向
- 2025年4月:Microsoftは第3四半期のゲーム収益が前年比5%増加したと報告し、コンテンツとサービスで8%の増収を達成し、PC Game Passを主要な成長エンジンとして強調しました。
- 2025年3月:Nvidiaは次世代GPUの初期出荷が「社内予測を上回った」と述べましたが、小売での入手可能性は依然として逼迫していました。
- 2025年2月:Microsoftはサブスクリプション収益が四半期最高を記録したことを開示し、PC Game Passの会員数が30%急増したことをその急増の要因として挙げました。
- 2024年12月:ValveはSteamの同時接続ユーザー数がプラットフォーム史上最高の3,930万人に達したことを確認しました。
PCゲーム市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ
本調査では、グローバルPCゲーム市場を、ゲーマーがネイティブPCソフトウェアに支出するすべての金額と定義しており、パーソナルコンピューターにのみ提供されるフルタイトル、ダウンロード可能な追加コンテンツ、ゲーム内購入、およびカタログサブスクリプションを対象としている。Mordor Intelligenceによれば、パブリッシャーがコンソール、モバイル、ブラウザ、またはクラウドリリースとして計上する収益は除外される。
スコープの除外:ゲーミングリグ、コンポーネント、ペリフェラル、広告、eスポーツチケット、およびPC以外のタイトルへの支出は本評価の対象外である。
セグメンテーション概要
- ジャンル別
- アクション
- アドベンチャー
- ロールプレイングゲーム(RPG)
- シミュレーション
- ストラテジー
- その他のジャンル
- 収益モデル別
- 基本無料/フリーミアム
- 買い切り(プレミアム)
- サブスクリプション型
- オペレーティングシステム別
- Windows
- macOS
- Linux
- 年齢層別
- 18歳未満
- 18〜35歳
- 36〜50歳
- 50歳超
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 中東およびアフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- その他の中東およびアフリカ
- 北米
詳細な調査方法とデータ検証
一次調査
Mordorのアナリストは、アジア太平洋、北米、欧州全域のパブリッシャー、インディースタジオ、決済処理業者、eスポーツリーグマネージャー、ディストリビューターと構造化された議論を行っている。価格変動、新たな収益化手法、および差し迫った規制に関する知見により、デスクリサーチの結果を検証し、情報のギャップを埋めることができる。
デスクリサーチ
国内家計支出調査、主要デジタルストアフロントのダッシュボード、中国および米国のゲーム年鑑、エンターテインメントソフトウェアのファクトシート、国連コムトレードの通関フローを起点とする。年次報告書、決算説明会のトランスクリプト、信頼性の高いメディアが数値を精緻化し、Dow Jones FactivaおよびD&B Hooversが長期的な内訳と通貨履歴を提供する。挙げられた情報源は例示であり、データ収集、クロスチェック、および明確化には多数の追加的なオープンおよび有料の参考資料が活用されている。
市場規模の算定と予測
各国の支出を、決済決済と家計デジタルバスケットのトップダウン視点で再構築し、プラットフォームシェアで合計を分割する。パブリッシャーのロールアップ、サンプリングされた価格×数量チェック、チャネルの販売実績比率を含む目標を絞ったボトムアップ調査が結果を裏付ける。2030年に向けた多変量回帰には5つの指標を投入する:アクティブPCプレイヤー数、支払者一人当たりの支出、ストアフロントの手数料ポリシー、高リフレッシュレートGPUの普及率、ルートボックス規制の厳格度。ベースケースはインタビューのコンセンサスを反映し、新たなシグナルが現れるたびに更新される。
データ検証と更新サイクル
アナリストは出力結果を過去のパブリッシャー曲線やピーク同時接続ユーザー数などの指標と照合する。シニアレビュアーが承認前に異常値を解消し、レポートは年次で更新され、重要なイベントに応じて中間修正が行われる。
MordorのPCゲームベースラインが信頼性を持つ理由
一部のグループがハードウェアとソフトウェアを合算したり、地域バスケットを拡大したり、スポットレートで換算したり、データの更新頻度が低かったりするため、公表値はしばしば乖離する。プラットフォームのみに絞った厳格な視点、透明性の高い変数、および年次サイクルにより、スタジオが実際に記録する支出にベースラインを結びつけている。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要な乖離要因 |
|---|---|---|
| 33.47 ビリオン 米ドル | Mordor Intelligence | - |
| 39.90 ビリオン 米ドル | グローバルコンサルタンシーA | ブラウザゲームとeスポーツ収益を加算し、グレーマーケットを軽微に調整 |
| 86.12 ビリオン 米ドル | 業界団体B | ハードウェア、ペリフェラル、ソフトウェアを合算 |
| 68.88 ビリオン 米ドル | 業界誌C | ハードウェア出荷台数を追跡し、ゲーム内支出を除外 |
これらの対比は、スコープが拡大するか単位ルールが変わると合計が急速に膨らむことを示している。ソフトウェアフローを切り離し、プレイヤー数とサプライヤーの開示情報と照合することで、購入者が信頼できるバランスの取れた再現可能なベースラインを提供している。
レポートで回答される主要な質問
現在のPCゲーム市場規模はどのくらいですか?
PCゲーム市場規模は2026年に358億1,000万米ドルに達し、2031年までに477億6,000万米ドルに達する見込みです。
最も急速に拡大している収益モデルはどれですか?
初日リリースとバックカタログをバンドルするサブスクリプションプラットフォームがPCゲーミング市場内で最も高いCAGRを示しています。
なぜアジア太平洋地域が最大のPCゲーム市場シェアを占めているのですか?
密なブロードバンド、政府支援のeスポーツプログラム、根付いたカフェ文化が組み合わさって高いエンゲージメントと支出を維持しています。
ヨーロッパの規制は収益化にどのような影響を与えていますか?
ルートボックスへの厳格な監視により、パブリッシャーはバトルパスや直接購入のコスメティックストアなど透明なメカニクスへと移行しています。
プレミアムゲームの普及に最も影響を与えるハードウェアトレンドは何ですか?
高リフレッシュレートモニターが継続的なアップグレードサイクルを刺激し、視覚的に野心的なタイトルを支えるGPUとディスプレイの購入を促しています。
クラウドゲームはローカルインストールに取って代わりますか?
クラウドアクセスはリーチを広げていますが、補完的なオプションとして機能しており、ローカルインストールは競技上のレイテンシーとオフラインプレイに不可欠なままです。