
Mordor Intelligenceによるモバイルゲーム市場分析
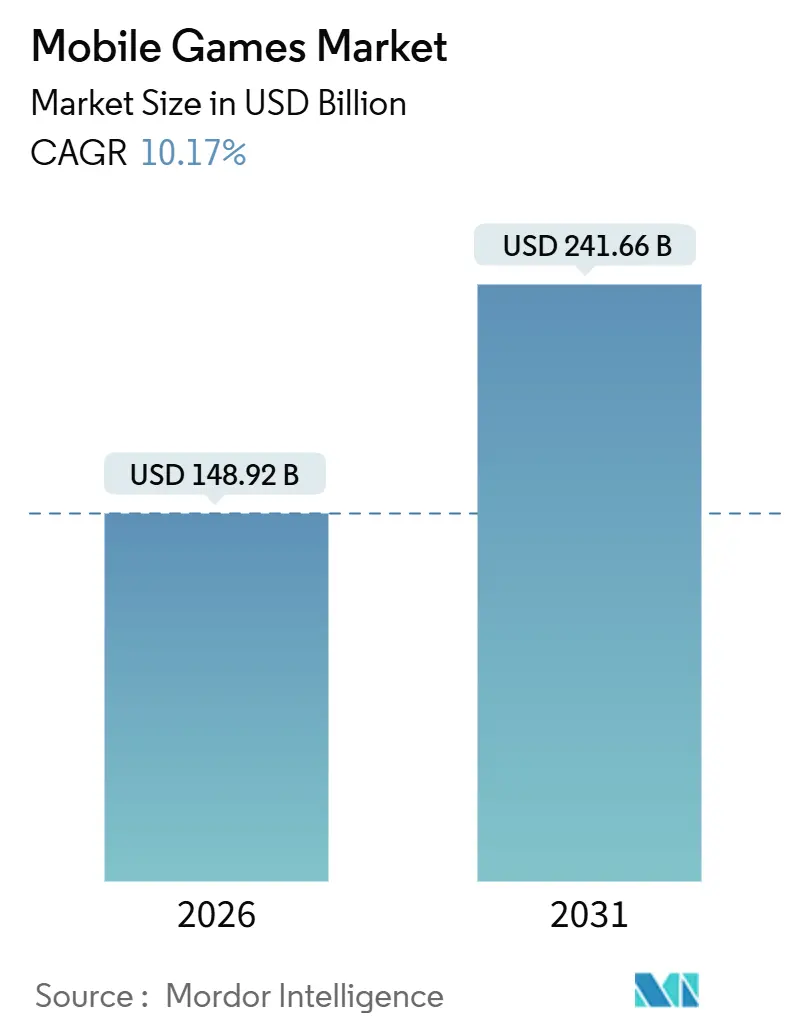
モバイルゲーム市場規模は、2026年の1,489億米ドル、2027年の1,641億米ドルから2032年には2,592億米ドルへと拡大し、2027年から2032年にかけて9.58%のCAGRを記録すると予測されています。
ネットワーク配信の改善とオペレーターアクセスの拡大はモバイルゲームの普及を促進できますが、パブリッシャーは購入のみに依存せずそのアクセスから収益を得る手段を必要としています。コンテキスト広告はパーソナライズなしで配信されたインプレッションを収益化でき、有料プログレッションは再訪するプレイヤーからの別の収益経路を提供します。iOSカジュアルゲームのユーザー獲得コストが高いため、インストール後のプレイヤーから収益を得ることの商業的重要性が増しており、有料インストールごとに回収すべき費用が発生します。ブラジルの年齢レーティングに基づき未成年者を対象とする、またはアクセスされる可能性のあるゲームに対するルートボックス規制は、報酬設計を収益化上の意思決定事項にしています。報酬の再設計はブラジル向けの影響を受けるパブリッシャーにコンプライアンスコストを追加し、ランダム化された購入に依存せずに有料インストールごとの費用を回収するために必要な収益を引き上げます。
レポートの主要ポイント
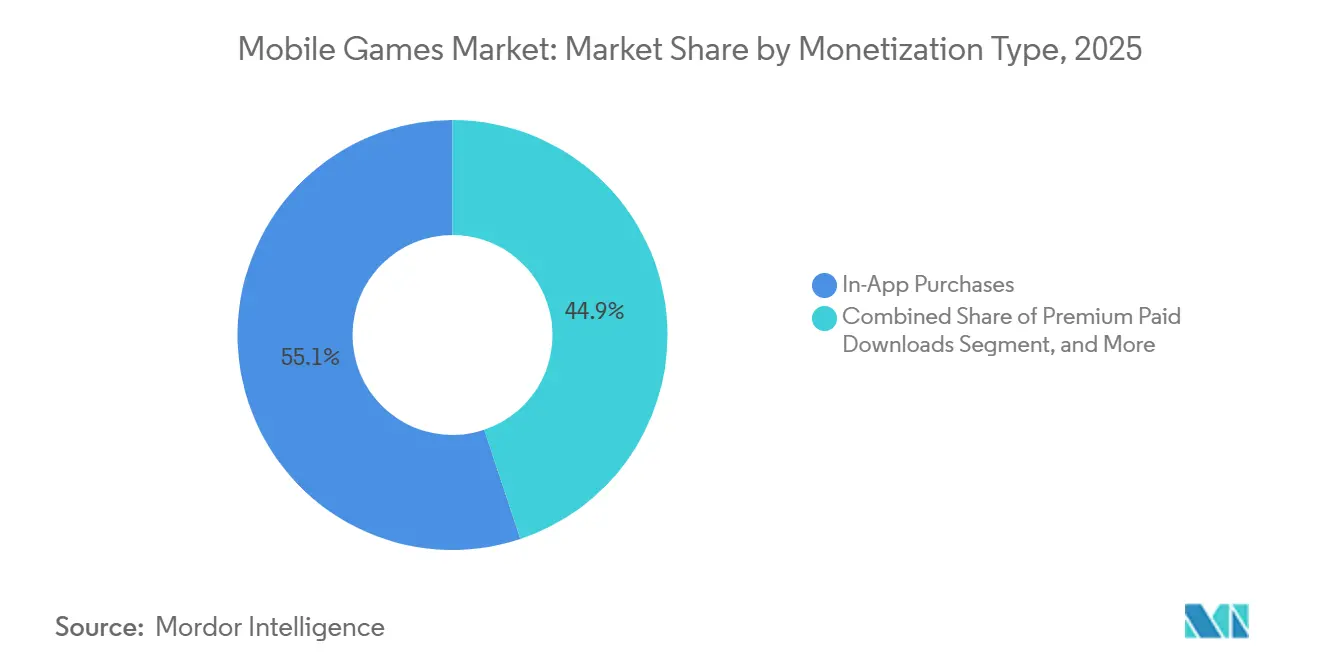
- 収益化タイプ別では、アプリ内購入が2026年のモバイルゲーム市場シェアの54.7%を占め、サブスクリプションおよびシーズンパスは2027年から2032年にかけて17.6%のCAGRで最も速く成長すると予測されています。
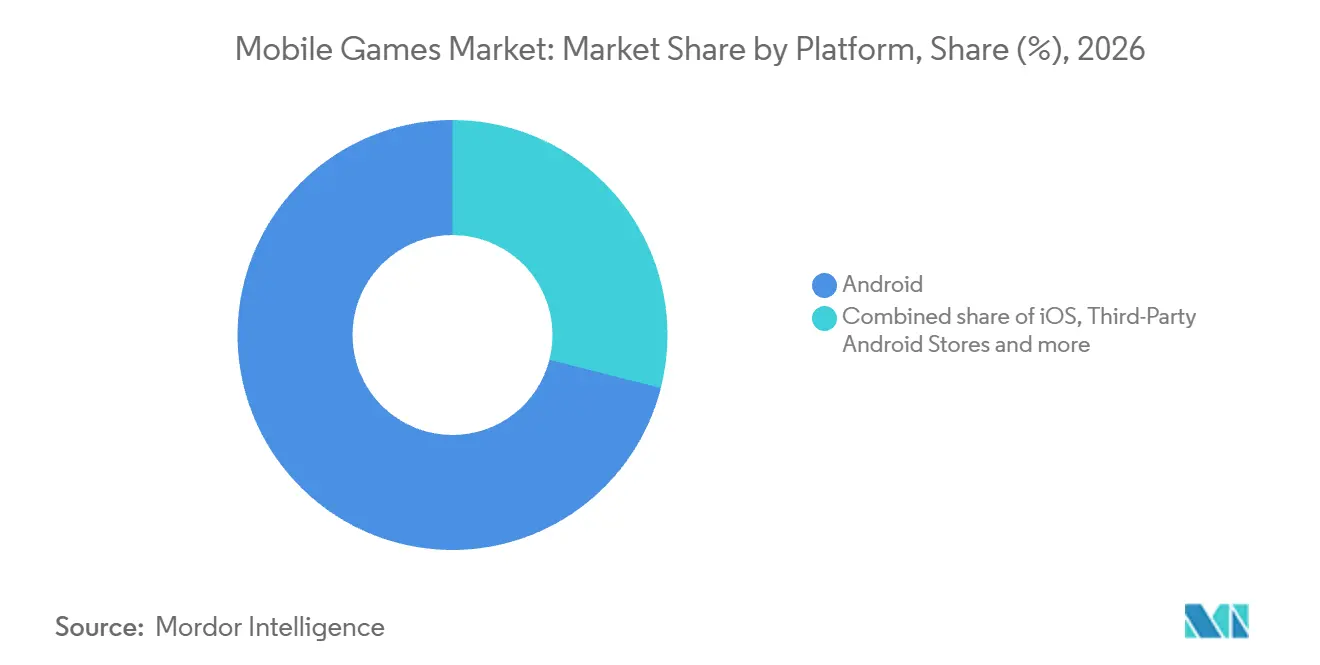
- プラットフォーム別では、Androidが2026年のモバイルゲーム市場規模の71.03%のシェアを占め、クラウドストリーミング/プログレッシブウェブアプリが2027年から2032年にかけて38.5%のCAGRで最も速く拡大すると予測されています。
- デバイスタイプ別では、スマートフォンが2026年の収益の83.67%をリードし、折りたたみスマートフォンが2027年から2032年にかけて26%のCAGRで最も速く成長するセグメントと予測されています。
- ゲームジャンル別では、カジュアル・ハイパーカジュアルゲームが2026年の収益の28.67%でリードし、ストラテジー・MOBAゲーム2027年から2032年にかけて14.9%のCAGRで最も速く成長すると予測されています。
- プレイヤー層別では、25歳未満のZ世代セグメントが2026年の収益の44.5%でリードし、2027年から2032年にかけて11.7%のCAGRで最も速く成長すると予測されています。
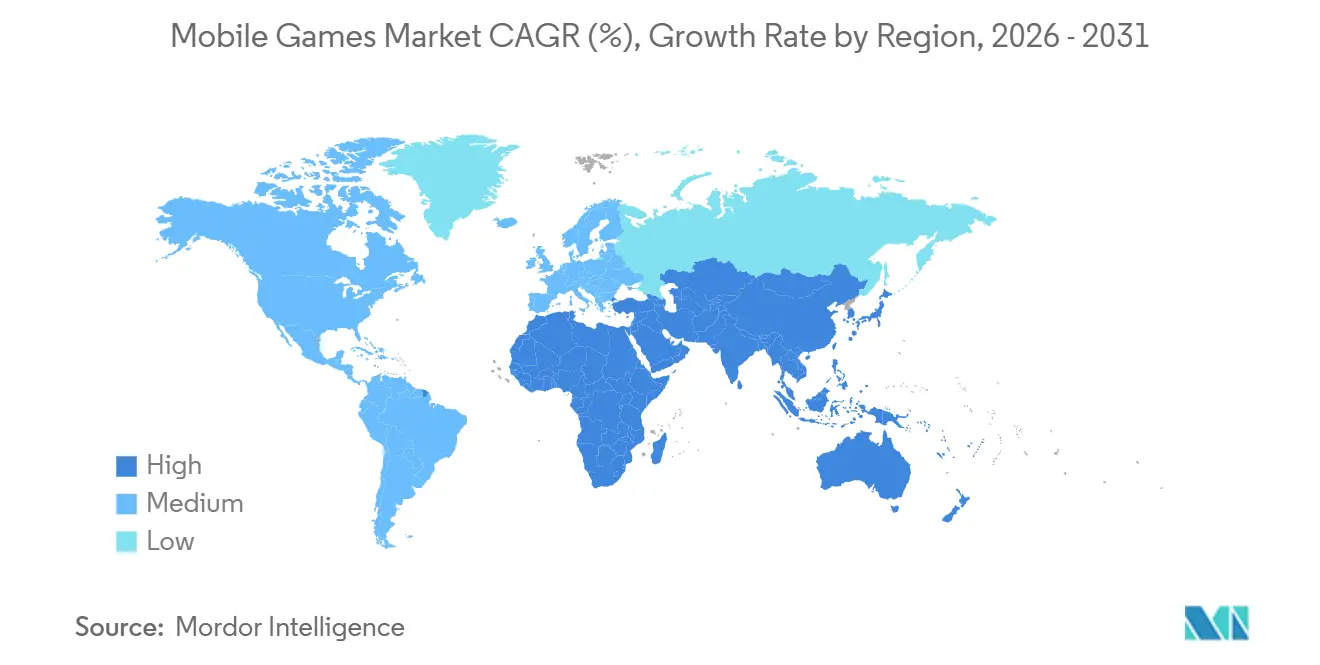
- 地域別では、アジア太平洋が2026年の収益の49.61%を占め、アフリカが2027年から2032年にかけて12%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
モバイルゲーム市場のドライバー影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5G展開による遅延低下 | +3.3% | ヨーロッパ、アジア太平洋、北アメリカ | 中期(2〜4年) |
| ATT下でのコンテキスト優先広告収益 | +2.6% | 北アメリカ、ヨーロッパ、アジア太平洋 | 短期(2年以内) |
| 通信事業者主導のクラウドゲームバンドルによるARPDAU刺激 | +2% | オーストリア | 中期(2〜4年) |
| Z世代のハイパーカジュアルゲームプレイへの嗜好 | +2.3% | アジア太平洋、北アメリカ、ヨーロッパ | 短期(2年以内) |
| AIによるライブオプスコンテンツ生成による継続率向上 | +0.9% | 北アメリカ、ヨーロッパ、アジア太平洋 | 中期(2〜4年) |
| クロスプラットフォーム進行によるLTV向上 | +0.7% | アジア太平洋、北アメリカ、ヨーロッパ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
5Gの展開によるレイテンシーの低下
レスポンシブなモバイルゲームプレイは、接続品質とそれを提供するネットワークのリーチの両方に依存しています。2025年末時点でグローバルの5G接続数は27億を超えました。ドイツでは、Deutsche TelekomがNVIDIAのGeForce NOWクラウドプラットフォームと5G+ネットワークを組み合わせたサービスを2025年12月初旬に提供開始しました。このサービスはネットワークスライシングを活用し、スマートフォン上でのクラウドゲーミングを最適化された応答時間でサポートしました。インタラクティブなモバイルタイトルのパブリッシャーにとって、この設計はネットワーク投資がリモート配信のユーザビリティをどのように向上させるかを示しています。したがって、需要の増加は、遅延した入力がプレイアビリティを損なう場面で最も見込まれ、応答品質に接続可用性の拡大を超えた商業的重要性を与えています。
ATT下でのコンテキスト優先広告収益
パーソナライズ広告を拒否したプレイヤーは、ゲームのコンテキストから広告が選択される場合に収益化可能な需要を代表できます。UnityのiOS広告SDKは、ユーザーがパーソナライズ広告をオプトアウトした場合、アプリのコンテンツやジャンルに基づいたコンテキスト広告を配信します。マッチングシグナルがアプリから来るため、パブリッシャーはゲーム自体を広告提案の一部として活用できます。これにより、パーソナライズなしで配信されたインベントリが広告収益モデルにおける役割を持ち、個人レベルのターゲティングが利用できない場合でも機能します。商業的価値はそのコンテキストに適した広告主を引き付けることに依存し、ゲームジャンルと広告需要の適合性が特に重要になります。
通信事業者主導のクラウドゲーミングバンドルによるARPDAU向上
モバイルオペレーターはゲームアクセスを既存の顧客関係への有料経路として提供できます。Mondiaは2025年1月にオーストリアのA1 Telekom Austriaと共同でGames Unlimited Plusを開始し、モバイルデバイスおよびPCでAndroidタイトルを含む2,400以上のゲームカタログを提供しました。Mondiaがサービスを提供し、now.ggが動力を供給し、A1が通信事業者パートナーとなりました。A1の2025年8月の利用規約では、Mondia Media Germany GmbHが運営する有料アドオンとして、有効なA1モバイル契約を持つ特定のインターネット対応スマートフォンおよびコンピューターでアクセス可能と説明されています。この仕組みにより、オペレーターの顧客契約がゲームアクセスを接続性と並んで販売するチャネルとなります。その商業的可能性は、アクセスをカタログのゲームの利用へと転換することに依存しており、コンテンツ選択がサブスクリプションの価値において直接的な役割を果たします。
ハイパーカジュアルゲームプレイに対するZ世代の嗜好
Z世代の嗜好は、ハイパーカジュアルパブリッシャーに最初のインタラクションを即座に理解可能にする理由を与えます。単一の繰り返し可能なアクションを中心に構築された体験は、新しいプレイヤーが長い学習プロセスにコミットする前にゲームを評価できるようにします。商業的メカニズムは繰り返しの参加であり、短いエントリーが複雑なプログレッションシステムを必要とせずに再訪の機会を生み出せます。開発者にとって、シンプルさはその繰り返しアクションを有益にしながら有料または広告サポートのオファーの余地を残すというデザイン上の課題に移行します。最も強力な提案は低いエントリー努力と次の短い訪問の理由を組み合わせるため、プレイループが継続的な関心を維持できる場合にアクセシブルなデザインが需要に貢献します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| アプリ内購入を抑制する国レベルのルートボックス規制 | -0.8% | ブラジル | 短期(2年以内) |
| iOSにおけるユーザー獲得CPIの上昇 | -0.7% | 北アメリカ、ヨーロッパ、アジア太平洋 | 短期(2年以内) |
| アプリストアの税制政策の不確実性 | -0.5% | アメリカ合衆国 | 短期(2年以内) |
| 5G対応デバイスの高いバッテリー消耗によるセッション時間の制限 | -0.2% | アラブ首長国連邦 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アプリ内購入を抑制する国レベルのルートボックス規制
年齢別の規制は、複数の国で配信されるゲームにおいてパブリッシャーが収益化を再設計することを求める場合があります。ブラジルの法律第15,211/2025号は、ゲームの年齢レーティングに基づき子供や青少年を対象とする、またはアクセスされる可能性のある電子ゲームにおけるルートボックスを禁止しています。[1] この禁止は2026年3月17日に発効しました。影響を受けるパブリッシャーにとって、これはエンゲージメントを購入に転換するために利用可能な報酬メカニズムを狭め、国固有のデザイン要件を生み出します。2026年3月20日、Supercellは次のBrawl Starsアップデートでブラジルにおけるランダム化されたBrawl Passの最終報酬を確定的な報酬に置き換える計画を発表しました。代替案が購入可能な報酬を維持する場合でも、影響を受けるゲームの収益化を適応させることは、パブリッシャーが許容可能な代替案を提供できる前にデザイン作業を追加します。
iOSにおけるユーザー獲得CPIの上昇
コストの高いインストールは、獲得したプレイヤーが購入を行う前に、カジュアルゲームパブリッシャーの収益ハードルを引き上げます。LiftoffとSingularは、2024年2月から2025年2月にかけてiOSでのカジュアルゲームのインストール単価の平均が1.41米ドル、Androidでは0.14米ドルであったと報告しました。彼らのカジュアルゲームカテゴリーにはハイパーカジュアルゲームが含まていました。このプラットフォーム間の格差は、各インストールからの収益が少ないタイトルにとって有料オーディエンス拡大をより困難にします。パブリッシャーはその支出が余剰を生み出す前に、プレイヤーの支払いまたは広告を通じて獲得費用を回収しなければなりません。この制約は、プレイヤーを追加するために十分なリターンを生み出さずに多くの資本を必要とする可能性のある低収益のiOSローンチに最も直接的に影響します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
モバイルゲーム市場セグメント分析
収益化タイプ別:
有料プログレッションによる収益関係の延長アプリ内購入は2026年のモバイルゲーム市場規模の54.7%のシェアを占めました。Gamehausの未監査結果では、2026年6月30日終了の年度における公開モバイルゲームからのアプリ内購入収益が9,450万米ドルとなり、2025年度の1億630万米ドルから11.2%減少しました。この減少は、主要な購入チャネルが個々のパブリッシャーのポートフォリオの収益成長を保証しないことを示しています。開発者にとって、商業的優先事項はゲーム内でプレイヤーが購入できるものの関連性であり、既存の取引基盤が次のオファーへの需要を自動的に更新するわけではありません。
サブスクリプションおよびシーズンパスは最も速く成長するセグメントであり、2027年から2032年にかけて17.6%のCAGRが予測されています。2025年2月、Supercellはブロールスターズに4ヶ月のプロパスを導入し、無料トラックと有料トラック、およびプレイヤーの地域によって異なる可能性のある24.99米ドルの有料トラック価格を設定しました。定められた期間により、オペレーターは一定期間をカバーする購入にプログレッションをパッケージ化でき、プレイヤーに数ヶ月にわたるコミットメントを提供します。無料トラックはプログレッションへの参加を有料報酬の購入決定から切り離します。したがって、パスの期間は、ゲームが有料プログレッションの提案をプレイヤーにとって魅力的に保ち続けなければならない期間と価格設定を結びつけます。



プラットフォーム別:
インストール済みリーチとクラウドアクセスが流通を形成Androidは2026年のモバイルゲーム市場シェアの71.03%を占め、最大のセグメントとなりました。Googleは2025年5月13日に、190カ国以上で30億台以上のアクティブなAndroidデバイスがあると報告しました。開発者にとって、このインストール済みプラットフォームは多数の国内市場にわたる潜在的な流通基盤を提供し、地理的に多様化したリリース戦略内でのAndroidバージョンの必要性を支持します。そのリーチの価値は、タイトルがデバイスの可用性をプレイへの実用的な経路に、そして購入または広告収益に転換するときに実現されます。
最も速く成長するセグメントはクラウドストリーミング/プログレッシブウェブアプリであり、2027年から2032年にかけて38.5%のCAGRが予測されています。2025年3月、SamsungはVIZORが2024年7月のローンチから1年未満でモバイルクラウドゲーミングベータのキャンペーンを通じてKlondike Adventuresに数百万人の新規プレイヤーを獲得したと報告しました。リモートストリーミングまたはブラウザを通じて配信されるモバイルゲームは、プレイヤーが従来のインストール済みアプリにコミットる前にプレイ可能な体験を利用可能にできます。商業的優位性は、サービスが信頼性の高い配信と効果的な支払いまたは広告モデルをサポートする場合、最初の関心からプレイまでの経路を短縮することです。これにより、ゲームの最初の使用可能なインタラクションが重要なコンバージョンポイントとなり、このチャネルの成長がサービス実行とコンテンツの魅力の両方に結びつきます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
デバイスタイプ別:
確立されたスマートフォン利用と折りたたみ端末の普及スマートフォンは最大のセグメントであり、2026年の収益の83.67%を占めました。Bitkomの2026年の複数回答調査(16歳以上のドイツ人ゲーマー663人対象)では、87%がビデオゲームまたはコンピューターゲームのプレイにスマートフォンを使用していました。この国の事例は、スマートフォンが既存のゲーミングオーディエンスによってすでにプレイに使用されているデバイスとして特定され、既存のゲーマーを対象としたリリース戦略を支持します。調査で複数のデバイス選択が許可されているため、パブリッシャーはスマートフォンをプレイヤーのゲーミングルーティンの別の場として捉えることができ、モバイル体験が注目を集めるための独自の理由を必要とします。
折りたたみスマートフォンは最も速く成長するセグメントであり、2027年から2032年にかけて26%のCAGRが予測されています。Samsungは2026年9月に、Galaxy Z Fold8とFold8 Ultraのヨーロッパでの合計販売台数がローンチ以来Galaxy Z Fold7の販売台数より50%高かったと報告しました。ゲーミング利用はインドネシアでも明らかであり、Samsungの幹部は2025年9月にGalaxy Z Fold7ユーザーが平均16分のゲームプレイをしており、PUBG、Mobile Legends、Genshin Impactを挙げたと報告しました。デバイス需要と報告されたゲーム利用は合わせて、折りたたみフォームを中心にモバイル体験を設計するパブリッシャーにとっての潜在的なオーディエンスを生み出します。商業的課題はそのフォームをプレイ中に有用にすることであり、デバイス購入者にハードウェアの新規性を超えてゲームを選ぶ理由を与えます。
ゲームジャンル別:
カジュアルの規模とライブコミュニティが競争を形成カジュアル・ハイパーカジュアルゲームはゲームジャンル別で最大のセグメントであり、2026年のモバイルゲーム収益の28.67%を占めました。中国の国内モバイルカジュアルゲーム収益は2026年1月から6月にかけて2025年1月から6月と比較して10.74%成長しました。その国内カテゴリーの成長は、確立されたモバイルゲーム経済内でのカジュアルプレイの商業基盤を示しています。カジュアルゲームのパブリッシャーは、わかりやすいエントリーと繰り返しプレイに適した収益モデルを結びつけ、コンテンツの魅力をアクセシブルな体験から収益を得る能力と結びつけることができます。
ストラテジー・MOBAゲームは最も速く成長するセグメントを形成しており、2027年から2032年にかけて14.9%のCAGRが予測されています。2026年10月、MOONTONはMobile Legends: Bang Bangが80カ国以上で15億以上のインストー数と1億1,000万人の月間アクティブユーザーを達成したと報告しました。[2] インストール数は累積リーチを示し、月間アクティビティは特定の期間にゲームを使用しているオーディエンスを特定します。したがって、ライブオペレーションは初期獲得後の商業的課題に対処し、ゲームの継続的な魅力がアクティブプレイヤーが戻ることを選ぶかどうかを形成します。
プレイヤー層別:
エンゲージメントとデバイス嗜好が異なる機会を生み出す25歳未満のZ世代プレイヤーは、2026年の収益の44.5%で最大のセグメントであり、2027年から2032年にかけて11.7%のCAGRで最も速く成長するセグメントでもありました。クロスマーケティングは2026年6月24日から28日にかけて日本のスマートフォンゲームプレイヤーを調査しました。月に少なくとも1回プレイする15歳から19歳の200人の回答者のうち、46%が1年前より長くプレイしていると回答しました。これにより、パブリッシャーが繰り返しプレイから収益を得られるコンテンツを通じて若いオーディエンスにサービスを提供する機会が生まれ、収益化はプレイヤーが説明するルーティンを中心に構築されます。
X世代以上には、モバイルデバイスがすでにゲーミングにおいて好まれる位置を占めている高齢のオーディエンスが含まれます。ESAの2025年調査は、21カ国の16歳以上の週次アクティブビデオゲームプレイヤー24,216人を対象としました。モバイルデバイスは55歳以上の61%に好まれ、35歳未満の50%と比較して高い割合でした。このオーディエンス向けのモバイルリリースは、商業的根拠の一部としてデバイス嗜好を活用でき、ゲーム自体のコンテンツがその嗜好のどれだけがプレイになるかを決定します。
地域分析
アジア太平洋モバイルゲーム市場
アジア太平洋は2026年のモバイルゲーム市場シェアの49.61%を占め、最大の地域市場となりました。中国では、2026年上半期にモバイルゲームが国内ゲーム市場収益の71.75%を生み出し、モバイルゲームの実際の販売収益は2025年上半期と比較して7.9%成長しました。したがって、支出はすでにモバイルを中心とするゲーム経済内で拡大しており、開発者にこのフォーマットをコア製品として資金提供する商業的理由を与えています。モバイルリリースは地域ポートフォリオ内で独自のコンテンツと収益化戦略を持つべきであり、タイトルの魅力がパブリッシャーが確立された支出プールで競争できる効果を決定します。
アフリカモバイルゲーム市場
アフリカは最も速く成長する地域市場であり、2027年から2032年にかけて12%のCAGRが予測されています。2025年9月、Carry1stはCall of Duty: MobileのPay1stトランザクション量がプラットフォームローンチから約2年前以来年間6倍に増加したと報告しました。Pay1stはナイジェリアでの銀行振込、ケニアでのM-Pesa、ガーナでのモバイルマネーを提供しました。これらの国々に拡大するパブリッシャーにとって、決済統合はエンゲージメントの高いプレイヤーに購入への使用可能な経路を提供するために、異なるローカル手段に対応しなければなりません。
北アメリカでは、ESAの2025年米国調査で、週に少なくとも1時間プレイする8歳以上のビデオゲームプレイヤーの82%がモバイルデバイスを使用していることがわかりました。南アメリカでは、Pesquisa Game Brasil 2026においてブラジル人プレイヤーの44.1%にとってスマートフォンが主要なゲーミングプラットフォームであり、Google Playの2025年アップデートではコロンビアで最近追加されたPSE銀行決済が確認されました。ヨーロッパでは2025年に3億人以上のモバイルゲームプレイヤーがおり、Google Playの2025年アップデートではルーマニアでのPaysafecardの最近の追加も確認されました。中東では、2025年にスマートフォンを所有するサウジアラビアの成人1,098人のうち62%がゲームにスマートフォンを使用し、26%が好んでいる一方、Google Playは対象デバイスおよびプランでカタールでアプリ専用キャリア課金を提供しています。ブラジルの主要プラットフォームユーザーはパブリッシャーにモバイルファーストのオーディエンスを提供し、サウジアラビアのスマートフォン利用と嗜好の差は好まれるデバイスの地位を獲得することを独自の課題にしています。
地域版
規制の枠組みと見通し
この比較は、未成年者がアクセスする可能性のあるタイトルを開発・配信するモバイルゲームパブリッシャーの観点から選択された法域を対象としています。プライバシー、ゲームの表示、報酬設計は異なるコンプライアンス要件を生み出すため、単一のリリースが別々の法的・製品上の決定を必要とする場合があります。中国の2026年9月のドラフトは、16歳未満の子供に提供されるオンラインゲームサービスのマイナーズモードを提案し、コメント締め切りは10月17日でした。ブラジルの2026年10月14日の政令は、税関・貿易機関に対し、適用法に従い、その責任範囲内で必須のゲーム開発ツール輸入の手続きを簡素化するよう指示しました。
規制テーブル
| 意思決定要因 | アメリカ合衆国 | ブラジル | ドイツ | 中国 | アラブ首長国連邦 | 南アフリカ |
|---|---|---|---|---|---|---|
| 主要機関 | 連邦取引委員会 | デジタルECAに関するANPD;開発ツールの連邦税関・貿易機関 | KJMを監督機関とする管轄州メディア機関 | 中国サイバースペース管理局 | 国家メディア機関 | 映画出版委員会 |
| 主要な法令または方向性 | 改正COPPA規則、16 CFR第312条 | 政令第12,880号および第13,138号 | §5c(3)の年齢ラベリングを含むJMStV | 2024年以降施行中の未成年者保護規則;2026年9月のマイナーズモードドラフト | 2023年連邦法令第55号第19条;2026年機関継承 | ゲーム分類ガイドライン;2019年映画出版改正法第11号 |
| 商業的影響 | 対象オペレーターによる子供の個人情報の第三者開示前に、サービスに不可欠な開示でない限り、検証可能な保護者の同意を別途取得 | ルートボックスのないバージョンまたは完全なデフォルト制限が提供されない限り、未成年者をルートボックスからブロックするための年齢確認;ツール輸入の簡素化義務 | 成人専用アクセスが確保されない限り、プロバイダー自身のオンラインゲームへのアクセス前またはアクセス時に目に見える年齢ラベル | 未成年者向けの依存防止規則とダウンロード・登録・ログイン時の年齢通知;16歳未満のユーザー向けマイナーズモードサービスの提案 | 後継機関の継承された権限に基づくゲーム年齢レーティング基準 | オンライン配信およびストリーミングを含むゲームの年齢レーティングとコンテンツアドバイス |
| 現在の政策の魅力度 | 中 | 中 | 中 | 低 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 緩和 | 変化なし | 強化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||||
アメリカ合衆国における同義務とドイツにおける年齢ラベル要件は、段階的導入期間が過ぎた後も対象パブリッシャーに継続的な製品義務を生み出します。ブラジルは検証義務と許可された代替案のバランスを取りながら、新しいツール輸入簡素化義務が地域のゲーム開発の緩和方向を支持します。中国のゲームデザイン義務と提案されたマイナーズモードはより厳しい運営環境を支持しており、ドラフトが採用されればサービスデザイン条件が追加されます。UAE機関の移管は年齢レーティング権限を維持し、南アフリカの映画出版委員会の2026/27年計画は改正映画出版法の完全実施と継続的な技術能力構築を優先しました。
バリューチェーンの段階
バリューチェーンは、プレイ可能なタイトルから収益化されたセッションへの経路に沿って、ゲームクリエイター、ストアフロント、広告仲介業者がどのように収益を得るかを比較します。Supercellは自社のゲーム(Clash RoyaleやBrawl Starsを含む)を開発し、グローバル市場に展開しています。その基本無料ゲームはゲームプレイを向上させる任意の実際の金銭によるアプリ内購入を提供しています。したがって、開発はアクセシブルな無料体験とプレイヤーが選択できる有料提案の両方をサポートしなければなりません。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| ゲーム開発・パブリッシング | Supercellなどのデベロッパーパブリッシャー | 任意のアプリ内購入収益 | 任意の有料コンテンツの魅力の維持 | アクセシブルなコアプレイを維持しながら有料提案を刷新 |
| ストアフロント配信・課金 | GoogleやAppleなどのアプリストアオペレーター | 対象となるGoogle Play課金または代替課金販売への手数料;対象地域における承認済み中小企業プログラム販売へのApple手数料 | 取引適格性と地域課金条件の調整 | 適用条件に合わせてストアと課金の実装を整合 |
| 広告収益化 | Unityなどの広告仲介業者 | Unityが配置を管理せずに広告販売を仲介する場合の純取引収益 | 利用可能な配置と広告主需要のマッチング | 配置の可用性とメディエーションルールの調整 |
| 情報源: Mordor Intelligence | ||||
Google Playのサービス手数料は、その課金システムまたは支払いポリシーに基づく代替課金システムを通じた対象アプリおよびアプリ内製品販売に適用されます。UnityのFY2025申告書は、Unityが配置を管理せずに広告販売を仲介した場合の純収益と、UnityがパブリッシャーとしてPlacementを管理した場合の総収益を区別しました。したがって、課金の変更はそれ自体でサービス手数料を除去するわけではなく、広告の比較は保持された仲介収益と総売上を区別しなければなりません。
競合環境
市場集中度
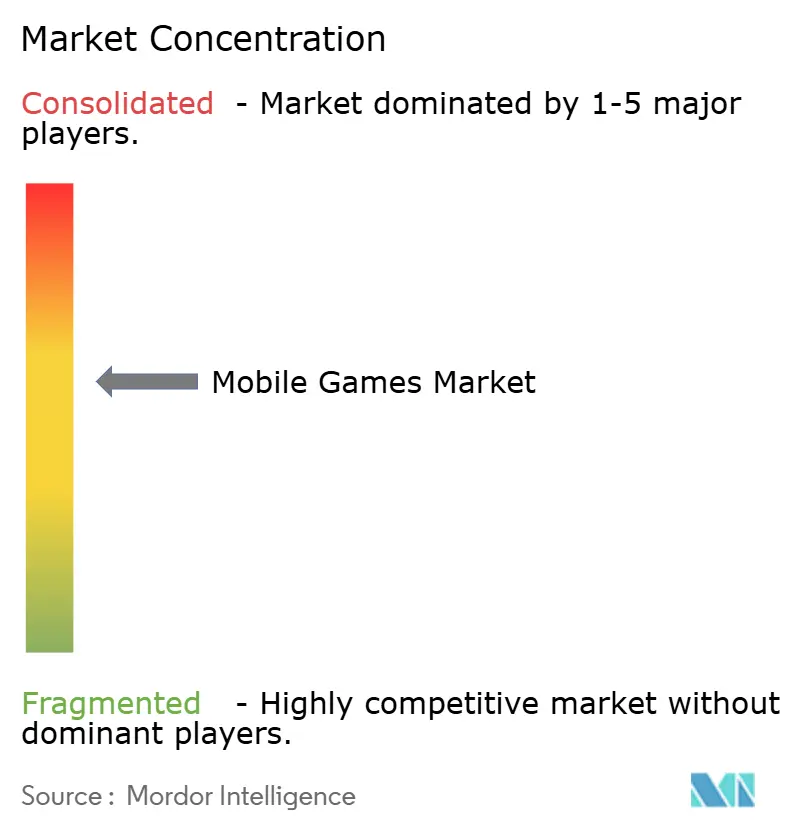
大規模なフランチャイズポートフォリオは、プレイヤーの注目と支出を競うモバイルゲームパブリッシャーのより広い分野の中に集中した上位層を形成しています。主要参加者にはTencent Holdings Ltd.、NetEase Inc.、Activision Blizzard Inc.(2023年10月13日にMicrosoftに買収)、Electronic Arts Inc.(2026年8月にPIF、Silver Lake、Affinity Partnersのコンソーシアムに買収)、およびPlayrix Holdings Ltd.が含まれます。Electronic Artsは2026年8月4日に買収完了を発表しました。Playrixはガーデンスケープス、ホームスケープス、タウンシップ、フィッシュダムなどのモバイルゲームを開発しています。統合は開発リソースをプールできますが、その商業的価値は各ゲームが自身のオーディエンスから継続的なプレイと購入を得ることに依存します。
Tencentの中国国内ゲーム収益は2025年に2024年比で18%成長し、Delta Force、Honour of Kings、Peacekeeper Elite、およびPCとモバイルのVALORANTフランチャイズが貢献しました。国際ゲーム収益は2025年に報告通貨で33%増加し、SupercellゲームとPUBG MOBILEからの収益増加およびWuthering Wavesからの追加貢献を反映しています。NetEaseは2025年度のゲームおよび関連付加価値サービスの純収益として921億人民元(132億米ドル)を報告し、オンラインゲーム運営がそのセグメントの約97.3%を占めました。挑戦者にとって、参入障壁はタイトルのローンチを超えて、既存の収益に貢献している確立されたゲームと並んでエンゲージメントを維持することにまで及びます。
技術的な配信と流通アクセスは、より広いアドレス可能なオーディエンスを求めるパブリッシャーにとって別の競争面を生み出します。2025年12月8日、ActivisionはCall of Duty: Mobileバージョン35.0をAndroidで約1.6GB、iOSで約3.3GBに削減し、ダウンロード速度の改善を目的とした最適化を行いました。[3] EUデジタル市場法の代替流通義務は、2024年3月7日に最初に指定されたゲートキーパーに適用可能となりました。欧州委員会の2026年4月のレビューは、コアプラットフォームサービス外でのサードパーティアプリ、ストア、およびアクセスを可能にする義務を説明し、Appleのコンプライアンスに関する調査がその時点でまだ進行中であったと報告しました。ストアアクセスと小さなアプリは異なる障壁に対処するため、挑戦者はプレイヤーへの実用的な経路と入手しやすいゲームパッケージの両方を必要とします。
モバイルゲーム業界のリーダー企業
-
Tencent Holdings Ltd.
-
NetEase Inc.
-
Activision Blizzard Inc.
-
Electronic Arts Inc.
-
Playrix Holdings Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
モバイルゲーム市場 このレポートでカバーされる企業
- Tencent Holdings Ltd.
- NetEase Inc.
- Activision Blizzard Inc.
- Electronic Arts Inc.
- Playrix Holdings Ltd.
- Lilith Games
- Sea Ltd. (Garena)
- Zynga Inc. (Take-Two)
- Krafton Inc.
- Supercell Oy
- GungHo Online Entertainment Inc.
- miHoYo Co., Ltd.
- Rovio Entertainment Ltd.
- King Digital Entertainment Limited
- Kabam Games Inc.
- Scopely Inc.
- Glu Mobile LLC
- NCSoft Corporation
- DeNA Co., Ltd.
市場参加者にとっての主要な機会
この比較は、新しいモバイルプレイヤーにリーチし、既存のオーディエンスを再活性化し、差別化された流通条件を求めるプラットフォームの機会を検討します。2025年に導入されたAppleのゲームアプリは、App Storeのゲームを複数の発見サーフェスに自動的に含め、Game Centerの機能とアプリ内イベントを使用するゲームに目立つ配置を与えます。Google Playは2026年9月1日に刷新されたLevel Upプログラムへの登録を開始し、資格取得にはガイドラインの検証が必要で、承認済みゲームのレートカードは2026年9月30日に発効する予定でした。商業的選択は異なり、目立つ配置はゲーム機能に結びつき、プログラム資格は検証済みガイドラインに結びついています。
市場機会テーブル
| 機会 | 今なぜか | 購入者/リードセグメント | 推奨アプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| ゲーム機能による発見 | Game Centerの機能とアプリ内イベントに対するゲームアプリの目立つ配置 | iOSゲームを発見するプレイヤー | 発見のための統合ゲーム機能とイベントコンテンツを開発 | エンジニアリングとコンテンツ制作の労力 | 両機能をサポートできるiOSゲームパブリッシャー |
| 既存モバイルカタログの再活性化 | ゲームアプリのライブラリと「プレイを続ける」サーフェス | App Storeゲームの復帰プレイヤー | 復帰体験を関連するゲーム内イベントと結びつける | 古いカタログ全体で魅力的な体験を維持 | 確立されたApp Storeゲームを持つパブリッシャー |
| Androidプログラム条件への資格取得 | Level Upへの登録が2026年9月に開始 | 対象Google Playゲームのパブリッシャー | 資格を満たすゲーム体験を構築し、プログラム条件に申請 | 検証済みガイドラインを満たすために必要な実装作業 | ガイドラインを満たす対象モバイルゲームパブリッシャー |
| 情報源: Mordor Intelligence | |||||
確立されたカタログは具体的な近期の機会を提供します。なぜなら、ゲームアプリがプレイヤーにすでに持っているゲームへの専用の復帰経路を提供するからです。カタログオーナーは、新しいゲームのローンチを再び注目を得るための前提条件とせずにそのオーディエンスを追求できます。投資ケースは復帰体験を別のセッションの価値があるものにすることに集中しているため、流通作業と継続的なゲームコンテンツは互いに強化し合う必要があります。
モバイルゲーム市場における最近の界動向
- 2026年10月:Supercellは10月19日にMetacoreの買収を完了し、モバイルゲームMerge Mansionを手がけるスタジオの100%所有権を取得しました。
- 2026年9月:Google Playは9月1日に刷新されたLevel Upプログラムへの登録を開始し、ゲームの資格はすべてのプログラムガイドラインに対する検証を条件としました。プログラムのレートカードは承認済みゲームに対して9月30日に発効する予定でした。
- 2026年8月:Electronic Arts Inc.はPIF、Silver Lake、Affinity Partnersによる買収の完了を8月4日に発表しました。
モバイルゲーム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
モバイルゲーム市場は、グローバル市場においてスマートフォンおよびタブレット向けに設計されたゲームからの年間収益を測定します。モバイルストアフロント、直接ウェブショップ、プログレッシブウェブアプリ、およびオペレーターバンドルのクラウドアクセスから得られるプレイヤーの支払いと広告収益が含まれます。
対象外:ゲーミングハードウェア、PCおよびコンソールタイトル、実際の金銭を賭けるギャンブルアプリ、eスポーツメディア権、および汎用クラウドゲーミング料金は除外されます。
セグメンテーションの概要
- 収益化タイプ別
- アプリ内購入
- サブスクリプションおよびシーズンパス
- 広告(リワード動画、インタースティシャル、ネイティブ)
- プレミアム有料ダウンロード
- プラットフォーム別
- Android
- iOS
- サードパーティAndroidストア
- クラウドストリーミング/プログレッシブウェブアプリ
- デバイスタイプ別
- スマートフォン
- 折りたたみ式スマートフォン
- タブレット
- ゲームジャンル別
- カジュアルおよびハイパーカジュアル
- アクション/アドベンチャー
- ストラテジーおよびMOBA
- ロールプレイングゲーム(RPG)
- スポーツおよびレーシング
- カジノおよびカードゲーム
- パズル
- シミュレーション
- プレイヤー層別
- Z世代(25歳未満)
- ミレニアル世代(25〜40歳)
- X世代以上(40歳超)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- アジア太平洋その他
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- アフリカその他
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
エンターテインメントソフトウェア協会の必須ファクト調査、GoogleのAndroidエコシステム発表、Unity広告ドキュメント、ブラジルのデジタルECAなどの公開ソースは、プレイヤーのデバイス使用、プラットフォームリーチ、コンテキスト広告配信、および国固有の収益化ルールに関する証拠を提供します。このようなソースはアドレス可能なプレイと収益チャネルの定義に役立ち、公開規制資料は製品設計または収益化が市場によって異なる場所を明確にします。
パブリッシャーの年次報告書およびSEC 10-K申告書、投資家向け資料、および信頼できる業界プレスは、報告されたゲーム収益、広告活動、プラットフォームエクスポージャー、製品ローンチ、および価格設定を相互確認できます。これらの指定されたソースは網羅的ではなく、さらなるソースが収集、検証、および明確化に情報を提供します。
一次インタビューおよび調査
公開証拠が収益認識、チャネルミックス、または地域帰属について不確実性を残す場合、構造化インタビューがモバイルゲームパブリッシャー、広告収益化・ストアフロントスペシャリスト、流通パートナー、および地域オペレーターとともにそれらの仮定を検証します。アナリストは収益ストリームまたは地域別に未解決のギャップを記録し、仮定を調整する前に公開申告書、プラットフォーム条件、および独立した市場指標に対して相反する説明を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | アジア太平洋:42% |
| 中位層:45% | 機能・ユニットリーダー:34% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:25% | マネージャー:46% | 南北アメリカ:26% |
市場規模測定・予測
モデルはスマートフォンおよびタブレットゲームからの年間グローバル収益のトップダウン推定から始まり、サンプリングされた平均支出×プレイヤー数、パブリッシャー収益の積み上げ、およびチャネルチェックを通じて選択された合計を確認します。主要インプットには、スマートフォンおよびタブレットゲームへの参加率、支払いをするプレイヤーの割合、プレイヤー1人当たりの平均有料支出、アクティブプレイヤー1人当たりの広告インプレッションと実現利回り、および地域とゲームカテゴリー全体の収益ミックスが含まれます。多変量回帰はそれらの需要と収益化指標を過去の収益に関連付けることができ、広告ルー、アプリストア条件、またはオペレータークラウドバンドルの重要な変化に対するシナリオ分析を行います。モバイルゲームパブリッシャー、収益化スペシャリスト、地域オペレーターなどの一次専門家は変数レベルの予測をレビューするよう求められ、そのフィードバックは確定前に地域およびセグメントミックスを調整するために使用されます。各インプットは関連する地域の予測を構築し、結果として得られる収益ミックスはデバイス、プラットフォーム、ジャンル、収益化、および人口統計シェアをサポートします。選択的なボトムアップチェックが変数予測と一致しない場合、アナリストはインプットを比較し、欠落している証拠を特定し、サポートされていない値をセグメントに強制することなくトップダウン合計にチェックを調整します。
データ検証・更新サイクル
アナリストはパブリッシャーおよびプラットフォームの開示、公開プレイヤーおよびデバイス指標、独立した収益シグナルを三角測量し、承認前に成長、セグメントミックス、または地域合計の外れ値を調査します。第2レビューはソース日付、単位、帰属ルール、および地域と収益ストリーム全体の調整を確認します。アナリストは重要な矛盾または欠落したインプットが変数またはセグメント配分を変える可能性がある場合、関連する回答者に再連絡します。証拠は年次で更新され、重要な市場または規制イベント後にサイクル間で更新され、新鮮な納品前レビューで再確認されます。
Mordor Intelligenceのモバイルゲーム市場規模と他の公開推定値との比較
公開推定値は、カウントするトランザクションと製品、および需要をモデル化するために使用するインプットが異なる場合があります。モバイルゲーム市場は、グローバル市場においてスマートフォンおよびタブレット向けに設計されたゲームからの年間収益を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。主要インプットには、スマートフォンおよびタブレットゲームへの参加率、支払いをするプレイヤーの割合、プレイヤー1人当たりの平均有料支出、アクティブプレイヤー1人当たりの広告インプレッションと実現利回り、および地域とゲームカテゴリー全体の収益ミックスが含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,641億米ドル(2027年) | |
| グローバルリサーチパブリッシャーA | 1,030億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値1,641億米ドルより2年後で37.2%低くなっています。グローバルゲームの見通しレポートはモバイルプラットフォームをより早いベースで報告し、継続的な成長を示しているため、開始値はより後の比較年へのさらなる市場拡大に先行しています。 |
| グローバルリサーチパブリッシャーB | 838億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値1,641億米ドルより2年後で48.9%低くなっています。スマートフォンおよびタブレットゲームの推定値はより早いベースから始まり、継続的な拡大を予測しており、より後の市場年に対してより低い開始値に寄与しています。 |
Mordor Intelligenceでは、第2レビューがソース日付、単位、帰属ルール、および地域と収益ストリーム全体の調整を確認します。
レポートで回答される主要な質問
モバイルゲーム市場規模は2032年までにどのように変化するか?
市場は2026年の1,489億米ドル、2027年の1,641億米ドルから2032年には2,592億米ドルへと拡大し、2027年から2032年にかけて9.58%のCAGRを記録すると予測されています。
モバイルゲームの需要を牽引しているものは何か?
ネットワーク品質、コンテキスト広告、オペレーターアクセスが需要を支えています。オーストリアでは、A1の2025年8月の利用規約が、Mondia Media Germany GmbHが運営する有料のGames Unlimited Plusオファーを有効なA1モバイル契約に結びつけました。
どの収益化モデルがモバイルゲーム収益をリードしているか?
アプリ内購入は2026年の収益の54.7%で最大のセグメントでした。サブスクリプションおよびシーズンパスは2027年から2032年にかけて17.6%のCAGRで最も速く成長すると予測されています。
モバイルゲーム産業の主要参加者はどの企業か?
主要参加者にはTencent Holdings Ltd.、NetEase Inc.、Activision Blizzard Inc.(2023年10月13日にMicrosoftに買収)、Electronic Arts Inc.(2026年8月にPIF、Silver Lake、Affinity Partnersのコンソーシアムに買収)、およびPlayrix Holdings Ltd.が含まれます。
モバイルゲームの見通しを形成する課題は何か?
2026年3月17日から施行されているブラジルのゲームの年齢レーティングに基づき未成年者を対象とする、またはアクセスされる可能性のあるゲームにおけるルートボックスの規制は、報酬設計を制約します。iOSカジュアルゲームの高いユーザー獲得コストも、マーケティング支出を回収するために必な収益を引き上げます。
どの地域がモバイルゲーム収益と予測成長をリードしているか?
アジア太平洋が2026年の収益の49.61%でリードし、アフリカが2027年から2032年にかけて12%のCAGRで最も速く成長すると予測されています。