
オンラインストラテジーゲーム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
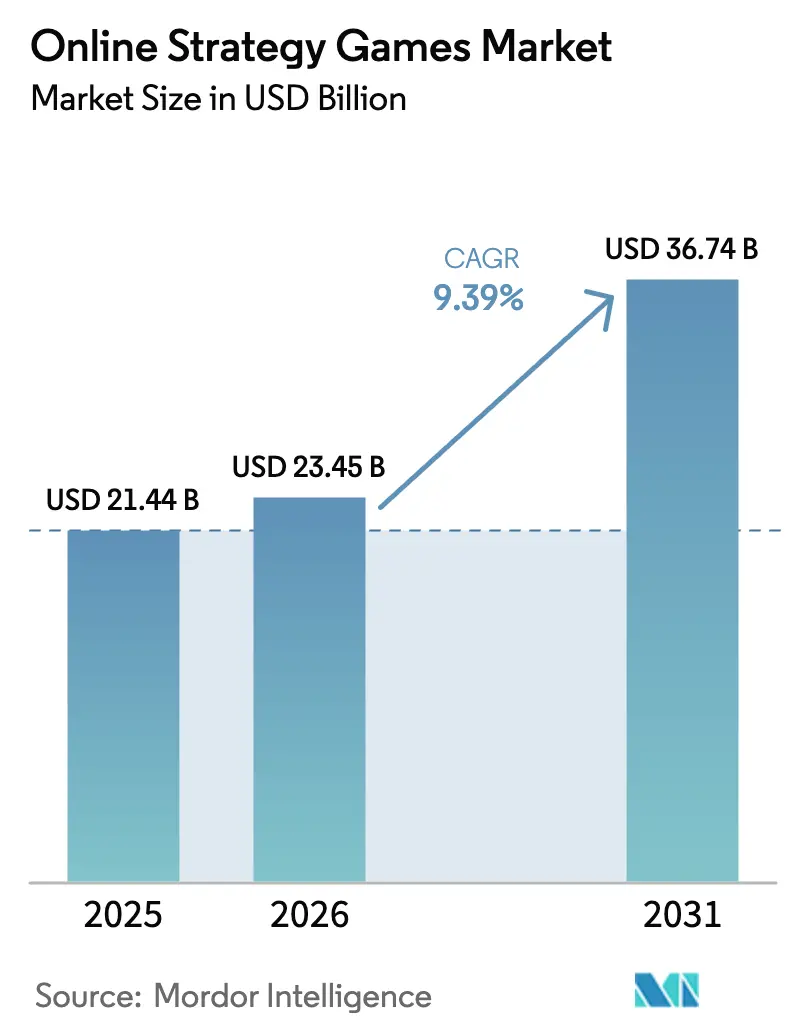
| 市場規模 (2026) | 23.45 十億米ドル |
| 市場規模 (2031) | 36.74 十億米ドル |
| Growth Rate (2026 - 2031) | 9.39 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオンラインストラテジーゲーム市場分析
オンラインストラテジーゲーム市場規模は2025年に214億4,000万USDと評価され、2026年の234億5,000万USDから2031年には367億4,000万USDに達し、予測期間(2026年~2031年)中に9.39%のCAGRで成長すると推定されます。この成長は、PC中心のリリースからクラウドネイティブでAI強化されたタイトルへの移行を反映しており、5G接続性、エッジコンピューティング、クロスプラットフォームエンジンを活用しています。Microsoft社によるActivision Blizzard, Inc.への690億USDの買収に代表される戦略的統合は、Disneyなどのエンターテインメント複合企業がゲームプラットフォームへ新たな資本を注入する中、競争力学を再編しました。クラウド配信は開発者の初期インフラコストを低減し、5Gの展開は低遅延のリアルタイムストラテジープレイを支援してモバイルエンゲージメントを拡大します。[1]華為技術研究部、「5G-A時代のAI:シナリオ、主要技術、および進化トレンド」、Huawei、huawei.com ジェネレーティブAIツールはコンテンツ更新コストを削減し、より速いイテレーションサイクルとリテンションを高めるパーソナライズされたエクスペリエンスを支援します。これらの力は、ユーザー獲得コストの上昇やプラットフォーム手数料による利益圧力にもかかわらず、オンラインストラテジーゲーム市場をテクノロジー主導の持続的拡大へと向かわせます。
レポートの主要ポイント
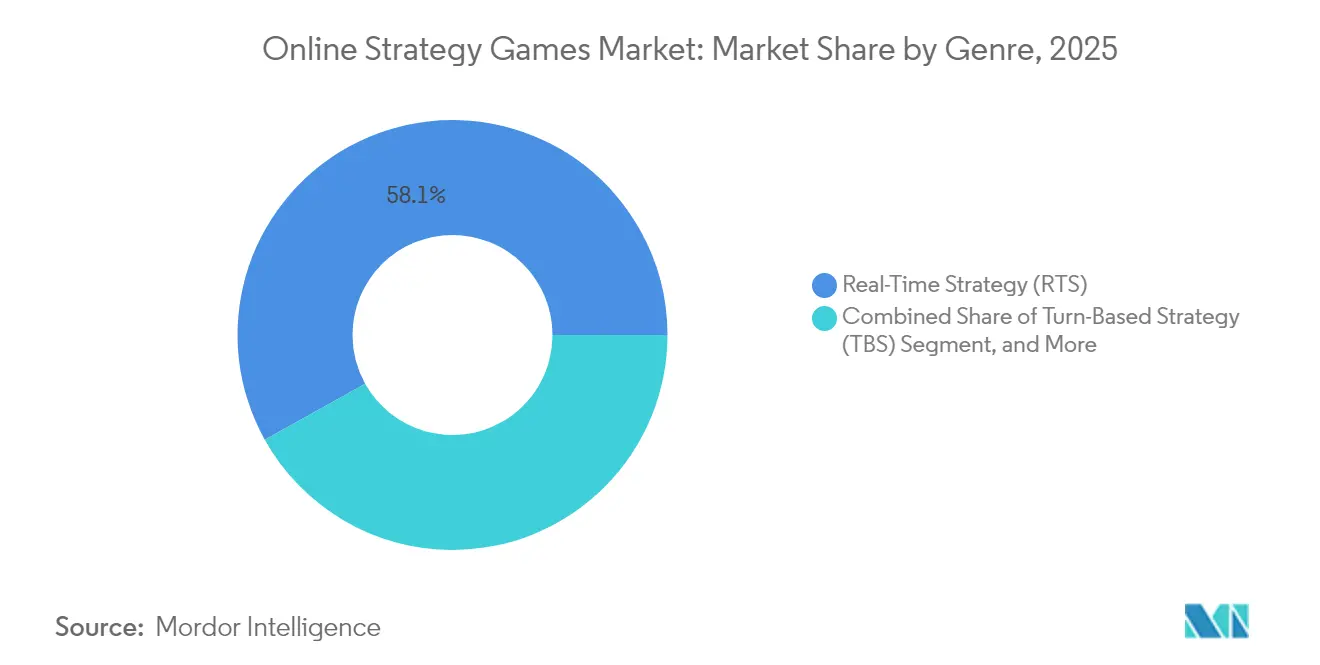
- ジャンル別では、リアルタイムストラテジーが2025年のオンラインストラテジーゲーム市場において58.10%の収益シェアで首位を占め、一方でオートバトラーは2031年まで10.36%のCAGRで成長すると予測されます。
- プラットフォーム別では、モバイルが2025年のオンラインストラテジーゲーム市場合計の47.10%を占め、インフラ整備が進むにつれてクラウドゲーミングが10.21%のCAGRで最も速く成長する見込みです。
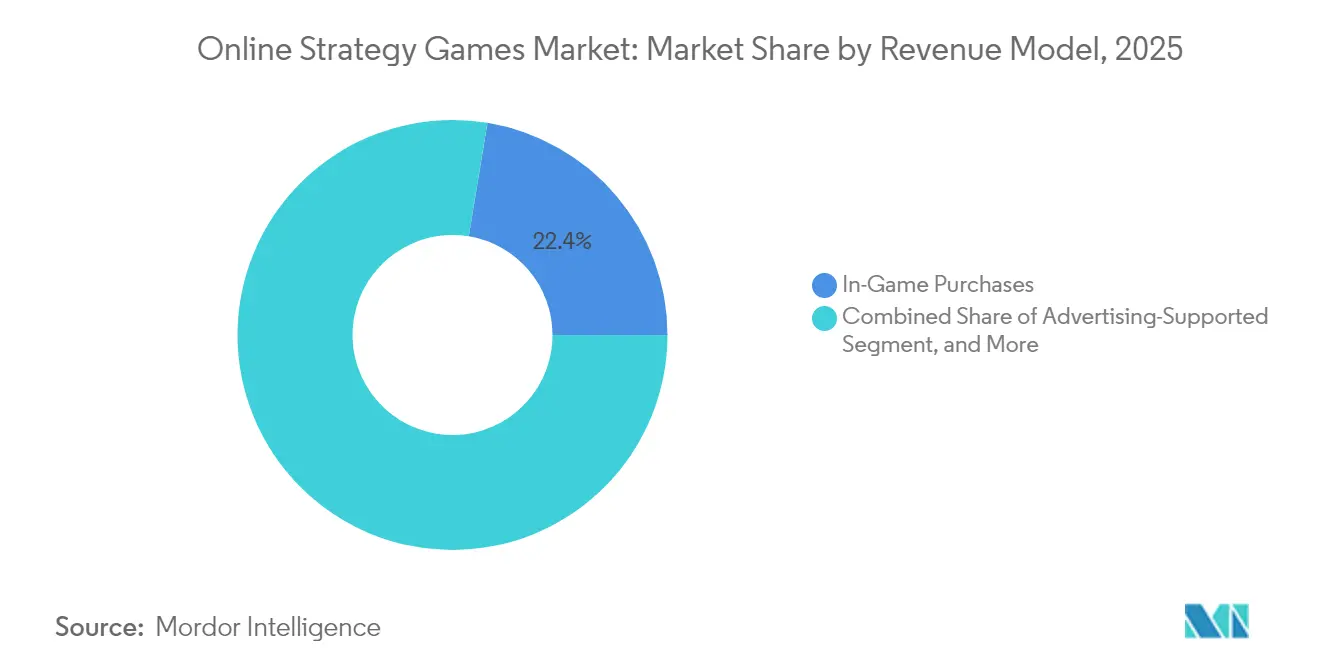
- 収益モデル別では、ゲーム内購入が2025年のオンラインストラテジーゲーム市場において22.40%を獲得し、サブスクリプションは2031年まで9.82%のCAGRで拡大すると予測されます。
- プレイヤーモード別では、MMO/4Xタイトルが2025年のオンラインストラテジーゲーム市場において40.20%を占め、eスポーツ重視のリリースは2031年まで10.11%のCAGRで拡大すると見込まれます。
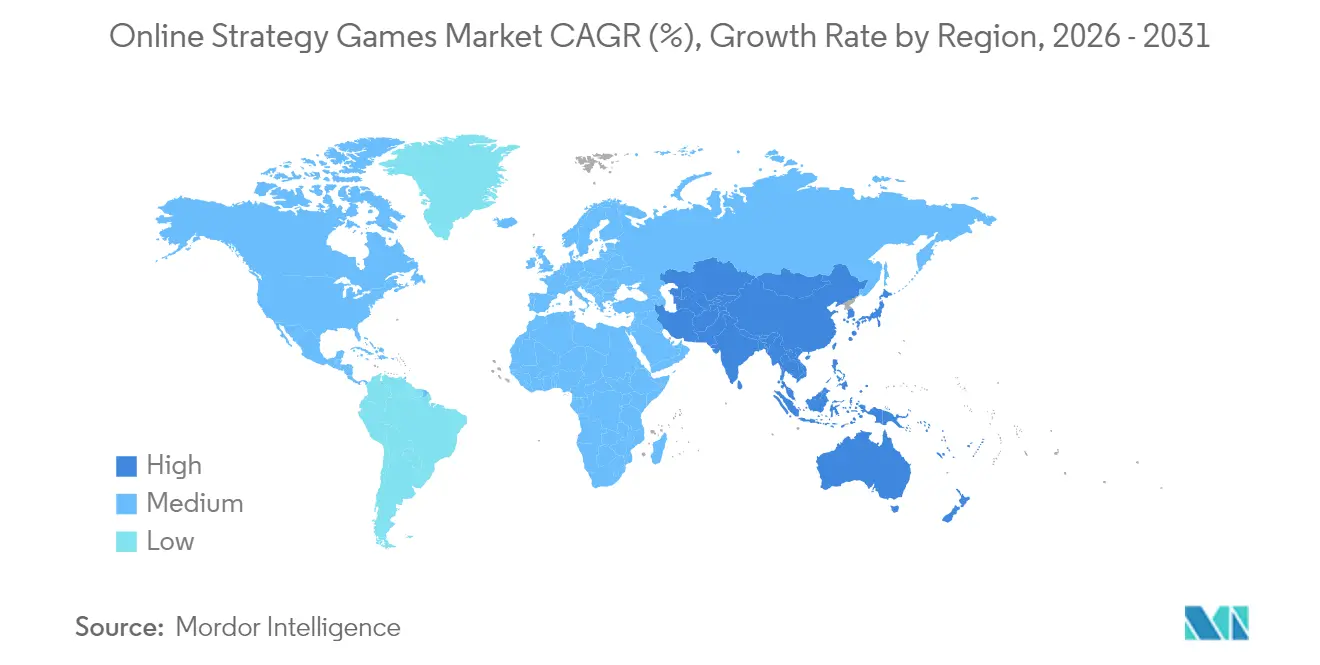
- 地域別では、北米が2025年のオンラインストラテジーゲーム市場売上の39.30%を維持していますが、アジア太平洋は9.95%のCAGRが見込まれ、他のすべての地域を上回るペースで成長します。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドネイティブ配信による参入障壁の低下 | +1.8% | 北米および欧州でより強い影響を持つグローバル | 中期(2~4年) |
| 5G展開による低遅延モバイルリアルタイムストラテジーの実現 | +2.1% | APACが中核、北米および欧州への波及あり | 長期(4年以上) |
| eスポーツ収益化によるリアルタイムストラテジー視聴者の拡大 | +1.4% | グローバル、北米・欧州・APACに集中 | 中期(2~4年) |
| ジェネレーティブAIツールによるコンテンツ更新コストの削減 | +1.9% | グローバル、北米および欧州での早期採用 | 短期(2年以内) |
| クロスプレイエンジンによるアドレサブルベースの拡大 | +1.3% | モバイル・PC統合を重視したグローバル | 中期(2~4年) |
| ミッドコアモバイルストラテジータイトルへのVC資金調達の増加 | +1.1% | 主に北米および欧州、APACへ拡大中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
クラウドネイティブ配信による参入障壁の低下
クラウド配信はハードウェアおよび小売の制約を取り除き、多数の新タイトルの流入を可能にするとともに、物理的な拠点なしに中小規模のスタジオがグローバルな視聴者へリーチすることを可能にします。[2]Gcore、「AIがゲーム体験をどのように変革しているか」、Gcore、gcore.com 2025年上半期には15,000本以上のブラウザベースのストラテジーゲームがローンチされ、2023年上半期比で4.9倍の増加となり、参入コストの低さが創造的競争を活性化することを示しています。Unityのブラウザ開発における55%のシェアは、ローンチサイクルの加速においてミドルウェアが果たす役割を強調しています。Amazon GameLift Streamsなどのプラットフォームプロバイダーはスケーラブルなバックエンドサービスを提供し、開発者がサーバー管理よりもゲームプレイのイノベーションを優先できるようにします。ただし、規制の分散化により、コンプライアンス要件が管轄ごとに大きく異なるため、各地域での法的な注意が求められます。
5G展開による低遅延モバイルリアルタイムストラテジーの実現
商用5Gの展開によりエンドツーエンドの遅延は70~100ミリ秒に短縮され、5G-Aテストネットワークでは無線遅延5~10ミリ秒、ダウンリンク速度100Mbpsの可能性が示されています。これらのパラメーターにより、スマートフォンやタブレット上でコンソール水準のリアルタイムストラテジー体験が可能となり、特にモバイルファーストの普及が進むアジア太平洋地域でその恩恵が顕著です。エッジ施設はデータ経路を短縮し、競技プレイにおけるフレーム同期の完全性を保持します。このパフォーマンスの飛躍はハイエンドPCを持たないユーザー層へのアドレサブルなデモグラフィックを拡大しますが、通信事業者は依然として屋内カバレッジのばらつきとセッション時間に影響するデータ通信料金を管理する必要があります。
eスポーツ収益化によるリアルタイムストラテジー視聴者の拡大
eスポーツの収益源は現在、チケット販売、スポンサーシップ、クライアント内アイテム販売、メディア権利にまで及び、パブリッシャー主導のリーグへの依存から脱却しつつあります。Mercedes-BenzやMastercardなどのブランドがトーナメントをスポンサーし、ストラテジータイトルの露出を拡大しています。Fnaticの2023年のデジタルアイテム収益591万ユーロ(前年比121%増)は、スケーラブルで高マージンの収入チャネルを示しています。トーナメントAPIにより開発者はブラケット管理を自動化でき、Web3アセットは規制の明確化を条件にファンエンゲージメントの将来的な経路を約束します。
ジェネレーティブAIツールによるコンテンツ更新コストの削減
MicrosoftのMuseモデルは、コンテキストに応じたマップレイアウトやミッションスクリプトをオンデマンドで生成するAIの能力を示しています。業界調査によれば、スタジオの49%がジェネレーティブAIを採用しており、アートパイプラインの短縮と日次アクティブユーザーを維持するパーソナライズされたナラティブを利点として挙げています。Gcoreなどのプロバイダーによるエッジ推論ソリューションは50ミリ秒未満の応答を実現し、競技マッチ中のリアルタイムAI適応を可能にします。知的財産の保護は依然として重要であり、スタジオはデータセットの汚染を回避し、新興のグローバルAI政策体制の下での法的リスクを軽減するためにプロセス管理を実施しています。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| IDFAプライバシー変更後のユーザー獲得(UA)CPMの上昇 | -1.6% | 北米および欧州に集中した影響を持つグローバル | 短期(2年以内) |
| アプリストアの政策手数料による開発者マージンの圧迫 | -1.2% | グローバル、特にモバイルファーストの開発者に影響 | 中期(2~4年) |
| 新興市場におけるクラウドゲーミングの帯域幅スロットリング | -0.8% | 南米・中東・アフリカ・農村部APACの新興市場 | 長期(4年以上) |
| ディープフェイクおよびボット行為による競技の公正性の損傷 | -0.7% | グローバル、eスポーツ重視の市場で特に影響大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
IDFAプライバシー変更後のユーザー獲得CPMの上昇
Appleの広告主識別子(IDFA)の廃止によりCPMが上昇し、ターゲティング精度が低下したことで、ストラテジージャンルに多い長期ライフタイムバリューの回収が複雑になりました。スタジオは、オプトイン形式のゲームプレイテレメトリによるファーストパーティデータ収集の強化や、ジャンル親和性を基軸としたコンテキスト広告配置の採用で対応しています。スケールは依然として不可欠であり、大規模なユーザーコホートなしには、これらの代替アプローチの統計的効力が低下し、近期における獲得コストを高水準に保ちます。
アプリストアの政策手数料による開発者マージンの圧迫
アプリ内支払いに対する標準30%の手数料は収益性を損ない、特に高頻度のマイクロトランザクションに依存するフリートゥープレイタイトルに影響します。EU デジタル市場法(Digital Markets Act)の下での立法審査が手数料削減の議論を始動させていますが、実質的な緩和は2026年以降になる可能性があります。リスクを軽減するために、パブリッシャーはプログレッシブウェブアプリによる配信やクラウドゲーミングゲートウェイをテストしていますが、集中型ストア外でのユーザーオンボーディングの摩擦が近期のリーチを依然として制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ジャンル別:
リアルタイムストラテジーのリーダーシップとオートバトラーのモメンタムリアルタイムストラテジータイトルは2025年の収益の58.10%を占め、常緑のフランチャイズと観戦者向けのeスポーツエコシステムに支えられた優位性を示しています。しかし、オートバトラーのイノベーションは、アクセスしやすいメカニクスと短いマッチループによって新たなデモグラフィックを引き込み、このサブカテゴリに予測CAGR 10.36%をもたらしています。プレイヤーはジャンル間を自由に移動しており、開発者はリアルタイムの意思決定ループと自動解決型の戦闘モジュールを融合させ、深みを犠牲にすることなくセッション時間を節約しています。成功したハイブリッドはハードコアとカジュアルの両方のコホートを取り込み、ライフタイムバリューを広げ競争メタを多様化できます。したがって、オンラインストラテジーゲーム市場では、スタジオがAI駆動のプロシージャルシステムを適用して新しいアーキタイプを迅速にプロトタイプ化し、パイプラインの機敏性を強化しながら予算リスクを軽減する実験的なジャンル融合が見られます。
二次的効果として、個々のジャンルを超えたコスメティックアセットのeコマース二次市場の拡大が挙げられ、相互運用可能なスキンやアバターを通じて収益化が強化されています。一方、RTSパブリッシャーはPCとクラウドプラットフォーム間のクロスプログレッションを活用してインストールベースを固定化しています。オートバトラーのスタートアップは軽量なモバイルビルドを活用して新興経済圏へリーチし、低帯域幅のフットプリントと地域言語パックを使って採用を加速させています。ルートボックスに関する規制のガードレールが安定している限り、両セグメントは2030年まで一払いユーザーあたりの漸進的な支出が一桁台中盤のUSDレベルを上回って維持されると予測されます。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


プラットフォーム別:
モバイルの規模とクラウドゲーミングの加速モバイルは2025年にスマートフォンの高い普及率と直感的なタッチ操作を背景に47.10%を占め、オンラインストラテジーゲーム市場への主要な入口としてのデバイスの地位を確認しました。しかし、クラウドゲーミングの予測CAGR 10.21%はインフラ経済の変化を示しており、低性能デバイスでも個別のGPUなしに高精細タイトルへのアクセスが可能になります。事業者はアダプティブビットレートストリーミングとインスタントレジューム状態管理を組み合わせてパッチのダウンロードを排除し、初回起動時の摩擦に関連するチャーンを縮小しています。開発者はコントローラー、キーボード・マウス、ジェスチャー入力を同時にサポートするコントロールスキーム抽象化レイヤーを構築し、クロスプレイの実行可能性を強化しています。
WebAssemblyとWebGPUによって推進されるブラウザゲームは2025年上半期に15,000本以上のローンチを記録しており、ゼロインストールアクセスがアプリストア手数料に対抗しながらグローバルなリーチを支援することを示しています。PCおよびコンソールは精密な入力を必要とする競技ラダーの定番として依然重要であり、マルチモニターのデータオーバーレイが高スキルプレイヤーにわずかな優位性を提供しています。したがって、プラットフォームの組み合わせは流動的であり、消費者のロイヤルティがデバイスをまたいで分散し、パブリッシャーはソーシャルグラフ、リーダーボード、バーチャルエコノミーの同期をほぼリアルタイムで最適化するという課題に直面しています。
収益モデル別:
ゲーム内購入優位の中でサブスクリプションが台頭ゲーム内購入は2025年に22.40%を占め、フリートゥープレイ設計の経済的基盤としての地位を確立しました。CAGR 9.82%での上昇が期待されるサブスクリプションは、予測可能な支出とバンドルされたコンテンツライブラリを重視するコスト意識の高いプレイヤーに訴求します。Xbox Game Passの2025年収益目標55億USDは、段階的なメンバーシップ層がAAAタイトルの開発に資金を提供しつつリスクを複数のリリースに分散できることを示しています。ハイブリッドな収益化が主流となっており、事業者はバトルパスとアイテムショップをサブスクリプションフレームワークに組み込み、大口課金ユーザーと中間層の課金ユーザーの両方を取り込んでいます。
ミッドコアモバイルストラテジーゲームにおける広告支援は、没入感を維持しながら報酬付き動画やプレイアブル広告を通じて強化されています。プレミアムの買い切りモデルは主にモッドサポートとオフラインプレイを重視するニッチな4Xおよびグランドストラテジーの視聴者に限定されます。ランダム化されたルートテーブルへの規制当局の調査が継続しており、透明性の高い直接販売メカニクスを促進し、スタジオはレアリティの確率を開示し支出上限を設けてコンプライアンスを維持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
プレイヤーモード別:
MMOの安定とeスポーツの上昇MMO/4Xモードは2025年に40.20%のシェアを維持し、ギルド構造や領土競争による長期的なリテンションを促進する持続型ワールドを活用しています。eスポーツ重視のフォーマットは、自動アンチチートやグローバル観戦サーバーなどのインフラ改善に支えられ、10.11%のCAGRが見込まれています。開発者はローンチ時にトーナメントAPIを組み込み、コミュニティオーガナイザーがパブリッシャーの介入なしに季節性サーキットを開催できるようにしています。
クロスプレイはプレイヤープールを拡大し、キュー待ち時間を短縮してマッチメイキングの精度を向上させていますが、すべてのクライアントで同一のバランスパッチが必要となり、調整のオーバーヘッドが増加します。一方、シングルプレイヤーキャンペーンはAIコンパニオンを活用して動的なナラティブアークを提供し、時間のないユーザーにとっての知覚価値を高めています。非同期マルチプレイヤーは帯域幅が限られた市場において、同時接続要件なしに戦略的な深みを提供する魅力的な選択肢として残っています。
地域分析
北米オンラインストラテジーゲーム市場
北米がオンラインストラテジーゲーム市場においてリーダーシップを発揮している背景には、プレミアム購入から定期パスまで多様なマネタイズを支える高度な決済インフラの存在がある。また、ロサンゼルスおよびダラスのeスポーツアーナはグローバルトーナメントの放送ハブとして機能している。米国のハイパースケーラーによるクラウドインフラの所有により、開発者はスケーラブルなGPUクラスターへの直接アクセスが可能となり、反復的なライブオペレーションサイクルの加速につながっている。デジタルストアフロントにおける独占禁止規制の動向は手数料軽減の可能性を示唆する一方、法的不確実性をもたらし、投資判断の遅延を招く恐れがある。
アジア太平洋オンラインストラテジーゲーム市場
アジア太平洋地域の加速は複数の要因の収束を反映している。すなわち、過去のライセンス凍結後における中国の規制安定化、モバイルファーストのストラテジータイトルの人気、そして国家主導によるeスポーツインフラの拡充である。国内スタジオは文化的ローカライゼーションを洗練させ、WeChat PayおよびAlipayに最適化されたマネタイズの仕組みを維持しながら、東南アジアでの訴求力を高めている。日本のパブリッシャーは強力なキャラクターIPとクロスメディアパートナーシップを活用して国内競争の激化に差別化対応し、韓国企業は統合された放送オーバーレイを備えた5Gネイティブのクラウドリリースを先駆けて展開している。
欧州・中東・アフリカおよび南米オンラインストラテジーゲーム市場
欧州の開発者はGDPR規制に対応するため、オンデバイス分析および明示的な同意フローを導入している。ドイツおよびポーランドの確立されたPCモッディングコミュニティは、グランドストラテジータイトルに対するロングテールのエンゲージメントを育んでいる。中東の政府系ファンドはeスポーツ会場への投資を行い、観光波及効果を見込んでいる一方、アフリカの通信事業者はモバイルゲーム向けに低コストのデータパスをバンドル提供している。ブラジルなど南米の主要市場では、地域をテーマにしたストラテジーコンテンツの輸出ポテンシャルが高まっているが、ゲームハードウェアへの高い輸入関税がコンソールの普及を制約している。

規制環境
オンラインストラテジーゲームに影響を及ぼす規制は、プレイヤーの安全性、データガバナンス、マネタイズに関する開示に引き続き重点を置いており、各法域はエンターテインメント・eスポーツ系タイトルとギャンブル的なリアルマネーゲームとの区別を強めている。米国では、2025年11月にH.R. 6265(Safer GAMING Act)が提出され、インタラクティブなオンラインビデオゲームにおける未成年者向けの保護者による管理機能の強化が求められた。違反はFTCの管轄下で不公正または欺瞞的な行為として位置付けられている。この方向性は、アカウント管理や年齢に応じた設計に関するコンプライアンス要件を高めている。
2026年4月、インドはOnline Gaming Rules, 2026(Promotion and Regulation of Online Gaming Rules)を通知し(2026年5月1日施行)、Online Gaming Authority of Indiaを設立するとともに、登録および監督体制を正式化した。これは、他のオンラインゲームカテゴリーと並んで、パブリッシャーがeスポーツやソーシャルゲームをどのように取り扱うかに影響を与える可能性がある。ブラジルでは、Lei 14.852(2024年5月)により、製造、輸入、開発、商業利用を対象とする電子ゲームの法的枠組みが確立され、パブリッシャーおよびディストリビューターが製品分類や商業化にわたって国別のコンプライアンスを管理する必要性が一層強まった。
バリューチェーン分析
オンラインストラテジーゲームのバリューチェーンは、IPの創出とデザイン(スタジオ、エンジン、アートおよびオーディオベンダー)から始まり、ライブオペレーションツールやチート対策を含む開発・テスト工程へと進む。そこから、ゲームはモバイルアプリストア、PCストアフロント、ブラウザ、クラウドゲーミングゲートウェイを通じて流通・マネタイズの段階に移行する。マッチメイキング、テレメトリー、永続化、決済を含むクラウドバックエンド、およびギルドシステム、eスポーツトーナメント運営、クリエイターエコシステムといったコミュニティレイヤーは、リテンションに影響を与え、プラットフォームポリシーやプライバシー制約はユーザー獲得と効果測定に影響を及ぼす。
パートナーシップは、開発者を専門的なスケーリングおよび流通のノードに結び付ける動きを強めている。Immutableは2025年1月にMetaGravityと提携し、HyperScale Engineを用いてEdge of ChaosフランチャイズをImmutableエコシステムに導入した。これは、大規模セッションや高同時接続数を要するストラテジー体験において、インフラストラクチャプロバイダーが重要な存在になっていることを示している。流通はコミュニティネットワークを通じても行われており、例えばAnimoca BrandsのAnichessは2024年10月にパブリックアルファを開始し、東南アジアでの展開のためYield Guild Gamesと提携した。競争的なエコシステムは、eスポーツおよびメディアパートナーによっても強化されている。例えば、NIP Groupは2024年11月にThe9 Limited(China Crown Technology経由)と提携し、MIR Mを競技性のあるeスポーツタイトルへと発展させた。
競争環境
オンラインストラテジーゲーム市場は、テクノロジーコングロマリットが垂直統合を追求しながら、独立スタジオがクラウド配信を通じて存在感を高める中、中程度の集中度を示しています。合併後のMicrosoftのポートフォリオはサーバーインフラ、サブスクリプション配信、主要フランチャイズにまたがり、2025年の Game Pass収益目標55億USDは多様化した収益化を示しています。DisneyによるEpic Gamesへの15億USDの出資は、従来のパブリッシャーのゲートキーパーを脅かすエンターテインメントとゲームの融合を強調しています。
AIの採用は開発サイクル時間を短縮することで競合他社を差別化します。モデル・アズ・ア・サービスのパイプラインを統合するスタジオはコンテンツのリリースを加速し、リテンションのピークを維持します。クラウドネイティブの新規参入者はレガシーエンジンの制約を迫って、クライアントのダウンロードなしに反復的なシーズンアップデートをリリースします。一方、既存のパブリッシャーはグローバルな年齢評価、プライバシー、ルートボックス法に対処する大規模なコンプライアンスチームを擁しており、規制された地域での優位性を維持しています。
ブラウザベースの新規参入者は低い獲得コストを活用し、有料インストールではなくソーシャルメディアのバイラリティを活用します。それでも、ネットワーク効果は統一されたアイデンティティとウォレットサービスを提供するクロスIPメタプラットフォームを運営する既存企業に有利に働きます。したがって、競争環境は多文化的な規制上の要求を管理しながら、コンテンツ、インフラ、コミュニティエコシステムを同期できる企業を優遇するでしょう。
オンラインストラテジーゲーム業界リーダー
Microsoft Corporation
Paradox Interactive AB (publ)
Take-Two Interactive Software, Inc.
Relic Entertainment Inc.
Amplitude Studios SAS
- *免責事項:主要選手の並び順不同

オンラインストラテジーゲーム市場
- Microsoft Corporation
- Tencent Holdings Ltd.
- NetEase Inc.
- Electronic Arts Inc.
- Activision Blizzard, Inc.
- Take-Two Interactive Software, Inc.
- Paradox Interactive AB (publ)
- Relic Entertainment Inc.
- Firaxis Games, Inc.
- Riot Games, Inc.
- SEGA Corporation
- Square Enix Holdings Co., Ltd.
- Supercell Oy
- Amplitude Studios SAS
- FunPlus International AG
- Lilith Games Co., Ltd.
- IGG Inc.
- KIXEYE Inc.
- Goodgame Studios GmbH
- Wargaming Group Limited
- Subset Games LLC
- Madruga Works Ltd.
- A Sharp LLC

市場機会と将来展望
パブリッシャーがユーザー獲得の摩擦拡大やプラットフォーム手数料に適応する中、コスト効率の高い制作とクロスプラットフォーム展開を中心に機会が形成されている。ブラウザベースおよびクラウド配信は、アプリストア経済への依存を減らす代替的な市場投入経路を提供しており、2025年上半期にブラウザベースストラテジータイトルが急増した(15,000タイトル以上がローンチ)という市場環境のエビデンスや、クラウドネイティブ運用への広範な移行がこれを支えている。
資本の利用可能性とポートフォリオの動向も、新規タイトルの獲得だけでなく、ツール、ライブオペレーション基盤、マネタイズ技術における空白領域を形成している。Drake Star Partnersの報告によれば、2026年第2四半期には96件のプライベート資金調達ラウンドを通じて25億米ドルが調達された。これは、AI支援型コンテンツワークフロー、バックエンドの拡張性、広告技術の最適化など、ストラテジーゲームのパイプラインを支えるスタジオや実現技術に対する活発な資金調達環境を示している。同時に、PocketGamer.bizは2026年上半期のモバイルストラテジー収益が91億米ドルであり前年同期比で減少したと報告しており、これにより、有償成長への依存だけでなく、サブスクリプション、バトルパス、拡張パス型コンテンツなどのリテンション主導型マネタイズへの注目や、生成AIを活用したライブオペレーションによる運用効率化への重視が強まっている。
Recent Industry Developments in オンラインストラテジーゲーム市場
- 2026年7月:Relic Entertainmentは、Company of Heroes 3: Final StandをPC向けの単独作品として、ローグライト型ウェイブディフェンス体験としてローンチした。この発売は、既存のストラテジーIPを中心とした新規プレイ可能コンテンツによりマネタイズを拡大し、基本ゲームのライフサイクル外での継続的なエンゲージメントを支えている。
- 2026年6月:Paradox Interactiveは、Stellarisの4.4 Pegasusアップデートと共に、Nomads拡張パックをローンチした。有償拡張パックと無償アップデートを組み合わせた継続的なリリースサイクルは、Paradoxの中核ストラテジーフランチャイズにおけるライブサービス型DLCモデルを強化し、マルチプレイヤーおよびモッドエコシステムに向けてアクティブなプレイヤーベースを維持している。
- 2024年5月:Relic Entertainmentは、Segaからの分離後、独立系開発会社として運営するため、英国の投資会社Emona Capitalと提携した。この動きは、Relicの運営モデルと資本基盤を再構築し、自社所有のストラテジーIPの継続的な開発を支えつつ、大手パブリッシャーとの提携における柔軟性を維持するものとなった。


オンラインストラテジーゲーム市場 レポートの範囲と調査方法論
市場定義と対象範囲
オンラインストラテジーゲーム市場は、PC、コンソール、モバイルにわたりインターネット経由でプレイされるストラテジー中心のビデオゲームから得られる収益として測定される。収益は、これらのタイトルに直接関連するフルゲーム販売、サブスクリプション、およびゲーム内購入から計上される。
対象範囲の除外事項:オフライン専用のストラテジーゲームおよび一般的なゲーミングハードウェアは除外する。また、eスポーツのメディア権利および賭博については、ストラテジータイトルのゲーム内収益またはサブスクリプション収益として計上されない限り対象外とする。
セグメンテーション概要
- ジャンル別
- リアルタイムストラテジー(RTS)
- ターンベースストラテジー(TBS)
- 4X/グランドストラテジー
- タワーディフェンスおよびオートバトラー
- プラットフォーム別
- PC
- モバイル
- コンソール
- ブラウザベース
- クラウドゲーミング
- 収益モデル別
- ゲーム内購入
- 広告支援
- サブスクリプション/バトルパス
- プレミアム(有料ダウンロード)
- ハイブリッド
- プレイヤーモード別
- シングルプレイヤー
- 非同期マルチプレイヤー
- リアルタイムマルチプレイヤー
- 大規模多人数参加型オンライン(MMO/4X)
- eスポーツ重視
- 地域別
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- オランダ
- スペイン
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- メキシコ
- 南米その他
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
文献調査
文献調査は、オンラインプレイを可能にするアクセス条件をマッピングすることから始まり、それらの条件がストラテジータイトルのマネタイズにどのように結び付くかを関連付ける。International Telecommunication Unionによるブロードバンド普及に関する公的統計や出版物、所得および人口動向に関するWorld Bankの指標、インターネット品質や価格に関する各国の通信規制当局の情報を確認した。
これらのマクロ指標をゲーム特化型の視点に変換するため、Entertainment Software Association、アプリストアの透明性ページ、サブスクリプション構造やアプリ内購入ルールを説明するプラットフォームポリシー資料などの情報源を用いた。また、企業の開示資料、決算説明会の議事録、投資家向け資料、信頼性の高い報道機関の記事を確認し、ライブサービスのローンチ、コンテンツ更新のペース、価格変更を追跡した。必要に応じて、企業財務やニュースのスクリーニングには有料データベースを、クラウドゲーミングやネットワーク最適化などのテーマ確認には特許データベースを使用した。これらの文献調査ソースは網羅的なものではなく例示的なものであり、他の公開資料も相互確認や補足のために使用した。
一次インタビューおよび調査
一次調査は、ストラテジータイトルが地域ごとにどのように実際の収益を生み出しているか、また、プラットフォームやプレイモードによってマネタイズがどのように異なるかを確認することに重点を置いた。パブリッシャー、開発者、流通パートナー、コミュニティまたはプロダクトのリーダーと対話し、その後、APAC、EMEA、南北アメリカ地域における典型的なARPPU範囲、離脱パターン、コンテンツ更新のタイミングを検証するための調査を実施した。
一次調査の実地調査回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:39% | 経営幹部(CXO):13% | アジア太平洋(APAC):41% |
| ミドルティア:46% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ(EMEA):37% |
| 小規模プレイヤー:15% | マネージャー:56% | 南北アメリカ:22% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップのロジックを組み合わせ、両者が中間で一致するように構築されている。トップダウン側では、デジタルゲーム支出を出発点として収益プールを再構築し、ストラテジージャンルの比率とオンラインプレイの普及率を適用し、プラットフォーム構成を用いて結果の妥当性を検証する。さらに、サンプルタイトルの収益範囲、観測された価格帯、エンゲージメントおよびインストールランキングからの数量代理指標といった選択的なボトムアップ近似値を用いて総額を裏付ける。
モデルに使用される主要な入力には、プラットフォーム別のアクティブプレイヤーベース、ゲーム内購入のアタッチレート、サブスクリプション参加率、有料ユーザー1人当たりの平均月間支出、および短期的に収益を押し上げる主要コンテンツ更新のペースが含まれる。また、地域別のインターネット品質やデバイス性能の傾向も追跡している。これらは、リアルタイム形式におけるマッチの安定性やセッション時間に影響するためである。より小規模な地域やニッチなサブジャンルについて直接的なデータポイントが欠落している場合は、類似市場の比率を用いてギャップを埋め、その後インタビューのフィードバックを用いて結果を再確認する。
予測にあたっては、価格変更、ルート型メカニクスに関する規制、プラットフォーム手数料の変動などのマネタイズおよびアクセス変数に関するシナリオ分析を適用し、その後、主要な更新や休暇期間に関連する短期的な季節性については指数平滑法を用いる。前提は簡潔に保たれ、複数の情報源が同一の方向を示す場合にのみ改訂される。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、数値が観測可能な市場シグナルと結び付いた状態を維持できるようにしている。モデルの出力を、プラットフォームの収益開示、開示資料で言及されている主要タイトルの業績マイルストーン、急激な需要変化を説明できる地域の接続性動向などの独立した指標と比較する。
異常値は、別のアナリストが入力、通貨換算、年次の整合性を再確認する形でレビューされる。必要な場合、疑わしい前提については回答者に確認を戻す。レポートは年次で更新され、大規模な政策変更、大型買収、マネタイズモデルの変化など重要な事象が発生した場合には、中間更新が行われる。提供前には、最終的なアナリストによる確認が行われ、クライアントに最新かつ整合性のとれた見解が提供される。
Mordor Intelligenceによるオンラインストラテジーゲーム市場推定値と他の公開推定値との比較
「ストラテジー」という言葉の解釈が異なるため、オンラインストラテジーゲームに関して公表されている市場規模は大きく異なって見えることがある。また、一部の調査ではオンラインとオフラインのプレイが境界を明確にせずに組み合わされている。収益の計上方法の違いも要因であり、一部の数値は消費者支出を反映しているのに対し、他の数値はプラットフォーム手数料を差し引いたパブリッシャーの純収益を用いている。
eスポーツトーナメントの収益やストリーミング広告は、一部の推定値では一般的な加算要素となっているが、これらは本タイトルにおけるMordor Intelligenceの調査対象範囲には含まれない。これにより、モデルはゲーム収益のみに限定され、メディア間での二重計上を避けることができる。もう一つの要因はモバイルの扱い方であり、一部の情報源はより広範なカジュアルストラテジーカテゴリーを組み込み、その後、積極的な有料ユーザー増加や急速なARPPU拡大を用いて総額を膨らませている。通貨のタイミングも重要であり、変動の大きい地域では、年間平均ではなく単月の為替レートを用いることで総額が大きく変動する可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 21.44 B (2025) | |
| 業界誌A | USD 19.60 B (2025) | PCおよびコンソールのストラテジーに重点を置いた狭い定義を用いており、モバイルストラテジーを主にカジュアルゲーミングとして扱っているため、計上される収益プールが縮小している。 |
| 業界ブログB | USD 28.90 B (2025) | MOBAや一部のeスポーツおよびストリーミングマネタイズなどの隣接カテゴリーを広く含んでおり、プラットフォームポリシーや手数料の取り扱いに対する明確な確認を行わずに楽観的な有料ユーザー増加を適用している。 |
この差は主にカテゴリーの境界と収益計上方法を反映したものであり、単純な計算の違いではない。対象範囲をオンラインストラテジータイトルおよびゲームのマネタイズに直接遡ることができる収益項目に限定することで、最終的な数値は説明しやすく、再現しやすく、市場の変化に応じて更新しやすくなる。


レポートで回答される主要な質問
2026年のオンラインストラテジーゲーム市場の規模はどのくらいですか?
オンラインストラテジーゲーム市場規模は2026年に234億5,000万USDに達し、9.39%のCAGRで2031年までに367億4,000万USDに成長すると予測されています。
オンラインストラテジータイトルにおいて収益をリードするジャンルはどれですか?
リアルタイムストラテジーは2025年に58.10%のシェアを維持し、最大のジャンルであり続けています。
ストラテジーゲームにおいて最も成長の速いプラットフォームはどれですか?
クラウドゲーミングは2031年まで10.21%のCAGRで拡大し、他のすべてのプラットフォームを上回ると予測されています。
どの収益モデルが注目を集めていますか?
サブスクリプションは最も成長の速い収益化モデルであり、9.82%のCAGRで上昇することが予測されています。
2031年までに最も新たな支出を追加する地域はどこですか?
アジア太平洋は9.95%のCAGRが予測されており、漸進的な収益への最大の貢献地域となっています。
最終更新日:



