
北米ゲーム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
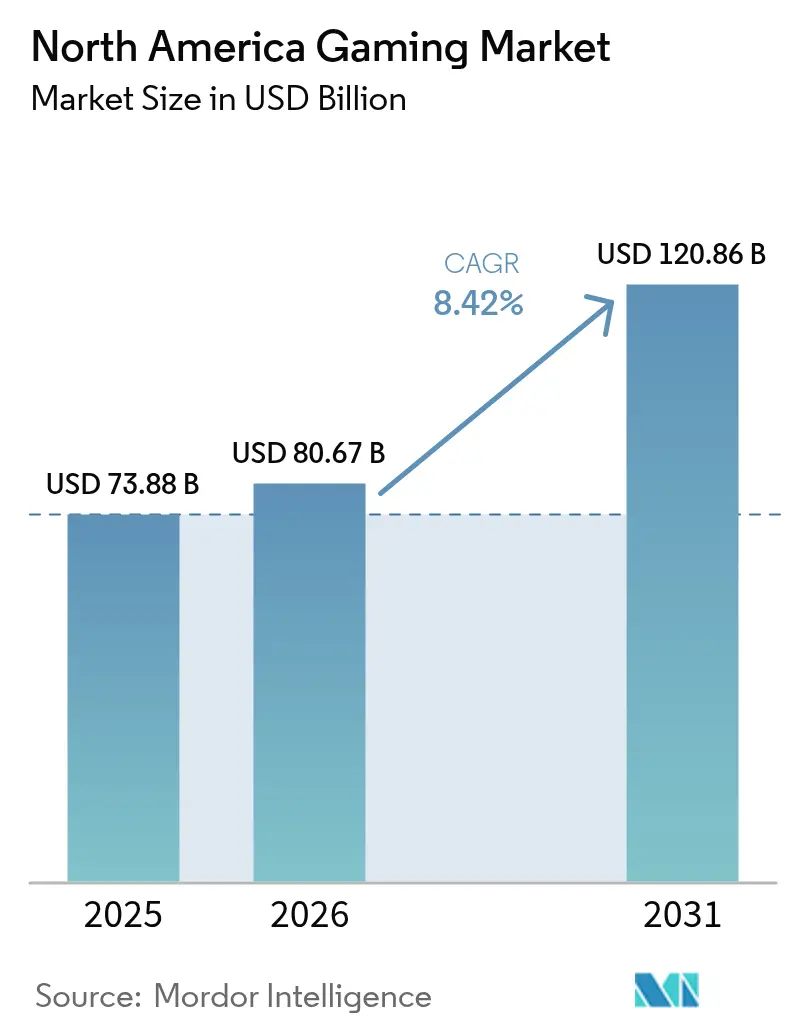
| 基準年の市場規模 (2025) | 73.88 十億米ドル |
| 市場規模 (2026) | 80.67 十億米ドル |
| 市場規模 (2031) | 120.86 十億米ドル |
| Growth Rate (2026 - 2031) | 8.42 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米ゲーム市場分析
北米ゲーム市場規模は、2025年の737億8,800万米ドル、2026年の800億6,700万米ドルから、2031年までに1,208億6,000万米ドルへと拡大する見込みであり、2026年から2031年にかけて年平均成長率8.42%を記録すると予測されます。広告とサブスクリプションをエバーグリーンなライブオペレーションに重ね合わせるハイブリッドマネタイゼーションへの構造的転換が収益成長を支えており、モバイルプラットフォームはハードウェアのアップグレードサイクルがもはや完全には対応しきれない裁量的支出を取り込んでいます。米国のパブリッシャーは絶対的な収益において引き続き優位を保っていますが、メキシコのモバイルファーストの視聴者層はスマートフォン普及率85%とコンソールの障壁を排除するクラウドストリーミングに後押しされ、より速いペースで拡大しています。スタジオがクロスエンジンワークフローに依存してコンソール、PC、モバイル、クラウドの同時リリースを実現するにつれ、プラットフォームの境界は侵食されており、開発サイクルは短縮される一方で注目をめぐる競争は激化しています。そのため投資家の関心はユニット販売から生涯価値へとシフトしており、人工知能によるターゲティングと予測的リテンションモデルがハードウェア販売量が軟化する局面でもマージンを押し上げています。
主要レポートのポイント
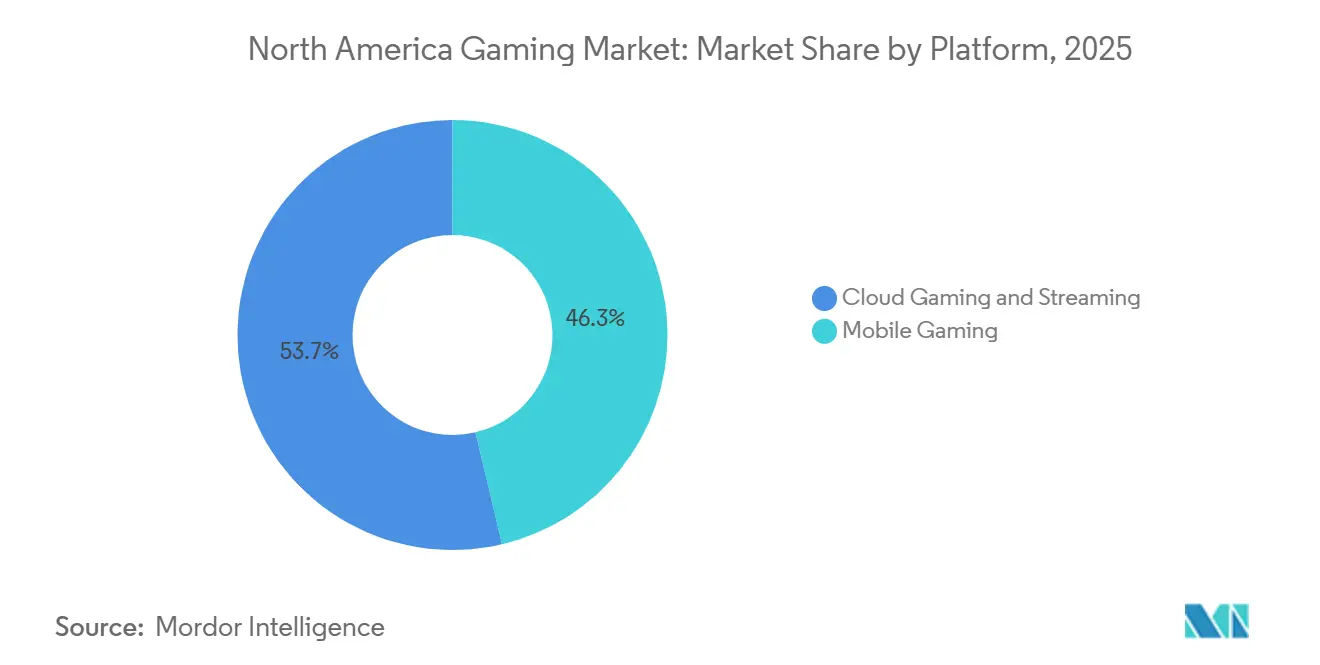
- プラットフォーム別では、モバイルゲームが2025年の収益シェアで46.31%をリードし、クラウドゲームおよびストリーミングは2031年にかけて年平均成長率8.91%で拡大しています。
- 収益モデル別では、基本無料およびマイクロトランザクション形式が2025年収益の49.87%を占め、サブスクリプションサービスは2031年にかけて年平均成長率9.11%で成長すると予測されています。
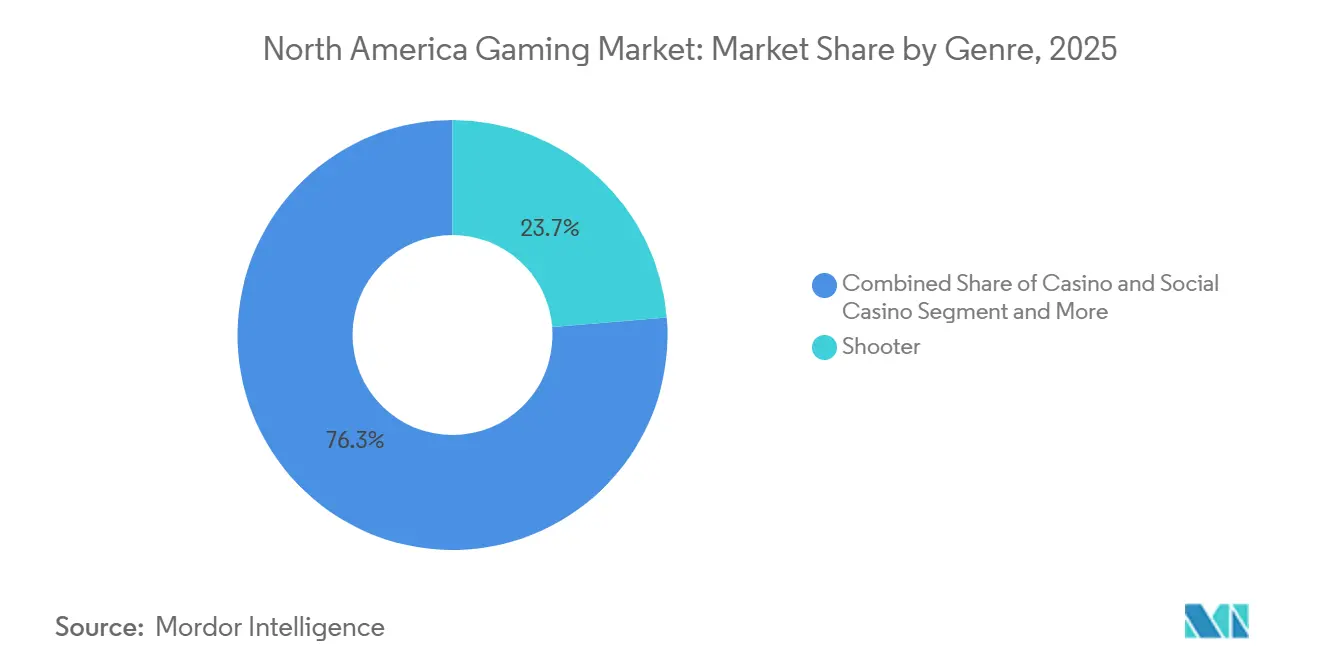
- ジャンル別では、シュータータイトルが2025年の北米ゲーム市場規模において23.71%のシェアを獲得し、カジノおよびソーシャルカジノゲームは2026年から2031年にかけて年平均成長率8.77%で拡大すると予測されています。
- ゲーマータイプ別では、カジュアルゲーマーが2025年の構成比で41.26%を占め、ソーシャルゲーマーは2031年にかけて年平均成長率8.79%で成長しています。
- 地域別では、米国が2025年の北米ゲーム市場シェアで82.42%を占め、メキシコは2031年にかけて最速の年平均成長率9.23%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モバイルファーストのカジュアルゲーム支出の急増 | +1.80% | 米国、メキシコ、カナダ | 中期(2~4年) |
| 価格帯の積み重ねによるARPU向上を実現するサブスクリプションサービス | +1.50% | 米国、カナダ | 短期(2年以内) |
| クロスプラットフォームエンジンおよびライブオペレーションツールの採用による開発サイクルの短縮 | +1.20% | 米国、カナダ | 中期(2~4年) |
| eスポーツスポンサーシップの流入とメディア放映権の高騰 | +0.90% | 米国、カナダ | 長期(4年以上) |
| クラウド/エッジインフラがAAAエクスペリエンスのハードウェア障壁を低減 | +0.80% | 米国、カナダ、メキシコ | 長期(4年以上) |
| AI主導のユーザー獲得およびリテンションモデリングによるLTV向上 | +0.70% | 米国、カナダ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
モバイルファーストのカジュアルゲーム支出の急増
モバイルプラットフォームは2025年の地域収益の46.31%を獲得しましたが、米国のiOSデバイスにおけるアプリ内購入額は前年比3.47%減少した一方、広告収入は26.7%増加し、リーチがマイクロトランザクションの深さを上回ることが証明されました。[1]Sensor Tower、「モバイルゲーム市場インサイト2024年~2025年」、sensortower.com メキシコもこのパターンを反映しており、7,800万人のゲーマーがプレイヤーの73%以上を占めるモバイル利用に支えられ、2024年に9.8%の成長率で22億米ドルの価値を生み出しました。[2]Deloitte、「デジタルメディアトレンド:ゲームとeスポーツ2025年」、www2.deloitte.com そのためパブリッシャーは軽量タイトルを獲得ファネルとして扱い、報酬型動画とサブスクリプションのアップセルを組み込んでおり、米国モバイルゲーム上位100タイトルの直接消費者向け売上を前年比46%押し上げました。
価格帯の積み重ねによるARPU向上を実現するサブスクリプションサービス
サブスクリプション収益は、事業者がプレミアムプランの下に広告付きスターター層を追加するにつれ、年平均成長率9.11%で推移しています。Xbox Game Passは2025年半ばまでに3,500万ユーザーを突破し、2024年7月の価格引き上げでも目立った解約は見られず、ユーザー一人当たりの平均収益を押し上げました。[3]Microsoft Corporation、「2025年度決算報告書」、microsoft.com ハイブリッドマネタイゼーションは、熱心なエンスージアストと価格に敏感なカジュアルプレイヤーの両方を同時にマネタイズするため、現在ゲーム支出の61.7%を獲得しています。[4]Bain and Company、「ゲーム産業マネタイゼーショントレンド2025年」、bain.com 北米の可処分所得プロファイルはプレミアム層を支え、広告補助型オプションはメキシコの急成長するモバイルコホートへのリーチを拡大しています。
クロスプラットフォームエンジンおよびライブオペレーションツールの採用による開発サイクルの短縮
UnityとUnrealがハードウェアの差異を抽象化したことで、2021年から2024年にかけてマルチプラットフォームリリースが40%拡大し、小規模スタジオのクロスプラットフォーム出力は71%増加しました。PlayFabなどのクラウドベースのライブオペレーションスイートはバランス調整や季節イベントをサーバーサイドで実施し、パッチのリードタイムを短縮して迅速なコンテンツ反復を促進しています。AAAツールの民主化によりニッチなクリエイターが既存大手に挑戦できるようになった一方、フォトリアルなアセットと分析が当然の前提となるにつれ差別化も圧縮されています。
eスポーツスポンサーシップの流入とメディア放映権の高騰
伝統的なスポーツ契約が評価基準を引き上げています。全米バスケットボール協会の11年間・760億米ドルのパッケージ、全米ホッケーリーグの110億米ドルのカナダ放映権、全米フットボールリーグの1,110億米ドルの更新契約がスポンサーの期待値を固定しています。カジノおよびゲームのバッカーはすでに米国リーグ全体で3億8,760万米ドルの測定済みソーシャルバリューを生み出しています。eスポーツフランチャイズは現在、リーグをマーケティングの損失先導から独立した利益拠点へと転換する複数年契約を交渉しており、視聴者数の勢いが持続することが条件となっています。
抑制要因の影響分析*
| 抑制要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新型コロナウイルス感染症後のハードウェア更新の停滞とマクロ経済の逆風 | -1.20% | 米国、カナダ | 短期(2年以内) |
| モバイルにおける獲得コストの上昇と広告シグナルの喪失 | -0.90% | 米国、カナダ、メキシコ | 中期(2~4年) |
| ルートボックスおよびデータプライバシーに関する規制上の精査 | -0.60% | 米国、カナダ | 長期(4年以上) |
| 人材レイオフによる組織的知識の侵食とリリースの遅延 | -0.50% | 米国、カナダ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
新型コロナウイルス感染症後のハードウェア更新の停滞とマクロ経済の逆風
PlayStation 5の出荷台数は2024年に27.3%減少して1,580万台となり、インフレがプレミアムハードウェア需要を抑制する中、Xboxのハードウェア収益は2025年度第2四半期に29%落ち込みました。コンソールサイクルの長期化は70米ドルタイトルの対象市場を制限し、パブリッシャーにレガシーデバイスとクラウドチャネルのサポートを迫っており、それがかつて新しいシリコンを正当化した視覚的な飛躍を希薄化させています。
モバイルにおける獲得コストの上昇と広告シグナルの喪失
AppleのApp Tracking TransparencyとgoogleのプライバシーサンドボックスがサードパーティIDを制限し、2024年に高価値ゲーマーに対するiOSの上位1%の落札価格を約140%押し上げました。相当規模のファーストパーティデータセットを持つ既存大手は依然として精度の高い類似モデルを訓練できますが、独立系スタジオは顧客獲得コストが生涯価値を上回るにつれマージンの圧迫に直面しています。ターゲティング効率を取り戻すために小規模チームが大規模エコシステムに参加するにつれ、業界再編が加速しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラットフォーム別:
モバイルがリード、クラウドが加速モバイルは2025年の総収益の46.31%のシェアを維持しましたが、北米ゲーム市場規模の動向は、iOSのアプリ内購入支出が前年比3.47%減少する中、広告がその縮小分を代替するにつれ変化しています。コンソールのパフォーマンスはPlayStation 5のユニット数が27.3%減少し、Xboxのハードウェア収益が29%落ち込むとともに軟化し、インストールベースの停滞を示しています。クラウドゲームは2025年の14億米ドルから2030年までに183億米ドルへと急増すると予測されており、500米ドルのコンソールなしでAAAエクスペリエンスを提供し、メキシコの急成長するコホートを支援して地域成長を押し上げています。
クロスプラットフォームエンジンによりスタジオはコンソール、PC、モバイル、クラウドにわたってアセットを償却できますが、この収束はQAの複雑さとプラットフォームホルダーの収益分配リスクを高めます。マルチプラットフォームリリースは2021年から2024年にかけて40%増加し、小規模チームでは71%の急増が見られ、ツールの民主化が大手パブリッシャーがかつて享受していた優位性を侵食していることが証明されています。北米ゲーム市場は現在、異種スクリーン向けにUIとバランスを最適化しながら、ファーストパーティストアフロントを活用してモバイルの30%手数料を回避できるアジャイルなスタジオを評価しています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です


収益モデル別:
サブスクリプションが財布のシェアを獲得サブスクリプション、広告、マイクロトランザクションを組み合わせたハイブリッドエコシステムが現在、総支出の61.7%を生み出しており、一回限りの販売を大きく上回っています。基本無料およびマイクロトランザクションの北米ゲーム市場シェアは2025年に49.87%でしたが、サブスクリプションは年平均成長率9.11%の見通しで最も成長の速いコンポーネントです。Game Passの3,500万人のベースは多段階価格設定を実証し、2024年の料金引き上げは価格決定力を確認しました。
高額支出のヘビーユーザーは依然として経済性を歪めており、2025年には世界のインストール数の0.02%が世界のゲーム収益の20%を生み出しましたが、広告補助型スターター層はプレミアムアップセルの前にファネルを広げています。直接消費者向けストアフロントはプラットフォーム手数料に対してより高い取り分を追求するパブリッシャーにより前年比46%成長しました。長期的には、北米ゲーム産業は収益がコスメティックなマイクロトランザクションで充実したサブスクリプションバンドルに集中し、支出の弧をリリース月をはるかに超えて延ばすことを期待しています。
ジャンル別:
カジノメカニクスが主流化シューターフランチャイズは2025年のシェア23.71%を維持し、2024年10月のBlack Ops 6リリース後の最初の月にCall of Dutyが10億米ドルを突破したことに支えられました。しかしカジノおよびソーシャルカジノタイトルは2031年にかけて最速の年平均成長率8.77%を誇り、米国のソーシャルカジノ収益は2024年に66億米ドルに達しました。
スポーツゲームは伝統的なメディア放映権を活用しており、その膨らむ価値はゲーム内スポンサーシップ料に波及しています。一方、パズルおよびカジュアルアプリはガチャとルートボックスのループを組み込み、カジノのダイナミクスと融合して規制強化の注目を集めています。ワシントン州の2025年年齢確認法が主導する規制の勢いは、積極的なランダム報酬設計を抑制する可能性があります。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
ゲーマータイプ別:
ソーシャルインタラクションがライフサイクルを延長カジュアルゲーマーは2025年のプレイヤー構成の41.26%を占めましたが、ソーシャルゲーマーはRobloxのようなサンドボックスユニバースに支えられ年平均成長率8.79%で最も速く拡大しており、Robloxは8,890万人の1日当たりアクティブユーザーと2024年第3四半期に9億1,900万米ドルの収益を記録しました。競技系およびeスポーツプレイヤーは少数派ですが、ランクを示すコスメティックとシーズンパスを通じてプレミアムな生涯価値を提供しています。
スタジオの62%が採用するAIベースのパーソナライゼーションエンジンはイベントと難易度をリアルタイムで調整し、解約を抑制しています。コミュニティ主導のプラットフォームの北米ゲーム市場規模は、ユーザー生成コンテンツが大規模なパブリッシャーの設備投資なしにカタログを更新するにつれネットワーク効果が自律的なエンゲージメントを育むため、不均衡に成長しています。
地域分析
米国ゲーム市場
米国は2025年の収益の82.42%を占め、定着したコンソールエコシステムとGame Passアカウント3,500万件を超えるサブスクリプション普及率に支えられている。しかし、iOSのアプリ内購入額は前年比3.47%減少した一方、広告収入は26.7%増加し、パブリッシャーはハイブリッドマネタイゼーショへの転換を余儀なくされている。さらに、ワシントン州の2025年ルートボックス年齢確認制度など州ごとの規制が、コンプライアンス体制を分断するという追加的な圧力も生じている。
カナダゲーム市場
カナダは米国と同様の傾向を示しているが、規模は小さい。110億米ドル規模の12年間にわたる全米ホッケーリーグの放映権契約が、スポーツおよびeスポーツ連携におけるスポンサーシップ価格を押し上げている。ブロードバンド普及率がコンソールの買い替えペースを上回っているため、クラウドストリーミングの普及が顕著であり、中位クラスのPCやタブレットでAAAタイトルのプレイが可能となっている。
メキシコゲーム市場
メキシコは、スマートフォン普及率85%と7,800万人のゲーマーが22億米ドルの2024年市場規模を牽引し、9.23%のCAGRが予測される高成長市場として際立っている。クラウドサービスは500米ドルのコンソール購入障壁を回避し、パブリッシャーはモバイルファーストのユーザー層を取り込むためにコンテンツのローカライズと代替決済手段の導入を進めている。今後、メキシコの消費拡大により米国の市場支配力は徐々に低下していくと見られるが、一人当たり支出額は依然として国境の北側が大きく上回っている。
規制環境
北米ゲーミングに影響を及ぼす規制は、ビデオゲームに関するコンテンツ、プライバシー、収益化ルールから、実金オンラインゲーミングに対するライセンス主導の制度まで多岐にわたる。米国では、ビデオゲームの監督は依然として業界主導のコンテンツレーティングやプラットフォームポリシーによる自主規制に大きく依存しているが、子供やティーンの保護への関心の高まりが、データ取扱いや年齢確認に関するコンプライアンス要件を強めている。同地域内では、ワシントン州の2025年のルートボックス年齢確認法が、ライブオペレーションやランダム報酬メカニクスを大規模に運用するパブリッシャーにとって、州ごとの対応がコンプライアンスをどのように断片化させるかを示している。
カナダは州別のインターネットゲーミング枠組みの整備を続けており、オンタリオ州によるインターネットゲーミング登録基準の更新や、セルフエクスクルージョンなどの広告・責任あるゲーミング管理へのより厳格な焦点が含まれる。Ad Standardsは2026年1月1日より、カナダ賭博広告規範に基づく申立の受付を開始し、アルバータ州は2026年7月、独自のインターネットゲーミング基準・要件ハンドブックを備えた規制競争型iGaming市場を開始した。クラウドやサブスクリプションのエコシステムも運営する大規模プラットフォームやパブリッシャーにとっては、国境を越えた政策動向も重要であり、英国競争市場庁が2026年3月31日にAmazon Web ServicesおよびMicrosoftから受け入れた、クラウド相互運用性とデータ移出に関する非拘束的コミットメントもその一例である。こうした動きは、北米中心のスタジオが利用するゲームストリーミングやライブサービスバックエンド運用の経済性に影響を及ぼす可能性がある。
バリューチェーン分析
北米ゲーミングのバリューチェーンは、IP創出とゲーム開発(内部スタジオおよび外部との共同開発)から始まり、続いてクロスプラットフォームエンジン、アナリティクス、ライブオペレーションスタックなどのエンジン・ツールプロバイダーが位置する。次にパブリッシングとユーザー獲得が、ストアマーチャンダイジング、パフォーマンスマーケティング、インフルエンサーやeスポーツの活用を通じて行われ、その後、流通はコンソールおよびPCストアフロント、モバイルアプリストア、クラウドストリーミングプラットフォームに分岐する。収益化はマイクロトランザクション、サブスクリプション、広告を組み合わせたライブ運営を通じてますます担われるようになっており、これによりリテンションとライフタイムバリューを守るためのコンテンツ制作、経済バランス調整、データサイエンスのワークフローが継続的に機能している。
下流では、プラットフォーム保有者やストアフロント運営者がリーチ、テイクレート、コンプライアンス要件を形成する。決済処理やカスタマーサポート層も、モバイル優先かつメキシコのような国境を越えた文脈においてより複雑化している。業界団体はチェーン全体で標準と政策関与の調整を支援している。Entertainment Software Association(ESA)は主要パブリッシャーとプラットフォーム保有者を公共政策の場で代表し、American Gaming Association(AGA)とIndian Gaming Association(IGA)は合法ゲーミングと消費者保護のテーマで規制当局と対話し、Association of Gaming Equipment Manufacturers(AGEM)は幅広いゲーミングエコシステムを支える技術プロバイダーやシステムインテグレーターを代表する。ツールチェーンと流通の統合が進む中、ファーストパーティデータと自社プラットフォームを持つパブリッシャーは、サードパーティ信号に依存する小規模スタジオよりも、マーケティング、アイデンティティ、ライブオペレーションをより緊密に統合できる。
競争環境
上位10社のパブリッシャーがコンソールおよびPC収益の約60~70%を支配しており、ファーストパーティデータと知的財産における規模が優位性をもたらす適度に集中した市場を形成しています。Microsoftの2023年における680億7,000万米ドルのActivision Blizzard買収は、Call of Duty、World of Warcraft、Candy CrushをAzureクラウドのリーチを活用した統合Game Passファネルに組み込みました。Sonyはプレイステーションプラスのカタログの深さで対抗していますが、独占タイトルの販売力を制限するハードウェアの軟調に直面しています。
モバイルは依然として断片化していますが、ユーザー獲得コストの上昇が独立系企業をパートナーシップや買収へと向かわせています。スタジオの62%に存在するAI採用が戦術的な差別化要因であり、より深いデータレイクが優れた解約モデルを可能にし、小規模な競合他社との間のリテンション格差を拡大しています。
RobloxやFortnite Creativeのようなユーザー生成エコシステムは開発者の人材と視聴者の時間の両方を奪い、既存大手はプレイヤーを独自のワールド内に留めるためにクリエイターツールと収益分配の提供を促されています。特にメキシコの加速する基盤をターゲットとしたローカライズされたスペイン語コンテンツにおいて、ナラティブ主導のインディーズとソーシャルシミュレーションのニッチには依然として白地が存在しています。
北米ゲーム産業のリーダー企業
Activision Blizzard, Inc.
Electronic Arts Inc.
Microsoft Corporation
Sony Interactive Entertainment LLC
Nintendo Co., Ltd.
- *免責事項:主要選手の並び順不同

北米ゲーム市場
- Activision Blizzard, Inc.
- Electronic Arts Inc.
- Microsoft Corporation
- Sony Interactive Entertainment LLC
- Nintendo Co., Ltd.
- Take-Two Interactive Software, Inc.
- Ubisoft Entertainment SA
- Valve Corporation
- Epic Games, Inc.
- Riot Games, Inc.
- Roblox Corporation
- Square Enix Holdings Co., Ltd.
- Bandai Namco Holdings Inc.
- NetEase, Inc.
- Tencent Holdings Ltd. (North-America studios)
- CD PROJEKT S.A.
- SEGA Corporation
- Warner Bros. Games Inc.
- Bethesda Softworks LLC
- Zynga Inc.
- Capcom Co., Ltd.

市場機会と将来展望
ハイブリッド型収益化は、パブリッシャーや広告テック企業にとって、アプリ内購入の深度だけに依存せずに大規模なオーディエンスを持続的な収益に転換する余地を生み出している。この変化は、広告収益がiOSアプリ内購入支出より速く成長している同地域において既に顕在化している。これはまた、セグメンテーション、リワード型動画配置、サブスクリプション階層化といったライブオペレーション機能の実用的価値を高め、広告信号の損失が獲得コストを押し上げる中で、プライバシーに配慮した測定への需要を増大させている。モバイルが2025年収益の46.31%を占め、メキシコがスマートフォン普及率85%と大規模なゲーマー基盤に支えられていることを踏まえると、ローカライズされたコンテンツと決済(代替キャッシュ手段を含む)は地域拡大のための実行可能な手段であり続け、獲得ファネルとして機能するよう設計された軽量な体験もこれに加わる。
カナダにおける規制対象オンラインゲーミングの成長は、コンプライアンスに準拠したマーケティングと責任あるゲーミングツールを運用できるゲーミングコンテンツ供給者やプラットフォーム運営者にとって、隣接する機会も開いている。22の民間事業者による競争型iGaming市場を2026年7月13日に開始したアルバータ州、および2026年1月1日に発効した自主的な全国規範である責任あるゲーミング広告規範は、州の要件に合わせてクリエイティブとターゲティングを調整できるコンテンツスタジオ、データプロバイダー、コンプライアンス重視の広告運用にとって商業化への道筋を提供する。同時に、クラウドおよびクロスプラットフォームプレイは、コンソールの買い替え需要の低迷が続く中でもプレミアム体験のアドレサビリティを広げ、コンソール、PC、モバイル、クラウドを横断して展開されるクラウドネイティブなライブサービスバックエンドやエンジンワークフローへの投資を支えている。ハイパースケールクラウドサービスをめぐる政策と相互運用性への継続的な関心は、常時稼働型ゲームを運営するスタジオにとって、ポータブルなサーバースタックとベンダーに依存しないテレメトリの戦略的価値を一層高めている。
Recent Industry Developments in 北米ゲーム市場
- 2026年7月:The CoalitionとMicrosoftは、GeForce RTX技術をGears of War: E-Dayに統合するNVIDIAとのパートナーシップを発表し、2026年10月6日にローンチする。この協業により、GeForce RTX技術がゲームに組み込まれることで、PCおよびコンソールプラットフォーム全体で映像表現とパフォーマンスが強化される。
- 2026年7月:Microsoftは、運営を効率化するためMojangとKingをXbox組織に直接統合した。この統合により、主要フランチャイズ全体でポートフォリオガバナンスが強化され、意思決定が加速する。
- 2026年7月:Sonyは「Ratchet & Clank: Ranger Rumble」の世界規模での事前登録を開始した。この動きはSonyのモバイル領域での存在感を拡大し、新カテゴリーにおけるクロスプラットフォームの訴求力を試すものである。


北米ゲーム市場 レポートの範囲と調査方法論
市場定義と対象範囲
本方法論において、北米ゲーミング市場は、米国、カナダ、メキシコにおけるコンソール、PC、モバイル、クラウドまたはストリーミングにわたるビデオゲームから生じる消費者向けおよび広告収益として定義される。
対象外範囲:ビデオゲームのプレイまたは収益化に直接結びつかない、映画ストリーミング、音楽、非ゲーミング玩具やマーチャンダイズなどの隣接エンターテインメント収益は除外する。
セグメンテーション概要
- プラットフォーム別
- コンソールゲーム
- PCゲーム
- モバイルゲーム
- クラウドゲームおよびストリーミング
- 収益モデル別
- プレミアム(定価販売)
- 基本無料/マイクロトランザクション
- サブスクリプションサービス
- 広告およびゲーム内購入
- ジャンル別
- シューター
- スポーツ
- ロールプレイング/アドベンチャー
- ストラテジー
- パズルおよびカジュアル
- カジノおよびソーシャルカジノ
- ゲーマータイプ別
- カジュアルゲーマー
- 競技系/eスポーツゲーマー
- ハードコア/コアゲーマー
- ソーシャルゲーマー
- 国別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、数値をモデルに投入する前に、ゲーミング支出とアクセスの需要背景を構築することから始まった。ESAの消費者支出更新、消費者支出動向を示す米国経済分析局、家計・人口ベースラインを示す米国センサス局およびStatistics Canada、プレイ時間とストリーミングの実現性を左右する接続性動向を示すITU指標といった公開情報やデータセットを参照した。
供給側および市場構造の側面では、企業の開示文書、投資家向け資料、決算説明会の記録を用いて、プラットフォームおよび収益化タイプ別の収益構成の変化を把握し、それを北米の対象範囲に照らして再マッピングした。また、公開の税関統計やプレスリリースを通じて広範な貿易・機器出荷指標を確認し、企業財務とニュースに特化した有料サブスクリプションを利用して、過去の系列データと主要イベントのタイムラインの相互確認を迅速化した。このリストは例示的なものであり、データ収集、検証、明確化のためにその他の公開情報源も使用した。
一次インタビューおよび調査
一次的な議論は、パブリッシャー、プラットフォームエコシステム参加者、決済・収益化の専門家、eスポーツ・コミュニティ運営者、流通・マーケティングの専門家など、多様な関係者を対象に実施し、バリューチェーン全体の見解を検証できるようにした。また、プレイヤーの行動と支出を追跡する需要側の関係者にも話を聞き、これらの入力を用いて、米国、カナダ、メキシコ全体でプラットフォーム構成、収益モデル分布、現実的な価格・テイクレートの前提を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:35% | CXO:19% |
| ミドルティア:45% | 機能/部門リーダー:40% |
| 小規模プレーヤー:20% | マネージャー:41% |
市場規模算定と予測
規模算定は、トップダウン型の需要プール再構築を用いて行われ、国別の普及率、利用強度、収益化パターンを用いてゲームへの消費者支出をプラットフォームレベルの収益に変換した。総計を現実的なものに保つため、パブリッシャーやプラットフォームの抽出収益開示、サブスクリプション価格・利用状況に関するチャネル確認、ハードウェア関連支出に対するASP×ボリュームの整合性チェックなど、選択的なボトムアップ検証で裏付けを行った。
最も重要な実務上の入力要素は、スマートフォンおよびブロードバンド普及率(モバイル・クラウドプレイに関連)、コンソールおよびPCの導入台数の方向性、サブスクリプション普及率と解約予測、フリーミアムにおける平均支払者率、そしてフルゲーム販売とゲーム内購入の間での支出シフトであった。予測にはシナリオ分析が用いられ、これらの変数が拡大期・減速期のサイクルで通常どのように動くかを基準とし、その後、一次インタビューから得た専門家の合意、特にサブスクリプション成長と広告支援型収益化に関する見解と整合させた。開示のギャップが存在する場合には、小規模パブリッシャーや新しいクラウドオファーについて保守的な範囲を用い、業界関係者との追跡検証後にその範囲を狭めた。
データ検証と更新サイクル
出力結果は、消費者支出のヘッドライン、プラットフォーム構成比、および同地域に相当な事業展開を持つ企業の公開収益動向を含む独立した信号間の三角測量によって検証された。差異が見られた場合には前提を見直し、通常とは異なる急激な変動については、新しいハードウェアサイクル、コンテンツリリースのタイミング、一時的な価格変更などの要因に遡って原因を特定した上で、モデルを確定した。
各レポートは年次で更新され、重大なイベントが市場の方向性を変える場合、例えば大きな政策転換、大規模なプラットフォーム変更、急激なマクロ経済の変動などがあれば、暫定的な更新が行われる。納品前には最新の公開更新が反映されていることを確認するためにもう一度確認作業が行われ、主要指標が想定範囲外に動いた場合には再連絡が行われる。
Mordor Intelligenceの北米ゲーミング市場規模と他の公表推計との比較
北米ゲーミング市場に関する公表された推計は、見出しの表題が同一に見えても、対象範囲の境界が異なるため、しばしば一致しない。差異は通常、何がゲーミング収益として計上されるか、北米にどの国が含まれるか、そしてサブスクリプションやゲーム内購入収益が時間の経過とともにどのように認識されるかに起因する。
表は他の数値と比較して顕著な差異を示しており、Mordor Intelligenceのモデルでは、値はコンソール、PC、モバイル、クラウドまたはストリーミングにわたるビデオゲーム収益に紐づけられ、より広範なデジタルメディアや無関係なエンターテインメント支出を混在させることなく、収益モデル別に区分されている。もう一つの要因は更新のタイミングであり、通貨換算の時点や最新の消費者支出リリースが、長期的な傾向が概ね同様であっても、当年の値を変動させることがある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 73.88 B (2025) | |
| 地域コンサルティング会社A | USD 61.06 B (2024) | 基準年が異なり、市場をコアゲーミング収益に近いものとして扱っているように見受けられ、それが全プラットフォームで完全に捕捉されていない場合、広告主導型やサブスクリプション主導型の収益化を過小に計上する可能性がある。 |
| 業界団体B | USD 60.70 B (2025) | 米国のみの消費者支出を表し、ハードウェアやアクセサリーをコンテンツと一括計上しているため、北米全体の総計とはならず、収益ベースの地域市場算定と直接比較することはできない。 |
これらを総合すると、比較は再現可能な2つのギャップ要因、すなわち地理的カバレッジとゲーミングに含まれる収益ラインの範囲を指し示している。対象範囲を明確に保ち、入力をプラットフォーム構成や収益化行動といった観測可能な信号に結び付けることで、当社の推計は新しいデータが公表されるたびに検証・更新できる明確なステップに基づき、追跡可能な状態を維持している。


レポートで回答される主要な質問
北米ゲーム全体で収益成長を牽引するものは何か?
ライブオペレーションにサブスクリプションと広告を重ね合わせるハイブリッドマネタイゼーションが生涯価値を高める一方、モバイルとクラウドアクセスが新規プレイヤーの参入を継続させています。
最も成長が速いプラットフォームはどれか?
クラウドゲームおよびストリーミングは、エッジコンピューティングがレイテンシーを低減しコンソールのコスト障壁を排除するため、2031年にかけて最高の年平均成長率8.91%を記録すると予測されています。
地域拡大におけるメキシコの役割はどの程度か?
メキシコはスマートフォン普及率85%とクラウドストリーミングがモバイルファーストのプレイヤーにAAAエクスペリエンスを開放するにつれ、2031年にかけて地域最強の年平均成長率9.23%を達成すると予測されています。
サブスクリプションプログラムがパブリッシャーにとって重要な理由は何か?
Game Passなどのサービスは3,500万ユーザーを突破し、2024年の価格引き上げを乗り越えており、段階的なサブスクリプションが大規模な解約を引き起こすことなくユーザー一人当たりの平均収益を引き上げることを証明しています。
現在最も差し迫った規制上の問題は何か?
ルートボックスの透明性と義務的な年齢確認は、ワシントン州の法律と連邦取引委員会の調査が主導し、マネタイゼーション設計のコンプライアンスを再形成しています。
人工知能は競争優位性にどのような影響を与えるか?
スタジオの62%がすでに予測的解約モデリングとパーソナライズされたコンテンツにAIを活用しており、データリッチなパブリッシャーが獲得コストを削減してプレイヤーのライフサイクルを延ばすことを可能にしています。
最終更新日:



