
ビデオゲーム市場の規模とシェア
Mordor Intelligenceによるビデオゲーム市場分析
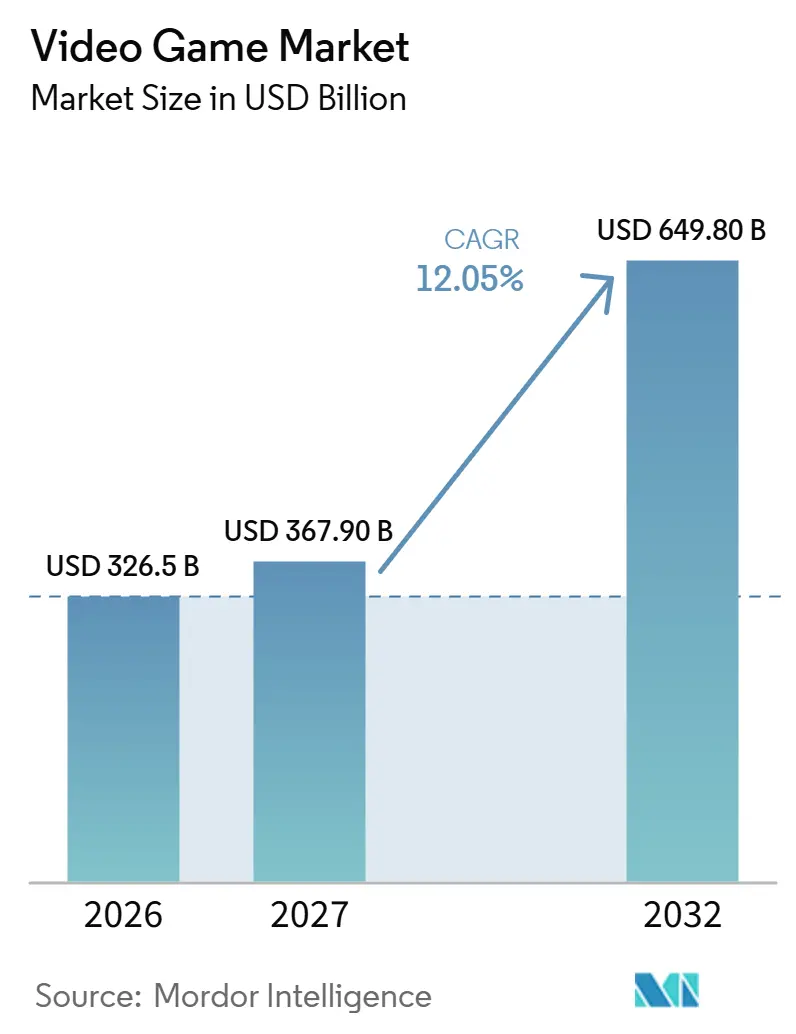
ビデオゲーム市場規模は2026年に3,265億米ドルと評価され、2027年の3,679億米ドルから2032年には6,498億米ドルに達すると推定され、予測期間(2027年〜2032年)においてCAGR 12.05%で成長する見込みです。
ベトナムにおけるモバイルプレイと、インドにおける対応テレビでのクラウドゲーミングは、パブリッシャーが潜在的な課金ユーザーへアクセスする経路を広げています。サブスクリションバンドルは繰り返しの利用を促進し、既存タイトルへのサポートは新作リリースへの依存度を低減できます。アプリストアの手数料とソーシャル広告費の上昇により、既存プレイヤーからの収益がこれらの事業を支える中心的な要素となっています。これは、既存ゲームを追加のアクセスチャネルへ展開しながら、繰り返しのプレイヤー支出から継続的なコンテンツ制作を資金調達できるカタログ保有者に有利に働き、流通拡大と各タイトルの有効活用期間を結びつけています。
主要レポートのポイント
- デバイスタイプ別では、モバイルが2026年のビデオゲーム市場シェアの48.03%を占め、スマートテレビやスティックを含むクラウドゲーミングデバイスは2027年〜2032年にCAGR 25.6%で最も速く成長すると予測されています。
- ジャンル別では、アクションが2026年のビデオゲーム市場規模の24.42%のシェアでジャンルカテゴリーをリードし、ロールプレイングは2027年〜2032年にCAGR 14.2%で最も速く成長すると予測されています。
- 収益モデル別では、基本無料が2026年の収益の63.11%を占め、サブスクリプションベースアクセスは2027年〜2032年にCAGR 19%で最も速く成長すると予測されています。
- エンドユーザー別では、カジュアルゲーマーが2026年の収益の58.87%を占め、プロeスポーツ選手は2027年〜2032年にCAGR 16.9%で最も速く成長すると予測されています。
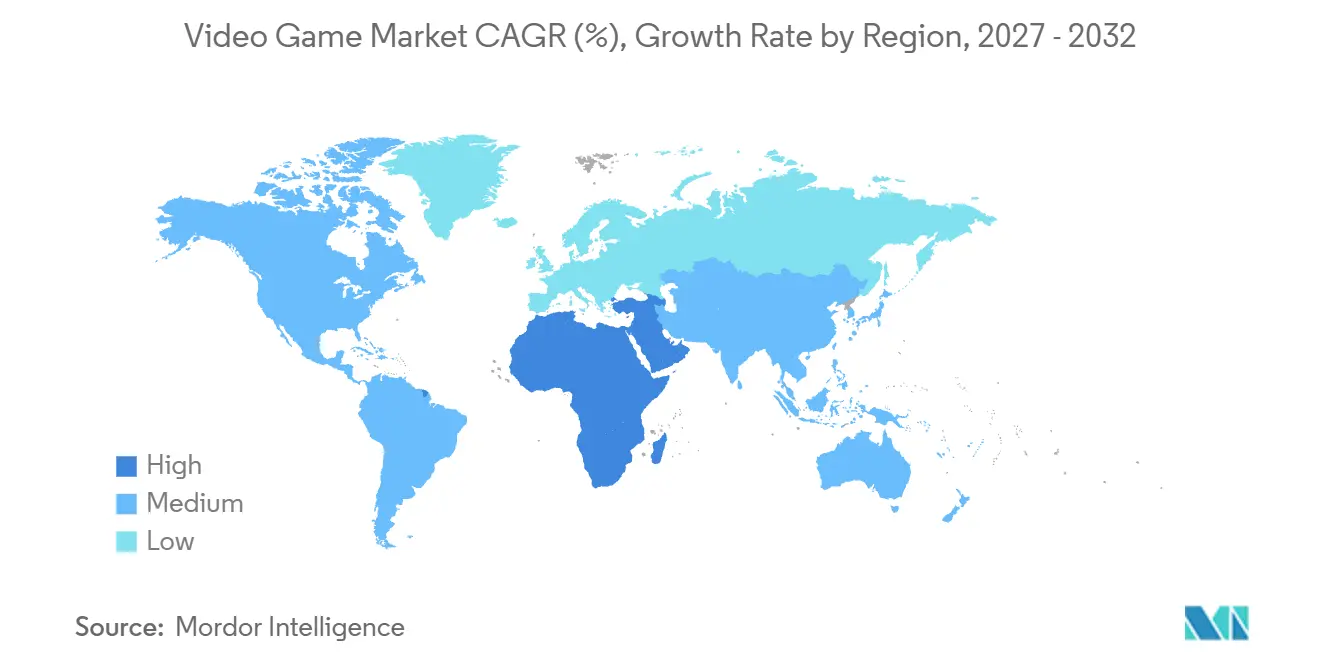
- 地域別では、アジア太平洋が2026年の収益の48.01%を占め、中東・アフリカは2027年〜2032年にCAGR 13.5%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ビデオゲーム市場の促進要因影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興アジア経済圏におけるモバイルファーストゲームの普及 | +4.3% | アジア太平洋、特にベトナム | 短期(2年以内) |
| Xbox Game PassおよびPlayStation Plusが牽引するサブスクリプションプラットフォームの急増 | +3.6% | インド、ブラジル、アルゼンチン | 中期(2〜4年) |
| 欧州および北米における5G SAロールアウトに伴うクラウドゲーミングインフラの成熟 | +3% | ドイツおよびアメリカ合衆国 | 中期(2〜4年) |
| 開発コストを低減するクロスプットフォームエンジンのアップグレード(Unreal Engine 5、Unity PolySpatial) | +2.2% | アジア太平洋、特に日本 | 中期(2〜4年) |
| 競技タイトルへの投資を促進するeスポーツフランチャイズの評価額 | +1.3% | ドイツおよびアメリカ合衆国 | 長期(4年以上) |
| コンテンツ制作とライブオペレーションの更新を加速する生成AIツール | +1% | アジア太平洋、特に日本 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
新興アジア経済圏におけるモバイルファーストゲームの普及
モバイルゲームのダウンロード数の大幅な流入は、パブリッシャーが初期の関心を有料エンゲージメントへと転換する機会を生み出しています。Gamotaは2026年5月にベトナムで1億2,100万件のモバイルゲームダウンロードを報告しました。同パブリッシャーはまた、同月のベトナムにおけるモバイルゲームのアプリ内課金収益として2,300万米ドルを報告しました。Gamotaは5月がベトナムのモバイルゲーム市場の回復の兆しを示していると述べており、リーチはすでに大きいことから、パブリッシャーにとっての未解決の課題はコンバージョンです。ゲーム内で支出する理由を各ダウンローと組み合わせるパブリッシャーはその回復を収益に変えますが、流通のみに依存するパブリッシャーはオーディエンスを獲得するにとどまります。
Xbox Game PassおよびPlayStation Plusが牽引するサブスクリプションプラットフォームの急増
サブスクリプションバンドルは、より幅広いプレイ機会にわたって定期的なゲームアクセスを有用にすることで需要を拡大できます。2025年11月、XboxはGame Passサブスクライバーによるクラウドゲーミングのストリーミング時間が前年比45%増加したと報告しました。[1] 利用の増加は、既存のサブスクライバーにとって継続的なアクセスの実用的な価値を高めます。2026年7月21日、Xboxは対応地域のMeta Horizon+サブスクライバー向けに、50本以上のゲームと月10時間のクラウドゲーミングを含むGame Passスターターエディションを追加しました。このバンドルは、対象プレイヤーに既存のサブスクリプションと並行してストリーミングへの明確な入門機会を提供します。その限定的な入門が持続的なストリーミング利用、ひいては更新へとつながるかどうかが、このバンドルの商業的な試金石となります。
欧州および北米における5G SAロールアウトに伴うクラウドゲーミングインフラの成熟
モバイル通信事業者は、プレイ向けに特別に設定された接続性を提供することで、クラウドゲーミングインフラを差別化されたサービスへと転換できます。2025年12月9日、Deutsche Telekomは5Gスタンドアロンネットワーク上でNVIDIA GeForce NOWを利用したドイツの5G+ゲーミングオプションを導入しました。このサービスは、低遅延、低損失、スケーラブルなスループット技術を備えたゲーミング設定済みネットワークスライスを組み合わせたものです。その後継サービスである5G+ Ultraはゲーミングオプションを含み、ドイツ国内で対象のTelekomモバイルプランと対応デバイスが必要です。AT&Tは2025年10月8日に全米規模の5Gスタンドアロンフットプリントを発表し、すでに数百万人がスタンドアロンサービスを利用しており、顧客の段階的な移行が進んでいます。ストリーミングの対象オーディエンスの拡大は、単にネットワークカバレッジを拡張するだけでなく、対象となる接続とデバイスを組み合わせることにかかっています。
開発コストを低減するクロスプラットフォームエンジンのアップグレード(Unreal Engine 5、Unity PolySpatial)
追加のデバイスバージョンを検討しているスタジオは、既存ゲームの適応作業を正当化するために、その追加リリースが必要です。クロスプラットフォームエンジンは、再利用可能なゲームロジックとアセットをそれらのバージョン間で共有し、制作モデルにおける重複を削減できます。プラットフォーム固有の入力、表示、パフォーマンス要件が、どの程度の適応が必要かを決定します。スタジオが共有コアを維持しながら変更をデバイス要件に限定する場合に、経済的なメリットが最大化されます。これにより、完全に独立した制作が必要とするよりも小さな期待オーディエンスでも、追加リリースが商業的に実現可能になります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モバイルマージンを圧迫するアプリストア手数料規制と独占禁止訴訟(EU DMA、米国司法省) | -1.5% | 欧州連合加盟国 | 短期(2年以内) |
| ソーシャルチャネルにおけるユーザー獲得CPMの上昇 | -1.1% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| ユーザー生成コンテンツのモッドに関する知的財産侵害訴訟 | -0.5% | アメリカ合衆国およびイングランド | 中期(2〜4年) |
| ゲーミングGPUに対する地政学的輸出規制(米中間) | -0.3% | アメリカ合衆国および中国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
モバイルマージンを圧迫するアプリストア手数料規制と独占禁止訴訟(EU DMA、米国司法省)
アプリストアの手数料は、モバイルパブリッシャーが各有料取引から得られる収益を制約しています。2026年10月1日発効のAppleのEU規約では、アプリ内のデジタル商品・サービスに対する手数料をAppleのアプリ内課金経由で26%、アプリ内の代替決済処理経由で20%に設定しています。[2] 指定プログラム参加者および初年度以降の対象自動更新サブスクリプションは、Appleのアプリ内課金経由で15%、代替決済処理経由で10%を支払います。したがって、決済経路によってゲーム開発と継続的なコンテンツの資金調達に利用できる収益が変わります。低率の適用資格は、パブリッシャーと取引タイプによって経済性が異なることも意味します。これらの例外に該当しない開発者にとって、代替のアプリ内決済処理業者に切り替えても、追加のプレイヤー支出が拡大を資金調達できるようになる前に吸収すべき相当な手数料が残ります。
ソーシャルチャネルにおけるユーザー獲得CPMの上昇
ソーシャル広告費の上昇は、有料キャンペーンを通じてプレイヤーを獲得するための商業的なハードルを引き上げます。Metaは2026年第2四半期において、そのサービス全体のグローバル平均広告単価が前年比12%上昇したと報告しました。[3] その広告を購入するゲームパブリッシャーにとって、投入価格の上昇はプレイヤーを獲得するコスト後に残る収益を減少させる可能性があります。したがって、広告の単価が上昇する場合、キャンペーンを拡大するにはリーチを追加する以上のことが必要です。プレイヤーの支出が追加の獲得コストを相殺しないパブリッシャーは、有料拡大がゲームを支援できる範囲においてより厳しい制限に直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
ビデオゲーム市場セグメント分析
デバイスタイプ別:
モバイル支出とテレビアクセスが需要を形成モバイルは2026年のビデオゲーム市場規模の48.03%のシェアを占め、最大のセグメントとなりました。中国の国内モバイルゲームの実際の販売収益は2026年8月に前年比8.6%増加しました。VNGGamesは、PUBG MobileおよびPlay Togetherを含むコアタイトルポートフォリオが2025年のゲームセグメント収益の46%に貢献したと報告しました。同社は、より少ない高品質なリースとゲームアズアサービスの長期ライフサイクルへのシフトを説明しました。この運営モデルは、実績あるタイトルへのより深いサポートを優先しながら、新規リリースをプレイする明確な理由を追加するゲームのために確保することができ、既存ポートフォリオを新規制作と並んで商業的に重要なものにします。
スマートテレビやスティックを含むクラウドゲーミングデバイスは、2027年〜2032年にCAGR 25.6%で最も速く成長するセグメントと予測されています。2025年4月、XboxはGame Pass Ultimateメンバー向けに25カ国以上の対象LGスマートテレビにアプリを導入しました。2025年11月、LGエレクトロニクスインドは、インドの対応する2021〜2025年製webOSスマートテレビ全体でXboxアプリを含むゲーミングポータルの段階的なロールアウトを開始し、Xboxプレイにはゲームパスが必要です。ソフトウェアの提供により、対応テレビはゲームアクセスのエンドポイントとなります。サービス事業者は、新しいハードウェアの購入ではなく、テレビのソフトウェアアップデートとGame Passサブスクリプションを通じて家庭に到する流通経路を獲得します。


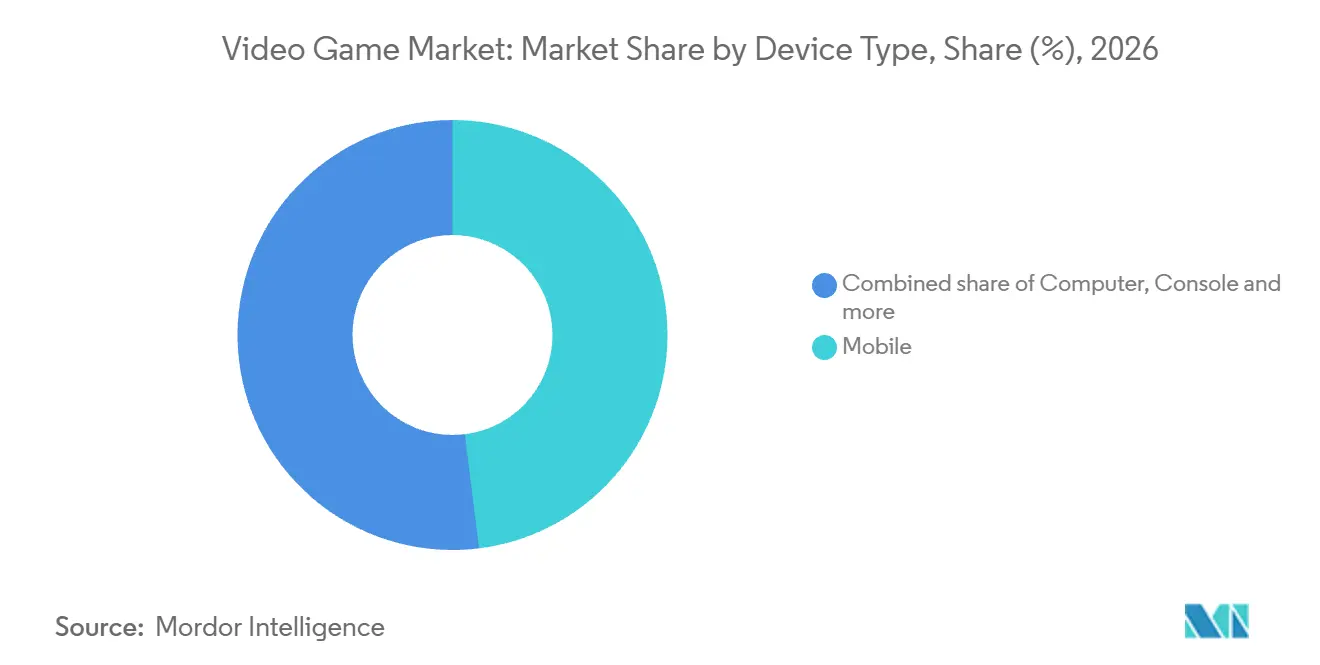
注記: 個別セグメントのシェアはレポート購入後に入手可能
ジャンル別:
確立されたフランチャイズとロールプレイングリリースが規模を支えるアクションは2026年のビデオゲーム市場シェアの24.42%を占め、最大のセグメントとなりました。カプコムは2026年6月30日時点でメガマンシリーズの累計販売本数4,500万本を報告しました。同社はメガマンをアクションゲームフランチャイズとして説明しており、マーチャンダイズ、コミック、アニメーション、映画にも展開しています。このリーチは、キャラクターがゲームリリースと関連する商業チャネルを通じてフランチャイズを支える方法を示しており、単一のリリースを超えた価値を支えています。確立されたアクションパブリッシャーは、機械的に類似した新タイトルがすぐには再現できない認知度の高いキャラクターユニバースで競争できます。
ロールプレイングは2027年〜2032年にCAGR 14.2%で最も速く成長するセグメントと予測されています。デベロッパーのWarhorse StudiosとパブリッシャーのDeep Silverは、Kingdom Come: Deliverance IIが2026年6月25日までに世界累計600万本以上を販売したと報告しました。パブリッシャーのNetmarbleは、2026年3月16日のPlayStation 5およびSteamでの早期リリースに続き、2026年3月23日にアニメオープンワールドRPG「The Seven Deadly Sins: Origin」をモバイルに展開しました。プレイヤーは1つのアカウントでコンソール、PC、モバイルを切り替えることができます。このモデルにより、パブリッシャーはモバイルプレイヤーにリーチしながら、デバイスをまたいで同じアドベンチャーを維持でき、ロールプレイングリリースに需要への追加経路を与えます。

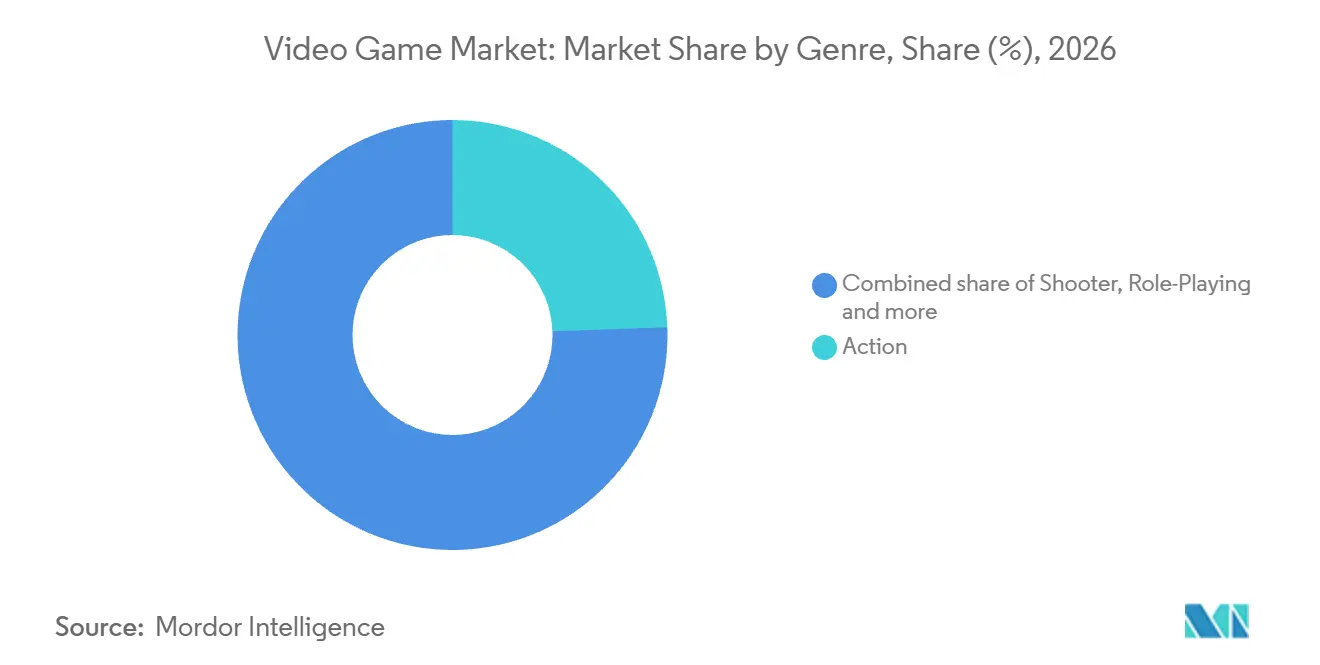
注記: 個別セグメントのすべてのシェアはレポート購入時に入手可能
収益モデル別:
バーチャルアイテムがリードし、サブスクリプションカタログが拡大基本無は最大のセグメントであり、2026年の収益の63.11%を占めました。無料アクセスのゲーミングプラットフォームであるRobloxは、2026年第2四半期に非GAAPベースの予約額として15.6億米ドルを報告し、前年比8%増となりました。その予約額のほぼすべてはプラットフォームのバーチャルアイテムに転換可能なバーチャル通貨の販売から生じています。上位10位以外のエクスペリエンスは、同四半期にRobux支出において前年比20%以上の成長を記録しました。上位10位以外のエクスペリエンスにおける支出の成長は、小規模なエクスペリエンスのクリエイターに有料エンゲージメントへの経路を与え、プラットフォームに予約を生み出すより広いコンテンツベースを提供します。
サブスクリプションベースのアクセスは、2027年〜2032年にCAGR 19%で最も速く成長するセグメントと予測されています。Microsoftは、2025年6月30日終了の2025年度においてXbox Game Passの年間収益が約50億米ドルに達したと報告しました。この収益基盤は、アクセスカタログを実質的な商業チャネルとし、連続する請求期間にわたって支払いが継続します。業者にとって、コンテンツの選択は、プレイヤーが利用可能なゲーム間を移動する中で、1つの定期課金で複数のゲームを提供するコストに対して、サブスクリプション全体の価値を支えるものでなければなりません。
エンドユーザー別:
カジュアルポートフォリオはプロフェッショナルプレイの深化に伴い更新が必要カジュアルゲーマーは最大のセグメントであり、2026年の収益の58.87%を占めました。MTGは2026年第2四半期にPlaySimpleのカジュアルゲームポートフォリオの1日あたりアクティブユーザー数が450万人であったと報告し、2025年第2四半期の470万人と比較されました。新しいゲームが既存タイトルの1日あたりアクティビティの低下を部分的に相殺しました。このポートフォリオパターンは、エンゲージメントの補充を独自の商業的課題とします。なぜなら、新しいリリースは純粋なオーディエンス規模を追加する前に他の場所での損失を吸収できるからです。カジュアルゲーム事業者にとって、成長の課題はポートフォリオを拡張しながら衰退するアクティビティを置き換えることであり、生産的リリースパイプラインは獲得するオーディエンスだけでなく維持するオーディエンスに対しても評価されなければなりません。
プロeスポーツ選手は、2027年〜2032年にCAGR 16.9%で最も速く成長するセグメントと予測されています。2026年のパリで開催されたeスポーツワールドカップでは、2,000人以上の選手が24のゲームにわたる25のトーナメントで競い合い、イベントは8月23日に終了しました。選手たちは200のクラブと100カ国以上を代表していました。この国際的なクラブ構造は、プロタイトルを組織化されたチームの共通の競技の場とし、個人の娯楽的なアクセスを超えた商業的な役割を拡大します。これらの購買者にサービスを提供するパブリッシャーにとって、競技ゲームは国をまたいだ組織的なクラブ参加をサポートする必要があり、プロフェッショナルな採用をタイトルの共有競技プラットフォームとしての有用性に結びつけます。
地域分析
アジア太平洋ビデオゲーム市場
アジア太平洋は2026年のビデオゲーム市場シェアの48.01%を占め、最大の地域となりました。中国は2026年上半期に6億8,400万人のゲームユーザーを有し、その国に参入するパブリッシャーにとって相当な潜在的国内オーディエンスを提供しています。ベトナムでは、Gamotaがその国内市場に参入するゲームのマーケティング、ローカライゼーション、運営、ホスティング、決済をカバーするローカルゲームパブリッシングサービスを提供しています。これらのサービスは、パブリッシャーがオーディエンスリーチを運営中のゲームオファーへと転換する実用的な方法を提供し、流通、ホスティング、決済が連携して機能する場合に国内プレイヤー規模がより商業的に有用になります。
中東・アフリカビデオゲーム市場
中東・アフリカは2027年〜2032年にCAGR 13.5%で最も速く成長する地域と予測されています。SCOPが実施した2025年の調査では、携帯電話を所有する18歳以上のサウジアラビア人1,098人のうち、約10人中7人のプレイヤーが電子ゲームに対して月次支払いを行っていました。2026年2月8日、Manga ProductionsはゲームのグローバルなPlayStation 5およびSteamリリースと同時に、Koei Tecmo Gamesとの中東・北アフリカパブリッシングパートナーシップ通じて、リヤドでNioh 3のアラビア語版を発売しました。ケニアのAmilabs Technologiesは2Dおよび3Dゲームを開発しています。地域パブリッシングとアラビア語ローカライゼーションは、国際的なリリースと月次支払いを行うサウジアラビアのプレイヤーを結びつけ、グローバル版を配信する以上の需要への経路を追加できます。
北米では、米国の消費者によるゲームコンテンツへの支出が2025年にゲーム、ダウンロードコンテンツ、マイクロトランザクション、サブスクリプションを合わせて524億米ドルに達しました。南米では、Microsoftが2025年11月にアルゼンチンとブラジルのLGテレビおよびAmazon Fire TVでのXboxストリーミングを報告し、コロンビアのTimba Gamesが独立した開発拠点を提供しています。欧州の物理チャネルは、MicroidsによるフランスでのNIS Americaゲームの配信に関する2025年1月の合意によって示されており、Teyonはポーランドで開発・パブリッシング事業を展開しています。これらの国別の例は、ゲームコンテンツが購買者に届き、地域の制作が産業に参入するさまざまな経路を示しています。したがっ、販売の実行は、特にカタログが物理的なアクセスとストリーミングアクセスの間を移動する場合に、デバイスバージョンだけでなく地域の流通体制にも依存する可能性があります。
規制の枠組みと見通し
この比較は、子どもがアクセス可能なタイトルを市場に投入するデジタルゲームパブリッシャーの観点から、選択された法域を検討しています。南アフリカの分類義務は配信事業者に課せられ、米国の子どものオンラインプライバシー義務はオンラインサービスの対象ステータスに依存します。ブラジルの2026年10月14日の政令は、文化省に対し、自発的な機関参加によるゲームトレーニングおよび開発ネットワークを設立・調整するよう指示しています。計画されたネットワークはパブリッシャーの義務を追加せずに制作を支援するため、この比較におけるブラジルのコンプライアンス負担は子ども保護規則に基づいています。
規制テーブル
| 判断要素 | アメリカ合衆国 | ブラジル | ドイツ | 中国 | 南アフリ |
|---|---|---|---|---|---|
| 主要当局 | 連邦取引委員会 | 国家データ保護局(ANPD)および他の管轄公的機関 | 州の青少年当局 | 国家新聞出版総署(NPPA) | 映画・出版委員会(FPB) |
| 主要な法令または方向性 | 子ども向けサービスまたは子どもの個人情報を収集していることを知っている事業者向けの子どものオンラインプライバシー規則(COPPA) | 年齢分類に基づき未成年者を対象とするまたはアクセスされる可能性のあるゲームに関するECAデジタル子ども保護法 | 対象ゲームプラットフォームに対する年齢区分表示義務を定める青少年保護法(JuSchG) | NPPAオンラインゲーム保護措置;サイバースペース管理局による未成年者モード規則案 | オンライン分類規則;第18C条の認定 |
| 商業的影響 | 対象サービスに対する同意、通知、セキュリティ、削除、保持の義務 | 対象ゲームにおけるルートボックスの禁止;規制されたデジタルサービスに対する年齢確認の実施 | 対象プラットフォームにおける年齢区分と説明の表示 | 本人確認および年齢別のサービスと決済の保護措置 | 登録済み配信業者はオンライン配信前に分類ゲームを提出し、条件付きの認定自己分類が利用可能 |
| 現在の政策の魅力度 | 中程度 | 中程度 | 中程度 | 低 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 強化 | 変化なし | 強化 | 強化 |
| 情報源: Mordor Intelligence | |||||
米国のCOPPA義務は2026年4月22日以降、指定された例外を除いて適用され、ドイツの2026年10月14日の評価では2021年の改正が概ね適切と判断され、未公表の法案が発表されたため、既存の年齢区分表示義務が引き続き有効です。ブラジルの対象ゲームの収益化制限と2026年8月〜11月の年齢確認実施は、制作支援の方向性にもかかわらず強化を支持しています。中国の本人確認および年齢別サービス義務はその低評価を支え、2026年9月の草案は16歳未満の子どもにサービスを提供するオンラインゲームに未成年者モードを追加するものであり、強化を支持しています。南アフリカのFPBは、申請と手数料の支払い後、そのガイドライン、要件、報告、監査に従い、自社ゲームについて商業的なオンライン配信業者を認定する場合があり、2026/27年の監督計画は強化を支持しています。
バリューチェーンの段階
この比較は、制作ツールからコンテンツ制作、デジタル流通までのゲームビジネスを追跡します。Unityは、リアルタイム開発プラットフォームを含むプロ、エンタープライズ、インダストリーのサブスクリプションを販売しています。有料プランを使用するスタジオにとって、ツールサプライヤーは完成したゲームが販売収益を得る前の制作段階で収益を獲得できます。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 開発ツール | Unityなどのゲーム開発ソフトウェアサプライヤー | プラットフォームサブスクリプション | 共有アセットを異なるデバイス要件に適応させること | 再利用可能な制作作業をデバイス固有の適応から分離する |
| ゲーム開発・パブリッシング | Nintendo Co., Ltd.およびその子会社などのゲームデベロッパーおよびパブリッシャー | ゲームソフトウェアおよびデジタル販売 | プレイヤーの需要が判明する前に行われる制作コミットメント | 商業的なリリース計画に対して制作範囲を精査する |
| デジタ流通 | Valve Corporationなどのデジタルゲーム配信業者 | ゲーム配信手数料 | 流通手数料がパブリッシャーの収益を減少させる | 流通手数料後の収益に対してプロモーションを段階的に実施する |
| 情報源: Mordor Intelligence | ||||
Nintendoは、2026年3月31日終了の年度において、専用ビデオゲームプラットフォームのデジタル販売として4,076億円(25.6億米ドル)を報告し、主にパッケージソフトウェアのダウンロード版の販売増加を反映しています。パッケージソフトウェアをダウンロード形式に移行することで、統合サプライヤーにとってコンテンツ制作とデジタル配信をより緊密に連携した商業モデルに取り込むことができます。パッケージタイトルがダウンロードに移行するにつれて、流通契約がデジタル収益の分配方法を決定し、コンテンツ制作だけでなくストアフロントにも価値の獲得が生じます。
競争環境
市場集中度
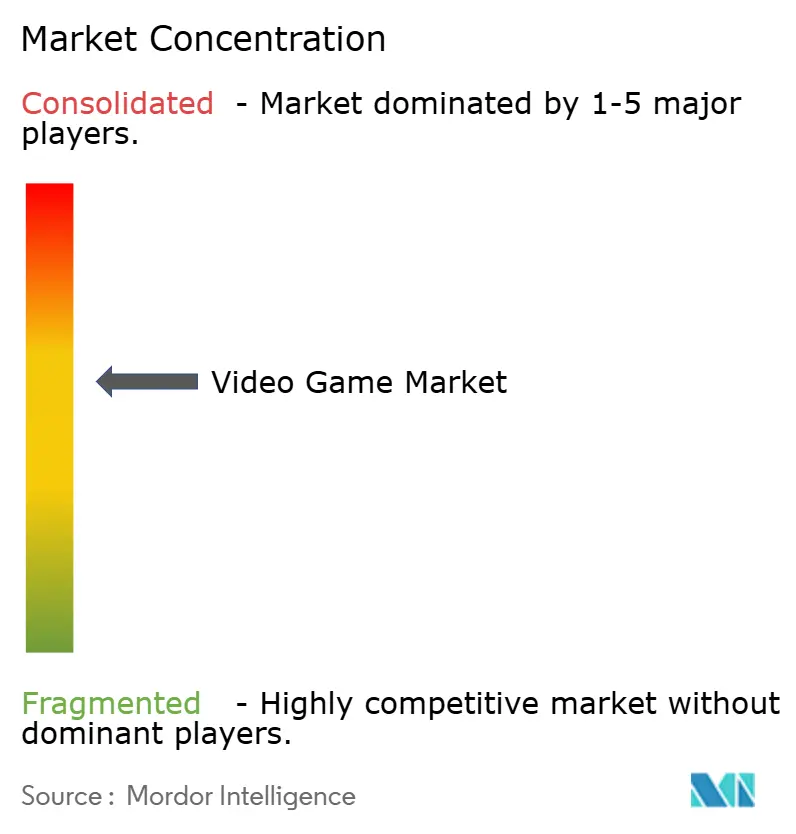
競争はコンテンツビジネスとプラットフォーム事業者の間で中程度に集中しており、ゲームの所有権とアクセスの制御に異なる商業的役割を与えています。Microsoftのグループには2026年6月30日時点でActivision Blizzard Inc.が含まれており、Apple Inc.はEUでアプリ配信と決済サービスを提供しています。ByteDanceのMOONTON Gamesは2026年1月にMobile Legends: Bang Bangの累計インストール数15億件以上と月間アクティブユーザー数1億1,000万人を報告しました。Electronic Arts Inc.とSupercellはゲームプロデューサーおよびパブリッシャーとして参加しており、挑戦者はアクセスプラットフォームと並んで確立されたコンテンツサプライヤーと競争するために、ゲームの提案とプレイヤーへの経路の両方が必要です。
制作スタジオのEverstone StudioとパブリッシャーのNetEase Gamesは、2025年11月14日に基本無料のオープンワールド武侠アクションアドベンチャーロールプレイングゲーム「Where Winds Meet」を世界向けにリリースしました。配信はSteam、PlayStation 5、Epic Games Store、およびゲームの公式ウェブサイトをカバーしました。Supercellは、Clash Royaleが2025年度の業績への最大の貢献者であると特定しました。これらの例は、コンテンツビジネスが商業的な関連性を構築する2つの方法、すなわち幅広いリリースと生産的な既存ゲームを通じた方法を示しています。競争上資産は異なり、流通の幅はプレイヤーへの利用可能な経路を拡大し、実績あるタイトルは確立されたポートフォリオ内に価値を集中させます。
Electronic ArtsのPIF、Silver Lake、Affinity Partnersによる買収は2026年8月4日に完了しました。2026年3月30日までに、ByteDanceはMononton Holdings Limitedを規制当局の承認を含む通常の条件を前提としてSavvy Games Groupに売却することに合意しており、2026年9月10日時点で移転は未完了でした。2025年4月23日、欧州委員会はAppleのApp Store規約がDMAの反ステアリング義務に違反し、開発者がユーザーに代替オファーを通知し誘導することを制限していると判断しました。2つの所有権に関する出来事はコンテンツサプライヤーに関するものであり、委員会の反ステアリングの判断はアクセスプラットフォームに関するものであるため、競争の方向性はゲームの所有権とプレイヤーへの経路の制御という分断の両側で形成されています。
ビデオゲーム産業リーダー
-
Activision Blizzard Inc.
-
Apple Inc.
-
ByteDance
-
Electronic Arts Inc.
-
Supercell
- 注:主要企業の掲載順は順位を示すものではありません。
ビデオゲーム市場 このレポートでカバーされる企業
- Activision Blizzard Inc.
- Apple Inc.
- ByteDance
- Electronic Arts Inc.
- Supercell
- Microsoft Corporation (Xbox Game Studios)
- Nintendo Co., Ltd.
- Playtika
- Sony Interactive Entertainment Inc.
- Tencent Holdings Ltd. (TiMi, Level Infinite)
- Ubisoft Entertainment SA
- NetEase Inc.
- Epic Games Inc.
- Take-Two Interactive Software Inc.
- Bandai Namco Holdings Inc.
- Square Enix Holdings Co., Ltd.
- Embracer Group AB
- Sea Ltd. (Garena)
- Krafton Inc.
- Riot Games Inc.
市場参加者にとっての主要な機会
この比較は、散発的なクラウドプレイのパッケージング、所有ゲームの発見、およびローカルサービス提供における機会を分離しています。2026年9月、Microsoftは2026年11月からXboxクラウドプレイ時間の販売を開始する計画を発表し、プレイヤーはGame Passなしで対象デバイス上で対象の所有ゲームをストリーミングできるようになり、利用可能性は市場によって異なります。この機会は、プレイヤーが所有するゲームにアクセスして使用する方法に関するものであり、セッション時間、タイトルの適格性、ローカルアクセスに関する異なる商業的決定を伴います。
市場機会テーブル
| 機会 | 今なぜか | 購買者/リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 散発的なクラウドプレイパッケージ | 2026年11月からGame Passなしで有料クラウド時間が計画されている | 散発的なプレイヤー | 明確な価格設定の限定時間プレイパッケージを提供する | 長いセッションにわたる累積課金 | Microsoft |
| 所有ゲームのクラウド発見 | 対象の所有ゲムへの計画されたストリーミングアクセス | 対象の所有タイトルに戻るプレイヤー | 所有ゲームと並んでクラウドの適格性を表示する | 所有権とクラウドアクセス記録の統合 | Microsoft;対象ゲームのパブリッシャー |
| ローカライズされたクラウドゲームアクセス | 時間と購入オプションは市場によって異なる場合がある | 対応市場で対応デバイスを使用するプレイヤー | ローカルゲームオファーをデバイスとプレイ時間の説明と一致させる | ローカル購入オプションの違い | Microsoft;対象ゲームのパブリッシャー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、散発的なストリーミングセッションを通じて所有ゲームの有効活用期間を延長することです。これは、タイトルの適格性、利用可能なプレイ時間、およびプレイヤーの購入履歴を1つの使いやすいオファーで結びつけるサービス設計を優先します。対象ゲームを持つパブリッシャーは、定期的なGame Passサブスクリプションを必要としない経路を通じて、以前に購入されたタイトルを積極的な検討に戻すことができます。
最近の産業開発事情 ビデオゲーム市場
- 2026年10月:ブラジルの10月14日の電子ゲームに関する政令は、文化省に対し、自発的な機関参加による国家ゲームトレーニング、実験、研究、開発ネットワークを設立・調整するよう指示しました。
- 2026年9月:Microsoftは、2026年11月から、プレイヤーがXboxクラウドプレイ時間を購入し、Game Passなしで対応デバイス上で所有する対象ゲームをストリーミングできるようになると発表し、利用可能性は市場によって異なります。
- 2026年8月:Electronic ArtsはPIF、Silver Lake、Affinity Partnersによる買収が8月4日に完了したと発表しました。
ビデオゲーム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバルビデオゲーム市場は、デジタルゲーミングプラットフォームを通じて世界中でプレイされるインタラクティブな電子ゲームをカバーしています。有料ゲームアクセス、サブスクリプション、ゲーム内課金、およびゲームタイトル内に掲載された広告からの年間収益を測定します。
対象外の範囲:専用ゲーミングハードウェアおよび周辺機器、規制されたオンラインギャンブルおよびベッティング、有料視聴のeスポーツメディア権、およびゲームタイトル外の広告掲載は除外されます。
セグメンテーションの概要
- デバイスタイプ別
- コンピューター
- モバイル
- コンソール
- クラウドゲーミングデバイス(スマートTV、スティック)
- ジャンル別
- アクション
- シューター
- ロールプレイング
- スポーツ
- アドベンチャー
- その他(ストラテジー、シミュレーション、パズル、カジュアル)
- 収益モデル別
- 基本無料
- 有料(プレミアム)
- サブスクリプション型
- ゲーム内広告
- エンドユーザー別
- カジュアルゲーマー
- ハードコア/競技ゲーマー
- プロeスポーツ選手
- 地域別(金額)
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
Entertainment Software AssociationのEssential Factsレポートなどの例示的な公開ソースは、米国のゲームコンテンツへの支出をハードウェアおよびアクセサリーから分離し、ドイツゲーム産業協会の年次レポートはゲーム購入、ゲーム内支出、ハードウェア、オンラインサービスに関する地域的な確認を提供しています。国際電気通信連合のFacts and Figuresシリーズはグローバルおよび地域のモバイルブロードバンドと5Gカバレッジ指標を提供し、MicrosoftのAnnual Reportは大規模なプラットフォムがゲームコンテンツ、サブスクリプション、クラウドゲーミング、広告、ハードウェアをゲームビジネスにどのようにグループ化しているかを説明しています。
企業の財務報告書、投資家向け資料、規制当局の公表物、信頼性の高い業界報道、および選択されたタイトルやプラットフォームの開示は、日付付きの収益、リリース、流通のシグナルを追加し、ゲーム取引を隣接する支出から区別するのに役立ちます。アナリストは、デバイス、収益化、地域の前提を確認する際に、これらの記録を公開の支出および接続性のエビデンスと比較します。これらのソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
構造化インタビューと短いサーベイは、ゲームパブリッシャーおよびデベロッパー、ストアフロントおよびサブスクリプションチーム、モバイルゲーム収益化スペシャリスト、クラウド配信プロバイダー、および地域産業スペシャリストから情報を収集します。質問は、収益化ミックス、プラットォームリーチ、リリースペース、広告収益、プレイヤー支出の変化に関する二次推定を検証し、企業の開示が製品や地域を組み合わせている場合のギャップを明確にします。アナリストはこれらの情報を公開の支出および企業のエビデンスと比較し、入力が競合する場合はソースレベルの範囲を保持し、独立したエビデンスが変更を支持する場合にのみ入力を修正します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部:15% | アジア太平洋:40% |
| 中位層:45% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:20% | マネージャー:50% | 南北アメリカ:30% |
市場規模算定と予測
トップダウン推定は、ゲームアクセス、サブスクリプション、ゲーム内課金、およびタイトル内広告からの年間グローバル収益から始まり、プレイヤーの利用状況、支出パターン、パブリッシャーの開示、およびプラットフォームミックスからデバイス、ジャンル、収益モデル、エンドユーザー、地域のシェアを構築しま。主要指標には、接続されたスマートフォンとブロードバンドのリーチ、課金プレイヤーの数とシェア、課金者1人あたりの平均支出、ゲームに帰属するサブスクリプション収益、およびタイトル内広告収益が含まれ、各指標は影響を与えることができる収益ストリームにマッピングされます。多変量回帰は一貫した過去の収益系列をこれらの指標に関連付け、シナリオ分析は対応スクリーンでのクラウドプレイやサブスクリプションまたは広告経済の変化などの短期的な変化を検証します。選択的なボトムアップチェックは、報告されたパブリッシャーおよびプラットフォームの収益集計と、実現した販売価格を乗じたサンプリングされたフルゲームユニットをグローバル推定と比較します。集計またはユニット価格チェックが不完全な場合、アナリストはそれを方向性の確認として使用し、未カバー部分を部分的なサンプルを全市場に拡大するのではなく、公表された合計とプラットフォームミックスに対して調整します。インタビューは変数レベルの前提と予測ドライバーを検証し、セグメント化された開示ギャップは最も近い公開ミックスと支出指標から推定され、シェアが確定される前に合計に対して確認されます。
データ検証と更新サイクル
アナリストは支出サーベイ、業界団体データ、財務報告書、プラットフォームの開示、接続性指標、およびインタビューのエビデンスを三角測量し、各ソースが同じ年、取引、地域を測定していることを確認します。過去の期間および独立したプラットフォームまたは地域のシグナルに対して異常な変化を調査し、第2のアナリストレビューを通じてソースの競合を解決し、承認前に調整の根拠となるエビデンスを文書化します。アナリストは、定義、タイミング、または急激な市場変化が以前に提供された入力を変える可能性がある場合に回答者に再連絡します。データセットは年次で更新され、重要な市場イベントに対してサイクル間で更新され、納品直前に現在のソースに対して再確認されます。
Mordor Intelligenceのビデオゲーム市場規模と他の公表推定値との比較
グローバルビデオゲーム市場は、デジタルゲーミングプラットフォームを通じて世界中でプレイされるインタラクティブな電子ゲームをカバーしています。主要指標には、接続されたスマートフォンとブロードバンドのリーチ、課金プレイヤーの数とシェア、課金者1人あたりの平均支出、ゲームに帰属するサブスクリプション収益、およびタイトル内広告収益が含まれ、各指標は影響を与えることができる収益ストリームにマッピングされます。
主要なギャップドライバーは、一貫した取引境界、市場固有の需要インプット、および調査全体にわたるクロスチェックを通じて対処されています。アナリストは支出サーベイ、業界団体データ、財務報告書、プラットフォームの開示、接続性指標、およびインタビューのエビデンスを三角測量し、各ソースが同じ年、取引、地域を測定していることを確認します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3,679億米ドル(2027年) | |
| グローバルコンサルタンシーA | 2,816億米ドル(2026年) | 2026年のベースでは、この推定値は本レポートの2027年の値である3,679億米ドルを1年後に23.5%下回っています。その2026年の推定値は比較年より前のものであり、同じページでは2032年までの成長を予測しています。その広範なエコシステムの説明にはeスポーツ、ユーザー生成コンテンツ、バーチャル経済が含まれています。 |
| ゲーム市場調査会社B | 2,139億米ドル(2026年予測) | 2026年のベースでは、この推定値は本レポートの2027年の値である3,679億米ドルを1年後に41.9%下回っています。 |
Mordor Intelligenceは推定値を調査の定義された対象範囲と需要モデルに結びつけています。アナリストは支出サーベイ、業界団体データ、財務報告書、プラットフォームの開示、接続性指標、およびインタビューのエビデンスを三角測量し、各ソースが同じ年、取引、地域を測定していることを確認します。
レポートで回答される主要な質問
ビデオゲーム市場の規模と成長見通しは?
規模は2026年に3,265億米ドルであり、2027年には3,679億米ドルと推定され、2032年までに6,498億米ドルに達します。予測CAGRは2027年〜2032年で12.05%です。
ビデオゲームの需要を拡大しているものは何ですか?
ベトナムのモバイルゲーミングの活動、サブスクリプションバンドル、および対応テレビを通じたアクセスが参加者と有料コンテンツへの経路を広げています。
主要なゲーミングデバイスカテゴリーは何ですか?
モバイルが2026年の収益の48.03%でリードしました。クラウドゲーミングデバイスは2027年〜2032年にCAGR 25.6%で最も速く成長すると予測されています。
ビデオゲームで競争している企業はどこですか?
参加者にはMicrosoftのActivisionビジネス、Apple、ByteDanceのMOONTON、Electronic Arts、Supercellが含まれます。Electronic ArtsのPIF、Silver Lake、Affinity Partnersによる買収は2026年8月に完了しました。
ビデオゲームの成長に対する主要な制約は何ですか?
Metaのグローバル平均広告単価は2026年第2四半期に前年比12%上昇し、プレイヤー収益がより高価なキャンペーンを吸収できないゲームパブリッシャーにとってのハードルを引き上げています。
ビデオゲームの需要と拡大をリードしている地域はどこですか?
アジア太平洋が2026年の収益の48.01%を占めました。中東・アフリカは2027年〜2032年にCAGR 13.5%で最も速く成長すると予測されています。