
MMORPGゲーミング市場規模とシェア
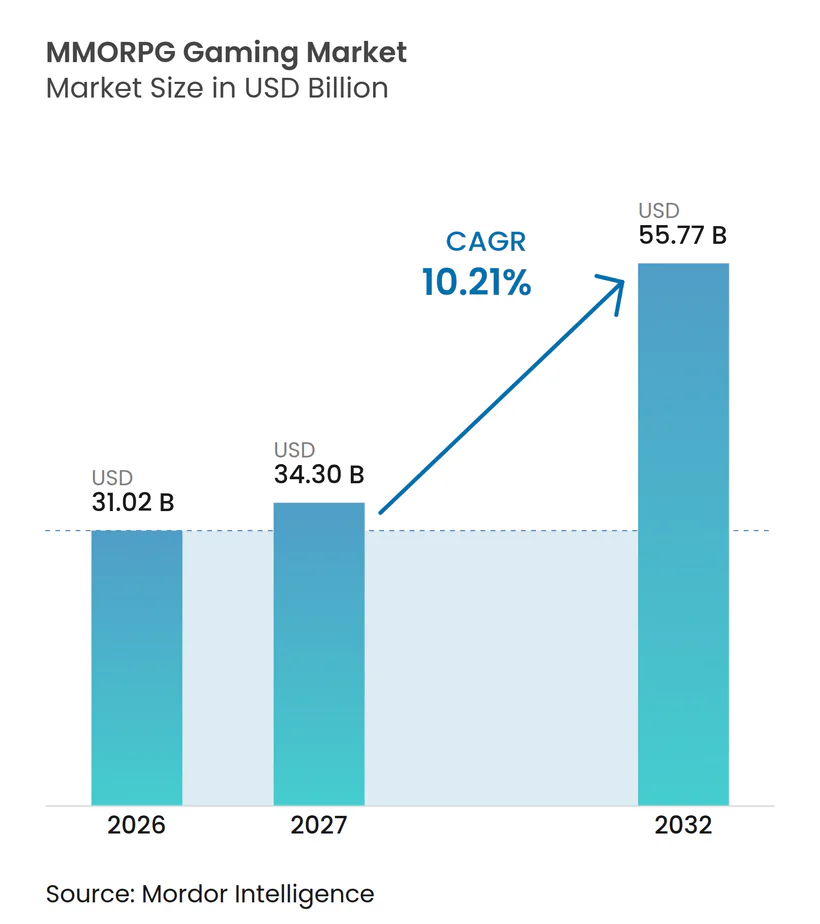
Mordor IntelligenceによるMMORPGゲーミング市場分析
MMORPGゲーム市場規模は、2026年の31.02 ビリオン 米ドルおよび2027年の34.3 ビリオン 米ドルから、2032年までに55.77 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 10.21%を記録する見込みです。
インドネシアにおけるインターネットアクセスの改善とモバイルゲームの普及により、潜在的なユーザー層が拡大する一方、クロスプラットフォームサービスはデバイス間の継続性を保持しています。パブリッシャーは既存の人気フラチャイズを刷新し、任意のシーズナルコンテンツを提供することで、ユーザーが参加・課金する動機をさらに高めています。商業的な優位性は、ゲームワールドの有効活用期間を延ばしながら、その中で差別化された購入機会を提供することから生まれます。しかし、コンテンツ制作のコストと不正行為は、パブリッシャーが各ゲームワールドへの投資を回収できる期間を短縮する可能性があります。したがって、拡大を実現するには、広がるアクセス機会を繰り返しの有料参加へと転換しつつ、サービスコストやゲーム経済の混乱が追加収益を圧迫しないよう管理することが不可欠です。
主要レポートポイント
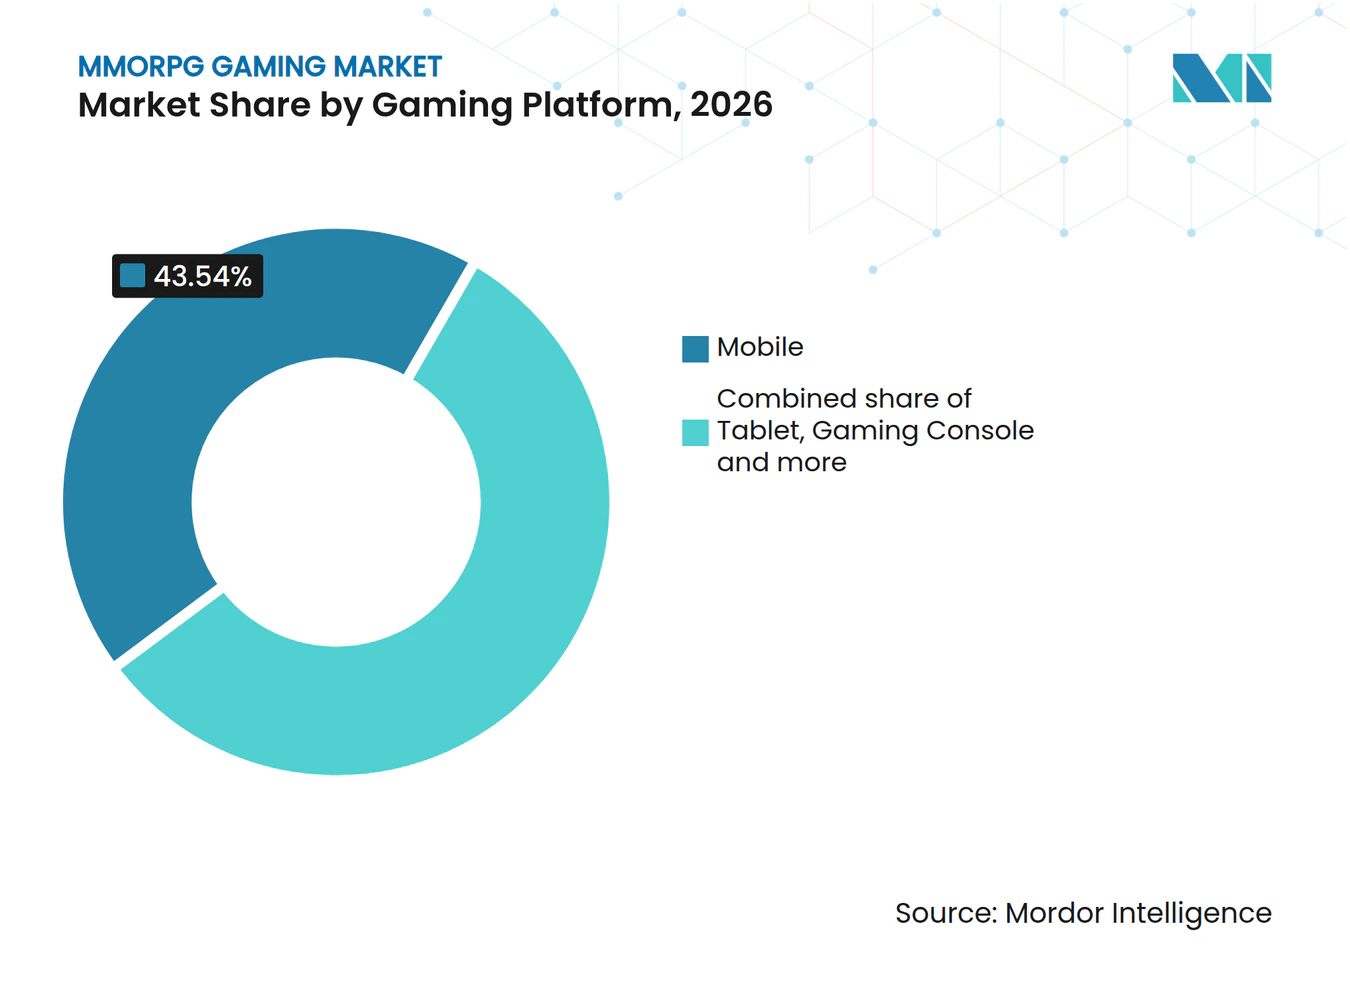
- ゲームプラットフォーム別では、モバイルが2026年のMMORPGゲーム市場シェアの43.54%を占めてトップとなっており、2027年から2032年にかけてCAGR 10.86%で最も速い成長が予測されています。
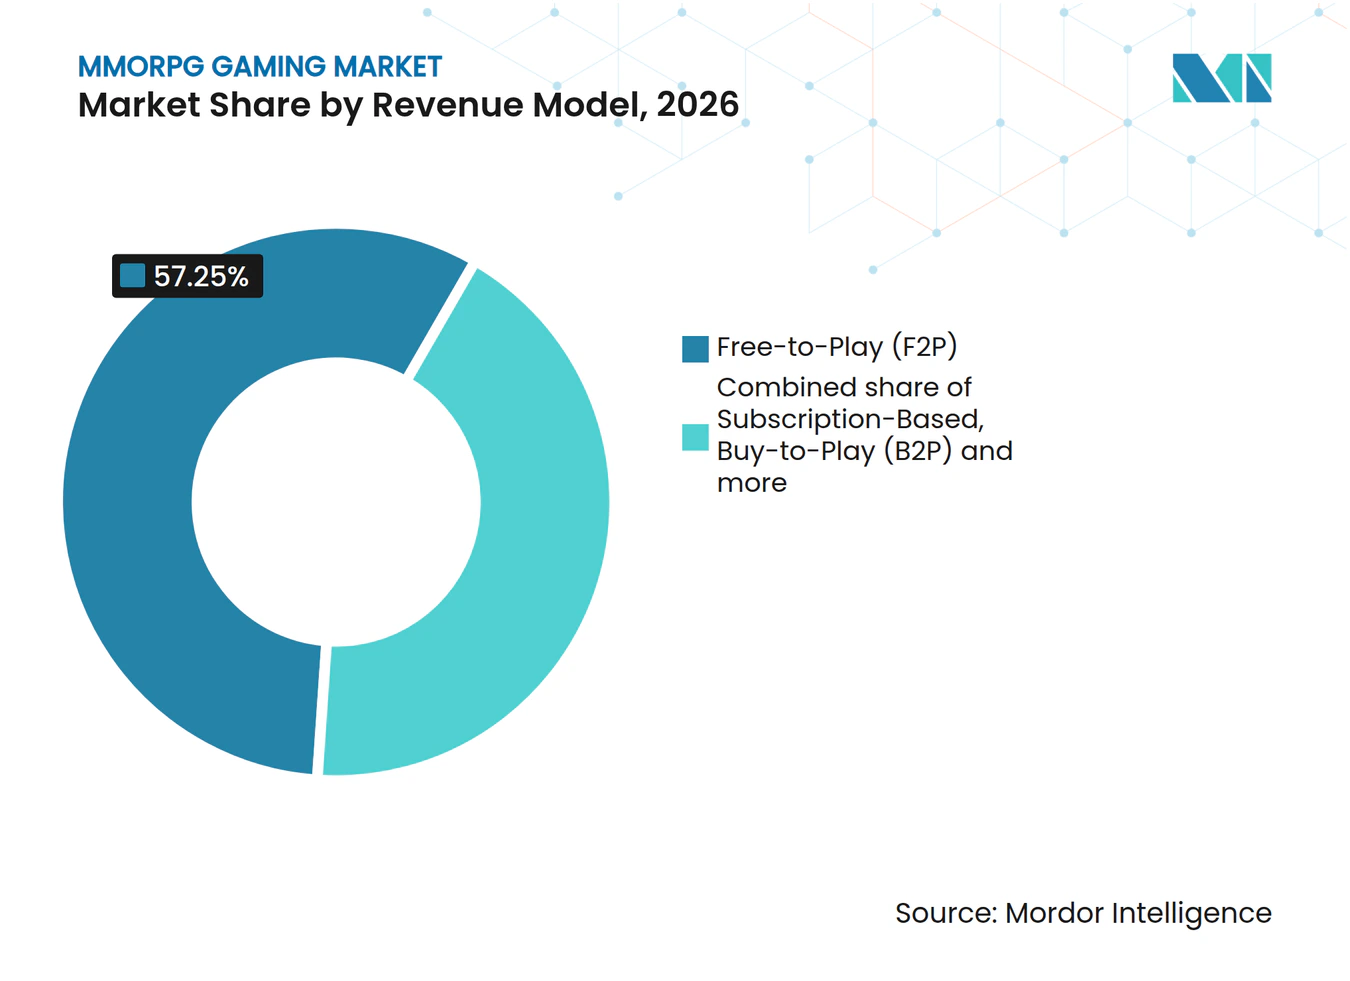
- 収益モデル別では、基本無料(F2P)ゲームが2026年のMMORPGゲーム市場規模の57.25%のシェアを占めてトップとなっており、ハイブリッドおよびシーズンパスセグメントが2027年から2032年にかけてCAGR 11%で最も速い成長が見込まれています。
- ゲームタイプ別では、テーマパーク/クエスト主導型ゲームが2026年のシェアの41.24%を占めてトップとなっており、PvP中心型ゲームが2027年から2032年にかけてCAGR 10.4%で最も速い成長が見込まれています。
- 年齢層別では、18〜34歳のプレイヤーが2026年に最大シェアの48.04%を占めており、18歳未満のプレイヤーが2027年から2032年にかけてCAGR 10.8%で最も速い成長が予測されています。
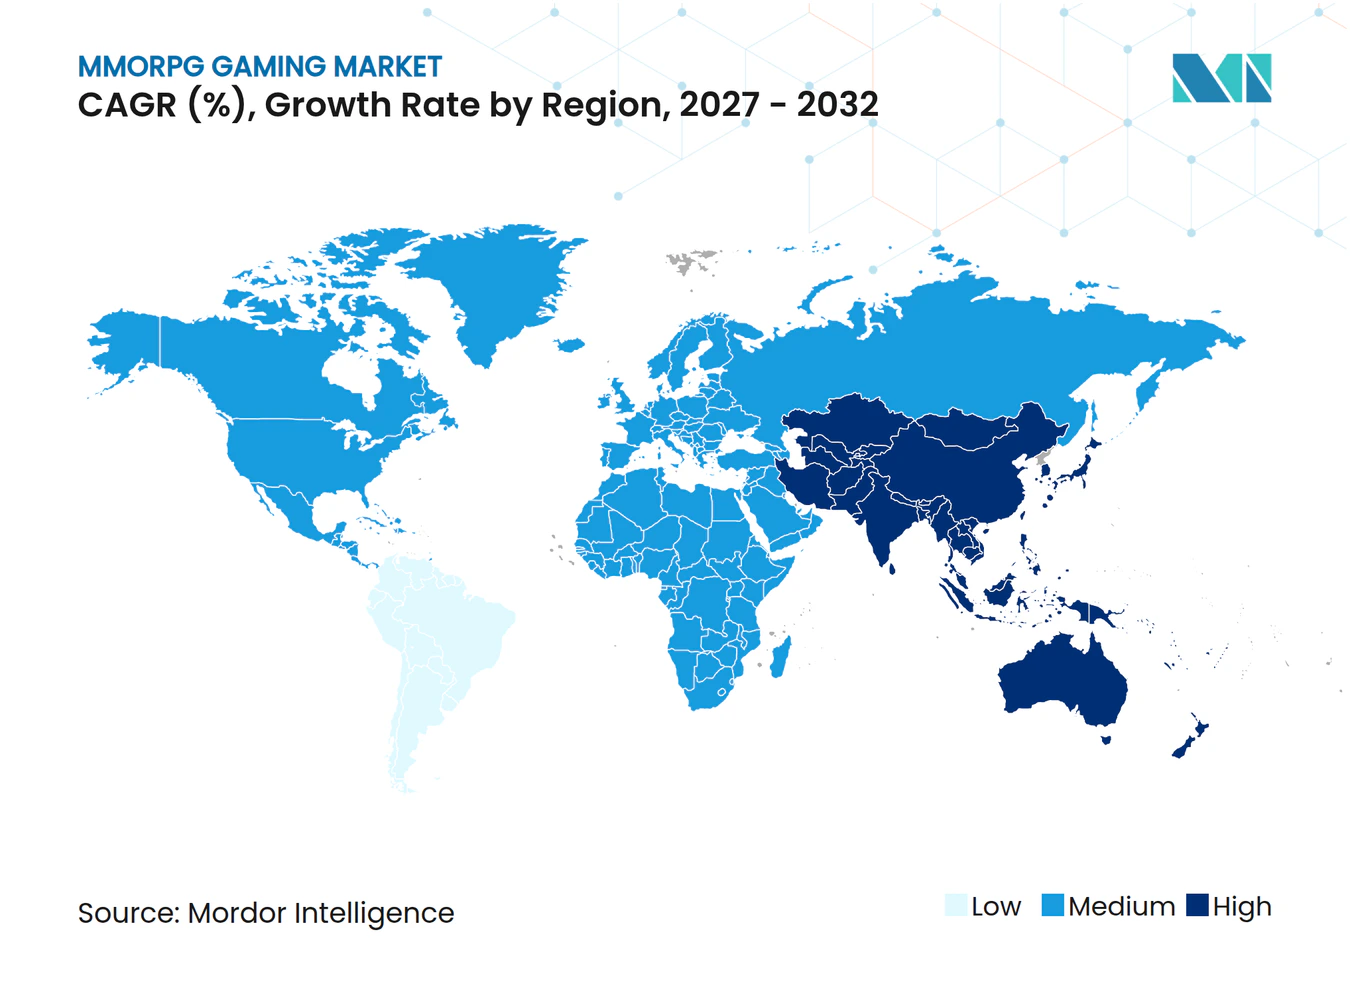
- 地域別では、北米が2026年に39.09%のシェアでトップとなっており、アジア太平洋地域が2027年から2032年にかけてCAGR 10.6%で最も速い成長が見込まれています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーインパクト分析*
| 成長要因 | (〜)CAGRフォーキャストへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 新興市場におけるスマートフォンおよびインターネットの急速な普及 | +4.5% | インドネシア、タイ、フィリピン、マレーシア、シンガポール | 中期(2〜4年) |
| クラウドゲーミングと5Gにおける技術的進歩 | +1.2% | 北米、欧州、ブラジル | 中期(2〜4年) |
| ゲーム内マネタイズおよびマイクロトランザクションの成功 | +4.2% | 北米、欧州、アア太平洋 | 短期(2年以内) |
| クロスプラットフォームプレイとソーシャルコネクティビティ | +3.1% | 北米、欧州、ブラジル、オーストラリア | 短期(2年以内) |
| ブロックチェーンを基盤としたプレイヤー所有型バーチャル経済 | +0.3% | 北米、ラテンアメリカ | 中期(2〜4年) |
| 政府主導のeスポーツ振興プログラム | +0.2% | 北米、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新興市場におけるスマートフォンおよびインターネットの急速な普及
インターネットの普及は、新たに接続したプレイヤーがその地域で商業的なゲームサービスを利用できる場合、MMORPGの需要を創出しえます。インドネシアのインターネットサービスプロバイダー協会であるAPJIIは、インターネット普及率が2024年の79.5%から2026年の81.72%に上昇したと報告しました。[1] NCV Gamesは2025年5月20日、インドネシア、タイ、フィリピン、マレーシア、シンガポールにてLineage2Mをモバイルおよびびを向けにリリースしました。本ゲームはNCSOFT Corporationが開発し、VNGGamesが地域パートナーを務めました。接続人口の拡大はパブリッシャーにとってより大きなターゲット層をもたらし、地域リリースによって実際にユーザーが加できるゲームワールドが提供されます。したがって、地域的なリリースカバレッジは総合的なインターネット普及率と同様に重要であり、新たに接続されたプレイヤーがパブリッシャーのゲームリリース先において初めて顧客となりうるためです。
クラウドゲーミングと5Gにおける技術的進歩
クラウドストリーミングは、ローカルインストールの要件によってプレイヤーが使用できるデバイスが制限される場合に、MMORPGへのアクセスを拡大しえます。2025年3月、WEMADE Nextは、開発中のオープンワールドPC MMORPG「MIR5」をGeForce NOWに対応させることでNVIDIAと合意しました。[2] WEMADE NextはWEMADEの子会社であり、NVIDIAはストリーミングプラットフォームを提供しています。この合意には、広告や報酬プロモーションを含む共同マーケティングも含まれており、流通面での協力と世界中のプレイヤーへのリーチ拡大を結びつけていす。この合意のもと、ストリーミングによってPC MMORPGをインストールできないデバイスを持つプレイヤーへの潜在的なアクセスが拡張され、ローカルインストールではなくNVIDIAのサービスが参入経路となります。
ゲーム内マネタイズおよびマイクロトランザクションの成功
ゲーム内マネタイズは、単一の持続的なゲームワールド内でオペレーターに複数の有料コンテンツの決定権を与えることで、MMORPGの収益を拡大します。基本無料サービスにとって、商業的なレバーはプレイヤーのうち課金する割合、購入頻度、および各取引の価値です。課金していない大規模なユーザー層は潜在的な顧客となりますが、購入が発生するまでゲーム収益としてカウントされません。したがって、パブリッシャーは同一のゲームワールドにプレイヤーを集めつつ、さまざまなエンゲージメントレベルに対応したオファーを開発できます。この機会は、追加の有料コンテンツが再購入の動機を生み出しつつも、すべてのプレイヤーが同一パッケージを購入することなく社会的な参加が維持される場合に最も強く働きます。
クロスプラットフォームプレイとソーシャルコネクティビティ
デバイスやサーバーを変更しても確立されたソーシャルつながりを失わずに済む場合、共有ゲームワールドはより商業的にアクセスしやすくなります。Sandbox Interactiveは2026年4月21日にAlbion OnlineをXbox Series X|S向けにリリースし、Xbox、PC、モバイル間の共有サーバープレイを拡大しました。[3] 既存のプレイヤーはキャラクターの進捗を失わずにコンソールへ移行できました。別途、Silkroad Origin Mobileは2025年9月にクロスサーバーパーティ機能を追加し、異なるサーバーのプレイヤーがクロスサーバーマップに入る際にグループを組めるようにしました。これらの変更は異なる障壁に対処しており、一方はデバイス間のアクセスを維持し、もう一方は潜在的なチームメートのプールを拡大します。したがって、パブリッシャーは継続的な関係性を中心に有料コンテンツの機会を構築でき、すべてのプレイヤが同じアクセス経路を使用することを求めるのではなく、ソーシャルな継続性を製品機能として位置づけることができます。
阻害要因の影響分析*
| 阻害要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い開発・維持コスト | -1.6% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| オンライン詐欺、アカウントハッキング、ボット行為 | -0.9% | 日本、台湾 | 短期(2年以内) |
| ルートボックスおよびマネタイズに関する規制上の精査 | -0.6% | 韓国、欧州連合加盟国 | 短期(2年以内) |
| 常時稼働サーバーに対するエネルギー消費への反発 | -0.2% | 欧州連合加盟国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い開発・維持コスト
コンテンツ制作は、オンラインワールドを補充するコストがその有効なプレイ期間を上回る場合に需要制約となります。2026年、MMO界の先駆者であるRaph Kosterは、静的ゾーン1つの制作に数百万米ドルと9ヶ月の制作期間を要するという例示的なケースを説明しました。彼の例では、プレイヤーがそのコンテンツを消費するのに3ヶ月しかかからず、制作期間9ヶ月の3分の1に過ぎません。コテンツ重視のMMORPGを検討しているスタジオにとっての商業的なハードルは、初期のゲームワールドを完成させることではなく、繰り返しの追加コンテンツへの資金調達です。制作に9ヶ月かかったものを3ヶ月のプレイ期間で数百万米ドルを回収することは、消費の各月に3倍のコストが集中することを意味します。
オンライン詐欺、アカウントハッキング、ボット行為
詐欺やボット行為は、実現収益と将来のコンテンツ支出を支えるプレイヤーベースの両方を弱体化させる可能性があります。Gravityの2025年度有価証券報告書では、ユーザーがクローン携帯電話を通じてゲームマネーやアイテムを取得し、不正に入手した財産を転売していることが報告されました。同社はこの活動と、総売上高と実際のモバイルゲーム収益の間に生じた乖離を結びつけました。また、オンラインおよびモバイルゲームでポイントを蓄積する自動実行プログラムにより、他のプレイヤーが離れ、影響を受けたゲームのライフサイクルが短縮されることも報告されました。MMORPGオペレーターにとって、決済の健全性と賑わいのるゲームワールドは、それぞれ異なる商業的なリスクです。サービス寿命の短縮は、記録された取引がより大きなビジネスを示唆していても、コンテンツ投資を回収できる時間を短縮する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ゲームプラットフォーム別:
モバイル配信によるフランチャイズリーチの拡大モバイルは最大のセグメントであり、2026年の市場収益の43.54%のシェアを占め、2027年から2032年にかけてCAGR 10.86%で最も速い成長が予測されている最速成長セグメントでもあります。Gravityは2026年7月16日、モバイルとPCの両方に対応したMMORPG「Ragnarok M: Classic」を韓国でリリースしました。このリリースにより、プレイヤーはPCアクセスと並んでフランチャイズへのモバイル参入経路を持つこととなり、モバイルがデスクトップ版だけが唯一の参入経路ではなく、フランチャイズの初期リーチの一部となっています。
モバイルの予測成長は、近年の支出縮小期間に続くものです。NaavikによるSensor Towerデータの分析では、2026年1〜9月における世界のモバイルMMORPG収益が前年同期比27%減少したことが示されており、対消者直接収益、中国Android、および広告は除外されています。したがって、既存フランチャイズが参入経路を提供する場合でも、モバイルリリースにとっての商業的な課題はアクセスを支出へ転換することです。Paliaのゲームコンソールリリースは2025年5月13日にPlayStation 5とXbox Series X|Sに対応し、クロスプレイおよびクロスプログレッション機能によりPC、Nintendo Switch、PlayStation 5、Xbox Series X|Sが接続されました。ゲームコンソールセグメントは、対応デバイス間での進捗を保持しながら共有ゲームワールドへの追加的な参入経路を提供しています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能です
収益モデル別:
無料参入とシーズナルオファーがそれぞれのコミットメントに対応基本無料(F2P)ゲームは、2026年のMMORPGゲーム市場規模の57.25%のシェアを占めました。Kakao Gamesは2025年5月29日時点でOdin: Valhalla Risingの累計ダウンロード数が2,000万件を超えたと報告しており、韓国および国際的なリリースに続くものです。最大のセグメントにとって、このタイトルレベルのリーチは、パブリッシャーが無料参入を継続的な参加へと転換する前にどれだけ多くの初回接触を積み重ねられるかを示しています。無料アクセスは、最初のダウンロードから継続的なゲーム関係へと希少な商業リソースをシフトさせます。なぜなら、ダウンロード単体では課金済みの支払いとして計上されないからです。
ハイブリッドおよびシーズンパスセグメントは最も速い成長を見せるセグメントであり、2027年から2032年にかけてCAGR 11%が見込まれています。ZeniMax Online Studios LLCは2026年7月8日にThe Elder Scrolls OnlineのシーズンワンをリリースしたThe Elder Scrolls Online、無料オプションと任意の有料プレミアムTamriel Tomeオプションを用意しました。シーズンは2026年10月21日まで、PC/Mac、Xbox、PlayStation全体にわたって予定されていました。無料とプレミアムのオプションにより、オペレーターは共有シーズナルコンテンツサイクル内で追加購入を提供できます。これにより、パスには明確な商業的ウィンドウが設定され、プレミアムオファーのタイミングがその価値の一部となりながも、支払いの任意性が維持されます。

注記: 個々のセグメントのすべてのシェアはレポート購入後に入手可能
ゲームタイプ別:
クエスト主導型のリーチと繰り返しの競争がエンゲージメントを形成テーマパーク/クエスト主導型セグメントは、2026年のMMORPGゲーム市場シェアの41.24%を占めました。Square Enix Ltd.は2025年7月24日、FINAL FANTASY XIV Onlineの累計登録アカウント数が3,000万件を超えたと報告しており、クエスト主導型タイトルの積み上げられたリーチを示しています。最大セグメントのオペレーターにとって、この累積ユーザー層は新規登録獲得と既存登録者に再参加する動機を与えることの間に商業的な差異をもたらします。認知度の高い物語世界は、追加ストーリーコンテンツを通じて後者の意思決定をサポートでき、まったく新しいプレイヤーの獲得と並行して再参加の機会を生み出します。
PvP中心型ゲームは最も速い成長を見せるセグメントであり、2027年から2032年にかけてCAGR 10.4%が見込まれています。THRONE AND LIBERTYのプレイヤーは、2024年10月1日の韓国外でのグローバルリリースから1年間で3億件以上のPvPキルを記録しました。NCSOFTは2026年4月6日に最大24人のプレイヤーが7つのコントロールポイントを争うバトルフィールドを追加しました。これにより、競争的な活動の実績と、さらなるチームエンカウンターへの投資が組み合わされ、繰り返しの対戦を中心としたエンゲージメント価値提案がパブリッシャーに提供されます。PvP中心型ゲームの収益論拠は、対戦そのものではなく、各対戦をめぐってプレイヤーが購入するものに依拠します。
年齢層別:
若年成人へのリーチと個別の購入決定18〜34歳のプレイヤーは最大のセグメントであり、2026年のシェアの48.04%を占めました。2024年12月から2025年2月にかけて収集されたベトナムのMMORPGプレイヤー539人を対象としたオンライン調査では、回答者の75.2%が18〜34歳であることが判明しました。コンビニエンスサンプリングとスノーボールサンプリングにより、ベトナムの北部・中部・南部地域のプレイヤーにリーチしました。サンプル全体のうち、323人(59.9%)が仮想グッズを以前に購入した経験があると回答しました。残りの回答者は仮想グッズを購入したことがなかったため、初めての購入を獲得することは、すでに支出しているプレイヤーにさらなるコンテンツを販売することとは異なる商業的な課題です。
18歳未満のプレイヤーは最も速い成長を見せるセグメントであり、2027年から2032年にかけてCAGR 10.8%が見込まれています。より若いプレイヤー向けのサービスでは、進捗やソーシャルな参加と任意のコンテンツ購入の承認を分離できます。この分離により、プレイヤーが体験を選択し、親または保護者が追加の支払いをコントロールするデザインの余地が生まれます。無料参加と購入可能な追加要素の明確な区別は、プレイヤーが一貫したゲーム体験を得ながら、保護者に対して明確な購入選択肢を提供することができます。したがって、収益機会は、若年プレイヤーの継続的エンゲージメントを支える機能とは別に承認を得られる購入提案に依存します。
地域分析
北米MMORPGゲーム市場
北米は2026年のMMORPGゲーム市場規模の39.09%のシェアを占め、最大の地域となっています。米国の消費者は2025年にビデオゲームコンテンツに524億米ドルを支出しており、相当規模の有料コンテンツ経済が確立されています。Netmarbleは2025年10月22日のRAVEN2(モバイルおよびPCで利用可能なダークファンタジーMMORPG)のリリースに北米を含めました。この支出基盤が既に確立されていることから、RAVEN2のようなリリースは個々の持続的なゲームワールド間の配分をめぐって競争しており、地域プレイヤーにさらなるダークファンタジーの選択肢を追加しています。
アジア太平洋MMORPGゲーム市場
アジア太平洋地域は最も速い成長を見せる地域であり、2027年から2032年にかけてCAGR 10.6%が見込まれています。GRAVITY Interactive, Inc.は2025年2月14日、モバイルMMORPG「Ragnarok M: Classic」を東南アジアでリリースしました。本ゲームはRagnarok M: Eternal Loveのリニューアル版であり、このロールアウトは地域ユーザー向けに既存フランチャイズをフレッシュした事例です。このアプローチにより、パブリッシャーは未知の知的財産だけに頼るのではなく、刷新されたサービス提案を通じて需要を開発する方法を持つことができます。リリースはモバイルサービスであったため、東南アジアにおけるリーチはスマートフォンのアクセスに依存しており、刷新されたフランチャイズを地域のモバイルユーザー層に結びつけています。
南米では、Gravityが2025年5月28日に基本無料の「Ragnarok Online América Latina」をリリースし、ポルトガル語、スペイン語、英語でラテンアメリカほぼ20カ国に直接サービスを提供しました。ブラジルの事前登録者も対象としました。同社の完全子会社である香港法人GRAVITY Game Vision, Ltd.は2026年7月23日、チリ、コロンビア、ペルーでモバイルおよびPCのMMORPG「Ragnarok Origin Classic」をリリースしました。欧州では、Ragnarok X: Next Generationが2025年5月8日にポルトガル、スペイン、アイルランドに展開され、その後Gravityの完全子会社Gravity Game Hubを通じて2026年1月14日にフランス、イタリア、ドイツへ展開されました。中東・アフリカでは、同モバイルおよびPCのロールアウトが中東、エジプト、アルジェリアに展開され、本ゲームはアラビア語を含む10言語をサポートしています。モバイル配信はGoogle Play、Apple App Store、Huawei App Gallery、Xiaomi GetAppsを利用し、PCアクセスは公式ウェブサイトとSteamを利用しており、ストアフロントのカバレッジも運営上のコミットメントのひとつです。
規制の枠組みと展望
選定された法域を、子供または青少年を対象とするMMORPGオペレーターの観点から比較しています。各国のルールはサービスの異なる部分に影響し、個人データの許諾、有料アイテムの設計、許可されるプレイ時間、有害コンテンツからの保護が含まれます。対象ユーザー層と有料アイテムモデルに応じて、国際的なオペレーターは複数の国別アクセスおよびマネタイズの設計が必要になる場合があります。
規制テーブル
| 判断要素 | 米国 | ブラジル | ドイツ | 中国 |
|---|---|---|---|---|
| 主管当局 | 連邦取引委員会 | デジタルECA管理に関連するANPD | ドイツ州メディア当局 | 国家新聞出版総署 |
| 主要法令または方針 | 子供向けサービスまたは13歳未満の子供から個人情報を収集していることを実際に知っているオペレーターに対する改正COPPA規則 | 年齢評価に基づき、子供および青少年を対象とするまたは彼らがアクセスする可能性が高いゲームを対象とするデジタルECA | 電子メディアの青少年保護枠組みJMStV | NPPA(国家新聞出版総署)オンラインゲームのアンチアディクションおよび実名制通知 |
| 商業的影響 | 対象となる子供の個人情報の収集・利用・開示の前に確認可能な保護者の同意が必要 | 対象ゲームユーザー層に対してルートボックス禁止 | 対象インターネットサービスに対する青少年保護の監督 | 未成年者は金曜日・土曜日・日曜日および法定祝日の午後8時から9時の1時間のみに制限;全ユーザーに対して実名登録およびログイン |
| 現在の政策の魅力 | 中程度 | 低い | 中程度 | 低い |
| 今後の政策の魅力の方向性 | 変化なし | 厳格化 | 厳格化 | 変化なし |
| 情報源: Mordor Intelligence | ||||
米国は、改正同意フレームワークの主要な2026年4月のコンプライアンス期限後も継続性をサポートしており、定義さた許諾要件が「中程度」評価を支えています。ブラジルは、対象ユーザー層向けルートボックス禁止と、2026年11月までのANPDによる計画的な適応および同月の施行規則更新を組み合わせており、「低い」魅力と「厳格化」を支持しています。中国の未成年者に対する厳格なアクセス時間帯制限と全面的な本人確認は「低い」魅力を支持しており、これらのサービス条件を維持する有効な通知に基づく継続性があります。2025年12月1日に発効したドイツのJMStVは「中程度」の魅力を支持しており、「厳格化」は2026年9月に提案された未成年者向けオンラインゲーム保護に関するEU提案を反映しており、発効から6ヶ月後の適用が提案されていますが、立法合意は未確定です。
バリューチェーンの各段階
以下のバリューチェーンは、ゲームの制作・パブリッシング、デジタル配信、および稼働中のゲームワールドを支えるインフラを比較しています。Square EnixはFINAL FANTASY XIV Onlineを開発・パブリッシュしており、無料体験版以外のエディションはアクティブな有料サブスクリプションを必要とします。この運営モルでは、パブリッシャーのアクセス収入が独立したストアフロントおよびインフラ機能と共存しており、同種のオンラインサービスの周囲に異なる収益メカニズムが配置されています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| ゲームの制作と有料アクセスのパブリッシング | Square Enixなどの統合型開発・パブリッシャー | 無料体験版以外の有料アクセスサブスクリプション | 開発から収益化までのタイミング | 有料アクセス起動とコンテンツマイルストーンを整合させる |
| デジタルストアフロント配信 | ValveのSteamなどのデジタルストアフロントオペレーター | 条件付き収益回収を伴う新規アプリオンボーディング手数料 | プラットフォーム固有のアクセス条件への依存 | 代替配信経路の開発 |
| 稼働中のゲームワールドのインフラ | Amazon Web Servicesなどのクラウドインフラ供給者 | 使用量ベースのクラウドサービス料金 | 持続的なゲームワールドのサービス継続性 | サービス復旧のテストとゲームステートのバックアプ保持 |
| 情報源: Mordor Intelligence | ||||
新規アプリに対し、Valveは100米ドルのSteam Direct手数料を請求します。この手数料は、SteamストアまたはアプリNow purchases内から調整後総収益が少なくとも1,000米ドルに達した後の支払いで回収可能です。これにより、参入支払いと条件付き回収ポイントが生まれ、サブスクリプションパブリッシャーに提供される継続的なアクセス収入とは異なります。パブリッシャーが外部インフラを使用する場合、技術的なサービスが別の場所で提供されていても、ゲームワールドへのアクセス中断によってサブスクリプション収益がリスクにさらされる可能性があります。
競合状況
市場集中度
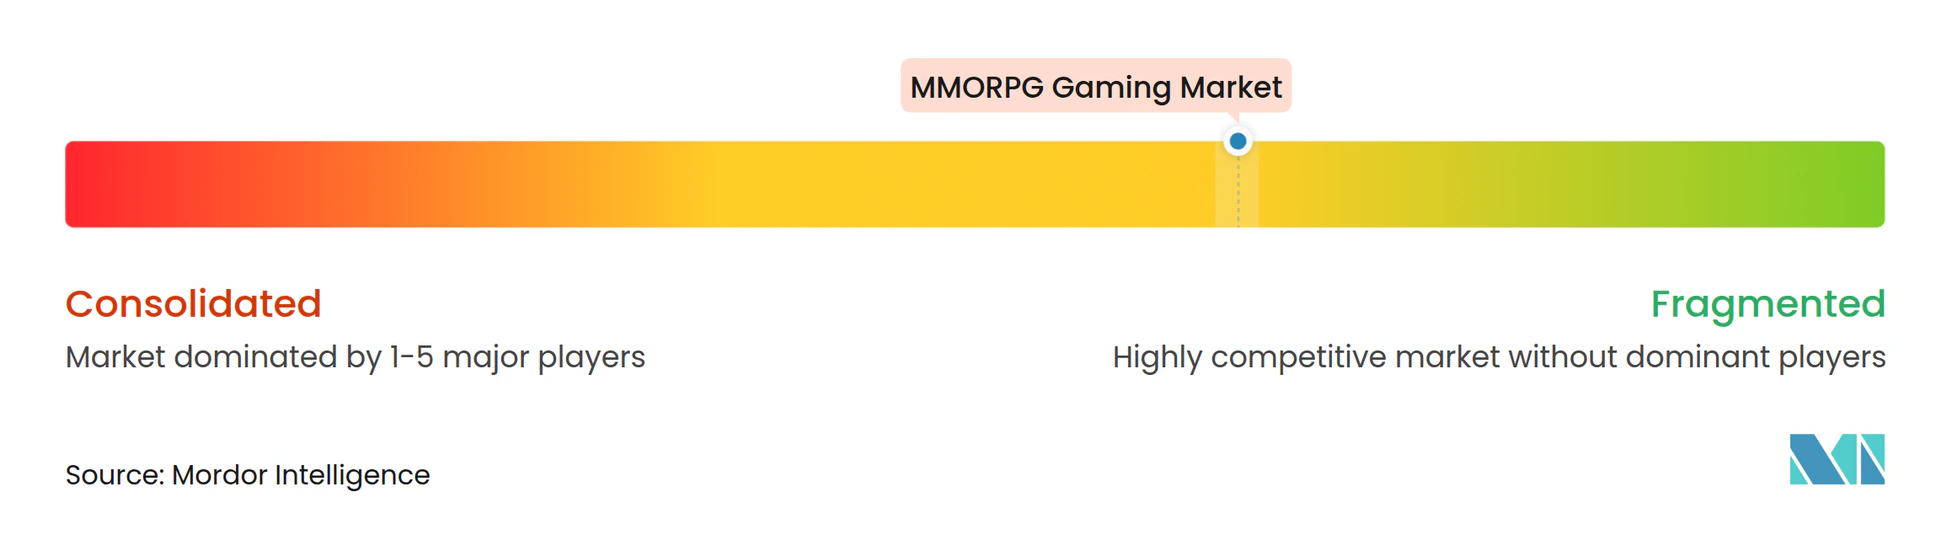
Activision Blizzard Inc.は2023年10月13日にMicrosoftに買収され、World of Warcraft フランチャイズをパブリッシュしています。2026年2月、MicrosoftはXbox、Bethesda、Activision Blizzard、Kingにわたる約40のスタジオを説明し、そのフランチャイズをより広いパブリッシング組織の中に位置づけました。Electronic Arts Inc.とUbisoft Entertainment SAも主要プレイヤーであり、MABINOGI MOBILEのパブリッシャーであるNexon Co., Ltd.やTencent Holdings Ltd.も同様です。BroadswordによるStar Wars: The Old Republicの運営は、このパブリッシャーグループ構造に別のオペレーター役割を加えています。したがって、World of WarcraftやMabinogiへの挑戦者はフランチャイズの提案だけでなくパブリッシング組織にも直面することになり、個々のゲームワールドの魅力はその背後にある規模とは区別されます。
Blizzard Entertainmentは2026年3月2日、World of Warcraft: Midnight拡張を世界同時リリースしました。Nexonは2025年3月、devCAT Studioが開発したMABINOGI MOBILEを韓国でPCおよびモバイル向けにリリースし、2025年第4四半期の業績ではこのゲームがMabinogiフランチャイズに大きく貢献したと説明しました。この拡張と新しいフランチャイズタイトルは、確立されたゲームファミリーへのさらなる参加を販売するための異なるアプローチを示しています。Nexonの事例は既存フランチャイズを新たな参入経路によって拡大している一方、Blizzardの拡張はすでにそのゲームワールドにいるプレイヤーにコンテンツを追加しています。
Broadswordは2025年春のゲームアップデート7.7でStar Wars: The Old Republicにダイナミックエンカウンターをさらな惑星へ拡大しました。本ゲームはElectronic ArtsがリストアップするMMORPGのひとつであり、Broadswordが既存ゲームワールドを運営・拡張しています。ゲームアップデート7.7は、オペレーターが後継タイトルへのプレイヤー移行を求めるのではなく、新たなアクティビティによって長期稼働のゲームワールドを拡張していることを示しています。2025年10月23日現在施行されている韓国のゲーム産業振興法は、対象ゲーム製品の制作者、流通業者、提供者に対し、確率的アイテムの種類および各ゲームごとの供給確率をウェブサイトおよび広告において開示することを義務付けています。対象オファーでは、有料コンテンツをめぐる競争は、アイテムの魅力と並んで可視化された供給確率を考慮する必要があります。
MMORPGゲーミング業界リーダー
-
Activision Blizzard Inc.
-
Electronic Arts Inc.
-
Ubisoft Entertainment SA
-
Nexon Co., Ltd.
-
Tencent Holdings Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
MMORPGゲーム市場 このレポートでカバーされる企業
- Activision Blizzard Inc.
- Electronic Arts Inc.
- Ubisoft Entertainment SA
- NCSOFT Corporation
- Tencent Holdings Ltd.
- NetEase Inc.
- Amazon Games LLC
- Nexon Co., Ltd.
- Jagex Ltd.
- Daybreak Game Company LLC
- Fenris Creations UK Ltd.
- Giant Network Group Co., Ltd.
- Gravity Co., Ltd.
- Square Enix Holdings Co., Ltd.
- Pearl Abyss Corp.
- Kakao Games Corp.
- ZeniMax Online Studios LLC
- Smilegate, Inc., Megaport Branch
- Gamigo AG
- Perfect World Co., Ltd.
市場参加者にとっての主要な機会
以下の機会では、新たなプラットフォームアクセス、拡張主導の再活性化、刷新されたPCフランチャイズの提案を、MMORPGの追加支出への経路として比較しています。各経路はプレイヤーの異なる意思決定に対応しており、コンソールで親しみあるフランチャイズを試すことから、別のコンテンツサイクルのために戻ってくることまでが含まれます。拡張主導の再活性化はプレイヤーの以前のフランチャイズ知識を活かすことができる一方、初めてのコンソール参入はゲームワールドのシステムを別のデバイスでもアクセスしやすくする必要があります。
市場機会テーブル
| 機会 | 今が好機の理由 | 購買者・リードセグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 確立されたPCフランチャイズのコンソールアクセス | Guild Wars 3が2026年6月にグローバルPC、Steam、PlayStation 5リリースおよび2027年秋の初回ベータが予定されていると発表された | PlayStation 5のMMORPGプレイヤーおよびGuild Warsのファン | PC向けの前提知識を必要とせずフランチャイズのシステムを紹介するコンソール向けオンボーディングを開発する | 初回ベータを超えたコンソール対応の体験を提供すること | デベロッパーのArenaNetおよびパブリッシャーのNCSOFT |
| 拡張主導の復帰プレイヤー転換 | Square EnixがFINAL FANTASY XIV Onlineの第6弾拡張「Evercold」の2027年1月リリースを発表 | 既存およびFINAL FANTASY XIVへの復帰プレイヤー | 拡張アクセスと明確な復帰プレイヤー向けの進行ガイダンスをセットにする | コンテンツ購入を継続的な有料参加へ転換すること | Square Enix |
| PC上での刷新されたレガシーフランチャイズへの参加 | Kakao GamesがXL GamesによるArcheAge S: Strait of FreedomのSteam中心のグローバル2027年第2四半期リリースを目標として開発中と発表 | ArcheAgeフランチャイズに関心を持つPC MMORPGプレイヤー | 別のコミットメントを正当化するのに十分具体的な刷新フランチャイズの提案を行う | 目標スケジュール内で差別化されたゲームを提供すること | パブリッシャーのKakao Gamesおよびデベロッパーのの XL Games |
| 情報源: Mordor Intelligence | |||||
最も近い日程が設定された機会は、確立されたゲームの次の拡張を中心に構築された集中的な復帰プレイヤー向け提案です。このアプローチは、プレイヤーが未知のフランチャイズを採用することを求めることなく、定義されたコンテンツ購入を再参加へと結びつけることができます。Evercoldの予定されている2027年1月のリリースはArcheAge Sの2027年第2四半期の目標とGuild Wars 3の2027年秋のベータに先行しており、既存のFINAL FANTASY XIVプレイヤーに最も早い定義された拡張ウィンドウを提供しています。
最近の産業開発事情 MMORPGゲーム市場
- 2026年10月:NCSOFTは10月5日、PC MMORPG「AION 2」をSteamおよびPURPLEを通じてグローバルリリースしました。
- 2026年7月:Gravityは7月16日、モバイルおよびPC向けMMORPG「Ragnarok M: Classic」を韓国でリリースしました。
- 2026年7月:ZeniMax Online Studios LLCは7月8日にThe Elder Scrolls Onlineのシーズンワンをリリースし、10月21日まで無料オプションと任意の有料プレミアムTamriel Tomeオプションを提供しました。
MMORPGゲーム市場 レポートの範囲と調査方法論
市場の定義とカバレッジ
グローバルMMORPGゲーム市場は、大規模多人数参加型オンラインロールプレイングゲームへのアクセスおよび有料コンテンツに対する世界のプレイヤー年間支出を測定します。ゲーム購入、サブスクリプション、ゲーム内支出による収益は、ゲームプラットフォーム、収益モデル、ゲームタイプ、プレイヤー年齢層、および地域によって分類されます。
対象外の範囲:オフラインロールプレイングゲーム、シングルプレイヤーRPG専用タイトル、ロールプレイの進行がコアループでない非RPGのMMOタイトル、およびゲームとは別途販売されるゲームデバイスならびにネットワークまたはクラウドアクセスは除外されます。
セグメント概要
- ゲームプラットフォーム別
- モバイル
- タブレット
- ゲームコンソール
- PC
- 収益モデル別
- 基本プレイ無料(F2P)
- サブスクリプションベース
- 買い切り型(B2P)
- ハイブリッドとシーズンパス
- ゲームタイプ別
- サンドボックス/オープンワールド
- テーマパーク型/クエスト主導型
- PvP中心型
- PvE中心型
- 年齢層別
- 18歳未満
- 18〜34歳
- 35〜49歳
- 50歳以上
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- メキシコ
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- アフリカその他
- 中東
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
エンターテインメントソフトウェア協会のEssential Factsレポート、インドネシアのAPJIIによる接続性リリース、OECDの仮想世界分析、WEMADEのMIR5とNVIDIAの発表などのパブリッシャー開示といった公開証拠は、プレイヤーリーチ、コンテツ支出カテゴリー、アクセス条件、プラットフォームの変化の確立に役立ちます。これらのソースは市場の成長要因を構築し、プラットフォーム、年齢層、マネタイズ、地域の前提に文脈を提供するために使用されており、ESAの2025年支出リリースはゲームコンテンツ購入をハードウェアおよびアクセサリーから区別するのに役立っています。
企業の年次報告書や投資家向け資料はゲーム購入、サブスクリプション、仮想アイテムの認識を明確にし、信頼性の高いプレス報道はリリースタイミングや市場動向を裏付けることができます。記名されたソースは例示であり網羅的ではなく、収集、検証、明確化にはさらなるソースが用いられます。
一次インタビューおよびサーベイ
パブリッシャーおよびデベロッパーの商業リーダー、ライブオペレーションおよびマネタイズ専門家、プラットフォームおよび流通マネージャー、地域の産業実務者との構造化インタビューは、報告されたプレイヤー支出がMMORPG固有の購入にどのように対応するかをテストできます。一貫したサーベイは、プラットフォーと収益モデルのシェア、地域構成、プレイヤーの年齢パターン、およびゲームコンテンツをハードウェアやアクセスサービスから分離するために使用された前提を確認できます。アナリストは公開された企業情報と市場シグナルとの差異を調整し、未解決のギャップを文書化し、サポートされた知見をモデルに反映する前に推計を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:40% |
| 中位層:45% | 機能・部門リーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:30% |
市場規模測定・予測
モデルはトップダウンでMMORPGのアクセスおよび有料コンテンツに対するグローバルプレイヤー支出から始まり、市場境界の取引分類を使用してプラットフォーム、収益モデル、ゲームタイプ、年齢層、地域に総額を配分します。多変量回帰は収益と有料ユーザー数、モバイルおよびブロードバンドリーチ、有料コンテンツの集中度、サブスクリプションまたはシズンパスの利用率を関連付けることができ、企業の開示資料と公開支出指標が入力値の設定とクロスチェックを支援します。セグメントシェアは各分類の証拠から構築され、各カテゴリーのセットが市場合計に一致するように調整され、金額予測はサポートされた収益トレンドを使用します。接続性、マネタイズ、クロスプラットフォームアクセスの不確実な変化に対するシナリオ分析も実施されます。選択的なボトムアップの検証は、サンプリングされたタイトルまたはパブリッシャーの収益を報告されたMMORPGエクスポージャーと比較し、公開企業開示に対してチャネルまたは地域の前提をテストできます。タイトルレベルの収益や地域の内訳が入手できない場合、アナリストは比較可能な開示済みの指標と文書化された範囲を使用し、ギャップをレビュー用に保留し、単一タイトルを市場全体に外挿することを避けます。一次専門家は変数レベルの予測のロジックと方向性をレビューし、不合理な入力にフラグを立て、さらなる確認のために見落とされた市場変化を特定することができます。
データ検・更新サイクル
アナリストはパブリッシャーの開示、プレイヤー支出証拠、プラットフォームのシグナル、市場モデルを三角測量し、独立した指標が同じ方向性を支持していることを確認します。異常な動きを調査し、通貨と期間の差異を調整し、承認前に複数のアナリストパスを通じて数式、ソースリンク、セグメント合計をレビューします。説明のつかない重大な差異や変更された運営前提は、ソースの再確認を促し、必要に応じて回答者への再接触を行います。モデルは年次で更新され、重要な市場イベント後にサイクル間で再検討され、納品前に新たなレビューが行われます。
Mordor Intelligenceのメモアールピージージー(MMORPG)ゲーム市場の推計と他の公表推計との比較
公表推計は、計上する取引・製品と需要モデル化に使用する入力値において差異が生じる場合があります。グローバルMMORPGゲーム市場は、大規模多人数参加型オンラインロールプレイングゲームへのアクセスおよび有料コンテンツに対する世界のプレイヤー年間支出を測定します。
主要なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。多変量回帰は収益と有料ユーザー数、モバイルおよびブロードバンドリーチ、有料コンテンツの集中度、サブスクリプションまたはシーズンパスの利用率を関連付けることができ、企業の開示資料と公開支出指標が入力値の設定とクロスチェックを支援します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論におけるギャップ |
|---|---|---|
| Mordor Intelligence | 34.3 ビリオン 米ドル(2027年) | |
| グローバルコンサルタントA | 14.1 ビリオン 米ドル(2025年) | 2025年ベースにおいて、この推計は本レポートの2年後の2027年の値34.3 ビリオン 米ドルを58.9%下回っています。公表されている予測はより緩やかな成長経路を使用しており、これが後年の比較において低い値に寄与する可能性があります。 |
| グローバルコンサルタントB | 15 ビリオン 米ドル(2025年) | 2025年ベースにおいて、この推計は本レポートの2年後の2027年の値34.3 ビリオン 米ドルを56.3%下回っています。公表されている予測はより緩やかな成長経路を使用しており、これが後年の比較において低い値寄与する可能性があります。 |
Mordor Intelligenceは、異常な動きを調査し、通貨と期間の差異を調整し、承認前に複数のアナリストパスを通じて数式、ソースリンク、セグメント合計をレビューします。
レポートで回答される主要な質問
MMORPGゲーム市場の予測規模と成長率はどのくらいですか?
規模は2027年の34.3 ビリオン 米ドルから2032年までに55.77 ビリオン 米ドルへと拡大し、2027年から2032年にけてCAGR 10.21%が見込まれています。
大規模多人数参加型オンラインロールプレイングゲームの需要を促進するものは何ですか?
インドネシアにおけるインターネットアクセスの拡大と、Sandbox InteractiveのAlbion Onlineなどのクロスプラットフォームサービスが潜在的なプレイヤーベースを拡大しています。
どのゲームプラットフォームがMMORPGの支出をリードしていますか?
モバイルが2026年において43.54%で最大シェアを占めました。
MMORPGの主要な競合他社はどの企業ですか?
主要プレイヤーにはActivision Blizzard Inc.、Electronic Arts Inc.、Ubisoft Entertainment SA、Nexon Co., Ltd.、Tencent Holdings Ltd.が含まれます。
MMORPGオペレーターにとっての主要な課題は何ですか?
コンテンツ制作はプレイヤーが消費する期間よりも長くかかる場合があります。2026年の例示では、Raph Kosterが静的ゾーンの9ヶ月の制作に対してプレイヤーの消費が3ヶ月であることを説明しました。
どの地域がMMORPGの支出と成長をリードしていますか?
北米が2026年に39.09%のシェアを占め、アジア太平洋地域が2027年から2032年にかけてCAGR 10.6%で最も速い成長が予測されています。