
オンラインカジュアルゲーム市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
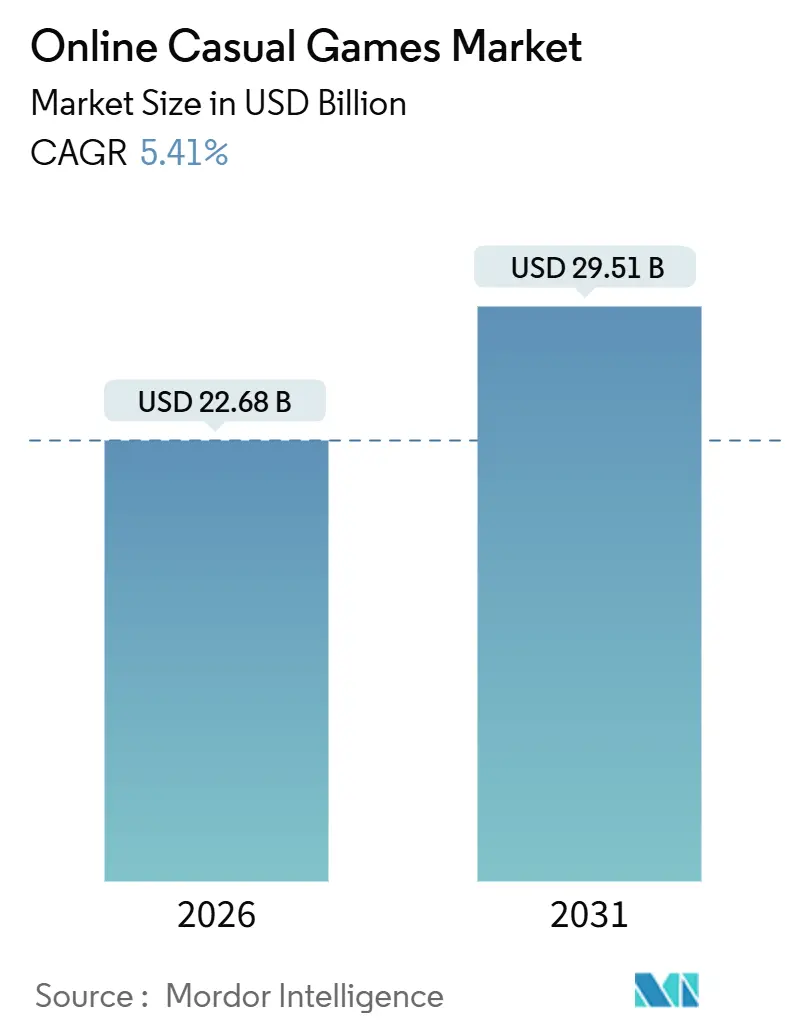
| 市場規模 (2026) | 22.68 十億米ドル |
| 市場規模 (2031) | 29.51 十億米ドル |
| Growth Rate (2026 - 2031) | 5.41 % |
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋 |
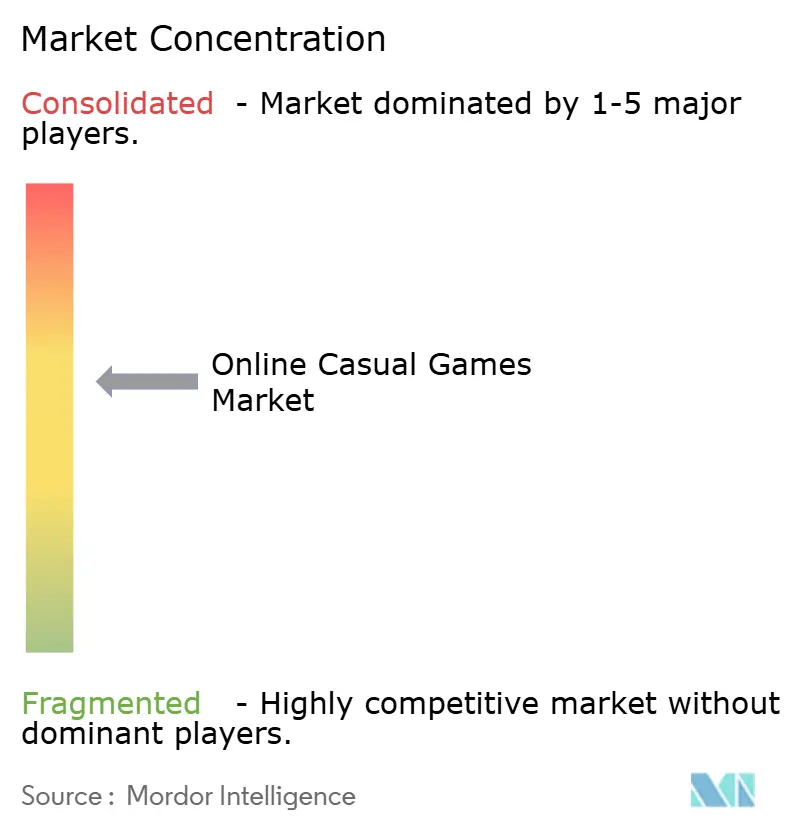
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオンラインカジュアルゲーム市場分析
オンラインカジュアルゲーム市場は2026年に226億8,000万米ドルと評価されており、予測期間中にCAGR 5.41%を記録し、2031年には295億1,000万米ドルに達する見込みです。この拡大は、単一チャネルのマネタイズからアプリ内課金とリワード広告を組み合わせたハイブリッドモデルへの戦略的転換を裏付けており、価格に敏感なユーザーに対して無料アクセスを維持しながら、随意的なマイクロ支出を取り込む仕組みとなっています。5G普及率の向上、地元スタジオの設立を支援するソブリン・ウェルス・ファンドの投資、そしてパブリッシャーをファーストパーティデータループへと向かわせるプライバシー規制が、このセクターのレジリエンスを総合的に強化しています。ルートボックスの仕組みに対する規制圧力は、ライフタイムバリューを安定させる透明なバトルパスシステムへと設計の方向性を転換させており、欧州における消費者直販ウェブショップはプラットフォーム手数料を圧縮し、課金ユーザー一人当たりの平均収益を押し上げています。クロスプラットフォームエンジンが開発コストを削減したことで、3〜4名のチームでもグローバル水準のポリッシュされたタイトルをリリースできる環境が整い、競争力学は流動的なまま推移しています。
主要レポートのポイント
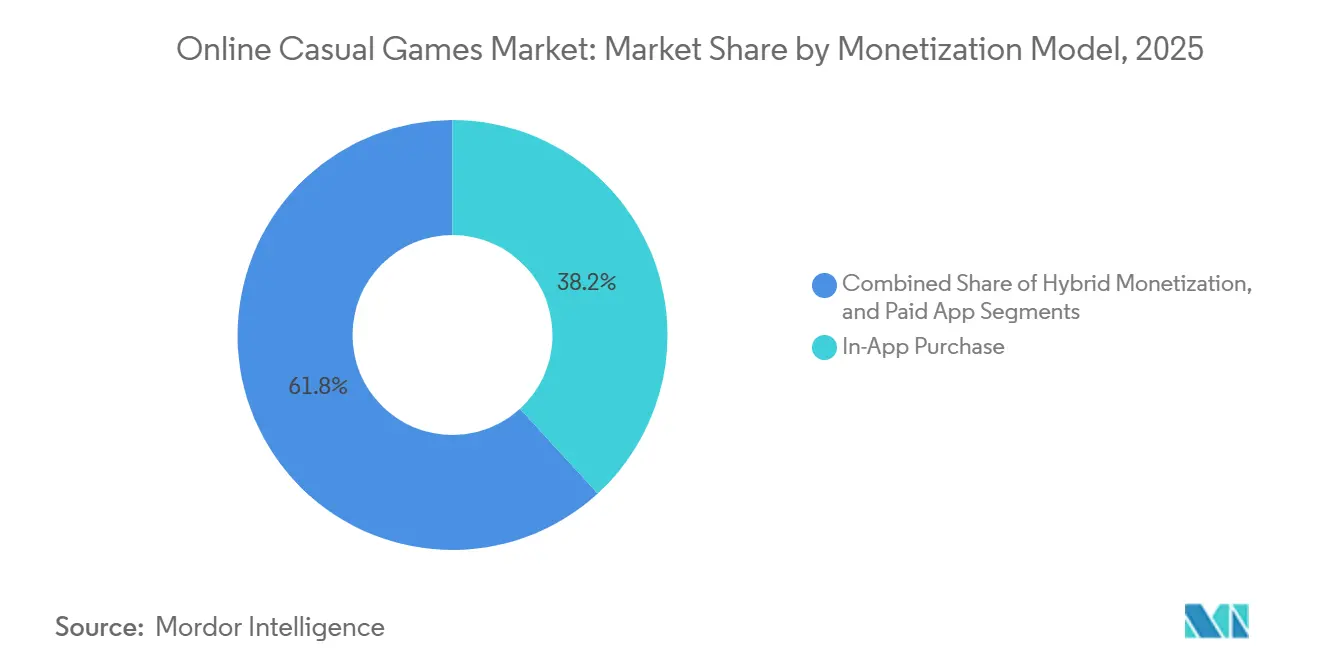
- マネタイズモデル別では、アプリ内課金が2025年の収益の38.19%を占めてトップとなり、ハイブリッドマネタイズは2031年に向けてCAGR 5.89%で成長する見込みです。
- プラットフォーム別では、スマートフォンが2025年のオンラインカジュアルゲーム市場シェアの72.11%を占め、2031年にかけてCAGR 6.16%で成長すると予測されています。
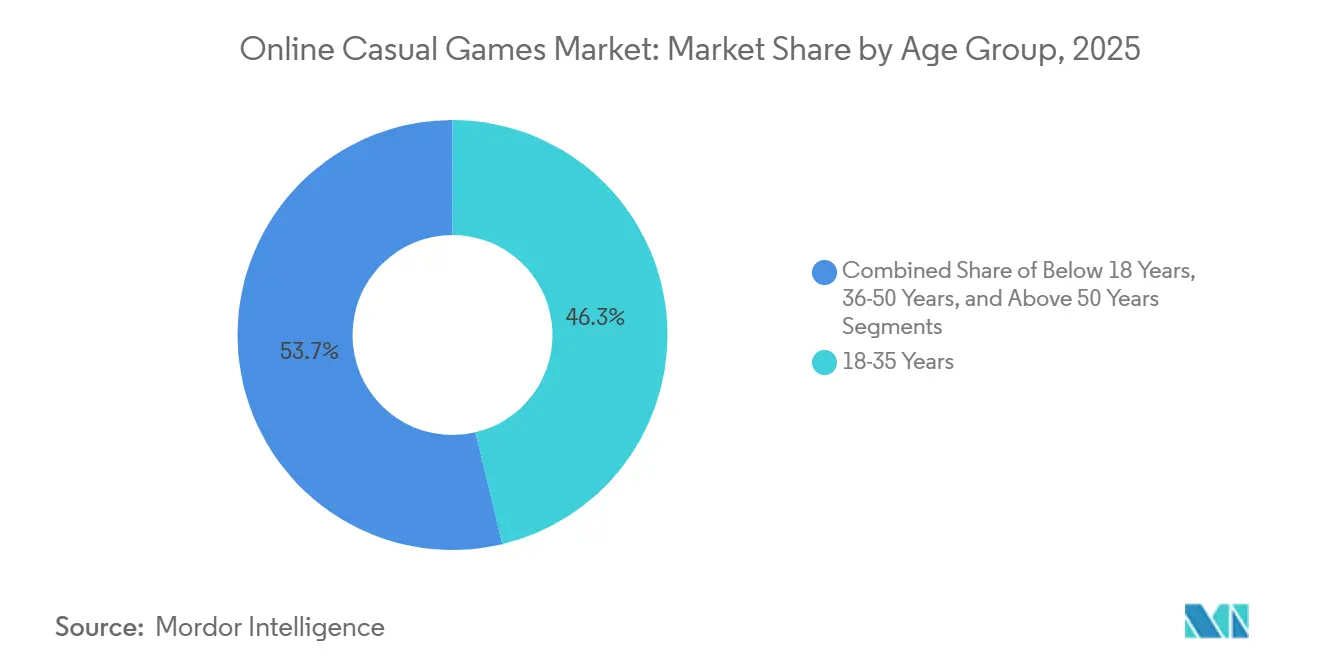
- 年齢層別では、18〜35歳コホートが2025年の収益の46.29%を占め、18歳未満セグメントは予測期間中にCAGR 5.58%で拡大する見込みです。
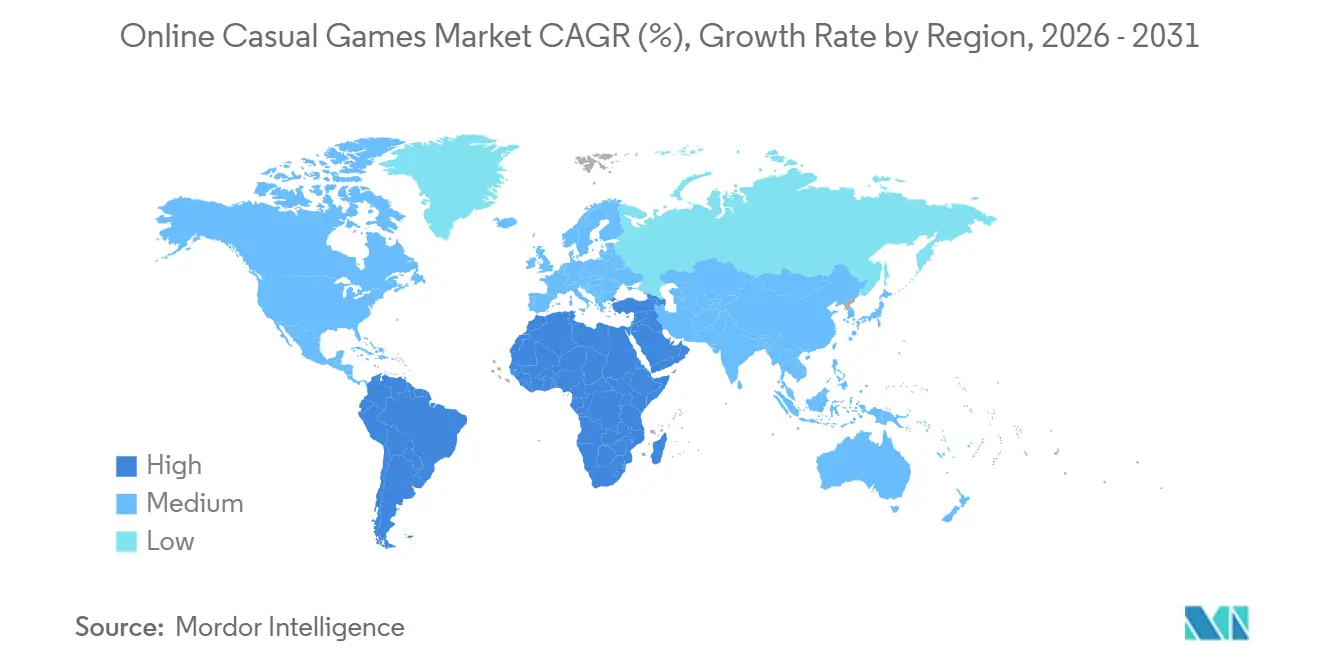
- 地域別では、アジア太平洋が2025年の収益の35.48%を占め、中東が2031年にかけて最も高いCAGR 5.92%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gスマートフォン普及率の拡大がモバイルゲーミングの採用を加速 | +0.8% | アジア太平洋、中東、南米 | 中期(2〜4年) |
| リワードベース広告ネットワークの拡大がカジュアルタイトルのマネタイズを促進 | +0.9% | 北米・欧州を中心に全世界へ波及 | 短期(2年以内) |
| クラウドストリーミングの統合が東南アジアにおけるハードウェアの障壁を低下 | +0.6% | 東南アジアのコアエリア、南アジアへのスピルオーバー | 中期(2〜4年) |
| クロスプラットフォームエンジンがインディースタジオの開発コストを大幅に削減 | +0.7% | 南米・アフリカの新興市場、グローバルリーチ | 短期(2年以内) |
| 消費者直販ウェブショップが欧州のプラットフォーム手数料を削減 | +0.5% | 欧州、北米での早期採用 | 中期(2〜4年) |
| AIを活用したクリエイティブ最適化がハイパーカジュアルタイトルのCPIを低下 | +0.4% | 中東・北アフリカ、アジア太平洋への拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
5Gスマートフォン普及率の拡大によるモバイルゲーミング採用の加速
低遅延無線ネットワークにより、200米ドル以下の端末でもリアルタイムマルチプレイヤーが可能となり、パブリッシャーは予算を重視するユーザーを排除することなく、PC品質のアセットを移植できるようになっています。インドネシア単独でも1億5,500万人のゲーマーがほぼモバイルアクセスのみに依存しており、20ミリ秒未満の遅延により、これまで専用GPUを必要としていたクラウドレンダリング体験が可能となっています。Tencentのダンジョン・アンド・ファイター・モバイルは、リリース後最初の2か月でCNY 100億(14億米ドル)を超える売上を記録し、商業的な成果を実証しました。エッジノードが地方都市(ティア2シティ)へと拡張するにつれて、ハイエンド端末とエントリーレベル端末間のパフォーマンスギャップが縮小し、コンテンツへのアクセスが民主化され、オンラインカジュアルゲーム市場が拡大しています。
リワードベース広告ネットワークの拡大によるカジュアルタイトルのマネタイズ促進
オプトイン動画広告はカジュアルゲームにおける最高収益フォーマットへと成熟しており、2024年第4四半期のクリックスルー率は平均8.2%と、静的バナーの1.1%を大きく上回っています。ユーザーがゲーム内の確実な価値を受け取れるため完了率は90%を超えており、これは毎月仮想アイテムに5〜15米ドルを予算として設定する18〜35歳に強く響くトレードオフです。Google AdMobおよびUnity Adsによるサーバーサイドビディングは現在リアルタイムでインプレッションをオークションにかけており、より高収益のネットワークが各ビューをめぐって競合することで、デイリーアクティブユーザー一人当たりの平均収益を最大25%引き上げています。[1]Unity Technologies、「AIを活用したクリエイティブ最適化」、unity.com欧州のパブリッシャーは、月額4.99米ドルのオプションサブスクリプションの下層にリワード広告を組み合わせることで、無料プレイの普及を損なうことなく、所得層を問わず支出を取り込む三層モデルを構築しています。
クラウドストリーミングの統合による東南アジアのハードウェア障壁の低下
テンセントのクラウドゲーミングは2024年に登録ユーザーが5億人を超え、セッションの60%はRAM 4GB未満のデバイスから発信されています。インドネシア、フィリピン、ベトナム、タイでは、2025年第1四半期のモバイルゲームダウンロード数が19億3,000万件、収益が6億2,500万米ドルに達し、クラウドストリーミングタイトルがすでにプレイ時間の12〜15%を占めています。ストリーミングはプリペイド市場におけるアセットダウンロードに関連する1ギガバイト当たり2〜5米ドルのデータ費用を削減しますが、フィリピンの一部地域では依然として45〜60ミリ秒の農村部遅延があり、スタジオはリテンション確保のためにアセットをローカルにキャッシュするダウンロード可能なライトエディションをリリースせざるを得ない状況です。
クロスプラットフォームエンジンによるインディースタジオの開発コスト大幅削減
Unityは2024年9月に、Unity Proシートあたり2,040米ドルのシートベース・サブスクリプションへの回帰を発表し、小規模スタジオを動揺させていたインストールごとの変動課金を廃止しました。Epic Gamesは1億米ドル規模のUnreal Engine Mega Grantsプログラムを通じてこの転換を補完しており、株式を取得することなくカジュアル・ハイパーカジュアルチームを支援しています。3名のチームは現在、年間8,000〜12,000米ドルでポリッシュされたプロトタイプを市場に投入でき、これは2024年以前の総所有コストのほぼ半分に相当します。クロスプラットフォームのエクスポートにより、制作サイクルは9〜12か月から4〜6か月へと短縮され、エンゲージメントが90日以内にピークを迎えるジャンルにおいて大きなテンポ優位性となっています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| ドイツおよびベルギーにおける厳格なルートボックス規制 | -0.3% | 欧州、北米・アジア太平洋での動向監視 | 長期(4年以上) |
| 農村部インドにおけるレイテンシ問題がクラウドカジュアルの採用を阻害 | -0.2% | 南アジア、アフリカ農村部・ラテンアメリカにおける類似のギャップ | 中期(2〜4年) |
| エネルギーコストの上昇が広告支援型ウェブカジュアルゲームのサーバー運営費を増加 | -0.3% | グローバル、欧州・アジア太平洋の一部で最も深刻 | 中期(2〜4年) |
| ATTプライバシー変更が中堅パブリッシャーのアトリビューションデータを圧縮 | -0.4% | グローバル、iOSファースト市場で強く影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ATTプライバシー変更による中堅パブリッシャーのアトリビューションデータの圧縮
AppleのAdAttributionKitはデバイスレベルの識別子を集計コホートに置き換え、広告主のインストール後イベント可視性を最大60%低下させています。購入可能なSKUが多数存在するカジュアルタイトルは、高価値ユーザーに積極的に入札するために必要な精度を失い、インフルエンサーコラボレーションやアプリ内クロスプロモーションなどのオーガニック施策へと予算の25〜35%をシフトさせています。大手パブリッシャーは複数のフランチャイズにわたるイベントをプールすることでデータギャップを緩和していますが、これは単一ゲームのスタジオには利用できないスケールメリットです。この制約はパズルおよびハイパーカジュアルチームに最も重くのしかかっており、これらのチームは飽和した西側市場でCPIを1米ドル未満に抑えるために精緻な最適化に依存しています。
エネルギーコスト上昇による広告支援型ウェブカジュアルゲームのサーバー運営費増加
データセンターの電力需要は、リアルタイム広告オークションを支えるAIワークロードに牽引されて、2025年から2030年の間に倍増すると予測されています。ウェブベースのカジュアルタイトルのパブリッシャーは、アイルランド、アムステルダム、シンガポールにおいて2024年以降、1,000インプレッション当たりのサーバー費用が12〜18%上昇したと報告しています。ラックの高密度化により冷却要件が高まり、小規模スタジオは四半期ごとに20%を超えるコスト変動にさらされています。スカンジナビアなど再生可能エネルギーが豊富な地域へのワークロード移転や、固定料金の電力契約交渉を行うパブリッシャーもいますが、多くのインディーチームはすでに高頻度の広告インベントリに依存しているタイトルのマージンを圧迫する好条件を確保するための取引量を持ち合わせていません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
マネタイズモデル別:
ハイブリッド採用が成長を牽引ハイブリッドフレームワークは現在、オンラインカジュアルゲーム市場の最前線に位置しており、2031年に向けてCAGR 5.89%で拡大しています。アプリ内課金はCandy Crush Sagaなどのフランチャイズに支えられ、2025年収益の38.19%を維持していますが、そのシェアは徐々にマイクロトランザクション、リワード広告、月額4.99米ドルのオプションパスを組み合わせたアプローチへと移行しています。Robloxの2024年第3四半期における9億1,900万米ドルの収益は、多層モデルが無料ユーザーと高額課金ユーザーの双方をマネタイズできることを示しています。[2]Roblox Corporation、「2024年第3四半期決算」、roblox.comリワード動画はセーフティバルブとして機能し、非課金ユーザーがハードなロックなしに進行できるようにすることで、リテンションを高め、一部を課金ユーザーへと転換します。サブスクリプション主導のワードおよびパズルタイトルのオンラインカジュアルゲーム市場は現在小規模ですが、プレイヤーが広告なしの利便性を求めるにつれて拡大すると予測されています。
ハイブリッドデザインはまた、ユーザー獲得効率のプライバシー関連の変動に対するバッファーとしても機能します。アトリビューションの可視性が低下した際、チームは精密なターゲティングよりもエンゲージメントループに頼るようになり、これはAppleのプライバシー変更以降に重要性を増したヘッジ手法です。0.99米ドルのスモールスターターパックは初期コンバージョンを増幅させることで価格ショックを軽減し、バトルパスは4週間サイクルにわたって予測可能な収益弧をもたらします。有料専用アプリは無料の代替品や急速なコンテンツインフレが前払い料金を敬遠させるため、ニッチなボードゲーム移植に限定されています。
注記: 全セグメントの個別シェアはレポート購入時にご確認いただけます


プラットフォーム別:
スマートフォンが引き続き中心的存在スマートフォンは2025年の支出の72.11%を生み出し、年率6.16%で成長すると予測されており、モバイルがオンラインカジュアルゲーム市場の根幹であり続けることを確実にしています。Sensor Towerは2025年第1四半期に東南アジアで19億3,000万件のダウンロードを記録しており、モバイルの圧倒的な牽引力を裏付けています。タブレットは特に18歳未満の学習者に人気で、10インチ画面をゲーム化された授業に活用していますが、買い替えサイクルはスマートフォンをはるかに超えています。欧州のデジタル市場法(Digital Markets Act)がAppleとGoogleに代替アプリストアの容認を義務付けることで配信の摩擦を除去したことにより、WebGLがアプリインストールなしにほぼネイティブに近いパフォーマンスを実現するブラウザベースの体験が再浮上しています。
クロスプラットフォームエンジンは、スタジオがiOS、Android、WebGL向けに単一ビルドをエクスポートできるようにすることで、プラットフォームの境界をさらに曖昧にしています。Robloxの2024年10月のPlayStation向けリリースにより、四半期エンゲージメント時間が187億時間に達し、デバイスに依存しないインベントリがネットワークを深化させプレイセッションを延長することが実証されました。PC・ブラウザにおけるオンラインカジュアルゲーム市場は規模が小さいものの、就業時間中にタブを開いたままにするプレイヤーがいるアイドルジャンルを中心に着実に成長しています。インドネシアや他の新興経済圏で主流のキャリアビリングや電子ウォレットは、デスクトップストアフロントでは利用できないマイクロペイメントを簡素化することで、スマートフォンの優位性を確固たるものにしています。
年齢層別:
18歳未満が加速、成人層が引き続き最大のマネタイズ18歳未満コホートはCAGR 5.58%での成長が見込まれており、これはゲームを教育ツールとして受け入れる保護者の増加とスクリーンタイム管理ツールとしての活用が背景にあります。年齢制限付きストアフロントと家族共有機能が購入の摩擦を軽減し、未成年者が0.99米ドルのブースターパックへの許可付きアクセスを確保しやすくしています。18〜35歳の成人層は2025年収益の46.29%を維持しており、高い可処分所得と通勤時間中のモバイル没入が背景にあります。このグループがエンゲージメント時間において引き続き優位を占めることで、オンラインカジュアルゲーム市場全体のアップデートのペースとライブオペレーションのカレンダーが形成されています。
36〜50歳のプレイヤーは非同期パズルループを好み、仕事上の義務に合わせた一時停止に優しいメカニクスを重視しています。50歳超は最も小さいながらも最高支出のセグメントであり、ソーシャルカジノ形式において課金ユーザー一人当たり月平均20米ドルを超える支出を示しており、マネタイズ密度において若年コホートを上回ることも多くなっています。欧州での仮想通貨に対するリアルマネー換算表示を義務付ける規制が近く施行される見込みで、未成年者向けの提供内容が変わる可能性がありますが、開発者はすでにコスメティック専用の別ストアをパイロット導入してコンプライアンス要件を先取りしています。全体として、人口統計的多様化は収益の変動を緩和し、オンラインカジュアルゲーム業界の安定した成長を確保しています。
注記: 全セグメントの個別シェアはレポート購入時にご確認いただけます
地域分析
アジア太平洋地域オンラインカジュアルゲーム市場
アジア太平洋地域は2025年の支出の35.48%を占め、中国の規制緩和によりNetEase GamesがMarvel Rivalsを発売できるようになったことや、Tencent Holdings Ltd.が2024年第3四半期にCAGR 518 ビリオン 人民元(73 ビリオン 米ドル)のゲーム収益を計上したことが牽引力となっている。東南アジアでは2025年第1四半期に19.3 ビリオン ダウンロードおよび6.25 ビリオン 米ドルの収益を記録し、低価格なAndroidデバイスとキャリア課金連携によって解放されたポテンシャルが浮き彫りになっている。インドの農村部のテレデンシティは58.8%であるのに対し、都市部では125.3%に達しており、都市部のゲーマーは高品質タイトルをストリーミングする一方、農村部のユーザーはアセットをローカルにキャッシュする軽量ダウンロード型ゲームを好む傾向にある。日本と韓国は収益密度が高いものの成長は緩やかであ、後者は2024年にアプリ内課金選択法を成立させ、代替決済モデルの先例を示した。
中東・アフリカ地域オンラインカジュアルゲーム市場
中東地域は5.92%のCAGRで成長軌道にあり、サウジアラビアの380 ビリオン 米ドルのゲーム投資プログラムおよびScopely, Inc.の49 ビリオン 米ドルでの買収が原動力となっている。ビジョン2030はゲーム産業のGDP貢献額として133 ビリオン 米ドルを目標に掲げており、キディヤ・ゲーミング・ディストリクトおよびドバイの10年間ゲーミングビザがこれを支援している。世界に4.2 ビリオン 人のアラビア語話者が存在することから、ローカライズされたタイトルの潜在的市場規模は膨大であり、AIを活用したアセット生成により翻訳コストが大幅に圧縮され、中堅スタジオもこの機会を追求できるようになっている。アフリカの新興市場はスマートフォンの価格面および分断された決済インフラにより遅れをとっているが、M-Pesaなどのモバイルマネーサービスが東アフリカにおいてファネルを拡大しつつある。
北米・欧州オンラインカジュアルゲーム市場
北米と欧は合わせて2025年収益の約45%を占めた。米国は絶対的な支出額で依然としてトップを維持しているが、消費者物価指数(CPI)インフレとApple Inc.のプライバシーポリシー上の制約が重なり成長は鈍化している。カナダとメキシコはより速いペースで拡大しており、5,000万人のゲーマーを擁するメキシコはスペイン語圏の南米への入口として機能している。欧州のデジタル市場法はすでにプラットフォーム手数料30%を回避するウェブショップへの支出シフトを促し、価格を引き上げることなく有料ユーザー一人当たりの平均収益を最大18%押し上げている。[3]欧州委員会、「デジタル市場法ゲートキーパー指定」、ec.europa.eu ドイツとベルギーのルートボックス禁止規制はコスメティックのみの収益化を加速させ、スタジオに地域別ビルドの維持を強いる一方で、ペイ・トゥ・ウィンと見なされる要素を排除することで継続率の改善にも寄与している。

規制環境
オンラインカジュアルゲームに対する規制は、プレイヤー保護、データ利用、マネタイゼーションの透明性を中心に強化が進み、パブリッシャーはより明確な購入開示と年齢確認を前提とした設計へと移行を迫られている。米国では、改正されたCOPPA規則が2026年4月22日に施行され、対象広告と一定の第三者への情報開示について個別の保護者同意を義務付けることで、子ども向けまたは混合層向けのカジュアルタイトルに対するコンプライアンス基準が引き上げられた。ブラジルでは、2026年3月17日に施行されたLei 15.211/25(Felca法)により、マネタイゼーションに関する固有の制約が追加され、未成年がアクセス可能なゲームにおける有料ルートボックスが禁止されるとともに、年齢確認と保護者による管理機能の要件が強化された。これにより、欧州で既に見られる、ランダム型リワードからバトルパスやコスメティック専用ストアへの移行がさらに後押しされている。
市場アクセスは、プラットフォームおよび消費者保護に関する政策によっても形作られている。欧州委員会は、操作的なインターフェース設計や仮想通貨の開示を対象とするデジタル公正法(DFA)を準備しており、2026年第4四半期に施行予定である。一方、英国のデジタル市場・競争・消費者法(DMCCA)は、有害な選択誘導設計(ダークパターン)を執行上の優先課題として挙げており、カジュアルゲームにおける強引な誘導ファネル設計へのリスクが高まっている。インドでは、2025年オンラインゲーム振興・規制法および関連規則が2026年5月1日に施行され、インド・オンラインゲーム機構が設立されるとともに、オンラインマネーゲームとソーシャル・カジュアルゲームの区分が明確化された。これにより、世界最大級のモバイルファーストのユーザー基盤を持つインド市場で事業を行うカジュアルパブリッシャーにとって、より明確なコンプライアンス経路が確立された。
バリューチェーン分析
オンラインカジュアルゲームのバリューチェーンはデジタルファーストであり、企画・デザイン、開発およびライブオペレーション運営、配信・発見、マネタイゼーションの実行、そして分析主導の継続的な最適化に及ぶ。制作は通常、社内スタジオと外部委託によるアート、QA、ローカライゼーション、ユーザー獲得用クリエイティブ制作を組み合わせて行われ、iOS、Android、Web間でのビルドおよびポーティングサイクルを圧縮するクロスプラットフォームエンジンによる支援がますます進んでいる。クラウド基盤とツール(ホスティング、CDN、ID管理、不正防止、テレメトリー)がライブサービス運営を支え、パブリッシャーはリワード広告やプログラマティック需要のためにアドテック仲介業者と連携する一方で、モバイルアトリビューションの制約が強まる中、プライバシーに配慮したファーストパーティデータのループを維持している。
下流工程では、配信力はモバイルプラットフォームと主要な発見プラットフォームに集中しているが、最新のブラウザグラフィックス技術によって実現されるダイレクト・トゥ・コンシューマーのWebショップやWebベースのゲームプレイなど、代替経路の重要性も高まっている。決済処理とコンプライアンス(年齢確認、同意取得、仮想通貨の開示)は、各地域で規制が強化される中、バリューチェーンの中核的な機能となっている。この業界はまた、協調的かつ契約主導の経済モデルを示しており、オペレーターとサプライサイドのパートナーが、広告、アプリ内購入、サブスクリプションにわたる収益分配の仕組みに応じて投資水準(コンテンツ更新、品質、パフォーマンス)を調整するため、マージン確保においては初期開発と同様に、分析とリテンション運営が重要となっている。
競合環境
グローバル収益の約40%が上位10社のパブリッシャーに集中しており、大型ヒット作が生まれる余地を残した中程度の集中度が確認されています。Tencentのオナー・オブ・キングスはデイリーアクティブユーザーが1億人を超えていますが、増大するユーザー獲得コストと中国の規制監視に直面しています。NetEaseはMarvel Rivalsを活用して欧米のオーディエンスへのアプローチを図る一方、国内のライセンスボトルネックを相殺しています。Microsoftは687億米ドルのActivision Blizzard買収を完了した後、KingをXbox Game Passフレームワークに統合しましたが、2024年第3四半期に7億2,700万米ドルを計上したCandy Crushの収益成長は一桁台にとどまっています。
Voodooは通算70億ダウンロードを超え、伝統的に使い捨て的なメカニクスにメタプログレッションループを重ねることで30日間リテンションを延長するハイブリッドカジュアルモデルへと軸足を移しています。ホワイトスペースの機会は高齢層、サービスが不十分な言語、断片的な決済環境に集中しています。50歳超コホートがソーシャルカジノタイトルに月額20米ドルを支払う意欲は、主流パブリッシャーによってほとんど応えられていません。4億2,000万人のアラビア語圏オーディエンスは依然としてカタログの深みに乏しく、ラテンアメリカのキャリアビリング、電子ウォレット、現金バウチャーの混在は、Mercado PagoやOXXO向けのチェックアウトフローをローカライズするスタジオに恩恵をもたらしています。
AIを活用したクリエイティブパイプラインはインストール当たりコストを最大35%圧縮し、機動力のあるインディーチームが週50〜100種類の広告バリエーションを反復し、意思決定が委員会型で遅い大企業を出し抜くことを可能にしています。Robloxのユーザー生成型経済は、2024年第3四半期までの1年間で開発者に12億米ドルを支払っており、プレイヤーをクリエイターに変えてプラットフォームオーナーのコンテンツ取得リスクを低下させることで競争の概念を再定義しています。
オンラインカジュアルゲーム業界のリーダー
Zynga Inc.
Microsoft Corporation
Konami Digital Entertainment
Apple Inc.
Ubisoft Entertainment SA
- *免責事項:主要選手の並び順不同
オンラインカジュアルゲーム市場
- Tencent Holdings Ltd.
- Activision Blizzard Inc.
- King Digital Entertainment Plc
- Playrix Holding Ltd.
- Zynga Inc.
- Moon Active Ltd.
- Ubisoft Entertainment SA
- Microsoft Corporation
- Apple Inc.
- Konami Digital Entertainment
- Sega Corporation
- Sony Interactive Entertainment
- Nintendo Co., Ltd.
- Bandai Namco Entertainment Inc.
- Rovio Entertainment Corporation
- NetEase Games
- Supercell Oy
- Miniclip SA
- Roblox Corporation
- Scopely, Inc.
- Voodoo SAS
- Playtika Holding Corp.

市場機会と将来展望
機会領域は、パブリッシャーが不透明な仕組みに依存せずにマネタイズできる分野、そしてローカライゼーションと決済がまだ十分に対応されていない分野に集中している。ブラジル(2026年3月17日施行のFelca法)などの市場でのルートボックス離れの動きや、欧州における継続的な監視強化により、地域ごとのコンプライアンス設定を組み込んで展開できる、透明性の高いプログレッション型マネタイゼーション(バトルパス、コスメティック、明確に価格設定されたバンドル)の余地が拡大している。インドでは、2026年5月1日施行のオンラインゲーム枠組みがソーシャル・カジュアルゲームとオンラインマネーゲームを区別し、コンプライアンスを遵守するカジュアルパブリッシャーにより明確な事業運営の道筋を作り出している。これにより、現地語コンテンツ、年齢に適した設計、国内決済手段への投資が後押しされている。
商業的な余地は、新規タイトルだけでなく、配信およびマネタイゼーションのインフラ領域でも拡大している。欧州におけるダイレクト・トゥ・コンシューマーのWebショップへの流れと、業界全体のハイブリッド型マネタイゼーションへの転換が相まって、アトリビューション信号が弱まる中でパブリッシャーが価値を維持するために役立つ、安全なWeb決済、カスタマーサポート、不正防止、プライバシーに配慮したCRMスタックへの需要が高まっている。プロダクト面では、2026年第2四半期の市場レビューにおいて、収益を維持しているカジュアルタイトルは、ギフティング、共同イベント、リーダーボードといったより深いソーシャルレイヤーの統合を進めている傾向が指摘されており、これはライブオペレーションのカレンダーとコミュニティ運営ツールを大規模に展開できるスタジオにとって有利であり、カタログの充実度が依然として限られているアラビア語などの未開拓言語圏においても同様である。
Recent Industry Developments in オンラインカジュアルゲーム市場
- 2026年7月:Zynga - PubMaticと提携し、OpenWrap SDKをZyngaのモバイルゲーム広告インベントリに統合し、エージェント型広告およびコマース対応クリエイティブフォーマットを実現した。この統合により、Zyngaのモバイルインベントリ全体における広告およびマネタイゼーション機能が拡大し、動的な広告フォーマットが可能となった。
- 2026年7月:Tencent/Playtika - Tencentが、Disney SolitaireやDice Dreamsなどのタイトルを開発するSuperPlayを、10億ドルから15億ドルの間の金額で買収する交渉が行われていると報じられた。交渉は、Tencentが10億~15億ドルでDisney SolitaireおよびDice Dreamsの開発元であるSuperPlayを買収することを中心としている。この動きにより、Tencentのカジュアルゲームセグメントにおける存在感が拡大し、クロスプラットフォームでのリーチが拡大する。
- 2026年6月:Zynga - HBOの『House of the Dragon』の6月21日シーズンプレミアに合わせ、『Game of Thrones: Legends』および『Game of Thrones: Slots』の新チャンピオンおよびゲーム内イベントを発表した。ZyngaはHouse of the Dragonのプレミアに合わせて、GOTタイトル向けの新チャンピオンとイベントを発表した。このタイミングは、大きな文化的モーメントを活用してエンゲージメントを高め、マネタイゼーション機会を拡大するものである。


オンラインカジュアルゲーム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場はモバイル、PC、コンソールにわたってオンラインでプレイされるカジュアルゲームから生じる収益を対象とし、ゲーム内アイテムへの支出および有料アクセス、さらにゲームプレイに紐づく広告主導型マネタイゼーションを含む。
対象範囲の除外事項:本調査の規模算定には、オフライン専用のカジュアルゲーム、およびハードウェア、アクセサリー、ライブストリーミングやeスポーツのメディア権に関する収益は含まれない。
セグメンテーション概要
- マネタイズモデル別
- 広告
- アプリ内課金
- 有料アプリ
- プラットフォーム別
- スマートフォン
- タブレット
- PC・ウェブ
- 年齢層別
- 18歳未満
- 18〜35歳
- 36〜50歳
- 50歳超
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を構築し、より大きな需要シグナルを固定するために用いられた。インターネット普及については国際電気通信連合、所得および接続性の代理指標については世界銀行の指標、利用可能な範囲でOECDのデジタル経済に関する発表など、公的な情報源を参照した。これらの情報源は、地域ごとにプレイヤー層へのリーチのしやすさを説明するのに役立つ。
マネタイゼーションの前提を現実的なものに保つため、消費者政策およびデジタル政策の方向性については米国連邦取引委員会および欧州委員会の公的発表も確認し、ゲームおよび広告に関する背景情報としてEntertainment Software AssociationおよびIABの業界資料も参照した。プラットフォームの方針変更やアプリストアに関する公的な報道を追跡し、手数料、プライバシー、計測方法の変化が純受取額や広告収益率にどのように時間をかけて影響を与えるかを把握した。特許データベースも選択的に確認し、リテンションやマネタイゼーションに影響を与えうる広告フォーマットやゲームプレイの仕組みなどの傾向を把握した。さらに、企業財務情報を提供する有料サブスクリプションおよびニュース・財務フィードは、開示されている収益に関する情報を確認する目的のみで使用した。これらの例は網羅的なものではなく、データ収集、検証、確認のために他にも多くの公的情報源が使用された。
一次インタビューおよび調査
一次調査は、カジュアルタイトルが地域ごとにどのようにマネタイズされているか、また過去12~24か月で価格設定と広告収益率がどのように変化してきたかを検証することに重点を置いた。ゲームパブリッシャー、広告マネタイゼーションの専門家、配信側の関係者など、さまざまな関係者に取材を行い、その意見をもとに、APAC、EMEA、南北アメリカにおける有料ユーザー比率、ARPDAUの方向性、プラットフォーム手数料の影響に関する前提をストレステストした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:33% | CXO:16% | APAC:47% |
| 中堅層:46% | 機能・部門責任者:35% | EMEA:29% |
| 中小プレイヤー:21% | マネージャー:49% | 南北アメリカ:24% |
市場規模算定と予測
規模算定は、インターネットに接続されたゲーマーおよびリーチ可能なデバイス利用者を地域別に再構築する需要プールの構築から始まり、それをカジュアルゲームの参加率とマネタイゼーション率でフィルタリングして収益を導き出す。このトップダウンおよびボトムアップの論理は、サンプリングされたタイトル単位の収益レンジ、広告フィルレートおよびeCPMの方向性、アクティブユーザー当たりの推定収益といった、選択的なボトムアップの近似値によって検証される。これらのクロスチェックは、最初の推計が過大に見える場合に総計を調整するのに役立つ。
この市場では、他よりも重要度の高い一部の入力要素があるため、それらを注意深く追跡した。これには、スマートフォンおよびブロードバンドの普及率、広告負荷および広告収益率の変化、有料ユーザーへの転換率と平均支出額の推移、純収益に影響を与えるストア手数料や方針変更、休暇期間や主要なライブオペレーションサイクルに関連する季節性が含まれる。小規模タイトルについてボトムアップのシグナルが不完全な場合は、インタビューで検証されたジャンル・地域別の平均値でギャップを補い、その後、より大きなリーチおよびマネタイゼーション指標と最終的な総計が整合するように再調整した。
予測はシナリオ分析を用いて行われる。これは、カジュアルゲームにおけるマネタイゼーションが、プライバシー政策の変化、広告市場のサイクル、ライブオペレーションの強度に敏感であるためである。実務上、ベースケースでは有料ユーザー比率と広告収益率について専門家の意見から得られたコンセンサスの方向性を用い、その上で保守的シナリオと積極的シナリオを適用し、既知の普及制約を破らない範囲で収益がどこまで変動しうるかを検証する。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、その結果は地域ごとのアプリ経済動向、ネットワークおよびデバイスの普及動向、ゲーム分野における広告価格の方向性といった独立したシグナルと比較される。出力結果が異常に見える場合は、有料ユーザーへの転換率、為替換算のタイミング、一時的な出来事が四半期の数値を押し上げていないかといった前提を再確認する。差異が明確に説明できない場合は、情報源への再確認も行う。
最終承認前に、モデルはアナリストによる段階的なレビューを経ることで、入力データ、算定式、対象範囲の境界が地域や年をまたいで一貫性を保つようにしている。レポートは年次で更新され、市場見通しに影響を与える重大な事象が発生した場合には中間更新も行われ、その後、最終的な提供前チェックを経て、クライアントには最新の見解が提供される。
Mordor Intelligenceのオンラインカジュアルゲーム市場推計と他の公表推計との比較
オンラインカジュアルゲームに関する公表数値は、チームによってマネタイゼーションやタイミングの扱いが必ずしも同一ではないこと、また一部の情報源が収益プールの一部のみを対象としていることから、予想以上に大きく異なることがある。差異は、純収益と粗収益の扱い方、複数国を集計する際に用いる為替レート、広告価格や有料ユーザーの行動が変化した際に前提をどれだけ速やかに更新するかにも起因する。
この市場において、差異の主な要因は通常、広告収益がアプリ内購入と併せて計上されているかどうか、対象がグローバルか一国に限定されているか、そしてデータセットが最新のプライバシーおよびストア方針の広告収益率と純受取額への影響を反映しているかどうかである。更新頻度に基づくアプローチも重要であり、ARPDAUや有料ユーザー比率のわずかな変化が総額を大きく変動させる可能性があり、為替タイミングも、現地需要が安定している場合でも複数地域の総計を変動させうる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 22.68 B (2026) | |
| 業界データプロバイダーA | USD 22.99 B (2025) | 上位1,000本のカジュアルゲームにおけるアプリ内購入収益のみに基づいて構築されており、対象年は部分年のランレート論理に基づく予測であるため、第4四半期の季節性を過小評価する可能性があり、広告収益は含まれていない。 |
| 業界団体B | 77.7億米ドル(2024年) | 米国のモバイルゲーム広告収益を表しており、地域およびマネタイゼーションの対象が限定的であり、アプリ内購入や非モバイルプラットフォームは含まれていない。 |
この差異は主に、マネタイゼーションの対象範囲、地域の対象範囲、そして為替換算や価格・収益率の入力更新に用いられるタイムスタンプによって説明される。Mordor Intelligenceは、公表時点に近い時期のARPDAUおよび広告収益率の変動を再確認し、地域間で一貫した為替レートのタイミングを維持することで、総計を、明確な需要およびマネタイゼーション変数にまで遡って追跡可能なオンラインカジュアルゲーム収益プールに確実に紐づけている。


レポートで回答されている主要な質問
現在のオンラインカジュアルゲーム市場の規模はどの程度で、どのようなCAGRが見込まれますか?
オンラインカジュアルゲーム市場は2026年に226億8,000万米ドルに達しており、CAGR 5.41%で成長し、2031年までに295億1,000万米ドルに達する見込みです。
オンラインカジュアルタイトルへの支出に最も貢献しているプラットフォームはどれですか?
スマートフォンは2025年の収益の72.11%を生み出しており、CAGR 6.16%で拡大すると予測されており、モバイルが確固たる首位を維持しています。
プレイヤーに最も支持されているマネタイズの組み合わせはどれですか?
アプリ内課金、リワード広告、オプションのサブスクリプションを組み合わせたハイブリッドフレームワークがCAGR 5.89%で成長しており、単一収益モデルを上回っています。
2031年にかけてカジュアルゲーミングで最も速く成長すると予測されている地域はどこですか?
中東はCAGR 5.92%を記録する見込みであり、サウジアラビアのゲーミングインフラおよびスタジオ投資への380億米ドルのコミットメントがこれを牽引しています。
iOSのプライバシー変更はユーザー獲得戦略にどのような影響を与えていますか?
Appleの集計アトリビューションはインストール後の可視性を最大60%低下させており、中堅パブリッシャーは予算の25〜35%をオーガニック成長チャネルに再配分せざるを得ない状況です。
カジュアルゲームにおいてユーザー一人当たりの支出が最も高い人口層はどれですか?
50歳超のプレイヤー、特にソーシャルカジノ形式では、課金ユーザー一人当たり月平均20米ドルを超える支出を示しており、全年齢層の中で最高です。
最終更新日:


