
インドの市内物流市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
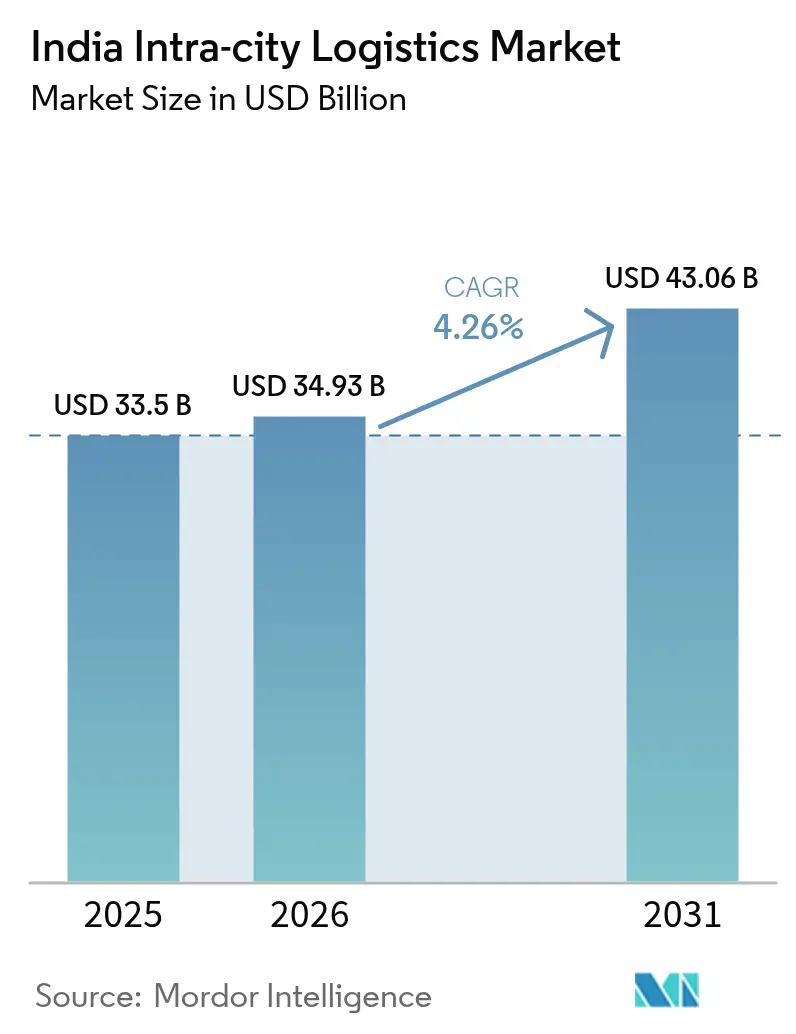
| 基準年の市場規模 (2025) | 33.5 十億米ドル |
| 市場規模 (2026) | 34.93 十億米ドル |
| 市場規模 (2031) | 43.06 十億米ドル |
| Growth Rate (2026 - 2031) | 4.26 % |
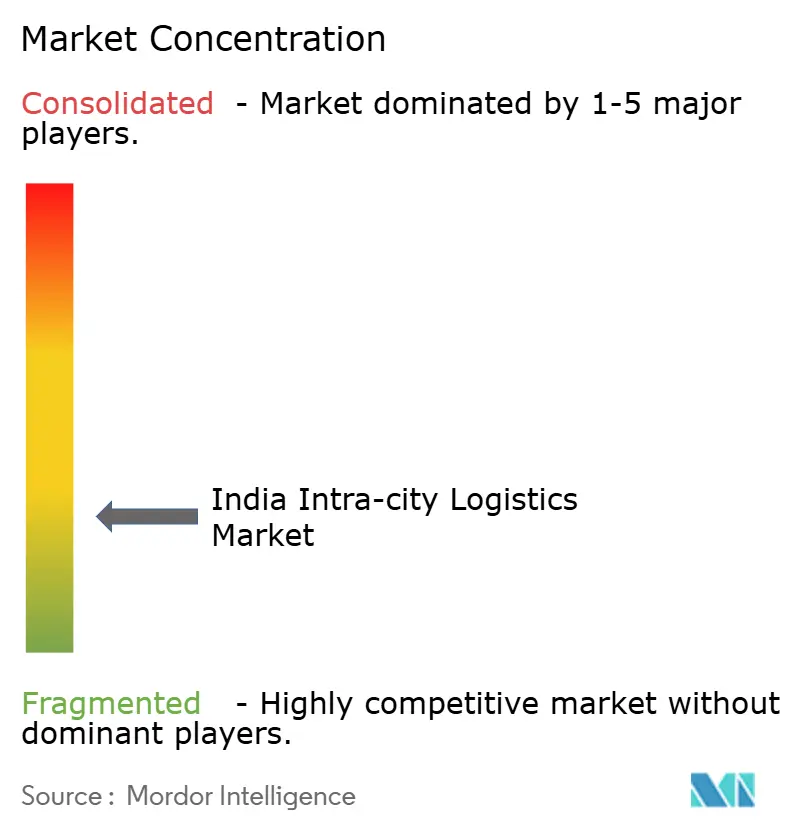
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドの市内物流市場分析
インドの市内物流市場規模は2026年に339億3,000万米ドルと推定され、2025年の335億米ドルから成長しており、2031年には430億6,000万米ドルに達する見込みで、2026年〜2031年にかけてCAGR 4.26%で成長します。
Eコマース量の増加、政府のインフラプログラム、および急速なテクノロジー導入がこの成長を支えていますが、都市部の渋滞と細分化された小規模フリート事業者基盤が依然として利益率を圧迫しています。輸送サービスは収益の要であり続け、クイックコマースが当日配送の需要を牽引し、PM-Gati Shaktiなどの政策イニシアティブが都市ノードをより効率的につなぐマルチモーダルネットワークへの投資を誘導しています。ティア1の主要都市が依然として活動の中心ですが、小売デジタル化を背景にティア3都市の成長速度が加速しており、事業者は地理的フットプリントの多様化を迫られています。DelhiveryによるEcom Expressの買収に象徴される再編は、エンドツーエンドの都市フルフィルメントを提供できる統合プラットフォームへの移行を示しています。
レポートの主要ポイント
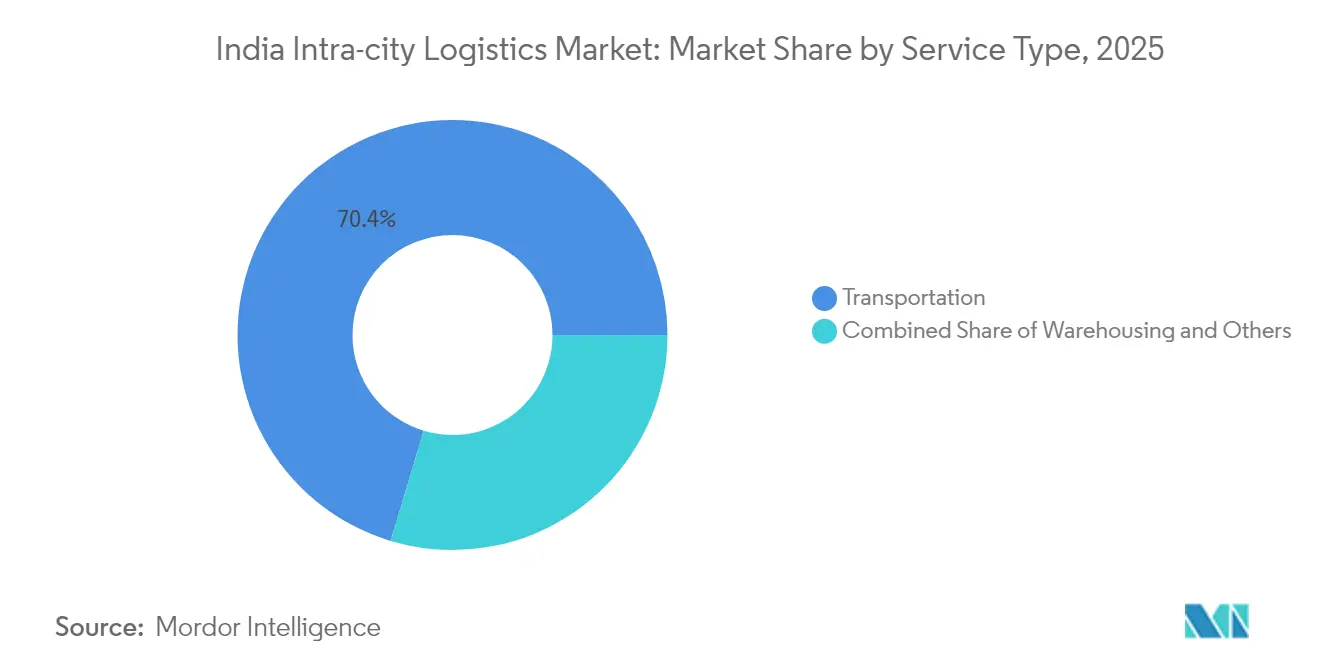
- サービス別では、2025年にインドの市内物流市場シェアの70.35%を輸送が占め、付加価値サービスは2031年にかけてCAGR 3.67%で成長する見込みです。
- ビジネスモデル別では、2025年のインドの市内物流市場規模においてB2Cセグメントが58.30%を占め、C2Cは2026年〜2031年の間にCAGR 3.38%で拡大する見込みです。
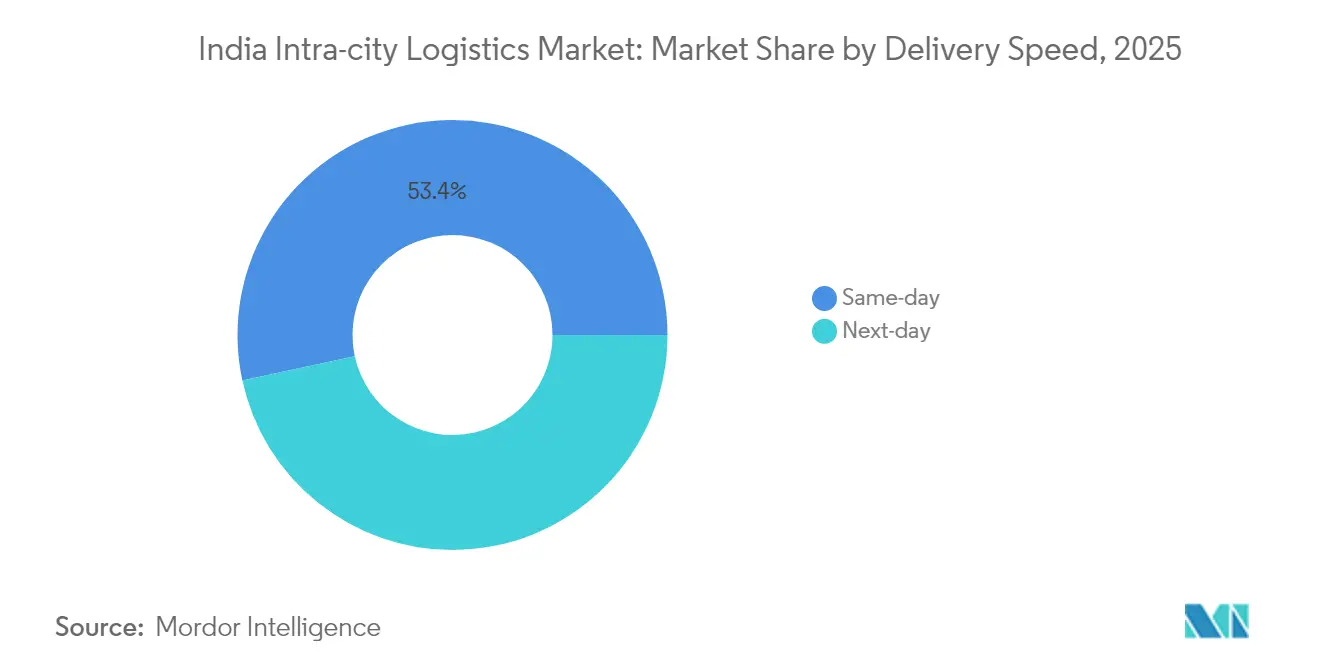
- 配送速度別では、2025年に当日配送サービスがインドの市内物流市場シェアの53.40%を占め、CAGR 4.41%で2031年まで成長をリードします。
- エンドユーザー別では、2025年のインドの市内物流市場規模においてEコマース小売が46.62%を占め、2031年にかけてCAGR 4.73%で拡大しています。
- 地域別では、2025年においてティア1主要都市が収益シェアの58.40%を占め、予測期間中においてティア3都市が最高のCAGR 4.32%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インドの市内物流市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマース小包の爆発的成長 | +1.2% | グローバル規模、ティア1主要都市に集中し、ティア2・3への急速な拡大 | 中期(2〜4年) |
| 国家物流政策とPM-Gati Shaktiの実施 | +0.8% | 全国規模、デリーNCR・ムンバイ・ベンガルールで初期成果 | 長期(4年以上) |
| 都市貨物マスタープランにおける都市コンソリデーションセンターの義務化 | +0.6% | ティア1主要都市、主要ティア2都市へ拡大 | 中期(2〜4年) |
| ティア2・3都市の小売デジタル化の波 | +0.7% | アジア太平洋地域のコア、小規模都市中心部への波及 | 短期(2年以内) |
| ラストマイルフリートの急速な電動化 | +0.5% | 全国規模、主要都市でのパイロットプログラム | 長期(4年以上) |
| ONDCが推進するオープン物流相互運用性 | +0.4% | 全国規模、テクノロジー先進都市での早期導入 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
Eコマース小包の爆発的成長
2024年に当日配送が配送速度セグメントの54.0%を占め、即時性に対する消費者の期待を裏付け、インドの市内物流市場を牽引しています。ZeptoやBlinkitなどのクイックコマース企業はグレードAの倉庫を賃借し、2025年までに全国需要を3億平方フィートを超える水準へ押し上げています。マイクロフルフィルメントセンターの普及により、ラストマイルの経路設定が再定義され、移動距離が短縮されるとともに、リアルタイムの可視性が業務上の不可欠な要件となっています。物流事業者はAI対応のディスパッチツールを導入してフリート稼働率を最適化し、30分以内のターンアラウンドタイムを確保しています。Eコマースのエンドユーザーシェア47.0%は、都市配送投資における主要な成長触媒としての地位を確立しています[1]「インド政府とADBの間の3億5,000万米ドルローン署名」、報道情報局、pib.gov.in。
国家物流政策とPM-Gati Shaktiの実施
政府プログラムはマルチモーダルインフラとデジタルガバナンスを近代化しています。2024年12月に署名された3億5,000万米ドルのSMILEローンは、インドの市内物流市場における引き渡し遅延を削減するスマートシステムと標準倉庫フレームワークの資金調達に充てられています。ULIPは2025年3月にAPI呼び出し数100クロールを突破し、書類作業を削減し車両通関を加速する迅速なデータ相互運用性の進展を示しています。PM-Gati Shaktiによるマルチモーダル物流パークは、都市流通ネットワークを鉄道と高速道路に接続し、ファーストマイルからラストマイルまでの輸送時間を短縮しています。こうした構造的な整備は、物流コストをGDPの14%から8%へ削減するという国家物流政策の目標達成に向けた動きを助け、都市貨物における価格競争力のヘッドルームを生み出しています[2]「倉庫需要・賃料が急増」、ビジネス・スタンダード、business-standard.com。
都市貨物計画において義務付けられた都市コンソリデーションセンター
都市圏マスタープランは現在、市街地への貨物流入を効率化するため、都市周縁部にコンソリデーションハブの設置を義務付けています。ムンバイ・トランス・ハーバー・リンクやデリーのドワルカ高速道路などの新規路線に隣接する施設は、パレット積みの荷物を小型電動バンでラストマイルへ配送する体制を整えています。このハブアンドスポーク型の仕組みにより、混雑した中心部への車両乗り入れが減少し、路肩の不足や排出ガスの問題が緩和されます。官民連携が用地の共同利用を管理する一方、事業者はスロット予約アプリを導入してドック時間を10分刻みで割り当て、待機時間を抑制しています。デリーNCRでの初期結果では、日中の交通ピークが12%減少し、小包フローのスムーズ化と時間通り配達指標の向上が確認されています。
ティア2・3都市の小売デジタル化の波
スマートフォン普及率の向上とフィンテック導入の拡大が、ボパール、コインバトール、スーラト、その他の中規模都市でオンラインコマースを推進しています。これらの都市は、中小企業がオンラインストアフロントへ移行するにつれて、インドの市内物流市場内で最も高いCAGR 4.40%を記録しています。マイクロハブを早期に構築した物流企業は、コスト優位なルートとファーストムーバーとしてのブランドロイヤルティを獲得します。地方政府は倉庫保管インセンティブや簡素化されたゾーニング許可を拡充し、展開タイムラインを18か月から12か月に短縮しています。事業者はまた、狭い路地向けに設計された電動二輪車のパイロット運用を行い、配送コストを削減しながら持続可能性の基準を満たしています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 深刻な都市交通渋滞と路肩不足 | -0.9% | ティア1主要都市、主要ティア2都市へ拡大 | 短期(2年以内) |
| 超細分化された小規模フリート事業者基盤 | -0.6% | 全国規模、都市部に集中 | 中期(2〜4年) |
| マイクロフルフィルメント用地における用地費・コンプライアンスコストの上昇 | -0.7% | ティア1主要都市および高成長ティア2都市 | 長期(4年以上) |
| ギグワーカーの安全・社会保障義務に関する係争中の法令 | -0.4% | 全国規模、組織的セクターへの即時影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
深刻な都市交通渋滞と路肩不足
配送バンはムンバイおよびベンガルールのラッシュアワーにおいて平均速度15km/h以下に直面し、フリート生産性を侵食して燃料費を押し上げています。2024年には23都市で2,335エーカーの土地取引が実施され、価格は1エーカーあたり1,700万インドルピー(換算後2,030万米ドル)にまで上昇し、ターミナル開発を複雑にしています。荷降ろしスペースの不足により二重駐車を余儀なくされ、罰金が科されてターンアラウンドタイムが増加しています。インフラの大規模プロジェクトは緩和をもたらすと約束していますが、その稼働スケジュールは当面の業務上の視野を超えており、輸送業者は渋滞を乗り越えるために動的経路設定ソフトウェアと夜間配送スロットを重ねて導入せざるを得ない状況です[3]「郵便局とAmazonが物流連携強化に向けた歴史的なMoUに署名」、通信省、報道情報局、pib.gov.in。
ギグワーカーの安全・社会保障義務に関する係争中の法令
社会保障法典2020の施行により、従業員積立基金機構(EPFO)と保険給付が300万人のプラットフォームライダーに拡大されます。法令遵守により、組織的物流企業の給与支出が15〜20%増加し、インドの市内物流市場における利益率を圧縮する可能性があります。事業者は事故補償保険料、デジタル出勤システム、および苦情解決ポータルを導入しなければなりません。小規模フリートは管理上の負担に苦しみ、大規模プラットフォームが独立したバイク所有者を吸収して福利厚生プログラムを標準化し労働力を確保することで、業界再編が加速しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:付加価値成長の中での輸送の優位性
輸送は2025年のインドの市内物流市場シェアの70.35%を占め、都市貨物移動の不可欠な需要によって牽引されています。Eコマース量の増加と主要都市およびティア2の町全域でのフードデリバリーの拡大に伴い、成長が継続しています。倉庫保管・配送サービスは、マイクロフルフィルメントの中継拠点として機能する都市コンソリデーションセンターの支援を受けて着実に拡大しています。付加価値セグメントは現在規模が小さいものの、顧客が逆物流、リアルタイム追跡、ホワイトグローブサービスを要求するにつれて、CAGR 3.67%で成長を記録しています。
デジタル化がサービスの経済性を再構築しています。AI対応の経路最適化によりフリート稼働率が向上し、自動化された請求処理により中規模事業者のバックオフィスサイクルが短縮されます。インドの市内物流産業は輸送と在庫管理をますます統合し、荷主が統合されたワークフローをアウトソーシングできるようにしています。環境コンプライアンスも別の触媒です。荷主は、フリートをBS6規格に認定し電動バンを導入するパートナーを評価しており、付加価値サービスを契約入札における差別化要素として位置付けています。
注記: 全セグメントの個別シェアはレポート購入後に閲覧可能です


ビジネスモデル別:B2Cリーダーシップとともに台頭するC2C
B2Cモデルは2025年にインドの市内物流市場において収益の58.30%を占め、Eコマースの加速と玄関先配送に対する消費者の好みを直接反映しています。Amazonのインド鉄道との提携が120以上の都市間路線へ拡大したことは、大規模プラットフォームが全国幹線ルートを都市流通と統合する方法を示しています。B2B出荷はFMCGおよびファーマ(製薬)分野で依然として重要ですが、小売小包と比べると成長は緩やかです。
C2C配送は現在シングルデジットのシェアに留まっていますが、ONDCのオープン物流レイヤーが参入障壁を下げることで、CAGR 3.38%で加速しています。ソーシャルメディアで販売する個人が、ほぼ企業並みのレートで標準的な小包ネットワークを利用できるようになり、ピアツーピアの出荷量が拡大しています。物流企業にとって、C2Cは積載量の増加と繁忙期の業務平準化を実現する追加的な稼働率向上の手段となっています。
配送速度別:当日配送サービスがイノベーションをリード
当日配送は2025年のインドの市内物流市場の53.40%を占め、CAGR 4.41%で最速成長が見込まれています。高密度の住宅地から3〜5km圏内のマイクロフルフィルメントセンターにより、食料品および薬局の注文が30分以内の配達を実現しています。事業者はAIを活用して注文を地理的にバッチ処理し、集荷拠点での待機時間を削減しています。
翌日配送(24〜48時間)は、当日配送の採算が難しい大型SKUや郊外の地域で引き続き重要性を保っています。CityXferのようなプラットフォームは大型フォーマットの商品を専門とし、訓練されたスタッフとカスタムリギングによって低い破損率を実現しています。市場における差別化は、速度だけでなくサービスの信頼性と明確な配達予想時刻(ETA)に依存しており、輸送業者はIoTタグと顧客向けアプリへの投資を促されてリアルタイムのバン位置情報を提供しています。
注記: 全セグメントの個別シェアはレポート購入後に閲覧可能です
エンドユーザー産業別:Eコマース小売が市場進化を牽引
Eコマース小売は2025年のインドの市内物流市場規模の46.62%を占め、2031年にかけてCAGR 4.73%を記録すると予測されています。ファッション、美容、電子機器がSKUスループットをリードしていますが、オンラインの生鮮食品への消費者信頼の高まりにより、食料品と健康基幹製品も増加しています。ヘルスケアセグメントは、温度管理されたマイクロハブを持つ組織的プレーヤーを優遇する厳格なコールドチェーン要件によって牽引力を増しています。
逆物流は売上とともに拡大しており、特に返品率が20%を超えるアパレルにおいて顕著です。専門プロバイダーは玄関先での品質検査と即時返金を提供し、顧客体験を向上させています。白物家電と家具カテゴリーは、組み立てと返品回収の訓練を受けた2名の技術者クルーの需要を牽引しており、インドの市内物流産業内に複雑さをもたらすとともに、高マージンのサービスレイヤーを追加しています。
地域分析
地域的な集中は依然として顕著ですが、成長ベクトルはシフトしています。デリーNCRとムンバイ首都圏を基盤とするインドの北部および西部は、インドの市内物流市場の大きなシェアを引き続き占めています。デリーNCRは2024年に不動産取引件数でトップの36件を記録し、ムンバイは407エーカーの工業用地を吸収しました。両地域は、インバウンドの幹線輸送を短縮し高密度のラストマイルネットワークを支える高速道路と港湾接続から恩恵を受けています。
南部諸州が次の拡大局面を提供しています。ベンガルールのテクノロジー中心の経済はプレミアム小包フローを促進し、ハイデラバードの340kmの地域環状道路がグレードAの倉庫向けのグリーンフィールドコリドーを開いています。チェンナイとデリーNCRは合わせて2024年の倉庫賃借の約50%を占め、都市コンソリデーション資産への根強い需要を反映しています。太陽光発電屋根と電動車両(EV)充電設備に対する州の優遇措置は、ライフサイクルコストを削減する持続可能な施設を奨励しています。
東部は規模は小さいながらも、コルカタとパラディープの港湾近代化を背景に勢いを増しています。東方政策(アクト・イースト政策)に基づく専用貨物廊下が新たなヒンターランドアクセスを解放し、荷主が混雑した西部横断路線を迂回できるようにしています。オディシャ州のワンストップ許認可制度が物流パークの審査サイクルを短縮し、ブバネーシュワルとカタックの鉱物資源豊富なクラスターと拡大する小売基盤をターゲットとするファーストウェーブ投資家を引き付けています。各地域の軌跡は、ネットワーク計画者がローカルな需要の粒度に合わせた機動的な資産フットプリントを維持する必要性を強調しています。
規制環境
インドの都市内物流に関する規制環境は、プロセスを標準化しマルチモーダル連携を改善する国家プログラムによって形作られており、DPIITの物流部門とPM Gati Shakti国家マスタープラン統治(次官級権限グループを含む)が主導している。重要なデジタル基盤はユニファイド・ロジスティクス・インターフェース・プラットフォーム(ULIP)であり、政府はこれを物流業務全体の文書処理の摩擦を減らす相互運用レイヤーと位置づけている。
2025年から2026年にかけて、政策措置は港湾や鉄道と接続する都市配送網に影響する運用フレームワークの厳格化・明確化も進めた。2025年海上貨物運送法は船荷証券に基づく運送人の責任と責務を正式化し、CBICによる海上貨物マニフェスト・積替規則(SCMTR)の全国展開は継続され、電子メッセージ提出の移行猶予期間が2026年8月31日まで延長された。都市配送を支える貨物・コンテナ輸送の流れについては、インド鉄道が2026年7月の改革を発表し、コンテナ列車運行事業者向けの統一全インドライセンスや貨物運賃体系の簡素化を含み、統合ネットワークにおける幹線から都市への輸送をより円滑にすることを支援している。
バリューチェーン分析
インドにおける都市内物流のバリューチェーンは、通常、eコマースプラットフォーム、クイックコマースのダークストア、小売業者、中小企業、企業荷主による需要創出から始まり、注文の調整(アプリ、配車エンジン、顧客向けETA)、集荷とファーストマイル回収、都市部のマイクロハブでの仕分けまたはクロスドッキング、そして二輪車、三輪車、小型商用車、さらには電動軽車両を利用した増加傾向にあるラストマイル配送へと続く。並行して、返品処理とリバースロジスティクスの重要性が高まっており、訪問先での検品、再販査定、在庫への再投入または再生・処分チャネルへの移送が求められている。
上流および支援レイヤーには、車両保有者とドライバーパートナー、マイクロフルフィルメント拠点向けのリース・施設開発事業者、車両OEMおよびEVエコシステムパートナー(充電、バッテリー)、そして調整コストを削減する政府のデジタル・インフラプラットフォームが含まれる。PM Gati Shaktiは57の中央省庁を統合し、1,700以上のデータレイヤー(2025年11月時点)を備え、物流団地、アクセス道路、マルチモーダル拠点のより協調的な計画を支援し、最終的に都市内の供給と搬出のあり方を形作っている。ボトルネックはますます港湾やターミナルの外側に存在するようになっており、アクセス道路の混雑、駐車・待機スペースの不足、コンテナ貨物駅での遅延などが挙げられ、事業者を集約センターや時間帯指定のドック予約制へと押しやり、配送SLAを守ろうとしている。
競争環境
インドの市内物流市場はある程度細分化されていますが、テクノロジーとコンプライアンスが業務上の参入基準を引き上げるにつれて再編が進んでいます。DelhiveryによるEcom Expressの1,407クロールインドルピーの買収はラストマイルのリーチを拡大し、ティア3の地域へのサービスラインを多様化します。Amazonのインド鉄道とインド郵便局との連携深化は、民間フリートが手薄な地域のネットワークギャップを埋めるため、160,000か所の郵便局支局へのアクセスを拡大しています。
ONDCを通じたデジタル相互運用性により、小規模な宅配会社が統合された経路設定スタックに接続でき、価格競争が激化する一方で小包カバレッジが拡大しています。COGOS TechnologiesのようなAI中心のスペシャリストは、予測分析を活用して300以上の都市にまたがる遊休キャパシティと荷物をマッチングし、最近のシード資金調達によってプラットフォームの展開を加速しています。環境規範とギグワーカー安全規制への遵守は、BS6フリートのアップグレードと社会保障制度に資金を投じられる資本力のある事業者に有利に働き、資金力の乏しい零細事業者を徐々に市場から押し出しています。
市場リーダーが統合ソリューションに収斂するにつれて、差別化はサービス品質とデータの透明性へとシフトしています。リアルタイム追跡API、顧客セルフサービスダッシュボード、カーボンレポートモジュールは、契約入札において今やベースラインの期待となっています。フレイトテックスタートアップと従来の3PL(サードパーティー物流)事業者との提携が増加し、デジタルの俊敏性と資産の密度を組み合わせ、規模とテクノロジーが競争優位の双璧として共存する環境を形成しています。
インドの市内物流産業リーダー
Delhivery
Blue Dart Express
Shadowfax
Ekart Logistics
cityXfer
- *免責事項:主要選手の並び順不同

市場機会と将来展望
大きな機会領域は、Tier-2およびTier-3都市における中小零細企業(MSME)出荷とフリート稼働率のテック主導型正規化であり、プラットフォームベースの予約、動的価格設定、ルーティングが場当たり的な契約に取って代わることができる。この変化の証拠として、C-DEPとIIT Delhiの報告書(2026年1月)では、テック活用型都市内物流プラットフォームの利用者の71%、注文の97%が業務関連であり、調査対象の中小零細企業の95%が時間通りの配送の改善を報告したことが挙げられる。マイクロハブの拠点網とアプリベースの集約を組み合わせる事業者は、この需要プロファイルを活用してより高密度なルートを構築し、ドライバー収入を安定させ、代引き照合、返品集荷、配送証明APIなどの付加価値サービスを重ねることができる。
もう一つの空白地帯は、都市物流と国家マルチモーダルインフラの接点にあり、デジタル統合とよりクリーンな都市貨物輸送が調達上の差別化要因になりつつある。ULIP主導の相互運用性と政府による標準化推進は、物流事業者が統合機能(FASTag、GPS、eウェイビル、企業ERPコネクタ)を製品化し、契約に基づく都市配送の一部として販売する余地を生み出している。資産レイヤーでは、電動ラストマイル車両への移行が具体的な導入に結びついており、DelhiveryがBajaj Autoと組んで2026年6月にBajaj RIKI eCartsを導入した事例が含まれ、密集地域における配送1件あたりの運用コストの低減を支援し、新興の都市レベルの大気質規制とも整合している。NCRでは、長距離ディーゼルトラックからデリー入域前に電動トラックへ貨物を切り替える政策議論が、提案されているマルチモーダル貨物積替ハブに支えられて進んでおり、集約センター事業者やEV物流専門業者が公的機関や大手荷主と提携し、規制に準拠した都市貨物回廊を構築する道筋を示している。
最近の業界動向
- 2026年6月:Delhiveryは、第一段階でラストマイル配送用に200台のBajaj RIKI eCartsを導入するためBajaj Autoと提携した。この提携は、停止・発進の稼働特性や路肩アクセス制約が単位経済性を左右する高密度な都市内ルートにおける、Delhiveryの電動化への道筋を支える。また、物流インテグレーターとOEMが都市配送専用車両を巡って協業を深めるものでもある。
- 2025年12月:Delhiveryは、デリーNCRおよびベンガルールでの先行展開に続き、ムンバイとハイデラバードでオンデマンドの都市内配送サービスを開始した。この拡大により、都市間小口配送ネットワークを超えて、都市内の時間指定配送における対応可能な基盤が広がり、当日配送やハイパーローカルユースケースにおけるDelhiveryの取り組みが強化された。主要大都市圏での規模拡大は、既存の都市内アグリゲーターや都市配送ネットワークへの競争圧力も高めている。
- 2024年10月:郵政省とAmazonは、16万の郵便局にわたる小包協業を拡大する覚書を締結した。この合意により、民間ネットワークが配送あたりの限界費用が高い密集した都市部近隣や周辺郵便番号地域へのラストマイル到達が強化された。また、eコマース主導の都市内配送と返品におけるインド郵政の基幹パートナーとしての役割も強化された。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、インドの都市内物流市場を、都市境界内で行われる有償の貨物移動および取扱い(集荷、仕分け、短距離輸送、配送)であり、インドの都市部内で発生するものと定義する。
対象範囲外:貨物移動に関連しない都市間幹線輸送、国際貨物、旅客輸送サービスは除外する。
セグメンテーション概要
- サービス別
- 輸送
- 倉庫保管・配送
- 付加価値サービス
- ビジネスモデル別
- B2B
- B2C
- C2C
- 配送速度別
- 当日配送(24時間未満)
- 翌日配送(24〜48時間)
- エンドユーザー産業別
- Eコマース小売
- ファッション・ライフスタイル
- 美容・ウェルネス・パーソナルケア
- ホーム・家具
- 民生用電子機器・家電
- ヘルスケア・医療用品
- その他
- 都市ティア別
- ティア1主要都市
- ティア2都市
- ティア3以下
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは市場境界を設定し、都市貨物需要と運営経済性に関する前提を裏付けるために使用された。道路交通・幹線道路省、商工省(貿易統計)、インド準備銀行など、都市配送に影響を与えるマクロ指標に関する公的情報源を参照した。また、NITI Aayogなどの機関の公表資料や、入手可能な範囲で自治体が公開している都市交通・貨物文書も利用した。
これらのデータポイントを収益プールに結びつけるため、企業の年次報告書、投資家向け資料、信頼性の高い報道、倉庫業・速達配送・eコマース物流活動に関する業界団体の最新情報を確認した。有用な場合には、企業財務・インテリジェンス、ニュースと財務情報、物流サプライチェーン・貨物運賃データベースの有料契約も利用し、価格帯とサービスミックスを相互確認した。ここに挙げたデスクリサーチの情報源リストは例示であり、データ収集、前提の検証、ギャップの明確化のために追加の公開・有料参照情報も利用した。
一次インタビューおよび調査
インドでは、物流事業者、フリートオーナー、倉庫管理者、荷主、デジタルコマース参加者に相談しています。その意見は、配送距離、車両稼働率、価格設定、サービス構成、都市階層に関する仮定を絞り込むのに役立ちます。フォローアップの議論は、デスクエビデンスのギャップを解消し、運営モデル間の違いを説明するために用いられます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:26% | 経営幹部(CXO):15% |
| ミドルティア:49% | 機能/部門責任者:30% |
| 小規模事業者:25% | マネージャー:55% |
市場規模算定と予測
市場規模算定は、都市消費と配送密度を対応可能な都市内需要プールに変換し、それをインドの都市で一般的に見られるサービスミックスに適用するトップダウン方式から始まる。合計値は、サンプリングした配送1件または1便あたりの価格に観測された数量を乗じるなど、選択的なボトムアップ検証を用いて裏付けられる。また、倉庫業および流通料金についてチャネル検証も行い、その結果を用いて最終数値を調整している。
モデルにおける主要な入力要素には、主要都市におけるeコマース注文の勢い、当日配送と翌日配送のサービス比率、都市内運行における車両稼働率と平均走行距離、価格設定に影響する燃料・ドライバーコストの動向、純粋な輸送と倉庫業または付加価値サービス(該当する場合は梱包や現金取扱いなど)の間の収益配分が含まれる。完全な積み上げが困難な場合、欠損値は都市階層代理指標と、極端な結果を避けるため事業者と検証された感度範囲で処理される。
予測については、都市消費とサービス速度採用の異なる需要経路を反映できるよう、単一の直線的成長前提に依存しないシナリオ分析を用いた。前提は一次回答者と共に見直され、能力増強、価格改定、または規制変化が短期的な行動を変えると見込まれる場合には予測を調整した。
データ検証と更新サイクル
算出結果は複数の検証を通じて確認され、まずサービスミックス、価格、含意される数量にわたる内部整合性テストから始まった。その後、都市貨物活動指標や報告された物流業績に関するコメントなどの独立したシグナルと結果を比較した。妥当な範囲を外れる差異があった場合には前提を再構築し、必要に応じて同種の専門家に再度連絡を取り、何がなぜ変化したかを確認した。
最終承認の前に、モデルと記述内容はアナリストによる段階的レビューを経て、計算ロジック、単位の取扱い、通貨換算の一貫性が保たれる。本レポートは毎年更新され、需要や価格を短期的に変動させ得る重要な事象が発生した場合には中間更新が行われる。納品直前には最終確認が実施され、クライアントがその時点で入手可能な最新の見解を確実に受け取れるようにしている。
Mordor Intelligenceによるインド都市内物流市場推計値と他の公表推計値との比較
インドの都市内物流に関する公表市場規模は、市場境界の扱いが必ずしも一致していないことや、価格・数量の前提が都市階層によって急速に変化することから、大きく乖離して見える場合がある。また、ある推計がeコマース配送密度についてより急成長のシナリオを用いる一方、別の推計が現状の稼働率と料金体系に近い前提を維持する場合にも差異が生じる。
ベンチマーク表には顕著なばらつきが見られ、それは主に都市内収益として何が含まれるか、そして倉庫業と付加価値サービスの扱いによるものである。Mordor Intelligenceのモデルでは、対象範囲を都市境界内にとどまる貨物移動に限定し、サービス速度とエンドユーザー構成は一律の全国平均として仮定するのではなく、事業者と荷主への確認を通じて検証している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 33.50 B (2025) | |
| 業界団体A | USD 29.10 B (2025) | この推計は主に中核となる輸送収益を重視しているようであり、都市内契約に組み込まれている倉庫業・流通料金を過小に計上している可能性があり、混合サービス提供が行われている市場では合計額が低くなり得る。 |
| グローバルコンサルティングB | USD 40.20 B (2025) | この数値は、統合ネットワークにおいて都市内輸送と隣接するラストマイルおよび都市間区間を混合する、より広い範囲を用いている可能性が高く、都市階層レベルでの調整を行わずに積極的な都市部注文密度や価格上昇の前提を適用している可能性がある。 |
これらの表を併せて見ると、低い数値はより狭い収益定義と整合し、高い数値はより広範な物流範囲とより強気な価格前提に合致する。当社のアプローチは、各段階が観測可能な都市活動、サービスミックス、実務的な価格帯に結びついているため追跡可能であり、新たな入力情報が得られた際にも最終数値を説明・再現しやすくしている。


レポートで回答される主要な質問
インドの市内物流市場の現在の市場規模はいくらですか?
当市場は2026年に339億3,000万米ドルと評価されており、2031年には430億6,000万米ドルに達する予測です。
最大のシェアを持つサービスセグメントはどれですか?
輸送サービスが2025年の収益の70.35%を占め、都市貨物における中心的な役割を裏付けています。
Eコマース小売はどれほど急速に成長を牽引していますか?
Eコマース小売は2025年の収益の46.62%を占め、2031年にかけてCAGR 4.73%で拡大しています。
どの配送速度セグメントが最も速く成長していますか?
当日配送は53.40%のシェアとCAGR 4.41%でリードしており、消費者が即時のフルフィルメントを求めています。
このセクターを支援する政府のイニシアティブは何ですか?
PM-Gati ShaktiとインドのNational Logistics Policyは、マルチモーダルパーク、デジタルプラットフォーム、コスト削減フレームワークへの投資を行っています。
再編は競争にどのような影響を与えていますか?
DelhiveryによるEcom Expressの買収などの企業統合により、より広い地理的カバレッジと先進技術を持つ統合プラットフォームが誕生しています。
最終更新日:



