
インドのダイレクト・トゥ・コンシューマー・ロジスティクス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 7.55 十億米ドル |
| 市場規模 (2026) | 8.03 十億米ドル |
| 市場規模 (2031) | 10.90 十億米ドル |
| 成長率 (2026 - 2031) | 6.31 % |
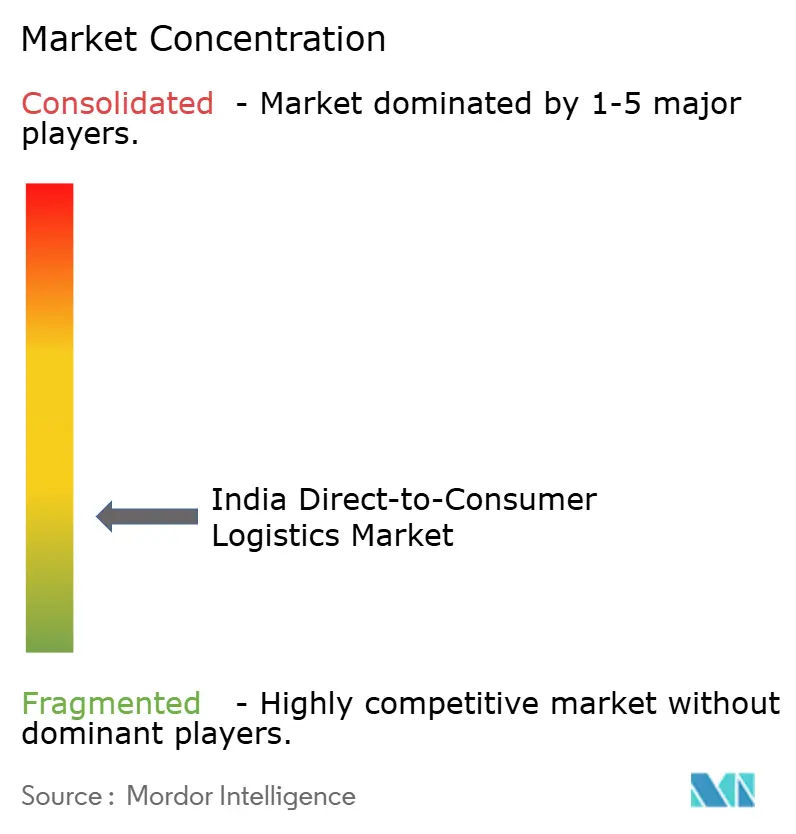
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドのダイレクト・トゥ・コンシューマー・ロジスティクス市場分析
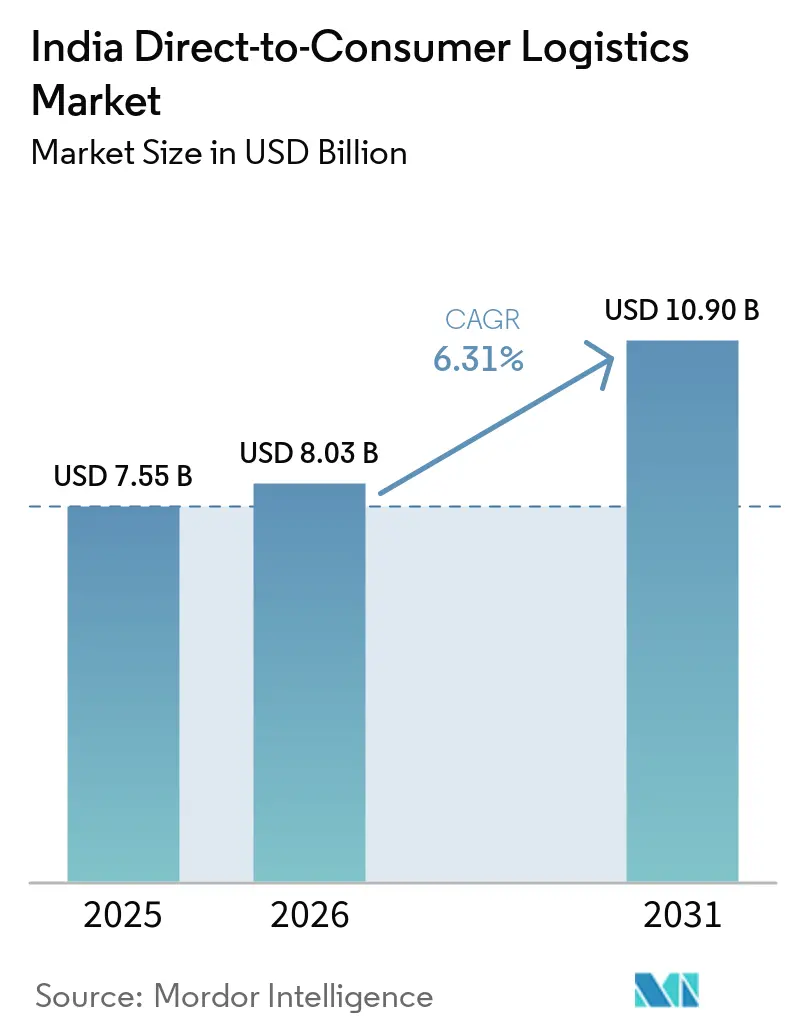
インドのダイレクト・トゥ・コンシューマー・ロジスティクス市場規模は2025年に75億5,000万USDと評価され、2026年の80億3,000万USDから2031年には109億USDに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは6.31%です。
堅調な成長を支える三本柱として、電子商取引の急拡大、超高速フルフィルメントへの需要の高まり、そして政策主導によるコスト合理化が挙げられます。輸送サービスは引き続き収益の中核を担っていますが、荷主が可視性、逆物流支援、データ駆動型ルート計画を求める中で、付加価値サービスおよびテクノロジー活用型サービスが最も急速な成長を記録しています。クイック・コマース・モデルは依然として大都市圏を中心としているものの、ダークストア、EV(電気自動車)ベースのラスト・マイル・フリート、自動仕分けシステムに対する強い牽引力を生み出しています。同時に、国家物流政策(NLP)や統合物流インターフェース・プラットフォーム(ULIP)などの政府プログラムがデジタル統合および設備投資を促進し、ヴァンデ・バーラト貨物輸送イニシアチブが急行鉄道回廊を開拓しています。
主なレポートの要点
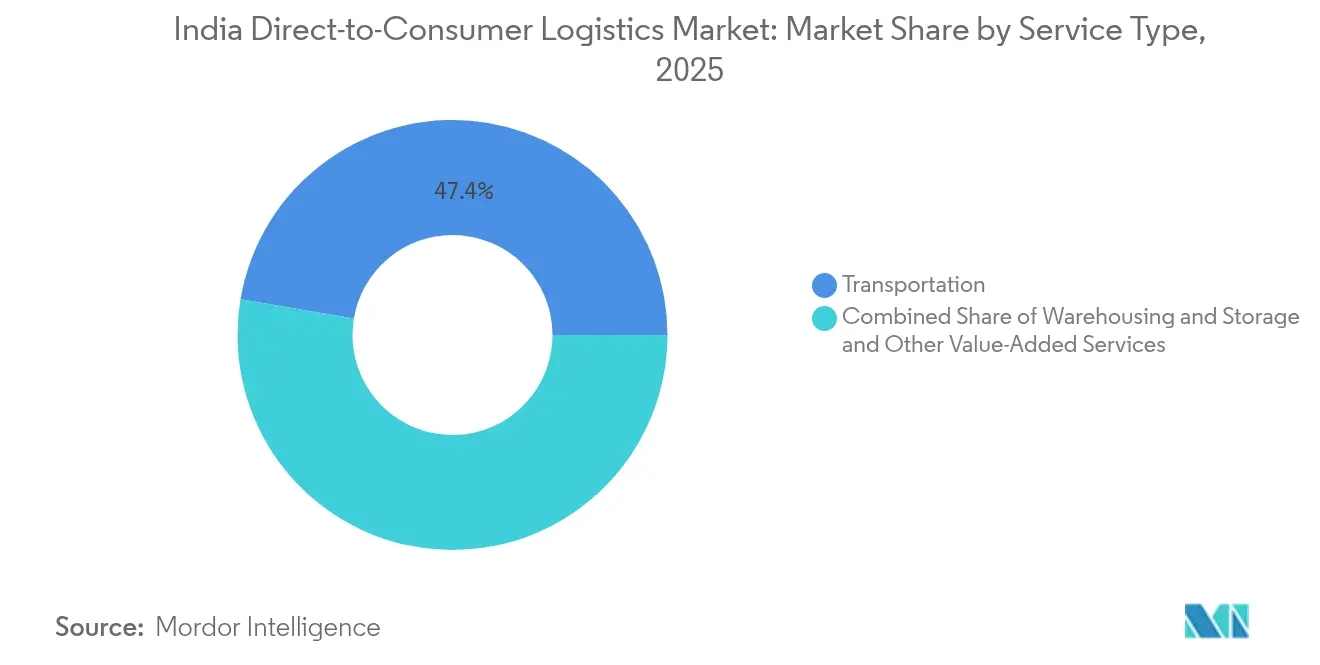
- サービスタイプ別では、輸送が2025年のインド ダイレクト・トゥ・コンシューマー ロジスティクス市場シェアの47.35%を占め、一方で付加価値サービスは2031年にかけて最高の6.82% CAGRを記録すると予測されています。
- エンドユーザー別では、ファッション&ライフスタイルが2025年のインド ダイレクト・トゥ・コンシューマー ロジスティクス市場規模の31.45%を占め、2031年にかけて6.55% CAGRで成長すると予測されています。
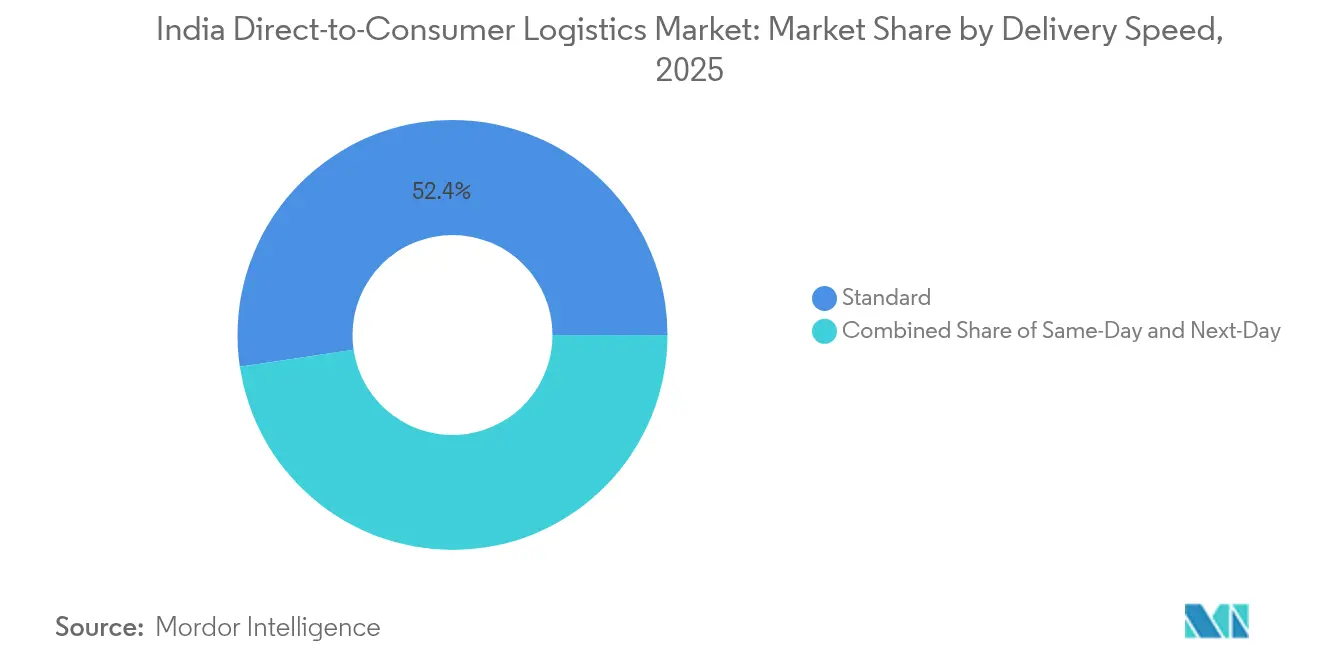
- 配送スピード別では、標準配送が2025年のインド ダイレクト・トゥ・コンシューマー ロジスティクス市場シェアの52.35%を占め、2031年にかけて6.95% CAGRで最も高い成長を牽引しています。
- 流通チャネル別では、オンラインルートが2025年のインド ダイレクト・トゥ・コンシューマー ロジスティクス市場規模の76.35%を生み出し、予測期間において7.12% CAGRで全体のセクター成長を上回ると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 電子商取引の急増とデジタルインフラの急拡大 | +2.1% | 全国規模;第2・第3層都市への波及効果 | 中期(2〜4年) |
| 10分クイック・コマース・フルフィルメントの台頭 | +1.8% | 大都市圏から第II層都市への拡大 | 短期(2年以内) |
| オムニチャネル・モデルによる第2・第3層都市への展開 | +1.4% | カルナータカ州、タミル・ナードゥ州、グジャラート州が先行採用 | 長期(4年以上) |
| 国家物流政策およびONDCの活用推進 | +0.9% | 全国展開とパイロットプログラム | 中期(2〜4年) |
| ヴァンデ・バーラト貨物列車 | +0.6% | デリー〜ムンバイおよびデリー〜チェンナイ回廊 | 長期(4年以上) |
| ラスト・マイル向けEV・バイクタクシーの普及 | +0.5% | デリー首都圏が普及をリード | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電子商取引の急増とデジタルインフラの急拡大
電子商取引の決済額は2024年に23.8%成長し、小包ネットワークへの取扱量流入が加速しました。物流事業者は仕分けの自動化で対応し、大手インテグレーターは現在20カ所の自動仕分けセンターを稼働させ、1日150万個の小包を取り扱っています。政府が支援するULIPは税関、港湾、道路のデータベースを単一インターフェースに統合し、書類手続きを削減してリアルタイムの追跡・照会を可能にしています。AIの導入も急速に進んでおり、あるFMCG荷主は予測ルーティングツールを導入後、手動介入を80%削減しました。これらの進歩は総合的にエラー率を低下させ、輸送時間を短縮し、インドのダイレクト・トゥ・コンシューマー・ロジスティクス市場全体の顧客サービス水準を向上させています。
10分クイック・コマース・フルフィルメントの台頭
クイック・コマース・プラットフォームは29カ月以内に年換算売上高12億USDを達成し、衝動的な配送需要に対する消費者の購買意欲を実証しました。事業者はダークストアのフットプリントを拡大していますが、増大するキャッシュ・バーンという課題に直面しています。大手プレーヤーは2024年度に4,454クロールINR(5億2,000万USD)の収益に対し、5,747クロールINR(6億7,200万USD)を支出しており、薄い利益率を浮き彫りにしています。稠密な大都市クラスターが最大85%の注文を処理する一方、中小都市は15〜17%の追加に留まりながらも1配送あたりのコストが高くなっています。自治体のゾーニング規制がダークストアの密度を制限しているため、各社は商品品揃えを精査し、15分未満のピッキング・ルーティンにAIを活用しています。課題があるにもかかわらず、最終的な規模の経済を織り込んだバリュエーションにより、投資家の信頼は堅固なままです。
オムニチャネル・モデルによる第2・第3層都市への展開
大手マーケットプレイスのユーザーの半数以上が現在第4層都市から来ており、大都市圏を超えた潜在需要が確認されています。物流プロバイダーは地域フルフィルメント・ハブを中核とするハブ・アンド・スポーク設計を採用しており、第II層都市のダークストアの損益分岐点は800注文と、第I層都市の1,300注文を下回っています。ONDCのパイロットプログラムにより、地域の食料雑貨店(キラナ)がマイクロ・フルフィルメント拠点としても機能できるようになり、サービス半径を拡大しつつ新たな収益源を追加しています。バーラトマーラ計画の下で進められる政府の幹線道路建設が幹線接続性を向上させていますが、倉庫ストックとデジタル決済の浸透率が限られているため、ラスト・マイルのギャップは依然として残っています。地方ライセンス、労働規範、税制が州によって異なるため、カスタマイズされたコンプライアンス対応が引き続き重要です。
国家物流政策およびONDCの活用推進
国家物流政策は、複合輸送回廊、統合デジタル化、人材育成プログラムを通じて、2030年までに物流コストをGDPの8%へ半減させることを目標としています。産業・国内通商振興局が支援するONDCは数千の出品者を登録しましたが、ベータ段階で小売注文が減少した後、検索アルゴリズムの改善を続けています。ライド・ヘイリングの派生サービスの一部がONDCの可能性を示しており、ベンガルール(バンガロール)のあるプラットフォームはドライバーのクラウドソーシングとアグリゲーター手数料の排除により、初年度に25%のシェアを獲得しました。大手3PLはONDC APIを統合してMSMEのトラフィックにアクセスしており、大手事業者の一社はPMガティ・シャクティ・マスタープランに沿った5カ所の物流パークを建設しています。ONDC下での標準化されたデータ形式と苦情処理規則が相互運用性を促進していますが、サイバーセキュリティ監査は依然として進行中の課題です。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 電子小売大手・3PLによる過剰競争的な価格設定 | -1.2% | 大都市クラスター | 短期(2年以内) |
| インフラのボトルネックとサプライチェーンの混乱 | -0.8% | 全国規模;第2・第3層都市で深刻 | 中期(2〜4年) |
| クイック・コマースの単位経済圧力・ダークストアリスク | -0.7% | 賃料の高い都市部 | 短期(2年以内) |
| ギグ・エコノミー労働力に関する規制の不確実性 | -0.4% | カルナータカ州が主導 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電子小売大手・3PLによる過剰競争的な価格設定
大手マーケットプレイスが規模を活用してINR10以下(0.11USD)/個という料金を交渉する中、積極的な値下げがフルフィルメント・レーン全体で利益率を圧迫しています。1,407クロールINR(1億6,450万USD)の買収申請によって示される業界再編は、密度駆動によるコスト希薄化の追求を示しています[1]。クイック・コマース・アプリは手数料値上げ後でも四半期EBITDAの損失がINR100クロール(1,170万USD)を超えており、極めて薄い単位経済を浮き彫りにしています。このため、小規模な宅配業者は利回りを守るために高額電子機器やヘルスケアなどのニッチな垂直市場に軸足を移しています。競争委員会は独占的な輸送を防ぐためにタイアップを監視していますが、短期的な供給過剰によりスポット料金は依然として変動的です。
クイック・コマースの単位経済圧力・ダークストアリスク
大都市圏の飽和後、ダークストアの成長は著しく鈍化しており、2026年度の計画店舗数は当初予測の8,000店を下回る5,000〜5,500店にとどまっています。高い不動産賃料が固定費を押し上げる一方、INR300(3.5USD)未満の平均客単価が貢献利益率を制限しています。事業者はリアルタイムの需要予測と15秒ピッキング・プロトコルを導入して在庫減少に対処していますが、ギグ・ライダーとの賃金紛争が複雑さを増しています。構造的な課題があるにもかかわらず、投資家のバリュエーションは堅固であり、あるブローカーは大手ブランドを181億USD(親会社の目標評価額の56%相当)と評価し、後期段階での収益性転換を見込んでいます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
輸送の優位性が急行配送のイノベーションを牽引輸送サービスは2025年のインド ダイレクト・トゥ・コンシューマー ロジスティクス市場シェアの47.35%を占めました。エクスプレス小荷物列車、EVフリート、および自動仕分け機が組み合わさることでリードタイムを大幅に短縮し、荷主のロイヤルティを確固たるものにしています。輸送に関するインド ダイレクト・トゥ・コンシューマー ロジスティクス市場規模は2025年に35.8億米ドルに達し、モジュール式フリート拡張と動的ルーティングによって安定した成長を続けると予測されています。一方、付加価値サービスは規模こそ小さいものの、リバースロジスティクス、設置、リアルタイム可視化ダッシュボードといったハイタッチなニーズを背景に、2026年から2031年にかけて6.82% CAGRを記録すると予測されています。
倉庫・保管活動は消費地近くのマイクロハブへと進化しています。3,000平方フィート未満のダークストアノードが多数存在し、10分以内のフルフィルメントを実現する一方、AIを活用した在庫システムが欠品を減しています。食品安全、温度管理、データプライバシーに関する規制コンプライアンスが認定施設への投資を促進しています。統合サービスバンドルは現在、都市間幹線輸送、都市内配送、フレート・フォワーディングを融合させており、インド ダイレクト・トゥ・コンシューマー ロジスティクス市場における従来のサイロをさらに曖昧にしています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー別:
ファッション&ライフスタイルがオムニチャネル変革を牽引ファッション&ライフスタイルは2025年のインド ダイレクト・トゥ・コンシューマー ロジスティクス市場規模の31.45%を生み出し、オムニチャネルによる季節限定商品の展開が増加する中、2026年から2031年にかけて6.55% CAGRで成長しています。クイックコマースプラットフォームは衝動買いに対応するため、プレミアムアパレルの2時間以内配送をパイロット展開しています。ブランドはリーチを拡大しており、あるランジェリー専門ブランドは、フランチャイズ展開とD2Cポータルを通じて2024年売上の28%をティア2・3都市から獲得しました。返品管理やサイズ交換サイクルへの需要が付加価値サービスの採用を後押ししています。
消費者向け電子機器は高額商品であるため、保険付きの改ざん防止パッケージングが正当化され、引き続き大きな規模を維持しています。FMCGカテゴリーはクイックコマースの流通経路で三桁の成長を示しており、チルドチェーンノードと継続的補充アルゴリズムの需要を押し上げています。ホーム&デコールアイテムは耐久性のあるパッケージングの革新と部屋指定配送の設定を活用しています。インド標準局コード、電池リサイクル義務、食品安全規則がオペレーションのプレイブックを形成し、カテゴリーコンプライアンスは引き続き多様化しています。
配送スピード別:
クイック・コマースの台頭にもかかわらず標準配送がリードを維持標準サービスは2025年のインド ダイレクト・トゥ・コンシューマー ロジスティクス市場シェアの52.35%を占め、2031年にかけて最速の6.95% CAGRを達成すると予測されています。都市間トラック輸送における規模の経済に加え、国家インフラパイプラインの下での高速道路プロジェクトが小荷物あたりのコスト競争力を維持しています。予測的フリート配車、自動化された通行料精算、および統合返品処理により、事業者はより低い料金設定でもマージンを拡大することができます。
当日・翌日配送のティアは大都市圏および州都をカバーしています。都市部世帯の約31%が現在、主要な食料品の当日フルフィルメントに依存しています。人口密度の低い地区では翌日配送が引き続き好まれており、コストとスピードのバランスが取れています。10分以内の超高速サブカテゴリー配送はブランド構築の手段として継続されていますが、収益センターとしてではなく、マイクロ倉庫間のデータプーリングによって将来的にラストマイルの走行距離を削減することが期待されています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
流通チャネル別:
オンラインの優位性がデジタル・トランスフォーメーションを加速オンラインチャネルは2025年の収益の76.35%を生み出し、より多くの中小零細企業がマーケットプレイスおよびONDCストアフロントに移行する中、2026年から2031年にかけて7.12% CAGRを維持すると予測されています。オンラインフルフィルメントに関連するインド ダイレクト・トゥ・コンシューマー ロジスティクス市場規模は2025年に57.7億米ドルに達しました。アルゴリズムによる需要形成、ダイナミックプライシング、およびサブスクリプションベースの送料無料プログラムがデジタル依存を深めています。大手eコマース事業者によるEVベースの配送公約が持続可能性のナラティブを強化し、意識の高い消費者を引き付けています。
オフラインプレーヤーはクリック&コレクト、店舗からの発送、エンドレスアイルキオスクを採用して競争力を維持しています。キラナパートナーシップがハイパーローカルカバレッジを解放し、近隣の店舗が受け取り拠点として機能しています。サードパーティロジスティクス業は、SaaSコントロールタワー、APIリンクの返品モジュール、ARガイド付き倉庫ピッキングを提供することで、物理とデジタルのワークフローを橋渡ししています。コンプライアンス領域はGST電子インボイス、2023年デジタル個人データ保護法に基づくデータ共有条項、および配送時間の約束に関する開示規範を包含しています。
地理的分析
デリーNCR、ムンバイ、ベンガルール、ハイデラバード、チェンナイといった大都市圏の回廊は、クイックコマースの総商品取扱高の83〜85%を占めており、密集した需要クラスターを反映しています。一方、ティア2・3都市はスマートフォンの普及と道路網の改善を背景に、現在15〜17%を占めながらより速いペースで成長しています。Blinkitが44のティア2都市にフットプリントを拡大していることはこのシフトを示していますが、注文密度の低さがコスト曲線に課題をもたらしています。
南部および西部の州がロジスティクスのホットスポットとして台頭しています。カルナータカ州はギグワーカーの福祉に関する法律を先駆けて制定し、全国に波及する可能性のある先例を打立てています。タミル・ナードゥ州は道路税の軽減を通じてEV普及を促進し、よりグリーンなフリートの形成を後押ししています。グジャラート州は戦略的な立地と港湾接続性を組み合わせ、フレート集約ハブとして位置づけられています。貨物専用回廊がデリー〜ムンバイ間のスピードを向上させ、東部の内陸地域はサガルマラの下でのマルチモーダルターミナルから恩恵を受けています。
規制環境
インドの消費者直販ロジスティクスの規制環境は、eコマース輸出に対する通関手続きの円滑化とデジタルコンプライアンスによって、ますます形成されつつあります。2026年4月1日より、中央間接税・関税委員会(CBIC)は、回状17/2026-Customsにより宅配便輸出におけるINR10ラークの価額上限を撤廃し、eコマース宅配便輸出に対してリスクベースのデジタル還付制度を導入しました。これにより手作業による確認への依存が減り、MSMEおよびD2C輸出出荷のスループットが改善されます。
国境処理を超えて、産業内国内貿易促進局(DPIIT)は、国家ロジスティクス政策とそのデジタル推進策を通じて近代化を枠組み化しており、これには統合ロジスティクスインターフェースプラットフォーム(ULIP)や、市場動向で言及されているONDC関連のデータおよび苦情処理の枠組みが含まれます。税務解釈の変更も運営モデルに影響を与えており、2026年に報告された仲介サービスに対するGST負担義務がサプライヤーから受領者へ移行するという内容は、プラットフォーム連携型ロジスティクスや国境を越えたサービス取決めにおける契約およびインボイス構造に影響を及ぼしています。
バリューチェーン分析
インドのD2Cロジスティクスバリューチェーンは、出品者オンボーディング(ブランドウェブストア、マーケットプレイス、ONDC)から始まり、注文オーケストレーション(OMSとラベル生成)、初回集荷、ハブ仕分け、幹線輸送(道路および新興の急行鉄道回廊)を経て進みます。また、中間輸送、ハイパーローカルおよびクイックコマースを含む最終区間配送、そして返品物流、代金回収時決済(COD)照合、カスタマーエクスペリエンス支援などの購入後サービスも含まれます。荷主や3PLがULIPおよびONDCのAPIに接続し、文書作成、追跡、例外処理を効率化する中、デジタル相互運用性が高まっており、一方でコンプライアンスの重層(GST文書化やデータ保護義務)により、より多くのワークフローが監査可能なデジタルプロセスへ移行しています。
差別化はチェーンの中間部分でますます顕在化しており、自動仕分けハブ、マイクロフルフィルメントまたはダークストア拠点、ソフトウェア層(TMSおよびWMS、ルート最適化、出品者向け配送プラットフォーム)がサービスレベルと提供コストを左右しています。eコマース事業者は、急送パーセルの需要急増や複数都市への対応のため、社内網とインテグレーターおよび最終区間専門業者へのアウトソーシングを組み合わせ続けており、キャパシティ投資は自動化、EV対応の最終区間配送、そして中小企業やD2Cブランドの参入障壁を下げるプラットフォーム主導のオンボーディングへと向かっています。
競争環境
インドのダイレクト・トゥ・コンシューマー・ロジスティクス産業は適度な断片化を特徴としています。大手インテグレーターは18,700のピンコードをカバーする自動化ハブを擁し、密度を高めるために競合他社を1,407クロールINR(1億6,450万USD)で買収する動きを見せています。クイック・コマース・スペシャリストはダークストアの密度に注力しており、あるブランドは200以上のマイクロ・ハブで10分以内の配送を約束しています。FarEyeのようなSaaSネイティブ・プラットフォームは小売業者や宅配業者にルート最適化エンジンをライセンス供与することで、INR180クロール(2,100万USD)の収益を計上しています。
都市内B2Bハウレッジと農村配送には白地領域の機会が存在しています。Porterのアセット・ライト型トラック・ヘイリング・アプリはSME貨物業務に対応しながらユニコーン・ステータスを達成しました[3]。ElasticRunは4億6,200万USDの資金調達を背景にハブ・アンド・スポーク集約モデルを通じて農村部のキラナ補充問題に取り組んでいます。EVageのようなハードウェア・イノベーターは98.5%のモーター効率を持つ電気トラックを開発し、フリートの脱炭素化義務に対応しています。
合併は継続しており、CEVAはステラー・バリュー・チェーン・ソリューションズの96%を取得して温度管理能力を確保しました。LEAP IndiaはプーリングファームのCIPLを買収してパレット・レンタル・サービスを拡充しました。競争委員会は独占的な価格設定を防ぐため大型案件を精査していますが、事業者が自動化、ネットワーク重複の排除、エンド・トゥ・エンドのサービス提供を通じてサービス提供コストの削減を追求する中で、規模のシナジーは依然として魅力的です。
インドのダイレクト・トゥ・コンシューマー・ロジスティクス産業リーダー
-
Delhivery
-
DHL
-
XpressBees
-
Shadowfax
-
Mahindra Logistics Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
インド ダイレクト・トゥ・コンシューマー ロジスティクス市場 このレポートでカバーされる企業
- Delhivery
- DHL
- XpressBees
- Shadowfax
- Mahindra Logistics Ltd.
- Pickrr
- Shipyaari
- Shipway
- FedEx
- Gati Ltd (Subsidiary of Allcargo Logistics Ltd)
- Unicommerce
- Zippee
- Shiprocket
- EZ Logistics
- QuickShift
- Eshopbox
- NimbusPost
- Porter
- Emiza
- Loadshare Networks
市場機会と将来展望
貿易および通関手続きのデジタル化と制約緩和に伴い、MSME向けの国境を越えたD2C配送が拡大しています。CBICが2026年4月1日にINR10ラークの宅配便輸出上限を撤廃し、リスクベースのデジタル還付制度を採用したことで、高価値パーセルおよび反復輸出フローの障壁が減少しました。これにより、集荷から宅配便輸出通関、返品の原産国処理、関税・税務アドバイザリー層といったD2C特化型輸出ソリューションの余地が生まれ、インテグレーターやテックプラットフォームによってバンドル提供されています。
国内配送については、企業の動きから2つの投資に適したホワイトスペース領域が浮かび上がっています。デリバリー社が発表した、デリバリーローカル(都市内配送)やデリバリーインターナショナル(米国、英国、カナダ、オーストラリア向け航空パーセルサービス)などの新規イニシアチブの計画は、積極的な路線拡大とサービスバンドリングを示しています。フリート転換については、デリバリー社によるバジャジ RIKI eカートの導入(初期段階で200台導入、さらに大規模な展開を発表)と、シャドウフォックス社の急送パーセル成長への注力が、EVリース、充電パートナーシップ、そして同日配送、翌日配送、返品物流を支援できる都市レベルのマイクロハブ網の機会を示しており、特にオムニチャネルおよびONDC連携の出品者トラフィックを通じてTier-2/3の対応が深化する中で、こうした機会は顕著です。
最近の産業開発事情 インド ダイレクト・トゥ・コンシューマー ロジスティクス市場
- 2026年6月:デリバリー社とバジャジ・オート社が提携し、2027年までに最終区間ネットワークに1,500台の電動貨物三輪車を導入。初期段階では200台を導入。この取引は、主要都市回廊全体において電動フリートによる最終区間キャパシティを拡大する。この動きはグリーンロジスティクスを強化し、都市マイクロハブ網へのフィーダー連携を支援する可能性がある。
- 2026年5月:シャドウフォックス社は、FY27にクイックコマース業務向けに100の専用ダークストアを設置する計画。この拡大により大都市圏規模が広がり、迅速配送のSLA遵守が加速する。これにより大都市圏全体での迅速配送能力が強化され、Qコマースの規模拡大が加速する。
- 2026年4月:シャドウフォックス社が、中小企業およびD2Cブランド向けのデジタル配送プラットフォーム「Shadowfax 360」を開始。固定料金制とShopify/WooCommerceのワンクリック連携を提供。この機能は、オンボーディングとクロスチャネルフルフィルメントを簡素化することで急速な規模拡大を可能にする。これにより、中小企業の統合が容易になり、プラットフォーム主導の成長が強化される。
インド ダイレクト・トゥ・コンシューマー ロジスティクス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、インドのダイレクト・トゥ・コンシューマーブランドが在庫拠点からエンドカスタマーへ注文を届けるために使用するロジスティクスサービスの価値をカバーしています。一般的な配送スピードおよびチャネル全体にわたる幹線輸送、ラストマイル、および付帯ハンドリングサービスが含まれます。
対象外の範囲:純粋なブランドまたはマーケットプレイスの収益、ならびに決済処理、広告、カスタマーサポートコストなどの非ロジスティクス項目は除外しています。
セグメンテーション概要
- サービスタイプ別
- 輸送
- 倉庫保管・収納
- 付加価値サービス
- エンドユーザー別
- ファッション&ライフスタイル
- 消費者向け電子機器
- FMCG
- ホーム&デコール
- その他
- 配送スピード別
- 当日配送(24時間以内)
- 翌日配送
- 標準配送
- 流通チャネル別
- オンライン
- オフライン
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インドにおけるD2Cロジスティクス支出を生み出す要因をマッピング、それを測定可能なシグナルに対応させることから始まります。産業・国内取引促進局の公表資料、商工省の貿易統計、道路交通・高速道路省の輸送指標、インド郵便およびその他の郵便統計、インド準備銀行のマクロ系列などの公開データおよび指標を活用し、需要、輸送ルート、コスト動向の背景を構築しました。
また、ロジスティクスサービスプロバイダーおよび関連仲介業者の年次報告書、投資家向けプレゼンテーション、信用格付けノートも精査しました。価格変動、返品の強度、サービスミックスを把握するために、信頼性の高い報道機関の記事や業界団体のコメンタリーも参照しました。自動化やルーティング関連の特許データベースを選択的に参照し、将来的にサービス提供コストを変化させる可能性のある出願動向を追跡しました。企業財務情報およびニュースの有料サブスクリプションを活用し、報告された収益エクスポージャーおよびコーポレートアクションをクロスチェックしました。ここに引用したソースは例示的なものであり、データ収集、検証、および明確化のために他の公文書も確認しています。
一次インタビューおよびサーベイ
一次調査は、D2C注文フローのうちどの程度がアウトソーシングされたロジスティクスを通じて処理されているか、またサービスの選択が収益にどのように反映されるかを検証することに重点を置きました。ロジスティクス事業者、D2Cブランドのサプライチェーンチーム、パッケージングまたはフルフィルメントパートナーと対話し、典型的な配送スピードの分布、返品パターン、および大都市圏と非大都市圏の輸送ルートに使用される価格ロジックを確認しました。
これはインド単独の市場であるため、回答者計画は主要な消費クラスターおよび急成長するティア2の回廊を重視し、最大都市のみに基づいた仮定とならないよう配慮しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | CXO:13% |
| 中位層:60% | 部門・ユニットリーダー:43% |
| 中小規模プレーヤー:14% | マネージャー:44% |
市場規模算定と予測
市場規模はトップダウンの需要プール構築手法を用いて算定しまた。D2C注文量とロジスティクスサービスのテイクレートを支出に換算し、その結果を選択的なボトムアップ近似値と照合しました。実際には、モデルはD2Cブランドの推定出荷注文ベースから始まり、配送スピードとチャネルの分布を適用し、合理的な小荷物あたり単価および単位ハンドリング単価の仮定を用いて、それらのフローを輸送、倉庫・保管、付加価値サービスの収益に変換します。
合計値に実質的な影響を与えるいくつかのインプットは慎重に扱われ、それぞれをインタビューで検証してから確定しました。これらには、カテゴリー別の平均小荷物重量と容積特性、非大都市圏の郵便番号に出荷される注文の割合、返品率の高いカテゴリーの返品率、当日・翌日・標準配送の組み合わせ、およびロジスティクス契約にバンドルされている倉庫・梱包サービスの程度が含まれます。ボトムアップの視点が必要な場合は、サンプリングされた事業者のD2Cへの収益エクスポージャー、輸送ルートレベルの価格チェック、および仕分け・フルフィルメントノードの1日あたり小荷物処理能力のサニティチェッを使用し、乖離が生じた場合にトップラインを調整しました。
予測については、シナリオ分析を用いることで、一次回答者が検証しやすい少数のドライバーを通じて成長を表現できるようにしました。主なドライバーはD2C出荷量の成長、配送スピードへの期待の変化、および燃料・労働・自動化による予想価格変動でした。外れ値の説明が完了した後、中央ケースに絞り込みました。
データ検証と更新サイクル
アウトプットはモデルを独立したシグナルと比較し、大きな乖離を特定の仮定に遡る複数のパスを通じて検証されました。小荷物あたりの推定収益、サービスミックス、カテゴリーウェイトが事業者やブランドチームの説明と比較して現実的であるか、また成長経路が返品、配送時間の約束、ネットワーク拡張における観察された変化と一致しているかを確認します。
承認前に、別のアナリストがワークシートの論理的な欠陥、単位エラー、年間の異常な跳躍を確認し、ストーリーと数値が一致するまで質問が担当者に差し戻されます。レポートは年次で更新され、主要な政策変更急激な燃料コストの変動、またはD2C出荷行動の構造的変化などの重大なイベントが発生した場合には中間更新が実施されます。納品直前に最終確認を行い、数値が最新の公開シグナルとインタビューの知見を反映していることを確認します。
Mordor Intelligenceのインド ダイレクト・トゥ・コンシューマー D2C ロジスティクス市場規模と他の公表推計値との比較
インドD2Cロジスティクスの公表数値は、基礎となる調査単位が必ずしも同一ではないため、大きく乖離して見える場合があります。出荷市場価値について言及するソースもあれば、より広範なロジスティクスサービスバスケットを規模算定するソースもあり、調査年度、通貨タイミング、価格仮定も異なります。
また、推計がアウトソーシングされた3PLサービスのみを含むのか、自社フリートと自社倉庫コストも含むのかによっても異なります。もう一つの境界設定の選択は、リバースロジスティクスの扱い方、すなわち完全な収益ラインとして扱うのか、一部の追加料金としてのみ扱うのかです。これらの境界設定の選択が積極的または保的な成長ケースと組み合わさると、研究が同じ消費者トレンドから出発していても、結果は急速に変化する可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 75.5億米ドル(2025年) | |
| 業界誌A | 27.0億米ドル(2028年) | この数値はD2C出荷市場の見通しとして提示されており、アウトソーシングされた3PL出荷価値に近い形で示されることが多く、小荷物あたりの価格設定の外に位置する倉庫、保管、および一部の付加価値ハンドリングが除外される場合があります。 |
| 業界誌B | 22.0億米ドル(2028年) | この推計は、より速い成長ケースを伴うより狭いサービス解釈を使用しているようであり、返品、配送スピードプレミアム、または非大都市圏の追加料金の動向が収益にどのように変換されるかを明確に文書化していません。 |
この表は、主にロジスティクス支出として何がカウントされるか、および出荷から収益への価格変換方法から生じる明確な乖離を示しています。Mordor Intelligenceのモデルでは、合計にはインドのD2Cブランドが使用する輸送、倉庫・保管、加価値サービスが含まれているため、出荷のみの見解とは一致しません。対象範囲を一致させると、残りの差異は通常、返品率、スピードミックス、および小荷物あたり価格の経時的な変動に関する仮定に絞られ、新鮮なフィールドインプットで再確認・更新することができます。
レポートで回答される主要な質問
2026年のインドのダイレクト・トゥ・コンシューマー・ロジスティクス・セクターの規模はどれくらいですか?
インドのダイレクト・トゥ・コンシューマー・ロジスティクス市場規模は2026年に80億3,000万USDであり、2031年に向けて6.31%のCAGR見通しとなっています。
どのサービスセグメントが最も多くの収益を生み出していますか?
輸送が2025年に47.35%のシェアでリードしており、急行小包需要とネットワーク整備が牽引しています。
どのエンドユーザー・カテゴリーが最も速く成長していますか?
ファッション&ライフスタイルは、オムニチャネルの展開と衝動的なクイックコマース注文に支えられ、2031年にかけて6.55% CAGRを記録しています。
第2・第3層都市は物流成長において重要ですか?
はい;現在クイック・コマースのGMVの15〜17%を占めており、デジタルインフラの改善により成長が加速しています。
政策イニシアチブは産業にどのような影響を与えていますか?
国家物流政策、ULIP、ONDCは総合的にコスト低減、デジタルの透明性、MSMEアクセスを目標としており、長期的な効率性の向上を後押ししています。