
英国サードパーティロジスティクス(3PL)市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 29.10 十億米ドル |
| 市場規模 (2026) | 30.39 十億米ドル |
| 市場規模 (2031) | 36.54 十億米ドル |
| Growth Rate (2026 - 2031) | 3.75 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |

Mordor Intelligenceによる英国サードパーティロジスティクス(3PL)市場分析
英国サードパーティロジスティクス市場規模は、2025年の29.10 ビリオン 米ドルから2026年には30.39 ビリオン 米ドルへと成長し、予測期間(2026年〜2031年)においてCAGR 3.75%で2031年までに36.54 ビリオン 米ドルに達すると推定されます。
荷主はマイクロフルフィルメント、保税倉庫、予知保全モデルへのシフトを進めており、リードイムの短縮とサービスの複雑性向上を図り、冷蔵設備の改修、通関連動型在庫管理、当日部品供給ネットワークへの資本投下を促しています。デジタル可視化プラットフォームは、中小企業ユーザーが自社で車両を保有せずにマルチキャリア契約を統合するAPIコネクティビティを求める中、英国サードパーティロジスティクス市場に浸透しており、グリーン倉庫アップグレード専用のESG連動型融資による資本コスト低下がこれを後押ししています。鉄道および沿岸フィーダー回廊へのモード転換インセンティブはモーダルシフトを変えつつありますが、道路輸送は根強い路線密度と限られたインターモーダルハブにより依然として優位を保っています。一方、リチウム電池の火災リスク、ドライバー不足、サイバー身代金事件がマージンを圧迫し、運用リスクを下位キャリアに移転するアセットライト型オーケストレーションモデルへの傾斜を加速させています。
主要レポートのポイント
- サービス別では、国内輸送管理が2025年の英国サードパーティロジスティクス(3PL)市場シェアの41.90%を占め、付加価値型倉庫保管・配送は2031年にかけてCAGR 4.79%で拡大しています。
- エンドユーザー別では、小売・Eコマースが2025年の英国サードパーティロジスティクス(3PL)市場規模の28.15%を占め、CAGR 5.40%で最も急成長しているエンドユーザーセグメントです。
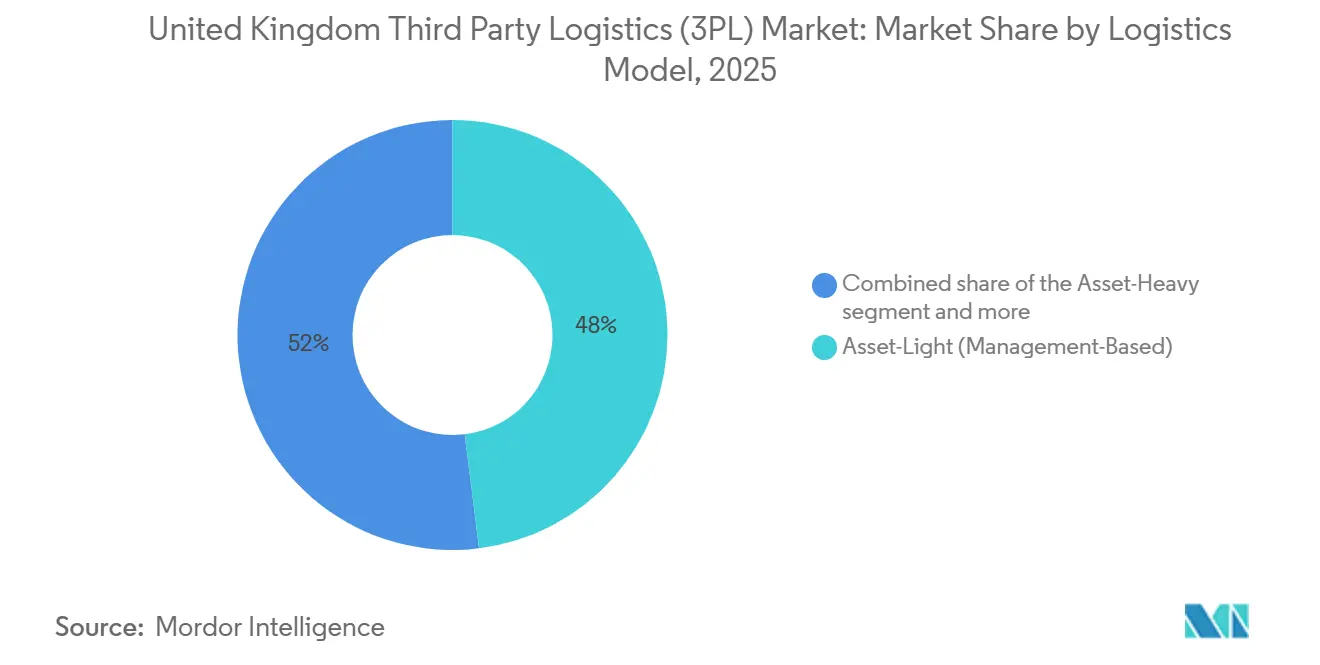
- ロジスティクスモデル別では、アセットライトモデルが2025年に市場の48.03%を占め、ハイブリッド型はCAGR 5.58%で拡大しています。
- 地域別では、イングランドが2025年に69.26%のシェアを維持していますが、スコットランドがCAGR 4.65%で最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
英国サードパーティロジスティクス(3PL)市場の動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 即時食料品オムニ温度配送 | +0.9% | イングランド都市中心部、スコットランド主要都市 | 短期(2年以内) |
| 英国フリーポート保税倉庫需要 | +0.7% | ティーズサイド、リバプール、テムズ、インバネス | 中期(2〜4年) |
| 中小企業のデジタル化とAPIによる3PL可視化 | +0.6% | 全国、イングランド南東部での早期導入 | 短期(2年以内) |
| OEM予知保全部品フロー | +0.5% | ミッドランズ製造ベルト、スコットランド工業地帯 | 中期(2〜4年) |
| グリーン物流施設向けESG連動型融資による資本コスト低下 | +0.5% | イングランド物流パーク、スコットランド再生可能エネルギーハブ | 長期(4年以上) |
| 政府のモード転換補助金による鉄道・沿岸フィーダー貨物量の増加 | +0.4% | 全国、イングランド〜スコットランド回廊に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
即時食料品・オムニ温度配送ノードの急速な拡大
即時コマース専業企業は、常温・冷蔵・冷凍保管を組み合わせて15分以内の配送を実現するマイクロフルフィルメントハブを展開しており、この構成は従来の物流センターではほとんど対応できないものです。Getirの旧ネットワーク100店舗のダークストアは、密集した商圏内でSKUレベルの需要を予測するために必要な資本集約度とデータサイエンスの高度さを示しました。Ocadoのロボティクスキューブシステムは高スループット効率を付加し、3PLが単なるパレットスペースではなくターンキー型マイクロフルフィルメントパッケージを提供できるようにしています[1]「フリーポート」、英国政府、UKGOV.UK。不動産オーナーは未活用の小売・軽工業用地を温度管理ハブに転換してプレミアム賃料を得てり、食品基準庁のコンプライアンスが既存のコールドチェーン認証を持つ3PLを契約入札の前面に押し出しています。その結果、主要な繁華街ノードから3km以内の都市不動産への需要が高まり、既に冷蔵能力を保有するオペレーターの価格決定力が強化されています。これらの要因が総合的に、英国サードパーティロジスティクス市場に新たな成長モメンタムをもたらしています。
英国フリーポートが保税倉庫・通関連動型3PL契約を促進
8つの指定フリーポートが関税猶予と税制優遇を提供し、安全な区域内で通関仲介、キッティング、再輸出処理を一括提供する新たな保税倉庫の類型を生み出しています。ティーズサイドフリーポートだけで2030年までに10億英ポンド(13.4 ビリオン 米ドル)の民間資金流入と最大18,000件の雇用を目標としており、その多くが物流関連です。HMRCの監査証跡をリアルタイム在庫システムと統合できるオペレーターは、荷主の滞留時間短縮と運転資本削減を実現します。テムズフリーポートはロンドンゲートウェイの深海バースを活用し、完成品を完全な関税なしで再輸出する内国加工貿易を誘導し、ISO 9001認証3PLへの需要を促進しています。これらの動向は、企業が関税最適化ノードを中心にネットワークを再設計する中で、英国サードパーティロジスティクス市場に追加的な強靭性をもたらしています。
中小企業のデジタル化がAPIを統合した3PLプラットフォームの採用を加速
中小規模の輸出業者は、大規模なIT投資なしにマルチキャリアのオーケストレーションを実現するクラウドTMSとオープンAPIの可視化ツールを採用しています。既存企業とスタートアップ双方のデジタルプラットフォームが追跡・トレース、自動請求、例外アラートを提供し、多国籍企業と中小企業の能力格差を縮小しています。スイッチングコストの低下がプロバイダー間の競争を激化させ、料金を圧迫しつつもデータ駆動型サービスの対象ボリュームを拡大しています。金融機関はESG連動型融資の価格設定にプラットフォームの成熟度を反映させ、排出量追跡とペーパーレス書類を実証した3PLに低いマージンを付与しています。テクノロジー対応契約の普及により、デジタル能力は英国サードパーティロジスティクス市場において決定的な差別化要因であり続けています[2]「英国急速食料品配送市場の統合」、フィナンシャル・タイムズ、FINANCIALTIMES.COM。
OEM予知保全プログラムが当日B2B部品ロジスティクスを強化
航空宇宙・自動車メーカーは現在、部品故障を予測するためにセンサーデータをストリーミングしており、3PLが生産ラインから4時間圏内に部品を事前配置することを求めています。ロールス・ロイスのTotalCareサービスは、リアルタイムのエンジン分析が迅速対応ロジスティクスを起動し、標準的なB2B配送に対して二桁のプレミアム価格を実現する好例です。DHL Supply Chainはセクター特化型部品ハブを運営し、エアサイド能力とジャストインタイム工場に供給する道路ミルクランを組み合わせています。AS9120およびISO 9001への準拠がさらなる参入障壁を生み出し、認定オペレーターへのボリューム集中を促しています。したがって、予知保全フローは英国サードパーティロジスティクス市場において最も収益性高いニッチの一つを代表しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リチウム電池火災リスクによる倉庫保険料の高騰 | -0.5% | イングランドEコマースハブ、スコットランド物流センター | 短期(2年以内) |
| 消費地近郊でのグレードA倉庫新規開発を制限する都市計画上の制約 | -0.4% | イングランド大ロンドン、マンチェスター、バーミンガム | 中期(2〜4年) |
| 輸送管理・WMSプラットフォームを標的としたサイバー身代金事件の増加 | -0.3% | 全国、デジタル先進オペレーターに集中 | 短期(2年以内) |
| 燃料価格の変動が契約運送業者のサーチャージ回収期間を上回る | -0.3% | 全国、長距離道路オペレーターで深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
リチウム電池火災リスクによる倉庫保険料の高騰
電池駆動製品を保管する施設の保険料は、英国保険業者協会が記録した複数の重大火災事例とともに、熱暴走事故が1,000°Cを超えるとして保険会社が警告する中、2024〜2025年に25%以上上昇しました。FM Globalは現在、より密なスプリンクラー、隔離保管庫、熱センサーアレイを要求しており、建設費用が最大20%増加しています。電子機器・電動モビリティセクターに対応する3PLは電池在庫を専用セルに隔離していますが、サーチャージを転嫁しない限り、改修費用がパレット単価を押し上げ、契約マージンを侵食します。高い料金を許容できない荷主は自社配送への回帰や規制の緩い地域への在庫移転を検討しています。このコスト上昇は、英国サードパーティロジスティクス市場を牽引する拡大モメンタムの一部を抑制しています。
消費地近郊でのグレードA倉庫新規開発を制限する都市計画上の制約
ロンドン、マンチェスター、バーミンガムの地方自治体は物流ゾーニングよりも住宅を優先することが多く、重要なラストマイル圏内の土地供給を制約しています。天井高12m・BREEAM優秀評価のグレードA倉庫は現在、1平方フィートあたり20英ポンド(26米ドル)近くの賃料を得ていますが、HGV交通への住民反対に直面する長期的な計画承認が必要です。一部のオペレーターは複数階を積み重ねた垂直倉庫に投資していますが、建設費は1平方フィートあたり100英ポンド(129米ドル)を超えます。他のオペレーターはM25周辺に移転し、近接性をスペースと交換していますが、これにより配送リードタイムが延び、炭素排出量が増加します。これらの制約が倉庫供給の成長を鈍化させ、英国サードパーティロジスティクス市場の近期容量を制限しています[3]「ロンドン計画」、大ロンドン庁、LONDON.GOV.UK。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:倉庫の複雑性がプレミアム成長を牽引
付加価値型倉庫保管・配送はCAGR 4.79%で拡大しており、輸送カテゴリーを上回っています。ただし、国内輸送管理は2025年の英国サードパーティロジスティクス(3PL)市場シェアの41.90%と最大シェアを維持しています。小売業者と製造業者はキッティング、返品処理、オムニチャネル注文オーケストレーションをアウトソーシングし、ロボティクスとAI在庫ツールを組み合わせるプロバイダーに報酬を与えています。自動シャトルシステムと多温度チャンバーが3〜5年の契約を支え、安定した収益源を確保しています。一方、国際輸送管理はBrexit後の書類処理の負担が残り、国境を越えた効率性が低下し、価格回復が制限されています[4]「鉄道貨物統計」、鉄道・道路局、ORR.GOV.UK。
鉄道、航空、沿岸フィーダーサービスは依然として英国サードパーティロジスティクス市場規模の小さな部分を占めていますが、インターモーダル輸送を補助する政府インセンティブから追い風を受けています。スコットランドとイングランド間の電化鉄道回廊は道路比で炭素フットプリントを76%削減し、荷主がスコープ3目標を達成するのを支援しています。航空貨物はヒースローおよびイーストミッドランズの貨物ハブを通じた温度管理医薬品と半導体に不可欠であり、Samskipなどの短距離海運オペレーターは長距離トラック輸送のドライバー不足で弱体化したフローを取り込んでいます。


エンドユーザー別:小売の優位性が成長指標全体に拡大
小売・Eコマースは2025年の英国サードパーティロジスティクス(3PL)市場規模の28.15%を占め、オンライン販売は2027年までに小売全体の32%に達すると推定されています。即時コマースおよびソーシャルコマースモデルはSKUの多様性とピーク需要の変動性を高め、スケーラブルな3PL容量へのアウトソーシング需要を強化しています。特にファッション分野での返品物流量は出荷注文の30%を超え、プロバイダーが逆流を収益化する返品仕分けおよびリコマースプログラムを開発するよう促しています。
製造業クライアント、特に自動車・航空宇宙は予知保全部品プログラムに依存していますが、ニアショアリングが総トンキロを抑制し、英国サードパーティロジスティクス産業の長距離グローバル入荷レーンへのエクスポージャーを削減しています。ライフサイエンス・ヘルスケアはGDP準拠のコールドチェーン要件を持つニッチ市場であり、テクノロジー・電子機器は電池火災の変動による保険の逆風に直面しています。食品・飲料はオムニ温度統合に依存し、エネルギー・公益事業の成長は専門的なリギング技術を必要とする重量物再生可能エネルギー部品を中心に展開しています。

ロジスティクスモデル別:ハイブリッドアプローチが柔軟性とコントロールのバランスを実現
アセットライト型は2025年も48.03%のシェアを維持しており、英国サードパーティロジスティクス市場がデジタル貨物プラットフォームを通じてアクセス可能な外注キャリアネットワークに依存していることを反映しています。しかし、ハイブリッドモデルはオペレーターが自動化メガ倉庫や地域トラック車隊などの主要資産を保有することでスポット市場エクスポージャーをヘッジするため、最速のCAGR 5.58%を記録しています。GXOによる9.65 ビリオン 英ポンド(1,301.89 ミリオン 米ドル)のWincanton買収は、ピーク時のスループットを保証する自社容量と管理ダッシュボードを融合させる論理を裏付けています。
純粋なアセットヘビー型プレイヤーは、ディーゼル価格ショック、ドライバー賃金インフレ、迫り来る電動化コストに直面しており、EV インフラ補助金によって部分的にしか緩和されていません。その結果、資本は選択的な資産投資、都市クロスドック、保税倉庫、より広範な仲介容量エコシステムに統合された温度管理ノードへと移行し、英国サードパーティロジスティクス市場全体でハイブリッドの重要性を確固たるものにしています。
地域分析
スコットランドはCAGR 4.65%で成長をリードしており、重量物港湾荷役、タービンブレード集積ヤード、鉄道連結型統合センターを必要とする洋上風力プロジェクトが支えています。グランジマス港の300万英ポンド(4.04 ミリオン 米ドル)の鉄道アップグレードがイングランドの消費地帯へのインターモーダルリンクを強化し、道路依存を削減して排出量を縮小しています。グラスゴーとエディンバラはハイランドおよびアイランドの商圏に供給する物流拠点として機能しており、低密度ルートはプレミアム料金を要求します。インバネスおよびクロマティ・ファース・フリーポートは保税倉庫インセンティブを導入し、地域3PLの通関連動型機会を拡大しています。
イングランドは2025年の英国サードパーティロジスティクス市場において69.26%の支配的シェアを維持しており、フェリクストウおよびロンドンゲートウェイ港がその基盤となっていますが、地域内の対比は顕著です。大ロンドンはM25内でグレードA用地の深刻な不足に悩まされ、賃料が1平方フィートあたり20英ポンドを超え、垂直倉庫投資を促しています。ミッドランズは自動車・航空宇宙の組立品を製造し、イーストミッドランズ空港の急送貨物輸送に依存する予知保全部品回廊を支えています。北部の中核都市マンチェスターとリバプールは、即時食料品ブランドが密集した都市中心部に冷蔵マイクロハブを拡大する中、Eコマースフルフィルメントの成長を取り込んでいます。
ウェールズと北アイルランドは規模は小さいものの戦略的重要性を持っています。ホリーヘッドのロールオン・ロールオフフローはウェールズ回廊をアイルランド市場と結びつけていますが、Brexit後の国境検査が通関に精通した3PLに有利な通関の複雑性を加えています。北アイルランドのウィンザー枠組みによる二重規制はコンプライアンス上の障壁をもたらしますが、並行するEUおよび英国のルールを乗り越えられる企業、特に医薬品コールドチェーンおよび航空宇宙サプライチェーンにおいて、プレミアム価格設定の機会を開きます。
規制環境
英国の3PL市場は、貨物脱炭素化、国境管理、港湾計画監督をカバーする政策・コンプライアンスの組み合わせの中で運営されている。運輸省(DfT)はFreight Councilを通じて貨物政策を継続的に主導しており、2026年2月の会議議事録では、スキルの整合性、脱炭素化への道筋、より広範な産業・インフラ枠組みと連動した新たなFreight Planの策定に関する作業内容が言及されている。
貿易および国境コンプライアンスも、HMRCの関税管理や継続的な税関改正を含め、日々の実務運営を形作っている。2026年には、複数の法定文書(Customs (Tariff and Miscellaneous Amendments)規則を含む)により関税・税関規定が更新された。DfTはまた、2026年7月に議会に提出された新たなNational Policy Statement for Portsを通じて、国家的に重要な港湾プロジェクトの枠組みを更新し、港湾および港湾を核とした物流提案の評価・進行方法に影響を与えている。
バリューチェーン分析
英国の3PLバリューチェーンは、貨物発生(小売、eコマース、製造業、ライフサイエンス)から始まり、内陸・国境を越えたゲートウェイ(港湾・空港)、内陸幹線輸送、倉庫・フルフィルメント拠点を経て、最終的にラストマイル配送・返品処理に至る。港湾から内陸への接続性や鉄道連携型物流パークは、物流フロー効率の中核をなしており、DP WorldのLondon Gateway拡張計画(2025年発表、第2鉄道ターミナルを含む)やWest Coast Mainlineに接続するSEGRO Logistics Park NorthamptonのStrategic Rail Freight Interchangeなどの取り組みが含まれる。
サービス提供は、輸送実行と付加価値のある倉庫プロセス(ピッキング・パッキング、キッティング、コンプライアンス対応、温度管理)を結びつける大規模なマルチユーザー型配送施設やセクター特化型施設を中心に構築されつつある。2026年のダービーにおける拠点能力・機能に関する発表はこの流れを反映しており、CEVA Logisticsが508,000平方フィートのeコマース配送センターを開設し、DHL Supply ChainがInfinity Park Derbyに194,000平方フィートの自動化ヘルスケア施設を発表した。契約レベルでは、GXOとCo-opが複数拠点にわたる輸送業務を延長し、1,000店舗以上への配送を支援するなど、長期的な荷主パートナーシップが、3PLをトランザクション型キャリアではなく統合的な事業者として位置づけている。
競争環境
英国サードパーティロジスティクス市場では、画期的な合併がシェア構造を再形成する中、緩やかな統合が進んでいます。GXOによるWincanton買収提案は第2フェーズのCMA審査を受け、合算資産が小売・消費財の選択肢を制限する可能性がある場合の規制当局の監視を示しています。MSC子会社MedlogによるMaritime Transportの買収は陸上輸送と海上容量を統合し、MaerskおよびCMA CGMのドアツードア提案に挑戦しています。
テクノロジーは依然として主要な競争の場です。既存企業はAPIレイヤー、AI需要予測、倉庫ロボティクスに投資し、WincantonがノーサンプトンのVersaTileシステムで実現したようにピッキング率を5倍に向上させています。スタートアップはプラグアンドプレイ型TMSモジュールを提供し、中小企業がリアルタイム可視性でキャリアポートフォリオを組み合わせ、オンボーディングサイクルを数週間から数時間に短縮できるようにしています。コールドチェーンオペレーターはGDP認定で差別化し、危険物専門業者は保険会社のガイドラインを満たすリチウム電池防火区画を構築しています。
ドライバー賃金インフレ、保険料急騰、燃料変動によるマージン圧迫がアセットライト型オーケストレーションへの転換を加速させていますが、電動HGV車隊、保税倉庫、マイクロフルフィルメントノードなどの選択的資産を保持するプロバイダーは、容量逼迫時のサービス品質を守っています。ISO 9001、GDP、AS9120などのコンプライアンス認証が入札勝者とそれ以外を区別し、英国サードパーティロジスティクス市場のプロフェッショナル化を強化しています。
英国サードパーティロジスティクス(3PL)業界リーダー
GXO Logistics
FedEx
DHL Group
United Parcel Service of America, Inc. (UPS)
Kuehne+Nagel
- *免責事項:主要選手の並び順不同


市場機会と将来展望
英国港湾開発の政策枠組みと計画パイプラインが刷新される中、港湾を核としたマルチモーダル物流投資は注目すべき機会分野として浮上している。2026年2月、Thurrock CouncilはForth Ports Tilbury3(58ヘクタールの拡張計画で、鉄道・道路連結型マルチモーダル物流ハブとして位置づけられている)に対して概要計画許可を付与した。2026年7月、運輸省は新たなNational Policy Statement for Portsを議会に提出し、港湾開発提案に関する意思決定指針を更新した。これらの動きは、輸入依存度の高い消費財・産業サプライチェーン向けに、貨物輸送、鉄道シャトル、コンテナ貨物ステーションサービス、隣接倉庫を統合できる3PLの対象領域を拡大するものである。
第二の機会分野は、産業戦略および事業者主導の投資に支えられた、戦略的拠点および規制対象サプライチェーンにおける能力拡充・近代化に重点を置いている。Modern Industrial Strategy 2025には、Strategic Sites Accelerator(6億ポンドと報じられている)や全国的なSupply Chain Centreなどの資金支援策が含まれており、用地整備、許認可、インフラ整備といった、物流プロジェクトの遅延要因として一般的な制約に対応することを目指している。インフラ面では、Associated British Portsが英国内ネットワークに2億ポンドを投じることが強調されており、ABPとStena Lineは2億ポンド規模のImmingham Eastern RoRoターミナルの海洋工事着工を発表した。これにより、3PLがボンド保管、シーケンシング、時間指定の国内配送を通じて付加価値を提供できる、自動車、近海輸送、ユニット化貨物の新たな経路が生まれている。
最近の業界動向
- 2026年6月:GXO LogisticsとCo-opは、英国内の複数の輸送業務をカバーし、1,000店舗以上への配送を支援する新たな5年契約により輸送パートナーシップを延長した。この更新により、GXOの高頻度食品配送における地位が強化され、Avonmouth、Andover、Lea Greenなどの主要拠点における能力継続性が支えられる。
- 2025年11月:Kuehne + NagelはChangan社との倉庫・物流契約を締結し、East Midlands Gatewayに専用スペースを提供した。この契約により自動車関連の契約物流量が加わり、鉄道・高速道路に接続された物流パークが、入荷、保管、出荷配送における優先拠点としての役割を強めている。
- 2024年9月:MSCの子会社MedlogはMaritime Transportの買収を完了し、英国の主要内陸輸送業者を傘下に収めることで、港湾からドアまでの統合的な対応力を拡大した。この取引により、コンテナ輸送における海上から内陸への連携が強化され、主要港湾を担う独立系トラック輸送・ドレージ事業者への競争圧力が増大した。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートでは、輸送管理および倉庫保管・配送業務(これらのサービスに付随する付加価値ハンドリングを含む)のアウトソーシングロジスティクスサービスに対してサードパーティプロバイダーが英国内で得た収益を市場として計上しています。
対象外:荷主が自社ネットワーク向けに直接運営する自社物流業務は、その活動が契約3PL業務と類似して見える場合でも除外されます。
セグメンテーション概要
- サービス別
- 国内輸送管理(DTM)
- 道路輸送
- 鉄道輸送
- 航空輸送
- 水上輸送
- 国際輸送管理(ITM)
- 道路輸送
- 鉄道輸送
- 航空輸送
- 水上輸送
- 付加価値倉庫・配送(VAWD)
- 国内輸送管理(DTM)
- エンドユーザー別
- 自動車
- エネルギー・公益事業
- 製造業
- ライフサイエンス・ヘルスケア
- テクノロジー・電子機器
- eコマース
- 消費財・FMCG(日用消費財)
- 食品・飲料
- その他
- ロジスティクスモデル別
- アセットライト(管理ベース)
- アセットヘビー(自社車隊・倉庫)
- ハイブリッド
- 英国地域別
- イングランド
- スコットランド
- ウェールズ
- 北アイルランド
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、英国の貨物活動、倉庫需要、サービス価格動向に関する安定した事実基盤を構築するために使用され、モデルが観察可能なシグナルから出発できるようにしました。交通省の公表資料、国家統計局の時系列データ、歳入関税庁の貿易統計、イングランド銀行のマクロ・インフレ指標などの公的資料を確認し、数量・価格の前提を固めました。また、基本的な企業情報のためのCompanies Houseの届出、契約シグナルのための英国政府調達・入札ポータル、オペレーターおよび当局が公表する港湾・空港統計など、関連するその他の公式・公開データセットも使用しました。
数値を実際のビジネス報告に基づかせるため、アウトソーシングニーズについて言及するロジスティクスサービスプロバイダーおよび大手荷主の年次報告書、経営陣のコメント、投資家向けプレゼンテーションを精査しました。企業財務・インテリジェンス、ニュース・財務情報、国際フロー前提のサニティテストに有用な場合の輸送レベルの輸出入確認のために、一部の有料サブスクリプションを使用しました。ここに記載されているデスクソースは例示的なものであり、データ収集、検証、調査の明確化のために他の多くの公開文書やデータセットも使用されました。
一次インタビューおよびサーベイ
一次調査は、英国で実際にアウトソーシングされているものと、国内輸送管理、国際輸送管理、付加価値型倉庫保管・配送全体での収益計上方法を検証することに重点を置きました。3PLオペレーターと買い手側の貨物・倉庫マネージャー、ならびにネットワーク計画、契約、業務を担当する機能リーダーと対話しました。このインプットは稼働率、価格リセット、ミックスシフトに関する前提の確認に役立ちました。これは国別市場であるため、インタビューは英国全体での活動集中地域を確認するためにも使用されましたが、コアサイジングに別途地理的分を強制することはありませんでした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 大手層:29% | CXO:17% | |
| 中堅層:53% | 機能・部門リーダー:41% | |
| 中小プレイヤー:18% | マネージャー:42% |
市場規模算定と予測
市場規模算定は、輸送活動と倉庫スループットに遡ることができる英国物流需要プールを主要構造として、トップダウンとボトムアップのロジックを組み合わせて構築されています。実際には、国家指標とセクター需要を、一次対話で検証されたアウトソーシング浸透率とサービスミックス分割を適用することで、アウトソーシング可能な支出に変換しています。合計値は、サンプリングされたプロバイダー収益、サービスライン分割、および暗示される平均販売価格パターンを積み上げて需要ベースの見解と整合するかを確認する選択的なボトムアップ検証によって裏付けられています。
英国3PL収益ラインを目に見える形で動かすいくつかの市場特性がモデルに保持されています。これには、国内道路貨物強度と小包活動(流通取引の代理指標として)、倉庫スペースの取得と稼働率圧力、契約における燃料・労働コストの転嫁タイミング、国際輸送管理の貿易連動型フォワーディング活動、製造業とヘルスケアのセクターミックスシフトが含まれます。プロバイダー別に積み上げるには十分なデータがない場合、収益ミックスと稼働率の範囲を使用してギャップを処理し、業界回答者への再接触後に絞り込みました。
予測はトレンドスムージングに支えられたシナリオ分析を使用して作成されました。主要ドライバーはベースケースで段階的に前進させ、マクロ変動と契約再価格設定のサイクルに対してストレステストを実施しました。英国の物流価格と数量は常に連動して動くわけではないため、モデルは収益成長に再結合する前に数量効果と価格効果を分離しています。
データ検証と更新サイクル
検証は、算出された市場価値を国内貨物活動トレンド、倉庫稼働率のコメント、貿易フローの方向性などの独立したシグナルと照合し、不一致を確認することで行われます。セグメント出力がこれらのシグナルに対して高すぎるまたは低すぎる場合、差異が説明できるまで入力前提を再確認し、インタビューノートを再検討します。計算、通貨処理、成長ロジックが年間を通じて一貫していることを確認するために、第2のアナリストによるレビューが実施されます。
レポートは年次で更新され、重要なイベントが価格、容量、または需要見通しを大幅に変化させた場合には中間更新が行われます。納品前に、最新の公開資料と主要な市場変化がナラティブと数値に反映されていることを確認する最終確認を実施します。
Mordor Intelligenceの英国サードパーティロジスティクス3PL市場規模と他の公表推計との比較
英国3PLの公表市場規模が常に一致しないのは、各出版社がアウトソーシング物流収益として何を計上するかの線引きが異なり、予測を進めるために異なる価格・数量前提を使用しているためです。一方の推計が契約物流のみに焦点を当て、他方がより広範な貨物フォワーディング、ラストマイル、または自社活動を組み合わせている場合にも差異が生じます。
小売業者・製造業者が運営する自社物流業務はMordor Intelligenceの対象範囲外であり、アウトソーシングと自社車隊・倉庫を単一の数値に混在させた推計りも値が低くなる可能性があります。その他のギャップは通常、国内対国際輸送管理の扱い方、付加価値型倉庫保管が3PLによって請求された場合のみ計上されるかどうか、燃料・賃金変動時の契約再価格設定の速度の前提から生じます。通貨換算のタイミングと更新頻度も、特にインフレが年間を通じて急速に変化する場合に差異を拡大させる可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 29.10 ビリオン 米ドル(2025年) | |
| 業界データプロバイダーA | 28.10 ビリオン 米ドル(2026年) | 年間平均レートを使用して現地通貨で報告・換算されることが多く、米ドル合計が圧縮される可能性があり、別途請求される国際輸送管理を過小評価しながら契約物流収益を重視している可能性があります。 |
| 業界専門誌B | 39.00 ビリオン 米ドル(2024年) | 自社業務や隣接する配送活動を同じプールに組み込む可能性のある、より広範な物流サービスの枠組みを使用しており、数量効果と価格効果を明示的に分離せずに積極的な価格成長前提を適用している可能性があります。 |
全体として、差異は主にアウトソーシング収益として扱われるものと、より広範な物流経済の数値との違い、および価格上昇が予測にどのように反映されるかによって説明されます。入力を観察可能な英国の貨物、倉庫、貿易シグナルに結びつけ、繰り返しインタビューを通じてプレッシャーテストすることで、最終的な数値は再現可能なステップに遡ることができます。


レポートで回答される主要設問
2031年までに英国3PL支出はどの程度になるか?
英国サードパーティロジスティクス市場規模は2031年までに36.54 ビリオン 米ドルに達すると予測されています。
英国3PLにとって最も急成長しているエンドユーザー業種はどれか?
小売・Eコマースは2031年にかけてCAGR 5.40%と最も高い成長率を示しており、持続的なオンライン普及を反映しています。
ハイブリッドロジスティクスモデルが注目される理由は何か?
ハイブッド3PLは管理の専門知識と選択的な資産保有を組み合わせ、資本効率を維持しながらピーク時の容量保証を実現します。
スコットランドで3PL成長を牽引しているものは何か?
洋上風力部品に関連するロジスティクスと改善された鉄道リンクがスコットランドのCAGR 4.65%を推進しています。
リチウム電池リスクは倉庫コストにどのような影響を与えるか?
電池製品を保管する施設の保険料は25%以上上昇しており、3PLはコストのかかる消火設備のアップグレードを余儀なくされています。
英国3PL競争を再形成する可能性のある最近の合併はどれか?
GXOによるWincantonの9.65 ビリオン 英ポンド(1,301.89 ミリオン 米ドル)買収提案はCMAの審査中であり、小売・消費財ロジスティクス全体のサービス容量を統合する可能性があります。
最終更新日:



