
インドの医薬品受託製造機関(CMO)市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
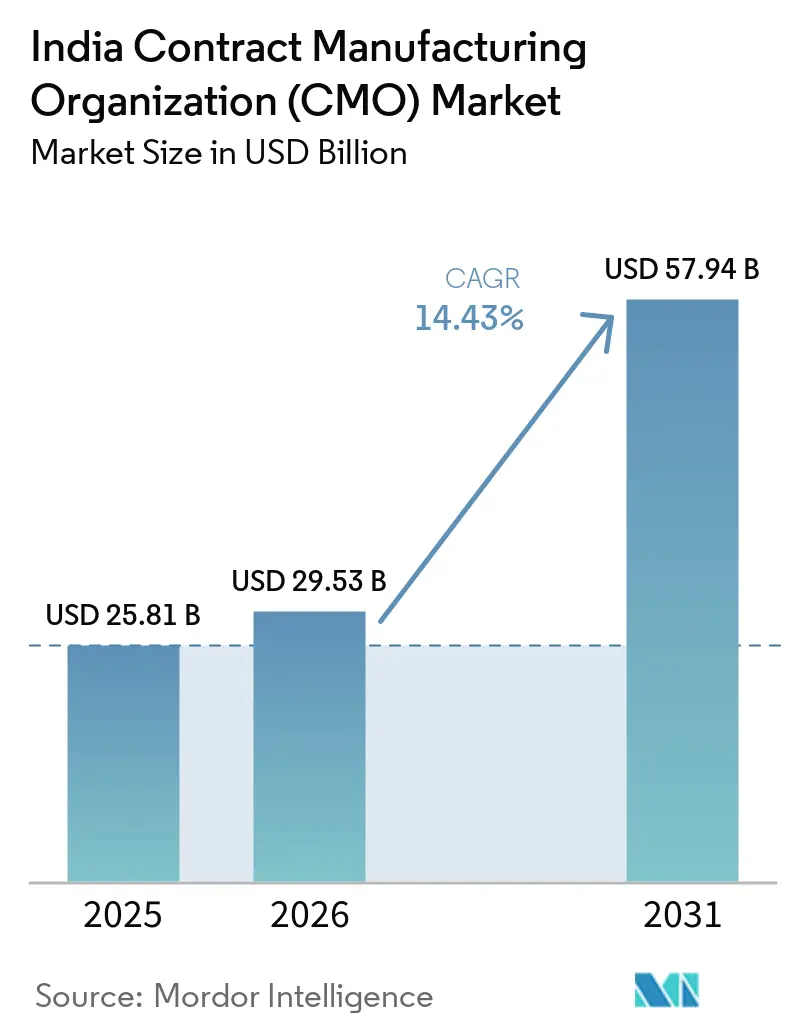
| 基準年の市場規模 (2025) | 25.81 十億米ドル |
| 市場規模 (2026) | 29.53 十億米ドル |
| 市場規模 (2031) | 57.94 十億米ドル |
| 成長率 (2026 - 2031) | 14.43 % |
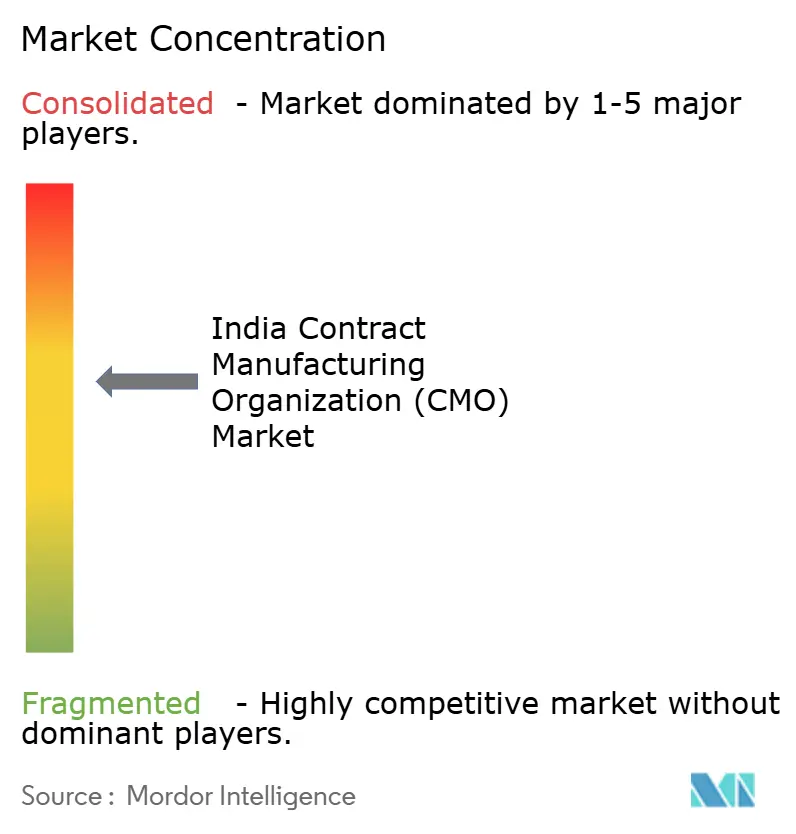
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドの医薬品受託製造機関(CMO)市場分析
インドの医薬品受託製造機関市場は2025年に258億1,000万USDと評価され、2026年の290億5,300万USDから2031年には579億4,000万USDへと、予測期間(2026〜2031年)中に年平均成長率(CAGR)14.43%で成長すると推定されます。この急速な拡大は、インドのコスト効率の高い生産基盤、技術的に熟練した労働力、および設備増強を加速する生産連動型インセンティブ(PLI)制度などの政策的触媒に支えられています。世界中のスポンサー企業は、サプライチェーンの多様化を図るべく、高付加価値のバイオロジクスや複合注射剤の委託案件をインドへ振り向け続けており、デジタル化とAI導入により開発期間の短縮と品質の一貫性向上が図られています。特にハイデラバードとグジャラートを中心に、多国籍企業が新規グリーンフィールド施設への投資を進め、アウトソーシングによる低分子および大分子製造の優先拠点としてのインドの地位を確固たるものにしています。医薬品標準管理機構(CDSCO)および米国食品医薬品局(FDA)による規制上の監視が品質システムの厳格化を同時に促し、受託製造業者が最終的に輸出信頼性を高める品質管理費用を増加させる方向に誘導しています。[1]
主要レポートのポイント
- サービスタイプ別では、2025年のインドの医薬品受託製造機関市場シェアにおいて、原薬(API)および中間体が51.78%を占めトップに立ちました。完成剤形製造は2031年にかけてCAGR 15.05%での拡大が見込まれます。
- 分子タイプ別では、2025年のインドの医薬品受託製造機関市場規模において低分子が67.65%を占め、大分子/バイオロジクスは2031年にかけてCAGR 15.26%の成長が予測されます。
- エンドユーザー別では、2025年のインドの医薬品受託製造機関市場において大手製薬会社が46.88%のシェアを占め、バーチャル企業/スタートアップセグメントは2031年にかけてCAGR 15.95%で拡大しています。
- 治療領域別では、2025年のインドの医薬品受託製造機関市場規模において腫瘍学が30.05%を占め、中枢神経系(CNS)療法は2031年にかけてCAGR 16.10%で成長しています。
- 製造スケール別では、2025年のインドの医薬品受託製造機関市場シェアにおいて商業生産が61.74%を占め、臨床製造は2031年にかけてCAGR 14.86%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インドの医薬品受託製造機関(CMO)市場の動向と考察
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオロジクスアウトソーシングパイプラインの拡大 | +2.8% | ハイデラバード、バンガロールクラスター | 中期(2〜4年) |
| 複合注射剤に対する強い需要 | +3.2% | テランガーナ州、グジャラート州、アーンドラ・プラデーシュ州 | 短期(2年以内) |
| グローバル大手製薬会社によるインドでの設備拡張 | +2.1% | インド全土の確立された製薬ハブ | 中期(2〜4年) |
| 原薬(API)向け政府PLI制度 | +1.9% | ヒマーチャル・プラデーシュ州、グジャラート州、アーンドラ・プラデーシュ州のバルク医薬品パーク | 長期(4年以上) |
| 医薬品受託開発製造機関(CDMO)スタートアップへのベンチャー資金調達 | +1.8% | ハイデラバード、バンガロール、ムンバイ | 短期(2年以内) |
| AI活用によるプロセス開発効率化 | +1.5% | 全国のティア1企業の先行採用者 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バイオロジクスアウトソーシングパイプラインの拡大
インドは、スポンサ企業が品質を損なうことなく低コストの拠点を求める中、グローバルなバイオロジクス受託契約においてシェアを拡大しています。Aurigeneは2025年にゲノムバレーに7万平方フィートのモノクローナル抗体製造施設を開設し、業界が哺乳類細胞培養の専門知識へとシフトしていることを示しています。参入障壁が依然として高いため、特化した施設はプレミアム価格を設定できる一方、インドは依然として欧米のコスト構造を下回っています。CDSCOのスケジュールM改訂により、米国FDAおよびEMAの基準との整合性が確保され、多国籍企業にとっての主要な調達障壁が取り除かれています。その結果、バイオロジクスプロジェクトの契約期間は長期化し、リピートオーダーも増加しています。したがって、この能力分野では2031年まで持続的な二桁成長が見込まれます。
複合注射剤に対する強い需要
無菌製造の複雑性とグローバルな生産能力の限界が、注射剤の委託案件をインドの医薬品受託開発製造機関(CDMO)へと集中させています。サノフィの4億3,700万USDのハイデラバード拡張計画は、プレフィルドシリンジおよび凍結乾燥腫瘍治療薬製品に焦点を当てており、現地の専門性への信頼を示しています。国内企業も高活性中間体の発酵スイートを同時に拡大しています。安全規制が厳格な環境管理を義務付けているためプレミアム価格が持続し、一方で代替アジア拠点からのリードタイムは依然として長い状況です。本セグメントは、複合デリバリーシステムが不可欠な個別化医療へのグローバルな移行と連動しています。これらの条件が今後2年間にわたって高マージンの見通しを維持します。
グローバル大手製薬会社によるインドでの設備拡張
多国籍企業は、パンデミックによる混乱を経てサプライチェーンの多様化を進めるべく、インドへの投資を倍増しています。Divi's Laboratoriesは2025年1月に1億4,400万USD(約1,200億ルピー)を投じてカキナダ複合施設を稼働させ、複合原薬(API)製造のフットプリントを拡大しました。こうした投資はインドのエンジニアリング人材とコスト構造を活用し、長期的な受託量を確保するものです。フットプリントの拡大は技術移転も促進し、連続製造とプロセス分析における現地の能力を向上させています。この投資の波は確立されたハブに集中しており、サプライヤーと規制当局の支援エコシステムを確保しています。したがって、中期的な生産増加は既に確定しています。
AI活用によるプロセス開発効率化
人工知能(AI)はプロセス開発サイクルを短縮し、スクラップ率を削減しています。Mankind PharmaとOpenAIの連携は、パイロットプラントにわたる予測保全と適応型プロセス制御を統合しています。査読済み研究では、重要品質特性(CQA)の管理範囲の厳格化とともに15〜25%のコスト削減が示されています。[2]先行採用者は価格だけでなく、スピードと再現性で差別化を図り、より高いマージンのプロジェクトを獲得しています。長期的な利益には、リアルタイム出荷試験と監査対応を強化するデジタルバッチ記録が含まれます。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国サプライに連動した原材料価格の変動 | -1.7% | 全国的、特に原薬(API)生産者に顕著 | 短期(2年以内) |
| インド拠点へのFDA警告書の増加 | -1.2% | 輸出志向型施設 | 中期(2〜4年) |
| 主要クラスターにおける熟練人材の離職 | -1.8% | ハイデラバード、アーメダバード、バッディ | 中期(2〜4年) |
| 経口固形剤における生産能力過剰の懸念 | -1.4% | 後発医薬品メーカー | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
中国サプライに連動した原材料価格の変動
中国はインドの主要原料の70%以上を供給しており、2024年の環境規制強化により中間体コストが20〜30%上昇しました。マージン圧縮により、医薬品受託開発製造機関(CDMO)は長期契約の再交渉を余儀なくされ、顧客関係に緊張が生じています。PLIパークが国内原料の供給を約束しているものの、規模拡大には数年を要します。ヘッジ戦略とデュアルソーシングはコストを増加させ、近期の収益性に重くのしかかります。また、スポンサー企業は価格の見通しが改善するまで複数年の発注を保留する可能性があります。
インド拠点へのFDA警告書の増加
2024年には15のインド施設がFDA警告書を受領し、データ完全性の不備とGMP逸脱が浮き彫りになりました。[3]是正措置は資金を品質改善に振り向け、輸出出荷を停止させる可能性があります。慎重なスポンサー企業が監査を強化することで、インドの医薬品受託製造機関市場全体に風評上の影響が及びます。しかし、指摘事項を迅速に是正した企業はより強固な立場を確立し、コンプライアンスに失敗した競合他社から新たな受注を獲得することが多いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
インドの医薬品受託製造機関(CMO)市場の動向
サービスタイプ別:完成剤形の成長が原薬(API)の優位性を上回る
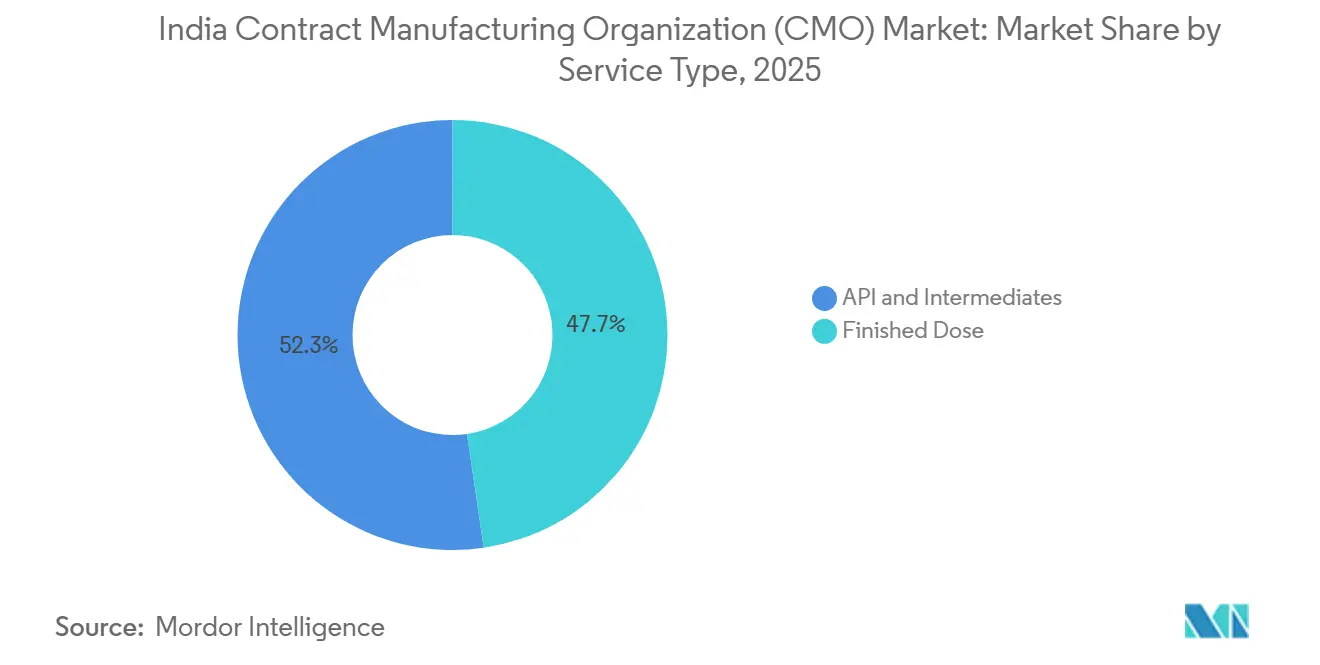
APIおよび中間体は、2025年のインド医薬品受託製造機関市場において52.32%のシェアを占め、複雑な化学合成における同国の長年の競争力と成熟した輸出経路を裏付けています。このセグメントは、溶媒回収、連続プロセッシング、排水処における規模の経済から恩恵を受け、キログラム当たりのコスト指標を低水準に維持しています。クライアントは、APIパートナーを選定する際に長い操業実績と実証済みの規制上の実績を重視します。それにもかかわらず、完成剤形の受託需要は急速に拡大しており、2026年から2031年にかけて15.42%のCAGRが予測されています。この傾向は、サプライチェーンを一元管理したいというスポンサーの意向を反映しており、中間体から最終剤形への円滑な技術移転を可能にします。成長は特に半固形製剤および注射剤において顕著であり、特化したアイソレーターおよび無菌スイートが防御可能なマージンを提供しています。シリアライゼーション、コールドチェーン包装、および後期段階のカスタマイズを統合した受託製造業者は、グローバルクライアントからより大きな収益シェアを獲得しています。
完成剤形プロバイダーはまた、ライン収率の監視と偏差の低減のために高度な分析技術を導入し、監査結果を強化しています。経口固形製剤向けの連続製造スキッドへの投資は、中期的に稼働率を50%超回復させることを目指しています。インドの施設がより多くの米国FDA事前承認査察を取得するにつれ、ライフサイクル管理バッチのアウトソーシングが増加しています。コモディティ錠剤に対する価格圧力は続いているものの、乱用抑止オピオイドや固定用量配合剤などの差別化製剤がライン当たりの収益を下支えしています。したがって、インド医薬品受託製造機関市場は、2031年まで化学合成サービスと製剤サービスの両方にわたってバランスの取れた成長を見込んでいます。
分子タイプ別:バイオロジクスの勢いが低分子の優位性に挑戦
低分子化合物は、数十年にわたるジェネリック医薬品の専門知識、密度の高いサプライネットワーク、および有利な操業経済性により、2025年のインド医薬品受託製造機関市場規模の68.23%を占めました。プロセス化学の人材とリアクターインフラにより、グラムから数トン規模への迅速なスケールアップ可能となり、慢性疾患治療薬の大量需要に対応しています。しかしながら、バイオロジクスの受託契約は加速しており、15.79%のCAGR予測が示すように、今十年末までにそのシェアが30%を大きく上回る可能性があります。スポンサーは、主に低い固定費と実証済みの規制コンプライアンスを理由に、インドのCDMOを米国および欧州のバイオロジクス製造施設の有力な代替先と見なしています。最近の投資は、上流の哺乳類細胞培養、下流のプロテインAクロマトグラフィー、およびターンアラウンドタイムを短縮するシングルユースシステムに及んでいます。
Bioconの商業規模のモノクローナル抗体施設は、大分子における同国の技術的成熟度を実証しています。CDMOは、厳格な同等性要件を満たすために質量分析などの高分解能分析技術を導入しています。補助金付きのバイオロジクスパークにより、グリーンフィールド設備投資がさらに削減され、中堅スポンサーを引き付けています。灌流バイオリアクターにおける連続プロセッシングのパイロット試験は、より高い収率を約束しており、製造原価を圧縮してインドの価格競争力を強化する可能性があります。それにもかかわらず、細胞生物学およびバイオインフォマティクスにおける人材不足は引き続き注視すべき点です。この二分子ランドスケープは、多様化したパイプラインを運営するスポンサーにとって、インドをワンストップの目的地として位置付けています。
エンドユーザー別:バーチャル企業が加速し大手製薬会社がボリュームを支える
大手製薬企業は2025年の需要の47.42%を吸収し、ブロックバスター製品の規模の経済を実現するためにインドのサプライヤーとの長年のパートナーシップを活用しています。エンゲージメントモデルは多くの場合、APIと完成剤形にわたる複数年の数量をバンドルし、強固な関係を構築しています。しかしながら、バーチャルおよびスタートアップスポンサーの台頭が機会の構成を変えつつあります。TruemedsのUSD 8,500万ミリオンのラウンドなどのベンチャー資金に後押しされ、アセットライト企業はすべての製造段階をアウトソーシングし、受託支出において16.43%のCAGRを牽引しています。中堅製薬企業は橋渡し役を果たし、大手製薬企業が認定する前に新しいCDMOをパイロット試験することがいです。
CDMOは、小規模な臨床段階企業のキャッシュフローの実態に合わせて、マイルストーンベースの価格設定や開発バンドルなどの商業条件をカスタマイズしています。柔軟なバッチサイズ、モジュール式製造スイート、および迅速な技術移転プロトコルは、大量生産よりもスピードを求めるバーチャルクライアントに訴求します。一方、大手製薬企業は地政学的リスクと品質指標に敏感であり、サイトのオンボーディング前に徹底的な監査とデジタルツイン検証を実施しています。この二極化したクライアントランドスケープは、サービスプロバイダーに対して俊敏性とコンプライアンスの厳格さのバランスを求めており、これは同様のコストで実現できる地域がインド以外にほとんどない能力の組み合わせです。
治療領域別:CNSの成長が腫瘍学のリーダーシップを上回る
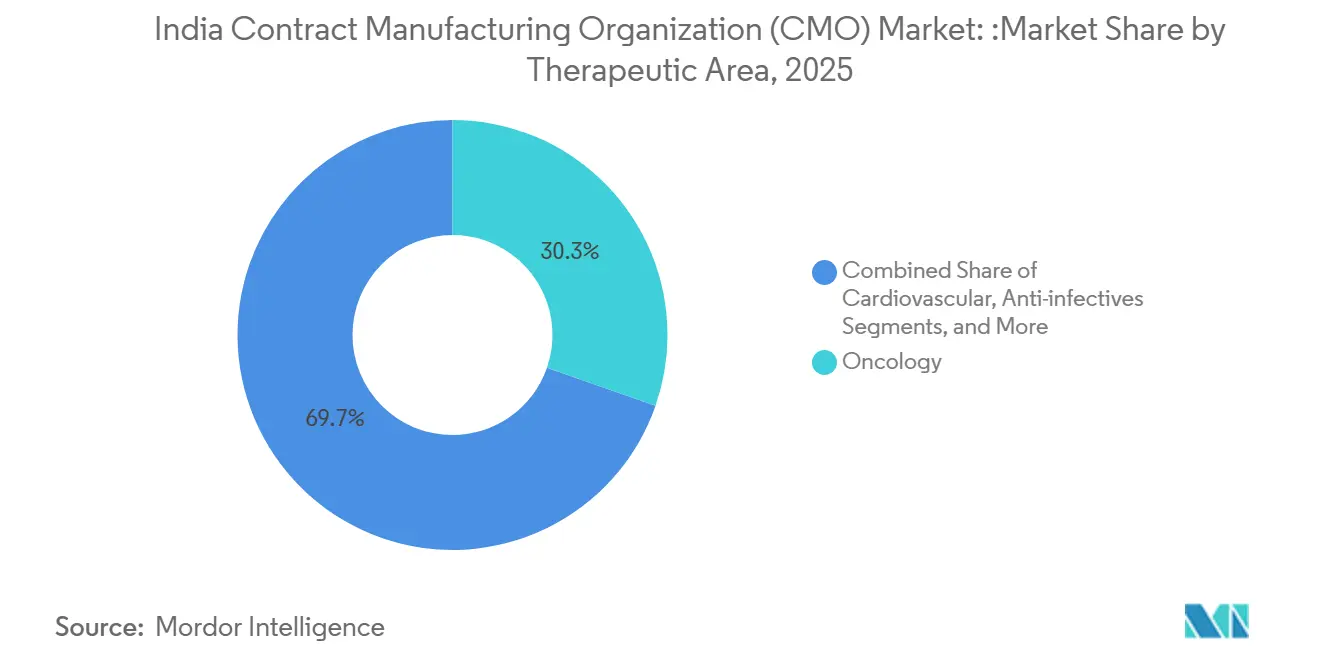
腫瘍学製品は、標的療法および特殊な封じ込めを必要とする強力な化合物における持続的なイノベーションを反映し、2025年の収益テーブルで30.33%のシェアをもって首位に立ちました。無菌アイソレーター、ホルモン取り扱いユニット、および厳格なオペレーター曝露制限が高い参入障壁を形成し、能力のあるCDMOがプレミアムマージンを獲得できるようにしています。それにもかかわらず、中枢神経系(CNS)プロジェクトは、精神疾患および神経変性疾患に対する公衆衛生上の関心の高まりに後押しされ、16.65%のCAGRで進展しています。多くのCNS製品は放出制御型またはマルチパーティキュレート技術を含んでおり、インドの製剤業者が深い専門知識を持つ分野です。
心血管および抗感染症薬の数量は依然として重要ですが、ジェネリック競争により価格が抑制されています。スポンサーが迅速審査の規制経路を追求する中、希少疾患適応症および免疫学への多角化が加速しています。高活性スイートと個別化投与形態向けの柔軟な包装を組み合わせたCDMOは、より長期の契約を獲得するのに有利な立場にあります。クラスIV APIおよびスケジュールH1物質に関する規制上の精通は、インドのパートナーにとってさらなる差別化要因となっています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご覧いただけます
製造スケール別:商業ベースを基盤に臨床供給の需要が増加
商業ロットは依然として2025年収益の62.32%を占めており、グローバルなブロックバスターおよび成熟したジェネリック医薬品を大規模に供給する継続的な需要を反映しています。マルチプロダクトトレインを備えた数十年の歴史を持つキャンパスが、低いユニット当たりコスト指標を維持し、グローバルな流通センターに大量供給を提供しています。しかしながら、臨床製造収益は記録的な治験活動とバイオテク重視のパイプラインに牽引され、15.12%のCAGRで急速に拡大しています。スポンサーは、プラントの切り替えなしにフェーズIの小ロットからフェーズIIIの規模へと移行できるCDMOを好み、技術移転リスクを低減しています。
Sai Life Sciencesの最近の臨床スイートの増強はこの戦略を体現しており、分離されたグレードC/Dルームと適応型シングルユースフローパスを提供しています。前臨床需要は規模が小さいものの、数十年にわたるサプライ契約へと発展し得る初期段階の関係を確立します。高まる臨床活動を取り込むため、インドのCDMOはクオリティ・バイ・デザインプロトコルとデジタルバッチ記録を統合し、規制審査時間を短縮しています。その結果生まれるフルライフサイクルの提案は、グローバルなアウトソーシングマトリクスにおいてインドを有利な位置に置いています。
地域分析
テランガーナ州は、政策的インセンティブ、学術機関との連携、および不動産の整備が融合したエコシステムを通じて、インドの医薬品受託製造機関市場を支配しています。同州のグリーン製薬シティは19,000エーカーに及び、共有ユーティリティ、排水処理、および倉庫クラスターを備えた統合工場に5,260億ルピー(6億3,200万USD)を投じる6社のアンカー投資家を擁しています。ハイデラバード単独で56万人以上の製薬専門家を雇用しており、人材の確保が容易です。近隣の研究機関は継続的な技術移転を促進し、イノベーション密度を高めています。
グジャラート州は、歴史的な化学産業の基盤と輸出サイクルを加速させる港湾へのアクセスにより、特に原薬(API)において欠かせない役割を担い続けています。アンクレーシュワールおよびバドーダラのパークは共同排水処理施設と保税物流ゾーンを提供し、コスト効率の高いスケールアップを支援しています。複数の多国籍企業が近隣の石油化学コンプレックスからのシームレスな原料輸入を活用するために、ここに専用キャンパスを維持しています。アーンドラ・プラデーシュ州は、PLI制度に基づく専用バルク医薬品パークと有利な土地リース条件の恩恵を受けて、急速にバイオロジクスの拠点として台頭しています。
ムンバイとプネーを擁するマハーラーシュトラ州は、研究、製剤開発、および企業本部に傾斜しています。同州の密なベンチャーキャピタルネットワークは新興の医薬品受託開発製造機関(CDMO)に資金を提供し、他の地域での製造契約に繋がる臨床研究機関を支援しています。カルナータカ州のバンガロールクラスターは、デジタルヘルスとAIの専門知識を加え、全州にわたる工場のプロセス開発能力を豊かにしています。これらの地域的強みは全体として、顧客が単一拠点リスクを軽減するために活用できる分散しつつも統合された全国製造グリッドを形成しており、インドの医薬品受託製造機関市場のレジリエンスを強化しています。
規制環境
インドのCMO事業は、医薬品化粧品法(Drugs and Cosmetics Act)の枠組みおよび1945年医薬品規則(Drugs Rules, 1945)によって規定されており、中央医薬品標準管理機構(CDSCO)がスケジュールM(Schedule M)要件(バッチ包装記録や容器・閉鎖システム管理など)を通じてGMP遵守を監督している。同時に、パック上の識別コードの義務化によりトレーサビリティ規則も強化されている。原薬(バルク医薬品)は2022年1月以降、すべての包装レベルでQRコード(Quick Response code)が必須となっており、主要な製剤ブランド(スケジュールH2、上位300品目)には一次包装または二次包装にバーコード/QRコードが適用され、模倣品対策の取り締まりが強化されている。
2026年6月、中央政府は印刷医薬品包装材料の製造業者および供給業者を対象に、政府ポータルを通じた固有登録番号の割り当てを含む、包装登録証明書(Packaging Registration Certificate)の義務化案を発表した。これが実施されれば、監督の主体が製造業者主導のベンダー適格性認定プログラムから中央集権的な登録制度へと上流に移行し、無菌・注射剤ラインを含む完成剤形CMOを支える印刷包装・ラベリング供給業者にとって、包装の完全性とトレーサビリティが監査上重要となる中で、コンプライアンスへの期待が高まることになる。
バリューチェーン分析
インドのCMOバリューチェーンは、原材料・支援材料(主要出発物質および中間体、添加剤、バイアル・ストッパー・バッグ・フィルムなどの一次包装、および二次印刷部材)から始まり、プロセス開発と技術移転、製造(原薬・中間体および固形剤・液剤・半固形剤・無菌注射剤にわたる完成剤形)、品質管理と製品リリース、そして国内供給と輸出向けの流通が続く。スケジュールMに基づく供給業者の適格性認定とバッチ包装記録の規律により、包装コンバーター、ラベル印刷業者、専門部材ベンダーはCMOにとって不可欠な結節点となっており、特にシリアライゼーション、コールドチェーン要件、無菌充填・仕上げ工程においてその重要性が高い。
最近の政策措置は、上流と下流の連携を再構築している。2025年1月、対外貿易総局(DGFT)は保健省の医薬品規則との整合を図るため、外国貿易政策のもとで医薬品製剤の輸出に対する追跡・トレース規定を撤回し、輸出業者にとっての二重コンプライアンス体制を軽減した。同時に、政府は印刷医薬品包装供給業者に対する正式な登録制度の枠組みを提案(2026年6月)し、これに加えて、国内バイオ医薬品能力および関連する特殊部材に焦点を当てたBiopharma SHAKTIイニシアチブ(1,000億ルピー、5カ年計画)のようなプログラムも進めており、CMOの実行を支える包装・バイオ医薬品サプライベース全体でコンプライアンス強化と国産化優先という両方の方向性を示している。
競合環境
インドの医薬品受託製造機関市場は、規模集約型の既存企業と機敏な専門企業が共存する中程度の集中度を示しています。Divi's Laboratories、Dr. Reddy's、Sun Pharmaは、垂直統合された化学、多規制機関承認、および長期顧客リストに基づく相当な収益基盤を保有しています。原薬(API)から完成剤形にわたる事業の幅広さにより、ワンストップのエンゲージメントが可能となり、大手製薬会社のボリュームを引き付けています。これらのリーダー企業は、新興ライバルに対してマージンを守るために、バイオロジクスモジュール、高度な無菌ライン、およびデジタル品質システムへの資本投下を続けています。
ベンチャー支援企業であるAragen Life SciencesおよびMaiva Pharmaは、創薬支援、高活性製剤、および細胞株開発において特化した価値提案で市場を変革しています。軽量な資産構造と迅速な意思決定サイクルは、クリニックへのスピードを追求するバーチャルスポンサーに共鳴しています。AIベンダーおよびクラウドベースの品質管理プロバイダーとの戦略的提携は、プロセス効率化の主張を増幅させ、従来はグローバルな医薬品受託開発製造機関(CDMO)に限定されていた複雑で高マージンのプロジェクトへの入札を可能にしています。
差別化の戦場は技術です。AI活用の予測分析、連続製造スキッド、およびシングルユースバイオリアクターが参入必須条件となりつつあります。品質文化が最終的なゲートキーパーであり、査察後にFDA 483指摘事項ゼロを達成した企業は、その清廉な実績をプレミアム価格設定に転換します。供給過剰な経口固形剤の生産能力において統合圧力が続いており、不良資産が売買される可能性があり、市場構造がさらに変化する可能性があります。最終的に、規模、専門性、および完璧なコンプライアンスを融合させた企業が、進化するインドの医薬品受託製造機関市場においてシェアを獲得する立場にあります。
インドの医薬品受託製造機関(CMO)業界リーダー
-
Divi's Laboratories Limited
-
Dr. Reddy's Laboratories Limited
-
Sun Pharmaceutical Industries Limited
-
Aurobindo Pharma Limited
-
Zydus Lifesciences Limited (Cadila Healthcare)
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
原薬から無菌充填・仕上げまでを含むエンドツーエンドのバイオ医薬品製造、およびそれに関連する高コンプライアンス包装、コールドチェーン、部材エコシステムを中心に、明確なホワイトスペースが形成されつつある。テランガーナ州では、Aurobindo Pharma(TheraNym Biologics)が2026年6月にボラパトラで120億ルピー規模のバイオ医薬品受託製造施設を開設し、バイオリアクターと無菌充填・仕上げ能力を備えている。また同社は2026年4月、6万リットルのバイオリアクターを備えた1.5億~1.75億米ドル規模のグリーンフィールド型バイオ医薬品原薬第2ユニットを発表した。これらの動きは、複雑な無菌・バイオ医薬品業務に関するハイデラバードを中心としたハブアンドスポーク型モデルを強化し、CMOおよびその包装パートナーに対し、グローバルスポンサーの適格性要件を満たす統合的な能力構築を促している。
包装コンプライアンスと供給業者の制度化も、CMOがネットワーク全体でトレーサビリティとサプライヤーガバナンスを産業化する機会を生み出している。2026年6月に提案された印刷医薬品包装供給業者向けの登録義務化と固有登録番号は、準拠したラベルやカートンの役割を高める一方、原薬および主要製剤に対する既存のQR/バーコード規則は、デジタル認証ワークフローを日常業務のより深いレベルへと浸透させている。実行面では、最近の契約獲得やパートナーシップが統合サービスへの需要を示している。OneSource Specialty Pharmaは2026年7月、Formycon AGとのバイオシミラー製造パートナーシップを発表し、ベンガルール拠点で原薬・製剤の統合製造を行うとした。またMorepen Laboratoriesは2026年7月、82.5億ルピー規模のCDMO契約に基づく初の商業出荷完了を報告し、拡張可能なリアクター、検証済みプロセス、包装対応リリースシステムを必要とする大規模プログラムをスポンサーが発注・実行している証拠を示している。
最近の業界動向
- 2026年7月:Morepen Laboratoriesは82.5億ルピー規模のCDMO契約に基づく初の商業出荷を完了し、総リアクター容量を1,000KLに拡大する段階的な計画を示した。初回商業バッチの完了は、開発業務を超えた準備完了を示すものであり、繰り返し発生するより大規模な受託製造プログラムへの信頼性を裏付ける。
- 2025年1月:Divi's Laboratoriesは、120億ルピー(1億4,400万米ドル)を超える投資を伴うカキナダ製造施設を稼働させ、複雑な原薬製造能力を追加した。この拡張は高付加価値のカスタム合成および中間体業務を支え、規制市場向けの世界的なサプライ多様化におけるインドの役割を強化している。
- 2024年12月:テランガーナ州政府は、MSN Laboratories、Laurus Labs、Gland Pharma、Dr. Reddy's、Aurobindo、Hetero Drugsとの間で、グリーンファーマシティにおける526億ルピー(6億3,200万米ドル)の投資に関する覚書(MoU)を締結した。このプログラムは、インフラのボトルネックを軽減し、主要な受託製造クラスターにおける複数企業の能力構築を加速する共有ユーティリティ型製造エコシステムを構築するものである。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、インドの医薬品受託製造機関(CMO)市場は、インドを拠点とする製造業者が製薬・バイオテク顧客に提供するアウトソーシング医薬品製造サービスの価値として計上されます。対象範囲には、臨床および商業需要にわたる原薬および完成剤形の製造が含まれます。
対象外の範囲:純粋な受託研究のみの業務、製造を伴わないアドバイザリーサービス、およびエンドカスタマーがインドに関連していても、インド国外で行われた製造は除外します。
セグメンテーションの概要
- サービスタイプ別
- 原薬(API)および中間体
- 完成剤形
- 固形剤
- 液剤
- 半固形剤および注射剤
- 分子タイプ別
- 低分子
- 大分子/バイオロジクス
- エンドユーザー別
- 大手製薬会社
- 中堅製薬会社
- バーチャル企業/スタートアップ
- 治療領域別
- 腫瘍学
- 循環器系
- 抗感染症薬
- 中枢神経系(CNS)
- その他の治療領域
- 製造スケール別
- 前臨床
- 臨床
- 商業
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インドを拠点とする製薬製造の数量とコンプライアンス準備状況に影響を与える公的な規制および業界シグナルから始まりました。CDSOの更新情報、米国FDAの査察および警告書データベース、PLIスキームの実施に関連する医薬品局の発表を参照し、次にDGFTおよびUN Comtradeの輸出入統計を使用して貿易に連動した製造強度を測定しました。
モデルを確実なものにするため、上場製造業者の年次報告書、投資家向けプレゼンテーション、法定申告書、ならびに設備増強、工場承認、顧客獲得に関する信頼性の高い報道も精査しました。さらに、企業財務情報とインテリジェンス、特許データベース、および出荷レベルの輸出入チェックのための有料サブスクリプションを使用し、特にAPIおよび完成剤形のフローについて需要と供給の方向性を確認しました。これらのデスクソースは網羅的なものではなく、分析中のデータポイントの相互確認、明確化、および検証のために他の公開文書も使用しました。
一次インタビューおよサーベイ
一次調査は、収益のどの部分が真にアウトソーシング製造であるか、およびAPI、中間体、完成剤形ラインにわたって価格と稼働率がどのように推移したかを確認するために使用されました。製造責任者、品質・規制リーダー、事業開発チーム、および調達関係者と対話しました。その後、インドの主要な製造ハブ全体でインプットを照合し、CMO収益および設備能力の前提における単一地域バイアスを低減しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 大手企業:34% | CXO:16% |
| 中堅企業:46% | 部門・ユニットリーダー:30% |
| 中小企業:20% | マネージャー:54% |
市場規模算定と予測
規模算定は、インド関連のアウトソーシング需要を生産・貿易指標から再構築し、受託製造収益のみにフィルタリングするトップダウンアプローチを用いて構築されました。合計値は、サンプリングされたサイト当たり収益ベンチマーク、公開発表からの設備増強の積み上げ、および典型的なAPIと完成剤形のミックスに対する価格・数量チェックなど、選択的なボトムアップ近似によって裏付けられました。
インプットは、インドにおけるCMOのスケール方法を反映するように選択されました。規制査察の結果と工場承認、インタビューで共有された稼働率の範囲、医薬品の輸出強度、API・中間体と完成剤形プログラムの分割の変化、および新ラインの立ち上げペースを追跡しました。予測については、政策インセンティブ、コンプライアンスのタイムライン、および顧客の多様化が立ち上がりを左右する可能性があるため、シナリオ分析を使用し、それらのシナリオは業界専門家から収集したコンセンサス範囲に基づいています。上場されていない小規模施設についてボトムアップシグナルが不完全な場合は、保守的な浸透率と稼働率の前提を適用し、一次フィードバックが異なる操業範囲を示した場合には再検討しました。
データ検証と更新サイクル
一つのデータストリームが最終合計に過度な影響を与えないよう、複数のチェックにわたってアウトプットを三角測量しました。輸出成長パターン、観察された設備増強、および公開されているコンプライアンス措置などの独立したシグナルと結果を比較し、文書化された前提とともに大きな差異を確認・調整しました。
承認前に、モデルは年別およびサービスバケット別の分散テストを含む多段階のアナリストレビューを経て、単位、通貨タイミング、および成長計算の最終的な整合性チェックが行われます。新たな規制イベント、政策変更、または主要な設備移動が発生した場合、専門家に再連絡して主要な前提を再確認します。レポートは年次で更新され、納品直前に最終更新スイープを実施することで、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceのインド医薬品受託製造機関市場規模と他の公表推計との比較
インドCMOの公表市場規模は、対象範囲が必ずしも同一ではなく、基準年のタイミングだけでも数値を大きく変動させる可能性があるため、大きく乖離して見えることがあります。差異は通常、製造収益として何が計上されるか、APIと完成剤形の業務がどのように扱われるか、および隣接するアウトソーシングサービスが合計に混入しているかどうかから生じます。
一部の外部推計は、受託研究、ラボサービス、または包装のみの収益を含めることでCDMOまたはより広範なCRAMSへと定義を拡大しており、2024年の基準年も設備増強が見込まれる場合に合計を低く抑えます。Mordor Intelligenceが行うように、インドを拠点とするCMO製造のみをAPI・中間体および完成剤形にわたって計上し、非製造サービスを除外した場合、数値は稼働率や輸出向け生産量などの生産連動指標に紐付いたままとなります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 25.81 ビリオン 米ドル(2025年) | |
| グローバルコンサルタントA | 22.51 ビリオン 米ドル(2024年) | 2024年を基準年として使用しており、製造のみの収益を隣接するアウトソーシングラインから明確に分離していないため、実効的な需要プールが変化し、短期的な規模の前提が抑制される可能性があります。 |
| 業界出版社B | 17.51 ビリオン 米ドル(2024年) | 純粋なCMOを超えたサービスカテゴリーを含むより広範なCDMOの枠組みの下で推計を位置付けており、混合された対象範囲と早い基準年が、研究およびラボサービスの評価方法によって合計を変動させる可能性があります。 |
この表は、年の選択とサービス対象範囲の選択が、単一の成長前提よりも乖離の大部分を説明していることを示しています。需要指標を製造活動に紐付け、稼働率とミックスに関する一次フィードバックで相互確認することで、新しい工場、承認、または輸出の変化が生じた際に、当社の推計は再現可能で監査しやすい状態を維持しています。
レポートで回答される主要な質問
2026年のインドの医薬品受託製造機関市場の規模はどのくらいですか?
インドの医薬品受託製造機関市場規模は2026年に290億5,300万USDとなっています。
2031年にかけてインドの医薬品受託製造事業の予想CAGRはどのくらいですか?
2026年から2031年にかけてCAGR 14.43%で収益が増加する見込みです。
現在の収益をリードしているサービスカテゴリーはどれですか?
原薬(API)および中間体が2025年収益の51.78%を占め、完成剤形サービスに対するリーダーシップを維持しています。
分子タイプ別で最も急速に拡大しているセグメントはどれですか?
大分子/バイオロジクスがCAGR 15.26%で成長すると予測されており、低分子の優位性に挑戦しています。
ハイデラバードが医薬品アウトソーシングにとって重要な理由は何ですか?
ハイデラバードは19,000エーカーのグリーン製薬シティ、豊富な人材プール、および最近の多国籍企業による投資を擁しており、インドで最も統合された製造ハブとなっています。
インドの医薬品受託開発製造機関(CDMO)の成長を鈍化させる可能性のある課題は何ですか?
中国から調達する原材料の供給変動性と強化されたFDA審査が、マージンを圧迫し輸出を遅らせる可能性のある近期の逆風となっています。