
医薬品受託開発製造機関(CDMO)市場規模およびシェア
Mordor Intelligenceによる医薬品受託開発製造機関(CDMO)市場分析
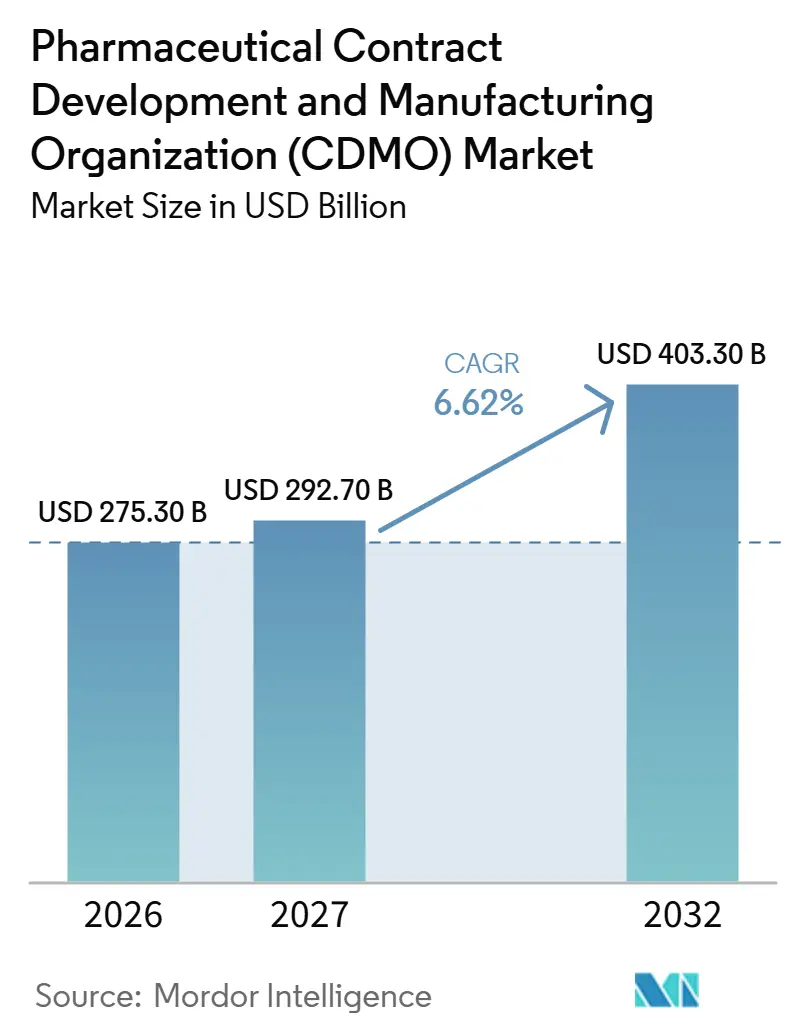
医薬品受託開発製造機関(CDMO)市場規模は、2026年の2,753億米ドルおよび2027年の2,927億米ドルから2032年までに4,033億米ドルへと拡大し、2027年から2032年にかけてCAGR6.62%を記録すると予測されています。
米国における商業的アウトソーシングおよび複雑な治療法の開発は、生産資産と専門サービスを組み合わせるサプライヤーにとっての機会を拡大しています。無菌注射剤は、技術移転、製造実行、および製品承認の間の商業的に重要なつながりを形成しています。より広範なサービスの組み合わせはその業務をより多く獲得できる一方、限られた生産余力と仕向地市場の規制執行は、安定した供給への転換を制約する可能性があります。複数年にわたる供給コミットメントにより、技術移転から承認済み生産への引き渡しは、余力と仕向地市場における地位がサプライヤーのプログラム維持能力を左右する重要な局面となります。
主要レポートのポイント
- サービスタイプ別では、原薬製造が2026年の医薬品受託開発製造機関(CDMO)市場シェアの54.64%を占め、最終剤形(FDF)の開発・製造は2027年から2032年にかけて最も速いCAGR7.45%を達成すると予測されています。
- 分子タイプ別では、低分子が2026年の医薬品受託開発製造機関(CDMO)市場規模の61.35%を占め、高薬理活性原薬(HPAPI)は2027年から2032年にかけてCAGR8.35%で最も速く成長すると予測されています。
- 剤形別では、固形経口製品が2026年のCDMO収益の39.2%を占めてトップとなり、無菌注射剤は2027年から2032年にかけて最も速いCAGR9.3%を記録すると予測されています。
- 治療領域別では、腫瘍学が2026年のCDMO収益の32.24%を占め、感染症およびワクチンは2027年から2032年にかけて最も速いCAGR8.4%を記録すると予測されています。
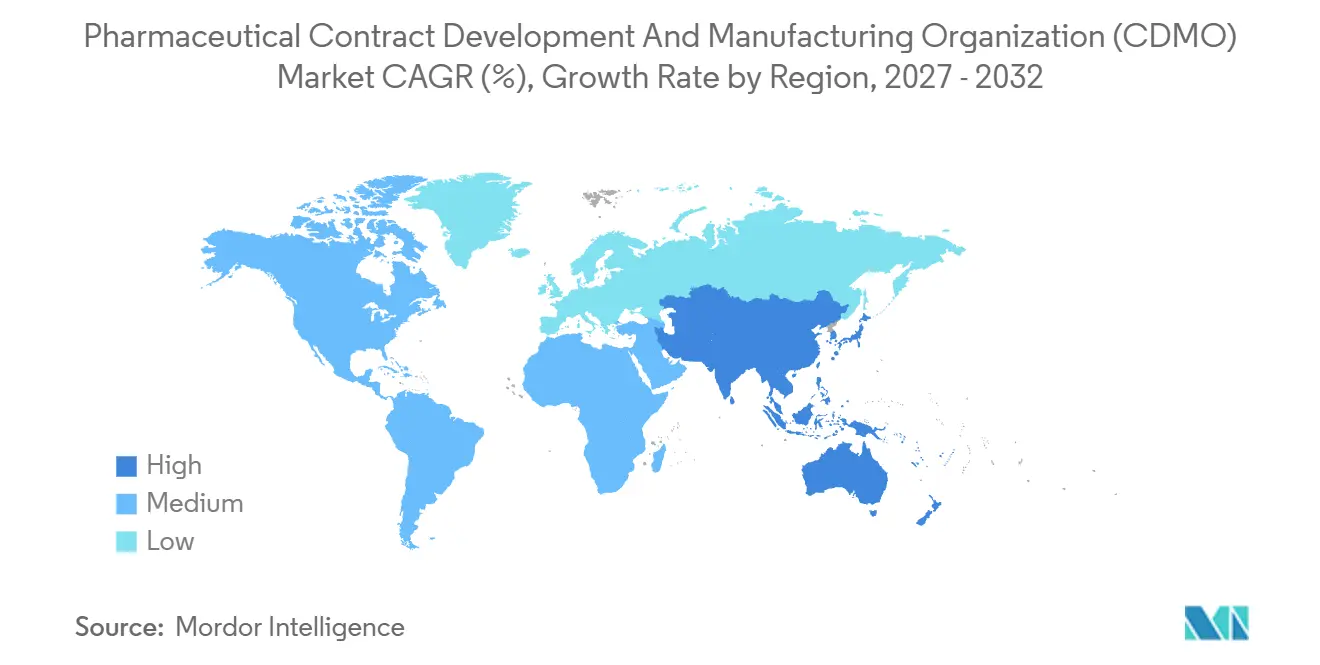
- 地域別では、北米が2026年のCDMO収益の37.88%を占め、アジア太平洋地域は2027年から2032年にかけて最も速いCAGR7.6%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大手製薬企業によるアウトソーシング量の増加 | +2.8% | 米国およびカナダ | 中期(2〜4年) |
| バイオロジクスおよび複雑分子パイプラインの急増 | +2.5% | 北米、欧州、アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 新興市場における製造のコストおよびスピード優位性 | +1% | 北米、欧州、アジア太平洋、中東・アフリカ、南米 | 中期(2〜4年) |
| エンドツーエンドのワンストップCDMOへの統合 | +1.3% | 米国および中国 | 短期(2年以内) |
| AIを活用した迅速なプロセス開発プラットフォーム | +0.5% | 北米、欧州、アジア太平洋、中東・アフリカ、南米 | 中期(2〜4年) |
| GLP-1およびペプチドHPAPI能力の増強 | +0.8% | 中国および米国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
大手製薬企業によるアウトソーシング量の増加
大手製薬スポンサーは、外部製造ネットワークへの長期コミットメントを通じて商業生産へのアクセスを拡大しています。2025年4月、Regeneronは、ノースカロライナ州ホーリースプリングスにおいて、FUJIFILM Biotechnologies(旧FUJIFILM Diosynth Biotechnologies)が10年間の契約のもとで商業用バイオロジクス医薬品のバルク原薬を製造することに合意しました。[1] この取り決めにより、RegenronのUS大規模製造能力がほぼ倍増することが期待されていました。2026年2月、GSKはBora Pharmaceuticalsとの5年間の製造パートナーシップを更新し、複数のBoraサイトへのアクセスを拡大しました。GSKはBoraのミシサガ施設における最大の製薬パートナーであり、Boraは20以上の商業製品ラインに対してエンドツーエンドの製造を提供しています。これらのコミットメントは、アウトソーシングが継続的な商業業務を固定化し、CDMOが開発バッチのみに依存するのではなく、持続的な製品供給を中心に能力を組織化する動機を与えることを示しています。
バイオロジクスおよび複雑分子パイプラインの急増
複雑な治療法のパイプライン成長は、プログラムが商業製造に到達する前の専門的な開発サービスの潜在的な顧客基盤を拡大します。ISCT/Citeline世界細胞・遺伝子治療パイプラインの2026年版には383件の活発な臨床試験が含まれており、2025年版の322件と比較して増加しています。第I相および第II相試験がその2026年臨床試験パイプラインの95%を占めています。この集中度は、より大きな試験母集団を商業供給要件に転換するための中心的な条件として、臨床開発を通じた進展を位置づけています。開発段階のスポンサーは、試験の構成が商業製造スイートへのコミットメントを支援する前に臨床開発業務を支援するため、より近い段階のサービス機会を提供します。
新興市場における製造のコストおよびスピード優位性
低分子ジェネリック錠剤を調達する製薬スポンサーにとって、新興市場CDMOの潜在的な優位性は、必要な生産基準の現地コストに依存します。インドのサプライヤーは、現地の低い労働コストおよび施設コストが、それ以外は同等の製造業務のコストを削減する場合に安価となります。いかなる節約も、購入者の仕向地市場における検証および出荷義務を乗り越える必要があります。スピード優位性も同様に、サプライヤーがより要求の低い仕様を同等のサービスとして扱うことなく、それらの義務をより早く完了することを必要とします。価格に敏感なジェネリック業務は、仕向地の要件を満たした後も現地のコスト優位性を維持できるサプライヤーを優遇します。
エンドツーエンドのワンストップCDMOへの統合
補完的な能力を組み合わせることで、複数の開発・製造段階にわたって外部サポートを求めるスポンサーの組織的な引き渡しを削減できます。2026年9月、Kincell BioとCellipont Bioservicesは合併を完了し、細胞治療の開発から商業供給までをカバーする米国CDMOであるKincellis Advanced Therapiesを設立しました。[2] この統合により、免疫細胞の専門知識と幹細胞およびその他の先進モダリティの能力が結合されました。CordenPharmaは2026年8月にAmbioPharmの買収を完了し、ペプチド原薬から無菌注射剤および経口固形製剤までを網羅するサービスを強化しました。その発表では、買収した米国および中国のサイトの統合が今後数ヶ月で計画されていると説明されました。ペプチドまたは細胞治療プログラムは、開発から供給まで一つの組織に留まることができ、CordenPharmaのバージョンは買収サイトの発表された統合に依存します。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 複数地域にわたる厳格な規制要件 | -0.9% | インドおよび米国 | 短期(2年以内) |
| 能力稼働率およびリードタイムリスク | -0.7% | 中華人民共和国 | 短期(2年以内) |
| 無菌バイオロジクス施設への高い設備投資 | -0.4% | 北米、欧州、アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 無菌製造の熟練人材の不足 | -0.3% | 北米、欧州、アジア太平洋、中東・アフリカ、南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
複数地域にわたる厳格な規制要件
米国向けの医薬品バッチは、製造完了後に輸入差し止めに直面する可能性があります。2025年2月12日、FDAはインドを拠点とする受託製造業者Zenzi Pharmaceutical Industries Private Limitedを、当該施設からのすべての医薬品および医薬品製品についてインポートアラート66-79に追加しました。Zenziは2026年9月23日版においてもレッドリストに残っていました。このアラートはFDA査察または義務的なリモート規制評価を拒否した外国施設を対象としており、FDA部門は物理的検査なしに対象貨物を差し止めることができます。差し止められた貨物については、証拠のケースバイケースの評価後に解放が検討される場合があります。このようなリスティングを持つ輸出製造業者は、それ以外では完成したバッチが停滞し、生産後に出荷審査の遅延が加わる局面として米国への入国に直面します。
能力稼働率およびリードタイムリスク
成長するペプチドプログラムは、進展するにつれて追加の製造余力を必要とする場合があります。ペプチド受託研究・開発・製造機関であるMedtide Inc.は、2025年の最初の5ヶ月間、生産ラインにわたって高い稼働率を報告しました。主要ラインは高容量合成ラインおよび大口径精製ラインで構成されており、制約を特定の生産工程に結びつけています。同社は2025年6月の目論見書において、過度に高い稼働率は顧客が十分なバッファー能力を好むため潜在的な受注を失うリスクがあると警告しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
製造規模が後期経口供給と合致原薬製造は2026年の医薬品受託開発製造機関(CDMO)市場規模の54.64%のシェアを占めました。Cambrex Corporationのアイオワ州チャールズシティサイトは、高薬理活性分子および規制薬物を含む原薬(API)および中間体を製造しています。2025年10月、同社はサイトの大規模API製造能力を40%増加させ、ほぼ100万リットルにするための1億2,000万米ドルの投資計画を発表しました。2026年3月、Cambrexは同サイトにおける新しい大規模APIプラントの初期エンジニアリング調査を完了し、以前に発表された1億2,000万米ドルの投資に向けた進展を示しました。
最終剤形(FDF)の開発・製造は、2027年から2032年にかけてCAGR7.45%で最も速く成長するサービスセグメントと予測されています。Ardenaは2025年2月にCatalentのニュージャージー州サマセット施設の買収を完了し、後期段階および小規模商業経口薬製造能力を追加しました。より新しい患者志向の剤形業務は、アウトソーシングされた生産を計画された製品導入に直接結びつけます。2026年8月、Cycle Pharmaceuticalsは、Cycle社の導入に先立ち米国商業供給を確立するために、Forma Life Sciencesがカリフォルニア州アーバインでFDA承認済みCAVHANZA(ニロチニブ)口腔内崩壊錠を製造することに合意しました。製品固有の供給準備は、FDF業務を剤形の開発から承認済み治療法の商業製造ルートの確立へと拡張します。


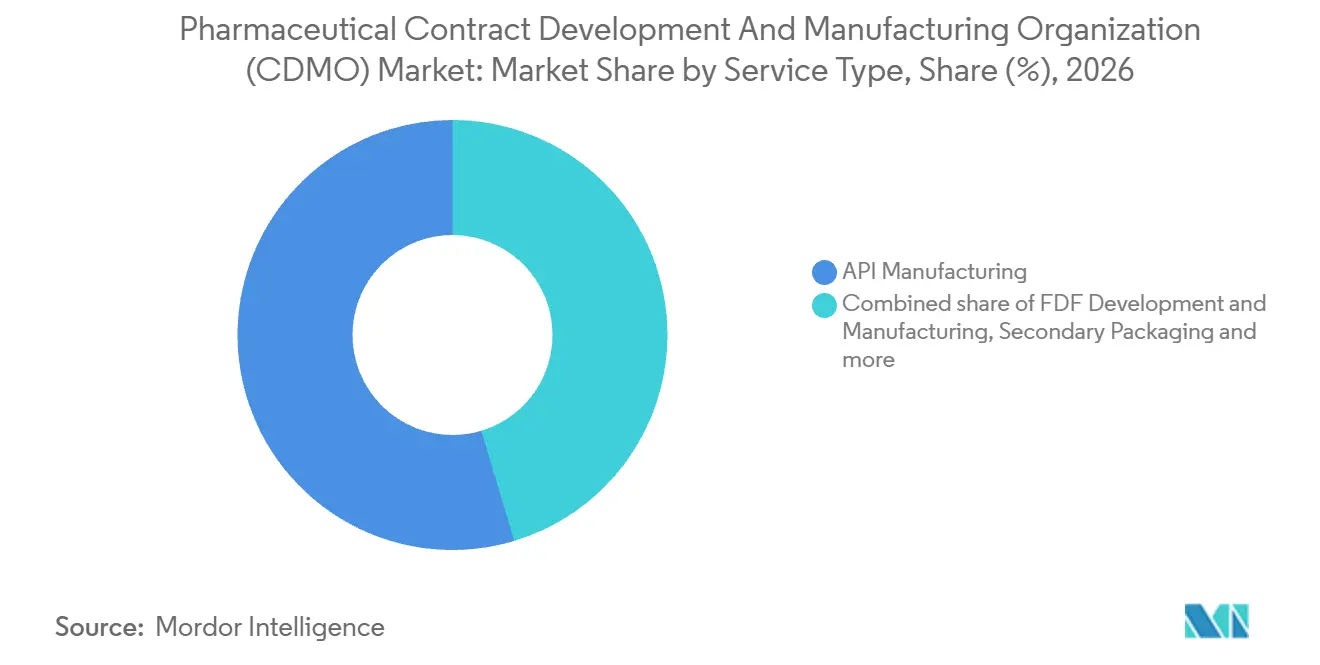
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
分子タイプ別:
商業的な広がりと高薬理活性の専門化低分子は2026年の医薬品受託開発製造機関(CDMO)市場シェアの61.35%を占めました。Lonza Groupは2025年のアドバンスト合成ポートフォリオにおいて135以上の商業低分子を報告しており、API、高薬理活性API、剤形・デリバリーシステム、および粒子エンジニアリングをカバーしています。また、2025年には大規模な複数年にわたる商業低分子原薬供給契約にも署名しました。
高薬理活性APIは、2027年から2032年にかけてCAGR8.35%で最も速く成長する分子セグメントと予測されています。Aragen Life Sciencesは2026年10月6日、インドのハイデラバードにあるナチャラムキャンパスにおいてOneHP高薬理活性開発・製造プラットフォームの稼働を開始しました。このプラットフォームは、年間API能力500〜600キログラムに設計された1本の製造ラインを稼働させ、細胞毒性分子を含む高薬理活性化合物をサポートします。ミリグラムスケールの探索から、現行適正製造基準(cGMP)のもとでのプロセス開発およびマルチキログラム製造までを結びつけています。これらの段階を一つのキャンパスに集約することで、強力な化合物がより大きなバッチ要件に達する前に、早期プロセス開発が製造関係の一部となります。

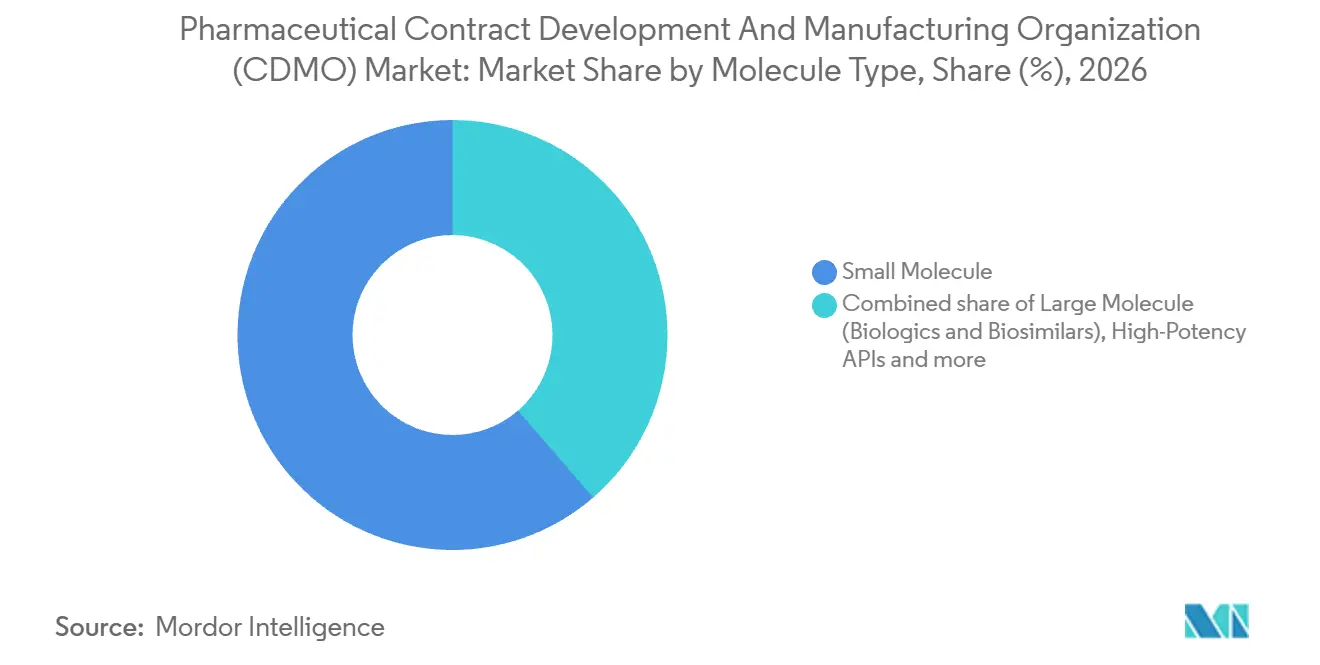
注記: 個別セグメントのすべてのシェアはレポート購入後に入手可能
剤形別:
専用経口スイートが無菌拡張に伴う固形経口製品は最大の剤形セグメントを形成し、2026年のCDMO収益の39.2%を占めました。2025年8月、Piramal Pharma Ltdの一部門であるPiramal Pharma Solutionsは、NewAmsterdam Pharmaのためにペンシルベニア州セラーズビルに専用経口固形製剤スイートを開設しました。既存スペースを再構成し、造粒、圧縮、打錠、コーティング能力を備えた多層錠製造用スイートを設置しました。これはNewAmsterdam社の治験中の固定用量配合剤に商業能力を提供することを目的としており、患者への提供は承認を条件としていました。Piramalの専用多層スイートは、製造業務をNewAmsterdam社の定義された錠剤構成に結びつけ、汎用機器へのアクセスを超えたサービス提案を拡張します。
無菌注射剤は、2027年から2032年にかけてCAGR9.3%で最も速く成長する剤形セグメントと予測されています。2026年9月、CordenPharmaはイタリアのカポナーゴにおいて、早期フェーズプロジェクトから大規模商業生産までのプログラムに対応する年間最大5億注射ユニットの能力を計画しました。CordenPharmaは計画中のカポナーゴ能力を早期フェーズプロジェクトから大規模商業生産までの注射プログラムに対応するものとして位置づけており、ボリュームが増加するにつれてプログラムが一つのサプライヤー内でスケールアップできます。局所剤および経皮剤は商業移転の役割を持ち、MedPharmの2026年10月のノースカロライナ州ダーラムにおける名称非公開のグローバル製薬会社との専門局所製品に関す合意によって示されています。新規および専門剤形は製剤開発業務を生み出し、InnoCore社の2026年3月の名称非公開の米国製薬会社との抑うつ症向け長時間作用型注射低分子に関するコラボレーションによって示されています。
治療領域別:
腫瘍学の規模は専用能力に依存腫瘍学は最大の治療領域セグメントであり、2026年のCDMO収益の32.24%を占めました。Lupin Limitedの完全子会社であるLupin Manufacturing Solutionsは、2025年11月にインドのビザグに専用腫瘍学API CDMOブロックを稼働させました。[3] この高封じ込めユニットは、前臨床研究から商業製造まで腫瘍学プログラムをサポートするよう設計されており、バッチ範囲は1〜35キログラムです。稼働時点で、ユニットには20基のリアクターと20以上のアイソレーターがあり、封じ込めシステムは≤0.05 µg/m³の曝露レベルに設計されていました。高薬理活性API生産を封じ込めるよう構築されたユニット内での1〜35キログラムのバッチサイズは、前臨床から商業バッチへと移行するプログラムに適しています。
感染症およびワクチンは、2027年から2032年にかけてCAGR8.4%で最も速く成長する治療領域セグメントと予測されています。2026年3月、SK bioscienceはIDT Biologikaと、更新されたプロセスによるMSDの既存ザイールエボラワクチンの原薬開発・製造契約を締結しました。SK bioscienceが原薬を製造し、MSDおよびHilleman Laboratoriesと共同開発された更新プロセスは、製造収率の向上と熱安定性の改善を目指しています。AGC Biologicsは別途、2025年7月にドイツのハイデルベルクからValnevaの治験中の四価赤痢菌バイオコンジュゲートワクチンの第II相試験向け原薬を供給することに合意していました。このグループにおけるワクチン業務は、既存製品の供給プロセスの再設計から臨床候補材料の供給まで多岐にわたります。
地域分析
北米医薬品受託開発製造機関(CDMO)市場
北米は2026年の医薬品受託開発製造機関(CDMO)市場規模の37.88%のシェアを占めました。FUJIFILM Biotechnologiesのノースカロライナ州ホーリースプリングスサイトは、2025年に各20,000リットルの8基のバイオリアクターでcGMP生産を開始しました。北米最大級のエンドツーエンド細胞培養施設の一つとして、スポンサーに地域内の実質的な生産資産に結びついた外部製造オプションを提供します。
アジア太平洋医薬品受託開発製造機関(CDMO)市場
アジア太平洋地域は、2027年から2032年にかけてCAGR7.6%で最も速く成長する地域と予測されています。Aragenのインドのハイデラバードおよびビシャカパトナムにわたる設置済み低分子能力は、2026年3月31日時点で364,000リットルに達しました。2026年7月、AGC Inc.の子会社であるAGC Biologicsは、名称非公開のグローバルバイオ医薬品顧客の複数製品について、日本の横浜で商業製造を提供する長期契約を締結しました。発表時点では、サイトは開発中であり、GMP準拠サービスは2027年に計画されていました。この日本での合意は、能力建設のみに依存するのではなく、顧客コミットメントによって将来のサービス開始が支えられる拡張ルートを示しています。
欧州では、EUのGMPガイダンスがアウトソーシングされた薬品活動について契約提供者と契約受諾者の間の書面による契約を要求しています。Aenovaはドイツ、スイス、イタリア、アイルランド、ルーマニアのサイトで医薬品開発、製造、包装を提供しています。中東・アフリカでは、エジプトのSEDICOとSandoz Globalが2025年3月に5つの必須腫瘍学製品の現地製造のための技術移転に合意しました。Porton Advanced SolutionsとEVA Pharmaは2025年6月にCAR-T製造能力を開発する覚書に署名し、エジプトとサウジアラビアにハブが計画されています。南米では、Anvisaの2025年8月によるAkumsのインド・ハリドワール無菌施設の認証がブラジルへの製造・輸出を承認し、資格を持つ海外生産を通じたルートを開きました。
規制の枠組みと見通し
選択された法域は、医薬品受託製造業者に影響を与える承認、品質管理、および発表された政策変更によって比較されています。視点は、一つの品質部門と統一された医薬品品質システムのもとで同一の医薬品を製造する関連ネットワークを運営し、製薬スポンサーにサービスを提供するCDMOです。FDAの完成医薬品の枠組みは、品質管理部門に成分、包装材料、ラベリング、および医薬品に対する承認または拒否の権限を与えています。中国の国家薬品監督管理局(NMPA)の受託製造通知は、医薬品製造販売業者(MAH)と製造業者の義務を区別しており、監督の割り当てをコンプライアンス業務のもう一つの部分としています。
規制テーブル
| 決定要因 | 米国 | ドイツ | 中国 | ブラジル |
|---|---|---|---|---|
| 主要当局 | FDA | 管轄州当局 | NMPAおよび省レベルの医薬品規制当局 | Anvisa |
| 主要な規制文書または方向性 | 21 CFR第210条および第211条;2026年7月の分散製造登録提案 | 製造承認およびGMP査察の枠組み;提案されたEUの文書化、コンピュータ化システム、およびAIガイダンス | 2025年の通知第134号、2025年12月30日発効、市販薬の受託製造について;以前に受理された申請は元の要件を維持 | RDC 658/2022、RDC 972/2025により改正 |
| 商業的影響 | 対象となる外国施設は、別の外国施設でさらに加工される場合でも、米国向け医薬品を登録・リスト化する必要がある | 製造承認が必要;GMP査察は一般的に関連する州当局が実施 | 業務を受け入れる前にMAH、製品リスク、技術移転、および共有ライン実現可能性を評価;省レベルの執行は規制当局が設定した是正期限を過ぎた後に活動を制限できる | 文書化され、監視され、リソースが確保されたGMPおよび品質リスクシステムを維持;技術的に正当化された適切なリスクベースの代替手段がオンライン包装管理に代わることができる |
| 現在の政策の魅力度 | 中 | 中 | 低 | 中 |
| 政策の魅力度の将来の方向性 | 緩和 | 強化 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | ||||
FDAの2026年7月13日の提案は、別途雇用された非関連受託製造業者を除外し、この関連ネットワークの登録を簡素化するものでしたが、2026年9月11日にコメントが締め切られた後、2026年10月20日時点でも提案段階にとどまっていました。欧州委員会の文書化、コンピュータ化システム、およびAI GMP草案(2025年7月〜10月のコンサルテーション)は、2026年10月20日時点で実施日なしに未採択であり、ドイツの州レベルの承認およびGMP査察に加えてより重い検証が示唆されています。中国の執行スケジュールは一般的に2025年12月30日から是正のために1年を認めており、より長い項目には理由と完了期限が必要で、規制当局が設定した期限を過ぎた場合には結果が伴います。RDC 658/2022に基づくブラジルの品質システム義務は継続しており、条件付きリスクベースの包装柔軟性は2025年4月23日に発効し、Anvisaの2026年9月の無菌GMP審査発表が改訂テキストや発効日を設定していないため継続性を支援しています。
バリューチェーンの段階
バリューキャプチャーは、原薬生産、無菌完成剤形製造、包装および臨床供給サービスにわたって異なります。Cambrex Corporationは製薬クライアントに原薬開発、製造、分析、および治験薬申請(IND)サポートサービスを提供しています。Thermo Fisher Scientific Inc.(Patheon)は英国スウィンドンで無菌液体および凍結乾燥製品を開発・商業製造しています。これらの段階にわたって、購入されるサービスは成分開発から完成剤形の実行および治験供給準備へと変化します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | バリューキャプチャー | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 原薬開発・製造 | Cambrex Corporationなどの原薬CDMO | 開発、分析、製造サービス料 | プロセス準備状況と製造規模の整合 | プロセス移転マイルストーンを生産キャンペーンに連携 |
| 無菌完成剤形製造 | スウィンドンのThermo Fisher Scientific Inc.(Patheon)などの無菌製品CDMO | 開発およびフィルフィニッシュサービス料 | 製品発から商業無菌生産への引き渡し | 開発と製造実行を緊密に統合 |
| 二次包装および臨床供給 | PCI Pharma Servicesなどの商業包装業者;Thermo Fisher Scientific Inc.(Patheon)などの臨床供給プロバイダー | 包装、組み立て、ラベリング、流通サービス料 | 包装構成と臨床流通ニーズの整合 | 包装仕様を治験供給リリースと調整 |
| 情報源: Mordor Intelligence | ||||
Patheonの臨床供給サービスは、バイオテクおよびバイオファーマスポンサーのために医薬品製造と包装、ラベリング、流通を結びつけています。これらの業務を組み合わせることで、製造されたバッチと流通準備が整った治験供給品の間の引き渡し業務を削減でき、プロバイダーの料金機会を包装、ラベリング、流通まで拡張します。プロバイダーが臨床バッチとともに包装および流通の成果物を引き受けるため、実行責任は料金獲得とともに拡大します。
競合環境
市場集中度
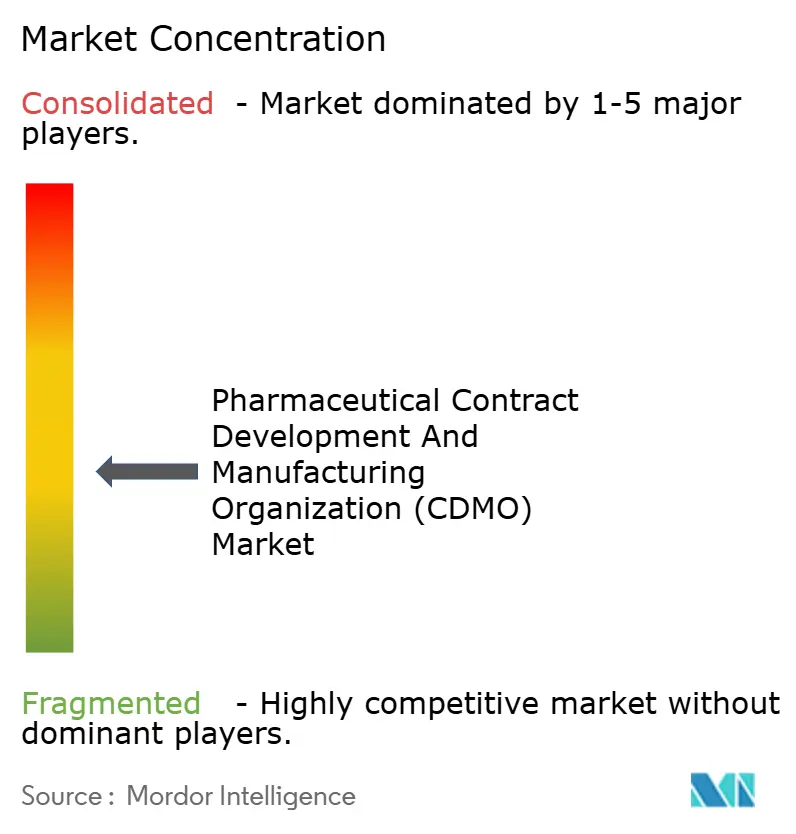
業界は、Catalent Inc.の経口医薬品および噴霧乾燥サービスを含む広範なネットワークと専門製造業者にわたって中程度に分散しています。2025年7月、Catalentはボストンの噴霧乾燥アップグレードを完了し、後期臨床供給から商業化までの非晶質噴霧乾燥分散製造を追加しました。Recipharm ABはドイツで製品開発およびGMPパイロットスケール製造を提供し、Jubilant Pharmova Ltd.は無菌注射剤CDMO事業を通じて競争しています。Thermo Fisher Scientific Inc.(Patheon)は医薬品開発段階にわたって低分子および大分子のエンドツーエンドCDMOサービスを提供しています。Boehringer Ingelheim Groupは2025年にHuman PharmaのBioXcellence部門を通じてサードパーティのグローバル産業顧客および自社製品向けにバイオ医薬品を製造し、統合された製薬メーカーを競合サプライヤーベースの一部としています。
Boehringer Ingelheim Biopharmaceuticals(中国)は、グローバルおよび中国のイノベーターにサービスを提供する上海張江バイオロジクスCDMOを運営しています。2026年9月23日、Boehringer Ingelheim Auslandsbeteiligungs GmbHが完全所有するBoehringer Ingelheim(中国)Investmentは、外国独占禁止法の承認を条件として、その子会社の100%をShanghai RAASに売却することに合意し、2027年12月31日までのクロージングが予定されています。売り手は親会社の中国大陸戦略調整が他の中国事業への計画的な集中を促したと述べ、Shanghai RAASは買収により対象との既存のアウトソーシングコラボレーションを内製化できると述べました。買い手の革新的医薬品が臨床開発を成功裏に完了して商業化するという、Shanghai RAASが自社製品をサイトの能力に配置するための条件が満たされれば、クロージング後に自社使用が続く可能性があります。
無菌製造における競争の方向性は、製品承認後に技術移転バッチから商業製造へと移行することにかかっています。2025年10月までに、Jubilant Pharmova社はワシントン州スポケーンに1億3,200万米ドルの投資で3番目の無菌フィルアンドフィニッシュラインを立ち上げました。その時点で、複数のバイアルサイズにわたる5〜6製品の移転プログラムを実行しており、最初のバッチが技術移転プログラムからの収益創出を開始しました。2025年10月の更新において、同社はFDA製品承認後の2027年度からの商業バッチ生産を見込んでいました。挑戦者にとって、移転業務の獲得はエントリールートを提供できますが、商業製造収入は設置された機器だけでなく製品の承認経路にも依存します。
医薬品受託開発製造機関(CDMO)産業リーダー
-
Catalent Inc.
-
Recipharm AB
-
Jubilant Pharmova Ltd.
-
Thermo Fisher Scientific Inc. (Patheon)
-
Boehringer Ingelheim Group
- 注:主要企業の掲載順は順位を示すものではありません。
医薬品受託開発製造機関(CDMO)市場 このレポートでカバーされる企業
- Thermo Fisher Scientific Inc. (Patheon)
- Lonza Group
- Catalent Inc.
- Samsung Biologics Co. Ltd.
- WuXi AppTec Inc.
- Recipharm AB
- Jubilant Pharmova Ltd.
- Boehringer Ingelheim Group
- Pfizer CentreOne
- Aenova Holding GmbH
- Fujifilm Biotechnologies
- Simtra BioPharma Solutions
- Corden Pharma GmbH
- AbbVie Contract Manufacturing
- Cambrex Corporation
- Syneos Health Inc.
- IQVIA Holdings Inc.
- Fortrea
- PAREXEL International Corporation
- ICON PLC
- Charles River Laboratories International Inc.
- Eurofins Scientific SE
- SGS Life Science Services SA
- CMIC Holdings Co. Ltd
- Novotech Pty Ltd
- Hangzhou Tigermed Consulting Co. Ltd
- Samsung Bioepis Co. Ltd
- Labtec GmbH (AdhexPharma S.A.S.)
- Tapemark
- Famar SA
市場参加者にとっての主要な機会
サプライヤーの機会は、購入者が施設オペレーター、改善された製造プロセス、または追加の生産能力を必要としているかどうかによって異なります。インドのファリダバードにあるBRIC-THSTIの業務委託要件は、実証済みのCAR-T経験を必要とし、パートナーに追加機器の調達と資格認定を義務付けています。計画されたEU支援は、実証された供給脆弱性とEU市場への長期的な実行可能な供給を持つ適格な必須医薬品を対象としています。商業的な区別は、製造業務の獲得と後続の顧客業務を追求するために必要な能力への資金提供の間にあります。
市場機会テーブル
| 機会 | 今なぜか | 購入者/主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| CAR-Tおよびレンチウイルスベクター製造能力の共同運営 | 2026年10月9日の関心表明;提出期限2026年11月10日 | インド、ファリダバード、BRIC-THSTI | 製造運営チームおよび機器調達・資格認定計画を提案 | 実証済みの商業グレード細胞治療エコシステム、CDSCO承認CAR-T生産実績、および少なくとも3年間のcGMP CAR-T製造経験 | 資格を持つインドのCAR-T製造オペレーター |
| 持続可能な医薬品製造プロセス開発 | Innovate UK競争は2026年10月5日に開始;申請期限2026年12月2日 | 英国の医薬品製造企業および共同プロジェクト | 英国登録のSMEと持続可能性に焦点を当てたプロジェクトを構築し、資金を申請 | 競争的選考;英国での実行および英国での活用意図;技術準備レベル6以上から開始し、少なくとも2レベル向上 | 資格を持つコンソーシアムにおけるOXBなどの英国CDMO |
| 追加のEU必須医薬品およびAPI製造能力 | 2026年10月19日の作業プログラムが2026年第4四半期の予定公募を示した | EU上場の必須医薬品またはその有効成分を製造するEU企業 | EU内での移転ではなく、純能力の創出、拡張、または近代化を提案 | EU上場製品、実証された供給脆弱性、実行可能な長期EU供給、および競争的選考 | 適格なEUプロジェクト向けのRecipharm ABおよびAenova Holding GmbH |
| 情報源: Mordor Intelligence | |||||
ファリダバードは、既存施設のオペレーターを調達するこれらの機会の中で唯一のものです。英国の競争と計画されたEU公募は、申請者が競争的選考を通じて設計・獲得しなければならないプロジェクトに資金を提供します。オペレーターの文書化されたCAR-T生産実績と機器資格認定計画が、その入札がファリダバード施設の実行要件に対応しているかどうかを決定します。
最近の産業開発事情 医薬品受託開発製造機関(CDMO)市場
- 2026年10月:Aragen Life SciencesがインドのハイデラバードにあるナチャラムキャンパスでOneHP高薬理活性開発・製造プラットフォームの稼働を開始しました。
- 2026年9月:ESTEVE CDMOがイリノイ州モートングローブにおける低分子API能力および封じ込め能力の追加1,750万米ドルの拡張を承認しました。
- 2026年9月:Hovioneがニュージャージー州イーストウィンザーに31,000平方フィートの施設「89 Twin Rivers」を開設し、噴霧乾燥非晶質固体分散体向けの米国噴霧乾燥能力を拡大しました。
医薬品受託開発製造機関(CDMO)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
医薬品受託開発製造機関(CDMO)市場は、製薬およびバイオテクノロジースポンサーのためにCDMOが実施するアウトソーシングされた医薬品開発、製造、および二次包装サービスへの年間グローバル支出を測定します。原薬および完成剤形にわたる受託業務をカバーします。
スコープの除外:自社内の製薬またはバイオテクノロジーの開発・製造、完成医薬品およびワクチンの販売、別途販売される医薬品製造投入物および材料、ならびに別途販売される製造機器および施設建設は除外されます。
セグメンテーション概要
- サービスタイプ別
- API製造
- 低分子
- 高分子
- 高薬理活性(HPAPI)
- FDF開発・製造
- 固形製剤
- 液体製剤
- 注射製剤
- 二次包装
- API製造
- 分子タイプ別
- 低分子
- 高分子(バイオロジクスおよびバイオシミラー)
- 高薬理活性API
- 剤形別
- 固形経口剤
- 無菌注射剤
- 外用剤および経皮吸収剤
- 特殊・新規剤形(例:口腔内崩壊錠(ODT)、長時間作用型)
- 治療領域別
- 腫瘍学
- 代謝・内分泌
- 循環器
- 中枢神経系(CNS)および精神科
- 感染症およびワクチン
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- その他アジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他アフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
世界保健機関の医薬品生産・技術移転に関するランドスケープレポート、グローバルワクチン製造・調達分析、およびケニアの保健製品製造戦略などの公開資料は、地域の生産能力、能力拡張、および技術移転に関するコンテキストを提供します。アウトソーシングされた活動に関する欧州医薬品庁のガイダンスおよびICH Q7は、アウトソーシングされたAPI業務の契約責任と管理を説明しています。これらのソースが製造段階、アウトソーシングされた義務、および地域能力をどのように説明しているかは、CDMO契約収益の合計の直接的な推定として扱うのではなく、市場境界を解釈し指標を選択するために使用されます。
どの企業がCDMO収益、サービスミックス、施設投資、顧客コミットメント、サイト立ち上げ、または能力変更を開示しているかは、年次報告書、規制当局への提出書類、投資家向けプレゼンテーション、および信頼できる業界・金融プレスを通じて確認されます。アナリストはそれらの開示を公開製造・規制情報と比較し、報告期間またはビジネス定義の違いを調査してから裏付けとして使用します。これらの指定されたソースは網羅的ではなく、さらなるソースが収集、検証、および明確化に役立てられます。
一次インタビューおよびサーベイ
インタビューおよび構造化アンケートは、APAC、EMEA、および南北アメリカにわたるCDMOエグゼクティブ、商業・サイトリーダー、ならびにスポンサー側の調達、技術オペレーション、サプライチェーンマネージャーに向けられます。回答者はアウトソーシングスコープ、サービスライン需要、地域能力、および予測ドライバーの二次ソース解釈をレビューし、質問は契約構造、稼働率、価格設定、およびパイプライン転換のギャップを対象とします。アナリストは回答を企業開示および規制・能力シグナルと比較し、未解決の差異を記録し、重要な入力が一貫性を欠く場合はフォローアップの明確化を求めます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:20% | APAC:40% |
| 中位層:43% | 機能・ユニットリーダー:38% | EMEA:27% |
| 小規模プレーヤー:25% | マネージャー:42% | 南北アメリカ:33% |
市場規模算定と予測
このモデルは、バンドルされたエンドツーエンドの業務を一度カウントし、サービス、分子、剤形、治療領域、および地域にわたって分類することで、米ドルでの年間グローバルCDMO契約・サービス収益を推定します。トップダウン推定は、製薬スポンサーの外部開発・生産活動と専門プロバイダーが処理するシェアから始まり、選択的なサプライヤー収益の積み上げとサンプリングされたサービス収益推定に対して結果の合計をテストします。関連指標には、スポンサーのアウトソーシングコミットメント、開発業務の先行シグナルとしての臨床パイプライン活動、開示されたCDMO収益とサービスミックス、発表されたサイト能力と稼働率の変化、ならびに地域の製造・規制活動が含まれます。各指標は、それ自体では市場価値ではなく、需要、転換タイミング、プロバイダー供給、または地理的可用性を示します。セグメントシェアは、報告されたサプライヤーサービスミックス、契約・サイト能力、スポンサープログラムプロファイル、および地域フットプリントから構築され、同じ契約収益が二重にカウントされないよう一貫して分類が適用されます。シナリオ分析はこれらの指標を2027〜2032年のサービス、分子、剤形、治療領域、および地域別予測に組み込み、スポンサー側およびCDMO側の回答者が各入力の背後にある仮定とパイプライン転換のタイミングを確認できます。サプライヤーの積み上げまたはサンプリングされた価格×数量チェックがカバレッジを欠く場合、アナリストは観察された範囲をクロスチェックとして保持し、推定値を設定する前に開示された収益および市場レベルの需要証拠と照合します。
データ検証と更新サイクル
アナリストはモデル化された合計とセグメントビューを、サプライヤーの提出書類、スポンサーのアウトソーシング発表、規制・能力シグナル、および関連する生産指標に対して三角測量します。急激なシェア変動、一貫性のない単位、重複したエンドツーエンド収益、認識された収益と発表された能力の差異などの異常を調査し、サインオフ前に第二のアナリストレビューを通じて差異を文書化・解決します。重要な入力が新しい提出書類、サイト変更、または別の独立したシグナルと矛盾する場合、関連する回答者タイプへのフォローアップが開始されます。モデルは年次更新され、重要なイベント後にサイクル間で改訂され、納品前に新たなレビューが行われます。
Mordor Intelligenceの医薬品受託開製造機関(CDMO)市場推定と他の公表推定との比較
公表された推定は、カウントする取引・製品および需要モデリングに使用される入力において異なる場合があります。医薬品受託開発製造機関(CDMO)市場は、製薬およびバイオテクノロジースポンサーのためにCDMOが実施するアウトソーシングされた医薬品開発、製造、および二次包装サービスへの年間グローバル支出を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。このモデルは、バンドルされたエンドツーエンドの業務を一度カウントし、サービス、分子、剤形、治療領域、および地域にわたって分類することで、米ドルでの年間グローバルCDMO契約・サービス収益を推定します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2,927億米ドル(2027年) | |
| グローバルコンサルタンシーA | 1,660億米ドル(2025年) | 2025年のベースでは、この推定は2年後の本レポートの2027年値2,927億米ドルを43.3%下回っています。公表された2025年ベースはレポートの2027年比較年より前であり、その間の市場成長の年数を含んでいません。 |
| グローバルコンサルタンシーB | 1,737億米ドル(2025年) | 2025年のベースでは、この推定は2年後の本レポートの2027年値2,927億米ドルを40.7%下回っています。公表された2025年ベースはレポートの2027年比較年より前です。追加の規制および関連技術サービスはカバレッジを広げるため、そのスコープの違いはより低い値を説明しません。 |
Mordor Intelligenceのアナリストは、モデル化された合計とセグメントビューを、サプライヤーの提出書類、スポンサーのアウトソーシング発表、規制・能力シグナル、および関連する生産指標に対して三角測量します。
レポートで回答される主要な質問
医薬品受託開発製造機関(CDMO)市場の規模と成長見通しはどのようなものですか
規模は2027年に2,927億米ドル、2032年までに4,033億米ドルと予測されており、2027年から2032年にかけてCAGR6.62%を記録します。
アウトソーシングされた医薬品製造の需要を促進するものは何ですか?
長期的な商業アウトソーシングと複雑な治療法の開発が需要を支えています。GSKは2026年2月にBora Pharmaceuticalsとの5年間の製造パートナーシップを更新しました。
どのサービスセグメントが医薬品受託製造をリードしていますか?
原薬製造が2026年の医薬品CDMO収益の54.64%でトップとなりました。最終剤形(FDF)の開発・製造は2027年から2032年にかけて最も速い予測CAGR7.45%を持っています。
医薬品開発・製造サービスにおいてどの企業が競争していますか?
主要プロバイダーにはCatalent Inc.、Recipharm AB、Jubilant Pharmova Ltd.、Thermo Fisher Scientific Inc.(Patheon)、およびBoehringer Ingelheim Groupが含まれます。
アウトソーシングされた医薬品製造における履行を制約するものは何ですか?
米国の輸入差し止めと限られた生産余力がアウトソーシングされた供給を制約する可能性があります。ZenziのインドのFDA査察拒否インポートアラート66-79への掲載は2026年9月も継続していました。
どの地域が医薬品受託製造をリードしていますか?
北米が2026年の医薬品CDMO収益の37.88%でトップとなりました。アジア太平洋地域は2027年から2032年にかけて最も速い地域CAGR7.6%を記録すると予測されています。