
インド自動車OEMコーティング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
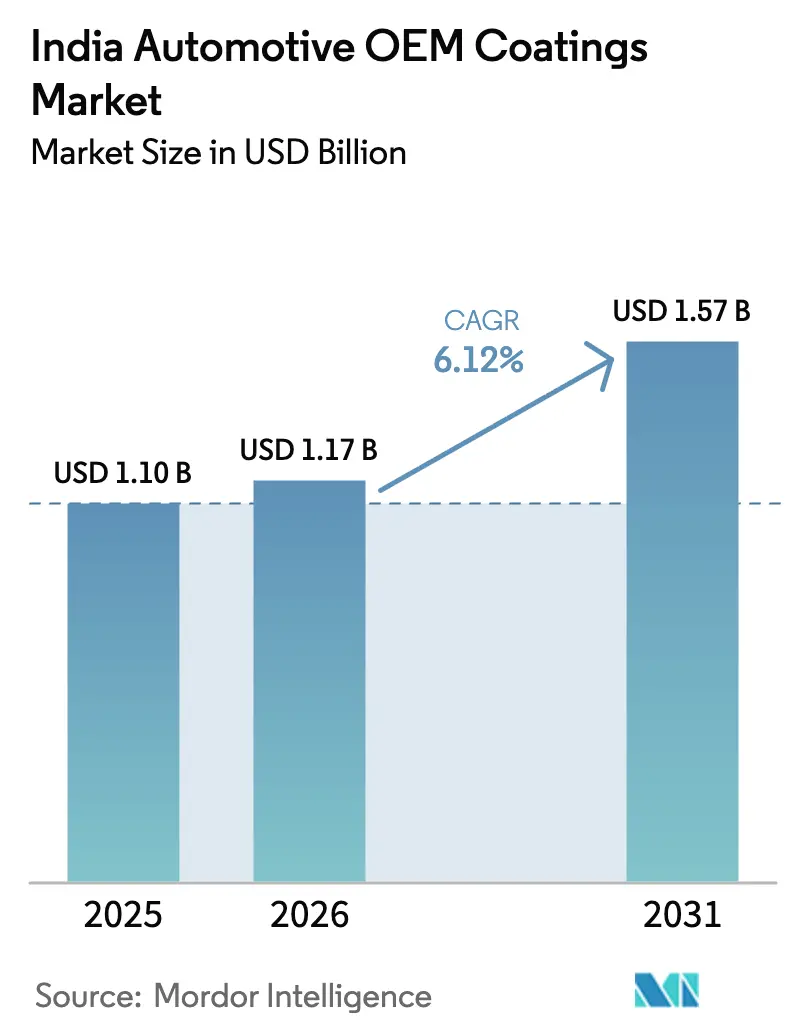
| 基準年の市場規模 (2025) | 1.10 十億米ドル |
| 市場規模 (2026) | 1.17 十億米ドル |
| 市場規模 (2031) | 1.57 十億米ドル |
| Growth Rate (2026 - 2031) | 6.12 % |
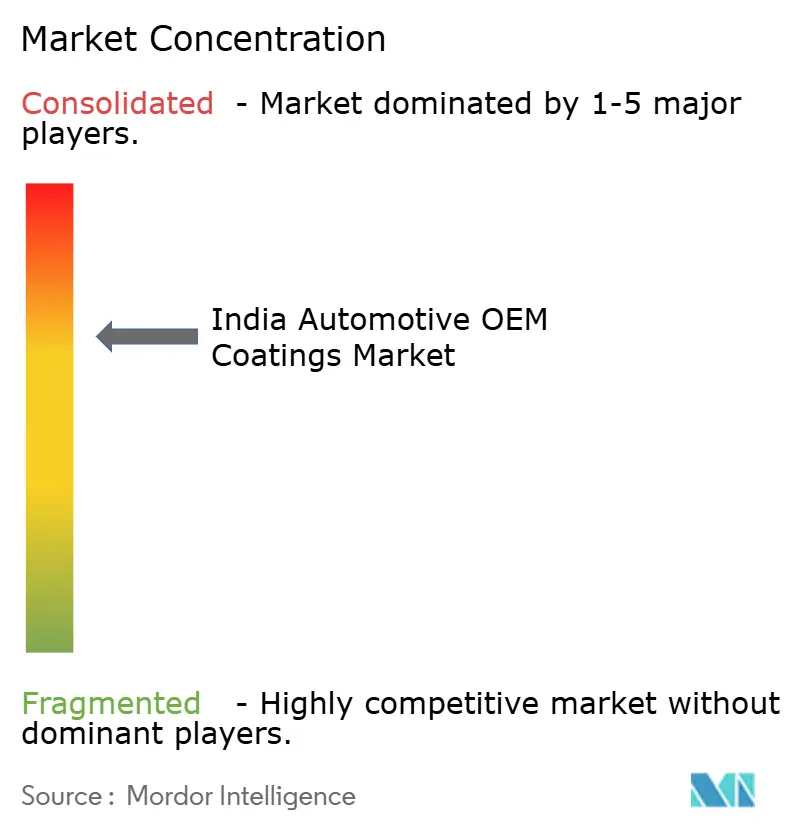
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド自動車OEMコーティング市場分析
インド自動車OEMコーティング市場規模は2026年に12億3,000万USDと推定され、2025年の11億0,000万USDから成長し、2031年には15億7,000万USDに達する見込みで、2026年〜2031年にかけてCAGR 6.12%で成長しています。この成長は、プレミアム仕上げへの安定した需要、低VOC技術に向けた規制上の後押し、および原材料リスクを軽減するローカライゼーションインセンティブに起因しています。乗用車は依然として数量の中心を担っていますが、SUVおよび電気自動車向けの多層システムが一台あたりの価値を高めています。樹脂メーカーは、輸入依存度を縮小し価格を安定させる35億USDの生産連動型インセンティブ(PLI)基金の恩恵を受けています。電気自動車の普及拡大により、バッテリーケース向けの耐腐食コーティングへのニッチな需要が生まれる一方、半導体コストの上昇が塗装工場における自動化を促進し、運営費を相殺しています。これらのトレンドが相まって、インド自動車OEMコーティング市場は、短期的なサプライショックにもかかわらず、車両生産サイクル全体を上回るペースで成長しています。
レポートの主な調査結果
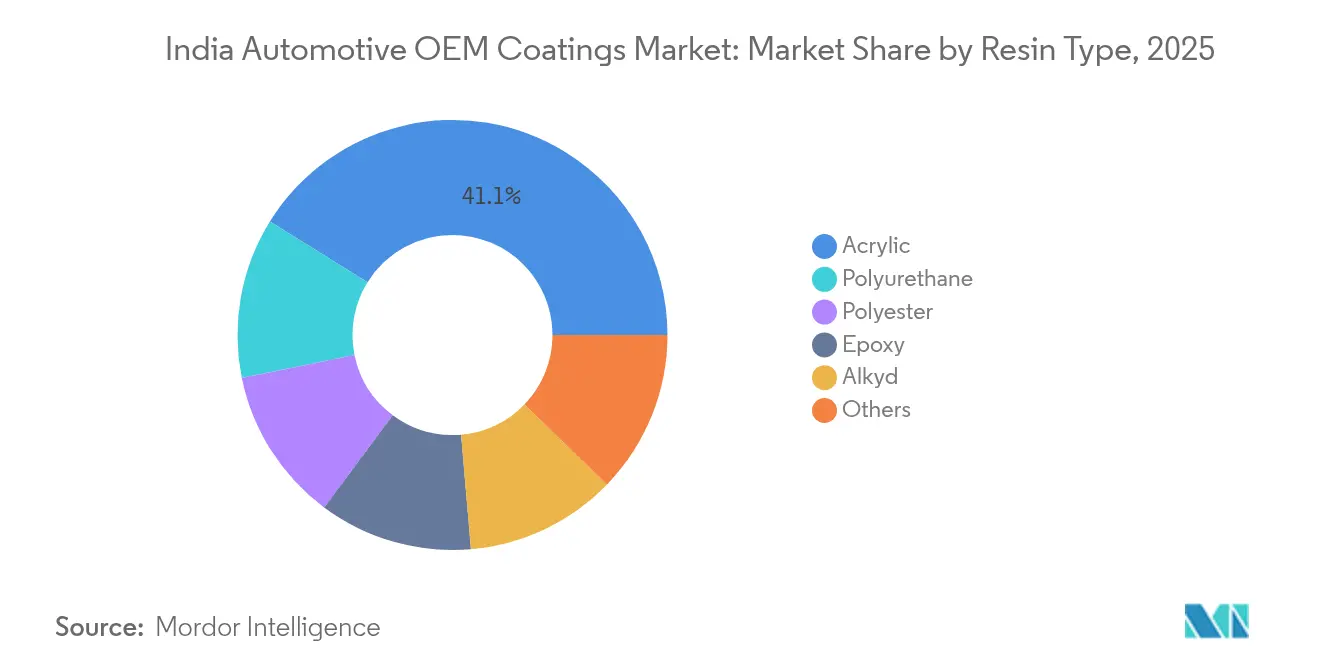
- 樹脂タイプ別では、アクリルが2025年のインド自動車OEMコーティング市場シェアの41.15%を占め、ポリウレタンは2031年にかけて最速のCAGR 6.41%を記録する見込みです。
- 技術別では、溶剤系システムが2025年のインド自動車OEMコーティング市場規模の44.62%のシェアを占めましたが、水性代替品はCAGR 6.55%で2031年にかけて拡大しています。
- コートタイプ別では、クリアコートが2025年の売上シェアの33.55%を占め、電着コートはCAGR 6.43%で2031年にかけて成長しています。
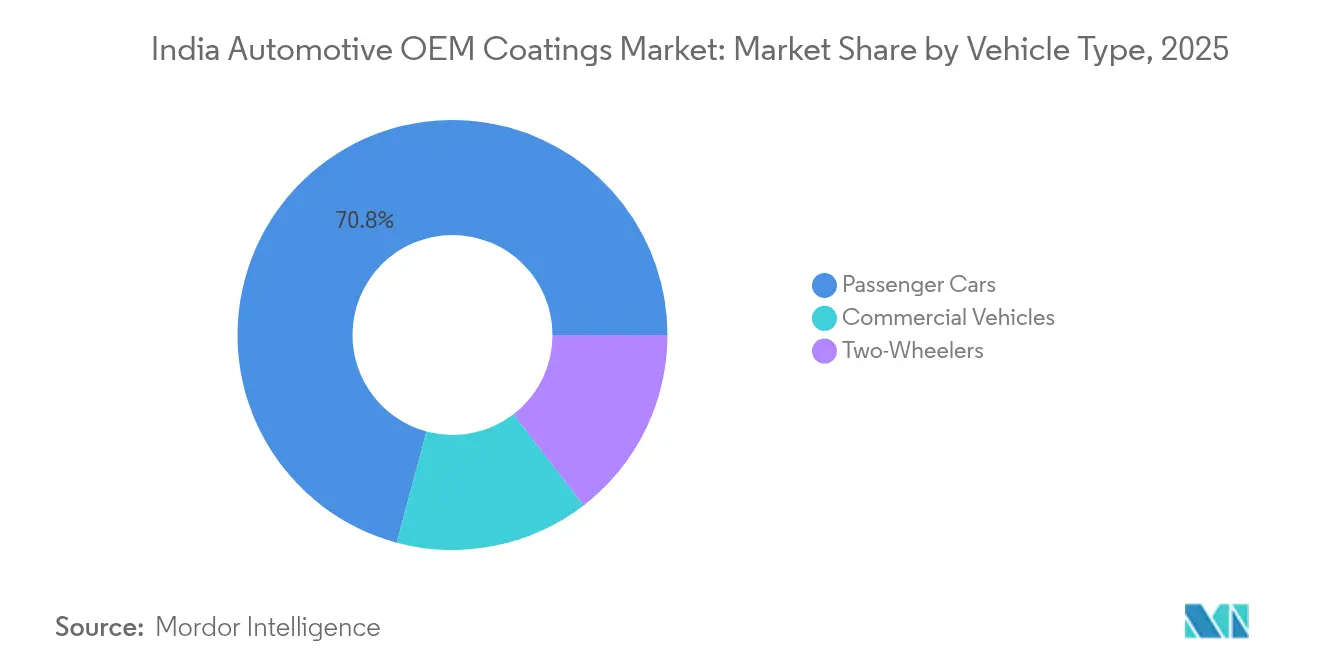
- 車両タイプ別では、乗用車が2025年のインド自動車OEMコーティング市場規模の70.82%を占め、CAGR 6.28%で成長を続けています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インド自動車OEMコーティング市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| SUVおよびプレミアムセグメントの発売急増 | +1.2% | 全国;タミル・ナードゥ州、カルナータカ州、マハーラーシュトラ州での早期需要 | 中期(2〜4年) |
| OEMによる水性ラインへの移行 | +0.8% | 全国;自動車製造ハブ | 短期(2年以内) |
| PLI連動による原材料のローカライゼーション | +1.5% | グジャラート州、タミル・ナードゥ州、マハーラーシュトラ州 | 長期(4年以上) |
| 高固形分ポリウレタンシステムの軽量化推進 | +0.9% | グローバルOEMによるプレミアム車両プログラム | 中期(2〜4年) |
| 電気自動車バッテリーパックの防腐ニーズ | +0.6% | タミル・ナードゥ州、カルナータカ州、マハーラーシュトラ州の新興電気自動車ハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
2024年以降のSUVおよびプレミアムセグメントの発売急増
プレミアムSUVには、耐傷性を備えた多層・高光沢コーティングが必要であり、車両一台あたりの価値向上を促しています。2024年に南インドでの高級車登録台数が19.3%増加したことを受け、OEMは2トーンルーフデザインに対応した高度なスプレーロボットへの投資を拡大しています。国内ブランドは、かつては高級輸入車に限られていた繊細なカラーアクセントを可能にするデジタル塗装セルを採用しています。SUVの大型ボディパネルは塗装面積を拡大し、クリアコートおよびベースコート層の消費量を増加させています。インド自動車研究協会の規格に基づく認証が製品仕様を固定化し、新規サプライヤーの参入障壁を高く維持しています。
PLI連動による樹脂・顔料サプライチェーンのローカライゼーション
生産連動型インセンティブ(PLI)プログラムは、アクリル、ポリウレタン、顔料工場への国内投資を促進し、為替リスクおよび輸送遅延を軽減しています。政府データによれば、自動車インセンティブに35億USDが割り当てられ、複数州にわたる樹脂プロジェクトを誘発しています[1]インド政府広報局、「モビリティの革命 – インドメイクの自動車ストーリー」、pib.gov.in。早期ローカライゼーションにより、二酸化チタンの歴史的な供給不足が縮小し、大型の統合サプライヤーに利益率の緩衝材を提供しています。ただし、輸入依存度の高い小規模の塗装業者は、移行期間中に運転資本の逼迫に直面しています。
自動車の軽量化が高固形分ポリウレタン需要を促進
ポリウレタンシステムは、軽量車両に使用されるアルミニウムおよび複合材パネルに最適な耐チッピング性と弾性を提供します。CAGR 6.72%は、半導体およびバッテリーコストを軽量化で相殺するOEMの目標を反映しています。高固形分化学は、フィルム膜厚を維持しながらVOC排出量を削減し、環境規制に対応しています。材料イノベーターはポリウレタン樹脂の鎖延長技術を進化させ、新素材への確実な接着を実現し、ボディパネルを超えて構造用バッテリーケースへの用途を拡大しています。
電気自動車バッテリーパックの防腐要件がニッチなエポキシ需要を創出
均一な電着コート層が、電解液漏れや熱サイクルからバッテリーハウジングを保護します。誘電特性を持つエポキシ配合は、短絡を防ぎ、耐火安全性を高めます。グローバルなコーティング大手が専用のアプリケーションセンターを開設し、海外の先行施設と同様に、ローカルでのプロトタイプ開発を加速しています。パウダー電着コートは、バッテリー部品を保護する低温硬化プロファイルにより支持を集め、インド自動車OEMコーティング市場内における専門的な成長分野を強固なものにしています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| アップグレードを遅らせる半導体不足 | -0.7% | グローバル;インドの拡張計画に深刻な影響 | 短期(2年以内) |
| 二酸化チタン価格の変動 | -0.9% | 全国;小規模塗装業者への影響が大きい | 中期(2〜4年) |
| パウダークリアコートの承認の遅れ | -0.4% | 全国;外装用途に影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
半導体不足が新たな塗装工場投資を遅延
車両メーカーは希少なチップを生産に充当し、コーティングラインの自動化への設備投資を先送りしています。高度なロボットおよびインライン品質センサーは、インフォテインメントシステムを駆動するのと同じマイクロコントローラーを必要とします。プロジェクトの延期により、新たなスプレーブースに対する短期的な需要が抑制され、既存の塗装業者には追加の数量をもたらすものの、全体的な設備容量の成長を制限しています。OEMは既存の制御プラットフォームで動作する機器を優先しており、デジタルオーバースプレーフリー技術の普及を制限しています。
二酸化チタン価格の変動が中小規模塗装業者を圧迫
ルチル原料の逼迫が顔料コストを変動させ、ヘッジ能力を持たない小規模塗装業者の利益率を侵食しています。国内生産は需要の5分の1しか満たせず、強い通貨建ての輸入への依存を余儀なくされています。自社採掘または長期契約を持つ統合企業は、コスト変動をOEMに転嫁しやすく、業界再編を加速させています。PLI支援の鉱物プロジェクトが国内生産を増加させる可能性に業界は期待していますが、2027年以前に圧力を実質的に緩和することはないでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:アクリルが数量を支え、ポリウレタンが価値を牽引
アクリル樹脂は、インド自動車OEMコーティング市場において2025年の売上の41.15%を占めました。ベースコートおよびクリアコートの両分野における汎用性とコスト優位性により、乗用車のデフォルト選択肢であり続けています。しかし、ポリウレタンは軽量化と柔軟性の要求を反映し、最高のCAGR 6.41%を記録しています。エポキシグレードは、化学的・熱的ストレスにさらされる電気自動車エンクロージャー向けに再注目されています。ハロイサイトナノチューブ強化エポキシ-アクリレートエマルジョンは、実験室での塩水噴霧耐久性を2倍に高め、次世代防腐ソリューションの可能性を示しています。ニッチなバイオベース化学品が「その他」の分類に位置づけられ、将来のゼロイソシアネートプログラムに向けてOEMの注目を集めています。
PLIの恩恵の下で自社顔料合成を確立した統合樹脂メーカーによって、競争上のポジショニングが変化しています。インド自動車OEMコーティング市場規模のうちアクリルに関連する部分は、絶対値では引き続き増加すると見込まれますが、シェアは高固形分ポリウレタンへと徐々に移行しています。バランスの取れた樹脂ポートフォリオを持つサプライヤーは、特定の化学品における周期的な変動に対して緩衝力を持ちます。ISO 12944に基づく認証プロセスは、実験と信頼性のバランスを保ち、急速な樹脂代替への参入障壁を高く維持し、シェアの変化が急激ではなく段階的であることを確保しています。
注記: 個別セグメントのシェアはレポート購入後に取得可能


技術別:規制の追い風を受けて水性コーティングの勢いが加速
溶剤系システムは、特にクリアコートにおける性能面での慣れ親しみから、2025年に44.62%のシェアを維持しました。しかし、水性コーティングの数量はインドVI規制および炭素排出削減目標に後押しされ、CAGR 6.55%で着実に増加しています。サステナビリティ主導の製品が、あるグローバル大手サプライヤーの売上のほぼ半分をすでに占めています。開発の焦点は、より低い焼き付け温度で高光沢を実現するため、ポリマーシェル内に疎水性セグメントを閉じ込める樹脂に集まっています。
中央インドにおける専用水性塗料ラインへの投資発表が、プラットフォーム移行を図るOEMへの納期を短縮しています。インド自動車OEMコーティング市場規模のうち水性ソリューションに割り当てられた部分は、現在の軌道が維持されれば2029年までに溶剤系を上回ると予測されています。パウダーコーティングおよびUV硬化技術は「その他」カテゴリに含まれます。パウダークリアコートは外装認証の最終決定待ちですが、ゼロVOCプロファイルが長期的な関連性を確保しています。UVシステムは、速乾性硬化がスループットを向上させるプラスチック外装部品にニッチな用途があります。
コートタイプ別:クリアコートが最大の売上シェアを獲得
クリアコートは2025年の価値の33.55%を占め、最終的な美観・保護層としての役割を裏付けています。マスキングフィルムを使わずにコントラストのあるルーフやストライプを可能にするピクセル化ロボット塗装などのイノベーションにより、材料廃棄物を最大40%削減できます。電着コートはCAGR 6.43%を記録しており、ボディ・イン・ホワイト面およびバッテリーボックスが均一な防腐シールドを求めているためです。ベースコートはSUVで人気のメタリックおよびパールグレードにより恩恵を受ける一方、プライマーはVOC規制の下で水性フォーマットの採用が増えています。
採用パターンは価値ヒエラルキーを示しています。OEMはクリアコートの品質を妥協できないため、プレミアム配合が価格決定力をもたらしています。対照的に、数量面ではボディ全体をカバーするプライマーと電着コートが中心です。高機能層が獲得するインド自動車OEMコーティング市場シェアは、価値分布を歪めています。パウダークリアコートは、承認されれば、最高水準の耐久性と環境コンプライアンスを組み合わせることでこのバランスを崩す可能性がありますが、タイムラインは依然として不透明です。
車両タイプ別:乗用車が規模を牽引し、電気自動車が新たなニッチを育む
乗用車は2025年の数量の70.82%を占め、厳しい美観要求からCAGR 6.28%で成長しています。コンパクトSUVがカラーバリエーションのロールアウトサイクルをリードし、ベースコートの複雑性を高めています。商用車は、過酷な物流ルートに耐えるために、厚く耐チッピング性に優れたコーティング(多くの場合、高固形分ポリウレタンブレンド)を必要とします。二輪車メーカーはパーツあたりのコストを重視しますが、モデルの差別化のためにメタリックフレークとマットフィニッシュを取り入れるケースが増えています。
2024年には電動三輪車が50%、電動二輪車が5%の普及率に達し、バッテリーケースの誘電・熱管理コーティングへの即時需要を生み出しています。ユニット経済性は異なるものの、その急成長がエポキシおよびパウダー専門業者を新たなサプライ機会に引き込んでいます。乗用車に関連するインド自動車OEMコーティング市場規模は依然として他を大きく上回っていますが、電気自動車バリアントからの段階的な成長が化学品の組み合わせを変化させ、防腐・放熱層のイノベーションへの旺盛な需要を確保しています。
注記: 個別セグメントのシェアはレポート購入後に取得可能
地域分析
タミル・ナードゥ州、グジャラート州、マハーラーシュトラ州の製造ハブがインドの自動車生産の3分の2以上を担い、地域別コーティング消費の形成に寄与しています。タミル・ナードゥ州は高級車需要をリードしており、物流効率のためにチェンナイ近郊で水性コーティングおよびクリアコートの生産能力を拡大するサプライヤーを引き付けています。
グジャラート州は、樹脂および溶剤のバリューチェーンを供給する石油化学コンプレックスへの近接性から恩恵を受けています。ある国内大手塗料メーカーがバルーチ近郊に3億5,000万USDの施設の建設に着手し、統合原料調達の魅力を示しています。インド自動車OEMコーティング市場は、グローバルOEMがサナンド(Sanand)から輸出志向のプラットフォームを展開する西部地域で成長しています。
マハーラーシュトラ州のチャカン回廊は、リアルタイムで霧化パラメータを調整するAI誘導ロボットを含む高度な塗装自動化を誇っています。同回廊の電気自動車プログラムがバッテリーパックコーティングのニッチサプライヤーを引き付けています。南部および西部が数量で優位を占める一方、北部の州は長距離輸送向けにエポキシリッチで厚膜のシステムを好む商用車組立業者に関連した設備容量を段階的に追加しています。全国的に、州の産業政策が汚染防止インフラへの設備投資を補助する地域において水性ラインの普及が最も速く、技術採用の地域的モザイクを強固なものにしています。
規制環境
インドの自動車用コーティング規格は、CMVR技術常任委員会(CMVR-TSC)、自動車産業標準委員会(AISC)、インド規格局(BIS)を通じて定められている。型式認証にあたり、OEMはAIS-007に基づき技術仕様を提出し、適合性評価はARAI関連の手続きに紐づけられている。
インドは1998年の国連WP.29協定の署名国であるが、1958年協定の締約国ではない。この違いは型式認証の相互承認に影響を及ぼし、輸入動向にも影響を与える可能性がある。
バリューチェーン分析
インドの自動車OEM用コーティングのバリューチェーンは、樹脂、酸化チタンなどの顔料、溶剤、添加剤といった上流の原材料・中間財から始まる。次に電着塗料(e-coat)、プライマー、ベースコート、クリアコートの調合・製造に移行し、その後、前処理、電着塗装、焼付け工程、品質検査を含むOEMペイントショップでの塗装工程が続く。
Make in Indiaおよび生産連動型インセンティブ(PLI)制度の下での現地化の取り組みにより、より多くの樹脂・顔料生産能力が国内供給網に取り込まれている。同時に、一部原材料の輸入依存は、価格の変動性や小規模塗装業者の運転資金需要に依然として影響を及ぼしている。
競争環境
インド自動車OEMコーティング市場は適度に分散しており、スケールプレイヤーへの傾斜がさらに進んでいます。Asian Paints、Kansai Nerolac、Berger Paints、および新たに設立されたJSW-Akzoエンティティは、樹脂、顔料、塗装技術が連携したマルチサイトネットワークを運営しています。パウダークリアコートおよびUV硬化ソリューションに潜在的な破壊者が台頭しています。初期段階のプロバイダーは設備OEMと提携し、規制承認に向けたプロセスの共同検証を行っています。一方、二酸化チタン価格の変動が統合プレイヤーと独立プレイヤーの格差を拡大し、小規模塗装業者がバランスシートの救済を求める中で買収の機会を創出しています。全体的に、設備メーカーとのサプライヤーアライアンスおよび原材料のローカライゼーションが、自動車OEMとの契約更新における交渉力の形成を続けています。
インド自動車OEMコーティング産業リーダー
Axalta Coating Systems LLC
BASF
JSW Paints
Kansai Nerolac Paints Limited
PPG Industries, Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
OEMペイントショップ内での技術転換は、特に溶剤系から水系システムへの移行という点で、依然として主要な未開拓分野である。ウェットオンウェット方式や低温焼付けカラーシステムなど、エネルギー使用量を削減する工程改善も、ショップの改修に関連した導入機会をもたらしている。
サプライヤーおよびOEMの取り組みは、すでにこの方向性を強めている。既存企業はサステナビリティ主導のポートフォリオを重視しており、OEMはインドVI時代のコンプライアンス要件に関連するVOCおよび操業効率上の制約に対応するため、生産ラインを更新している。
最近の業界動向
- 2026年7月:アクサルタ・コーティング・システムズは、ガンディナガルで開催されたPrawaas 5.0に参加し、商用車OEM向けの低温硬化型、水系、遮熱型コーティングを披露した。このデモンストレーションはインドの商用車セグメントへの露出を拡大し、高度なコーティングソリューションへの継続的な注力を反映していた。
- 2025年12月:JSWペイントは、アクゾノーベル・インディアの買収を完了し、自動車補修用途を含む工業用コーティング資産を統合した。この統合により、JSWペイントのインド自動車コーティング事業における足場が強化され、資産基盤が拡大した。
- 2024年4月:BASFはマンガロール拠点の電着塗料製造施設を拡張し、インドの自動車OEM向けのCathoGuard 800RE製品に注力した。この拡張により電着塗料の生産能力が増加し、OEM需要に対応するとともに、インド市場における高級仕上げを支えた。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、インドで製造される新車の工場塗装用に供給されるコーティングを対象とし、コーティングは生産ライン上で車体および部品の保護・仕上げのために施される。
範囲の除外事項:アフターマーケットの補修用塗料、ディテーリング製品、および自動車OEMラインの一部ではない産業機器に主に使用されるコーティングは除外される。
セグメンテーション概要
- 樹脂タイプ別
- エポキシ
- アクリル
- アルキド
- ポリウレタン
- ポリエステル
- その他
- 技術別
- 水性
- 溶剤系
- その他
- コートタイプ別
- 電着コート
- プライマー
- ベースコート
- クリアコート
- 車両タイプ別
- 乗用車
- 商用車
- 二輪車
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、現場からの情報でその前提を検証する前に、インドにおけるOEMコーティングの需要と価格の初期構造を構築するために使用された。公的資料は、車両タイプ別の生産動向を把握し、規制および技術シフトの方向性を追跡する助けとなり、これがコーティング層および技術ごとの現実的な比率の前提へとつながった。
参照資料の例としては、SIAMの生産・販売発表、道路交通・高速道路省の車両登録統計、主要コーティング原材料・中間財に関するインド税関貿易データ、VOC規制に関連するCPCB通知、腐食防止およびコーティング性能に関する査読付き学術誌が挙げられる。また、企業の年次報告書、投資家向け説明資料、工場拡張発表も確認し、さらに企業財務・インテリジェンス、ニュースおよび財務情報、特許データベース、供給動向の検証に有用な出荷レベルの輸出入データについては有料サブスクリプションで補完した。これらの資料は網羅的なものではなく、作業の過程でデータ収集、検証、明確化のために追加の参考資料も使用した。
一次インタビューおよび調査
一次調査は、コーティング調合業者、OEM工場に供給するチャネルパートナー、技術選定に影響を与える自動車メーカーなど、OEMバリューチェーンにおけるペイントショップおよび調達の視点に重点を置いた。分析がインド特化型であるため、議論は主要な製造クラスターを中心に行い、乗用車、二輪車、商用車が層数、転写効率、許容価格帯においてどのように異なるかを相互確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:39% | 経営幹部(CXO):12% |
| ミドルティア:42% | 機能/事業部門リーダー:31% |
| 中小プレーヤー:19% | マネージャー:57% |
市場規模算定と予測
規模算定は、インドにおける車両タイプ別生産量を塗装対象面積需要に変換し、層別のコーティング使用量および価格の前提を用いて価値に変換するトップダウン方式の再構築から始まる。モデルの妥当性を確保するため、結果はサプライヤーのOEMコーティングへの売上比率のサンプリング、典型的な工場レベルの消費量に関するチャネル確認、コートタイプ別の数量×平均販売価格による簡易妥当性チェックなど、選択的なボトムアップ確認によって裏付けられている。
総額を形成する主要な入力要素には、乗用車、二輪車、商用車の生産動向、クリアコートおよびベースコートの価値を高める高級仕上げへのミックスシフト、OEM工場における水系対溶剤系の採用パターン、OEM契約価格に影響を与える樹脂・溶剤の価格変動が含まれる。また、ペイントショップの稼働率や再塗装・不良率も、生産が安定していても消費に影響を与える可能性があるため、方向性の確認指標として追跡している。予測にあたっては、車両生産成長、技術移行(特に水系化)、および想定される価格転嫁を軸としたシナリオ分析を適用し、最終的な軌道は業界専門家が周期を通じて実現可能と考える水準に合わせている。企業や工場の情報が不完全な場合は、同業他社の平均値を用いてギャップを処理し、生産主導の需要プールに合わせて再調整している。
データ検証および更新サイクル
検証は、モデルと独立した指標(報告された車両生産量、主要原材料の貿易動向、OEMの技術選択の変化など)との不一致を確認する複数のチェックを通じて行われる。異常値は根本的な要因が理解された後にのみ見直し・調整され、その後、承認前に第二の分析担当者によるレビューが行われる。
本レポートは年次で更新され、原材料価格の急激な変動、VOC規制の変更、大規模な生産能力の追加や停止などの重大な出来事が発生した場合には、中間更新が行われる。提供前には、最新の公開情報および直近のインタビュー結果が、市場総額とその前提全体にわたって一貫して反映されていることを確認するための最終確認を行う。
Mordor Intelligenceによるインド自動車OEM用コーティング市場規模と他社発表値との比較
インドの自動車OEM用コーティングの市場規模の公表値は、テーマが狭く定義されているように見えても、購入者が想定するよりも大きく異なることがある。主な要因は通常、OEMとして何が数えられるか、コーティング層をどのように評価するか、そして基準年および通貨のタイミングが揃っているかどうかの違いから生じる。
表からは推定値の間に明確な差が見られるが、これは一部の発表元がOEMと補修用途を合算していたり、隣接する非車両向け産業用部品に使用されるコーティングを含めていたりし、さらに全体に広範な価格上昇率を適用しているためである。Mordor Intelligenceのモデルでは、数値はOEMラインで塗装されるコーティングのみから構築されており、コートタイプ別の比率は車両生産構成に紐づけられ、価格は単一の一律インフレ係数ではなく、短期的な契約および入力コストの確認を用いて更新されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.10 B (2025) | |
| 産業団体A | USD 1.34 B (2025) | 自動車OEM用コーティングを補修用需要や一部の非OEM工業用コーティング用途と合算することが多く、これを塗料・コーティング総消費量に適用すると対象価値が過大評価される。 |
| 業界誌B | USD 0.92 B (2026) | 通常、車両対象範囲をより狭く設定し、控えめな工場稼働率の前提を用い、電着塗料、プライマー、ベースコート、クリアコートの価値の積み上げを分けずに、簡略化された車両1台当たりの価格係数を適用する。 |
これらの数値を総合すると、重要な結論は、範囲および換算ロジックが見出しとなる年と同様に重要であるという点である。積み上げを車両生産量、層別需要、現実的な価格入力に紐づけて追跡可能にすることで、前提が変化した際にも再現しやすく、検証しやすい市場規模が得られる。


レポートで回答される主要な質問
インド自動車OEMコーティング市場の現在の価値は?
市場は2026年に12億3,000万USDの価値を持ち、2031年までに15億7,000万USDに達すると予測されています。
インドのOEMコーティングにおいて需要をリードする樹脂タイプは何ですか?
アクリル樹脂が汎用性とコスト効率により41.15%のシェアでトップを占めています。
インドにおける水性自動車コーティングの成長速度はどのくらいですか?
水性システムはVOC規制の下、2031年にかけてCAGR 6.55%で拡大しています。
最もコーティング消費量が多い車両セグメントはどれですか?
乗用車がコーティング需要の70.82%を占め、イノベーションの中心であり続けています。
インドの大規模な自動車用塗料施設はどの州にありますか?
タミル・ナードゥ州、グジャラート州、マハーラーシュトラ州が最も重要なコーティング製造クラスターを擁しています。
最終更新日:



