
ゲーム内広告市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 131.03 十億米ドル |
| 市場規模 (2031) | 217.16 十億米ドル |
| 成長率 (2026 - 2031) | 10.63 % |
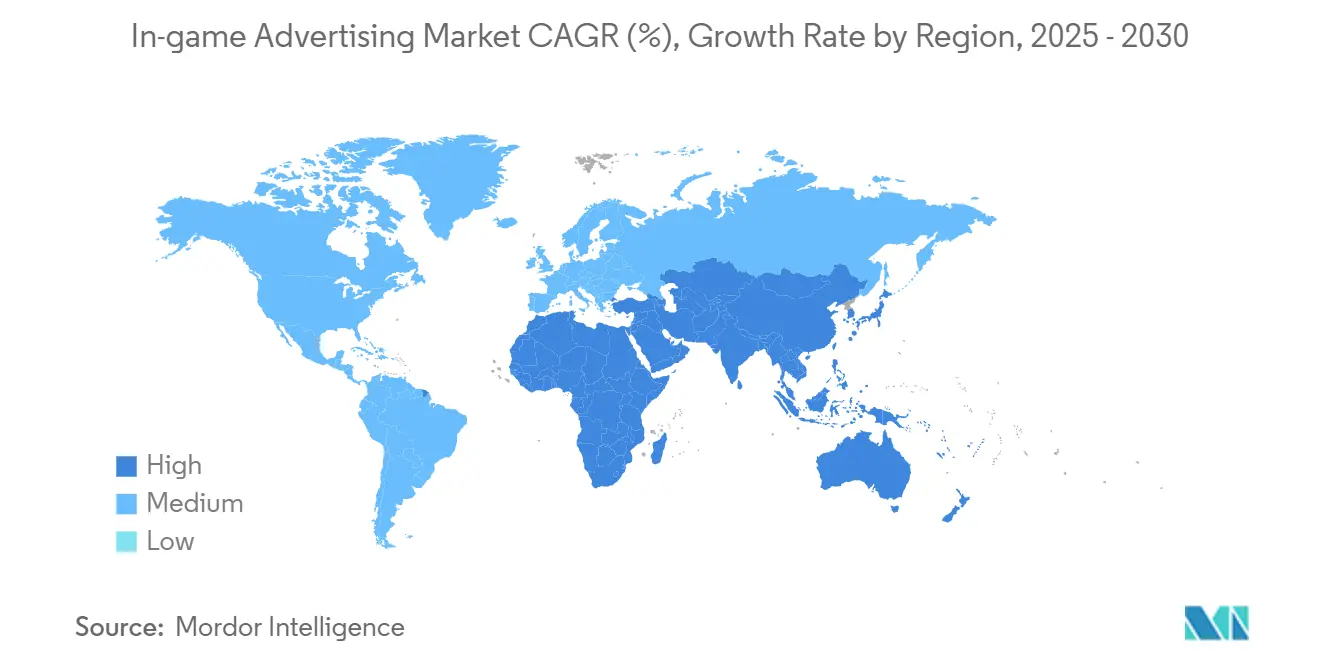
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | 北米 |
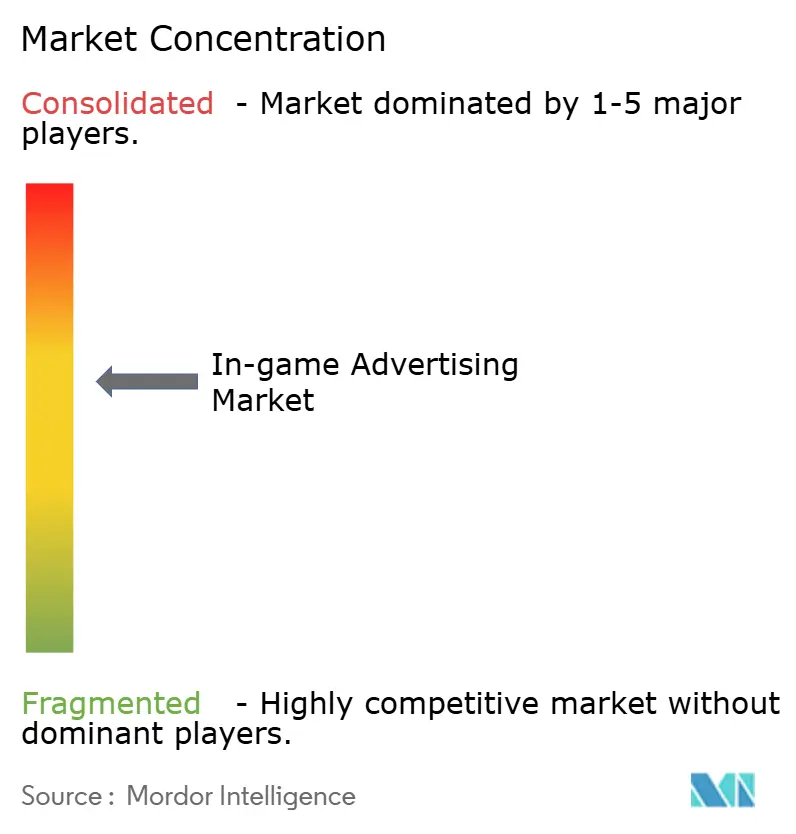
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるゲーム内広告市場分析
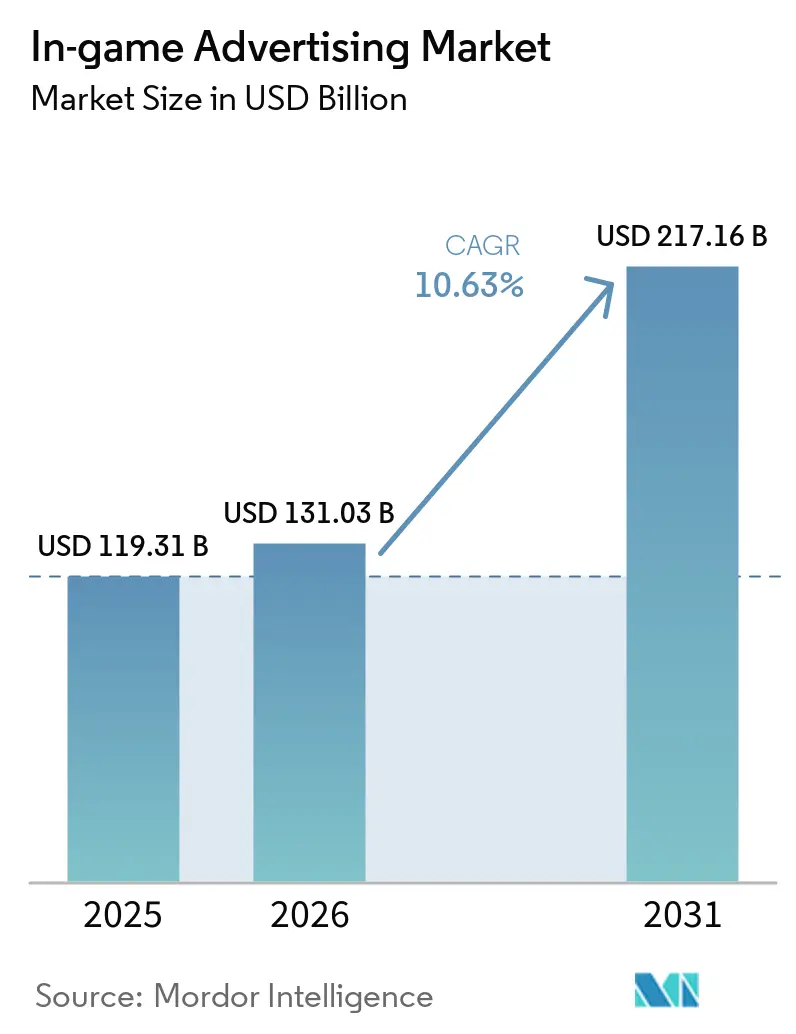
ゲーム内広告市場規模は、2025年の1,193億1,000万米ドルから2026年には1,310億3,000万米ドルへと拡大し、2031年までに2,171億6,000万米ドルに達する見込みで、2026年〜2031年にかけて年平均成長率10.63%で成長すると予測されています。ブランド各社は、プレイヤーがクリエイティブユニットに積極的に関与する没入型環境に向けて、従来のディスプレイおよび動画への予算を再配分しています。マーケターが測定可能なアテンションとブランドリフトを追求する中、エンゲージメント主導型フォーマットがパッシブバナーから広告費を引き寄せています。クラウドゲーミング、エッジコンピューティング、5Gは、リアルタイム広告挿入を制限していたレイテンシを解消することでプレミアムインベントリを拡大しています。同時に、プライバシー規制とアイデンティティの廃止が、ファーストパーティデータとクリエイティブの柔軟性を組み合わせた希少なチャネルとして、ゲーム内広告市場への支出を確定的なコンテキストへと誘導しています。
主要レポートのポイント
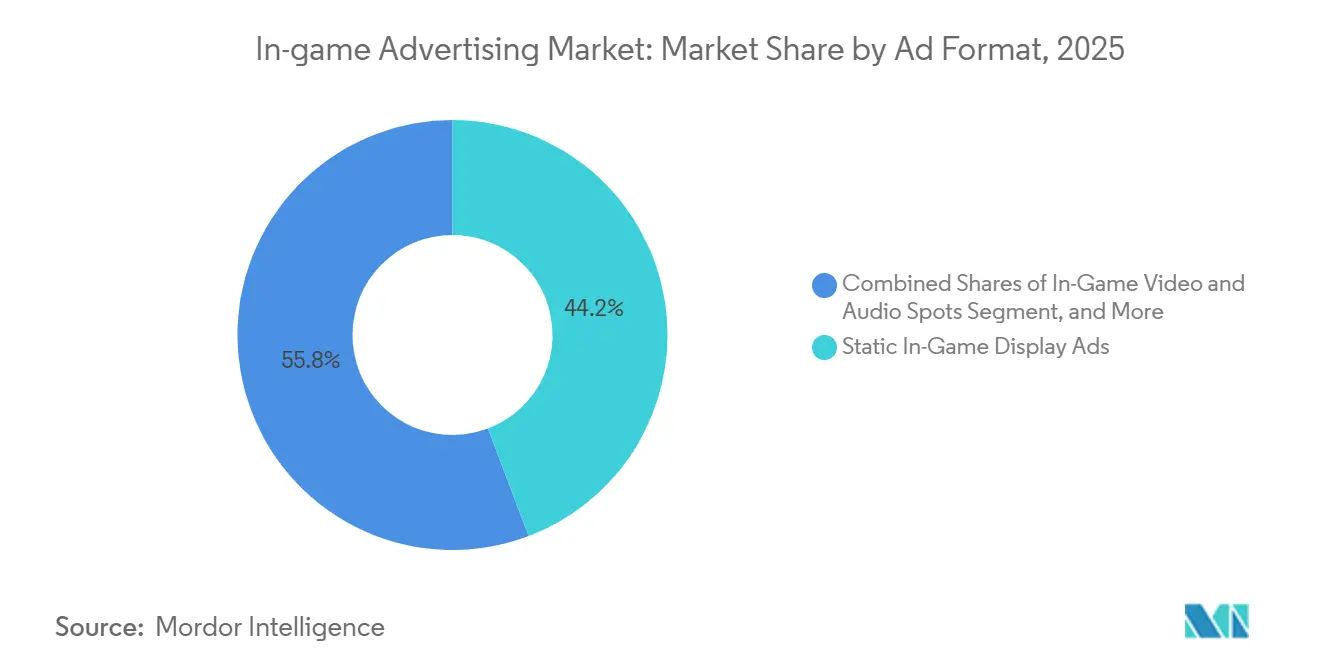
- 広告フォーマット別では、静的ゲーム内ディスプレイ広告が2025年のゲーム内広告市場シェアの44.23%を占め、リワードおよびプレイアブルフォーマットは2031年にかけて年平均成長率11.58%で拡大すると予測されています。
- デバイスプラットフォーム別では、PCタイトルが2025年のゲーム内広告市場規模の40.53%を占め、クラウドおよびストリーミングゲームは2026年〜2031年にかけて年平均成長率11.54%で成長すると予測されています。
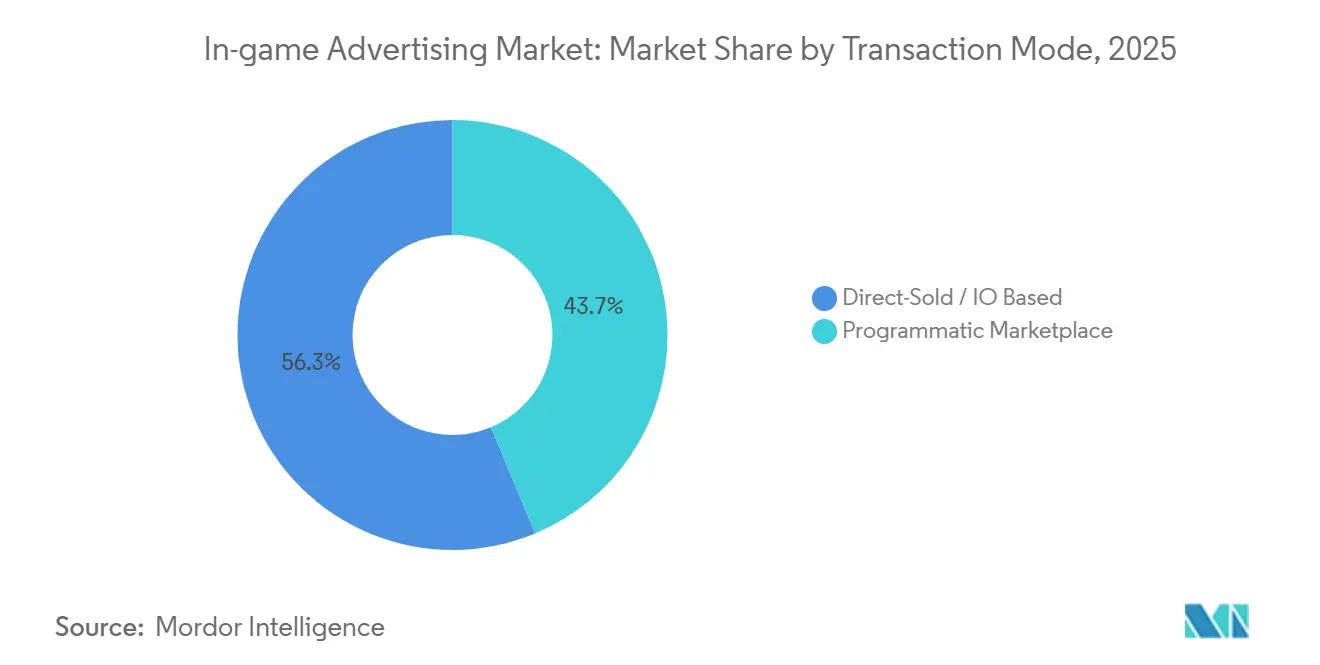
- 取引モード別では、ダイレクトセールド取引が2025年の収益シェアの56.28%を占めましたが、プログラマティック取引所は2031年にかけて年平均成長率12.02%を記録する見込みです。
- 地域別では、北米が2025年に33.12%の収益シェアでトップとなりましたが、アフリカが予測期間中に年平均成長率11.49%で最も急成長する地域となっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モバイルeスポーツトーナメントにおけるリワードベースのプレイアブル広告採用の急増 | +2.1% | グローバル、アジア太平洋および北米重点 | 中期(2〜4年) |
| リアルタイムレンダリングの進歩によるダイナミックなクロスプラットフォーム配信の実現 | +1.8% | グローバル、北米およびヨーロッパ主導 | 長期(4年以上) |
| メタバースにおけるプロダクトプレイスメント主導のストーリーテリングへのブランドシフト | +1.5% | アジア太平洋中心、北米およびヨーロッパへの波及 | 中期(2〜4年) |
| 5Gの展開による低レイテンシクラウドゲーミングマネタイゼーションの加速 | +1.4% | アジア太平洋、中東、北米の一部市場 | 短期(2年以内) |
| プログラマティックAAAパブリッシャー広告取引所パートナーシップによるプレミアムインベントリの解放 | +1.9% | 北米およびヨーロッパ、アジア太平洋へ拡大 | 中期(2〜4年) |
| 測定検証済みゲーム内広告へのCPGおよび自動車業界の支出増加 | +1.3% | 北米およびヨーロッパ、アジア太平洋での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モバイルeスポーツトーナメントにおけるリワードベースのプレイアブル広告採用の急増
モイルeスポーツの主催者は、試合の合間にリワード動画やオファーウォールを組み込み、30秒のブランドインタラクションと引き換えにプレイヤーへコインやコスメティックアイテムを付与している。Unityは2024年のアプリ内広告収益において前年比26.7%の成長を記録し、リワード形式がインタースティシャル掲載と比較して7日目のリテンションを向上させた。トーナメント主催者は、ブラケットの合間にプレイアブル広告を組み込み、30秒のブランドインタラクションと引き換えにゲーム内通貨やコスメティックアンロックを提供している。このモデルは広告主の目標とプレイヤーのインセンティブを一致させ、プレミアムコンソールタイトルで反発を引き起こす摩擦を軽減する。DCOは個人IDではなくコホートデータを使用するため、プライバシー法規に準拠し、アプリ内広告市場への広告主のアクセスを拡大する。Robloxは2026年1月にAmazon DSP、Liftoff、Magnite、Index Exchange、PubMaticへのプログラマティックリンクを拡張し、オプトイン型クリエイティブユニットへの大規模な信頼を示した。若いeスポーツ視聴者は注目と引き換えにインセンティブを受け入れており、トーナメントはより広いモバイルカタログへと波及するフォーマットの実験場となっている。
リアルタイムレンダリングの進歩によるダイナミックなクロスプラットフォーム配信の実現
次世代エンジンはサーバーサイドでビルボードのテクスチャやスタジアムのサイネージを入れ替えることで、クライアントのアップデートなしにプレイヤーの位置や時刻に合わせた広告を配信します。UnityとUnrealはビッドレスポンスをライブシーンに直接ルーティングするAPIを公開し、ゲームとディスプレイチャネル間の運用上のサイロを解消しています。The Trade DeskのOverwolfとのOpenPath統合により、バイヤーはスクリーン間でフリークエンシーキャップを設定でき、2025年には参加パブリッシャーの収益が15%増加しました。クロスデバイスの一貫性はリコールを向上させながら制作コストを抑制し、ゲーム内広告市場の総アドレサブル支出を拡大しています。
メタバースにおけるプロダクトプレイスメント主導のストーリーテリングへのブランドシフト
アジア太平洋のマーケターは、ゲームプレイを中断するのではなく、クエストに製品を組み込んでいます。マレーシアデジタル経済公社の支援を受けて2025年8月に開始されたRoblox上のAirAsia Worldは、バーチャルトラベルパズルを航空会社のブランド体験に変えています。[1] 2025年7月のRobloxとFortniteにおけるPanda Expressのコラボレーションは265,000人のプレイヤーと185,000件のエンゲージメントを集め、食品ブランドがメニューをインタラクティブなミッションに転換できることを証明しました。電通は、地域のゲーマーの79%がこのようなコラボレーションを歓迎し、81%が関連する番組や映画を見た後にタイトルを開始すると報告しており、ナラティブ主導の露出を裏付けています。
5Gの展開による低レイテンシクラウドゲーミングマネタイゼーションの加速
エッジノードとネットワークスライシングにより、往復レイテンシが20ミリ秒以下に抑えられ、サーバーがスタッターなしにゲーム内イベントに合わせた広告を配信できるしきい値に達しています。エリクソンの2025年のテストでは、リアルタイムのネットワーク品質に合わせてクリエイティブ配信を調整するダイナミックビットレート割り当てが示されました。Ribbon Communicationsは、これらの条件がゲームプレイパケットと広告アセットの両方の収束するニーズに結びついており、通信事業者が広告支援型ティアの共同受益者となることを示しました。[2] 補助金付きプランは東南アジアおよび中東の価格に敏感なユーザーを引き付け、ゲーム内広告市場のベースを拡大しています。5Gとクラウドゲーミングの融合は、モバイルファーストの人口がレガシーコンソール普及を迂回するアジア太平洋および中東市場で特に顕著です。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 広告フォーマットの標準化とビューアビリティ検証のギャップ | -1.2% | グローバル、ヨーロッパおよび北米で深刻 | 中期(2〜4年) |
| デバイスIDターゲティングを制限するプライバシー規制の拡大 | -1.6% | ヨーロッパおよび北米、アジア太平洋へ拡大 | 短期(2年以内) |
| コアコンソールタイトルにおける侵入的広告へのプレイヤーの反発 | -0.9% | 北米およびヨーロッパのコンソール市場 | 短期(2年以内) |
| インディースタジオにおけるレガシーゲームエンジン統合の複雑さ | -0.7% | グローバル、インディー系ハブに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
広告フォーマットの標準化とビューアビリティ検証のギャップ
IAB Tech LabのOpenRTB 2.6はゲーム内オブジェクトフィールドを追加しましたが、多くの取引所では広告が2秒間連続してプレイヤーの視野内に留まったかどうかを確認できません。[3] そのため、ブランドチームはエンジンごとに複数のアセットバージョンを作成する必要があり、制作タイムラインが膨らんでいます。メディアレーティングカウンシルの認定が広く普及するまで、バイヤーはスクリーンタイムを割り引き、リーチが拡大してもCPMが抑制されます。Intrinsic In-Gameが2024年に開発した測定フレームワークは、カメラアングルと滞在時間を追跡することでこのギャップに対処しようとしていますが、パブリッシャー間での採用は依然として断片的です。標準化されたクリエイティブ仕様の欠如により、ブランドは異なるエンジンやプラットフォーム向けに複数のアセットバリアントを制作せざるを得ず、制作コストが増加し、キャンペーン開始が遅延しています。
デバイスIDターゲティングを制限するプライバシー規制の拡大
GDPRの罰金は2024年に48億9,000万ユーロ(53億8,000万米ドル)に達し、カリフォルニア州の機関は2025年にCPRAに基づくデバイスID制限の執行を開始しました。[4] タイの法律は2025年6月に完全施行され、インドの法律は2026年にかけて段階的に施行され、アドレサブルなパーソナライズドリーチが縮小しています。パブリッシャーは同意を得たファーストパーティデータへの転換を迫られており、技術チームが少ない小規模スタジオにとっては障壁となっています。2023年11月にリリースされたIAB Europeの透明性・同意フレームワークバージョン2.2は同意管理要件を厳格化し、パーソナライズド広告にオプトインするユーザーのプールを縮小しました(IAB Europe)。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
広告フォーマット別:
リワードユニットがエンゲージメントをリードリワードおよびプレイアブルユニットは2026年〜2031年にかけて11.58%で拡大し、ゲーム内広告市場全体を上回ると予測されています。静的配信は2025年のゲーム内広告市場シェアの44.23%を依然として占めていますが、これは統合コストが低いためであり、ユーザーがアテンションの対価として価値を求めるにつれて成長は頭打ちになっています。最新エンジンを使用するパブリッシャーは、パッチなしにクリエイティブを更新するサーバーサイドデシジョニングをトリガーしており、これはレガシーパイプラインでは不可能なワークフローです。スポンサーシップとネイティブ統合によって推進されるゲーム内広告市場はニッチなままですが、より深いストーリーテリングによりプレミアムCPMをもたらしています。
ダイナミック広告はオプトインリワードがプレイヤーのインセンティブと一致するため、反発も軽減します。2026年のRobloxのDSPリンク拡張は、クリエイターがターンキーマネタイゼーションと測定検証済みインプレッションを好むことを示しました。Electronic Artsの2023年のEA Sports FC 24におけるフルスクリーン事件は、強制視聴による評判へのダメージを示し、同意主導型フォーマットへの転換を強化しました。リアルタイムレンダリングと検証に投資するパブリッシャーは、広告主がリーチよりもアテンションを重視するにつれて、不均衡な収益を獲得すると予想されます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
デバイスプラットフォーム別:
クラウドストリーミングの台頭クラウドおよびストリーミングタイトルは2031年にかけて11.54%で成長すると予測されており、リアルタイム広告コールのレイテンシ上限を解消する5Gの恩恵を受けています。PCゲームは2025年のゲーム内広告市場の40.53%を占め、長いセッション時間とeスポーツの視認性によりプレミアム価格を維持しました。モバイルはリワード動画がフリーミアムループに定着しているため、絶対的な最大プールであり続けています。コンソールはTekken 8とAssassin's Creedの実験がコミュニティの反発を招いた後、プラットフォームホルダーが慎重に対応しており、抗議リスクに直面しています。
VR、AR、メタバースワールドは現在わずかなシェアに留まっていますが、体験型ショールームを求める自動車およびCPGブランドから過大な注目を集めています。Microsoft、Nvidia、Amazonはコアサブスクライバー以外のファネルを広げるために広告支援型ティアを追加する予定です。エリクソンの研究は、エッジノードがゲームプレイの整合性と広告のビューアビリティの両方を維持し、ゲーム内広告市場に不可欠な体験品質基準を満たすことを確認しています。
取引モード別:
プログラマティックの加速プログラマティック取引は2031年にかけて年平均成長率12.02%で上昇し、2025年に56.28%のシェアを保持していたダイレクトセールド契約を侵食する見込みです。IAB Tech Labのスキーマにより、DSPはバナーと同様に3Dオブジェクトへの入札が可能となり、手動IOのオーバーヘッドが大幅に削減されました。The Trade DeskのOverwolfとのOpenPathはパブリッシャー収益を15%増加させ、バイヤーに統一されたフリークエンシーキャップを提供しました。それでも、2025年7月のPanda Expressのメタバースクエストのようなオーダーメイドのストーリーテリングには、プログラマティックパイプラインがまだ再現できないクリエイティブワークショップが必要です。
ダイレクトセールド取引はブランドストーリーテリングとカスタム統合において優位性を維持しています。2025年7月のPanda ExpressのFortniteおよびRobloxキャンペーンでは、ブランデッドクエストとバーチャルグッズをデザインするために開発者とのクリエイティブコラボレーションが必要であり、これはプログラマティック取引所がまだサポートできないカスタマイズレベルです。マレーシアデジタル経済公社の資金援助を受けて2025年8月に開始されたAirAsiaのRobloxワールドは、プレミアム価格を命じるが、プログラマティックレムナントのスケールを欠くナラティブ主導の配信の典型例です(マレーシアデジタル経済公社)。
地域分析
北米ゲーム内広告市場
北米は2025年の収益の33.12%を生み出しており、AAAパブリッシャーが高インパクトな広告配置をテストする成熟したコンソールおよびPCエコシステムに支えられている。カリフォルニア州のプライバシー規制の執行により、ネットワークはコンテキスト型手法へと誘導されているが、測定検証済みのサプライは依然として最高水準のCPMを維持している。プレイヤーからの反発は依然として制約要因であり、EAが2023年に侵襲的な広告配置を撤廃したことは、評判上のリスクを証明した。新興地域と比較して成長は鈍化しているものの、データリッチな環境における戦略的優位性により、ゲーム内広告市場は高価値予算に引き続き結びついている。
アジア太平洋ゲーム内広告市場
アジア太平洋地域はクリエイティブの先駆者であり、コマースとゲームループを融合させている。AirAsia、Jollibee、Panda Expressのキャンペーンは、ナラティブ型の広告配置が好奇心をエンゲージメントへと転換することを示している。タイおよびインドの新たなプライバシー法は行動ターゲティングの範囲を狭めているが、ゲームエコシステムに固有のファーストパーティ・アイデンティティ・ソリューションを促進している。急速な5G展開とモバイルファーストの人口構成により最大の増分オーディエンスが生まれ、ゲーム内広告市場はここで先進経済圏の中で最も急成長している。
欧州・中東・アフリカおよび南米ゲーム内広告市場
欧州は最も厳格な規制に直面している。2024年のGDPR制裁金は48.9億ユーロ(53.8億米ドル)に達し、IABヨーロッパの厳格化された同意文字列はアドレサブルなパーソナライズド広告在庫を縮小させている。しかしながら、Dominoの2025年のCTV GameBreaksキャンペーンは31%のブランド検討率の向上をもたらし、検証によってプレミアム支出を引き出せることを示した。コンソールゲーマーは強制的な広告ユニットに対して依然として声高に反対しており、積極的な展開を制限してる。南米、中東、アフリカは絶対的な金額では後れを取っているが、通信事業者がデータプランと広告補助型ゲームをバンドルするにつれて成長では先行している。アフリカの11.49%のCAGRは、低コストのスマートフォンとリワード動画がゲーム内広告市場全体で収益機会を民主化していることを示している。
規制環境
ゲーム内広告は、ゲーム内でアイデンティティ、ターゲティング、測定をどのように利用できるかを規定する、プライバシーおよび児童保護に関する規則の強化のもとで運用されている。欧州ではGDPRが中核的な規制体系であり続けており、取締りの強化によって同意優先のデータ慣行が強化されている(レポートの文脈では2024年のGDPR罰金は48.9億ユーロに達した)。EUデジタルサービス法は、特別な種類の個人データを用いたプロファイリングの制限や未成年者へのターゲティング広告の制限を含め、プラットフォームに追加の制約を課している。その結果、パブリッシャーと広告技術は、コンテキストシグナルとファーストパーティデータへの依存をより強めている。
他の主要市場全体でも、児童向けや若年層向けの体験には、行動プロファイリングやパーソナライズされたリワード広告といった一般的な広告手法に影響を及ぼす、より高いコンプライアンス負担が課されている。英国情報コミッショナー事務局(ICO)は、児童向けゲームにおけるマーケティング目的の行動プロファイリングはデフォルトで無効であることを求めており、米国のCOPPAは13歳未満の児童からの個人データ収集に対して確認可能な保護者の同意を要求している。アジアでは、タイのプライバシー法が2025年6月までに完全施行に達し(レポートの文脈による)、インドの法律は2026年にかけて段階的に施行され、ゲーム環境における同意管理、年齢に適したデザイン、プライバシー・バイ・デザインの広告配信への移行を強めている。
バリューチェーン分析
ゲーム内広告のバリューチェーンは、モバイル、PC、コンソール、クラウドまたはストリーミングサービスにわたるタイトル内で広告在庫を作成するゲームパブリッシャーおよび開発者から始まる。広告体験は、クライアント側SDKやエンジン統合(Unityツールおよび同等のパイプラインを含む)を通じて実現され、クリエイティブ配信、ペーシング、基本的な意思決定を処理するバックエンド広告サーバーによって支えられている。供給は、その後、AppLovin MAX、Unity LevelPlay(ironSource)、Google Ad Manager 360などのメディエーションおよびマネタイズ層を経由してルーティングされ、スタジオが複数の需要ソースを管理し、フロアを適用し、オークションやウォーターフォールを実行できるようにしている。
需要側では、ブランドとエージェンシーはスケーラブルな配置のためにDSPやプログラマティック取引所を通じて購入を行う一方、直接販売またはIOベースの取引が、開発者との緊密な連携を必要とするカスタム統合、スポンサーシップ、ナラティブ配置を支えている。収益の流れは通常、CPMベースの購買(PMPやプログラマティックマーケットプレイスを含む)と、固定料金のブランド統合、収益分配モデルを組み合わせており、パブリッシャーがオーディエンスセグメントごとに広告負荷を調整できるサブスクリプションや広告削除オプションが併存することも多い。測定・検証ツールは、視認性と注視の検証において次第に中心的な役割を担うようになっており、特にOpenRTB 2.6がゲーム内オブジェクトフィールドを追加する中で重要性が増しているが、標準化された検証に対する買い手側の要件は依然として不均一である。
競合ランドスケープ
ゲーム内広告市場は中程度に断片化しており、メディエーションプラットフォーム、広告ネットワーク、パブリッシャーが重複するセグメントで競合しています。AppLovinのMAXメディエーションプラットフォームは、AXONAIエンジンを搭載し、2025年に最もダウンロードされたモバイルタイトルの中で73.1%のシェアを占めてトップに立っています。2024年6月のWurlの4億3,000万米ドルでの買収は、メディエーションをコネクテッドTVおよびクラウドゲーミングに拡張し、モバイル、PC、ストリーミングにわたる統合スタックを構築するという野心を示しています。Unityの2024年11月のironSourceとの合併は2つの主要プレイヤーを統合しましたが、Unityの2023年のランタイムフィー問題はSDK採用を遅らせ、開発者の信頼を損ないました。
プログラマティック取引所はプレミアムインベントリへのアクセスを拡大しています。GoogleとRobloxの2025年4月のパートナーシップは没入型広告フォーマットと測定ツールを導入し、PubMaticのAdverty・Robloxとの統合はインシック配信へのリアルタイム入札を可能にしました。しかし、測定検証とクロスプラットフォームアトリビューションは依然として未発達です。ブランドはメディアレーティングカウンシル認定の指標をますます要求しており、Intrinsic In-Gameの2024年フレームワークとIAB Tech LabのOpenRTB 2.6仕様は進歩を示していますが、採用は断片的なままです。
AnzuやBidstackのような破壊的プレイヤーは、ゲームプレイに溶け込みプレイヤーの反発を軽減するインシックゲーム内広告で存在感を高めています。テクノロジーが主要な競争レバーであり、サーバーサイド広告デシジョニングとリアルタイムレンダリングがダイナミッククリエイティブ最適化と高いCPMを実現しています。規制コンプライアンスも差別化要因として浮上しており、同意管理とファーストパーティデータ戦略に投資するパブリッシャーは、プライバシー制約のある市場でより有利な立場にあります。標準が成熟するにつれて、開発者と広告主との信頼を維持しながらクロスプラットフォームマネタイゼーションを統合するプレイヤーが最大の価値を獲得するでしょう。
ゲーム内広告業界リーダー
-
Google LLC
-
Meta Platforms Inc.
-
AppLovin Corp.
-
Unity Software Inc.
-
Electronic Arts Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ゲーム内広告市場 このレポートでカバーされる企業
- Google LLC
- Meta Platforms Inc.
- Electronic Arts Inc.
- Unity Software Inc.
- AppLovin Corp.
- ironSource Ltd.
- Anzu Virtual Reality Ltd.
- Activision Blizzard Inc.
- Bidstack Group plc
- Frameplay Pty Ltd.
- Playwire LLC
- Chartboost Inc.
- InMobi Pte Ltd.
- Tapjoy Inc.
- Tencent Holdings Ltd.
- Zynga Inc.
- Voodoo SAS
- AdInMo Ltd.
- Moloco Inc.
- RapidFire Inc.
- Liftoff Mobile Inc.
- Digital Turbine Inc.
- Pangle (ByteDance Ltd.)
- Gadsme Ltd.
市場機会と将来展望
重要な空白領域は、プライバシー上の制約とパフォーマンス要求が交差する点にある。ブランドはアドレサブルで測定可能なリーチを求めているが、デバイスIDターゲティングはGDPRおよび英国GDPRの取締り、CPRAの施行活動、そして新興のアジアのプライバシー規制からの圧力を受けている。レポートの文脈では、タイのプライバシー法が2025年6月までに完全施行に達し、インドの法律は2026年にかけて段階的に施行されると指摘されており、これらが相まって、同意済みのファーストパーティシグナル、コンテキストターゲティング、標準化された測定を、主流のデジタルメディアに似た購買ワークフローにまとめたゲーム内広告製品への需要を拡大させている。主要なゲーミングプラットフォームに構築されている需要側の接続性は、具体的な証拠を提供している。例えば、Robloxは2026年1月に、Amazon DSP、Liftoff、Magnite、Index Exchange、PubMaticへのプログラマティック接続を拡大し、オプトイン済みでブランドセーフな在庫に対して取引できる買い手のプールを広げている。
もう一つの機会は、インプレッション主導の配置から、ゲームプレイのインセンティブやコミュニティの行動に沿ったエンゲージメント主導のクリエイティブへの移行であり、特にリワード型、プレイアブル型、クエストベースのアクティベーションにおいて顕著である。レポート内で言及されている事例、例えば2025年7月にPanda ExpressがRobloxとFortnite内でクロスオーバーを実施し、265,000人のプレイヤーと185,000件のエンゲージメントを獲得したことは、中断ではなくミッションとして構成されたブランド統合の有効性を裏付けている。供給側では、最新のエンジンや取引所統合によって推進されるリアルタイムレンダリングとサーバーサイドの意思決定の採用が加速し、より動的でクロスプラットフォームな配置の余地が生まれている。これはまた、視認性と開示基準がそれに追いつくことを前提に、プログラマティックマーケットプレイスがモバイルを超えて、プレミアムなPC、コンソール、クラウドまたはストリーミング在庫へ拡大することを後押しする。
最近の産業開発事情 ゲーム内広告市場
- 2026年7月:UnityはUnite SeoulでUnity 7のロードマップを発表した。このロードマップは、エンジンツール内で購買データとAI駆動のマネタイズを統合する。これにより、ゲーム開発とマネタイズデータ全体にわたる収益化フィードバックループが強化される。
- 2026年7月:PubMatic(PubMaticおよびZyngaを代表して)は、エージェンティック広告を含むプログラマティックな経路を通じて、Zyngaのプレミアムモバイルゲーム在庫への直接アクセスを提供する提携を発表した。この協業により、プログラマティックチャネルを通じてプレミアムモバイル在庫への直接アクセスが可能になる。これにより、モバイルゲーム在庫に対するエコシステム横断的な需要と自動購買が強化される。
- 2026年6月:Electronic ArtsはEA広告を立ち上げ、ゲーム内での直接的なブランド配置を提供する。このプラットフォームは、EAのポートフォリオ全体にダイナミックなリアルタイム配置を組み込む。大手パブリッシャー内で広告技術を垂直統合し、ゲームプレイのマネタイズにおけるデータと管理を保持する。
ゲーム内広告市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、モバイル、PC、コンソール、および新興のイマーシブゲームプレイにわたるデジタルゲーム内で配信され有料広告掲載の価値を対象とする。プレイヤーへの広告ユニットまたはブランデッドプレースメントの配信から得られる収益を含む。
対象外の範囲:ゲームの販売、広告に紐付かないアプリ内購入、またはゲーム環境外に位置する一般的なeスポーツスポンサーシップは計上しない。
セグメンテーション概要
- 広告フォーマット別
- 静的ゲーム内ディスプレイ広告
- ダイナミック/サーバーサイド挿入広告
- アドバーゲーミング/ブランデッドミニゲーム
- ゲーム内動画・音声スポット
- スポンサーシップおよびネイティブブランド統合
- デバイスプラットフォーム別
- モバイルゲーム
- PCゲーム
- コンソールゲーム
- クラウド/ストリーミングゲーム
- VR/AR/メタバースゲーム
- 取引モード別
- プログラマティックマーケットプレイス
- ダイレクトセールド/IOベース
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- メキシコ
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、アドレサブルなプレイ時間と広告コンテキストを説明する、公開されており再現可能なデータポイントから開始した。国際電気通信連合の接続データ、世界銀行のデジタル指標、OECDの消費者・メディア統計、ならびに米国連邦取引委員会およびEUのプライバシーガイダンスなどのソースを活用し、広告配信とトラッキングの制約が変化しうる状況を把握した。
広告の観点を確立するため、IABなどの業界団体の資料や類似の協会刊行物を精査し、広告マネタイゼーションのミックス、エンゲージメント、および広告ロードの方向性に関するシグナルを得るため、公開企業の開示書類や投資家向けプレゼンテーションも確認した。広告入および計測手法の進化を追跡するため、特許データベースも参照した。企業財務情報とニュースの検証には有料サブスクリプションデータベースを活用したが、相互確認と明確化のために追加の公開資料も使用しているため、このソースリストは網羅的なものではない。
一次インタビューおよびサーベイ
一次調査は、ゲーム内広告収益として何が計上されるか、またモバイル、PC、コンソールの各インベントリにわたって価格とフィルレートがどのように推移するかを確認することに重点を置いた。パブリッシャー側、デベロッパー側、および広告オペレーション担当者と対話し、主要地域にわたって予算を計画するバイヤーおよびエージェンシーと仮定を検証することで、デスクリサーチのギャップを縮小した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:13% | アジア太平洋:44% |
| 中位層:50% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ:36% |
| 小規模プレイヤー:15% | マネージャー:48% | 南北アメリカ:20% |
市場規模算定と予測
コアモデルは、デバイス別のアクティブゲーマー数とプレイ時間に基づくトップダウンの需要プールから始まり、一般的な広告ロード範囲とフォーマットミックスを用いてそのボリュームを広告インプレッションに換算する。算出されたインプレッションボリュームは実際のCPMと実効利回りチェックを用いて価格付けされ、フィルレート、ビューアビリティの慣行、およびプライバシーと同意規則により広告が許可されるセッションの割合に応じて調整される。
合計値を現実的に保つため、サンプリングされたパブリッシャーのマネタイゼーション開示、広告ネットワークとメディエーショントレンドに関するチャネルチェック、主要フォーマットに対するシンプルなボリューム×価格テストなど、選択的なボトムアップ推計によって出力値を裏付けた。インプットには、モバイルおよびコンソールの利用動向、広告フォーマットの採用状況(リワード動画、インタースティシャル、ネイティブプレースメント)、平均セッション長、広告ロード許容度、および広告主需要に起因する地別広告価格スプレッドが含まれる。予測にはシナリオ分析を用いた。これは、プラットフォームポリシー、計測ルール、または広告フォーマットが変化した際に市場が急速に変動しうるためである。シナリオは、広告ロードの成長、価格の推移、および新興フォーマットにおける採用速度に関する専門家の見通しを用いて調整された。
データ検証と更新サイクル
検証は、モデル化された収益パスを、ゲームプレイ時間、デジタル広告費の方向性、および業界参加者が説明するフォーマット採用のペースなどの独立したシグナルと比較する段階的チェックによって実施される。外れ値が発生した場合は仮定を再検討し、計算を再実行し、その差異が実際の市場変化を反映しているのかモデリング上の人工的な誤差なのかをフォローアップコールで確認する。
承認前に、ユニットロジック、通貨処理、および地域別分割の一貫性を保つため、複数レベルのアナリストレビューを経る。レポートは年次で更新され、重要なイベントが発生した際には中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前チェックが実施される。
Mordor Intelligenceのゲーム内広告市場規模と他の公表推計との比較
ゲーム内広告の公表数値は、このラベルが緩やかに使用されること、また一部の調査がゲーム広告をより広範なデジタルエンターテインメント広告と組み合わせていることから、大きく異なる場合がある。一方の推計がグローバルで他方が単一国向けである場合、またはゲーム固有の利回りではなく広範なデジタルCPMから価格が仮定されている場合にも差異が生じる。
主要なギャップの要因は通常、ゲーム内収益として何が計上されるか、およびゲーマーの活動から広告収益への換算がどのようにモデル化されるかに起因する。一部のソースは市場を一定期間の純変化として扱い、他のソースは単年の市場価値を提示するため、予測アプローチを考慮する前でも合計値が互換性のないように見える場合がある。この差異は、静的プレースメント、リワード動画、およびプログラマティック広告が含まれるかどうか、また広告価格が急速に変動する際の通貨換算タイミングと更新頻度の処理方法によっても生じる。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 131.03 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 11.49 ビリオン 米ドル(2027年) | この数値は米国のみを対象としており、ゲーム広告収益の合計として提示されているため、グローバルなインベントリおよび価格条件にスケールしない。 |
| 業界パブリッシャーB | 6.07 ビリオン 米ドル(2024年) | この数値は単年の市場価値ではなく2024年〜2028年の成長として報告されており、総収益ではなく増分変化として読み取られる可能性がある。 |
表中のスプレッドは主に地理的範囲と、公表数値が単年の市場価値合計であるか期間にわたる変化であるかによって説明されるため、直接比較には慎重な整合が必要である。一部の公表数値はより狭い国内収益の見解や期間成長の記述を反映しており、それがグローバル市場規模として解釈されることがある。Mordor Intelligenceの推計では、合計はゲーマーの活動、広告ロード、フィル、および現実的な価格チェックに紐付けられた単年グローバル収益プールとして扱われてり、これにより推計はレビューおよび更新可能なインプットに対してトレーサブルな状態に保たれる。
レポートで回答される主要な質問
2031年までにゲーム内広告市場はどのくらいの規模になりますか?
2026年から年平均成長率10.63%で成長し、2031年までに2,171億6,000万米ドルに達すると予測されています。
ゲーム内で最も急速に拡大している広告フォーマットはどれですか?
ブランドがパッシブビューよりもエンゲージメントを重視するにつれて、リワードおよびプレイアブルユニットは2031年にかけて11.58%で成長する見込みです。
クラウドゲーミングが広告主にとって重要な理由は何ですか?
5Gとエッジコンピューティングがレイテンシを解消し、リアルタイムのコンテキスト対応広告を可能にするとともに、Xbox Cloud GamingやGeForce Nowなどのサービスで新たなインベントリを開放しています。
プライバシー法はゲーム広告にどのような影響を与えていますか?
GDPR、CPRA、および新しいアジアの規制がデバイスIDターゲティングを制限し、パブリッシャーをファーストパーティデータとコンテキストシグナルへと誘導しています。
モバイルタイトルで最大のメディエーションシェアを持つのはどこですか?
AppLovinのMAXプラットフォームは2025年に最もダウンロードされたモバイルゲームの中で73.1%のシェアを支配しました。
最も急速に成長すると予測されている地域はどこですか?
アフリカがモバイルファーストの人口と通信事業者による補助金付きゲーミングプランに牽引され、2031年にかけて年平均成長率11.49%でトップとなっています。