
広告サービス市場規模およびシェア
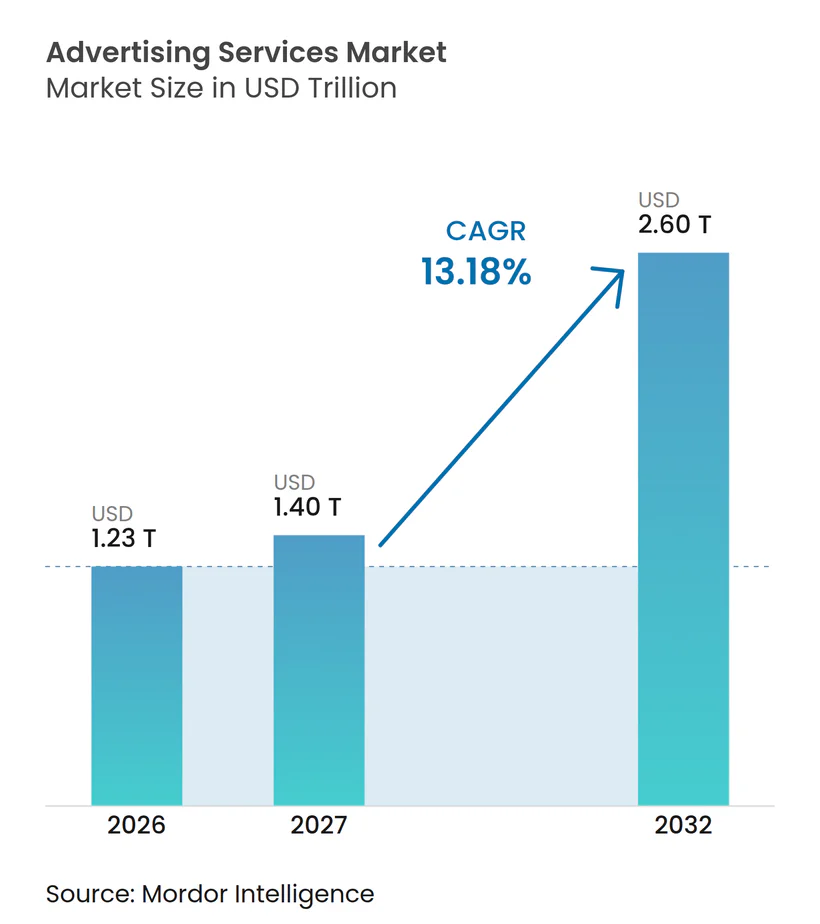
Mordor Intelligenceによる広告サービス市場分析
広告サービス市場規模は、2026年の1.23 トリリオン 米ドルから2027年には1.4 トリリオン 米ドルに成長し、2027年〜2032年にかけて13.18%のCAGRで2032年までに2.6 トリリオン 米ドルに達すると予測されています。
ビデオおよびクリエイターキャンペーンは、米国における統合的な制作・配信サースへの需要を拡大しています。小売業者のファーストパーティ購買者データは、ブランドにリテールメディアキャンペーンを購入する理由を与え、インドの急速なデジタル拡大はより多くのデジタルキャンペーン業務を支えています。代理店はメディア実行と測定を組み合わせながら、広告主が一部のキャンペーン業務を社内に取り込む支援を行うことができます。消費者の拒否反応と不正露出は、有料掲載が広告に注目する人々に届いていることを証明する負担を高めています。その負担が、掲載を手配する代理店と並んで、測定プロバイダーに有償の役割を与えています。
主要レポートのポイント
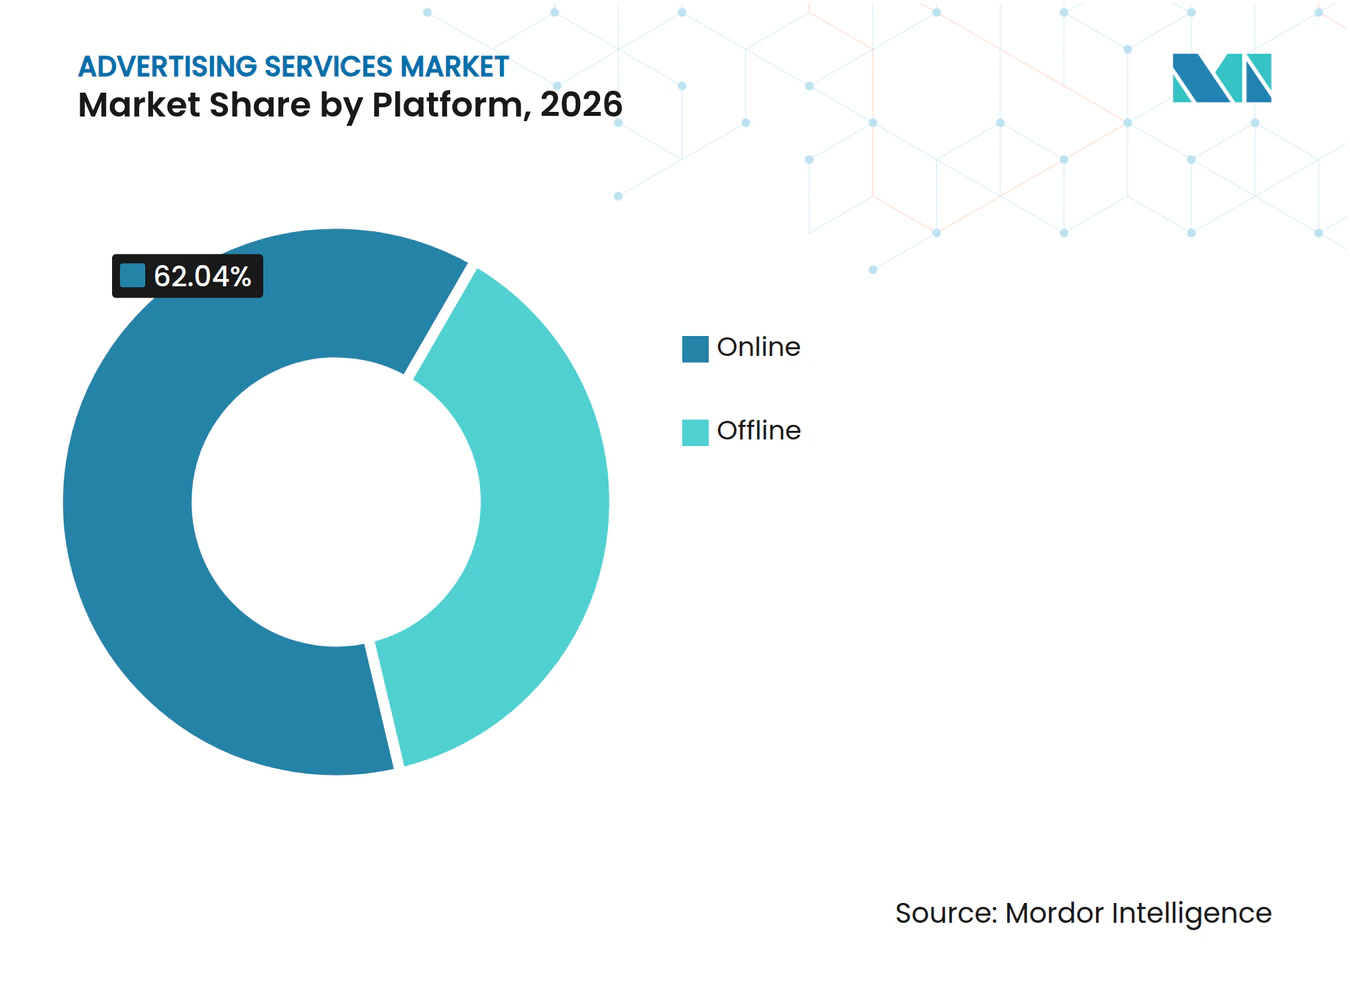
- プラットフォーム別では、オンラインサービスが2026年の広告サービス市場シェアの62.04%をリードし、2027年〜2032年にかけて13.75%のCAGRで最も速く成長するセグメントと予測されています。
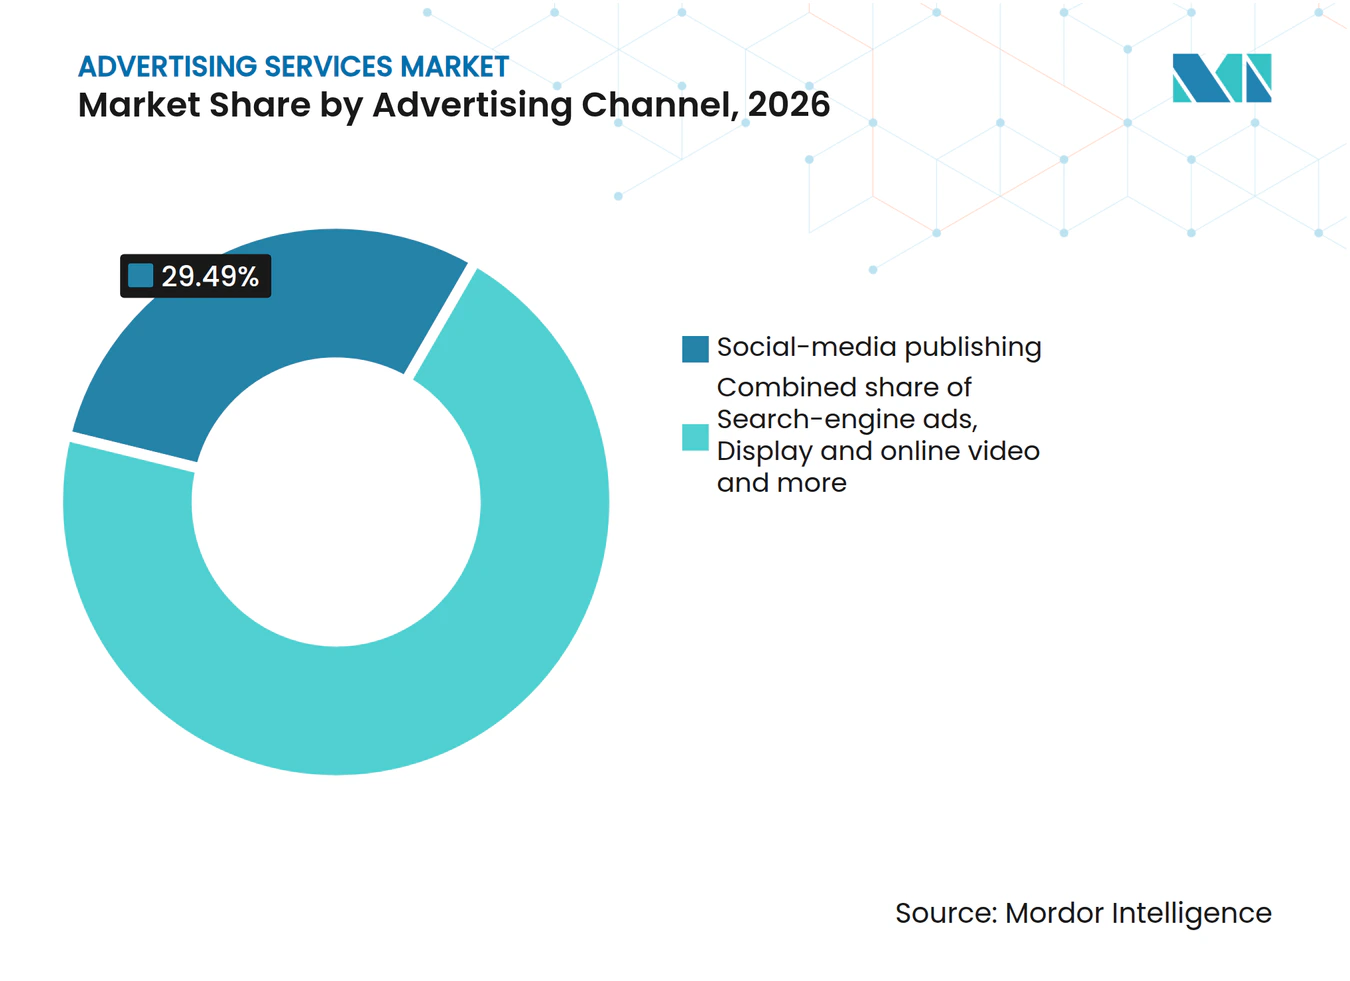
- 広告チャネルの中では、ソーシャルメディア出版が2026年の広告サービス市場規模の29.49%のシェアを占め、インフルエンサーおよびクリエイターマーケティングが2027年〜2032年にかけて14.7%のCAGRで最も速く成長すると予測されています。
- エンドユーザー産業では、食料品を含む小売が2026年の広告サービス総収益の20.85%のシェアでリードし、ヘルスケアおよびファーマが2027年〜2032年にかけて13.55%のCAGRで最も速く成長すると予測されています。
- 代理店タイプ別では、フルサービス統合代理店が2026年の広告サービス総収益の25.35%のシェアを占め、インハウスブランドスタジオが2027年〜2032年にかけて13.85%のCAGRで最も速く成長すると予測されています。
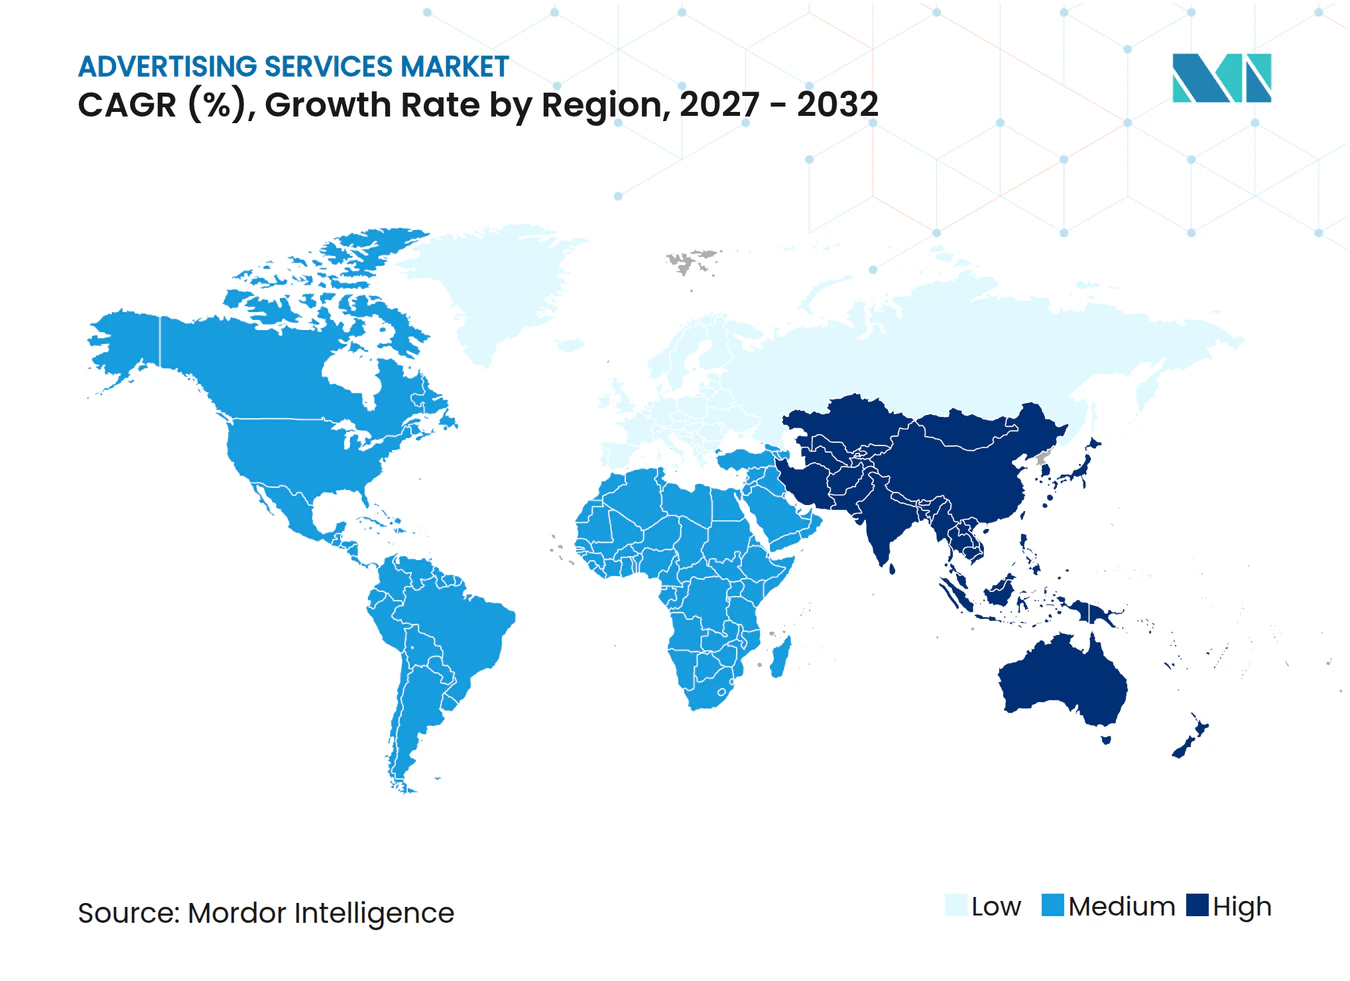
- 地域別では、北米が2026年の広告サービス総収益の37.88%を占め、アジア太平洋が2027年〜2032年にかけて14.1%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| モバイルファーストのプログラマティックビデオ広告の台頭 | +4.4% | 米国およびオーストラリア | 短期(2年以内) |
| ソーシャルコマースおよびインフルエンサーエコシステムの拡大 | +3.5% | 北米、特に米国 | 短期(2年以内) |
| 中小企業予算のセルフサービス型デジタルプラットフォームへの加速的なシフト | +3.1% | 北米、特に米国 | 中期(2〜4年) |
| ファーストパーティ購買者データを収益化するリテールメディアネットワーク | +2.8% | 欧州、調査対象の各国市場全体 | 中期(2〜4年) |
| クッキーレスアイデンティティソリューションによるファーストパーティデータ活性化の促進 | +2.1% | 欧州、調査対象の各国市場全体 | 中期(2〜4年) |
| ジェネレーティブAIクリエイティブ最適化によるキャンペーンサイクル時間の短縮 | +1.6% | 欧州、特にオランダ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
モバイルファーストのプログラマティックビデオ広告の台頭
ビデオの成長は、フォーマット計画および自動化されたメディア購入の実行における補完的な業務を通じて、広告サービス需要を支えています。米国のデジタルビデオ広告収益は2025年に前年比25.4%成長し、2024年の19.2%成長を上回りました。このカテゴリーには、コネクテッドTV、ソーシャルビデオ、オンラインビデオ、ショートフォームビデオが含まれます。別途、2025年12月四半期にはオーストラリアのコンテンツパブリッャーのビデオインベントリの58%がプログラマティックで購入されました。ビデオフォーマットの幅広さにより、適切なクリエイティブ処理の選択は、自動化されたインベントリ購入の手配とは別個の作業となります。この分離により、プログラマティック掲載と並んでビデオクリエイティブ適応に対する個別の手数料が支持され、サービス収益をインベントリ量だけでなくフォーマット要件にも結びつけています。
ソーシャルコマースおよびインフルエンサーエコシステムの拡大
クリエイター主導の広告需要は、クリエイター周辺のメディア掲載だけでなく、ブランドとクリエイティブ人材との直接的な関係にも及んでいます。IABは2026年の米国クリエイター広告支出を439億 米ドルと推定し、2025年の推定値より18%上回りました。この推定には、直接パートナーシップ、有料増幅、およびブランドが直接パートナーシップを持たないクリエイターの周辺への意図的な広告掲載が、メディアチャネルをまたいで含まれています。これらのルートは、推薦を手配する代理店と、クリエイターコンテンツの周辺への掲載を計画する代理店に対して異なる業務を生み出します。クリエイター重視のメディア購入は、直接的なブランドとクリエイターの契約が関与しない場合でも、掲載専門家にこれらの予算へのアクセスを開きます。
中小企業予算のセルフサービス型デジタルプラットフォームへの加速的なシフト
ソーシャルメディア予算の拡大を計画する中小企業は、その購買者グループにキャンペーン配信を販売するプロバイダーにとっての見込みある機会を生み出しています。インテュイットが2025年3月に実施した1,006人の米国事業主およびマーケティングリーダーを対象とした調査では、2024年より2025年の広告支出を増やす予定の回答者の48%がソーシャルメディア広告を拡大すると回答しました。サンプルには従業員なしから100人超までの企業が含まれていました。これにより、有料ソーシャルメディアキャンペーン配信が、これらの回答者が計画した追加予算に最も直接的に結びついたサービスラインとなっています。
ファーストパーティ購買者データを収益化するリテールメディアネットワーク
リテールメディアサービスは、ファーストパーティ情報へのアクセスと、個別のネットワークをまたいだ広告の調整との間に商業的なつながりを生み出しています。IABヨーロッパが31市場の回答者を対象に実施した2025年調査では、ファーストパーティデータへのアクセスが買い手側のリテールメディア投資の主要な動機として特定されました。4〜6のネットワークと取引するブランドの割合は、2024年の10%から2025年には24%に上昇しました。より広いパートナーミックスにより、ブランドの業務は単一の小売業者の広告インベントリを選択するよりも大きくなります。代理店は、広告主のキャンペーン内でこれらの個別のネットワーク関係を組み合わせるサービスを構築できます。データアクセスの動機は小売業者に有利に働く一方、より広いネットワーク構成は同じブランドにサービスを提供する仲介業者に別個の調整役割を生み出します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| デジタル広告詐欺および無効トラフィックの増大 | -1.6% | 北米およびアジア太平洋 | 短期(2年以内) |
| 消費者による広告ブロックおよび広告疲れの蔓延 | -1.2% | 米国、英国、ドイツ、ブラジル、日本、インド | 短期(2年以内) |
| より厳格なグローバルプライバシー規制(GDPR、CPRA、PIPL) | -0.9% | 欧州連合および米国 | 中期(2〜4年) |
| フルサービス代理店内のデータ分析人材不足 | -0.6% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
デジタル広告詐欺および無効トラフィックの増大
無効なコネクテッドTV(CTV)インプレッションは、有料配信が真の視聴者に届かない可能性があるためコスト負担を生み出します。DoubleVerifyは、保護されていないCTVキャンペーンにおける広告主の潜在的損失の原因として詐欺を特定しました。同社の地域別調査結果は、ユーザーを模倣するボットとデータセンターサーバーが生成するトラフィックを区別しました。別途、2026年第2四半期に全米広告主協会は、CTVの広告費1ドルのうち37.5セントが注意を払った非詐欺的なインプレッションに届いたと報告しました。これらの調査結果は、配信量が購入したコンタクトの品質を判断するための不完全な根拠であることを示しています。CTV配信の検証は、購入者が有料インプレッションと注意を払った人間の露出を区別できる前に、サービスコストを追加します。
消費者による広告ブロックおよび広告疲れの蔓延
消費者の回避は、広告ブロッカーのインストールを超えた行動を通じて、使用可能な広告リーチを制限します。2026年8月、オムニコムメディアインテリジェンスは、調査対象の18〜72歳の米国消費者1,136人の65%が何らかの程度で広告を回避しており、そのうち6%が積極的に広告をブロックしていることを発見しました。[1] このコントラストは、技術的なブロッキングが受容的な視聴者へのリーチに対する商業的制約の一部に過ぎないことを示しています。2025年1月、より良い広告のための連合は、許容性の閾値を下回り、広告ブロッカーのインストールを促す可能性が最も高い2つの追加デスクトップおよび2つのモバイルウェブ体験を特定しました。その調査には、米国、英国、ドイツ、ブラジル、日本、インドの55,000人以上の消費者が参加しました。ウェブ広告プロバイダーにとって、これらの拒否された体験は広告ブロッカーのインストール可能性を高めることで、オーディエンスリーチをリスクにさらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラットフォーム別:
オンラインの規模がより広いキャンペーン業務を支援オンラインは2026年の広告サービス市場規模の62.04%のシェアを占め、最大のセグメントとなっており、2027年〜2032年にかけて13.75%のCAGRで最も速く成長するセグメントと予測されています。IABとPwCは、2025年の米国インターネット広告収益を2,946億 米ドルと報告し、前年比13.9%増となりました。[2] IABとPwCの数値は、インターネット上で広告を販売する企業が報告した収益から集計されており、ウェブサイト、広告ネットワーク、取引所、モバイルプロバイダーによる掲載販売を測定しいます。別途請求される計画、クリエイティブ、最適化業務は独立したサービスラインであり、自社インベントリを持たないサプライヤーにオンラインセグメントへの参入経路を提供します。
IABオーストラリアは2026年度に前年比14%のインターネット広告成長を報告し、米国以外の需要の別例を示しました。この国レベルの拡大は、現地デジタル広告ビジネスに適応したサービス提供を支えています。オフライン広告も継続的なコミットメントを集めており、米国の屋外広告主上位100社の70%が2024年と比較して2025年に支出を増加させました。これらの購入者は、デジタル成長戦略が独自の物理的掲載提供と共存できる理由を示しています。代理店は、キャンペーンに屋外メディアを含む顧客向けの独立した能力を維持しながら、拡大するデジタル業務を追求できます。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
広告チャネル別:
ソーシャルの規模とクリエイターの権利がサービス範囲を形成ソーシャルメディア出版は2026年の広告サービス市場シェアの29.49%を占め、最大のセグメントとなりました。IABとPwCは、2025年の米国ソーシャルメディア広告収益を1,177億 米ドルと報告しました。この指標は、ソーシャルプラットフォーム、メッセージングアプリケーション、ソーシャルニュースフィードを通じたターゲット広告を対象としています。この幅広さにより、購入者がソーシャルを1つのチャネルとして扱う場合でも、代理店はソーシャル広告業務内で複数の掲載環境に対応できます。
インフルエンサーおよびクリエイターマーケティングは、2027年〜2032年にかけて14.7%のCAGRで最も速く成長するセグメントと予測されています。IAB UKは、クリエイター自身のデジタルプラットフォームで英国消費者をターゲットとするキャンペーンにおいて、2024年から2025年にかけてクリエイターパートナーシップ収益が20.1%成長したと報告しました。この指標には、制作、配信、デジタル権利が含まれます。これらの要素により、プロバイダーはスポンサードメッセージの掲載に業務を縮小するのではなく、クリエイターのキャンペーン内で価格設定すべき複数の責任を持ちます。デジタル権利を制作と並んで価格設定することで、業務は広告主が取得する使用権に結びつき、初期クリエイティブ成果物を超えた収益コンポーネントを生み出します。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
小売の規模が広告主主導の提供を支える食料品を含む小売は最大のセグメントであり、2026年の広告サービス収益の20.85%を占めました。ニールセンは、公表レートカード値に基づく総支出額に基づき、小売を2025年のオーストラリアの主要広告投資カテゴリーとしてランク付けしました。2025年3月、アホールド・デレーズが所有するハナフォードスーパーーケットは、クリエイティブ開発、戦略、ソーシャルメディアのために独立系代理店ザ・バリアブルを起用しました。189店舗のチェーンは、メイン州、マサチューセッツ州、ニューハンプシャー州、ニューヨーク州、バーモント州で営業しています。この起用は、大規模な店舗ネットワークが独立した専門家からクリエイティブおよびソーシャルの業務を調達できることを示し、多国籍代理店グループ以外の小売アカウントへのアクセスを生み出しています。
ヘルスケアおよびファーマは、2027年〜2032年にかけて13.55%のCAGRで最も速く成長するセグメントと予測されています。デンツーは、インドの製薬広告主が2025年に333億 インドルピー(3億8,180万 米ドル)をデジタル広告に支出したと推定しました。ベーリンガーインゲルハイムは、2025年5月にオムニコムのOMDとの米国メディアサービス契約をコマース、検索、ヘルスケア専門家向けメディアをカバーするよう拡大しました。2029年まで延長されると報告された5年間の契約は、ヒトおよび動物の健康を含むより広いアカウントをカバーしました。インドのデジタル支出とベーリンガーの米国における広範な業務は、デジタルキャンペーン配信と専門家オーディエンスメディアの両方への需要を示し、ヘルスケアに特化した代理店が利用できる業務を広げています。
代理店タイプ別:
統合的な責任が拡大する社内チームと融合フルサービス統合代理店は最大のセグメントであり、2026年の広告サービス収益の25.35%のシェアを占めました。WPP plcは、グローバル統合代理店セグメントの2025年収益として119億6,000万 英ポンド(157億5,000万 米ドル)を報告しました。このビジネスの規模は、複数の広告分野にまたがる業務に対応するための組織的基盤を示しています。統合プロバイダーは、クリエイティブとメディアの責任にわたる単一の関係を提供でき、調整がサービス提案の一部を形成します。
インハウスブランドスタジオは、2027年〜2032年にかけて13.85%のCAGRで最も速く成長するセグメントと予測されています。社内チームも競争環境を形成しており、IHALCが2025年夏に英国およびEMEAの約80組織を対象に実施した調査では、インハウス代理店の52%が前年比でヘッドカウントが増加したと報告しました。外部クライアントにサービスを販売するスタジオにとって、これは業務を購入者の社内チームを補完するアウトプットを中心に定義する理由を生み出します。社内制作と並んだ専門的な有料配信は、スタジオが追加のブランド顧客との関係を構築するための商業的ルートを提供します。
地域分析
北米広告サービス市場
北米は2026年の広告サービス市場規模の37.88%のシェアを占め、最大の地域となりました。WPPメディアの2026年6月の予測は、この地域を米国が牽引するグローバル広告成長のエンジンとして特定しました。カナダのデジタル広告収益は2025年に211億 カナダドル(151億 米ドル)に達し、前年比16%増となりました。この拡大は、北米の広告業務に対するプロバイダーへの追加的な国内需要基盤を提供します。この成長に対応するにはカナダのキャンペーン実行が必要であり、米国の規模だけでは地域サービス提供の不完全な基盤となります。
アジア太平洋広告サービス市場
アジア太平洋は最も速く成長する地域であり、2027年〜2032年にかけて14.1%のCAGRが予測されています。デンツーの2025年12月の見通しは、2026年の中国とインドにおける広告支の増加を予測し、主要スポーツイベントと急速なデジタル拡大を支援要因として特定しました。デジタル拡大はクリエイティブ制作とメディア掲載の両方における業務を支え、スポーツイベントは広告主がキャンペーンを委託できる特定の機会を提供します。これらのブリーフをより長期的なデジタル業務と組み合わせることで、代理店の関係をスポーツの機会を超えて延長でき、中国とインドの広告主にとってキャンペーン期間がサービス提案の一部となります。
南米では、ブラジルの330代理店からなるCenp-Meiosパネルが2025年のメディアおよびロケーションにわたる実行済み掲載注文を追跡し、チリのAAMメンバーは2026年7月にリテールメディアを除く直接およびプログラマティックデジタル購入を報告しました。欧州の小売業者のデジタル資産広告は2025年に固定通貨ベースで拡大し、ポーランドのデジタル広告は前年比15%成長し、検索が最も恩恵を受け、ビデオとディスプレイが予算シェアを獲得しました。中東・北アフリカのコネクテッドTV広告は2025年に前年比31%成長し、アラビアン・コントラクティング・サービシズ社の関連会社アラビアン・ユナイテッド・メディア・サービシズ・カンパニーがカイロの交通広告契約を締結しました。2025年5月5日に締結されたMOTインベストメント・アンド・ディベロップメント社との独占10年契約は、グレーターカイロのリングロード上の28のバス高速輸送駅と10の静的歩行者広告橋のスクリーンをカバーしました。チリの直接およびプログラマティック購入の報告とポーランドのビデオおよびディスプレイへのシフトは、サプライヤーに異なるチャネルミックスを提示しています。
規制の枠組みと見通し
この比較は、有料デジタル広告サービスを販売・掲載するプロバイダーの観点から選択された管轄区域をカバーしています。ブラジルが2026年9月22日に採択した省令は、広告またはペイドブーストツールのプロバイダーに対し、サードパーティが表示した広告を含め、配信終了後少なくとも1年間、安全で回復可能な記録を保持することを義務付けています。[3] この制度はブラジルのユーザーに届く広告を対象とし、マーケットプレイスプロバイダー、編集管理サービス、および特定の既許諾著作権コンテンツを除外しています。第3条は、アプリケーションプロバイダーに対し、公開から90日後にコンテンツサプライヤーが表示コンテキストで重要な関係を開示するためのツールを提供することを義務付け、第4条の保持義務およびその他の規定は30日後に適用されます。
規制表
| 判断要素 | 米国 | ブラジル | ドイツ | 中国 | 南アフリカ |
|---|---|---|---|---|---|
| 主要当局 | 連邦取引委員会 | 省令に関するセナコン | 連邦ネットワーク庁デジタルサービスコーディネーター;最大プラットフォームに対する欧州委員会 | 国家市場監督管理総局および地方市場規制当局 | 情報規制機関 |
| 主要な手段または方向性 | 消費者レビューおよび証言規則、2024年10月21日発効 | 消費者保護法典;段階施行を伴う共同省令第3号 | EU デジタルサービス法第26条 | インターネット広告措置第9条 | 個人情報保護法第69条 |
| 商業的効果 | 代理店は偽のレビューおよび感情条件付きレビューインセンティブの作成・販売を避けなければならない | 配信終了後1年間、指定された広告およびペイドブーストの記録を保持する段階的義務 | オンラインプラットフォームは広告、スポンサー、異なる場合の支払者、および主要なターゲティングパラメータを開示する | インターネット広告は広告として認識可能でなければならない | 消費者保護法の先制的ブロック対象外の受信者に対し、未承諾の電子ダイレクトマーケティングには同意または第69条(3)の顧客条件が必要 |
| 現在の政策の魅力度 | 中程度 | 中程度 | 中程度 | 中程度 | 低 |
| 政策の魅力度の将来の方向性 | 変化なし | 強化 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国とドイツでは、レビューの整合性とプラットフォームの透明性がプロバイダーに明確なコンプライアンス業務を与え、中程度の魅力度と変化なしの見通しを支えています。ブラジルの第4条保持義務は公開から30日後に開始される予定であり、対象プロバイダーに記録保持業務を追加し、強化の見通しを支えています。中国の確立された広告識別義務は変化なしの見方を支え、2026年4月の執行発表はライブストリームコマース、AI生成広告、ポップアップ広告に焦点を当てていました。南アフリカの同意優先フレームワークは未承諾の電子的アウトリーチを制限し、2026年4月に再確認された個人情報保護法の義務に対して低い魅力度と継続性を支えています。
バリューチェーンの段階
バリューチェーンの比較は、代理店の計画・購入から始まり、インベントリ配信を経てトランザクション測定に至る有料広告を追跡します。収益はサービスの提供とプロバイダーの契約上の役割に依存し、クライアント維持と配信量が異なるリスク源となります。WPPメディアのパススルーコストを除いた前年同期比収益は2025年に5.9%減少し、WPPはこれを業務損失、クライアントの支出削減、一時的要因に帰しました。この結果は、代理店のクライアント業務へのアクセスが広告インベントリの利用可能性とは別に重要であることを示しています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| メディア計画・購入 | Publicis Groupe S.A.などのメディアサービス代理店 | プリンシパルとしてのクライアント請求;エージェントとしてのパススルーコスト控除後の手数料またはコミッション | クライアント業務の維持への依存 | 業務を多様化し、別途有料のサービス責任を定義する |
| 広告インベントリ配信 | Meta Platforms Inc.などの広告プラットフォーム | 所有アプリケーションおよびサードパーティモバイルアプリケーションに表示された広告への課金 | 広告主需要へのアクセス維持 | 利用可能な購入ルートにわたって需要関係を広げる |
| 測定・検証 | DoubleVerifyなどの広告測定プロバイダー | 主に広告主からの測定トランザクション手数料;通常はサブスクリプションベースのSSP測定契約 | 配信パートナー間での測定トランザクション量の照合 | トランザクション定義を標準化し、パートナーの配信記録を照合する |
| 情報源: Mordor Intelligence | ||||
IABヨーロッパは、パブリッシャーが複数のサプライサイドプラットフォームを使用することを、追加の需にアクセスし、オークション競争を潜在的に高める方法として説明しています。この対応により、仲介業者の有用性は、インベントリ所有者の販売機会を拡大する購入者をもたらすかどうかに部分的に依存します。需要アクセスを追加する仲介業者と配信されたトランザクションを測定するプロバイダーは、異なる支払者から報酬を受けるため、2つの役割は互いに代替しません。
競合ランドスケープ
市場集中度
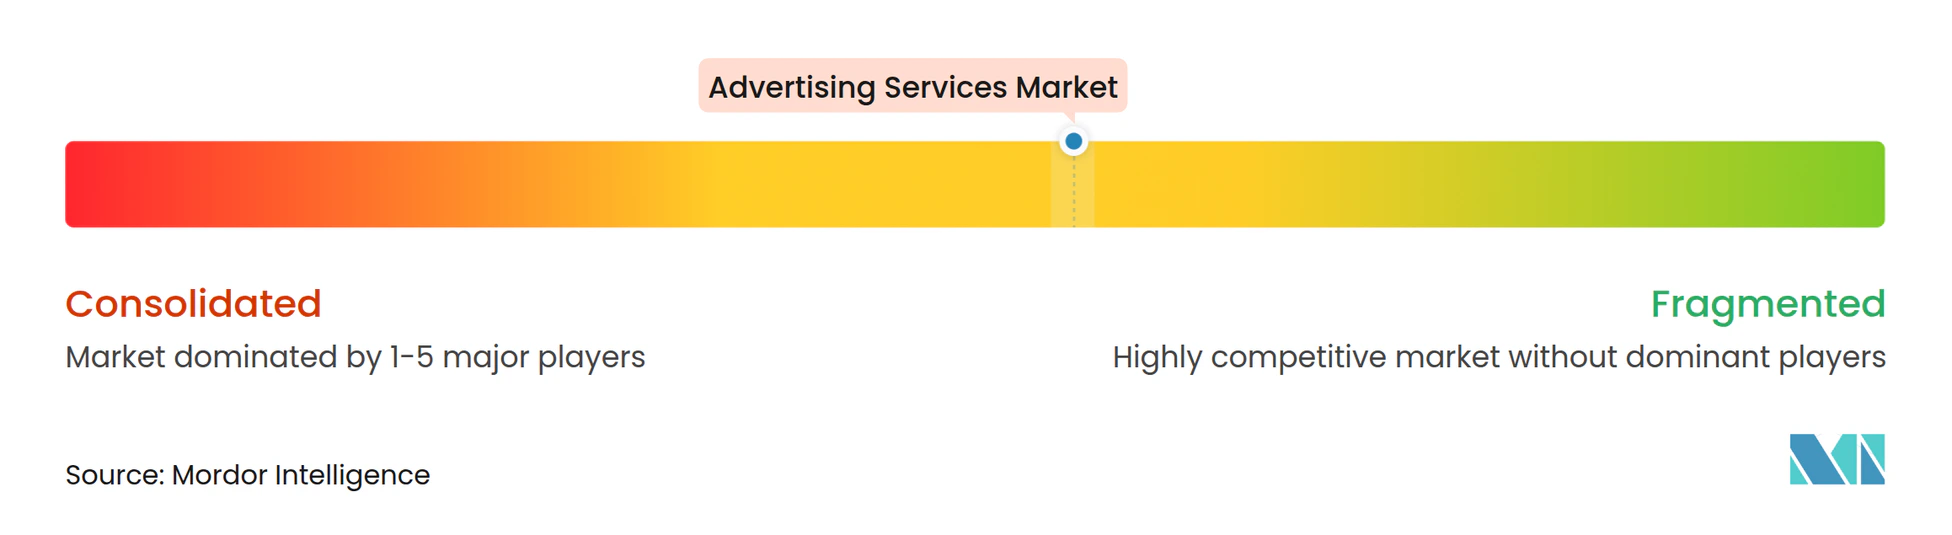
競争は多国籍代理店のリーダーシップ層と専門プロバイダーを組み合わせており、1つのサプライヤーグループ内で利用可能な幅広さが、大規模広告主が外部サービス関係を構築する方法を形成しています。主要な競合他社には、WPP plc、Omnicom Group Inc.、Dentsu Group Inc.、Publicis Groupe S.A.が含まれ、統合代理店とメディアサービスビジネスにまたがっています。2025年11月26日、オムニコムは必要な規制当局の承認を得た後、The Interpublic Group of Companies Inc.の買収を完了し、プロフォーマ収益が250億 米ドルを超える合併会社を設立しました。この合併により、購入者は1つのグループ内でより広いポートフォリオを利用でき、広範な業務に対する競争が集中する一方、専門家は定義されたサービスを争うことができます。
マルチマーケットのメディアマンデートは、広告主が社内購入能力を構築する中で、ネットワークがサービスをどのように適応させるかを試しています。2025年8月、デンツーはカラットが2026年1月1日から3年間、11のEMEA市場にわたってボーダフォングループのメディア購入アカウントを維持したと発表しました。カラットの業務はボーダフォンのより多くのメディア購入を社内に取り込む取り組みも支援しました。競争審査に勝利することでデンツーのマルチマーケットマンデートが維持され、クライアント側の能力支援が既存アカウントの防衛に役立つことが示されました。
能力拡大は専門コンテンツと地域クリエイター関係にも向けられています。2025年10月29日、ピュブリシスは東南アジアのインフルエンサー代理店HEPMILメディアグループを買収する最終契約を締結し、通常の取引完了条件に従います。HEPMILは東南アジアでインフルエンサー、コンテンツ、ソーシャル代理店として運営しています。取引が完了した場合、ピュブリシスはその地域実行をより広いメディア業務と組み合わせ、広告主が1つのグループから両方を委託するルートを提供できます。
広告サービス産業リーダー
-
WPP plc
-
Omnicom Group Inc.
-
Dentsu Group Inc.
-
The Interpublic Group of Companies Inc.
-
Publicis Groupe S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
広告サービス市場 このレポートでカバーされる企業
- WPP plc
- Omnicom Group Inc.
- The Interpublic Group of Companies Inc.
- Publicis Groupe S.A.
- Dentsu Group Inc.
- Havas N.V.
- Stagwell Inc.
- Accenture plc (Accenture Song)
- Hakuhodo DY Holdings Inc.
- Deloitte Touche Tohmatsu Ltd. (Deloitte Digital)
- PwC Advisory Services LLP (PwC Digital Services)
- Cognizant Technology Solutions Corp. (Cognizant Interactive)
- IBM Corp. (IBM iX)
- Salesforce Inc. (Marketing Cloud Services)
- Lamar Advertising Company
- JCDecaux SE
- Clear Channel Outdoor Holdings Inc.
- Fiverr International Ltd.
- S4 Capital plc (Monks)
- Wieden + Kennedy Inc.
- Droga5 LLC
- Serviceplan Group SE & Co. KG
- M&C Saatchi plc
市場参加者にとっての主要な機会
以下の機会は、公共調達、管理された自動化、リテールメディア測定を通じた有料広告業務へのルートを比較しています。IABの2026年米国購入者調査では、ブランドがスピードとコントロールのために代理店を含む外部エージェンティックAIソリューションを好むことが判明しました。この好みは、テクノロジーを業務に組み込んだ形でクライアントのために広告業務を実行することを中心に構築されたサービス提案を支えています。
市場機会表
| 機会 | 今なぜか | 購入者・リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 公共部門のメディア戦略とキャンペーン配信 | 欧州委員会のメディアサービス購入システムは2031年3月8日まで申請を受け付けている | コミュニケーション総局 | 戦略、計画、購入、アセット適応をカバーする申請を準備する | 調達のサービス範囲にわたる能力の実証 | 資格のあるメディア計画・購入代理店 |
| 管理されたエージェンティックキャンペーン実行 | IABの2026年米国購入者調査の回答者の3分の2がエージェンティック広告購入または実行に注目 | 外部委託キャンペーンサービスを求める広告主 | 自動化された実行と説明責任ある代理店監督を組み合わせる | 購入者の関心を承認されたキャンペーン業務に変換する | 管理されたキャンペーン実行を提供する代理店 |
| リテールメディアキャンペーン測定と最適化 | 2026年1月のコマースメディア標準が増分性手法とクイックコマース指標を追加 | リテールメディアネットワークとブランド広告主 | 指定された測定フレームワークに対してキャンペーン測定を提供し、監査準備を支援する | 指定された測定方法の下でのパフォーマンスの実証 | リテールメディアサービス代理店と測定プロバイダー |
| 情報源: Mordor Intelligence | |||||
リテールメディア測定は、任意の標準がネットワークにキャンペーンパフォーマンスを評価するための明確な基盤を与えるため、具体的な機会を提供します。欧州のリテールメディアでは、資格のある小売業者がメディアおよび販売測定をカバーする測定標準に対して独立した監査と認証を追求できます。監査準備はキャンペーン測定を小売業者の適合性実証能力に結びつけ、報告されたパフォーマンスの背後にある証拠を代理店または測定プロバイダーのサービスの一部とします。
最近の産業開発事情 広告サービス市場
- 2026年4月:ピュブリシスはWMEグループの部門でグローバルスポーツ・文化代理店である160over90を買収する最終契約を締結しました。
- 2026年3月:ピュブリシスはクリエイティブおよびビデオパフォーマンスのためのAI分析を持つ測定・コンテンツインテリジェンス企業AdgeAIの買収を発表しました。
- 2025年11月:オムニコムはThe Interpublic Group of Companies Inc.の買収を完了し、グローバル広告・マーケティングサービスビジネスを統合しました。
広告サービス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
広告サービス市場は、ビジネスおよび公共部門の広告主向けにオンラインおよびオフラインメディアにわたって広告を計画、制作、掲載、最適化する有料サービスへの年間グローバル支出を測定します。価値は広告サービスに対して請求された価格で米ドルで測定されます。
対象外:無償のオーガニックプロモーション、外部サービスとして請求されない社内労働コスト、広告サービスが提供されない純粋なソフトウェアサブスクリプション収益は除外されます。
セグメンテーションの概要
- プラットフォーム別
- オンライン
- オフライン
- 広告チャネル別
- ソーシャルメディア出版
- 検索エンジン広告
- ディスプレイおよびオンライン動画
- インフルエンサー・クリエイターマーケティング
- ネイティブ広告
- テレビスポット
- ラジオコマーシャル
- 印刷メディア
- 屋外・交通広告(アウトオブホーム・デジタルアウトオブホーム)
- ダイレクトメール
- エンドユーザー産業別
- 小売(食料品を含む)
- eコマースおよびDTCブランド
- 旅行・観光
- メディア・エンターテインメント
- 金融サービス
- 医療・製薬
- 自動車
- その他のエンドユーザー産業
- 代理店タイプ別
- フルサービス統合代理店
- メディア購買・プランニング代理店
- デジタル専門パフォーマンス代理店
- クリエイティブブティック
- インハウスブランドスタジオ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- その他の中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
アナリストは、米国のオンラインフォーマットと収益を追跡するためにインタラクティブ広告局インターネット広告収益レポート、欧州のデジタル広告収益とチャネルトレンドを比較するためにIABヨーロッパのAdExベンチマークレポート、代理店産業の収益分類を確認するための米国国勢調査局サービス年次調査表、広告主と販売者の活動を理解するためのIABヨーロッパのリテールメディア調査などのソースを使用します。これらのソースはメディアオーナー収益、代理店活動、購入者行動の異なる視点を提供するため、各指標はグローバルモデルに反映される前に有料広告サービスの関連部分に対応付けられます。
企業の年次報告書と提出書類は、メディア掲載収益を代理店手数料から分離し、報告されたビジネスミックスの変化を特定するのに役立ち、投資家向け資料と信頼できるビジネスプレスは買収、アカウント獲得、チャネル拡大に関する日付付きの確認を提供します。これらのソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよび調査
調査設計は、グローバル地域にわたる広告サービスプロバイダー、メディアオーナーおよびプラットフォーム、代理店リーダー、広告主の調達またはマーケティング担当役員とのインタビューまたは構造化調査を使用します。彼らの意見は、有料掲載、別途請求される計画またはクリエイティブ業務、最適化手数料がどのように記録されるかを確認し、チャネル成長とプロバイダータイプ間の分割に関する仮定をテストするのに役立ちます。報告データが欠落または不整合な場合、アナリストは回答者の説明を提出書類、業界データ、チャネルレベルのソースと比較し、未解決のギャップを文書化し、三角測量のために最も近い支持された指標を使用します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部:20% | アジア太平洋:38% |
| 中位層:45% | 機能・ユニットリーダー:35% | 欧州・中・アフリカ:30% |
| 小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:32% |
市場規模算定と予測
このモデルは、広告支出のトップダウン視点から有料広告サービスの年間グローバル価値を推定し、次に選択された合計を代理店の提出書類、メディアオーナーの報告、プロバイダータイプ別のサンプリングされたサービス収益と照合します。主要指標には、オンラインおよびオフライン広告収益、ビデオおよびソーシャルの成長、リテールメディア活動、代理店報告収益、産業別広告主予算が含まれます。それぞれが関連するチャネル、購入者、またはプロバイダーシェアの更新に役立ちます。過去の動向とこれらの促進要因が予測期間の多変量回帰またはシナリオ分析に反映され、同じ掲載が二重にカウントされないよう掲載収益と個別手数料に対して別個の仮定が設けられます。セグメントシェアは公表されたチャネルおよびプラットフォームの分割、プロバイダーの開示、回答者の確認から構築され、グローバル合計に照合されます。指標が存在しない場合、アナリストは最も近い比較可能な市場シグナルを使用し、調整を記録します。専門家は予測の促進要因とシェアの動きが観察された購買・販売慣行に適合するかどうかを確認し、推定値が保持される前にソースごとの三角測量によって相反する証拠が解決されます。
データ検証と更新サイクル
アナリストは合計とセグメント推定値を独立したメディア収益、代理店報告、広告主調査、地域指標と照合し、前期および支持ソースに対する外れ値と大きな差異を調査します。第2のアナリストが計算、ソース日付、境界処理、照合をサインオフ前に確認し、リードアナリストは定義または報告値が不明確な場合に関連する回答者に明確化を求めながら、フラグが立てられた異常を解決します。モデルは年次更新され、主要な買収や規制変更などの重大な市場イベント後にサイクル間でレビューされ、納品直前に新鮮なソースと計算パスが実施されます。
Mordor Intelligenceの広告サービス市場規模と他の公表推定値との比較
公表された推定値は、カウントするトランザクションと製品、および需要をモデル化するために使用される入力が異なる場合があります。広告サービス市場は、ビジネスおよび公共部門の広告主向けにオンラインおよびオフラインメディアにわたって広告を計画、制作、掲載、最適化する有料サービスへの年間グローバル支出を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。主要指標には、オンラインおよびオフライン広告収益、ビデオおよびソーシャルの成長、リテールメディア活動、代理店報告収益、産業別広告主予算が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.4 トリリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 1.14 トリリオン 米ドル(2027年) | 2027年ベースでは、この推定値は本レポートの2027年値1.4 トリリオン 米ドルより18.6%低くなっています。この推定値は2025年ベースからより低い記載グローバル成長パスに従っています。 |
| グローバルリサーチパブリッシャーB | 6,426億 米ドル(2025年) | 2025年ベースでは、この推定値は2年後の本レポートの2027年値1.4 トリリオン 米ドルより54.1%低くなっています。記載された予測成長パスはレポートのパスより遅くなっていま。 |
Mordor Intelligenceのアナリストは合計とセグメント推定値を独立したメディア収益、代理店報告、広告主調査、地域指標と照合し、前期および支持ソースに対する外れ値と大きな差異を調査します。
レポートで回答される主要な質問
広告サービス市場の規模と成長見通しは?
規模は2026年の1.23 トリリオン 米ドルから2027年には1.4 トリリオン 米ドルに上昇し、2027年〜2032年にかけて13.18%のCAGRで2032年までに2.6 トリリオン 米ドルに達すると予測されています。
有料広告サービスへの需要を牽引しているものは何ですか?
デジタルビデオおよびクリエイターキャンペーンが需要を支えています。米国のデジタルビデオ広告収益は2025年に25.4%成長し、IABは2026年の米国クリエイター広告支出を439億 米ドルと推定しました。
どのプラットフォームが広告サービス収益をリードしていますか?
オンラインは2026年の総収益の62.04%を占め、2027年〜2032年にかけて13.75%のCAGRで成長すると予測されています。
広告サービスの主要な競合他社はどの企業ですか?
WPP plc、Omnicom Group Inc.、Dentsu Group Inc.、Publicis Groupe S.A.が主要な競合他社です。オムニコムは2025年11月にインターパブリックを買収しました。
消費者行動は広告サービスをどのように制約していますか?
オムニコムメディアインテリジェンスの2026年8月のオンライン調査では、18〜72歳の米国消費者1,136人の65%が何らかの程度で広告を回避しており、そのうち6%が積極的に広告をブロックしていることが判明しました。
どの地域が広告サービス収益をリードし、どの地域が最も速く成長していますか?
北米は2026年の総収益の37.88%を占めました。アジア太平洋は2027年〜2032年にかけて14.1%のCAGRで成長すると予測されています。