
アイデンティティ(ID)確認市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
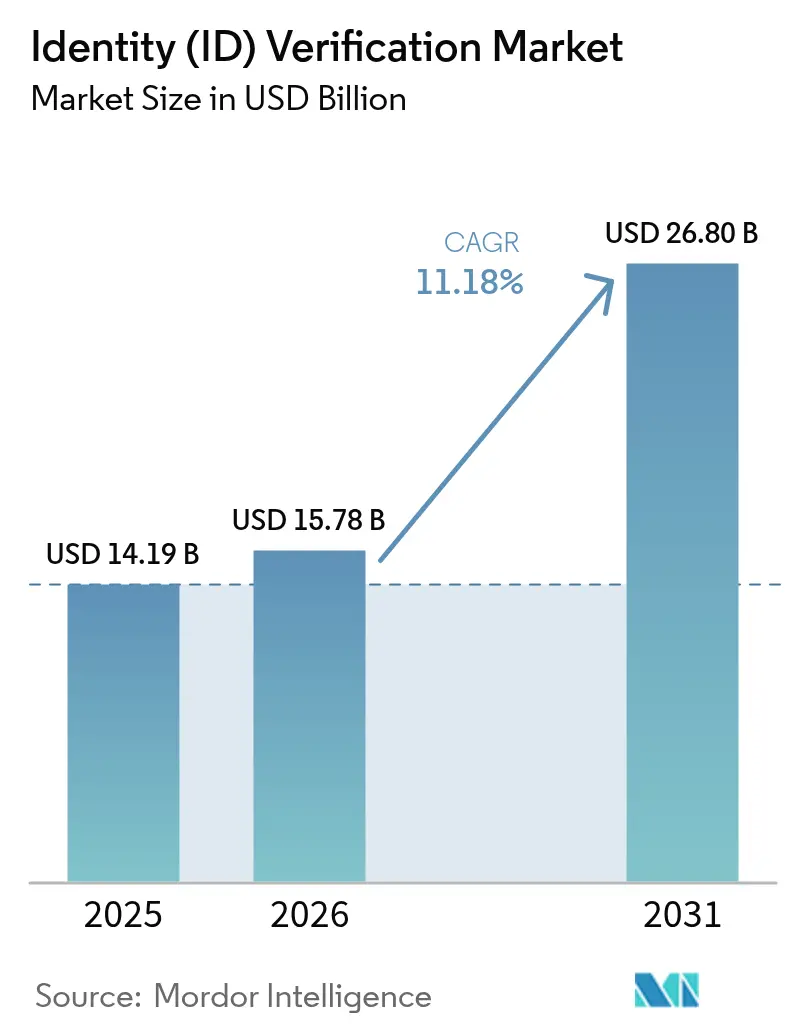
| 市場規模 (2026) | 15.78 十億米ドル |
| 市場規模 (2031) | 26.8 十億米ドル |
| Growth Rate (2026 - 2031) | 11.18 % |
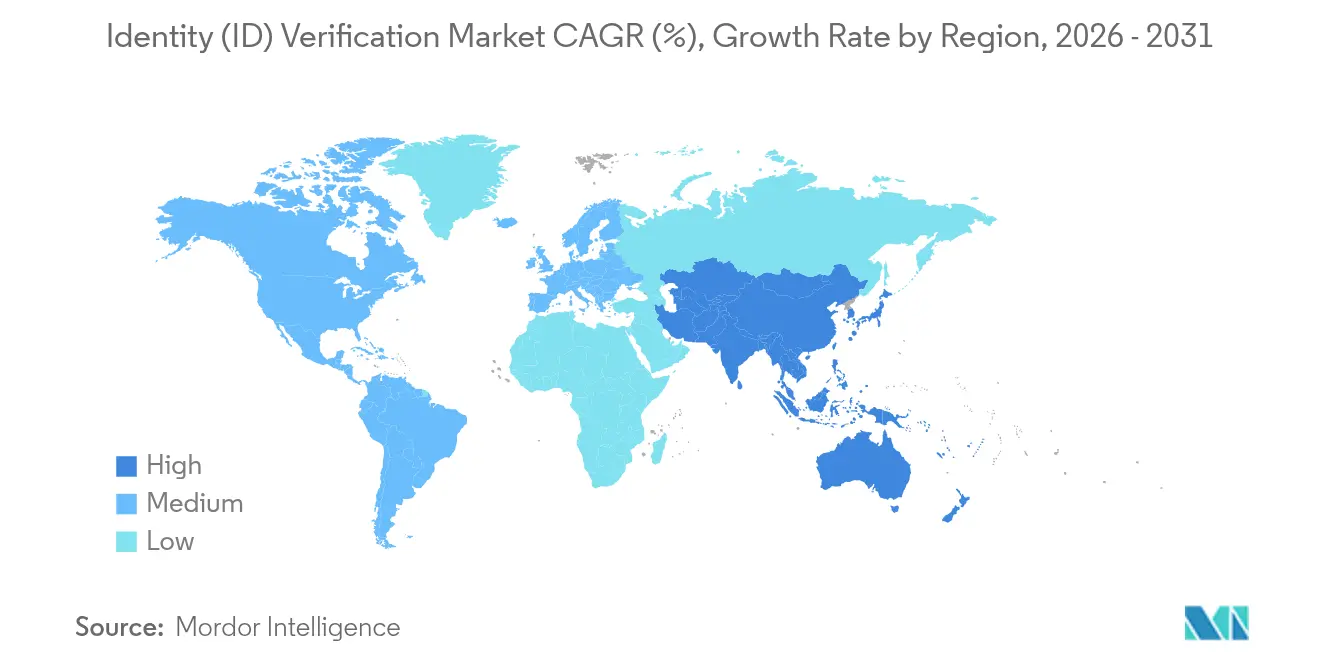
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
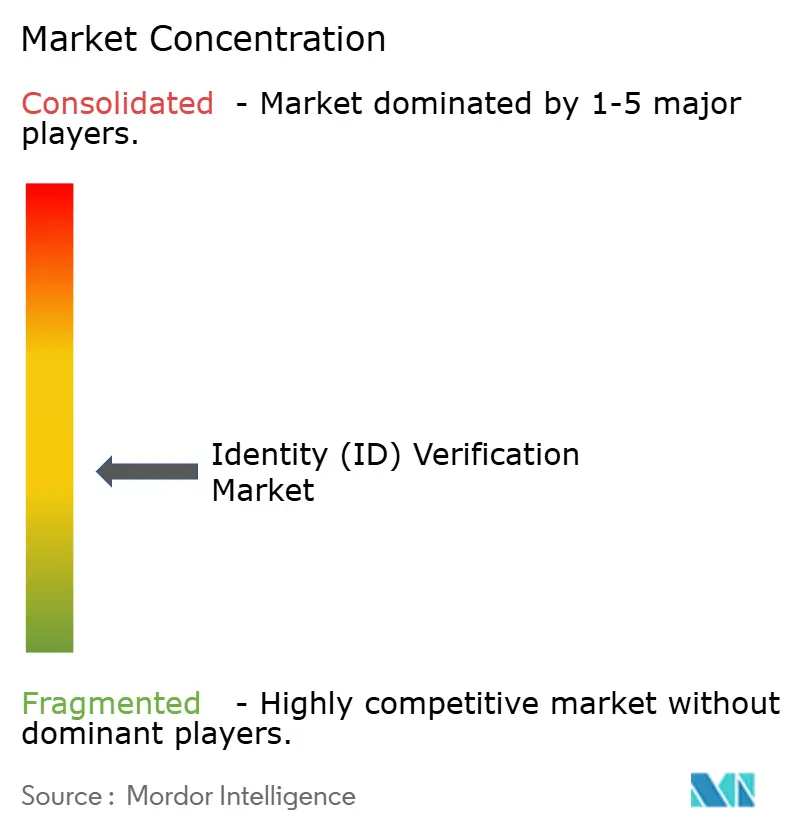
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアイデンティティ(ID)確認市場の分析
アイデンティティ確認市場は、2025年の141億9,000万米ドルから2026年には157億8,000万米ドルへと成長し、2026年〜2031年にかけて年平均成長率(CAGR)11.18%で推移し、2031年には268億米ドルに達すると予測されます。この拡大は、企業がAI生成詐欺、ディープフェイク攻撃、および増大する規制上の罰則に直面する中で、形式的なコンプライアンスから戦略的なセキュリティ投資へと明確にシフトしていることを反映しています。ディープフェイクだけでも3,000%急増しており、ベンダーはオンボーディングワークフローにパッシブライブネスおよび行動分析を直接組み込むことを余儀なくされています。クラウドネイティブな展開は、ほとんどの新規ロールアウトにおけるデフォルトの選択肢となっており、モデルの更新をグローバルなテナント全体に即座に配信できるため、イノベーションが加速されます。一方、ポータブルでプライバシー保護型の認証情報への需要が高まっており、政府発行のモバイル運転免許証、検証可能な認証情報、およびWeb3ウォレットを単一のユーザー体験に統合するパイロットプログラムが推進されています。フルスタックのセキュリティ企業がAI文書フォレンジクスの人材を獲得するためにニッチな専門企業を買収していることで統合が加速していますが、単一のプロバイダーが収益の15%超を占めるケースはなく、エッジケースのリスクや業界固有の規制に対応する新規参入者には十分な成長余地が残されています。
主要レポートの要点
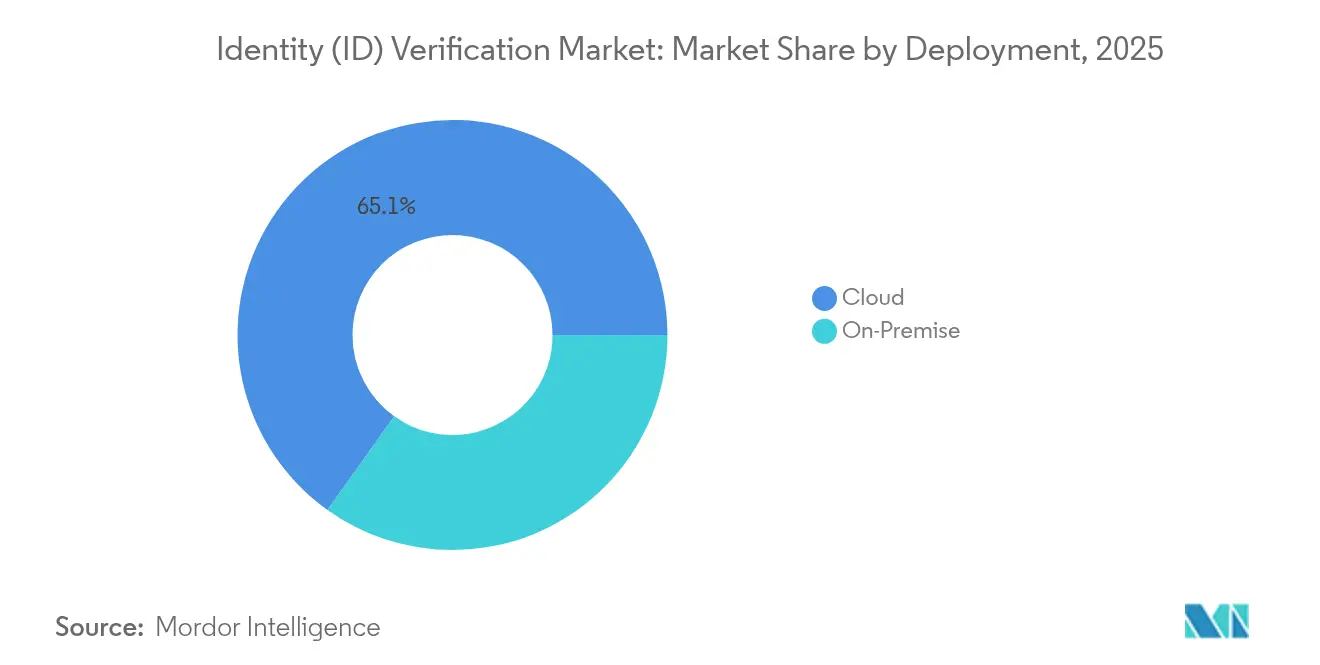
- 展開モデル別では、クラウドプラットフォームが2025年のアイデンティティ確認市場シェアの65.12%を占め、同セグメントは2031年にかけて年平均成長率(CAGR)12.72%で成長する見込みです。
- ソリューションタイプ別では、生体認証確認が2025年に35.84%の収益シェアでトップとなり、文書中心のライブネス検出は2031年にかけて年平均成長率(CAGR)12.92%で成長すると予測されます。
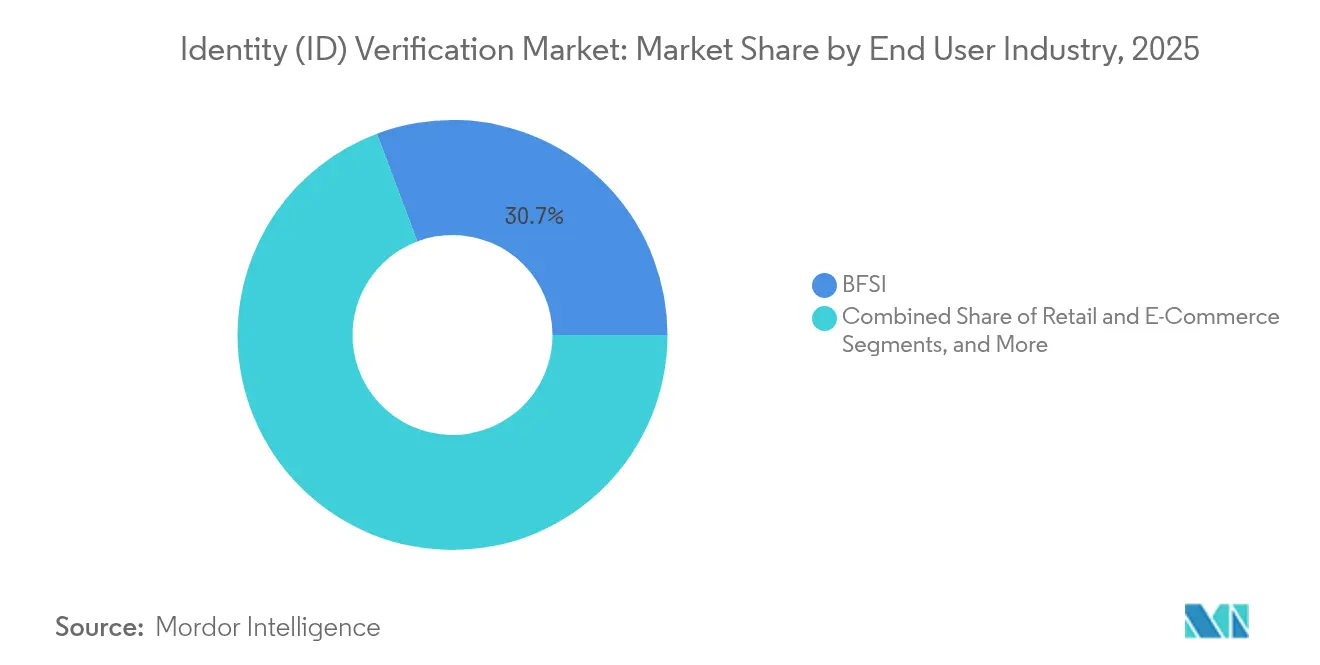
- エンドユーザー産業別では、金融サービスが2025年のアイデンティティ確認市場規模において30.72%のシェアを維持する一方、ゲームおよびギャンブルは年平均成長率(CAGR)11.24%で拡大しています。
- 組織規模別では、大企業が2025年のアイデンティティ確認市場規模において72.56%のシェアを占めていますが、中小企業(SMEs)は年平均成長率(CAGR)12.22%で最も速い成長を記録しています。
- 地域別では、北米が2025年のアイデンティティ確認市場シェアの32.43%を占め、アジア太平洋地域は2031年にかけて年平均成長率(CAGR)11.52%で最も高い成長を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地域的関連性 | 影響の期間 |
|---|---|---|---|
| サイバー詐欺の増加および規制上の罰則 | +2.80% | 北米およびEUに集中したグローバル規模 | 中期(2〜4年) |
| リモートオンボーディングおよびe-KYC義務の急増 | +2.10% | アジア太平洋地域の新興市場が主導するグローバル規模 | 短期(2年以内) |
| 文書フォレンジクスにおけるAI主導の精度向上 | +1.90% | 北米およびEU、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| 国境を越えたデジタルID相互運用性パイロット | +1.40% | EU〜米国回廊、アジア太平洋地域へ拡大中 | 長期(4年以上) |
| 新興市場におけるフィンテック包摂プログラム | +1.20% | アジア太平洋地域が中心、中東・アフリカ地域へ波及 | 中期(2〜4年) |
| 検証可能な認証情報およびWeb3アイデンティティウォレットの台頭 | +0.90% | 北米およびEUが早期採用地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サイバー詐欺の増加および規制上の罰則
不正口座開設の割合は2024年に金融取引の2.1%まで急増し、2年前の1.27%から大幅に上昇しました。[1]AuthenticID、「詐欺トレンドレポート2024」、authenticid.com検出された詐欺事案の推定42.5%が生成AIを活用しており、銀行はリアルタイムで合成IDおよびディープフェイク音声を識別する多層防御の導入を迫られています。規制当局も同様に積極的な姿勢を示しており、グローバルな機関は2023年にKYC関連の罰則として総額66億米ドルを支払いました。リスクの上昇と罰則の増大という二重の圧力が、購買者を文書フォレンジクス、生体認証ライブネス、および継続的な行動監視を単一のAPIに統合したエンタープライズグレードのオーケストレーションプラットフォームへと向かわせています。
リモートオンボーディングおよびe-KYC義務の急増
アジア太平洋地域の消費者の78%が、新しい金融アプリを使用する前にデジタルアイデンティティ確認が不可欠であると考えています。規制当局はその需要を法制化しており、EUはすべての加盟国に対して24か月以内にデジタルアイデンティティウォレットを発行することを義務付け、電子KYCを事実上制度化しています。検証を自動化した組織では、米国上位10行の銀行が音声認証を導入した後に確認したとおり、サービスデスクの対応時間が最大45秒短縮されます。検証済みの認証情報がプロバイダー間で転用可能になると、繰り返しのオンボーディングにかかる手間が半減し、プラットフォームのスケールメリットが強化されるというネットワーク効果が生まれます。
文書フォレンジクスにおけるAI主導の精度向上
最先端のアルゴリズムは現在、世界中の16,000以上のIDテンプレートを分析し、2秒未満で99.9%のマッチング精度を達成しています。コンピュータビジョンエンジンはテクスチャ、フォント、およびホログラムの配置を検査し、行動バイオメトリクスはユーザーの微表情が文書メタデータと一致していることを確認します。これらの機能を組み込んだプロバイダーは、詐欺検出率を犠牲にすることなく誤検知を60%削減したと報告しています。[2]Socure、「合成アイデンティティ防御スイート」、socure.comその結果、手動レビューのキューなしに、銀行から遠隔医療まで拡張可能なリアルタイムの判定が実現しています。
国境を越えたデジタルID相互運用性パイロット
EU〜米国間のワーキンググループは、市民が大西洋の両岸で単一の認証情報を再利用できるようにウォレット形式の調和を進めています。[3]セキュアアイデンティティアライアンス、「OSIAスタンダードドキュメンテーション」、secureidentityalliance.org初期パイロットでは欧州のウォレットをブラジルおよびウクライナのサービスに接続しており、多国籍企業のオンボーディング期間を短縮する相互運用可能なAPIネットワークの将来像を示しています。複数の法域のコンプライアンス成果物を同時に提示できるベンダーは、低い営業サイクル摩擦とグローバルマーチャントへの迅速なロールアウトを享受しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地域的関連性 | 影響の期間 |
|---|---|---|---|
| 断片化したグローバル規制基準 | -1.70% | グローバル規模、特に国境を越えた業務に影響 | 中期(2〜4年) |
| ディープフェイクおよび生成AIによるなりすまし脅威 | -1.30% | グローバル規模、高額取引セクターに集中 | 短期(2年以内) |
| レガシーコアシステムへの高い統合コスト | -1.10% | 北米およびEUの企業市場 | 中期(2〜4年) |
| クラウド展開を制限するデータ主権障壁 | -0.80% | EU、中国、ロシアの規制管轄区域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化したグローバル規制基準
KYCルールは国ごとに異なるだけでなく、同一地域内の銀行監督当局によっても異なる場合があり、プラットフォームは並行した検証フローおよびデータレジデンシーアーキテクチャの運用を余儀なくされています。米国はポータビリティを重視する一方、EUのGDPRはローカライゼーションを推進しており、統合されたクラウド展開を複雑にしています。アジアでは、日本が金融庁(FSA)ライセンスを要求し、韓国が暗号通貨取引所に対して銀行との提携を求めています。コンプライアンスチームがこの複雑な規制のパッチワークに対応する中、展開スケジュールは長期化し、運営コストが上昇しています。
ディープフェイクおよび生成AIによるなりすまし脅威
汎用のツールキットを使用すれば30米ドルでほぼ完璧な偽造パスポートを作成でき、セキュリティチームは常に軍拡競争の状態に置かれています。レッドチームテストによると、市販の検証エンジンの10分の9が高度なディープフェイクを誤分類しています。生き残りを確保するために、ベンダーはユーザー体験を損なうことなく顔マッピング、音声なりすまし対策、およびデバイスフィンガープリンティングを重ね合わせる必要があり、このデリケートなバランスがR&D予算を膨らませ、短期的な利益率を低下させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開形態別:
クラウドインフラがスケーラビリティを牽引クラウド展開は2025年のアイデンティティ確認市場シェアの65.12%を獲得し、企業が資本集約型のサーバーよりも弾力的な消費モデルを好むことから年平均成長率(CAGR)12.72%で拡大しています。クラウド展開に関連するアイデンティティ確認市場規模は、デジタルバンクおよびギグエコノミープラットフォームにおける迅速なAPI採用を反映して、2031年までに187億米ドルに達すると予測されます。継続的なモデル更新、集中化された脅威インテリジェンスの共有、およびゼロダウンタイムパッチングにより、クラウドはリファレンスアーキテクチャとして位置づけられています。オンプレミスは、法令でローカルデータ処理が義務付けられている場合にのみ必須ですが、プロバイダーが認定済みの地域センターを開設することで、これらの法域においてもクラウドが受け入れられています。
レジリエンスも重要な促進要因です。Mastercardは1,430億件の年間取引を分析して異常スコアリングルーティンを更新し、すべてのテナントに即座に利益をもたらしています。クラウドハブはまた、検証可能な認証情報やモバイル運転免許証との統合を簡素化し、プロジェクトのタイムラインを数か月から数週間に短縮します。エッジデータセンターの普及に伴い、遅延に関する懸念は薄れ、サブセカンドの往復時間を要求する生体認証ビデオストリームにおいてもクラウドの採用が可能になっています。
注記: すべての個別セグメントのシェアはレポート購入後にご利用いただけます


ソリューションタイプ別:
生体認証が標準となる生体認証エンジンは2025年のアイデンティティ確認市場シェアの35.84%を保有し、2031年にかけて年平均成長率(CAGR)12.86%を記録し、文書のみのアプローチを上回っています。生体認証モダリティに関連するアイデンティティ確認市場規模は、バックグラウンドのビデオフレームで目立たずに機能するパッシブライブネスに牽引されて、2031年までに101億米ドルを超えると予測されます。ベンダーは顔、音声、および行動シグナルを組み合わせて継続的な認証を実現し、アカウント乗っ取りの攻撃対象領域を縮小しています。
文書確認は引き続き存在しますが、次第に補助的なステップとして機能するようになります。Awareなどのプロバイダーは、リアルタイムの合成メディア検出をリリースし、肉眼では見えないGPUレンダリングのアーティファクトにフラグを立てています。マルチモーダル生体認証を導入した金融機関は250%の精度向上を報告しており、これにより手動レビューコストが削減され、顧客コンバージョンが向上します。知識ベースの質問および静的データベース検索は、低リスクの年齢確認などのニッチなユースケースに限定されるようになっています。
エンドユーザー産業別:
ゲームセクターが成長を牽引金融サービスは2025年に30.72%のシェアで収益を独占しましたが、ゲームおよびギャンブルは2031年にかけて年平均成長率(CAGR)11.24%で最も強い成長を記録しています。事業者は年齢確認、マネーロンダリング防止、および複数の法域におけるギャンブル被害防止法規への準拠を義務付けられています。オンラインギャンブルを合法化する新市場が増えるにつれ、ゲーム向けアイデンティティ確認市場規模は2031年までにほぼ倍増すると予測されます。
小売および電子商取引もチャージバック対策に取り組む加盟店により勢いを増しており、遠隔医療の大手企業は電子処方箋を保護するために顔のライブネス検出を採用しています。通信キャリアは、インドやナイジェリアなどの市場での義務付けを受け、デバイス詐欺を抑制するために生体認証SIM登録を採用しています。セクター規制の収束により、設定可能な検証オーケストレーションに対するマルチテナント需要が生まれています。
注記: すべての個別セグメントのシェアはレポート購入後にご利用いただけます
組織規模別:
中小企業(SMEs)が採用速度を牽引大企業は、複雑なグローバルコンプライアンスの要件を背景に、2025年の収益の72.56%を占めました。しかし、APIファーストのツールにより社内チームなしで銀行グレードの確認を導入できるため、中小企業(SMEs)は年平均成長率(CAGR)12.22%で最も急速に成長しています。消費量に連動した価格設定により、コストをトランザクション量に合わせることができ、スタートアップのキャッシュフローへの負担を軽減します。
セルフサービスダッシュボードおよびノーコードのワークフロービルダーにより、オンライン小売業者は1日以内に顔のライブネス検出を統合することが可能です。Instacartの配達員オンボーディングがそのトレンドを示しています。毎週数千人のギグワーカーが、弾力的に拡張できる自動化された文書確認およびセルフィー確認で審査されています。マーケットプレイスが信頼性を優先するにつれ、中小企業(SMEs)の需要はプロバイダーにとって段階的な増分収益の長いテールを確保しています。
地域分析
北米アイデンティティ(ID)確認市場
北米は2025年にアイデンティティ確認市場シェアの32.43%を維持し、積極的な不正行為取締りと早期の生体認証導入によって支えられた。米国は2025年5月から全国の交通保安局(TSA)チェックポイントにおけるモバイル運転免許証の受け付け計画しており、デジタル認証情報に対する連邦政府の信頼を示している。カナダのオープンバンキングロードマップは、クロスプラットフォームにおけるアイデンティティポータビリティをさらに加速させている。
アジア太平洋アイデンティティ(ID)確認市場
アジア太平洋地域は11.52%のCAGRで際立っており、シンガポールのfintech サンドボックス、インドのアーダール連携決済インフラ、および日本の金融庁(FSA)による暗号資産規制によって推進されている。Truliooはシンガポールハブを開設した後、法人確認率90%を達成し、地域KYC APIへの需要を示している。スマートフォン普及率の上昇とリアルタイム決済スキームにより、アジア太平洋地域は予測期間において最大の増分収益プールとなっている。

規制環境
保証レベル、リモートオンボーディング管理、およびデジタル資格証明の受容性に関する規制が強化されており、規制対象のオンボーディングフローにおける本人確認の基準要件が高まっている。米国では、国土安全保障省が2025年5月7日の期限に先立ちREAL IDの施行を推進し、アクセスおよびオンボーディングの過程においてより高い信頼性を持つ文書検証を強化した。並行して、NISTはSP 800-63-4(2025年8月発行)で連邦デジタルID指針を更新し、ベンダーおよび依拠当事者が管理策のベンチマークに用いる本人確認・認証に関する新たな期待値を設定した。
欧州では、eIDAS 2.0の実施により、検証、ライブネス、属性チェックに関する製品ロードマップを形作る技術的義務が生じている。欧州委員会は、適格トラストサービスにおける本人確認および属性検証に関する実施規則(EU)2025/1566、および欧州デジタルIDウォレットへのリモートオンボーディングに関する技術仕様を定めた実施規則(EU)2026/798(2026年4月)を採択した。2026年12月までのEUデジタルIDウォレット提供義務により、ウォレット対応オンボーディング、相互運用性のサポート、およびEUトラストサービスの期待に沿ったデータ最小化の必要性がさらに高まっている。
競合状況
アイデンティティ確認市場は断片化しており、上位5社の合計収益シェアは40%を大きく下回っています。Mastercardは1,430億件の取引ネットワークとアイデンティティ属性確認APIを組み合わせ、クロスインダストリーのトラストレイヤーとして位置づけています。Onfido、Jumio、Veriffなどの純粋なスペシャリストは、数千種類のグローバル文書を確認する独自のコンピュータビジョンエンジンにより差別化を図っています。パートナーシップは引き続き重要な要素であり、Mastercardは決済ファシリテーター向けの中小企業オンボーディングを加速するためにTruliooと提携し、SumsubはMastercard Engageプログラムに参加してエンベデッドファイナンスプロバイダーへの詐欺保護を拡大しました。
買収活動はAI文書フォレンジクスへのプレミアムを裏付けています。Entrustは2025年4月にOnfidoを4億米ドルで買収を完了し、パッシブライブネスをアイデンティティ中心のアクセスアシートと統合しました。LexisNexis Risk Solutionsは2025年2月にIDVerseを買収し、16,000の文書テンプレートカバレッジおよびディープフェイク検出機能を獲得しました。Socureは2024年12月にEffectivを1億3,600万米ドルで買収し、リアルタイムのトランザクション監視とデジタルIDプルーフィングを組み合わせ、統合された詐欺判定エンジンを構築しました。
アイデンティティ(ID)確認産業のリーダー企業
Mastercard
Onfido
GBG (Idology)
Intellicheck
Jumio
- *免責事項:主要選手の並び順不同
アイデンティティ(ID)確認市場
- Mastercard
- Onfido
- GBG (Idology)
- Intellicheck
- Jumio
- Trulioo
- Mitek Systems
- Veriff
- IBM
- AuthenticID
- Experian
- TransUnion
- LexisNexis Risk Solutions
- Pindrop
- ComplyCube
- Nuance Communications
- Thales Group
- IDEMIA
- Okta
- Ping Identity
- Equifax
- NEC Corporation
- Acuant
- Persona

市場機会と将来展望
企業のバイヤーは、AI生成の不正行為によって露呈したギャップを埋め、進化する規格の下でより高い保証を伴うオンボーディングを実運用化するためのプログラムに資金を投入している。これにより、文書鑑識、パッシブライブネス、デバイスインテリジェンス、継続的なリスク信号を単一のワークフローに組み込むベンダーにとっての空白領域が生まれている。需要は、静的チェックではなくリスクベースのスクリーニングを用いる公共部門および大規模導入にも現れており、その一例として米国教育省がSocureの支援を受けてFAFSAプロセスにリアルタイムでリスクベースの本人確認スクリーニングを導入した(2026年4月)。こうした導入は、複数のユーザージャーニーで再利用可能なオーケストレーション、監査可能性、および設定可能な意思決定に予算を向ける傾向がある。
デジタル資格証明の受容性と相互運用性も、各国政府やエコシステムがウォレットの枠組みやリモートオンボーディング仕様を正式化するにつれて調達要件となりつつある。実施規則(EU)2026/798および(EU)2025/1566などの実施規則によって支えられた、2026年12月までに加盟国がデジタルIDウォレットを提供するというEUの義務は、ウォレットベースの属性を受け入れ、定義されたオンボーディング管理を満たす必要がある依拠当事者にとって、短期的な統合作業を生み出している。物理的ID、新興のデジタルID、および検証可能な資格証明にわたる単一の統合パスをサポートし、地域の保証プロファイルおよびデータ常駐制約に整合させるベンダーは、断片化した国別検証スタックを維持することなく、多国展開および国境を越えた利用事例への明確な道筋を持つ。
Recent Industry Developments in アイデンティティ(ID)確認市場
- 2026年7月:BOYLE Sportsが年齢および本人確認のためにJumioを導入した。この導入により、規制対象のオンラインギャンブルにおけるオンボーディング管理が強化される一方、検証フローは単一のプロバイダースタックに統合された状態が維持される。
- 2025年10月:Mastercardは、アフリカ全体でデジタルID solutionを拡大するため、Smile IDとの商業パートナーシップを拡大し、少数株式投資を含めた。この動きにより、Mastercardのパートナーシップを通じたID関連サービスの流通が広がり、多様な国別ID生態系におけるローカライゼーションが支援される。
- 2024年4月:Entrustは、AIを活用した本人確認をID中心のセキュリティポートフォリオに追加するため、Onfidoの買収を完了した。この取引は、大手セキュリティベンダーが専門的な文書・生体認証検証機能をより広範なアクセス・不正防止プラットフォームに統合する動きを加速させた。


アイデンティティ(ID)確認市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、本人確認市場は、デジタルおよび物理的チャネルにわたって文書チェック、生体認証マッチング、データベース検証を用い、オンボーディングおよび継続的なアクセスの際に個人または事業体が本物であることを確認するために使用されるツールおよびサービスを対象とする。
対象範囲の除外:純粋なID・アクセス管理の運用管理、および主に本人確認ワークフロー向けに販売されていないハードウェア専用の生体認証は除外する。
セグメンテーション概要
- 展開形態別
- オンプレミス
- クラウド
- ソリューションタイプ別
- 文書/ID確認
- 生体認証確認
- 認証およびライブネス
- その他
- エンドユーザー産業別
- 金融サービス(BFSI)
- 小売および電子商取引
- 政府および公共部門
- 医療
- 通信およびIT
- その他
- 組織規模別
- 大企業
- 中小企業(SMEs)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の文脈を設定し、企業の主張以外で確認可能な前提を固定するために使用した。NISTのデジタルID指針、EUのeIDASおよび関連する規制の更新、口座保有動向に関する世界銀行のGlobal Findexデータベース、OECDのデジタル経済統計、および米国連邦取引委員会(FTC)の本人情報盗用・不正報告の要約など、公的および公式の参考資料を活用した。
また、製品ドキュメント、監査済み財務諸表、年次報告書、投資家向け説明資料を確認し、本人確認関連収益がどのように記述され、より大きなソフトウェア事業のどこに位置付けられているかを把握した。ニュース報道、裁判・法執行措置、政府調達通知は、コンプライアンス圧力および不正パターンの変化を把握するために使用した。必要に応じて、企業財務およびニュースを扱う有料サブスクリプションと特許データベースを用いて、企業活動、機能開発の方向性、資金調達サイクルを検証した。これらの出典は例示にすぎず、収集、相互確認、明確化のために他多数の公開資料も使用した。
一次インタビューおよび調査
一次調査は、規制対象産業のソリューションプロバイダー、システムインテグレーター、大口購入者へのインタビューおよび短期調査を中心に行い、価格設定の論理と導入時期を二次資料だけから推測することのないようにした。グローバルな視点を得るため、APAC、EMEA、南北アメリカにわたって入力のバランスを取り、導入構成、不正発生率、コンプライアンス期限に変化が見られた場合には、追跡調査を通じて主要な前提を再確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:33% | 経営幹部(CXO):12% | APAC:42% |
| ミドルティア:47% | 部門/ユニットリーダー:35% | EMEA:36% |
| 小規模プレーヤー:20% | マネージャー:53% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、地域別にデジタルオンボーディング量とコンプライアンス主導の検証ニーズを再構築し、それを現実的な検証頻度と価格ポイントを用いて支出額に変換するトップダウン方式から始める。モデルを実用的なものにするため、BFSIおよび通信業界におけるデジタル口座開設、eコマースのユーザー増加、不正・本人情報盗用の申告件数の動向、検証の成功・再試行パターン、クラウドとオンプレミスの導入構成といった、毎年追跡可能な少数の入力に依拠している。
これらの総計は、入手可能な範囲でのベンダー収益開示のサンプル、検証1件当たりの一般的な価格(文書、生体認証、データベース照会)に関するチャネル確認、大規模エンドユーザープログラムからの推定量など、選択的なボトムアップ推計によって裏付けられる。サプライヤーが本人確認を別項目として開示していない場合は、製品構成の手がかりと顧客参照を用いて該当する割合を推定し、インタビューでその前提を検証する。予測にあたっては、規制執行のペース、生成AIによる不正圧力、デジタルオンボーディングの強度を軸としたシナリオ分析を使用し、価格動向および自動化採用に関する専門家の合意見解と短期的な軌道を照合している。
データ検証と更新サイクル
検証は、地域、導入タイプ、エンドユーザーの需要信号にわたる反復的な整合性チェックを通じて行われ、結果はデジタル取引の成長や報告された不正動向といった独立した指標と比較される。データポイントが外れ値的な変化を生じさせた場合は、入力を見直し、計算を再実行し、その変化が実態を反映しているのか、あるいは時期的な要因によるものかを確認するための追跡調査を行う。
承認前に、モデルおよび前提は複数段階のアナリストレビューを経る。これには、前版との差異チェックや、総計が定義された対象範囲と一致することを確認するセグメント横断の集計チェックが含まれる。レポートは年次で更新され、主要な規制期限や不正パターンの急激な変化など重大な事象が発生した場合には中間更新が行われる。提供直前には最新のレビューを実施し、定義された変数まで追跡可能な最新の見解をクライアントに提供する。
Mordor Intelligenceの本人確認市場規模と他の公表推定値との比較
本人確認市場に関する公表済みの市場規模は、テーマの名称が同じであっても大きく異なる場合がある。これは各発行元が独自の範囲、基準年、価格設定の論理を選択しているためである。差異は、より広範な認証、IDプラットフォーム、マネージド・コンプライアンスサービスといった隣接分野をどの程度その数値に含めるかによっても生じる。
主な差異の要因には、通常、モデルが支出を完了した検証件数(量主導)に結び付けているか、より広範なセキュリティ予算(予算主導)に結び付けているか、自動化の進展に伴い検証1件当たりの価格がどのように変動すると想定しているか、地域間で通貨換算が一貫して維持されているかどうかが含まれる。もう一つのよくある要因は更新頻度であり、デジタルオンボーディングや不正の強度が急速に変化すると短期的な成長率が変わる可能性があり、古い前提は実際の推移を過大または過小に示す可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 15.78 B (2026) | |
| 総合コンサルティングA | USD 15.02 B (2025) | より早い基準年とより長い予測期間を用いており、隣接するID関連セキュリティ支出を検証specific収益と混合することが多く、検証主導の需要プールと比べて開始レベルが変動する可能性がある。 |
| 地域コンサルティングB | USD 11.08 B (2024) | 2024年の規模算定を基準とし、より慎重な成長経路を適用しており、規制または不正主導の要因の発生後に検証量が急速に拡大する新しいデジタルオンボーディングプログラムを過小に評価する可能性がある。 |
この表に示されたばらつきは、主に開始点として選択された年と、対象範囲内の本人確認収益として扱われるものの違いによって説明される。Mordor Intelligenceのモデルでは、総計は主要なエンドユーザーおよび地域にわたる検証・確認の使用事例に結び付けられており、検証ワークフローの直接的な一部でない限り、隣接するID管理支出は含めていない。オンボーディング量、導入構成、検証1件当たりの価格といった再検証可能な明確な入力により、市場が変化した際にも追跡と再現が容易な結果が維持される。


レポートで回答される主要な質問
アイデンティティ確認市場の現在の規模はどれくらいですか?
市場は2026年に157億8,000万米ドルと評価されており、2031年までに268億米ドルに達すると予測されています。
最も速く成長している展開モデルはどれですか?
クラウドプラットフォームが2025年に65.12%のシェアで主導しており、2031年にかけて年平均成長率(CAGR)12.72%で拡大しています。
アジア太平洋地域が成長エンジンと見なされる理由は何ですか?
規制の調和、モバイルファーストバンキング、および大規模なフィンテック採用が、アジア太平洋地域を最高地域成長率であるCAGR11.52%に押し上げています。
この市場での統合を促進するものは何ですか?
ベンダーはAIを活用した文書認証の人材とグローバルな文書カバレッジを求めており、Entrust〜OnfidoやLexisNexis〜IDVerseなどの買収を促進しています。
最終更新日:



