
コンシューマーアイデンティティおよびアクセス管理市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
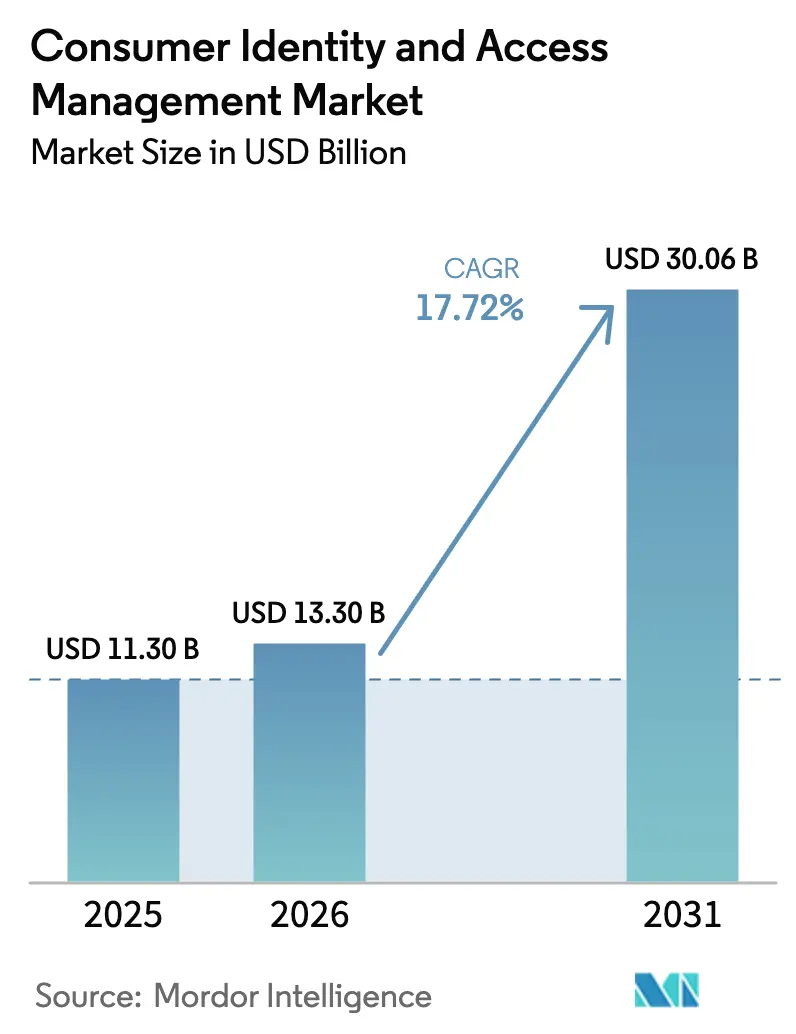
| 市場規模 (2026) | 13.3 十億米ドル |
| 市場規模 (2031) | 30.06 十億米ドル |
| Growth Rate (2026 - 2031) | 17.72 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンシューマーアイデンティティおよびアクセス管理市場分析
カスタマーアイデンティティおよびアクセス管理市場の規模は2025年に113億米ドルと評価され、2026年の133億米ドルから2031年には300.6億米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは17.72%です。持続的な成長は、顧客中心のデジタルエンゲージメントへの企業の移行、高まる規制コンプライアンス義務、および高度なサイバー脅威の急増を反映しています。生成AIによる適応型認証、PSD3の義務的な同意オーケストレーション、およびeIDAS 2.0デジタルアイデンティティウォレットが採用を加速させる一方、企業はAPIレイヤーのボット攻撃により年間1,860億米ドルの損失に直面しています。ソリューションが引き続き支出の大部分を占めていますが、組織が複雑なオーケストレーション業務をアウトソーシングするにつれ、マネージドサービスが勢いを増しています。クラウド展開がインフラのモダナイゼーションとクラウドコントロールの規制上の受け入れに後押しされ、新規プロジェクトを主導しています。ヘルスケア、組み込み型金融、およびスーパーアプリのエコシステムは、各セグメントがシームレスかつプライバシーを保護するアイデンティティジャーニーを求めるため、突出した機会を提供しています。
主要レポートのポイント
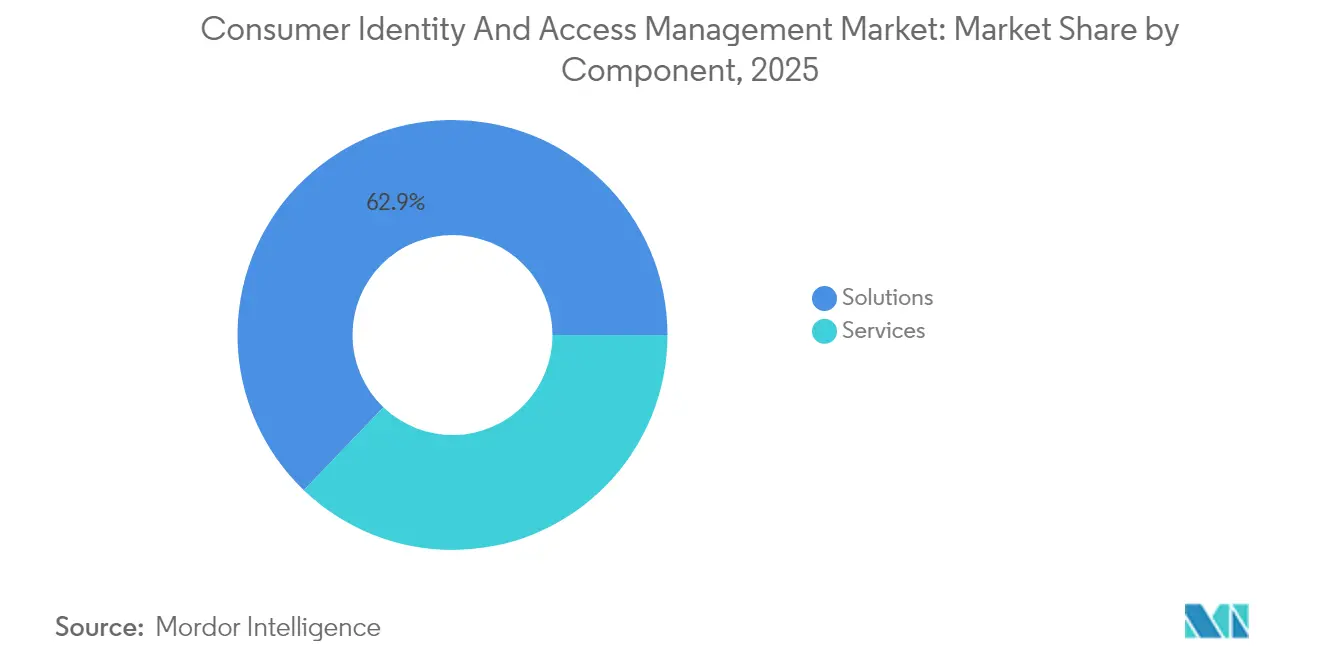
- コンポーネント別では、ソリューションが2025年のカスタマーアイデンティティおよびアクセス管理市場シェアの62.85%を占め、サービスは2031年までに18.6%のCAGRを記録する見込みです。
- 展開モード別では、クラウドが2025年のカスタマーアイデンティティおよびアクセス管理市場規模の77.35%を占め、予測期間中に19.35%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、BFSIが2025年に28.55%の収益シェアでトップとなり、ヘルスケアは2031年まで19.08%のCAGRで成長しています。
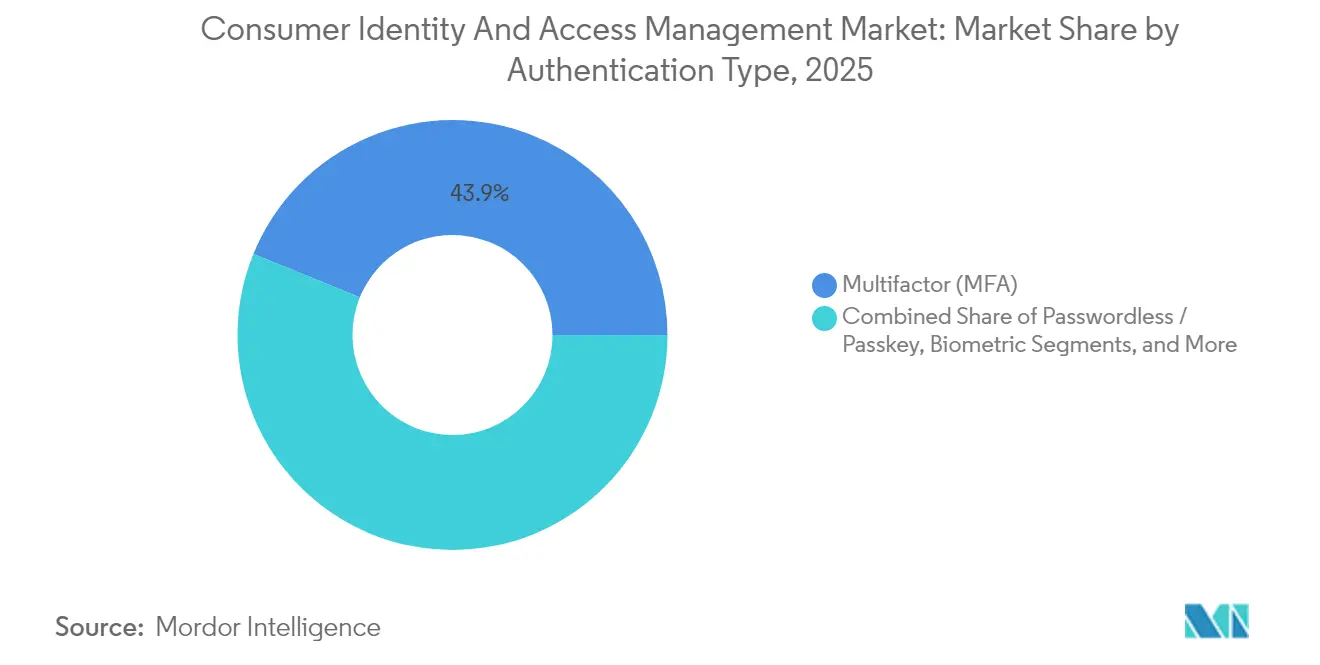
- 認証タイプ別では、多要素認証が2025年のカスタマーアイデンティティおよびアクセス管理市場規模の43.85%のシェアを占め、パスワードレス/パスキーソリューションは2031年まで23.65%のCAGRで拡大しています。
- 組織規模別では、大企業が2025年に61.15%のシェアを占め、中小企業は18.28%のCAGRで成長しています。
- 地域別では、北米が2025年のカスタマーアイデンティティおよびアクセス管理市場シェアの43.25%を占め、アジア太平洋地域は2031年まで最速の17.98%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
コンシューマー・アイデンティティおよびアクセス管理市場のドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 生成AIによる適応型認証 | +3.2% | グローバル、北米およびEUでの早期採用 | 中期(2〜4年) |
| プライバシーとユーザーエクスペリエンスのバランスがCIAM予算を押し上げる | +2.8% | グローバル、EUで最も強い | 短期(2年以内) |
| 組み込み型金融とスーパーアプリがフェデレーテッドCIAMを必要とする | +4.1% | APACが中心、ラテンアメリカへの波及 | 中期(2〜4年) |
| PSD3/CPRAの義務的な同意オーケストレーション | +2.9% | EUおよび拡大する米国の範囲 | 長期(4年以上) |
| 大手テクノロジー企業によるパスワードレスFIDO2の展開 | +3.5% | グローバル、北米主導 | 短期(2年以内) |
| eIDAS 2.0およびNISTに基づくデジタルアイデンティティウォレット | +2.7% | EU主要、米国新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
生成AIによる適応型認証
生成AIはCIAMを反応的な制御から予測的なリスク評価へと移行させます。StrivacityのAI Assistはユーザージャーニーのリアルタイム分析と自動コンプライアンスチェックを示しており、アナリストは2025年までに組織の35%がアイデンティティ機能に生成AIを組み込むと予測しています。[1]Strivacity、「AI Assist: あなたのAIデジタルアイデンティティエキスパート」、strivacity.com行動、デバイスフィンガープリンティング、およびコンテキストに基づく動的ポリシーはユーザーの摩擦を軽減しながらセキュリティを高めます。これは、迅速な患者サインインのためにClearをEpicと統合するヘルスケアプロバイダーが重視するバランスです。適応型メカニズムは個々のリスクプロファイルに合わせてステップアップ要件を調整し、コンバージョン率を低下させる過剰認証疲労を軽減します。
プライバシーとユーザーエクスペリエンスのトレードオフへの意識の高まりが予算を押し上げる
2024年5月に発効したeIDAS 2.0の義務により、EU加盟国は2026年までに国家デジタルアイデンティティウォレットを発行することが義務付けられ、企業はプライバシー保護型のCIAM戦略を採用するよう促されています。消費者はシームレスなジャーニーを求めているため、企業はセキュリティを利便性より優先する従来のログイン画面を廃止しています。ヘルスケアプロバイダーはこの転換を示しており、アイデンティティウォレットにより患者はHIPAAコンプライアンスを維持しながらネットワーク全体で記録を取得できます。プライバシーは障壁から優れたユーザーエクスペリエンスの実現要因へと変わっています。
フェデレーテッドCIAMを必要とする組み込み型金融とスーパーアプリの急増
メッセージング、ショッピング、および金融サービスをバンドルするスーパーアプリは、複数のパートナー間でユーザーを認証するためにフェデレーションに依存しています。OECDデジタル経済アウトルック2024は、APACにおけるデジタルサービスの急速な採用をICTセクターの7.6%成長と結びつけています。ペルーのYapeおよびPlin電子ウォレットは340%の取引成長を示しており、アイデンティティフェデレーションの必要性を強調しています。CIAMプラットフォームは、統一されたセキュリティポリシーの施行を維持しながら、複数のアイデンティティコンテキストを管理する必要があります。
PSD3/CPRAの義務的な同意オーケストレーションコンプライアンス
PSD3は委任認証と成果ベースのSCAを導入し、銀行とフィンテックに同意ワークフローのモダナイゼーションを強いることになります。カリフォルニア州プライバシー権法は、詳細な同意設定により複雑さを増しています。CIAMベンダーは、地域とチャネルをまたいで動的なプライバシー指令を保存、更新、および検証するオーケストレーションエンジンへと進化する必要があります。
コンシューマー・アイデンティティおよびアクセス管理市場の抑制要因影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| APIレイヤーのボット攻撃が緩和策を上回る | –2.1% | グローバル、北米およびEUで最も高い | 短期(2年以内) |
| 断片化したデータ居住法がコストを増大させる | –1.8% | グローバル、APACおよび新興市場で深刻 | 中期(2〜4年) |
| CIAMオーケストレーションにおけるCIOのスキルギャップ | –1.4% | グローバル、中小企業で最も顕著 | 中期(2〜4年) |
| 侵害後の顧客信頼の低下 | –1.2% | グローバル、地域によって異なる | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
APIレイヤーのボット攻撃がCIAM緩和速度を上回る
APIを悪用するボットはカスタマージャーニーを侵害し、セキュリティコストを引き上げます。企業は現在、攻撃対象領域を拡大する平均613のAPIエンドポイントを管理しており、関連インシデントは2024年に28%増加し、年間1,860億米ドルのコストをもたらしています。[2]Thales Group、「脆弱なAPIとボット攻撃が企業に年間最大1,860億米ドルのコストをもたらす」、cpl.thalesgroup.com効果的な抑止には、CIAMを専用のAPIセキュリティ分析と統合することが必要であり、予算を圧迫し、展開を長引かせます。
CIAMオーケストレーションおよびDevSecOps統合におけるCIOのスキルギャップ
現代のCIAMは、ポリシーのスクリプト作成、イベントストリームをセキュリティ情報およびイベント管理(SIEM)ツールに接続すること、およびDevSecOpsパイプラインへの自動化の組み込みを必要とします。多くの中小企業は必要なIAM知識を持つスタッフを欠いており、プレミアムシングルサインオンサービスが中小企業を価格面で排除するというCISAの調査結果を反映しています。[3]CISA、「中小企業のシングルサインオン採用に対する障壁」、cisa.govアウトソーシングはギャップを部分的に埋めますが、ベンダーロックインへの懸念を高めます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
コンシューマー・アイデンティティおよびアクセス管理市場セグメント分析
コンポーネント別:
マネージドサービスが中心的役割を担う企業がターンキー展開を求めるにつれ、サービス収益がソフトウェアを上回るペースで成長しています。コンポーネントセグメントは2025年のカスタマーアイデンティティおよびアクセス管理市場規模においてソリューションの62.85%を占めましたが、サービスは2031年まで年間18.6%成長すると予測されています。大企業はオーケストレーションを専門家に移行しており、JumpCloudの調査で42%がアウトソーシングしていると回答した中小企業もこれに続いています。
プライバシー、適応型認証、およびマルチチャネル同意ワークフローの複雑さの増大により、マネージドサービスが魅力的になっています。ヘルスケア組織は、社内コーディングを最小化するClear統合に依存しています。カスタマーアイデンティティおよびアクセス管理市場の採用が広がるにつれ、競争上の差別化は機能チェックリストよりも実装品質に重点が置かれるようになっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


展開モード別:
クラウドがモダナイゼーションをリードクラウドインストールは2025年のカスタマーアイデンティティおよびアクセス管理市場規模の77.35%のシェアを占め、レガシーオンプレミス環境が廃止されるにつれて19.35%のCAGRで拡大する見込みです。MicrosoftのEntra IDは継続的な機能提供を示し、リスク回避的なセクターにクラウドがセキュリティ基準を満たすか上回ることを確信させています。
データ主権または低レイテンシーのニーズに対してはハイブリッド展開が残りますが、ほとんどの新規展開はデフォルトでクラウドになっています。企業はAPIファーストの拡張性と自動スケーリングを重視しています。マネージドサービスプロバイダーは標準化されたスタックを構築し、価値実現までの時間を短縮し、地域をまたいでコンプライアンス成果物を最新の状態に保ち、クラウドの優位性を強化しています。
エンドユーザー産業別:
ヘルスケアが急速に台頭ヘルスケアは19.08%のCAGRを記録し、他のすべての垂直市場を上回ると予測されています。デジタルフロントドア戦略、遠隔医療、およびSMART on FHIRなどの相互運用性プログラムにより、プロバイダーは現代のCIAMを採用せざるを得なくなっています。一方、BFSIは長年の規制上のドライバーを反映し、2025年時点で28.55%のシェアを維持しています。
患者の誤認識コストとプロバイダー間のデータ交換が生体認証とパスキーの実装を促進しています。Clearの病院キオスクはその利点を示しています:チェックインの迅速化、手動エラーの削減、および患者満足度の向上。ヘルスケアの成長は、カスタマーアイデンティティおよびアクセス管理市場のリーチを拡大しようとするベンダーにとって、ドメイン固有のテンプレートを必須要件として定着させています。
認証タイプ別:
パスワードレスが普及多要素認証方式は43.85%のシェアを保持していますが、パスワードレス/パスキー認証は23.65%のCAGRで急速に進んでいます。カスタマーアイデンティティおよびアクセス管理市場は、共有秘密モデルからデバイス生体認証に裏付けられた公開鍵暗号方式へと移行しています。FIDOアライアンスのデータによると、2024年時点でパスキー対応アカウントは150億件に達しています。
企業はアカウント回復とレガシー互換性に苦慮しており、完全な移行が遅れています。それでも、大手テクノロジー企業の標準化により統合コストが低下し、規制当局はパスキーを強力な消費者グレードの認証として認識するようになっています。ヘルスケアや金融など高価値資産を持つ産業が展開をリードしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
中小企業がギャップを縮小大企業は61.15%のシェアを維持していますが、中小企業は18.28%のCAGRを記録する見込みです。カスタマーアイデンティティおよびアクセス管理市場は、制約された予算と少人数のITチームに対応する必要があります。フリーミアム層と簡素化されたオーケストレーションにより、ベンダーはこのセグメントへの浸透を図っています。
CISAは、高いサブスクリプション料金が中小企業の採用を妨げていると指摘しています。ベンダーはバンドルオファー、マネージドセットアップ、および展開時間を短縮するAI駆動の設定ウィザードで対応しています。障壁のないデジタルコマースが当然の要件となるにつれ、中小企業は堅牢なアイデンティティを無視できなくなり、着実な採用を促進しています。
地域分析
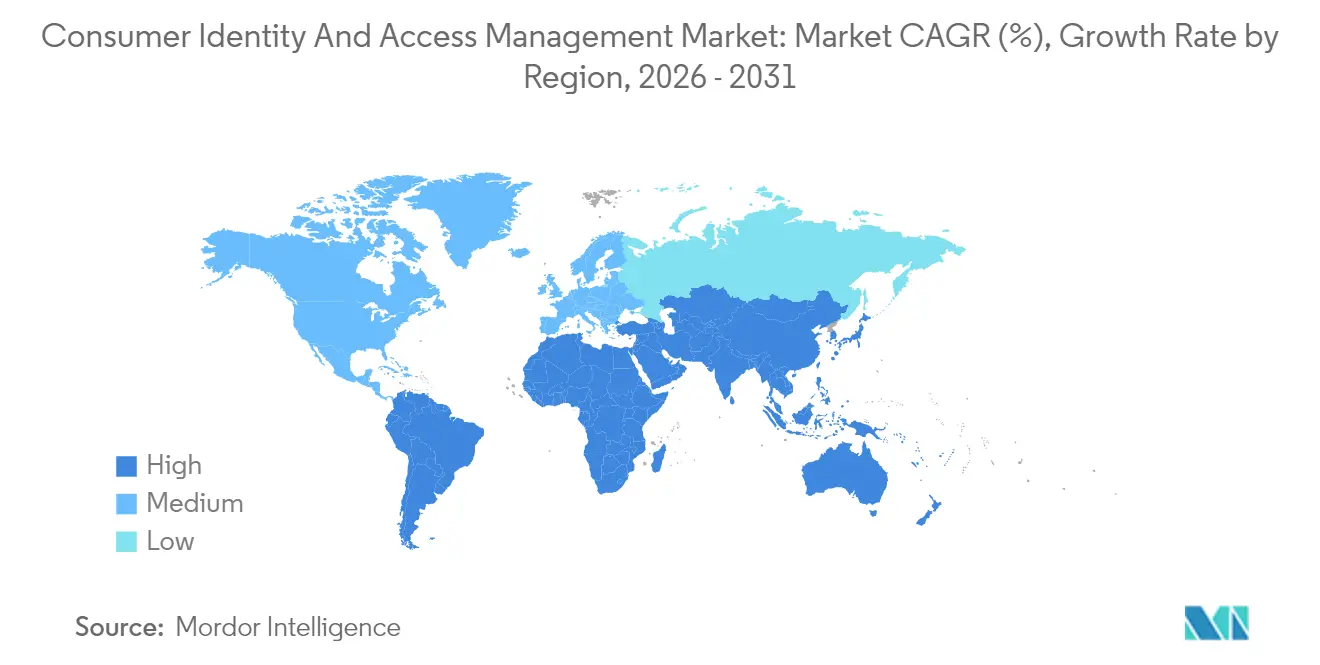
北米コンシューマー・アイデンティティおよびアクセス管理市
北米は、定着した企業向けプログラムと豊富なベンダーエコシステムにより、2025年の収益の43.25%を占めた。継続的な機能強化は、適応型リスク分析およびCPRAとの規制整合に重点を置いているが、基盤となる普及率の上昇に伴い、全体的な拡大ペースは緩やかになっている。CISAの調査に反映された中小企業の導入コスト負担に関する政府の関心は、より広範な普及を後押しし、カスタマー・アイデンティティおよびアクセス管理市場の活性化を維持している。
アジア太平洋コンシューマー・アイデンティティおよびアクセス管理市場
アジア太平洋地域は、政府のデジタルアイデンティティウォレット構想、スーパーアプリ経済、およびモバイルファーストの消費者行動に牽引され、最も高い17.98%のCAGRを記録すると予測されている。OECD加盟国全体のICT成長率は2024年に平均7.6%を記録し、主要なアジア太平洋諸国ではさらに高い水準となっており、アイデンティティプラットフォームにとって肥沃な市場環境を示している。ベンダーはデータストレージをローカライズし、国家標準に準拠することで需要を取り込んでいる。
欧州コンシューマー・アイデンティティおよびアクセス管理市場
欧州は、2026年までに相互運用可能なウォレットを義務付けるeIDAS 2.0を背景に発展を続けている。この取り組みは、官民両セクターが共有デジタルIDフレームワークに収束するにつれ、カスタマー・アイデンティティおよびアクセス管理市場を拡大させるだろう。プライバシー分野でのリーダーシップは欧州ベンダーが海外に専門知識を輸出する上で有利に働く一方、実装スケジュールのばらつきや経済的な逆風が実行リスクをもたらしている。

規制環境
消費者アイデンティティ・アクセス管理(CIAM)の導入は、複数の法域にわたって検証可能な同意、より強固な認証、証明可能なガバナンスを求めるプライバシーおよびデジタルIDに関する要件によって、ますます形作られている。欧州連合では、eIDAS 2.0により加盟国は2026年までに国家デジタルIDウォレットを発行することが義務付けられており、これがウォレット対応のCIAMパターン(検証済み属性、選択的開示、同意ログ)を後押ししている。米国では、NISTが2025年7月にSP 800-63 Revision 4を確定し、フィッシング耐性のある認証やID証明の実務に関する期待値を強化しており、多くの規制対象の購買者がこれを基本的な管理フレームワークとして利用している。
州レベルおよび国境を越えた法執行は、集中管理された消費者ID プロファイルに依存するCIAMプログラムに運用上の圧力を加えている。カリフォルニア州では、サイバーセキュリティ監査、リスク評価、および自動意思決定技術に関する義務を導入した改定CCPA/CPRA規則が2026年1月1日に施行され、同意オーケストレーションおよび弁明可能なID リスク管理への需要が高まっている。さらに、2026年3月25日に提出された米国消費者データ・プライバシー・セキュリティ法(S. 4211)や、2026年における英国政府の国家デジタルIDおよびデジタル検証サービス(DVS)に関する取り組みなどの政策動向は、CIAMプラットフォームが統合すべき消費者プライバシー・コンプライアンスとID検証エコシステムの継続的な収束を示している。
競争環境
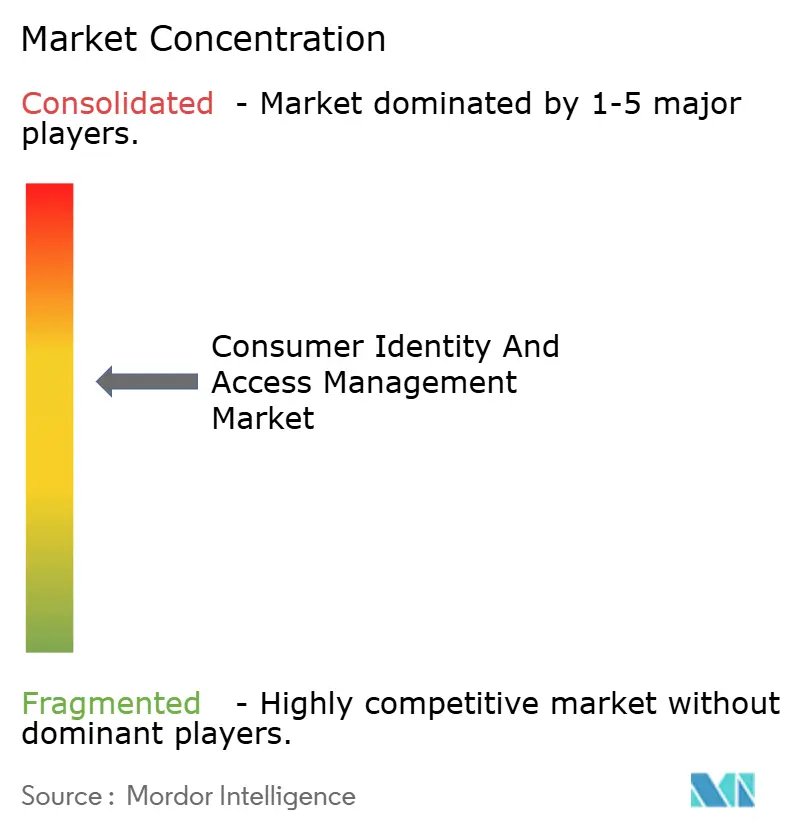
確立されたプロバイダーがAIレイヤーを追加し、クラウドハイパースケーラーがCIAMをより広範なプラットフォームにバンドルするにつれ、市場の統合が進んでいます。Ping IdentityのForgeRock統合は、規制された垂直市場をターゲットとし、地域のデータ居住カバレッジを拡大する統合オーケストレーションスイートを生み出しました。Microsoft、IBM、およびOktaは、長年の企業契約とエコシステムにより規模の優位性を維持しています。
ディスラプターは垂直ニッチと迅速な展開に集中しています。Strivacityは生成AIを組み込んだローコードオーケストレーションに注力し、Fronteggは開発者中心のAPIを重視しています。半導体供給の制約は生体認証デバイスの展開に影響を与えており、より広いコンポーネント市場は2024年に6,276億米ドルに達しました。ハードウェアパイプラインを確保できるベンダーは、特にオンデバイス生体認証に依存するセクターで優位性を得ます。
競争は機能数からコンプライアンスと統合の深さへとシフトしています。購買者はPSD3およびeIDAS 2.0向けのすぐに使えるオーケストレーション、さらにAPIセキュリティ、不正分析、および同意ボールトへの接続性を重視しています。システムインテグレーターおよびマネージドサービスプロバイダーとのパートナーシップは、大規模なマルチリージョン案件を獲得し、カスタマーアイデンティティおよびアクセス管理市場のプレゼンスを拡大するために不可欠です。
コンシューマーアイデンティティおよびアクセス管理産業リーダー
Microsoft Corporation
IBM Corporation
Okta Inc.(Auth0を含む)
Ping Identity Holdings
Salesforce Inc.
- *免責事項:主要選手の並び順不同
本レポートで取り上げたコンシューマー・アイデンティティおよびアクセス管理市場の企業
- Microsoft Corporation
- IBM Corporation
- Okta Inc. (incl. Auth0)
- Ping Identity Holdings
- ForgeRock Inc.
- Salesforce Inc.
- Amazon Web Services Inc.
- Broadcom Inc. (Symantec)
- Thales Group (Gemalto)
- HID Global (Assa Abloy)
- CyberArk Software Ltd.
- Micro Focus Intl. plc
- Duo Security (Cisco)
- OneLogin (One Identity)
- Strivacity
- Frontegg
- LoginRadius Inc.
- Authgear
- SAASPASS Inc.
- IDCUBE Systems Pvt Ltd.
- AlertEnterprise Inc.
- Convergint Technologies LLC

市場機会と将来展望
ウォレットベースのIDおよびエコシステム間の同意向けに特化したCIAM機能を中心に、ホワイトスペースが形成されつつある。EU加盟国に2026年までにデジタルIDウォレットの発行を求めるeIDAS 2.0の節目は、ウォレットの証明を受け入れ、検証済み属性を管理し、チャネルを横断して監査可能な同意履行の記録を保持できるCIAMスタックへの需要を高めており、特にBFSIおよびヘルスケアにおける規制対象のオンボーディングの流れにおいて顕著である。同時に、パスキーの普及に伴い、パスワード認証からフィッシング耐性のある認証への移行が勢いを増しており、購買者は認証、回復、ステップアップポリシーを単一のオーケストレーション層に統合しつつある。
AIエージェントおよびマシン間アプリケーションアクセス向けのID管理は、消費者行動における別の隣接領域である(エージェント支援サポート、購買、組込型金融)。2026年のベンダーのロードマップは、この方向への製品展開を示しており、これにはエージェント型のエンタープライズ利用事例(プログラム可能なインターフェースおよびエージェントガバナンス)を想定したPing Identityのプラットフォーム拡張や、AIエージェントおよびトークン処理に向けたAuth0の機能更新が含まれる。これらの利用事例が人間以外にもID管理を必要とする関係者を拡大するにつれ、現代的なOAuthベースの保護に加え、消費者のID、同意、ポリシー執行を非人間IDガバナンスと統一できるCIAMプラットフォームは、単独のログインシステムよりもデジタルエンゲージメントアーキテクチャの中核を担うようになる。
コンシューマー・アイデンティティおよびアクセス管理市場における最近の業界動向
- 2026年5月:Oktaは、AIエージェントの利用事例向けにIDを実現することに焦点を当てたAuth0の製品革新について詳細を発表した。これには、エージェント・アズ・プリンシパルのパターンやトークンボールティングなどの機能が含まれる。この更新により、CIAMの対象範囲は人間のみの認証を超えて拡大し、購買者は消費者向けサービスとやり取りする新たなマシン主導のアクターをどれだけうまくガバナンスできるかという観点でプラットフォームを評価するようになっている。
- 2026年4月:Microsoftは、Microsoft Entra External IDのネイティブ認証において、ネイティブアプリから組込型Webビューへのシングルサインオン(SSO)の一般提供を発表した。これにより、組込型Webビューを使用するモバイルアプリの操作における摩擦を減らしつつ、ID管理を一元的に保持でき、より高いコンバージョンとチャネル間でのより一貫したポリシー執行を支援する。
- 2024年6月:FIDOアライアンスは、パスキー対応アカウントが150億件に達したと報告し、パスワードレス認証に向けた広範なエコシステムの勢いを裏付けた。この規模の節目は、CIAMベンダーおよび導入企業に対し、パスキー展開、移行ツール、アカウント回復の設計を消費者ID プログラムの中核要素として優先させるよう促している。


コンシューマー・アイデンティティおよびアクセス管理市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、組織が顧客IDを登録、認証、承認、管理するために役立つ消費者アイデンティティ・アクセス管理関連のデジタルチャネル全体における提供物(同意およびプライバシー管理を含む)から生じる収益を対象とする。これには、業界および地域を問わず、消費者向け利用事例のために販売されるソフトウェアおよび関連サービスが含まれる。
対象範囲の除外事項:主に従業員アクセス向けに利用される従業員専用のIDおよびアクセスツール、物理アクセス制御システム、および顧客IDをエンドツーエンドで管理しない単独の不正検知スコアリングツールは除外する。
セグメンテーション概要
- コンポーネント別
- ソリューション
- 認証および認可
- アイデンティティ検証とプルーフィング
- ユーザープロファイルと同意管理
- サービス
- プロフェッショナル
- マネージド
- ソリューション
- 展開モード別
- クラウドベース
- オンプレミス
- エンドユーザー産業別
- BFSI
- ヘルスケア
- ITおよびテレコム
- 政府
- エネルギーおよびユーティリティ
- 輸送
- 航空宇宙および防衛
- 教育
- 認証タイプ別
- 多要素認証(MFA)
- パスワードレス/パスキー
- 生体認証
- ソーシャルおよびフェデレーテッドログイン
- 組織規模別
- 大企業
- 中小企業(SME)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEANその他
- 中東およびアフリカ
- GCC
- トルコ
- 南アフリカ
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、CIAM市場の境界を設定し、毎年確認できる採用の兆候を裏付けるために用いられた。CIAM需要を促す政策、リスク、デジタル化の動向を理解するため、NISTのデジタルID指針、CISAのサイバーセキュリティ勧告、ENISAの報告書、OECDおよび世界銀行のデジタル経済指標といった公的な資料を活用した。
また、企業の年次報告書、投資家向け説明資料、製品ドキュメントを確認し、ベンダーがより広範なIAMとCIAMの境界線をどのように引いているか、およびソフトウェアのサブスクリプションとサービスにおける収益認識が通常どこに位置づけられるかを確認した。特許、セキュリティインシデント、公共契約に関する追加的な文脈を得るために、企業財務・インテリジェンス、ニュースと財務情報、特許データベース、グローバルな契約・入札情報の有料サブスクリプションを利用した。これらのデスクソースは例示にすぎず、データポイントの収集、前提の検証、未解決の問題の解消のために他の公開資料も使用した。
一次インタビューおよび調査
顧客ログインおよびデジタルオンボーディングプログラムを所有するCIAMソリューションプロバイダー、システムインテグレーター、企業の購買担当者を対象に、一次インタビューを実施した。これらのインタビューを通じて、CIAMとして予算化される対象、クラウドとオンプレミスの価格設定がどのように変化しているか、そしてAPAC、EMEA、南北アメリカ地域でどの業界が最も速く導入を拡大しているかを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:31% | CXO:14% | APAC:51% |
| ミッドティア:54% | 部門/機能別リーダー:39% | EMEA:31% |
| 中小プレイヤー:15% | マネージャー:47% | 南北アメリカ:18% |
市場規模算定と予測
市場規模はまず、企業のデジタルアカウント量とオンラインエンゲージメントの動向を、採用率および予算配分の前提を通じてCIAM支出プールに変換するトップダウンモデルを用いて算出し、その後、デジタル化の水準および規制の強度に基づいて地域別に分割した。総計の妥当性を確保するため、抽出されたベンダーの収益開示、典型的な契約規模に関するチャネルからのフィードバック、一般的な利用事例における導入済みID数に紐づくASPなど、選択的なボトムアップ検証によって結果を裏付けた。
モデルに用いた主要な入力には、デジタルチャネルへ移行する消費者接点の割合、MFAおよびパスワードレス採用率、同意およびプライバシーコンプライアンス活動、クラウドサブスクリプションの価格動向、マネージドサービスのアタッチ率が含まれる。小規模プロバイダーおよび非公開企業についてボトムアップの根拠が不十分な場合、慎重な浸透率の前提と、インタビュー対象者から共有された観察された価格帯との範囲チェックによってギャップを補完した。
予測にあたっては、セキュリティインシデントの強度および規制執行のタイミングを軸としたシナリオ分析を適用し、その後、非現実的な年ごとの急激な採用の跳躍を避けるための平滑化ステップを行った。専門家の見解を用いて、パスワードレス、段階的プロファイリング、ID証明機能がCIAM契約にどれだけ速く組み込まれているかを地域別にストレステストした。
データ検証および更新サイクル
算出結果は、デジタル顧客アカウントあたりの想定CIAM支出の相互検証、地域別分割と公的なデジタル化指標との比較、成長パターンが認証およびプライバシー要件の変化と整合しているかの確認など、複数のチェックを通じて検証された。大きな差異が見られた場合には前提を再検討し、必要に応じて回答者に再度連絡を取り、価格設定、バンドル、対象範囲の扱いを確認した。
最終承認前に、モデルはアナリストによる複数の段階で見直され、異常値、不整合な成長率、通貨換算のタイミングの問題を検出し、その後、定義が年をまたいで一貫していることを確認する。レポートは年次で更新され、需要要因に重大な影響を与える出来事が発生した場合には中間更新が行われ、納品前には最終レビューを実施することで、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceによる世界の消費者アイデンティティ・アクセス管理市場規模と他の公表推定値との比較
消費者アイデンティティ・アクセス管理に関する公表された市場価値は、同じ全体的な成長ストーリーを描いていても異なる場合がある。差異は通常、各調査がCIAMの境界をどのように引いているか、現在の推定値としてどの年を使用しているか、サービスおよび隣接するIDツールが含まれているかどうかから生じる。
ベンチマーク表は、主に対象範囲とタイミングによって説明される幅を示しており、Mordor Intelligenceのモデルでは、クラウドおよびオンプレミス展開全体における専用のCIAMソフトウェアおよび関連サービスに対する収益のみを計上し、従業員専用のIAMおよび単独の不正検知スコアリングは除外している。また、現在値は2025年の数値を遡って算出するのではなく、2026年について提示している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 13.30 B (2026) | |
| 業界誌A | USD 16.05 B (2025) | 異なる現在年の基準を用いており、しばしばより広範な顧客IAM支出をまとめて含めているため、CIAMソフトウェアおよびサービスから一貫して分離されていない隣接するID証明およびセキュリティ支出が含まれる可能性がある。 |
| 業界ブリーフB | USD 12.60 B (2026) | ベンダー報告による予測とより狭いソリューション範囲に大きく依拠しており、購買者がCIAMサブスクリプションと併せて頻繁に購入するサービスや導入作業を過小に計上する可能性がある。 |
これらを総合すると、この比較は現在の市場価値に使用される年と、対象範囲が真のCIAM収益にどれだけ厳密に限定されているかという、再現性のある2つの差異要因を示している。当社のアプローチは、各ステップが観測可能な需要の兆候、価格設定の論理、市場状況が変化した際に再実施可能なインタビューに基づく検証と結びついているため、追跡可能な状態を維持している。


レポートで回答される主要な質問
カスタマーアイデンティティおよびアクセス管理市場の現在の規模はどのくらいですか?
市場は2026年に133億米ドルと評価されており、2031年までに300.6億米ドルに達すると予測されています。
カスタマーアイデンティティおよびアクセス管理市場の2031年までの年平均成長率(CAGR)はどのくらいと予測されていますか?
アナリストは2026年〜2031年の期間に17.72%のCAGRを予測しています。
最も急速に拡大している展開モデルはどれですか?
クラウドベースのCIAMは2025年の収益の77.35%を占め、組織がインフラをモダナイズしAPIファーストアーキテクチャを採用するにつれて19.35%のCAGRで成長しています。
ヘルスケアが最も急速に成長するエンドユーザーセグメントである理由は何ですか?
病院や診療所は、遠隔医療、電子健康記録、および相互運用性のための安全でシームレスな患者アイデンティティ検証を必要としており、セグメントで19.08%のCAGRを促進しています。
パスキーはCIAM戦略にどのような影響を与えていますか?
パスキーの広範な採用(2024年に150億件の対応アカウント)により、企業はユーザーエクスペリエンスとセキュリティを向上させるパスワードレスのフィッシング耐性認証へと移行しています。
次のCIAM需要の波を牽引する地域はどこですか?
アジア太平洋地域はデジタルアイデンティティウォレット、スーパーアプリエコシステム、およびモバイルファーストの消費者を背景に17.98%のCAGRを記録する見込みであり、ヨーロッパはeIDAS 2.0規制により勢いを増しています。
最終更新日:



