
サウジアラビアホスピタリティ市場規模とシェア
Mordor Intelligenceによるサウジアラビアホスピタリティ市場分析
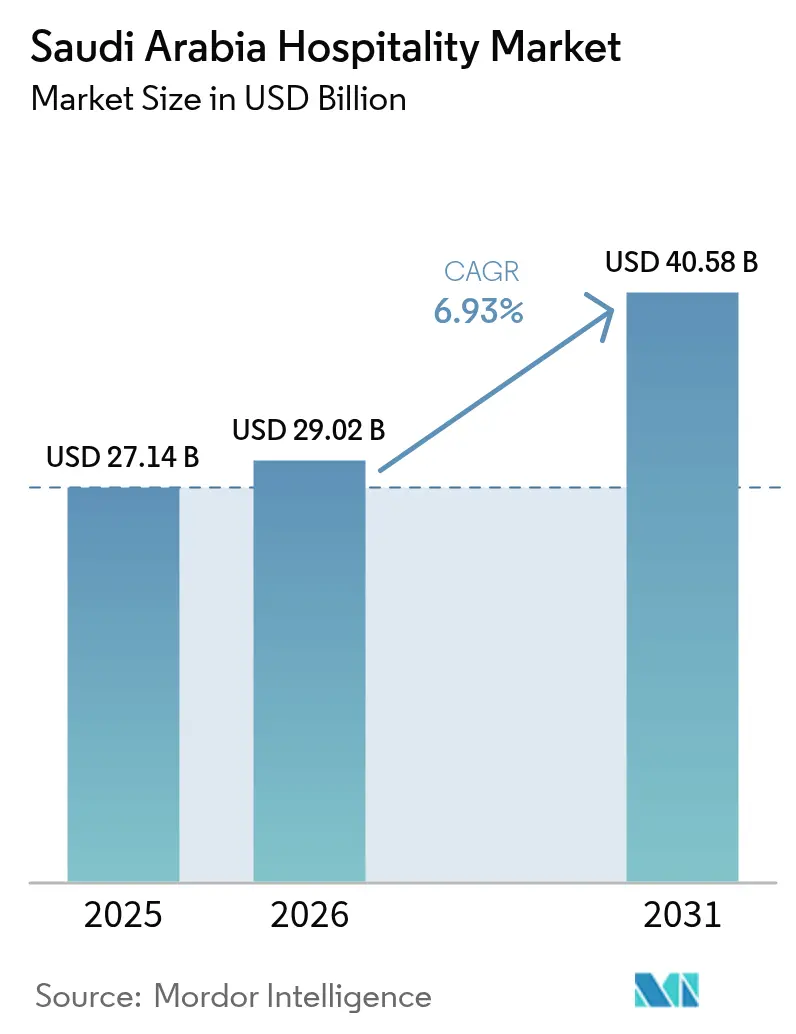
サウジアラビアホスピタリティ市場規模は2026年に29.02 ビリオン 米ドルと評価され、2027年の31.03 ビリオン 米ドルから2032年には42.41 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中に6.45%のCAGRで成長します。
サウジアラビアでは、巡礼活動と沿岸ウェルネス宿泊施設が、訪問者が有料宿泊を購入できる目的を広げています。文化遺産および娯楽旅行は滞在の機会をさらに創出し、宿泊施設の提供をより広いイティネラリーの中に位置づけています。ブランドホテルとレジデンス形式は、オペレーターがそれらの訪問に対応するための異なる方法を提供しています。2026年2月28日に米国とイスラエルがイランに対して開始した攻撃に端を発した地域紛争は、リヤドのホテルに旅行混乱リスクをもたらした一方、新規客室の増加は企業需要が軟化した際の吸収圧力を高めています。したがって、巡礼に対応する客室は、企業出張の軟化にさらされた新たな商業地区ホテルよりも、需要の弱さに耐えやすい立場にあります。
主要レポートのポイント
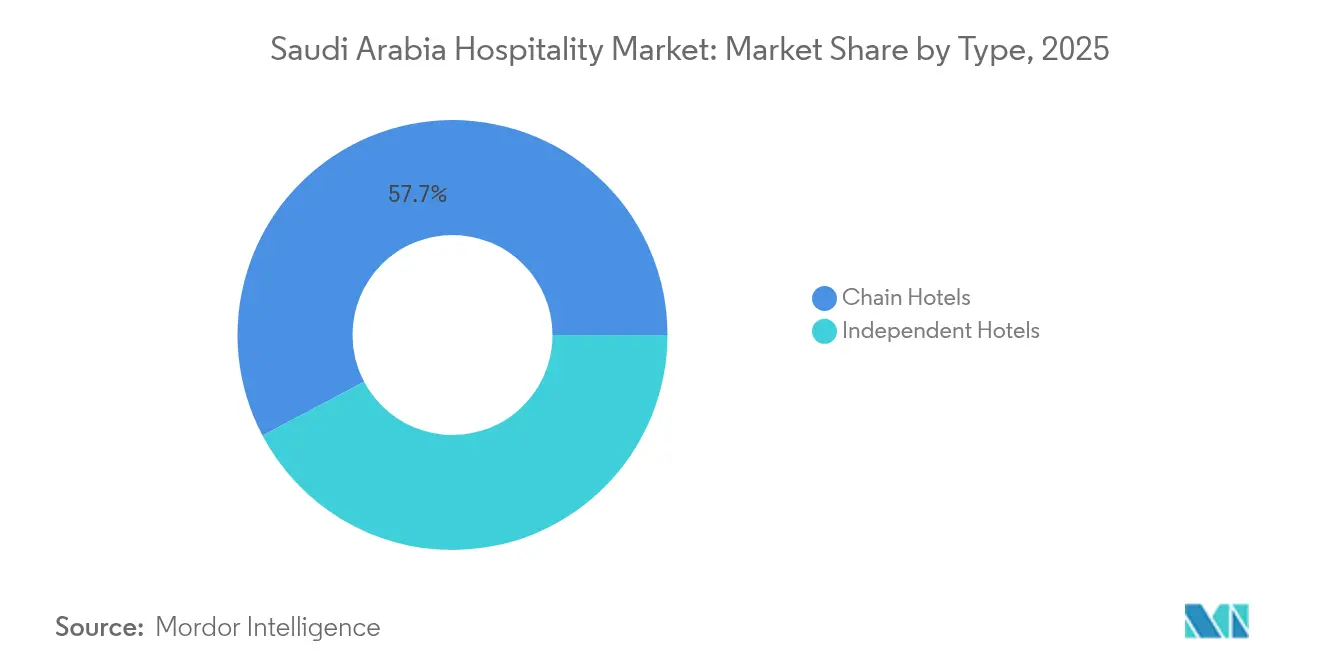
- タイプ別では、チェーンホテルが2026年のサウジアラビアホスピタリティ市場シェアの60.2%をリードし、2027年~2032年にかけて10.8%のCAGRで最も速く成長すると予測されています。
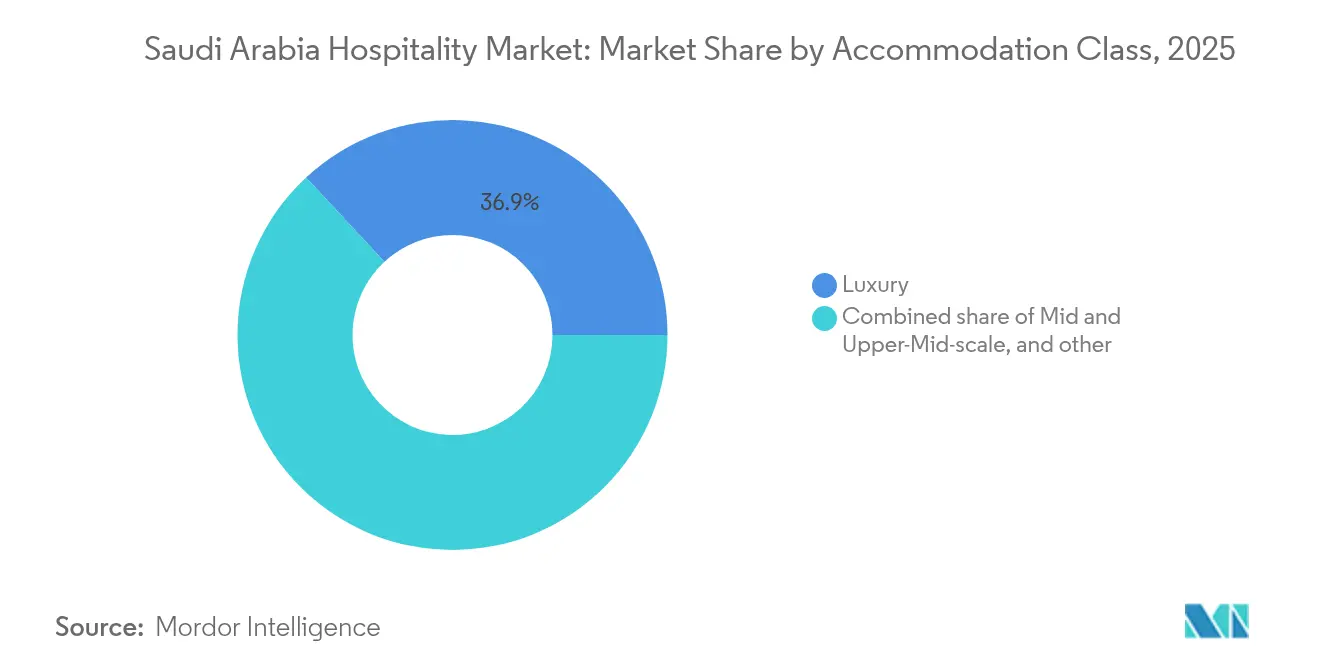
- 宿泊クラス別では、ラグジュアリーが2026年のサウジアラビアホスピタリティ市場規模の36.48%を占め、サービスアパートメントが2027年~2032年にかけて11.6%のCAGRで最も速く成長すると予測されています。
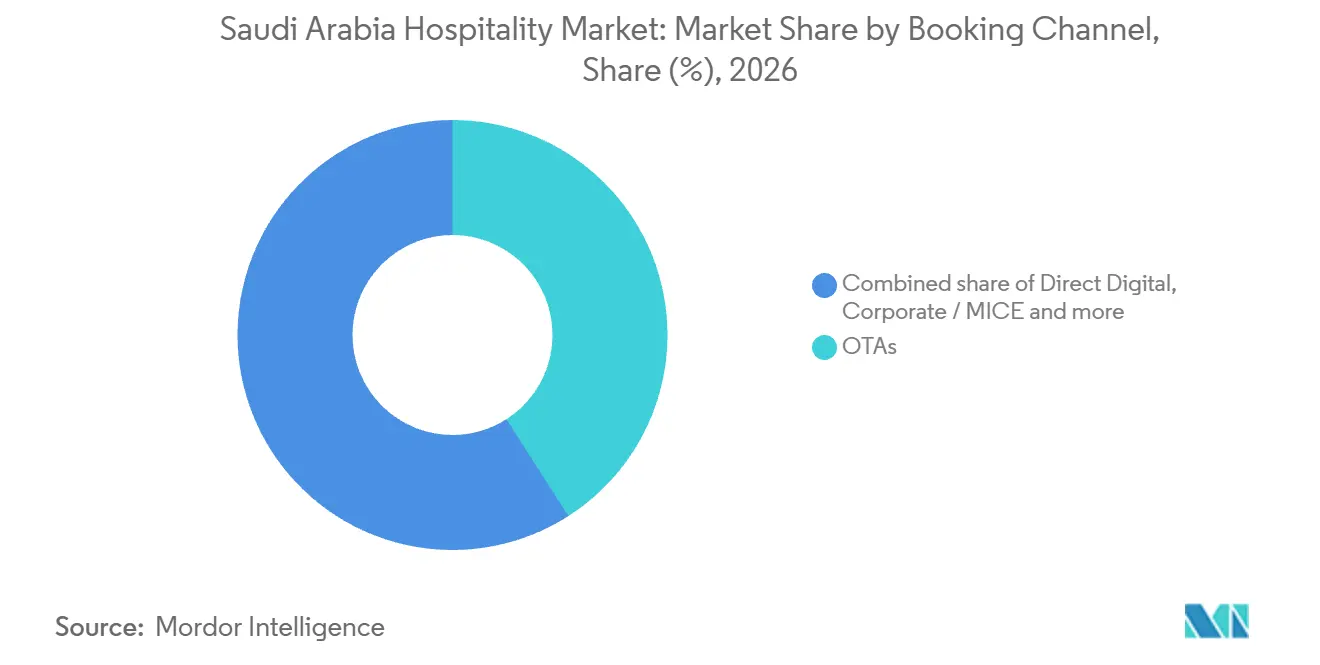
- 予約チャネル別では、OTAが2026年の市場収益の40.93%をリードし、ダイレクトデジタルが2027年~2032年にかけて13.6%のCAGRで最も速く成長すると予測されています。
- 地理的には、マッカ&ジェッダ回廊が2026年の市場収益の26.33%を占め、NEOMを含む紅海および西海岸が2027年~2032年にかけて17%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ホスピタリティ需要を支える巡礼収容能力の大 | +2.4% | ミナの聖地 | 中期(2〜4年) |
| 新たなリゾート市場を創出する紅海沿岸観光 | +2% | シュラ島および紅海沿岸 | 中期(2〜4年) |
| ディルイーヤとアルウラを通じた文化遺産目的地の開発 | +1.7% | ディルイーヤとアルウラ | 長期(4年以上) |
| 新たな国内旅行パターンを生み出す娯楽観光 | +1.4% | リヤド市 | 短期(2年以内) |
| 市場基準を変革する国際ホテルブランドの参入 | +0.8% | リヤド市 | 中期(2〜4年) |
| 訪問者体験を向上させる宗教観光の近代化 | +0.6% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ホスピタリティ需要を支える巡礼収容能力の拡大
巡礼の拡大は、追加された収容能力が宗教的な旅とその必要な場所に直接結びつく宿泊機会を創出します。キダナは、ハッジ・ウムラ省との連携のもと、2026年のハッジシーズンに向けてミナの2か所に24,000平方メートルのアル・ハイフ巡礼者キャンプを建設しました。この開発は、巡礼の場に追加の宿泊施設を設置し、収容能力の増加を特定の訪問目的に結びつけています。サウジアラビアは2025年に4,309万人の国内外のウムラ参拝者を登録しました。この活動は宿泊施設提供者に潜的な滞在の大きなプールを与えており、実際の販売は有料宿泊を必要とする参拝者の数に依存します。商業的優位性は訪問者のルートに合った収容能力にあります。なぜなら、他の場所に追加された客室は同じ場所の要件を満たすことができないからです。
新たなリゾート市場を創出する紅海沿岸観光
沿岸リゾートの開発は、完全な目的地滞在を中心とした宿泊需要を創出し、ホテルの商業的役割を客室を超えて拡大します。ミラヴァル・ザ・レッドシーは2026年にシュラ島にオープンし、180室の大人専用オールインクルーシブウェルネスリゾートとなりました。この形式は宿泊とウェルネスサービスを結びつけ、宿泊施設提供者が滞在中に付帯収益を得る方法を提供しています。Red Sea Globalは、2026年のラマダン最後の10日間に紅海目的地全体で82%の客室稼働率を報告しました。この目的地のラマダン稼働率は休暇客層を示しており、リゾートの収益ケースはオフピーク期間にオールインクルーシブウェルネス形式がどれだけ販売できるかに依存しています。
ディルイーヤとアルウラを通じた文化産目的地の開発
文化遺産観光は、すでに訪問者を受け入れている目的地と、将来の滞在を中心に宿泊施設を構築している目的地の両方で、異なる宿泊機会を支援します。アルウラは2025年に約32万人の訪問者を受け入れ、訪問者数は2021年から2025年にかけて約22%のCAGRで成長しました。この訪問者基盤は、ホテルオペレーターに文化的なイティネラリーに結びついた宿泊施設のための明確なオーディエンスを提供します。2026年10月5日、ディルイーヤ・カンパニーはディルイーヤ・スクエアに5つのラグジュアリーホテルの建設契約を締結し、413室のラグジュアリー客室を含みます。[1] これらの契約は追加宿泊施設への道を開き、宿泊収益は完成とゲストの入居後に続きます。この区別は商業的に重要です。なぜなら、稼働中のホテルは既存の訪問者を取り込むことができる一方、開発業者は文化遺産物件が滞在を販売できるようになるまでの期間を資金調達しなければならないからです。
新たな国内旅行パターンを生み出す娯楽観光
娯楽観光は、リヤドのホテルにサウジアラビア国内外からゲストを引き付けることができる旅行機会を提供します。一般娯楽庁のトゥルキ・アルアルシャイフ会長は、リヤドシーズン第6回が2026年2月の閉幕までにサウジアラビア全土および海外から1,700万人の訪問者を集めたと述べました。宿泊施設提供者にとっての機会は、そのオーディエンスのうち一泊以上の滞在を必要とするイティネラリーを持つ層です。リヤドシーズンは2025年10月から2026年2月16日まで開催され、ホテルにイベント連動の客室提供のための明確な期間を与えました。国内へのリーチにより、リヤドの物件は国際的な到着に完全に依存することなくイベント旅行者を取り込むことができます。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 吸収課題を生み出す急速な客室供給の拡大 | -1.1% | リヤドとジェッダ | 短期(2年以内) |
| 主要都市を超えてまだ発展途上の観光エコステム | -0.7% | 全国 | 中期(2〜4年) |
| 収益管理の課題を生み出す季節的需要の集中 | -0.4% | リヤド市 | 短期(2年以内) |
| 新興目的地におけるインフラおよびアクセスのギャップ | -0.3% | アル・ナマス、アシール地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
吸収課題を生み出す急速な客室供給の拡大
2026年2月28日に始まった米国とイスラエルによるイランへの攻撃は地域紛争を引き起こし、商業都市ホテルに旅行混乱リスクをもたらしました。ナイト・フランクは、新規客室の供給と地域紛争に関連した出張の減少を背景に、2026年1月〜4月のリヤドのホテル稼働率が17.9%低下し49.3%になったと報告しました。別途、JLLは2026年第2四半期にリヤドとジェッダのホテルパフォーマンスに競争激化と企業需要の軟化が影響し、新規在庫が競争を再編していると報告しました。宗教目的地は比較的堅調な稼働率を示し、圧力が滞在目的によって異なることを示しています。商業都市ホテルのオーナーにとって、稼働率の低下は物件の運営能力を支えるために利用可能な客室収入を制限します。したがって、十分な需要に先行してオープンすること、収益基盤を確立するために必要な期間を延長し、未使用客室の保有コストを増加させる可能性があります。
主要都市を超えてまだ発展途上の観光エコシステム
新たな目的地には、観光アトラクションだけでなく投資可能なホテルプロジェクトも必要であり、資金調達条件が商業的に重要となります。財務省のホテルプロジェクト融資は、人口100万人未満の開発途上の観光都市または州、および新たな観光目的地に限定されています。投資家はサウジ人でなければならず、プロジェクト用地には公共サービスが必要です。設立される企業は推定プロジェクトコストの少なくとも25%の資本を提供しなければならず、既存企業は40%の自己資本と60%の融資という構造が必要です。この財務省ルートを利用する借り手は、整備された用地と必要な資本拠出を確保しなければならず、融資へのアクセスはオーナー自身の資金調達能力に結びついています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
運営ネットワークがチェーン拡大を支援チェーンホテルは2026年のサウジアラビアホスピタリティ市場規模の60.2%をめ、2027年〜2032年に10.8%のCAGRで最も速く成長するセグメントです。Hiltonは2026年1月時点でサウジアラビアで20以上のホテルを運営していると述べました。IHGは2026年8月11日にMorina Development & Investment Co. LLCとフランチャイズ契約を締結し、カントナルホテルリヤドをノーテッドコレクションに107室で転換する計画です。転換により既存のホテル資産がチェーン拡大の機会の一部となり、ブランドカバレッジの成長が完全に新しい客室供給の提供から切り離されます。
Hiltonは2026年9月時点でサウジアラビアの開発パイプラインに85のホテルが含まれていると報告しました。IHGは2026年8月時点でサウジアラビアに48のオープンホテルと62のパイプラインを報告しました。IHGの計画されたネットワーク追加はオープンホテル数を上回っています。したがって、これらのチェーンが提供できる宿泊施設の成長は、オーナーと開発業者がパイプラインプロジェクトを完成させることに依存しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
宿泊クラス別:
ラグジュアリースケールとレジデンスの成長ラグジュアリーは2026年のサウジアラビアホスピタリティ市場シェアの36.48%を占め、最大の宿泊クラスセグメントとなっています。Four Seasonsは2026年6月15日にトリプルベイにFour Seasons Resort and Residences AMALAをオープンし、202室のゲストルーム、スイート、ガーデンヴィラを備えたラグジュアリーウェルネスリゾートとなりました。[2] ラグジュアリー客室は2025年末時点のサウジアラビアの約176,000室のクオリティホテルキーの12%を占めています。クオリティホテルストック内でのこの少数派の位置は、ラグジュアリーの収益リーダーシップにとって、客室数だけよりも宿泊ニットあたりの収益がより関連性の高い商業的視点となっています。
サービスアパートメントは最も速く成長する宿泊クラスセグメントであり、2027年〜2032年に11.6%のCAGRが予測されています。Radisson Hotel Groupは2026年5月にキング・ファハド・ロードにRadisson Collection Residences, Riyadhをオープンし、170室のサービスレジデンスを提供しています。物件の構成は1ベッドルームスイートからデュプレックスペントハウスおよびプライベートヴィラまで多岐にわたります。ナイト・フランクは2026年6月の見通しで、国内、地域、宗教訪問者が将来のサウジホスピタリティ需要成長の大きなシェアに貢献すると予想し、多くの人がより手頃なミッドスケールおよびバジェットホテルを必要としていると述べました。レジデンス形式は構成の選択肢を提供し、ミッドスケールおよびバジェットホテルはそれらの潜在的な訪問者の手頃な価格に対応しています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
予約チャネル別:
プラットフォームのリーチとホテルのコントロールの競争OTAは最大の予約チャネルセグメントであり、2026年の市場収益の40.93%を占めました。アルモサフェルは、2026年1月〜7月のサウジアラビアにおける消費者旅行チャネルを通じた国内客室泊数が2025年の同期間と比較して44%増加したと報告しました。追加予約された宿泊数は、個々のホテルがプラットフォームの消費者チャネルを通じて取り込める需要プールを生み出します。宿泊施設の提供が消費者チャネルを通じて国内訪問者のより広い旅行取引に入る場合、プラットフォームのリーチは参加ホテルにとって競争上の資産となります。
ダイレクトデジタルは最も速く成長する予約チャネルセグメントであり、2027年〜2032年に13.6%のCAGRが予測されています。HiltonとリヤドエアーはSfeerロイヤルティパートナーシップを2025年11月19日に発表し、サウジアラビアのHilton物件全体で初期アクティベーションを行いました。ダイレクトデジタルにとっての商業的機会は、そのブランド関係をホテル自身のチャネルでの予約に変えることです。2025年1月、アルモサフェルとHRプラットフォームのジスルは、ジスルがアルモサフェルビジネスポータルを統合し、クライアントとパートナーがアルモサフェルのチャネルを通じてホテル、フライト、その他のサービスを予約できるようにすると発表しました。自社チャネルで販売するホテルは、アルモサフェル経由の法人予約が仲介業者に置く予約関係を維持します。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地理的分析
マッカ&ジェッダ回廊ホスピタリティ市場
マッカ&ジェッダ回廊は2026年のサウジアラビアホスピタリティ市場規模の26.33%を占め、最大の地域となっています。マッカ市は2025年上半期の主要サウジ都市および県における新規認可観光ホスピタリティ施設の客室キーの61%を占めました。この認可指標にはホテル、アパートメント、その他の施設が含まれており、複数の宿泊形式が市の新規認可客室供給に含まれています。この集中は、追加プロジェクトにとって地域の需要吸収が主要なリスクとなる中、潜在的なマッカのオペレーターを大量の新規認可客室と並置させています。
紅海&西海岸(NEOMを含む)ホスピタリティ市場
NEOMを含む紅海および西海岸は最も速く成長する地域であり、2027年〜2032年に17%のCAGRが予測されています。ナンモスリゾートAMALAは2026年9月7日にサウジアラビア北西部の紅海沿岸のトリプルベイで最初のゲストを迎え、110室のルーム、スイート、ヴィラを提供しています。20室のナンモスレジデンスは、Red Sea Globalが開発したAMALA目的地の一部であるこの物件の在庫とは別になっています。この最初のゲスト到達という節目は、物件の直近の商業的課題を建設の完成から稼働中の宿泊施設の充填と沿岸滞在からの宿泊および付帯サービス収益の獲得へと移行させます。
地域の運営状況は異なり、KAFD DMCは2026年9月にリヤドのアシールのオープンを発表し、アデエラ・ホスピタリティ・カンパニーが運営する214室のルームとスイートを追加しました。メディナは2026年第1四半期に1,984,193人の国内宗教目的訪問者を受け入れ、潜在的な滞在のための巡礼オーディエンスを確立しました。ダンマム都市圏(コバールおよびダーランを含む)は2026年第1四半期に50.3%のホテル稼働率を記録し、コラムニストのモハンマド・ビン・アブドゥッラー・アル・オマリは南部高地のアル・ナマスにおける2026年夏の訪問者サイトの混雑を一部の道路と交差点の限られた収容能力に結びつけました。北部フロンティアのアルウラでは、アルウラ開発会社が2026年4月に250室のNUMAJ、オートグラフコレクションの建設を開始し、Marriottが将来のオペレーターとして2027年のオープンが当時予定されていました。ダンマムの稼働率は未販売のホテル収容能力を残しており、メディナの巡礼オーデエンスはそのホテルが競争できる需要プールであり、NUMAJは2027年にオープンが予定されていたアルウラの供給を追加します。
規制の枠組みと見通し
選択された管轄区域の比較は、潜在的な宿泊施設オペレーターの観点からサウジアラビアとメディナをカバーしており、メディナの地域的な適用はメディナのハッジシーズンのホステルに限定されています。有料の日常的な観光宿泊施設を恒久的または一時的に提供するオペレーターは、観光省の運営ライセンスが必要です。申請には有効な商業登録、関連する市または権限ある機関のライセンス、民間防衛の許可、申請者と施設のデータ、シュムースとの連携、および該当する場合の商標使用証明が必要です。商業的な区別は、宿泊事業の設立と特定の巡礼期間に対応するための季節的なルートの取得との間にあります。
規制テーブル
| 決定要因 | サウジアラビア | メディナ |
|---|---|---|
| 主要機関 | 観光省 | 観光省;市区町村;民間防衛 |
| 主要な手段または方向性 | 宿泊運営ライセンスおよび申請要件 | ハッジシーズンのホステル基準;90日間の更新不可ライセンス;指定された監視リンクおよび標準ホステル基準の免除 |
| 商業的効果 | 運営に必要な有効なライセンスおよび複数機関の書類 | 用地および安全承認;ハッジに限定された一時的な運営 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
国家レベルの「中程度」評価は、複数の有効な登録と許可を必要とする参入プロセスを反映しており、継続的なライセンスベースの枠組みが「変化なし」の判断を支持しています。2026年9月にウンム・アル・クラーに掲載された観光省の規定は、改正規制が発効する前に有効なライセンスの保有者に対し、発効日から90日以内に調整すことを求めています。この条件付き移行は、認可の商業的必要性を変えることなく、既存のオペレーターにとってコンプライアンス準備を引き続き関連性のあるものにしています。メディナの「中程度」および「変化なし」の判断は、継続的な季節的免除と用地および安全承認のバランスを取っており、ハッジのみの運営期間が宿泊収入を得るために利用可能な時間を制限しています。
バリューチェーンの段階
バリューチェーンは、ブランドアフィリエーション、宿泊手配、ゲストサービス提供を、各活動が獲得できる収入によって比較しています。2025年、Wyndham Hotels & Resortsはサウジのホテルオペレーターおよびデベロッパーであるル・パーク・コンコルドとサウジアラビアでのスーパー8バイウィンダムブランドの開発に合意しました。グローバルに、Wyndhamの直接フランチャイジーは一般的に総客室収益の約5%のロイヤルティを支払っており、ブランドサプライヤーがホテル活動から収益を得る方法を示しています。ブランド、予約、物件の責任の分離は、オープン準備、予約履行、および所有ホテの稼働率に対する異なるリスクを生み出します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| ブランドアフィリエーション | Wyndham Hotels & Resortsなどのホテルフランチャイザー | Wyndhamのグローバル直接フランチャイズモデルに基づくフランチャイズロイヤルティ | ブランドコミットメントは実行可能な物件オープンと一致しなければならない | ブランドアクティベーションを物件のコミッショニングマイルストーンに連動させる |
| 宿泊手配 | Seera Group Holdingの観光セグメントなどのホテル予約仲介業者;Discover Saudiなどの目的地マネージャー | シーラ観光のグループ全体のポリシーに基づくホテル予約手数料 | バンドルされた滞在は宿泊とローカルサービスの手配が一致する必要がある | 宿泊とローカルサービスの要素を一緒に確認する |
| 宿泊およびゲストサービス提供 | Seera Group Holdingのホスピタリティセグメントなどのホテルオーナーおよびオペレーター | 客室賃料およびホテルの飲食サービス | 未販売の客室はオーナオペレーターに未使用の物件収容能力の負担を残す | 確認された滞在にサービス収容能力と客室の利用可能性を合わせる |
| 情報源: Mordor Intelligence | ||||
シーラの2025年ホスピタリティセグメントは、主にサウジアラビアの所有ホテルを通じて客室と飲食サービスを提供しました。グループの運営全体で、観光セグメントは予約が発行された時点でホテル予約手数料収益を認識し、価値獲得を手配段階に置いています。したがって、予約仲介業者は滞在を手配することで収益を得ることができる一方、ホテルオーナーの収益は物件の活用とゲストサービスの提供に依存しています。
競争環境
市場集中度
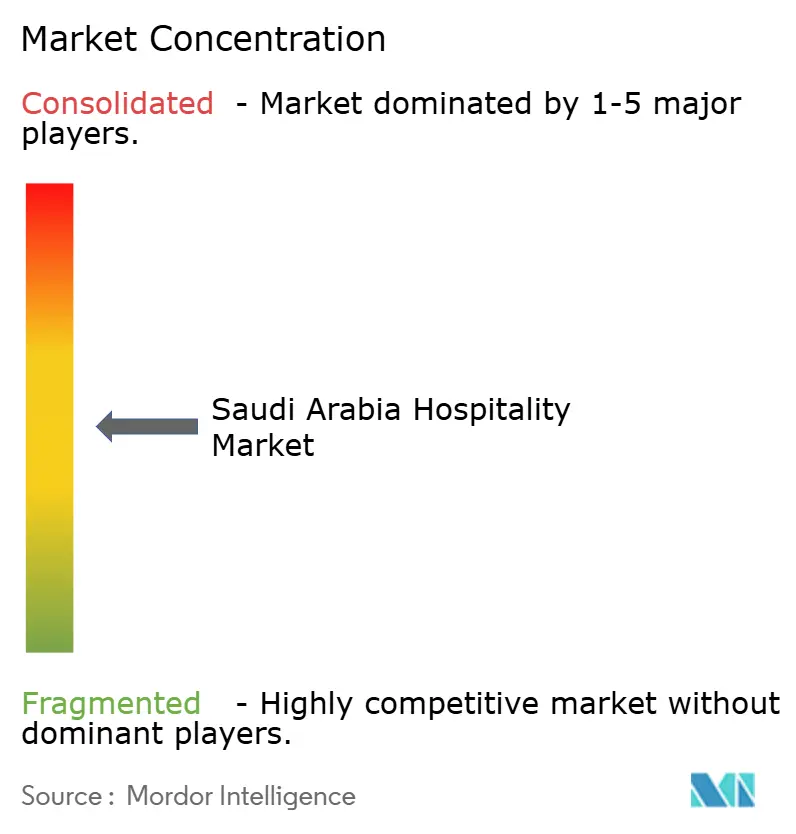
競争は適度に分散しており、複数の国際ホテルグループが物件オーナーとゲストに異なる宿泊およびイベントの提案を提供しています。Accor SA、Radisson Hotel Group、Marriott International Inc.、Hilton Worldwide Holdings、InterContinental Hotels Group(IHG)が主要な参加者です。AccorのSofitelは2026年1月にリヤドで初のホテルをオープンし、388室のルームとスイート、および約8,500平方メートルの柔軟なイベントスペースを提供しています。[3] ゲスト宿泊施設と大規模なコンベンション施設を組み合わせることで、イベント主催者に統合されたベニューオプションを提供し、イベントに連動した宿泊を通じてホテルが収益を得る基盤を生み出しています。
リヤドのキング・アブドゥッラー金融地区に参入するホテルブランドは、より広い地域デビューが新しい場合でも、地域の差別化問題に直面します。IHGは2025年9月にキンプトンKAFDリヤドを212室でオープンし、中東初のキンプトンホテルとなりました。Marriott Internationalは2026年4月に210室のWリヤドKAFDのオープンを発表し、Wホテルのサウジアラビアデビューとなりました。共有のKAFD立地は、別々のライフスタイルブランドを互いに対峙させ、持続的なゲスト需要を求めるオーナーにとって、地域デビューだけよりもホテル提供の区別が商業的により重要となっています。
スタッフィング能力は、ブランド、物件形式、立地の選択に加えて、競争的な拡大に追加の運営要件を与えます。2026年4月22日から、人的資源社会開発省は、少なくとも1人の労働者を雇用する民間観光施設における受付および宿泊受付の役割の100%ローカライゼーションを義務付けています。施設ベースの範囲は、新規参入者とインディペンデントホテルを確立されたチェーンと同じ義務の下に置きます。IHGのキンプトンとMarriott InternationalのWはKAFDにおけるこの運営条件の対象となる新たなブランドプレゼンスを示しています。これらのグループにとって、将来のオープニングをサウジの採用とトレーニングと組み合わせることでローンチスケジュールを保護でき、地域のスタッフィング能力が潜在的な競争上の優位性となります。
サウジアラビアホスピタリティ業界のリーダー
-
Accor SA
-
Radisson Hotel Group
-
Marriott International Inc.
-
Hilton Worldwide Holdings
-
InterContinental Hotels Group (IHG)
- 注:主要企業の掲載順は順位を示すものではありません。
サウジアラビアホスピタリティ市場 このレポートでカバーされる企業
- Accor SA
- Marriott International Inc.
- Hilton Worldwide Holdings
- InterContinental Hotels Group (IHG)
- Radisson Hotel Group
- Dur Hospitality
- Jabal Omar Development Co.
- BAAN Holding Group
- Kingdom Holding Co. / Four Seasons
- Rotana Hotels
- Millennium & Copthorne Hotels
- Wyndham Hotels & Resorts
- Louvre Hotels Group
- Hyatt Hotels Corporation
- Valor Hospitality Partners
- Shaza Hotels
- OYO Hotels & Homes
- Taiba Investments
- HMH (Hospitality Management Holdings)
- Red Sea Global
市場参加者にとっての主要な機会
これらの機会は、アルウラに追加のホテル宿泊施設を提供するための異なる方法を比較しており、プロジェクトの規模と運営責任が実行可能な戦略を形成しています。アルウラ王立委員会は2026年〜2030年に約3,000室のホテルキーのギャップを推定しています。同委員会は関連する経験と長期的なアプローチを持つ国内外の投資家を歓迎し、各資産と投資家の提供能力に対して参加を評価しています。これにより、資本と運営能力が資産に適合する特定のホテル提案のための機会が生まれます。
市場機会テーブル
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 追加の目的地ホテル収容能力 | 推定2026年〜2030年のホテルキーギャップ | 地域のホテルデベロッパーおよび長期投資家 | コミットされた運営能力を持つ資産特有のホテル提案を開発する | 資産が求める資本と提供能力の実証 | 経験豊富な地域のホテル投資家 |
| より小規模な資産に合わせたホテルプロジェト | 資産ごとに評価される収容能力のニーズと投資規模 | リソースに合ったプロジェクト規模を求める投資家 | 用地と投資家に合ったスケールのフォーカスされたホテル構成を提案する | 各資産の要件が依然として実行可能な投資構造を決定する | 適切なホテル資産を提供できる資格のある投資家 |
| オペレーター主導のホテルパートナーシップ | 経験豊富な国際投資家との関与に加えた客室収容能力のニーズ | 長期資本とパートナーを組む経験豊富なホテルオペレーター | ホテル運営経験と資産特有の投資パートナーを組み合わせる | 運営提案と投資家の提供能力の整合 | 経験豊富な国際および地域のホスピタリティ投資家 |
| 情報源: Mordor Intelligence | |||||
これらの戦略は、異なるプロジェクト規模と運営責任の配分を通じて同じ宿泊ニーズに対応しています。2026年〜2030年の約3,000室のホテルキーの推定ギャップは、投資資本と並んで提供能力を価値あるものにしています。関与は能力と整合性に基づいているため、ホテル運営経験のない資金提供者は、資産がどのように提供されるかを示すために経験豊富なオペレーター提案に含めるべきです。
最近の産業開発事情 サウジアラビアホスピタリティ市場
- 2026年10月:ディルイーヤ・カンパニーは10月5日にディルイーヤ・スクエアの5つのラグジュアリーホテルの建設契約を締結し、413室のラグジュアリー客室を含みます。
- 2026年9月:KAFD DMCは9月13日にリヤドのキング・アブドゥッラー金融地区でアシールのオープンを発表し、214室のルームとスイートを提供しています。KAFD DMCがデベロッパーで、アデエラ・ホスピタリティ・カンパニーがオペレーターです。
- 2026年9月:ナンモスリゾートAMALAは9月7日にトリプルベイで最初のゲストを迎え、紅海沿岸に110室のルーム、スイート、ヴィラを追加しました。この物件にはRed Sea Globalが開発したAMALA目的地内に20室のナンモスレジデンスが別途含まれています。
サウジアラビアホスピタリティ市場 レポートの範囲と調査方法論
市場定義とカバレッジ
サウジアラビアホスピタリティ市場は、サウジアラビアの宿泊施設提供者が獲得た有料宿泊滞在への年間支出と付帯サービス収益をカバーしています。レポートはその価値を物件タイプ、宿泊クラス、予約チャネル、および場所によって分類しています。
スコープの除外:宿泊滞在とは別に販売されるスタンドアロンのレストラン、飲食、ケータリング販売、旅客輸送、旅行代理店、ツアーオペレーターサービス、および宿泊滞在とは独立して販売されるテーマパーク入場料とイベント企画費用は除外されています。
セグメンテーション概要
- タイプ別
- チェーンホテル
- インディペンデントホテル
- 宿泊クラス別
- ラグジュアリー
- ミッド&アッパーミッドスケール
- バジェット&エコノミー
- サービスアパートメント
- 予約チャネル別
- ダイレクトデジタル
- OTA
- コーポレート/MICE
- ホールセール&トラディショナルエージェント
- 地域別
- リヤド地域
- マッカ&ジェッダ回廊
- メディナ
- 部州(ダンマム/アル・コバール)
- 紅海&西海岸(NEOMを含む)
- 南部高地(アシール&アブハ)
- 北部フロンティア(タブーク/アルウラ)
データソース、市場規模測定、および検証
デスクリサーチ
サウジアラビア統計総局の観光施設統計とその方法論レポートなどの公的および公式ソースは、認可施設、稼働率、料金、滞在指標を提供し、観光省の2025年上半期ホスピタリティレポートは目的地と施設のパフォーマンスの詳細を追加しています。JLLのサウジアラビアホスピタリティ市場アップデートとアルガームの観光活動に関する報告は、宿泊収益の境界に対して確認できる客室供給、運営状況、需要シグナルに関するコンテキストを提供しています。
企業の申告書と投資家向け資料は、示された客室ポートフォリオ、オープニング、運営結果の検証に役立ち、信頼できるプレスと公的観光リリースはプロジェクトのタイミングと需要イベントを明確にすることができます。これらの例は網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューとサーベイ
サウジアラビアの宿泊施設オーナーおよびオペレーター、チェーンおよびインディペンデント物件のリーダー、サービスアパートメントオペレーター、予約仲介業者、観光専門家とのインタビューおよび構造化アンケートは、宿泊価格、付帯販売、チャネル分類が運営実務においてどのように現れるかを明確にします。その証拠は、稼働率、料金、滞在期間、認可客室、パイプライン提供に関する二次的な調査結果をテストし、欠落した観察と市場活動の真の変化を区別するために使用されます。ソースまたは回答者がギャップを解決できない場合、アナリストは最も支持された指標を保持し、独立したサウジ統計と企業開示に対して三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:18% | |
| 中位層:48% | 機能/ユニットリーダー:38% | |
| 小規模プレイヤー:20% | マネージャー:44% |
市場規模測定と予測
このモデルは2027年〜2032年のサウジアラビアの年間宿泊施設提供者の宿泊および付帯収益を推定し、次に合計を物件タイプ、宿泊クラス、予約ルート、サウジアラビアの地域によって分類します。トップダウン推定はサウジアラビアの観光宿泊活動から始まり、認可客室供給と計画されたオープニング、稼働率、平均日次客室料金と利用可能客室あたりの収益、平均滞在期間、訪問者および巡礼フローを使用して市場需要を提供者収益に変換します。これらの指標は利用可能な収容能力と実現された価格を有料滞在に結びつけます。セグメントシェアは施設ミックス、運営パフォーマンス、予約証拠から構築され、チャネルルートは追加収益ではなく同じ提供者販売の分類として扱われます。シナリオ調整を伴うトレンドモデルは、客室供給、需要、稼働率、料金の関係を延長でき、サンプリングされた平均客室料金に占有室泊数を掛けたものやオペレーターまたはチャネルのロールアップなどの選択的チェックが結果の合計をテストできます。サウジアラビアの宿泊専門家は、選択された変数と地域またはセグメントの前提が予想されるオープニング、需要の季節性、料金条件を反映しているかどうかを確認できます。欠落した入力は関連する公式指標と感度範囲でブラケットされ、モデルは各代替のソースと理由を保持します。
データ検証と更新サイクル
アナリストは、認可客室、稼働率、平均日次料金、利用可能客室あたりの収益、滞在期間、訪問者活動、企業報告の運営結果に関する独立したサウジ指標に対して提供者収益推定を三角測量します。アナリストは、ソース定義に対して外れ値、矛盾する期間、急激な料金または収容能力の変化、説明のつかないセグメントの動きを確認し、承認前に再計算します。重大な不一致または不明確なカテゴリー処理が続く場合、アナリストは関連する回答者に再連絡します。データセットは年次で更新され、重大な政策、供給、需要イベントの後にサイクル間で確認され、ソース日付、合計、単位、カバレッジ、一貫性について新鮮な納品前チェックが行われます。
Mordor Intelligenceのサウジアラビアホスピタリティ市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。サウジアラビアホスピタリティ市場は、サウジアラビアの宿泊施設提供者が獲得した有料宿泊滞在への年間支出と付帯サービス収益をカバーしています。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。サウジアラビアの宿泊専門家は、選択された変数と地域またはセグメントの前提が予想されるオープニング、需要の季節性、料金条件を反映しているかどうかを確認できます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 31.03 ビリオン 米ドル(2027年) | |
| 地域コンサルタントA | 24.9 ビリオン 米ドル(2024年) | 2024年ベースでは、この推定値は3年後の本レポートの2027年値31.03 ビリオン 米ドルを19.8%下回っています。2024年の予測年合計は本レポートの2027年測定年より前であり、同じ公表シリーズは2028年までにより高いホスピタリティ収益を予測しています。 |
| 市場調査会社B | 15.4 ビリオン 米ドル(2024年) | 2024年ベースでは、この推定値は3年後の本レポートの2027年値31.03 ビリオン 米ドルを50.4%下回っています。公表された推定値はハイエンド、ミッドスケール、バジェットクラスのホテルをカバーしているのに対し、本レポートはサービスアパートメントの宿泊と提供者が獲得した付帯収益も含んでいます。 |
Mordor Intelligenceのアナリストは、認可客室、稼働率、平均日次料金、利用可能客室あたりの収益、滞在期間、訪問者活動、企業報告の運営結果に関する独立したサウジ指標に対して提供者収益推定を三角測量します。
レポートで回答される主要な質問
サウジアラビアホスピタリティ市場の規模と成長見通しは?
市場は2027年に31.03 ビリオン 米ドルと推定され、2027年〜2032年に6.45%のCAGRで2032年までに42.41 ビリオン 米ドルに達すると予測されています。
サウジアラビアの宿泊需要を支えるものは何ですか?
巡礼、沿岸リゾート、文化遺産観光、娯楽が滞在の理由を広げています。サウジアラビアは2025年に4,309万人の国内外のウムラ参拝者を登録しました。
サウジアラビアの宿泊収益をリードするホテルタイプはどれですか?
チェーンホテルは2026年の市場収益の60.2%を占め、2027年〜2032年に10.8%のCAGRで成長すると予測されています。
サウジアラビアのホスピタリティ業界で著名な企業はどこですか?
Accor SA、Radisson Hotel Group、Marriott International Inc.、Hilton Worldwide Holdings、InterContinental Hotels Group(IHG)が主要な参加者です。
サウジアラビアのホテルオペレーターにとっての主要な課題は何ですか?
JLLは、2026年第2四半期にリヤドとジェッダのホテルパフォーマンスに競争激化と企業需要の軟化が影響し、新規在庫が競争を再編していると報告しました。
サウジアラビアの宿泊目的地でリードし最も速く成長しているのはどこですか?
マッカ&ジェッダ回廊が2026年の市場収益の26.33%をリードし、NEOMを含む紅海および西海岸が2027年〜2032年に17%のCAGRで最も速く成長すると予測されています。