
Mordor Intelligenceによる UAEホスピタリティ市場分析
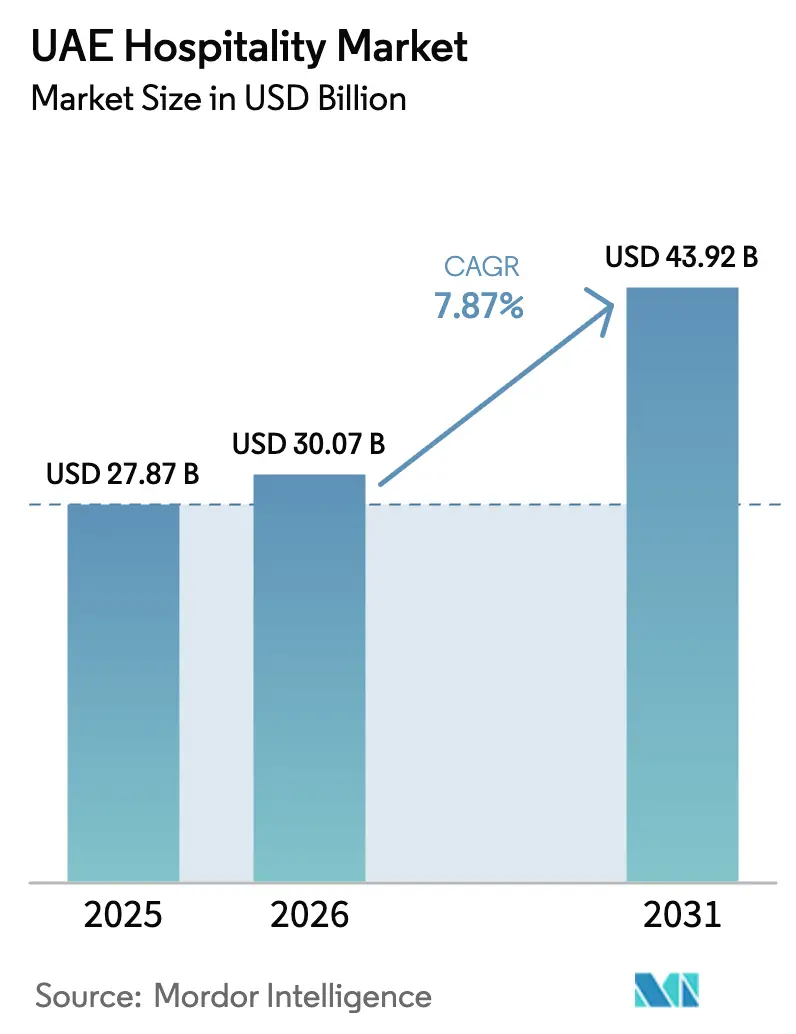
UAEホスピタリティ市場規模は2026年に30.07 ビリオン 米ドルと評価され、2027年の32.44 ビリオン 米ドルから2032年には46.4 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは7.42%です。
目的地開発とビジネス活動がアラブ首長国連邦に滞在する理を広げ、ホテルが宿泊と館内サービスを組み合わせる余地を生み出しています。2026年2月28日以降の米国・イスラエルによるイランへの攻撃およびその後のイランによる湾岸全域への攻撃に伴う旅行混乱は、ホテルが国際的なアクセスに依存していることを露わにしました。2026年2月以降のイラン戦争に関連した建設混乱およびラス・アル・ハイマにおける資材コスト上昇も、新たなリゾートの引き渡しを複雑にしました。ブランドおよびマネジメントのパートナーシップは、明確な開発・運営役割を中心に拡張を構造化するのに役立ち、見込みのあるホテル収容能力は異なるプロジェクトスケジュールに結びついています。ホテル投資は、客室販売が国際的なアクセスに依存する状況を解消することなく、収容能力を追加することができます。
主要レポートのポイント
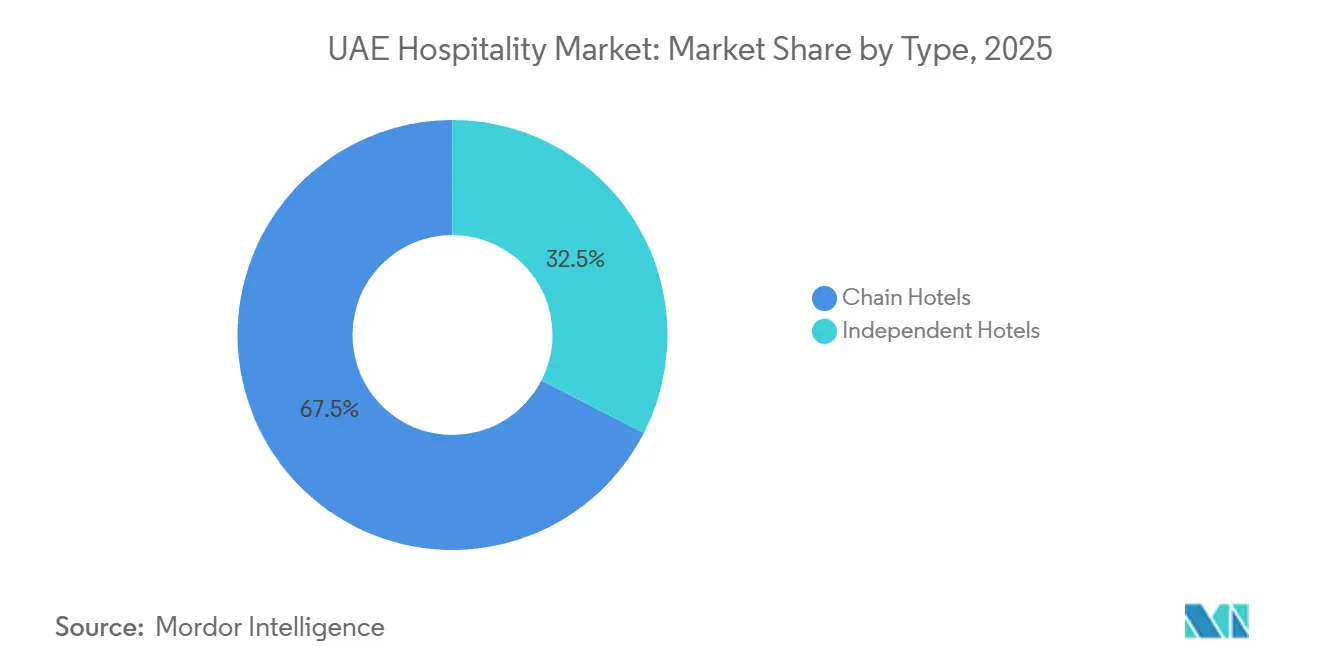
- タイプ別では、チェーンホテルが2026年のUAEホスピタリティ市場シェアの66.73%を占め、インディペンデントホテルは2027年~2032年の予測CAGRが9.85%で最も急成長しているセグメントです。
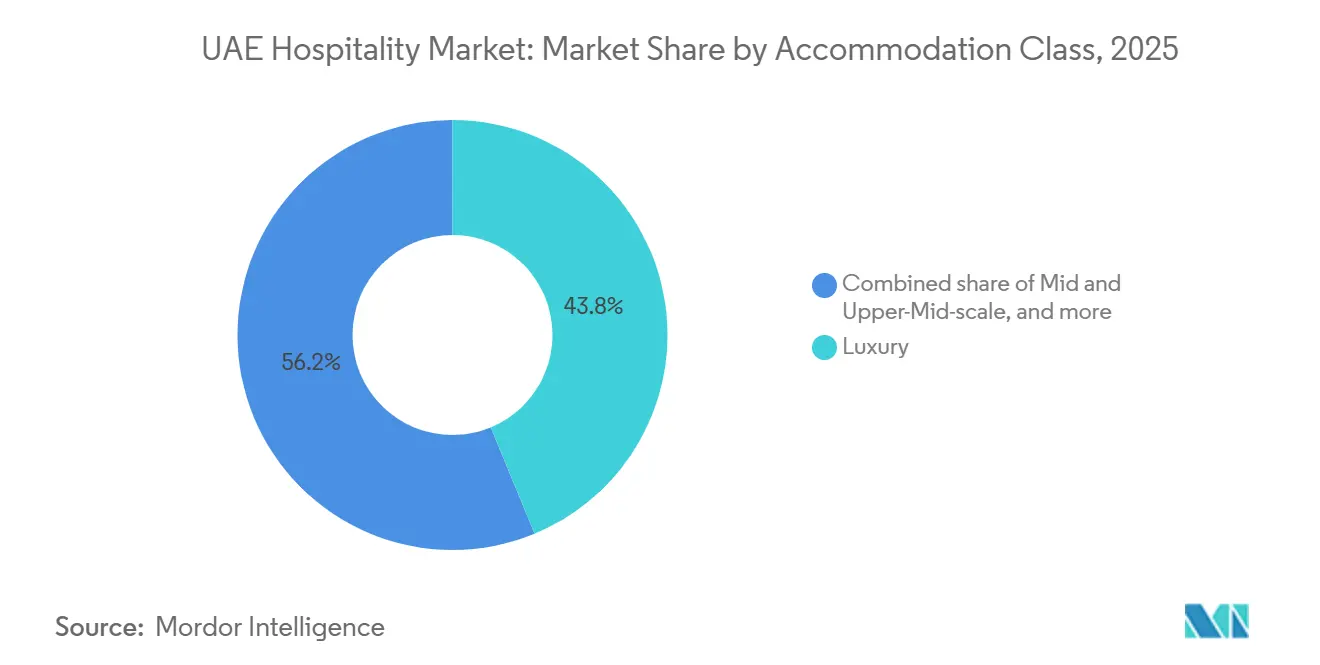
- 宿泊クラス別では、ラグジュアリー2026年のUAEホスピタリティ市場規模の43.54%のシェアを占め、サービスアパートメントは2027年~2032年の予測CAGRが11.3%で最も急成長すると予測されています。
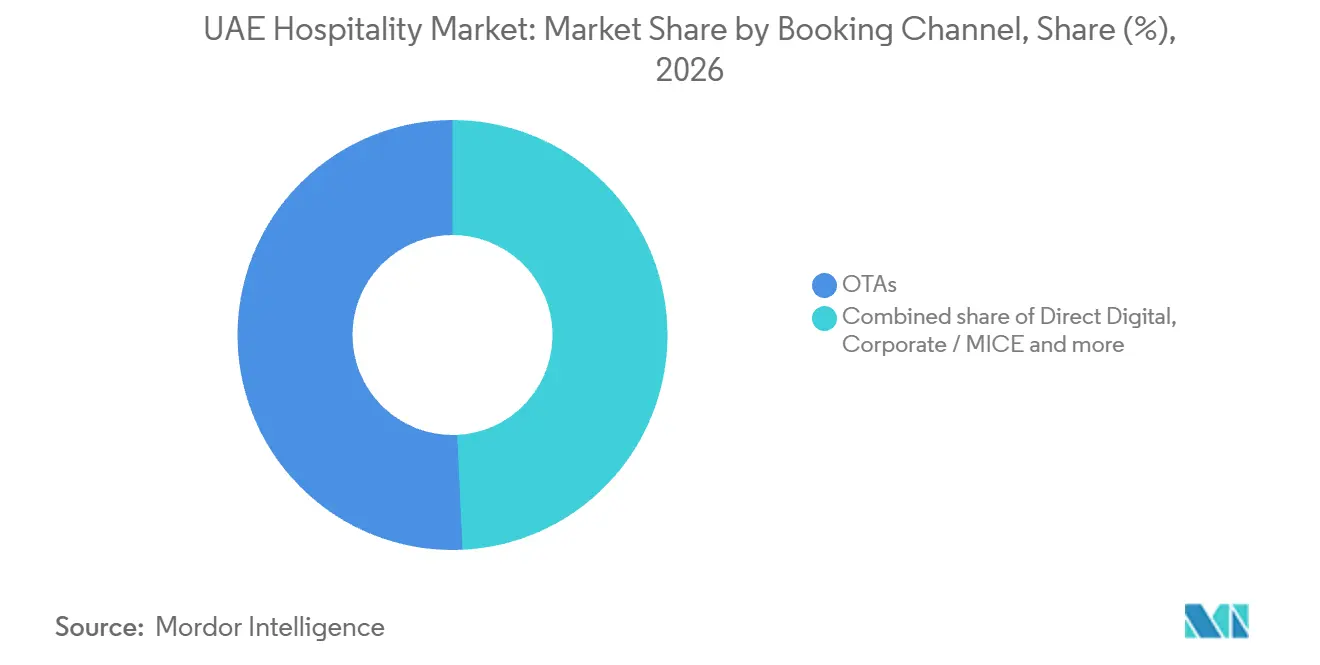
- 予約チャネル別では、OTAが2026年に50.75%のシェアでトップとなり、ダイレクトデジタルは2027年~2032年の予測CAGRが13.95%で最も急成長しているセグメントです。
- 首長国別では、ドバイが2026年に63.33%のシェアでトップとなり、ラス・アル・ハイマは2027年~2032年の予測CAGRが10.4%で最も急成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| グローバルなライフスタイル・エンターテインメント目的地への変革 | +3.4% | 全国 | 長期(4年以上) |
| プレミアム支出を支える富裕層訪問者エコノー | +1.6% | 全国 | 中期(2〜4年) |
| 国際ビジネス訪問者需要を生み出すフリーゾーンエコノミー | +2.3% | ドバイ・ワールド・トレード・センター | 中期(2〜4年) |
| ホスピタリティ資産を統合した複合用途不動産モデル | +1.5% | ダウンタウン・ドバイエリア | 長期(4年以上) |
| レジャー観光セグメントを拡大するメガアトラクションエコシステム | +0.8% | ドバイ首長国 | 長期(4年以上) |
| 年間を通じた訪問を支えるファミリーエンターテインメントおよびインドア観光インフラ | +0.5% | ヤス島、アブダビ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
グローバルなライフスタイル・エンターテインメント目的地への変革
新たな文化的アトラクションが宿泊施設の運営者に、客室を単独で販売する以外の滞在を構築する追加の理由を与えています。2025年4月、チームラブ・フェノメナ・アブダビがサディヤット島にオープンしました。UAEのホテル施設は2025年に3,200万人以上のゲストを受け入れ、2024年から5.1%増加しました。その実質的なホテル利用基盤に加え、新たな目的地体験が生まれたことで、施設が宿泊と文化的滞在のより具体的な目的を結つける機会が生まれています。アトラクションが訪問する理由を提供し、ホテルは文化的滞在に付随する宿泊および館内サービスの支出をめぐって競争することができます。
プレミアム支出を支える富裕層訪問者エコノミー
ラグジュアリーがUAEで最大の宿泊クラスであることから、富裕層訪問者の需要は、より高価値な宿泊とパーソナライズされたサービスを通じてホテルの収益を増加させることができます。ドバイでは、プレミアムな滞在は標準的な客室だけでなく、スイート、レジデンス形式のスペース、プライベートダイニングを中心に構成される可能性があります。高支出のゲストをより少数に絞ることで、収益が個々の滞在に集中し、約束された注目度に見合うスタッフ配置が必要となります。追加のサービス収入は、その労働力と運営上のコミットメントをカバーしなければなりません。そのような滞在を確保できなければ、施設は関連する収益なしに特化したスペースとスタッフのコストを抱えることになります。
国際ビジネス訪問者需要を生み出すフリーゾーンエコノミー
ビジネスの拡大と国際的なイベントが、ドバイの商業地区にサービスを提供するホテルに補完的な機会を生み出しています。ドバイ・ワールド・トレード・センター(DWTC)フリーゾーンは2025年に850件の新規ライセンスを発行し、2024年から41%増加しました。別途、ドバイ・ワールド・トレード・センターは2025年に134件のMICEイベントを開催し、219万人の参加者を集め、前年比8%増となりました。参加者のうち約95万1,000人が国際的な参加者で、出席者の43%を占めました。近隣のホテルにとって、この組み合わせはイベント訪問と企業関連の旅行にまたがる宿泊提案を支え、会議サービスが施設収益のもう一つの潜在的な源泉となります。最も商業的に適合するのは、集中したイベント需要に対応しながら、主要な集会の合間にビジネス訪問者がサービスを利用する理由を提供できる施設です。
ホスピタリティ資産を統合した複合用途不動産モデル
ワスル・タワーは、一つの複合用途開発内にホテルの宿泊、プライベートレジデンス、ダイニング会場を組み合わせています。マンダリン・オリエンタルは202511月7日、259室の客室・スイート、224室のプライベートレジデンス、10のダイニング会場を備えたダウンタウン・ドバイのホテルをワスル・タワー内にオープンしました。[1] ワスル・ホスピタリティが開発パートナーとなり、宿泊運営をタワーのより広い不動産提案と結びつけました。ホテルの客室、プライベートホーム、ダイニング会場は開発の独立したコンポーネントとして残っています。ダイニング会場はマンダリン・オリエンタルにタワー内でホテルの客室ビジネスと並ぶ独立した販売機会を与えています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 差別化を圧迫するラグジュアリーホスピタリティ目的地間の激しい競争 | -1% | ドバイ首長国 | 中期(2〜4年) |
| 国際訪問者への依存がグローバルな旅行混乱へのエクスポージャーを生む | -1.2% | 全国 | 短期2年以内) |
| 急速な宿泊拡大によるプレミアムホテルセグメントの供給過剰リスク | -0.3% | 全国 | 長期(4年以上) |
| 気候条件と季節性の課題がアウトドアおよびリゾート運営に影響 | -0.2% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
差別化を圧迫するラグジュアリーホスピタリティ目的地間の激しい競争
ゲストが追加サービスが客室料金に見合うかどうかを疑問視するとき、プレミアムホテルの提案を収益化することはより困難になります。KPMGの2025年ドバイホスピタリティレポートは、ゲストがより価格に敏感になっており、ラグジュアリーホテルが競争のために価格と平均日次料金を調整していると述べています。同レポートは、競争による価格低下をドバイのホスピタリティビジネスにとっての課題として描写しています。この組み合わせは、滞在の商業条件を設定する際にラグジュアリーなポジショニングだけに頼る運営者の能力を制約します。独自の体験は施設を選ぶ理由を提供できますが、その運営コストはゲストが支払う金額によって支えられなければなりません。結果として生じる制約は、より強い客室料金の提案を確保することなくコストを追加するサービス投資のマージンが狭まることです。
国際訪問者への依存がグローバルな旅行混乱へのエクスポージャーを生む
2026年2月28日以降の米国・イスラエルによるイランへの攻撃およびその後のイランによる湾岸全域への攻撃に続き、地域的な旅行混乱がUAEのホテル需要に影響を与えました。2026年3月、Rove Hotelsは紛争開始後にUAEポートフォリオの国際予約が大幅に減速したと述べました。2026年4月、Centara Mirage Beach Resort Dubaiは予約とキャンセルへの直接的な影響を報告しました。これらの運営者の経験は、目的地へのアクセスが施設の宿泊提案が依存する顧客フローをいかに制約するかを示しています。各々の逃した滞在はまた、ダイニングやその他の館内サービスから収益を得る機会を失わせ、ホテルの収益モデル全体にわたってエクスポージャーを拡大します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ブランドスケールとオーナーコントロールが異なるモデルを形成チェーンホテルは2026年のUAEホスピタリティ市場規模の66.73%のシェアを占めました。最大のグメントには、2025年11月17日にIHGのヴィネット・コレクション内に1,004室の客室を備えてオープンしたシエル・ドバイ・マリーナが含まれます。ファースト・グループが開発プロジェクトを主導し、ファースト・グループ・ホスピタリティが施設を管理しました。したがって、コレクションへの加盟は必ずしも日常的なホテル管理を国際ブランド会社に委ねるものではありません。オーナーにとって、コレクションへの加盟と施設管理は、両方が同じホテルのアイデンティティを支える場合でも、独立した商業的決定です。
インディペンデントホテルは最も急成長しているセグメントで、2027年~2032年の予測CAGRは9.85%です。チェンバーズ・アンド・パートナーズの2026年UAE版は、これらの施設を主要チェーンへの加盟なしにオーナーが運営、ブランディング、管理を管理する個人所有のホテルとして説明しています。ブランディングと運営の管理により、オーナーは個々の施設のアイデンティティを中心に滞在を差別化するメカニズムを持ちます。新しいインディペンデント施設にとって、オーナーは最初からテルのアイデンティティと運営組織の両方を確立しなければなりません。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
宿泊クラス別:
ラグジュアリーサービスの幅広さとアパートメントの拡大ラグジュアリーは2026年のUAEホスピタリティ市場シェアの43.54%を占めました。最大のセグメントとして、ラグジュアリーの商業的提案は宿泊と幅広い館内ホスピタリティサービスにまたがることができます。ドバイのウルトララグジュアリーなジュメイラ・マルサ・アル・アラブリゾートは2025年3月に300室の客室、86室のスイート、82室の独立したプライベートレジデンス、11のレストラン、4つのバー、3,500平方メートルのスパを備えてオープンしました。運営者にとって、追加のサービス収容能力はより多くの潜在的なゲスト支出機会を生み出す一方で、滞在に付随する運営責任を広げます。運営上の課題は、客室在庫だけではこのリゾートの完全な収益ポテンシャルを代表できないため、ダイニングとウェルネスを客室と並んで収益化することです。
サービスアパートメントは最も急成長しているセグメントで、2027年~2032年の予測CAGRは11.3%です。シュヴァル・コレクションは2025年に151室のサービスアパートメントを発表した後、シュヴァル・メゾン・エキスポ・シティ・ドバイをオープンしました。アパートメント宿泊は、運営者が自己完結型のスペースを中心に滞在を構成する方法を提供し、ユニットの使用を従来の客室と区別します。バジェットおよびエコノミーホテルは異なる価格重視の提案を提供しており、UAEの経済観光省はバジェットホテルを限られた予算の旅行者向けに基本的なサービスを提供する中小規模の施設と説明しています。アパートメント運営者にとって、自己完結型の宿泊はバジェットホテルの低い客室料金の強調と並んで居住スペースで競争する方法を提供します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
予約チャネル別:
仲介業者のリーチと直接関係の共存オンライン旅行代理店(OTA)は最大のセグメントで、2026年のホスピタリティ営業収益の50.75%のシェアを占めました。Trip.comは2026年上半期にGCCのローカルサイトでのホテル客室泊数が前年比で3桁の成長を記録しました。ドバイはGCC全体でのホテル予約の主要目的地でした。ドバイのホテルにとって、実質的な地域予約基盤を持つ仲介業者は、目的地をまたいで宿泊を比較する旅行者へのルートを提供します。その仲介業者を通じて到着する需要は、施設との直接予約関係を生み出すことなくドバイのホテルに滞在をもたらすことができます。
ダイレクトデジタルは最も急成長しているセグメントで、2027年~2032年の予測CAGRは13.95%です。直接のウェブサイトまたはアプリの関係を通じて、ホテルは同じ商業チャネル内で宿泊提案とその後のサービスコミュニケーションを整理することができます。機会は予約を滞在全体を通じた施設独自のゲストサービス提案と結びつけることにあります。コーポレートおよびMICE旅行は別のイベント関連の基盤を持ち、ドバイは2025年に481件のドバイ・ビジネス・イベント支援のビジネスイベントを開催しました。この購買者グループにとって、宿泊提案はビジネスイベントの滞在と会議要件を中心に構成でき、運営者に個人のレジャー予約とは異なるサービス設計の課題を与えます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地理分析
ドバイ UAEホスピタリティ市場
ドバイは2026年のUAEホスピタリティ市場規模の63.33%のシェアを占めました。そのホテル在庫は2025年末までに827施設にわたる154,264室に達しました。ドバイのホテルは2025年に4,485万泊の客室稼働泊数を記録し、2024年の4,303万泊から4%増加しました。その規模の宿泊活動は、客室と施設がゲストに販売できるサービスにまたがる機会を支えています。大規模な客室稼働泊数の基盤は運営者に競争すべき実質的な需要を与える一方で、広範な客室在庫は規模だけでは個々の施設を差別化することを妨げます。
ラス・アル・ハイマ UAEホスピタリティ市場
ラス・アル・ハイマは最も急成長している地域で、2027年~2032年の予測CAGRは10.4%です。ラス・アル・ハイマ観光開発局は2026年上半期に67万人以上の目的地訪問者を報告し、上半期として過去最高を記録し、国内到着者数は前年比47%増加しました。RAKプロパティーズは2026年上半期の更新で、2つの新しいホテルの運営者との管理契約協議が進んでおり、商業条件はまだ最終決定中であると報告しました。これらの見込みの管理委任は、商業条件の締結を条件として、追加の宿泊を通じて目的地訪問を有料滞在に変える運者へのルートを提供します。
アブダビはビジネスイベントと文化的需要を組み合わせており、2025年には220万人のMICEデリゲートと420万人の文化・レジャーイベント参加者を集めました。シャルジャは2025年第4四半期に118万泊のホテルゲスト泊数と81%の稼働率を記録し、宿泊基盤の集中的な四半期利用を示しています。アジュマンでは、アブダビ・ナショナル・ホテルズがラディソン・ブルー・ホテル・アジュマンを管理しており、専門的なホテル管理役割の地域的な例を提供しています。フジャイラの2025年観光レポートは平均ホテル稼働率が60%以上、週末稼働率が90%以上を記録し、ピーク期のサービス収容能力を商業的に重要なものにしています。ウンム・アル・クワインのアル・ラウダ、アル・コール1にあるヴィーダ・ビーチ・リゾートは客室、シャレー、ダイニング、イベントスペースを組み合わせ、ビーチフロントの宿泊と複数の館内サービス用途を結びつけています。
規制の枠組みと見通し
この比較は、課税対象のホテル運営者の観点から選択された管轄区域を検討し、国家レベルのビジネス運営義務とドバイのホテル固有の要件を対比させています。UAE課税対象者は法人税の登録が必要で、申告書は各課税期間終了後9ヶ月以内に連邦税務局(FTA)に提出し、支払いは一般的にその期限までに行われます。特別開発ゾーンおよびフリーゾーンの施設を含むドバイの施設は、他の法律に従い、運営前にライセンスと分類が必要であり、建設または改装前に書面による事前承認が必要です。ドバイのホテルオーナーはまた、防火システムを維持し、民間防衛の安全要件を遵守し、安全に影する改修について当局に通知し承認を得なければなりません。
規制テーブル
| 決定要因 | アラブ首長国連邦 | ドバイ |
|---|---|---|
| 主要当局 | 連邦税務局 | ドバイ経済観光局;ドバイ民間防衛総司令部 |
| 主要な手段または方向性 | 2023年6月1日以降に開始する会計年度の法人税 | 2013年政令第17号;2025年法律第4号 |
| 商業的効果 | 課税対象者登録;期間終了後9ヶ月以内の申告;支払いは一般的にその期限までに | 事前開発承認;オーナーの防火安全維持および改修承認;ライセンスおよび保険のためのコンプライアンス認証 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
国家レベルの「中程度」評価は、課税対象の運営者に対する定期的な登録および申告義務を反映しています。2026年10月7日、FTAは2025年1月1日以降に開始する会計年度の適格多国籍グループに適用される適格国内最低上乗せ税の範囲と登録ガイダンスを発行しました。既存の制度の実施に焦点を当てていることは、国家列の「変化なし」見通しを支持します。ドバイの「中程度」評価と「変化なし」見通しは、継続的なプロジェクト承認、オーナーの定期的な安全義務、およびライセンスと保険を条件付けるコンプライアンス認証を反映しています。
バリューチェーンの段階
バリューチェーンは資産開発、管理契約、ホテルサービスの提供を比較しており、参加者は異なる収益リスクにさらされています。イラン戦争に関連した建設混乱と資材コスト上昇は2026年2月からラス・アル・ハイマに影響を与えました。2026年8月、ウィンは建設混乱の中、計画していたリゾートのオープンを2027年9月に延期しました。報告された建設コストは戦争に関連した資材コスト上昇の一部により約6億米ドル増加し、約57億米ドルに達しました。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| ホスピタリティ資産の開発と所有 | AVENEWデベロップメントやウィンなどのホテルデベロッパー | 所有ホテル運営からの収入 | 建設混乱が運営収入の開始を遅らせる | 重要な工事を中心に引き渡しを順序立て、スケジュールの柔軟性を維持する |
| ホテルブランドとマネージャーの契約 | Hiltonなどのホテルブランドパートナー;Rotana Hotelsなどのホテルマネージャー | ブランドおよびマネジメントサービス手数料 | サービス提供前にオーナーと運営者の責任を一致させる必要がある | 引き渡しのマイルストーンと運営上の説明責任に合意する |
| 宿泊および館内サービスの提供 | アブダビ・ナショナル・ホテルズや国家観光ホテル公社などのホテルオーナー・オペレーター | 客室、ダイニングおよびその他の館内サービス売上 | ピーク時の客室利用がダイニングやイベントサービスの収容能力を上回る可能性がある | 予約された客室とイベント需要にサービススケジュールとスタッフ配置を合わせる |
| 情報源: Mordor Intelligence | ||||
所有権と管理の分離により、資本投資とホスピタリティの専門知識が異なる組織を通じて同じ施設に参入できます。2025年10月、SKHプライベート・ファミリー・オフィスはザ・コーブ・ロタナ・リゾートの取得と再開発を発表し、Rotanaが2025年12月1日から15年間にわたって全面的な管理と運営を再開することになりました。SKHファミリーオフィスが完全所有するコーブ・ホールディング・リゾートがラス・アル・ハイマの施設を所有しています。したがって、既存の資産は別のホテルを建設することなく管理契約の機会を支えることができ、新規建設を超えてホスピタリティへの参入ルートを広げます。
競争環境
市場集中度
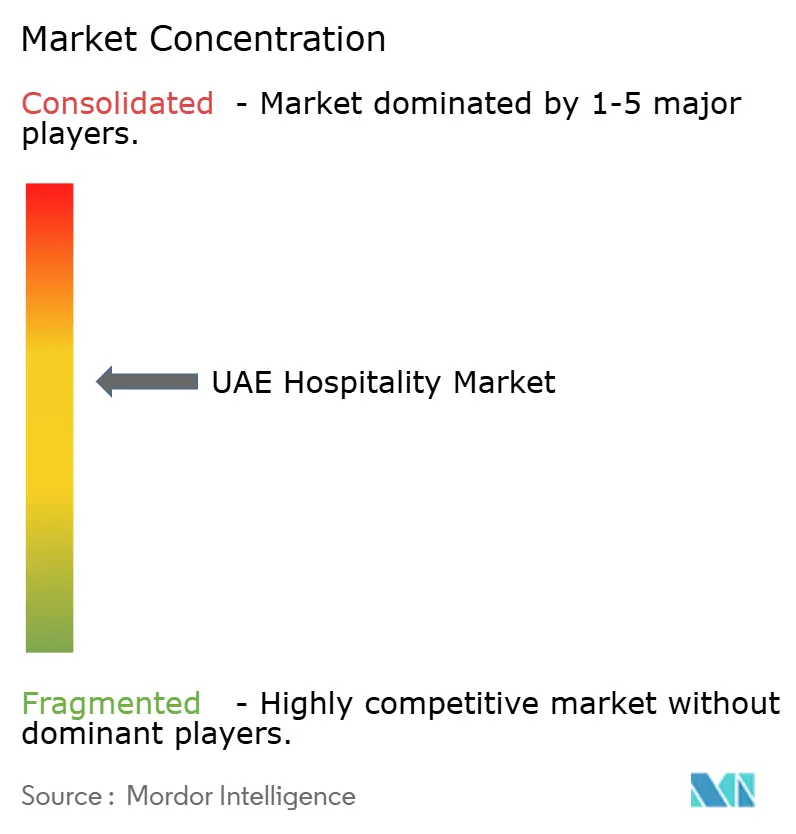
競争フィールドにはMarriott International、Accor、Hilton Worldwide、IHG Hotels & Resorts、Rotana Hotelsが含まれます。ヒルトンブランドのコンラッド・アブダビ・エティハド・タワーズやロタナポートフォリオのビーチ・ロタナ・アブダビなどのブランドポートフォリオが、デベロッパーとのパートナーシッププロジェクトと共存しています。2025年10月、Marriott Internationalとシャマルホールディングはドバイハーバーでの計画中のEDITIONホテルとブランデッドレジデンスに関する署名済み合意を発表し、完成は2029年に予定されています。この合意は、ホテルブランド会社と開発パートナーが同じ施設に異なる役割を担う構造を示しています。シャマルにとって、EDITIONはブランデッドホテルの提案を提供し、マリオットの計画中の供給追加は開発ートナーシップがプロジェクトを実現することに依存しています。
Accorの発表された拡張は、ホテルブランドがデベロッパーのより広い沿岸不動産戦略にどのように参加できるかを示しています。2025年4月28日、AccorのFairmont Hotels & ResortsとArdeeデベロップメンツはラス・アル・ハイマでの計画中のホテルとレジデンスのパートナーシップを発表しました。[2] ホテルは250室を備えて2028年末までにオープンする予定で、独立した住宅コンポーネントは519室の計画中のレジデンスで構成されていました。Accorは、投資家と住宅所有者向けに複合用途ホスピタリティソリューションの設計と運営に焦点を当てたAccor One Livingプラットフォームがプロジェクトを支援するとべました。
発表されたブランドの拡張は競争への段階的な追加を意味し、プロジェクトの引き渡しと運営承認が計画中のホテル収容能力がゲストへのサービスを開始できる時期を決定します。2025年4月、IHG Hotels & ResortsはAPI Hotels & Resortsとドバイでの計画中の280室のキンプトンホテルの管理契約に署名しました。その発表はオープンを2026年第1四半期に予定し、3つのダイニングコンセプトと7つのフレキシブルな会議スペースを説明しました。フェアモントの2028年末のオープンスケジュールとEDITIONの2029年完成スケジュールは、それらの計画中の追加をキンプトンの当初の目標を超えた位置に置きます。フリーゾーン施設を含むドバイのホテル施設は運営前にドバイ経済観光局のライセンスと分類を取得しなければならないため、ドバイへの追加もその承認に依存します。
UAE ホスピタリティ業界リーダー
-
Marriott International
-
Accor
-
Hilton Worldwide
-
IHG Hotels & Resorts
-
Rotana Hotels
- 注:主要企業の掲載順は順位を示すものではありません。
UAEホスピタリティ市場 このレポートでカバーされる企業
- Marriott International
- Accor
- Hilton Worldwide
- IHG Hotels & Resorts
- Rotana Hotels
- Emaar Hospitality Group
- Jumeirah Group
- Hyatt Hotels Corporation
- Wyndham Hotels & Resorts
- Millennium & Copthorne
- Minor Hotels (Anantara / Avani / Oaks)
- Rove Hotels
- Kerzner International (Atlantis / One&Only)
- DAMAC Hotels & Resorts
- Address Hotels + Resorts
- Fairmont Hotels & Resorts
- Shaza Hotels
- Aleph Hospitality
- Four Seasons
市場参加者にとっての主要な機会
この機会は、政策援のあるホテル開発、適格なホテルアパートメントプロジェクト、および目的地パイプライン内の計画中の宿泊追加を比較しています。ドバイの2025年ホテルインセンティブは、適格施設に客室販売に対する市町村税とツーリズム・ディルハム・フィーの100%還付を提供します。[3] 適格なホテル、リゾート、ホテルアパートメントは、決議の発効日以降にライセンスを取得し、一般事務局および財務局との調整のもとドバイ経済観光局(DET)によって指定される必要があります。DETは一般事務局および財務局との調整のもと運営期限を1年延長することができるため、追加の引き渡し時間は行政承認に依存します。
市場機会テーブル
| 機会 | 今なぜか | 購買者/主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 適格な新規ホテルおよびリゾート収容能力 | ドバイの2025年イニシアチブは適格施設に対して客室販売の市町村税とツーリズム・ディルハム・フィーを還付する | 新規ホテルおよびリゾートオーナー | インセンティブ適格性に合わせてローンチシーケンスを調整する | 必要な運営期限を満たすこと | 適格なホテルおよびリゾートオーナー |
| 適格なホテルアパートメント開発 | ホテルアパートメントはインセンティブの適格フォーマットに含まれている | 新規ホテルアパートメントオーナーおよび運営者 | アパートメント運営モデルと適合した申請を組み合わせる | 必要なライセンス運営の維持 | 適格なホテルアパートメントオーナーおよびマネージャー |
| ヤス島パイプライン内の宿泊 | ミラルの2026年9月の計画には追加のホテル客室が含まれる | 目的地デベロッパーおよび見込みのあるホテル運営者 | 計画中の目的地拡張に適したホテルサービス提案を開発する | より広い段階的開発とのホテル引きしの調整 | ミラルおよび見込みのあるホテル運営者 |
| 情報源: Mordor Intelligence | |||||
2026年9月14日、ミラルはヤス島の目的地提供と追加のホテル客室を含むアトラクション拡張パイプラインの5年間の計画を発表しました。見込みの運営者にとって、これはより広い目的地投資と並んだ潜在的な宿泊の開口部を生み出し、引き渡しの調整がゲストサービス収益を開始できる時期の中心となります。ドバイの還付は申請から3年以内の運営を必要とし、可能な延長を条件とするため、引き渡しのタイミングが適格なデベロッパーが恩恵を受けられるかどうかを決定します。
最近の産業開発事情 UAEホスピタリティ市場
- 2026年9月:ミラルはヤス島の目的地提供の5年間の拡張計画を発表し、新規開発とアトラクション強化とともに追加のホテル客室を含む。
- 2026年9月:アラダが所有・開発した175室のヴィーダ・アルジャダ・ホテルがシャルジャで正式にオープンし、Emaar Hospitality Groupがヴィーダ・ホテルズ&リゾーツブランドのもとで運営している。
- 2026年8月:ウィンは建設混乱の中、計画していたラス・アル・ハイマのリゾートオープンを2027年9月に期した。
UAEホスピタリティ市場 レポートの範囲と調査方法論
市場の定義と範囲
UAEホスピタリティ市場は、アラブ首長国連邦全体のホテル、リゾート、サービスアパートメントが提供する有料ゲスト宿泊および館内ホスピタリティサービスをカバーしています。その価値は、これらの施設がそれらのサービスに対して認識する年間営業収益です。
スコープの除外:航空会社および輸送の売上、アトラクションおよびツアーオペレーターの売上、独立したレストラン、バー、イベント会場による売上、および別途請求されるOTA手数料および旅行代理店手数料は除外されます。
セグメンテーション概要
- タイプ別
- チェーンホテル
- インディペンデントホテル
- 宿泊クラス別
- ラグジュアリー
- ミッド&アッパーミッドスケール
- バジェット&エコノミー
- サービスアパートメント
- 予約チャネル別
- ダイレクトデジタル
- OTA
- コーポレート/MICE
- ホールセール&トラディショナルエージェント
- 地域別
- ドバイ
- アブダビ
- シャルジャ
- ラス・アル・ハイマ
- アジュマン
- フジャイラ
- ウンム・アル・クワイン
データソース、市場規模測定、および検証
デスクリサーチ
連邦競争統計センターの観光統計方法論は、ホテルおよびホテルアパートメント施設をターゲットコミュニティとして特定し、宿泊、飲食、その他のホテル収益を分離しています。経済観光省の発表は国家レベルのホテル収益、ゲスト、客室、稼働率のシリーズを提供し、2025年の国家観光結果やドバイの年間訪問者・テルパフォーマンス結果などのドバイ政府メディアオフィスの発表が首長国レベルの客室泊数、平均料金、利用可能客室指標を追加します。
企業の年次報告書と投資家向け資料はポートフォリオのフォーマット、計画中のオープン、運営役割を明確にすることができ、信頼できるUAEビジネスプレスはプロジェクトのタイミングと報告されたホテル活動をクロスチェックすることができます。これらの例は網羅的ではなく、さらなるソースが収集、検証、明確化に役立ちます。
一次インタビューおよびサーベイ
アラブ首長国連邦のホテルおよびリゾート運営者、サービスアパートメントマネージャー、資産オーナー、収益管理リーダー、観光または首長国レベルの当局者とのインタビューは、宿泊および館内サービス全体で収益がどのように記録されるかをテストすることができます。議論は稼働率、客室料金、サービスミックス、予約ルート、施設オープンに関する二次的な証拠を確認し、カバレッジの重要なギャップや違いを明確にすることができます。アナリストの推定は施設および客室データ、報告されたゲスト泊数、運営者の開示に対して三角測量でき、未解決の入力は範囲として保持されるか、代替の需要とイールドシナリオのもとでテストされます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:45% | 機能/ユニットリーダー:35% | |
| 中小プレイヤー:25% | マネージャー:45% |
市場規模測定と予測
モデルはトップダウンで国家レベルのホテル施設収益から始まり、ホテルゲストとゲスト泊数を需要測定に、客室在庫とオープンを収容能力追跡に、稼働率を客室利用推定に、平均日次料金と利用可能客室当たり収益を価格と利用率の把握に、飲食とイベント活動を館内サービス収益の反映に使用して、アラブ首長国連邦の2027年の価値と予測を構築します。シナリオ分析は訪問者需要、客室追加、利用率、イールドがどのように一緒に発展するかを予測でき、選択的なボトムアップチェックはサンプリングされた客室数に稼働泊数と地域の客室料金を掛け合わせ、支援された館内サービス収益を追加し、運営者まは首長国のロールアップで結果をテストすることができます。地理とセグメントのシェアは施設と客室供給、利用可能な収益開示、稼働率と料金の証拠、予約ルートの分布から構築され、各入力が割り当てられる前にソースカバレッジが確認されます。専門家は訪問者、収容能力、利用率、イールド、サービス収益予測の方向性と妥当性を確認でき、首長国またはセグメントデータのギャップは比較可能な国家指標から推定し、調整前に代替ウェイトでテストすることができます。
データ検証と更新サイクル
アナリストは報告された施設収益をゲスト泊数、客室供給、稼働率、料金指標に対して三角測量し、国家および首長国のシグナルが一貫して動いているかを確認します。収益の変化が客室利用や料金によって支持されていないなどの異常を調査し、ソース定義に対して違いを調整し、承認前に順次アナリストレビューを完了します。運営者の開示、ソースの更新、または重要なイベントが主要な入力を変更するか、競合するカバレッジを未解決のままにする場合、再連絡が開始されます。証拠は年更新され、主要なオープンや旅行混乱などの重要なイベント後にサイクル間でレビューされ、新鮮な引き渡し前パスで再確認されます。
Mordor Intelligenceのアラブ首長国連邦ホスピタリティ市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。UAEホスピタリティ市場は、アラブ首長国連邦全体のホテル、リゾート、サービスアパートメントが提供する有料ゲスト宿泊および館内ホスピタリティサービスをカバーしています。
主要なギャップドライバーには、研究の定義されたカバレッジと市場固有のモデリングの選択が含まれます。専門家は訪問者、収容能力、利用率、イールド、サービス収益予測の方向性と妥当性を確認でき、首長国またはセグメントデータのギャップは比較可能な国家指標から推定し、調整前に代替ウェイトでテストすることができます。
ベンチマーク比較
| ソース | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 32.44 ビリオン 米ドル(2027年) | |
| 市場調査出版社A | 13.4 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年の価値32.44 ビリオン 米ドルを58.7%下回っています。その公表値は2025年の早期ホテル施設収益ベースに固定されており、記載された予測ペースは本レポートの率を下回っています。 |
| 市場調査出版社B | 25.17 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年の価値32.44 ビリオン 米ドルを22.4%下回っています。その公表値は2025年の早期ベースを使用しており、記載された予測率は低く、どちらも後のレポート年に対してより低い価値を示しています。 |
Mordor Intelligenceのアナリストは報告された施設収益をゲスト泊数、客室供給、稼働率、料金指標に対して三角測量し、国家および首長国のシグナルが一貫して動いているかを確認します。
レポートで回答される主要な質問
UAEホスピタリティ市場の規模と成長見通しは?
規模は2027年に32.44 ビリオン 米ドルと推定され、2027年~2032年のCAGR 7.42%で2032年までに46.4 ビリオン 米ドルに達すると予測されています。
UAEでのホテル滞在の需要を促進するものは何ですか?
UAEのホテル施設は2025年に3,200万人以上のゲストを受け入れ、文化的目的地の開発とフリーゾーンのビジネス活動が滞在の理由を広げています。
UAEホスピタリティ収益でどのホテルタイプがトップですか?
チェーンホテルが2026年に66.73%のシェアでトップでした。インディペンデントホテルは2027年~2032年のCAGR 9.85%で最も急成長すると予測されています。
UAEホテルサービスの主要な競合他社はどの企業ですか?
主要な競合他社にはMarriott International、Accor、Hilton Worldwide、IHG Hotels & Resorts、Rotana Hotelsが含まれます。Marriott InternationalとシャマルホールディングはドバイハーバーでのEDITIONホテルとレジデンスの計画について2025年に合意に署名しました。
UAEホテルにとっての主要な需要上の課題は何ですか?
国際旅行の混乱が需要を中断させる可能性があります。Rove Hotelsは2026年3月にUAEポートフォリオの国際予約が大幅に減速したと報告しました。
UAEのどの首長国がホスピタリティ収益でトップで、どこが最も急成長していますか?
ドバイが2026年に63.33%のシェアでトップでした。ラス・アル・ハイマは2027年~2032年のCAGR 10.4%で最も急成長すると予測されています。