
Mordor Intelligenceによる英国ホスピタリティ市場分析
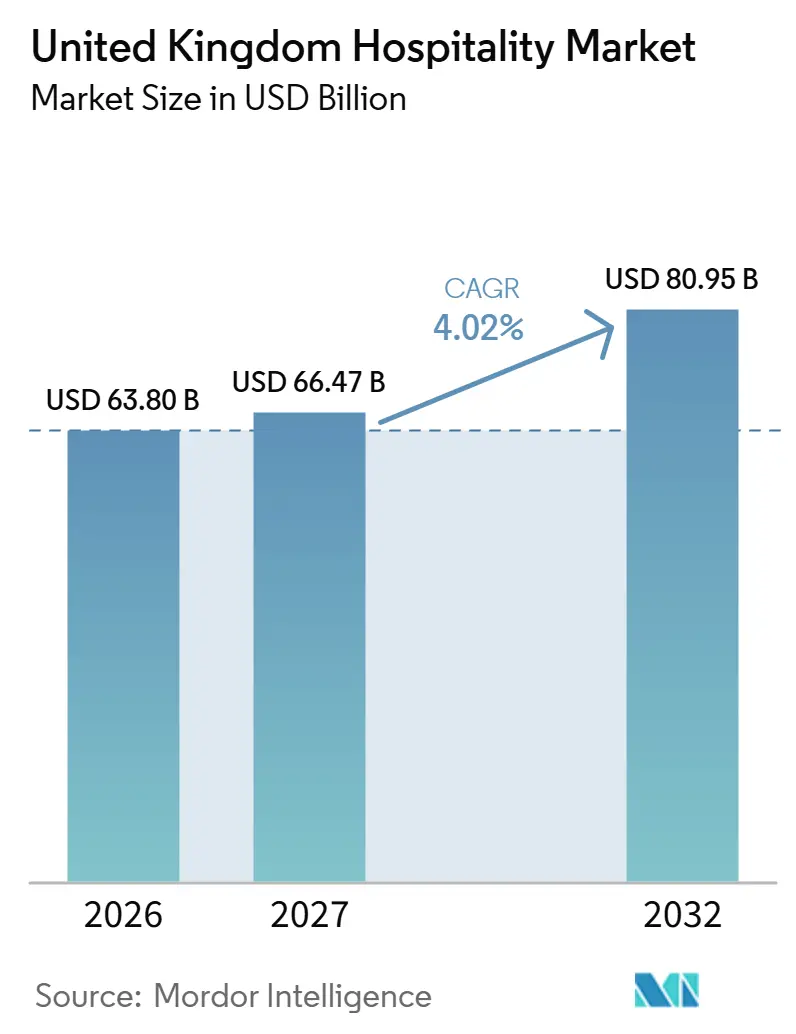
英国ホスピタリティ市場規模は2026年に63.8 ビリオン 米ドルと評価され、2027年の66.47 ビリオン 米ドルから成長し、2032年には80.95 ビリオン 米ドルに達すると推定されており、予測期間(2027年〜2032年)においてCAGR 4.02%で成長します。
デジタルによる情報発見とインバウンド旅行は宿泊施設の商機を創出し、一方でレート軽減措置はイングランドの対象パブを支援しています。人件費とエネルギー価格の不確実性は、サービス事業者が手頃な価格で提供できるサービスの質と量を制約しています。ブランドオペレーターは既存ホテルのリブランドを通じて事業を拡大でき、新規建設に代わる選択肢となっています。予約フローの管理は、旅行者の関心を宿泊販売へと転換するうえで事業者に有利に働きます。ホテルグループにとって、既存客室を通じた拡大が商業的に魅力的となるのは、追加予約が追加ゲストの対応に必要な人件費とエネルギーコストをカバーできる場合に限られます。
主要レポートのポイント
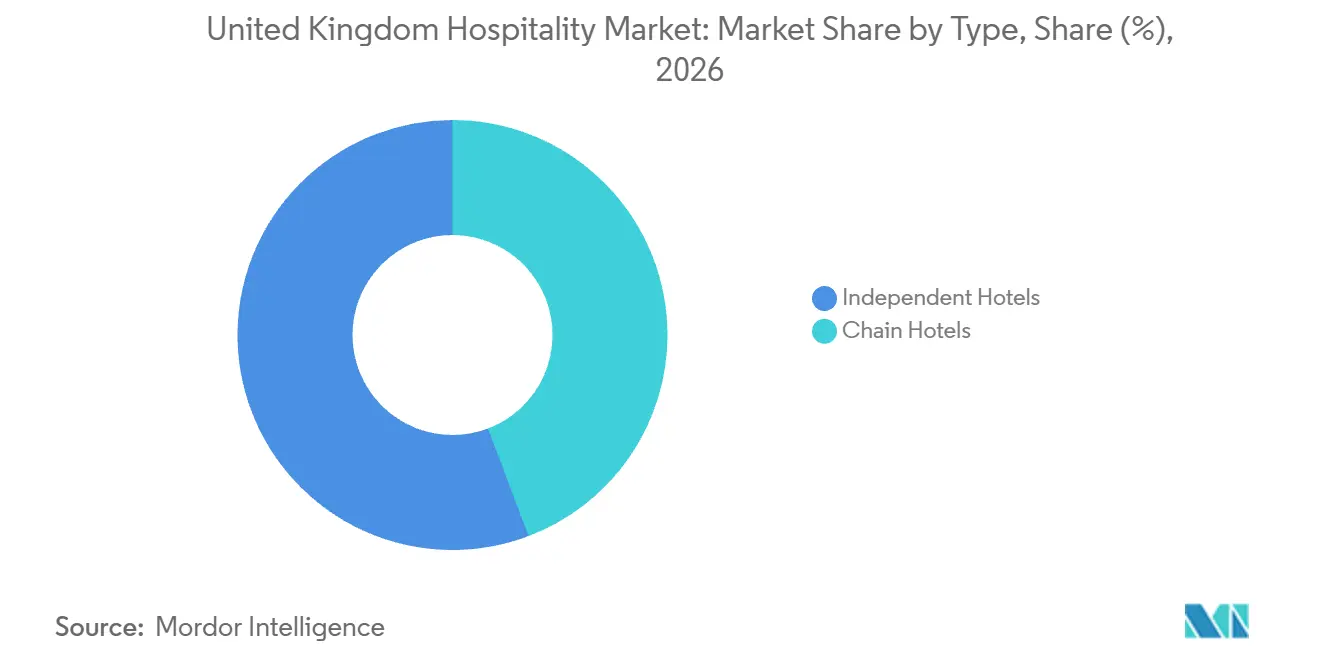
- タイプ別では、独立系ホテルが2026年の英国ホスピタリティ市場シェアで55.76%をリードし、チェーンホテルは2027年〜2032年にCAGR 7.65%で最も速く成長すると予測されています。
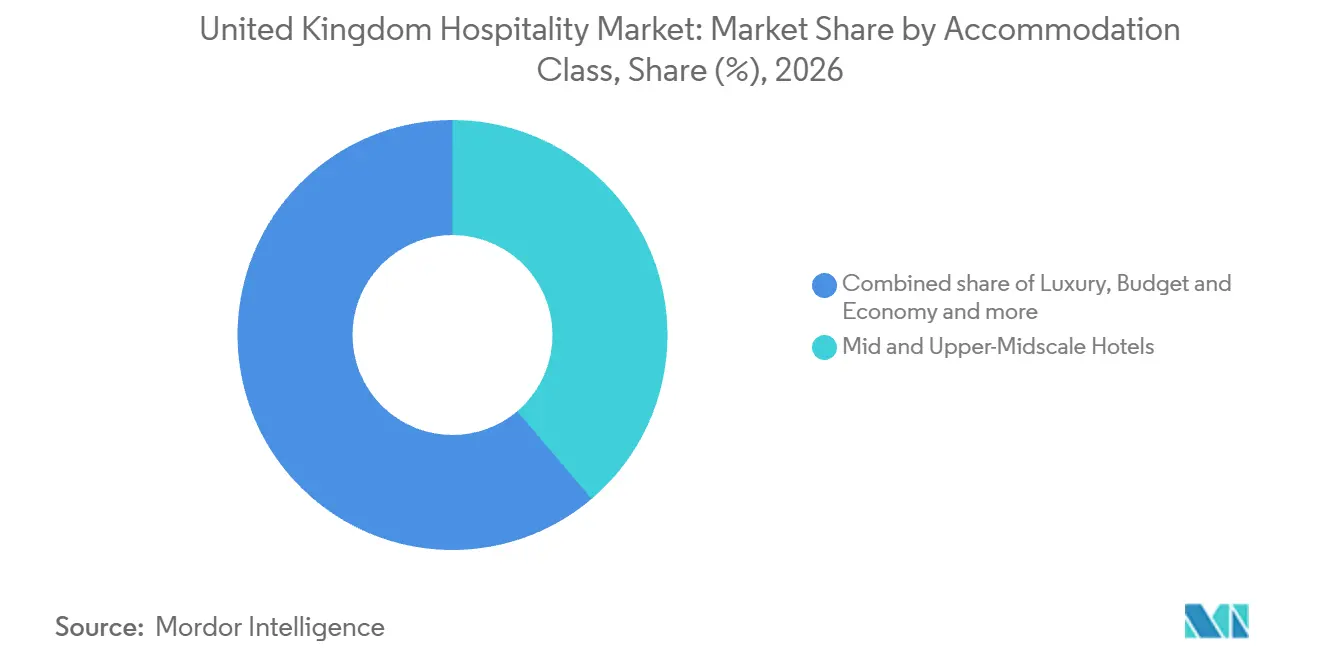
- 宿泊クラス別では、ミッド&アッパーミッドスケールホテルが2026年の英国ホスピタリティ市場規模において38.8%のシェアを占め、ラグュアリーは2027年〜2032年にCAGR 7.8%で最も速く成長すると予測されています。
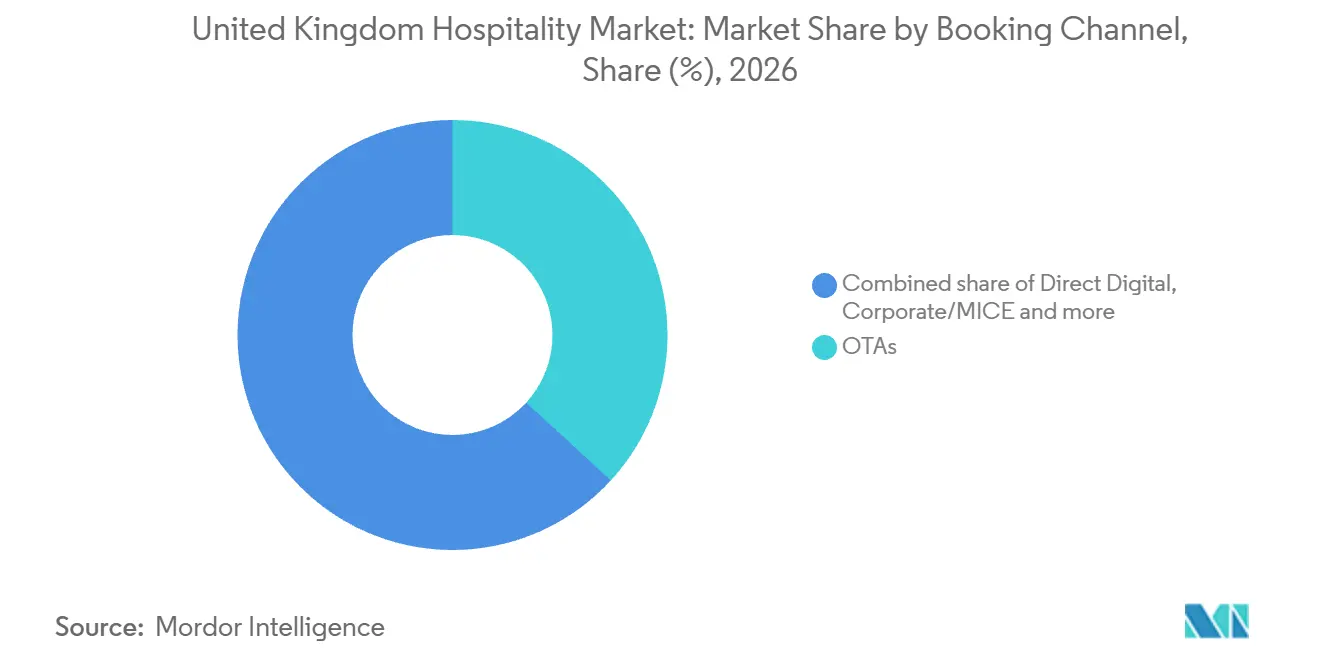
- 予約チャネル別では、オンライン旅行代理店(OTA)が2026年の市場価値において36.82%でリードし、ダイレクトデジタルは2027年〜2032年にCAGR 7.15%で最も速く成長すると予測されています。
- 地域別では、イングランドが2026年に71.15%で最大の市場価値シェアを占め、北アイルランドが2027年〜2032年にCAGR 8.05%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への(〜)%影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| デジタル注文・予約の加速 | +2.1% | 全国 | 中期(2〜4年) |
| 政府のビジネスレート支援・インセンティブ制度 | +1.5% | イングランド、スコットランドおよびウェールズ | 短期(2年以) |
| 通貨安を背景とした海外インバウンド観光の増加 | +1.4% | 全国 | 中期(2〜4年) |
| ハイブリッドワークを起因とする平日のレジャー宿泊需要 | +1% | 全国 | 中期(2〜4年) |
| 施設給食のアウトソーシング増加 | +0.5% | ハンプシャー州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
デジタル注文・予約の加速
デジタルによる情報発見は、確立された予約アプリ以外で検索を開始する旅行者を取り込む追加ルートをホテル事業者に提供します。Whitbread PLCは、英国およびアイルランドのホテル事業全体で2026年5月〜8月にAI検索エンジン経由の予約が70%増加したと報告しました。[1] 同社はコマーシャルプログラムの一環として、AIを活用した検索による情報発見力を強化しました。事業者への示唆として、転換ツールが販売を生み出す前に、機能的な予約フローには効果的な情報発見ルートが必要であるということです。Whitbreadが要な大規模言語モデルとのリーチ拡大を目的とした初期段階の試験的取り組みを行っていることは、デジタル流通が直接的なテクノロジー連携を必要とする場合があることを示しています。
政府のビジネスレート支援・インセンティブ制度
ビジネスレートの軽減措置は、事業者が追加売上でコストを賄う前に繰り返し発生する不動産費用を削減することで、ホスピタリティの供給能力を保護できます。2026/27年度については、イングランドの対象パブおよびライブミュージック会場は地方自治体の制度を通じてビジネスレートの請求額から15%の減額を受けます。地方自治体の課税当局は個別のケースに対して裁量権を行使し、英国政府はその指針に基づき付与された軽減措置を補填します。2026年7月、政府は2027年4月からイングランドのパブ、社交クラブ、ライブミュージック会場(最大規模のライブミュージック会場を除く)に対し20%のビジネスレート軽減措置を発表しましたが、予算の詳細は審議中です。対象会場にとって、固定費の削減は価格を同等に引き上げることなく顧客を迎え続けるための務的余裕を維持できます。地方の判断と物件の対象可否により複数拠点を持つ事業者でも支援が各施設に不均等に届く場合があり、共通の運営モデル内でも施設ごとに軽減措置が異なります。
通貨安を背景とした海外インバウンド観光の増加
海外居住者は2025年に英国への訪問を推定4,080万件完了しており、今後修正される可能性があります。[2] この訪問者基盤は、国際旅行を有料の宿泊滞在へと転換できる事業者に宿泊施設の商機を生み出します。英ポンドの実効為替レート指数は2005年1月の基準値100に対して、2026年6月30日時点で84.62を記録しました。固定された英ポンド建て客室料金において、ポンド安はステイの外貨建て価格を引き下げる効果があります。海外ゲストをターゲットにするホテルにとって、これは予約された各客室から受け取る英ポンド収益を減らすことなく価格競争力を高める余地を生み出します。
ハイブリッドワークを起因とする平日のレジャー宿泊需要
リモートワークの取り決めが旅行を許容する場合、ゲストは週末だけに旅行を限定せず、勤務日をレジャー滞在と組み合わせることができます。ホテルにとって、その柔軟性は同じ旅行グループに対して追加の平日宿泊を販売する機会を生み出します。客室は睡眠にしか適さない場合、ゲストが効果的に仕事を行うニーズをそれだけでは解決できないため、提供サービスは両方の用途をサポートする必要があります。平日の滞在延長が商業的に有益となるのは、追加の宿泊収益がその期間中のサービス提供に必要なコストをカバーする場合です。すでに選ばれたレジャー旅行を延長することで、ホテルは全く別の旅行を獲得することなく平日の宿泊収益を得ることができます。
制約要因の影響分析*
| 制約要因 | CAGR予測への(〜)%影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 深刻な労働力不足と賃金インフレ | -1.1% | 全国 | 短期(2年以内) |
| 食品・エネルギーコストの変動 | -0.8% | 全国 | 短期(2年以内) |
| 厳格な建設許可・営業許可規制 | -0.35% | エクスマス、ジ・アベニューズ | 中期(2〜4年) |
| 予約のノーショー率の高さ | -0.25% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
深刻な労働力不足と賃金インフレ
人件費は、採用環境が改善した場合でも事業者が維持できるサービスキャパシティを制約します。英国ホスピタリティの2025年における部門別欠員率は3.1%と最も高く、2024年の3.8%から低下し、パンデミック期間外では2013年以来最低水準となりました。ホスピタリティおよびリテール業の雇用主は、2025年の最低賃金引き上げおよびその他の部門的圧力に応じて、雇用の削減を報告しました。削減のほとんどは、解雇ではなく採用抑制と労働時間の短縮という形をとりました。事業者にとって、有人対応時間を制限することは、会場の物理的キャパシティを変えることなく接客できる顧客数を制限する可能性があります。欠員の減少は、有人対応時間に対する賃金コストの制約を未解決のまま残し、事業者が負担できる追加サービスの量を制限します。
食品・エネルギーコストの変動
エネルギー価格の不確実性は、将来の売上がその水準が変動する可能性のある運営費をカバーしなければならないため、ホスピタリティのキャパシティ拡大に対する商業的ハードルを高めます。2026年9月下旬、英国の宿泊・飲食サービス事業者の91%がエネルギー価格について何らかの懸念を報告しました。[3] これらの事業者にとって、エネルギーコストが確定する前に合意した客室・食事の価格は、他の運営費に充てられる収益を圧迫する可能性があります。そのリスクを販売価格に転嫁すると、顧客需要を支える価格競争力を弱める可能性もあります。限界立地では、追加のホスピタリティキャパシティが商業的に成立する前に、需要リスクと並んでエネルギー価格リスクをカバーする必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイ別:
独立系ホテルの規模とチェーンのリブランド独立系ホテルは2026年の英国ホスピタリティ市場規模において55.76%のシェアを占めました。比較的小規模な個別物件を含む商業基盤を持つ、タイプ別で最大のセグメントを形成しています。2025年5月の調査に基づく研究では、ケンブリッジ中心部から3マイルを超えてサウスケンブリッジシャー境界までのグレーターケンブリッジ広域エリアに、平均28室の独立系ホテルが11軒確認されました。その物件規模において、ホテルは大規模な多物件運営モデルを複製することなく、目的地の顧客に対して競争することができます。このセグメントへの販売には多数の小規模物件との関係構築が必要となる場合があり、各オーナーアカウントを獲得するコストがサプライヤーの商業的リーチに影響します。
チェーンホテルは2027年〜2032年にCAGR 7.65%で成長すると予測されており、タイプ別で最も速く成長するセグメントとなっています。Travelodgeは2025年に4棟の新築と他ブランドからの17件のリブランド取得により、英国の物件に21ホテル・1,800室超を追加しました。リランドの優位性は、チェーンが新規建設だけでなく既存物件を通じて自社ブランドの客室供給を増やせることを示しています。


注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
宿泊クラス別:
確立されたミッドスケール供給とラグジュアリーの拡大ミッド&アッパーミッドスケールホテルは2026年の英国ホスピタリティ市場シェアで38.8%を占めました。これにより、最大の宿泊クラスセグメントとなっています。2025年5月、アッパーミッドスケールホテルだけでグレーターケンブリッジ広域エリアのホテル客室数の39%を占め、同エリア最大の個別ホテルクラスとなりました。その地域の客室ストックは、ケンブリッジ周辺に新規参入するアッパーミッドスケール事業者が対応しなければならない相当規模の競合環境を形成しています。
ラグジュアリーは最も速く成長する宿泊クラスセグメントであり、2027年〜2032年の予測CAGRは7.8%です。2025年の年初から7月までの期間において、客室あたり収益(RevPAR)が成長した唯一の英国ホテルクラスであり、その成長率は2.8%でした。InterContinental Hotels Group(IHG)のラグジュアリー&ライフスタイルポートフォリオに属するシックスセンシズ ロンドンは、2026年3月1日に109室のベッドルームとスイートを備えてオープンしました。サービスアパートメントにはコーポレート需要のルートがあり、全米ビジネス旅行協会(GBTA)ビジネストラベルインデックス見通しは、2026年の英国サービスアパートメントにおける法人旅行支出が8.1%増加すると予測しています。投資家にとって、ラグジュアリーの拡大は差別化された新規キャパシティの販売を伴う一方、サービスアパートメントの機会は特定の法人バイヤーグループの宿泊要件に結びついている場合があります。

注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
予約チャネル別:
代理店リーチがダイレクト転換を支援オンライン旅行代理店(OTA)は最大の予約チャネルセグメントであり、2026年の市場価値において36.82%を占めました。SiteMinder社の2025年英国ホテル予約収益ランキングでは、Booking.comとExpediaが上位2位を占めました。その地位は、ホテル事業者が宿泊販売を競う際に代理店へのアクセスを維持する商業的理由を提供しています。個別物件にとって、これらのチャネルを通じた露出は、ホテルを選ぶ前に仲介業者を選択するバイヤーへのアクセスを提供できます。代理店のリーチはホテルを宿泊購買者に露出させますが、予約を獲得するには共有の予約環境の中で際立つオファーが必要です。
ダイレクトデジタルは最も速く成長する予約チャネルセグメントであり、2027年〜2032年の予測CAGRは7.15%ですTravelodge Groupは、英国、スペイン、アイルランドを含む全事業において2025年の予約の約80%が自社ウェブサイト経由であったと報告しました。その水準の自社サイト利用において、予約体験は補助的な販売ルートではなく、事業者の中核的なゲスト取引の一部となります。事業者は自社が管理する予約フローの中で客室オファーと確認を連携させ、デジタル実行を宿泊販売に直接結びつけることができます。自社の集客力を持つホテルにとって、そのフローの改善は追加の物理的客室を必要とせず、相当規模の予約基盤に影響を与える可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
イングランドホスピタリティ市場
イングランドは2026年の英国ホスピタリテ市場規模において71.15%のシェアを占め、最大の地域となっています。英国居住者は2025年にイングランドへ8,700万件の宿泊旅行を行い、2024年から3%減少しました。この確立された国内旅行基盤は、年間旅行数が軟化した場合でも宿泊事業者に相当規模の宿泊需要プールを提供します。商業的課題は、毎年の旅行数増加を必要とせずに広範な既存訪問者基盤の価値を宿泊販売を通じて維持することです。大規模な国内フットプリントがあれば、旅行数の増加なしにリーダーシップを支えることができます。
北アイルランドホスピタリティ市場
北アイルランドは最も速く成長する地域であり、2027年〜2032年の予測CAGRは8.05%です。推定宿泊レジャー旅行数は2024年の240万件から2025年には270万件に増加し、報告上13%の増加となり、レジャー旅行の機会を拡大しています。しかしながら、ホテルの客室稼働率は2024年の68%から2025年には65%に低下しており、より広範な旅行拡大がホテルの年間稼働率の向上と一致しなかったことを示しています。レジャー旅行が増加する一方でホテルの客室稼働率が低下したため、宿泊業者の成長機会はその拡大した旅行プールを有料の宿泊泊数に転換することにあります。
スコットランドの2025年国内宿泊観光推計(開発中の統計として分類)では、グレートブリテン居住者による旅行数、泊数、支出のいずれにおいても、サービスアパートメント付き宿泊施設が第1位となりました。この利用パターンは、サービスアパートメント付き宿泊施設事業者を通じて確立されたスコットランドの訪問者エコノミーへの明確なルートをサプライヤーに提供します。ウェールズの速報推計では、2025年にグレートブリテン居住者による国内宿泊旅行においてサービスアパートメント付き宿泊施設の利用が増加していることが示されました。ウェールズへの国内レジャー旅行もその年に増加した一方、友人・親族訪問旅行は減少しました。これらのウェールズの変化を総合すると、宿泊選択と旅行目的の両方が滞在自体の販売機会を示していることから、レジャー目的のサービスアパートメント付き宿泊施設の商業的根拠が強まります。
規制の枠組みと見通し
本比較は、ライセンス付き施設を追加するパブ事業者の観点から、英国のライセンス基準および選定管轄区域(イングランドおよび北アイルランド)を対象としています。アルコール販売許可は、イングランドおよびウェールズでは地方ライセンス委員会、スコットランドではライセンス委員会、北アイルランドでは裁判所により付与されます。複数の国にまたがる事業者は管轄区域固有の許可申請計画が必要であり、国別比較はこれらの異なる行政ルートを反映しています。
規制一覧表
| 決定要因 | 英国 | イングランド | 北アイルランド |
|---|---|---|---|
| 主管当局 | 地方ライセンス委員会、ライセンス委員会および裁判所 | 地方ライセンス当局 | アルコール販売許可を付与・更新する裁判所 |
| 主要な法的手段または指針 | 国別アルコールライセンス制度 | 2003年ライセンス法および2026年9月のデジタルID指針 | 1996年ライセンス(北アイルランド)命令および承認済み酒類規範 |
| 商業的影響 | 管轄区域固有のライセンス申請 | アルコール販売のための施設ライセンス;デジタルIDを受け入れる場合は認定検証 | 既存ライセンスを返上して新規パブのライセンスを取得;申請および更新時に裁判所が規範の遵守を確認 |
| 現在の政策の魅力度 | 中程度 | 中程度 | 低 |
| 政策の魅力度の今後の方向性 | 変化なし | 緩和 | 変化なし |
| 情報源: Mordor Intelligence | |||
英国の基準は、2025年11月のイングランド・ウェールズの制度が地方の裁量を維持したことにより、継続性を持つ中程度の魅力度となっています。一方、北アイルランドの別途審査は既存の立法構造の中で行われています。イングランドの中程度の評価は地方の承認要件を反映しており、2026年9月に導入された任意のデジタルID経路は、ライセンス保有者が認定・登録された検証サービスを使用した場合に緩和の見通しを支持します。北アイルランドが新規参入に対して低評価となっているのは、新規パブ申請者が既存ライセンスを返上する必要があり、裁判所が申請時に規範の認知度を、2026年1月からの更新時にはコンプライアンスを評価するためです。2022年改正に関する審査は2026年11月9日まで回答を受け付けており、それ自体が法律を改正するものではなく、現行要件下での継続性を支持します。
バリュチェーンの段階
本比較はホテルブランドの加盟、予約流通、宿泊提供の流れを追い、サプライヤーが収益を確保する場所を示しています。Premier Inn英国の宿泊売上は、2026年度(2026年2月26日終了の52週間)において2025年度比1%増加しました。手数料ベースのブランドや予約仲介業者を利用する事業者にとって、このような緩やかな成長はサービス段階全体で共有できる追加宿泊収益を制限します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の確保 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| ブランド加盟 | InterContinental Hotels Group(IHG)などのホテルブランドライセンサー | ブランドライセンス料;IHGのグループ全体モデルの下で適用される場合の運営管理料 | ブランド支援の範囲とコストに対するオーナーのコミットメント | フランチャイズまたは運営管理支援を物件の運営要件に合わせる |
| 予約流通 | Booking.comなどの宿泊予約プラットフォーム | 予約ごとのコミッション(月次請求) | コミッションにより事業者が手元に残る客室売上収益が減少 | 追加売上がトランザクション手数料を正当化する場合に代理店リーチを活用 |
| 宿泊提供 | Whitbread PLCなどのホテル事業者 | 宿泊販売 | 未販売の宿泊泊数が宿泊収益を制限する | チャネル固有の宿泊オファーで未販売の泊数をターゲットにする |
| 情報源: Mordor Intelligence | ||||
IHGの客室収益連動フランチャイズ料は、ブランドの収益を客室販売に結びつけているため、転換率を向上させる支援はブランドの手数料基盤を強化する可能性もあります。流通は別途トランザクション手数料を追加し、事業者の手取り収益を滞在を生み出したチャネルに対して敏感にさせます。両サービスを利用するオーナーにとって、流通範囲の拡大は関連手数料をカバーするのに十分な追加客室収益を生み出す必要があります。
競合環境
市場集中度
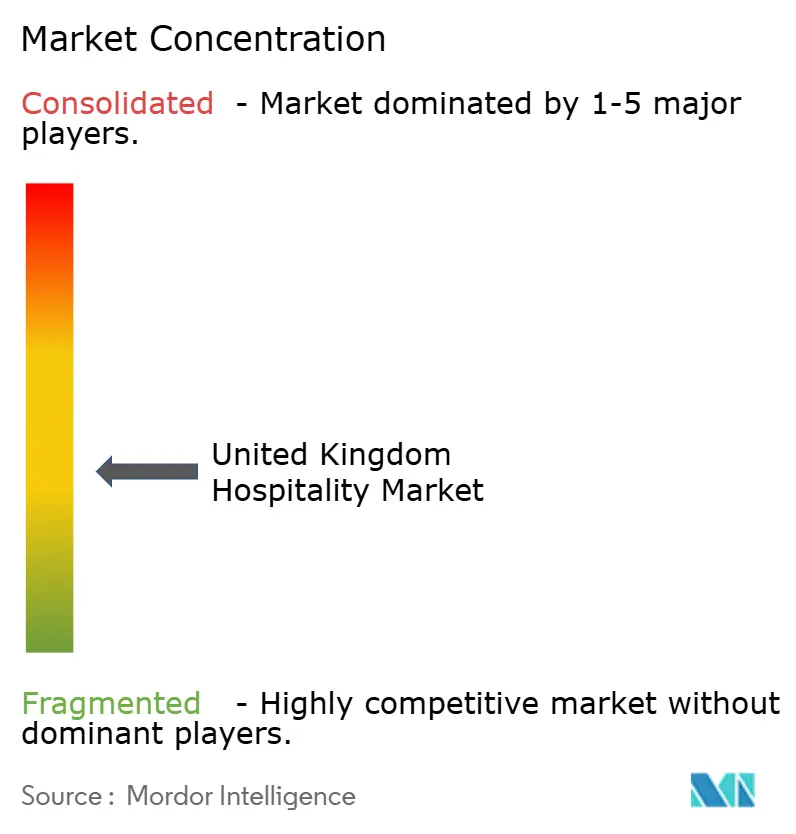
競争は宿泊施設、コントラクトフードサービス、パブにわたって分散しており、大規模グループが異なるサービスモデルを運営しています。Whitbread PLCはPremier Innを運営し、InterContinental Hotels Group(IHG)はフランチャイズおよび物件パートナーシップを通じてホテルブランドを拡大しています。Compass Group PLCはコントラクトフードサービスを通じて参加し、Greene Kingはパブを運営し、Mitchells & Butlersはマネージドレストランとパブを経営しています。Whitbreadは2025/26年に英国で約600室をオープンし、収益性の低い約600室を閉鎖しました。Whitbreadの客室入れ替えは運営ネットワーク内でのリターンを重視する一方、IHGのパートナーシップは追加物件を通じてブランドを拡大します。
2026年2月、IHGはFairview Hotelsとの英国での4件の物件契約と開業を発表し、英国・アイルランドのパイプラインに380室超を追加しました。ブランドパートナーシップは物件をまたいで流通とオペレーティングアイデンティティを拡大できますが、署名済みのパイプラインは関連する客室がサービス稼働に入った時点でのみ宿泊キャパシティをもたらします。別途、Compassの英国・アイルランド事業は2026年2月、第3滑走路拡張工事中の建設チームを含む80,000人超の従業員に飲食サービスを提供するヒースローとの7年間契約を受注しました。ホテルパートナーシップが物件ネットワークを構築するのに対し、大規模な職場契約は数年間にわたり特定の施設バイヤーに対してサービスを維持する能力を必要とするため、この対比は挑戦者企業にとって重要です。
Mitchells & Butlersは2026年7月18日終了の42週間に事業全体で181件の転換・改修を完了しました。また同期間に英国で8件の一戸建て物件を取得しました。Greene KingのCEOニック・マッケンジー氏は、政府の2026年7月のビジネスレート発表をパブへの救済として歓迎し、パブは長きにわたり不釣り合いに高いレートに直面してきたと述べました。今回の投資ラウンド後に計画されている2027年4月の開始前にこれらの物件変更が完了したことで、提案されている軽減措置は対象パブのその後の不動産コストを削減することになります。
英国ホスピタリティ産業リーダー
-
Whitbread PLC
-
InterContinental Hotels Group (IHG)
-
Compass Group PLC
-
Greene King
-
Mitchells & Butlers
- 注:主要企業の掲載順は順位を示すものではありません。
英国ホスピタリティ市場 このレポートでカバーされる企業
- Whitbread PLC
- InterContinental Hotels Group (IHG)
- Compass Group PLC
- Greene King
- Mitchells & Butlers
- J D Wetherspoon
- Travelodge Hotels Limited
- Accor S.A.
- Hilton Worldwide
- Marriott International
- Stonegate Pub Company
- Young & Co.'s Brewery
- Loungers Limited
- Greggs PLC
- Domino's Pizza Group
- Costa Coffee (Coca-Cola)
- Wagamama (The Restaurant Group)
- Sodexo UK & Ireland
- Aramark UK
- Center Parcs UK
- Merlin Entertainments
市場参加者の主要機会
本比較は、スコットランドのプレミアム宿泊施設のギャップと、確立されたイングランドの観光地におけるホテル改善の機会を評価しています。Savills社の2026年調査では、スコットランのエジンバラ以外に高級ホテルが79軒あることが確認され、高付加価値需要に対応する好立地のアッパーアップスケールおよびラグジュアリー物件の機会が特定されました。ケンブリッジ、オックスフォード、ヨーク、バース、ダラム、ハロゲート、チェスター、チェルトナム、ストラトフォード・アポン・エイヴォンでは、2026年6月までの12ヶ月間でホテル稼働率が75%〜83%を記録しました。
市場機会一覧表
| 機会 | なぜ今か | バイヤー・主要セグメント | 推奨戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| エジンバラ以外の選定ラグジュアリーキャパシティ | 2026年の調査が高付加価値需要に対して限定的なラグジュアリー供給を確認 | 高付加価値訪問者・ラグジュアリーホテル | 目的地の需要がフルサービス提供を支えられる場所でラグジュアリー物件を開発 | 立地固有の開発・運営経済性 | ラグジュアリーホテルオーナーおよび事業者 |
| スコットランドにおけるアッパーアップスケールへの再ポジショニング | 同様の需給ギャップが好立地のアッパーアップスケール物件を支援 | プレミアム泊客・アッパーアップスケールホテル | 明確な価格設定でアッパーアップスケールオファーを中心に既存ホテルを再ポジショニング | 達成可能な客室収益に対するリファービッシュメントコスト | 既存のアッパーアップスケールオーナーおよび事業者 |
| 9つの指定イングランド観光地での既存ホテル改善 | 既存の稼働率データがこれらの立地全体での相当規模の客室利用を実証 | 宿泊旅行者・地域ホテル | 定義された地域の客室需要基盤を持つ既存物件を取得または改善 | 持続可能な収益に対する取得・改修コスト | 地域ホテルオーナーおよび事業者 |
| 情報源: Mordor Intelligence | |||||
中核的な機会は、スコットランドにおける限定的なプレミアム供給と高付加価値需要のギャップに対応する、エジンバラ以外の好立地のラグジュアリーおよびアッパーアップスケール宿泊施設です。スコットランドでは、ラグジュアリー施設のフル開発とアッパーアップスケールへの再ポジショニングの区別により、オーナーが資金調達しなければならないサービスコミットメントが変わります。指定されたイングランドの観光地については、既資産が取得根拠を実証された客室利用に結びつけているため、支払う取得価格とリファービッシュメント後に手元に残る収益がリターンを決定します。
最近の産業開発事情 英国ホスピタリティ市場
- 2026年9月:Hiltonはガマ・ホールディングスとのフランチャイズ契約のもと、ロンドン・ブリッジ・ホテルをタペストリー・コレクションに加盟させました。客室153室を持つこのロンドンのホテルは、改装を経て2028年初頭に開業する予定でした。
- 2026年7月:英国政府は2027年4月からイングランドのパブ、社交クラブ、ライブミュージック会場(最大規模のライブミュージック会場を除く)に対する20%のビジネスレート軽減措置を発表し、詳細は予算審議で決定されることとなりました。
- 2026年7月:Mitchells & Butlersは2026年7月18日終了の42週間に事業全体で181件の転換・改修と英国での8件の一戸建て物件取得を報告しました。
英国ホスピタリティ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
英国ホスピタリティ市場は、英国における宿泊施設ならびに飲食・関連ホスピタリティサービスからの年間収益を測定します。売上は宿泊提供者タイプ、宿泊クラス、予約チャネル、および国別に分類されます。
対象外:輸送サービスならびにテーマパーク・アトラクションは除外されます。
セグメンテーション概要
- タイプ別
- チェーンホテル
- 独立系ホテル
- 宿泊クラス別
- ラグジュアリー
- ミッド&アッパーミッドスケールホテル
- バジェット&エコノミー
- サービスアパートメント
- 予約チャネル別
- ダイレクトデジタル
- OTA
- コーポレート/MICE
- 卸売・従来型エージェント
- 地域別
- イングランド
- スコットランド
- ウェールズ
- 北アイルランド
データソース、市場規模算定、および検証
デスクリサーチ
英国国家統計局(ONS)の「旅行トレンド」公表物などの公開情報源はインバウンド訪問数と訪問者支出を提供し、宿泊需要の評価に役立てられています。また同局の「英国経済へのビジネスインサイトと影響」速報は「ビジネスインサイト・景況調査」から導出され、宿泊・飲食サービス事業者のコストと運営上のプレッシャーを追跡します。UKホスピタリティ協会の四半期売上トラッカーは部門売上高のコンテキストを提供し、その部門プロフィールは英国部門で代表される宿泊、飲食サービス、パブ、ケータリング、および関連ホスピタリティ事業の範囲を説明しています。これらの情報源は、より広い経済的貢献や運営カウントから収益・需要指標を区別するのに役立てられています。
企業の開示資料、年次報告書、投資家向けプレゼンテーション、信頼性の高い英国のビジネス・業界紙は、市場モデルのクロスチェックのために事業者収益、客室供給、パイプライン、取引、チャネルに関する証拠を追加できます。挙げられた情報源はあくまで例示であり網羅的ではなく、収集・検証・明確化にあたってはさらに多くの情報源が参照されています。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、英国のホテル、サービスアパートメント、レストラン、パブ、ケータリング、ホスピタリティ通に携わる幹部を対象としており、シニアリーダー、オペレーション・コマーシャルマネージャー、市場アナリストを含みます。これらのインプットは収益の境界、チャネルの取り扱い、運営状況、セグメント発展に関する二次推計を検証し、ターゲットを絞ったフォローアップによって重大なギャップや矛盾する証拠を明確にします。回答はモデルの前提に反映される前に、公的統計、企業開示情報、その他の独立した指標と照合されます。
一次調査フィールドワーク回答者の内訳
| 企業規模 | 回答者の職位 | 地域 |
|---|---|---|
| 大企業:35% | CXO:20% | |
| 中堅企業:40% | 部門・ユニットリーダー:35% | |
| 中小企業:25% | マネージャー:45% |
市場規模算定と予測
本モデルは英国の宿泊施設、飲食、関連ホスピタリティ事業者の収益についてトップダウンの推計から開始し、信頼できる証拠が得られる場合は事業者収益の積み上げおよびサンプリングされた宿泊価格×稼働客室数によって選定コンポーネントを確認します。コア指標としては、需要コンテキストのためのONS訪問者数・支出、部門動向のためのUKホスピタリティ協会売上高トレンド、事業者報告の宿泊・飲食収益、宿泊キャパシティのための客室供給・稼働率、宿泊販売の配分のための予約チャネルミックスが含まれます。セグメントシェアは、これらの指標と報告された事業者・製品分類を照合し、チェーンおよび独立系事業者、宿泊クラス、予約チャネル、英国4カ国に収益を配分することで構築されます。多変量回帰により、訪問者需要、価格、稼働率、供給指標との過去の収益変動の関係を分析でき、政策、コスト、旅行条件が材料的に異なる経路をもたらす場合はシナリオ分析を活用します。一次回答者は変数の関係と結果のセグメント予測が英国の運営状況に合致するかを確認できます。不足しているコンポーネントデータは最も近い支持カテゴリから推計され、総収益と独立した指標に対して確認され、ターゲットを絞った明確化のために記録されますが、選択的なボトムアップ確認は総市場モデルではなく補完的なものにとどまります。
データ検証と更新サイクル
アナリストは事業者収益、公式観光・ビジネス指標、協会売上高拠、サンプリングされた事業者確認を三角検証し、独立したシグナル全体にわたって外れ値、定義の不一致、大きな乖離を調査します。第2のアナリストが情報源の帰属、計算、セグメント合計、説明をレビューし、未解決の重要な異常はサインオフ前に情報源の再確認または回答者へのフォローアップを促します。モデルは年次で更新され、需要、コスト、運営ルールを大きく変える重要なイベント発生時にはサイクル間にもレビューが行われ、納品直前に情報源と計算の最終確認が実施されます。
Mordor Intelligenceの英国ホスピタリティ市場規模と他の公表推計との比較
公表推計は、カウントする取引・製品や需要モデルに用いるインプットが異なる場合があります。英国ホスピタリティ市場は、英国における宿泊施設ならびに飲食・関連ホスピタリティサービスからの年間収益を測定しています。
主な差異要因としては、本調査の定義された対象範囲と市場固有のモデリング上の選択が挙げられます。コア指標には、需要コンテキストのためのONS訪問者数・支出、部門動向のためのUKホスピタリィ協会売上高トレンド、事業者報告の宿泊・飲食収益、宿泊キャパシティのための客室供給・稼働率、宿泊販売の配分のための予約チャネルミックスが含まれます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | 66.47 ビリオン 米ドル(2027年) | |
| グローバルコンサルタント A | 69.5 ビリオン 米ドル(2024年) | 2024年ベースでは、この推計値は本レポートの2027年値(66.47 ビリオン 米ドル)を3年後にもかかわらず4.6%上回っています。その市場の記載範囲には、レストラン、パブ、イベント・コンファレンスセンター、短期賃貸、エンターテインメントが含まれており、承認された事業者収益プールを超えるカテゴリです。 |
| グローバルコンサルタント B | 60.13 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計値は本レポートの2027年値(66.47 ビリオン 米ドル)を2年後にもかかわらず9.5%下回っています。その報告された分類はチェーンおよび独立系ホテルと宿泊クラスをカバーしていますが、承認済みプールには飲食および関連ホスピタリティサービスも含まれています。 |
Mordor Intelligenceのアナリストは事業者収益、公式観光・ビジネス指標、協会売上高証拠、サンプリングされた事業者確認を三角検証し、独立したシグナル全体にわたって外れ値、定義の不一致、大きな乖離を調査します。
レポートで回答される主要な質問
英国ホスピタリティ市場の規模と成長見通しはどうですか?
2026年に63.8 ビリオン 米ドルと評価され、2027年には66.47 ビリオン 米ドルと推定され、CAGR 4.02%で2032年には80.95 ビリオン 米ドルに達する見込みです(2027年〜2032年)。
英国ホスピタリティサービスに対するデジタル需要を牽引しているものは何ですか?
デジタルによる情報発見が追加の予約ルートを生み出しています。Whitbreadは2026年5月〜8月に英国およびアイルランドのホテル事業全体でAI検索エンジン経由の予約が70%増加したと報告しました。
英国ホスピタリティ販売でリードするホテルタイプはどれですか?
独立系ホテルが2026年に55.76%で最大シェアを保持しました。チェーンホテルは2027年〜2032年にCAGR 7.65%で最も速く成長すると予測されています。
英国ホスピタリティの主要競合企業はどこですか?
主要プレーヤーにはWhitbread PLC、InterContinental Hotels Group(IHG)、Compass Group PLC、Greene KingおよびMitchells & Butlersが含まれます。
英国ホスピタリティの拡大に影響を与える運営上の課題は何ですか?
エネルギー価格の不確実性が拡大の経済性を制約する可能性があります。2026年9月下旬、英国の宿泊・飲食サービス事業者の91%がエネルギー価格について何らかの懸念を報告しました。
英国ホスピタリティでリードしている地域と最も速く成長している地域はどこですか?
イングランドが2026年に71.15%で最大シェアを保持しました。北アイルランドが2027年〜2032年にCAGR 8.05%で最も速成長すると予測されています。