
高果糖コーンシロップ(HFCS)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
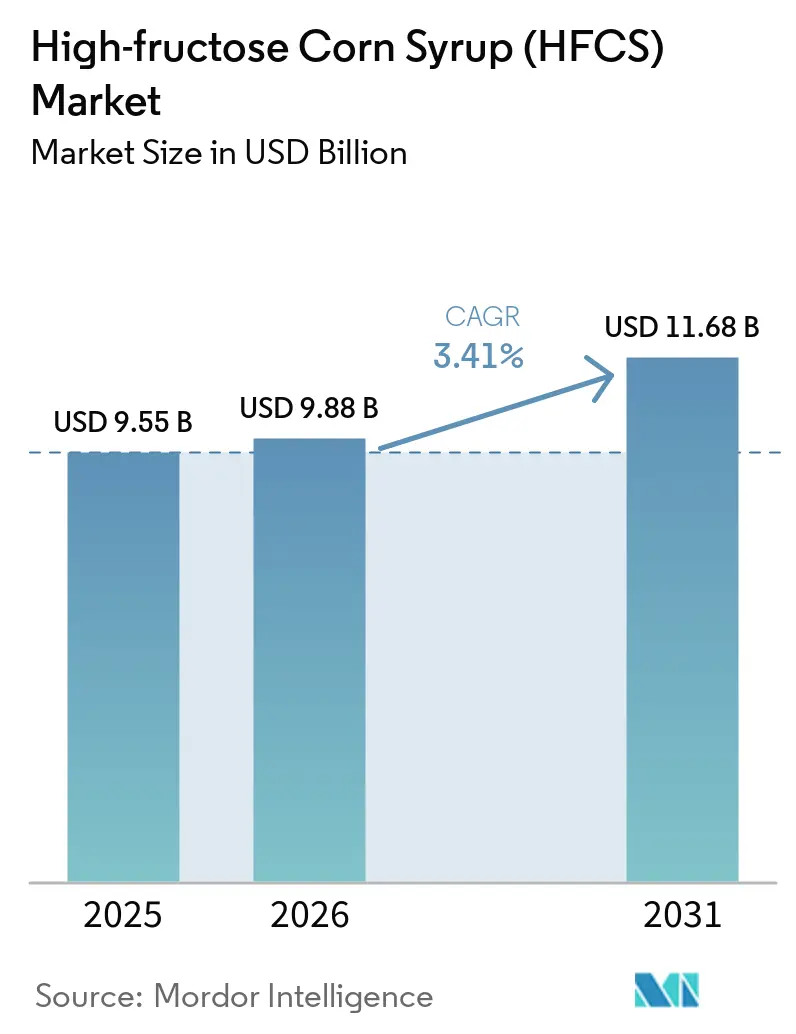
| 市場規模 (2026) | 9.88 十億米ドル |
| 市場規模 (2031) | 11.68 十億米ドル |
| 成長率 (2026 - 2031) | 3.41 % |
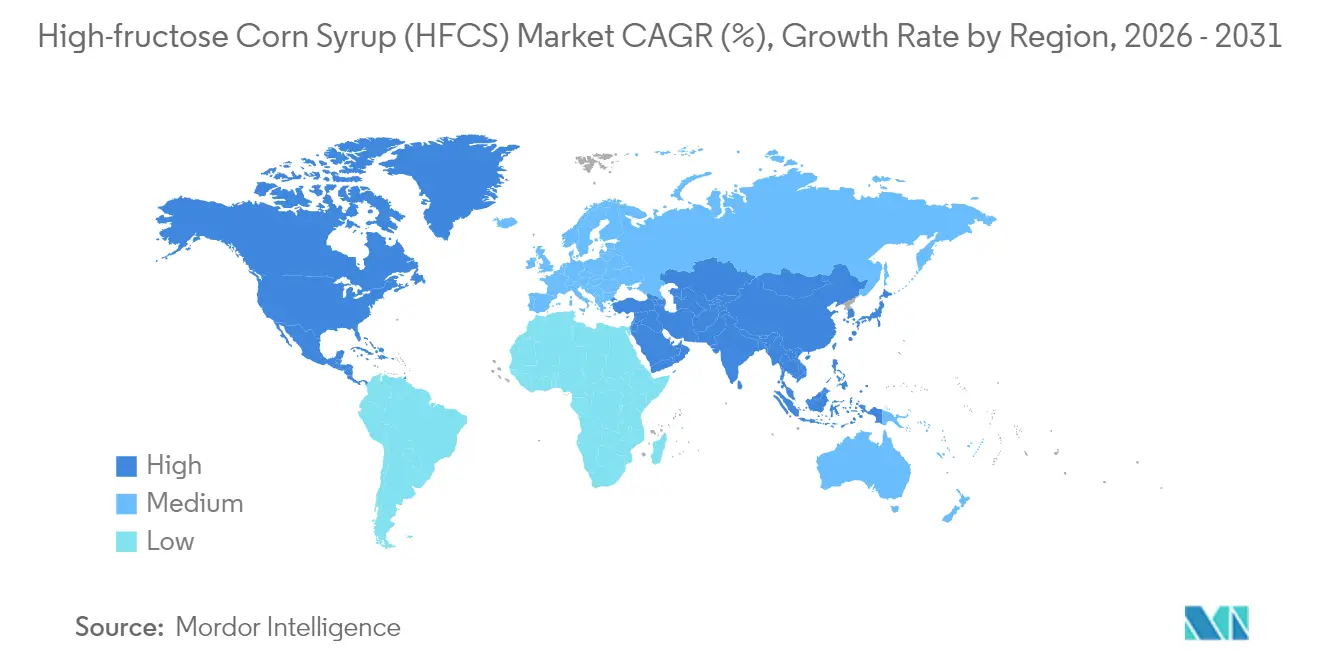
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
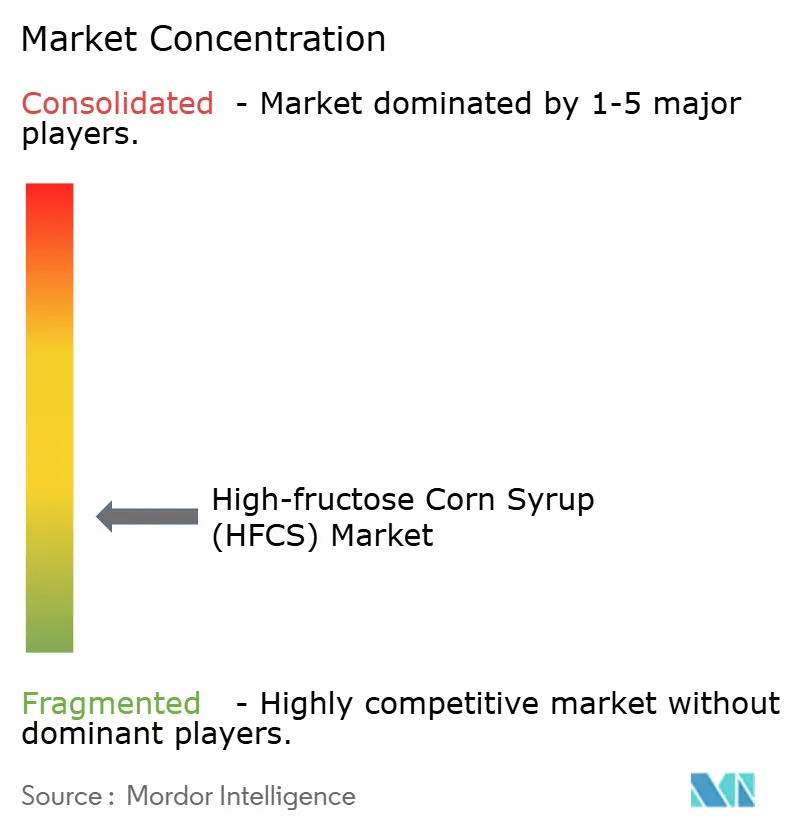
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる高果糖コーンシロップ(HFCS)市場分析
高果糖コーンシロップ市場規模は2026年に98億8,000万米ドルと推定され、2025年の95億5,000万米ドルから成長し、2031年には116億8,000万米ドルに達する見通しで、2026年から2031年にかけてCAGR 3.41%で成長します。加工食品メーカーからの堅調な需要、飲料の安定した処方変更、および医薬品分野での底堅い需要が、クリーンラベルへの圧力が高まる中でも高果糖コーンシロップ市場を緩やかな成長軌道に乗せています。米国とアルゼンチンにおける有利なトウモロコシ価格が原材料コストを下支えする一方、ブラジルとメキシコにおける砂糖価格の変動が甘味料のコスト優位性を拡大しています。アジア太平洋地域の拡大する中間層は引き続き急速なペースで包装食品を採用しており、液体甘味料の使用量を増加させています。一方、北米のブランドは健康上の懸念と製造効率のバランスを取るためにレシピを調整しています。医薬品製剤メーカーは現在、HFCSが経口剤形における安定した口当たりの良い賦形剤として受け入れられるにつれ、最も急速な増分需要を占めています。
主要レポートのポイント
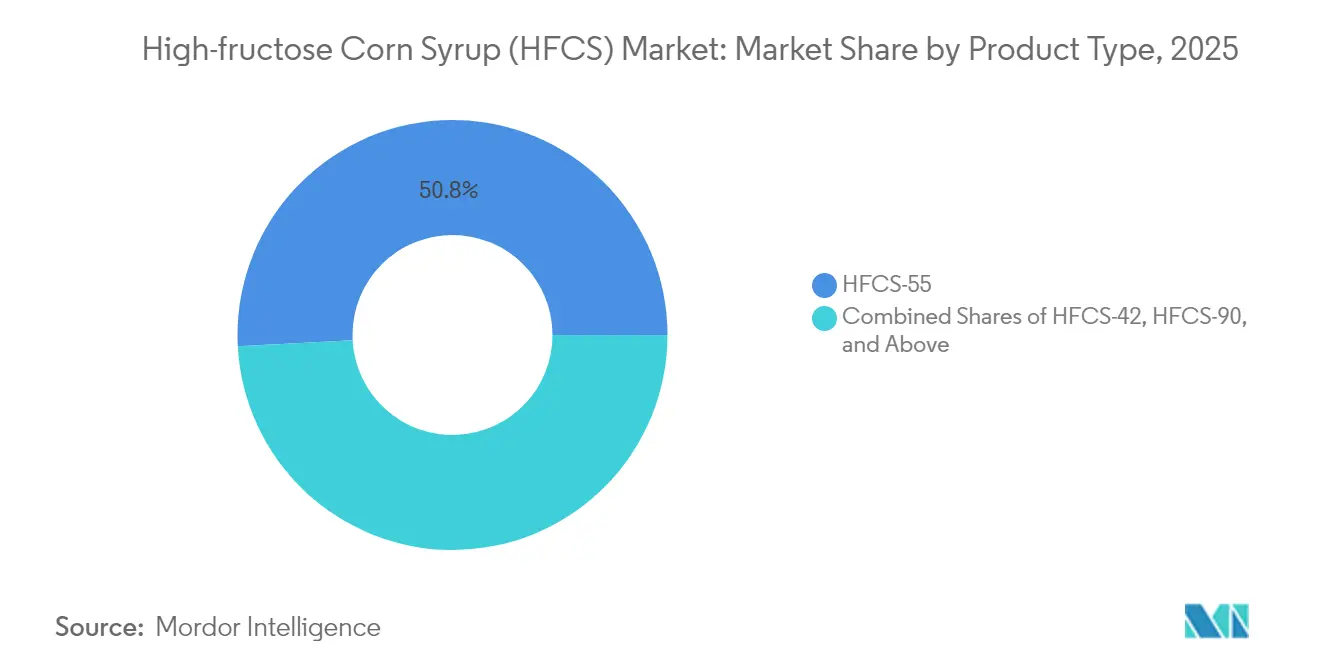
- 製品タイプ別では、HFCS-55が2025年の高果糖コーンシロップ市場シェアの50.83%をリードし、HFCS-42は2031年にかけてCAGR 3.86%で拡大する見込みです。
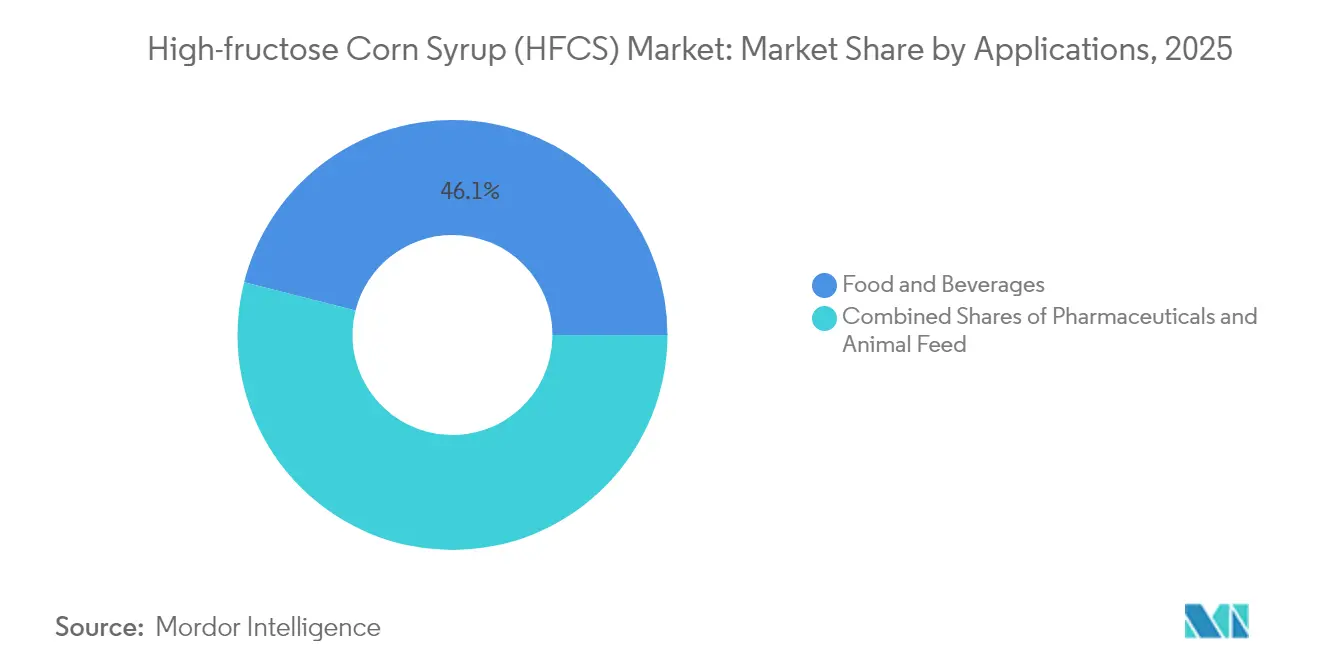
- 用途別では、飲料が2025年の高果糖コーンシロップ市場規模の46.05%を占め、医薬品は2031年にかけてCAGR 4.27%で拡大しています。
- 地域別では、北米が2025年の高果糖コーンシロップ市場シェアの37.37%を占め、アジア太平洋地域は2026年から2031年にかけてCAGR 5.03%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(約)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 加工食品への需要増加 | +0.8% | アジア太平洋および中南米で最も強い影響を持つグローバル | 中期(2〜4年) |
| 従来の砂糖に対するコスト競争優位性 | +0.6% | 北米、メキシコ、砂糖輸入地域 | 短期(2年以内) |
| 液体安定型HFCS-55に対する飲料製剤メーカーの選好 | +0.5% | グローバルな飲料製造拠点 | 長期(4年以上) |
| 生産・加工効率 | +0.4% | 米国、欧州、中国の主要生産拠点 | 中期(2〜4年) |
| 生産・加工における技術革新 | +0.3% | 先進製造業を持つ先進市場 | 長期(4年以上) |
| 原材料の安定供給 | +0.2% | トウモロコシ生産地域:米国、ブラジル、アルゼンチン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
加工食品への需要増加
都市化と生活様式の変化が世界的な加工食品消費の急増を促しており、特に新興経済国では拡大する中間層が包装食品への依存度を高めています。高果糖コーンシロップ(HFCS)は加工食品の定番となりつつあり、保湿性、長い賞味期限、従来の砂糖に対するコスト優位性が評価されています。一方、医薬品業界はHFCSを薬物製剤の賦形剤として活用しており、錠剤コーティングや経口デリバリーシステムにおける役割が規制当局の支持を得つつあります。中国では国内砂糖生産の課題が、特に加工食品市場の拡大に伴いHFCSへの需要増加への道を開いています。さらに、HFCSを採用する食品加工業者は、一貫した製品品質を確保するだけでなく、原材料コストの変動にも対応しやすくなっています。
従来の砂糖に対するコスト競争優位性
HFCSは、特に供給不足や価格変動の時期に、従来の砂糖に対して一貫したコスト優位性を保持しています。メキシコの最近の状況はこのトレンドを浮き彫りにしています。干ばつ条件が砂糖価格を押し上げ、HFCS消費量が過去最高を記録しました。米国農務省はトウモロコシ価格が2025/26年期に4.35米ドルに達すると予測しており、これは16年平均の4.59米ドルをわずかに下回り、HFCS生産の経済的実行可能性を強化しています。ブラジルの2024/25年期における不利な天候による生産量8.5%減少(6億4,500万メートルトン)の見通しなど、砂糖市場の混乱は価格圧力を高め、HFCSの競争力をさらに押し上げています。これは米国農務省によるものです[1]。貿易政策も重要な役割を果たしており、主要市場における砂糖輸入割当と関税が人工的な価格下限を生み出し、トウモロコシベースの代替品を優遇しています。産業ユーザーはコスト削減を確保するためにHFCSの複数年契約をますます採用しています。例えば、Ingredionは契約の再交渉に成功し、原材料コストの上昇にもかかわらず利益率の回復を実現しています。さらに、主要砂糖生産地域における通貨変動が価格変動を加え、安定した経済圏で国内生産されたHFCSに恩恵をもたらすことが多くなっています。
液体安定型HFCS-55に対する飲料製剤メーカーの選好
HFCS-55の液体形態は、結晶糖に関連する溶解の問題を克服します。これにより、飲料メーカーは一貫した甘味プロファイルを確保し、生産効率を向上させ、加工コストを削減し、品質管理を強化することができます。55%のフルクトース組成により、HFCS-55は優れた甘味付けと風味向上を実現し、炭酸飲料やフルーツ飲料に好まれる選択肢となっています。この優位性は、2024年の飲料セグメントにおける46.57%の市場シェアに反映されています。サトウキビ糖の代替品に関する継続的な公開議論にもかかわらず、コカ・コーラがHFCSを引き続き使用していることは、大規模飲料生産における技術的優位性を示しています。HFCS-55のさまざまな温度における安定性は、冷蔵保管と輸送ロジスティクスを簡素化し、多様な気候で事業を展開するディストリビューターのサプライチェーンの複雑さを軽減します。HFCS精製のための膜技術の革新は、より高い分離精度を達成し不純物を低減することで製品品質を向上させ、プレミアム飲料用途の需要に応えます。FDAによるHFCSの「天然」成分としての認定は、飲料ブランドに対して機能的パフォーマンスを損なうことなくクリーンラベル戦略を採用する柔軟性を提供します。
生産・加工における技術革新
酵素プロセス、特にグルコースイソメラーゼ工学における最近の革新により、HFCS生産の効率が向上しました。これらの進歩はCo2+への依存度を低下させるだけでなく、変換率も向上させます。特に、最近の研究では金属有機構造体固定化技術により6回の反応サイクル後に96.38%という顕著な活性保持率が示されました。一方、最先端の膜ろ過技術がHFCSの精製を変革しています。これらは分離精度を高め、廃水発生を抑制し、イオン交換樹脂の寿命を延ばし、メーカーに実質的な経済的利益をもたらします。甘味料生産の分野では、セラミック膜が注目を集めています。そのクロスフロー濾過は、不溶性不純物をより効果的に除去することで従来の方法を凌駕し、優れた製品品質と下流処理ニーズの削減をもたらします。さらに、指向性進化とキシロースイソメラーゼの戦略的工学の両方によるバイオプロセス最適化が、グルコースからフルクトースへの変換効率を高めています。これにより生産コストが削減されるだけでなく、環境への影響も軽減されます。最後に、自動化とプロセス制御システムの統合が酵素反応に革命をもたらしています。リアルタイムの監視と調整により、メーカーは労働力ニーズを削減し運用変動を最小化しながら、収率と一貫性を最適化することができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(約)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低カロリー・ゼロカロリー甘味料への需要増加 | -0.7% | 北米、欧州、先進アジア太平洋市場 | 中期(2〜4年) |
| 厳格な政府規制 | -0.5% | 欧州連合、北米、および他の地域への波及 | 長期(4年以上) |
| ショ糖および「HFCS不使用」表示へのクリーンラベルシフト | -0.4% | 世界のプレミアム消費者セグメント | 短期(2年以内) |
| 新しい天然甘味料の導入 | -0.3% | 健康意識の高い消費者を持つ高所得市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低カロリー・ゼロカロリー甘味料への需要増加
健康意識の高まりに伴い、消費者は低カロリーおよびゼロカロリー甘味料をますます採用しています。特にアルロースは、2019年のFDAによるGRAS承認とその後の中国での規制承認を受けて大きな支持を得ています。このトレンドはHFCSのような従来のカロリー甘味料との競争を激化させています。さらに、欧州食品安全機関によるアルロースの継続的な評価と肯定的な予備的所見は、特に健康重視の製品が高い価格を命じるプレミアム食品・飲料セグメントにおいてHFCSへの脅威をもたらしています。先進市場では、改善された味のプロファイルとHFCSが以前支配していた食品カテゴリーでの使用を可能にする規制承認に後押しされ、ステビアとモンクフルーツエキスの採用が加速しています。IngredionやTate & Lyleなどの企業は代替甘味料生産に多額の投資を行っています。特にTate & Lyleは、バイオ変換ステビアの開発を目的とした新たなパートナーシップを発表しています。飲料メーカーは従来製品のゼロカロリー版をますます導入しており、全体的な飲料量の成長にもかかわらず、成熟市場における一人当たりのHFCS消費量の減少につながっています。高カロリー甘味料への潜在的な課税を含む砂糖削減イニシアチブへの規制支援が、代替甘味料ソリューションへのシフトをさらに促進しています。
厳格な政府規制
保健当局はHFCSの安全性と表示に対する監視を強化しており、FDAはGRAS基準の変更を提案しています。これらの改革は自己確認プロセスを廃止し、食品成分に対する義務的な安全データ提出を要求する可能性があります。保健福祉省長官ロバート・F・ケネディ・ジュニアはHFCSのような成分に対するFDAの監視強化を求めており、コンプライアンスコストを増加させる可能性のある政策変更を示唆しています。対照的に、欧州連合[2]の規則(EC)第1333/2008号に基づく規制は厳格な市販前承認要件を課しており、欧州連合の食品市場におけるHFCS用途に課題をもたらしています。食品添加物(HFCSを含む)に関するコーデックス・アリメンタリウス委員会の継続的な審査は、グローバルな規制の整合性と安全基準に影響を与える可能性があります。健康意識が購買決定をますます左右するようになる中、HFCSの含有量の明確な識別を義務付ける表示透明性要件が消費者の受容に影響を与える可能性があります。さらに、市場間の規制の相違は、異なる管轄区域でHFCSを使用する多国籍食品メーカーにコンプライアンスの複雑さをもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
HFCS-55が飲料用途で優位2025年、HFCS-55は50.83%のシェアで市場を支配しており、主に炭酸飲料やフルーツ飲料に使用されています。55%のフルクトース含有量は、結晶砂糖と比較して優れた甘味強度と風味向上をもたらします。液体形態は溶解の課題を排除し、大規模飲料生産でのスムーズなブレンドを確保します。この優位性は、健康上の懸念が高まる中でも主要ボトラーに好まれる選択肢となっています。一方、HFCS-42は2031年にかけてCAGR 3.86%という顕著な成長を示しています。その成長は、低いフルクトース含有量が風味を圧倒することなくバランスの取れた甘味を提供する焼き菓子、乳製品、加工食品への用途によって促進されています。
HFCS-90以上の高濃度バリアントは、濃縮フルクトース含有量を必要とする特殊用途に対応しています。これらは主に、高純度組成のため薬物デリバリーシステムや特殊食品用途向けに医薬品・ニュートラシューティカルメーカーによって使用されています。酵素処理の進歩により、すべての製品タイプにわたる変換効率が向上しています。例えば、固定化グルコースイソメラーゼシステムは複数の反応サイクル後に96.38%の活性を維持しながらCo2+依存度を低下させています。生産経済はHFCS-55に有利であり、その効率的な変換率と確立されたインフラによるものです。対照的に、HFCS-42への需要増加は食品メーカーのコスト最適化と製剤の柔軟性への注力を反映しています。FDAは21 CFR 184.1866に基づきHFCS基準と使用ガイドラインを規定しており、バリアント間の一貫性を確保し、規制の明確性を通じて市場成長を支援しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
医薬品が最も急速な成長を加速飲料セグメントは2025年に46.05%の市場シェアで優位を維持しており、炭酸飲料におけるHFCS-55の技術的優位性と、価格感応度の高い市場での競争力のある価格設定を可能にするコスト優位性によって促進されています。医薬品用途は2031年にかけてCAGR 4.27%という最も急速な成長を示しており、製薬メーカーが錠剤コーティング、経口薬物デリバリー、および液体製剤の賦形剤としてHFCSをますます採用しており、その安定性と生体適合性が従来の賦形剤に対して機能的優位性を提供しています。ベーカリー、菓子類、乳製品を含む食品用途は、HFCSの保湿特性と製品品質を向上させ廃棄物を削減する長い賞味期限特性から恩恵を受けています。
規制コンプライアンス要因は用途の成長に大きく影響しており、医薬品グレードのHFCSはUSP基準と薬物成分組成に関するFDAガイダンスへの準拠が必要です。動物飼料用途は小規模ながら安定したセグメントを代表しており、HFCSの嗜好性向上特性を活用して飼料の受容性と栄養価を改善しています。プレミアムおよび機能性飲料への飲料業界の進化は特殊HFCS製剤の機会を生み出す一方、医薬品の成長は薬物デリバリーの革新と製剤最適化における成分の拡大する役割を反映しています。クリーンラベルへの圧力は医薬品用途よりも食品用途に大きく影響しており、製品開発の決定において機能的パフォーマンスが消費者の認識上の懸念を上回っています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米およびアジア太平洋地域の高果糖コーンシロップ(HFCS)市場
北米は2025年に37.37%の最大市場シェアを占めており、確立されたトウモロコシ加工インフラおよび飲料産業の集積に支えられているが、成熟市場全体で健康意識の高まりと規制上の精査が強まるにつれ、成長緩やかになっている。アジア太平洋地域は2031年までのCAGR 5.03%で最も急成長する地域として台頭しており、国内砂糖生産の課題と加工食品市場の拡大が代替需要を生み出す中、中国のHFCS消費増加がその牽引役となっている。メキシコのHFCS消費量は2025年に159.9万メトリックトンに達し、2011/12年以来最高水準となっており、伝統的な甘味料市場における供給混乱がHFCS採用を加速させることを示している。
欧州および南米の高果糖コーンシロップ(HFCS)市場
欧州市場はEFSAの監督下における規制上の逆風と天然代替品に対する消費者の選好に直面しており、HFCSの浸透は機能的メリットが規制上の複雑さを正当化する特定の産業用途に限定されている。南米市場、特にブラジルは、トウモロコシの供給増加と食品加工セクターの拡大がコスト効率の高い甘味付けソリューションへの需要を生み出す中で成長機会を提供しており、ブラジルの食品加工セクターは2022年に2,090億米ドルの売上を生み出した。
中東・アフリカの高果糖コーンシロップ(HFCS)市場
中東およびアフリカ地域は、サウジアラビにおけるCargill-Arascoのジョイントベンチャーなどの恩恵を受けており、同社はGCC需要の増大に対応するため生産能力を3倍に拡大することを目指している。地域の成長パターンは、トウモロコシの供給状況、砂糖市場のダイナミクス、規制環境、および産業用食品加工の発展の相互作用を反映しており、新興市場はインフラ上の課題があるにもかかわらず最も強い拡大ポテンシャルを提供している。
規制環境
米国では、高フルクトースコーンシロップはFDAの規則の下で食品用の直接添加成分として扱われ、21 CFR 184.1866がHFCS(一般的にフルクトース42%または55%)を定義し、現行の適正製造規範のもとでの使用を認めている。成分固有の位置付けと並行して、FDA関連の動向は米国の食品成分に関するより広範な規制の枠組みの中でも進行しており、製造業者や下流の食品・飲料事業者に対する文書化やラベリングの要求水準を高める可能性がある。
欧州連合では、HFCSは通常、イソグルコースまたはグルコース・フルクトースシロップとして販売されている。これは成分特有の禁止分類として扱われるのではなく、EUの食品添加物および食品情報に関する枠組みのもとで許可されている。HFCSを含む最終製品については、コンプライアンス上の考慮事項が総糖分ラベリングや、複数の加盟国における糖分入り飲料税制度を含む糖分に着目した公衆衛生対策と関連することが多い。化学物質規制については、グルコース・フルクトースシロップが主成分である場合、欧州化学品庁のREACH義務に対するアプローチのもとで一般的に負担は小さい。
バリューチェーン分析
HFCSのバリューチェーンはトウモロコシの栽培から始まり、湿式製粉によってでん粉と副産物を分離し、続いて酵素変換(加水分解と異性化)と精製を経て、HFCS-42やHFCS-55などの商業グレードが生産される。統合型の湿式製粉業者は通常、HFCS、グルコース/デキストロース、でん粉、飼料副産物などの出力全体を最適化するため、利用率や製品ミックスの決定はHFCS単独ではなく、食品・飲料、医薬品、動物飼料にわたる需要に依存する。
中間段階の物流と品質管理は重要であり、HFCSは一般的にバルク液体として輸送されるため、タンク貯蔵、温度管理、そして大規模な食品工場やボトラーへの信頼性の高い道路または鉄道輸送が必要となる。下流では、飲料および加工食品メーカーが安定した需要を提供し、医薬品顧客は規格管理と文書化要件を追加する。米国では、2024年6月に提出されたH.R. 8688(Stop Spoonfuls of Fake Sugar Act of 2024)や、2025年5月のMake America Healthy Again委員会報告書がHFCSを食生活上の懸念事項として指摘したことなど、公衆衛生および政策面での注目が高まっており、これが調達戦略を変化させ、甘味料の選択肢全体にわたる複数調達の必要性を高める、レピュテーションおよびコンプライアンス上の圧力を加えている。
競争環境
高果糖コーンシロップ市場は依然として分散しており、集中スコアは10点中3点で、主要プレーヤーが生産能力の大部分を支配しているにもかかわらず、市場シェア成長の大きな機会があることを示しています。Cargill、ADM、Ingredionを含む主要参加者は異なる戦略を実施しています。ADMはHFCS生産から持続可能な代替品へと焦点を移している一方、Ingredionは引き続き好調で、甘味料が2024年の純売上高の34%を占めています。
技術採用が重要な競争優位性として台頭しており、企業はコスト効率と製品品質を向上させるために高度な酵素プロセス、膜ろ過システム、プロセス自動化に投資しています。戦略的パートナーシップと合弁事業が市場拡大を促進しています。例えば、サウジアラビアにおけるCargillとArasco間の協力は、能力を3倍にし湾岸協力会議市場の成長機会を活用することを目指しています。医薬品用途には空白機会が存在しており、特殊HFCSグレードがプレミアム価格を命じ、新興市場ではトウモロコシ加工インフラの開発が先行者優位をもたらします。
競争ダイナミクスは地域によって大きく異なり、北米と欧州市場は比較的分散したアジア市場と比較してより統合されています。新興市場の地元プレーヤーは、技術能力と市場リーチを強化するためにグローバルリーダーとの戦略的提携をますます形成しています。業界は、需要成長が堅調な発展途上経済において特に、トウモロコシ加工施設と流通インフラへのいくつかの戦略的投資を目撃しています。企業はまた、原材料供給を確保しコスト競争力を維持するための後方統合にも注力しています。
高果糖コーンシロップ(HFCS)業界リーダー
-
Cargill, Incorporated
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Global Sweeteners Holdings Limited
-
Archer Daniels Midland Company
- 注:主要企業の掲載順は順位を示すものではありません。
高果糖コーンシロップ(HFCS)市場
- Cargill Inc.
- Archer Daniels Midland Co.
- Ingredion Inc.
- Tate & Lyle PLC
- Global Sweeteners Holdings
- AGRANA AG
- COFCO Rongshi Bio-Tech
- Roquette Frères
- Showa Sangyo Co. Ltd
- Kerry Group plc
- Hungrana Kft.
- Baolingbao Biology Co. Ltd
- Japan Corn Starch Co. Ltd
- Daesang Corp.
- Luzhou Bio-Chem Tech
- Tereos S.A.
- Sweetener Supply Corp.
- National Company for Maize Products (NCMP)
- Wilmar International Ltd
- Egypt Starch & Glucose Company
市場機会と将来展望
インドにおける生産能力の追加と資産移転は、包装食品や医薬品添加剤向けのより広範な液体甘味料およびでん粉エコシステムだけでなく、HFCS関連甘味料にも供給しうる地域内湿式製粉の規模拡大に関連した機会の回廊を支えている。2026年5月、Regaal Resourcesはビハール州キシャンガンジで拡張されたトウモロコシ湿式製粉施設の稼働を開始し、粉砕能力を1日825トンから1日1,650トンに引き上げ、液状グルコースおよびマルトデキストリン粉末の生産を追加した。Sanstar Limitedはドゥーレで拡張されたネイティブでん粉の生産能力の稼働を開始し、設置能力を1日1,100トンから1日2,350トンに引き上げた。同月、Riddhi Siddhi Gluco BiolsはカルナータカのDavangereにあるCargillのトウモロコシ湿式製粉施設の買収を完了し、年間30万トンの処理能力を追加し、甘味料および添加剤バリューチェーンの供給拠点としてのインドの製粉基盤の役割を強化した。
米国では、GRASの監督・再評価方法の変更可能性を含む、より厳格な成分規制への運用対応力が重要な空白領域であり、これは飲料や加工食品全体にわたるHFCS利用者にとって、文書化、トレーサビリティ、および製剤の選択肢の価値を高めるものである。2026年4月に提出されたFRESH Act(FDA Review and Evaluation for Safe, Healthy and Affordable Foods Act of 2026)などの立法活動、およびニューヨーク州議会によるAB 1556/SB 1239(Food Safety and Chemical Disclosure Act)の可決といった州レベルの取り組みは、より複雑なコンプライアンス環境を示している。同時に、2026年6月にStar of the West Milling Co.がミシガン州クインシーに新たなトウモロコシ製粉工場(1日21,000ブッシェル超)を建設する計画を発表したことなど、地域的な供給の目詰まり解消計画は、代替甘味料に対する再処方の圧力や顧客需要に対応しつつ、食品メーカーへのサービス水準を改善するHFCSおよび他のトウモロコシ由来成分の供給業者にとっての機会を生み出している。
Recent Industry Developments in 高果糖コーンシロップ(HFCS)市場
- 2026年6月:Ingredionは、約37億英ポンド(債務を含む)でTate & Lyle PLCを全額現金で買収する推奨案について最終合意に達した。この取引はIngredionの甘味料とより広範な製剤ソリューションにわたる成分プラットフォームを拡大し、HFCSおよび関連する炭水化物システムを購入する世界の食品・飲料顧客との規模を強化する。
- 2025年6月:Cargillは、アイオワ州フォートドッジの施設からのコーンシロップの初の鉄道貨車出荷を報告した。この節目は建設から定期的な流通への移行を示し、産業用食品・飲料利用者向けのバルク液体甘味料の地域的な供給可能性を改善した。
- 2024年10月:Cargillは、アイオワ州フォートドッジで数百万ドル規模のコーンシロップ生産施設の完成を祝うリボンカット式を開催した。この施設は、他のトウモロコシ由来成分の流れとともに、より大規模で食品グレードのコーンシロップ供給チェーンを支える処理・物流能力を追加する。
高果糖コーンシロップ(HFCS)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、食品、飲料、その他の用途に使用される典型的な工業グレードに合わせ、エンドユーズ産業に販売された高果糖コーンシロップのグローバル価値を、商業販売時点において米ドルで計上したものを対象としています。
対象除外:スクロース、蜂蜜、高甘味度甘味料など、製剤においてHFCSの代替として使用される場合であっても、トウモロコシ由来以外の甘味料は除外します。
セグメンテーション概要
- 製品タイプ別
- HFCS-42
- HFCS-55
- HFCS-90以上
- 用途別
- 食品・飲料
- ベーカリー
- 菓子類
- 乳製品・デザート
- 飲料
- その他の食品・飲料用途
- 医薬品
- 動物飼料
- 食品・飲料
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の背景を設定し、HFCSの需要と価格を左右する主要な入力変数を確定するために使用されました。USDAのトウモロコシ需給バランスシートおよび甘味料使用データ、米国国際貿易委員会の貿易統計、UN Comtrade、FAOSTAT、国連食糧農業機関の刊行物、ならびに加工・使用パターンが論じられている査読済みの食品科学・栄養学ジャーナルなど、公的・公式の参考資料を活用しました。
モデルを実用的に保つため、設備能力の動向や事業構成の手がかりを得るために企業の年次報告書や投資家向けプレゼンテーションも参照し、政策や製品改良の動向については業界団体のウェブサイトや信頼性の高い報道機関も確認しました。一部では、企業財務、輸出入貨物、特許活動を集約した有料サブスクリプションを活用し、に出荷タイミングや契約サイクルが公開情報では把握しにくい場合の方向性確認に使用しました。ここに挙げたソースはあくまで例示であり、データ収集、検証、および明確化のために他の多くの公開資料も使用しています。
一次インタビューおよびサーベイ
一次インタビューおよび簡易サーベイは、トウモロコシ湿式製粉業者、ディストリビューターおよびトレーダー、飲料・ベーカリー・加工食品製造業者のバイヤーを含む、HFCSバリューチェーン全体の参加者を対象に実施しました。これらの対話を通じて、転換収率、典型的な契約構造、地域別の需要変化、および砂糖価格やラベリングの圧力が変動した際のHFCS-42とHFCS-55の使用状況の変化を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:16% | アジア太平洋地域:44% |
| 中位層:51% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ地域:34% |
| 中小規模プレイヤー:20% | マネージャー:53% | 南北アメリカ地域:22% |
市場規模算定と予測
規模算定はトウモロコシ加工産出量と甘味料需要指標を地域別に再構築し、地域固有の価格ロジックを用いてHFCS価値に換算するトップダウン構築から始まります。その後、サンプリングされたサプライヤーの収益手がかり、トレーダーとのチャネルチェック、主要用途における数量×平均販売単価の妥当性テストなど、選択的なボトムアップ近似値との照合を行い、最終調整を加えます。
モデルでは、一般的なGDP動向よりも重要な変数として、炭酸飲料およびジュースの消費動向、加工食品の生産成長、飲料製剤におけるHFCS-42対HFCS-55の比率、HFCS価格帯に影響するトウモロコシ投入コスト、および現地生産能力が限られている地域の輸出入フローを追跡しています。小規模国でボトムアップの手がかりが不足している場合は、飲料および加工食品生産に連動した比較市場ベンチマークと普及率を用いてギャップを補完します。
予測においては、シナリオ分析を活用することで、砂糖価格スプレッド、製品改良圧力、飲料需要の結果が異なる状況下でも将来見通しが現実的に保たれます。選択されたシナリオは、インビュー対象者が最も可能性の高い事業ケースとして説明した内容に合わせています。また、一時的なショックが長期トレンドを過大評価しないよう、価格および数量系列に軽微な平滑化処理を適用しています。
データ検証と更新サイクル
三角測量は、モデル出力を貿易収支、トウモロコシ製粉動向、用途レベルの需要手がかりなどの独立したシグナルと比較することで実施され、規模が観察可能な市場活動に紐付いた状態を維持するのに役立ちます。ある地域で異常な価格実現や不合理な数量急増が見られる場合は外れ値としてフラグが立てられ、フォローアップ通話または公開情報の再スキャンによって再確認されます。
最終承認前に、仮定、換算、および通貨処理が年度間で一貫しているかどうかを確認する多段階のアナリストレビューを経ます。レポートは年次で更新され、重要なイベントが発生した場合は中間更新を行い、主要変数を再検証することで提供される見解が最新の状態に保たれます。
Mordor Intelligenceの高果糖コーンシロップ市場規模と他の公表推計値との比較
HFCS関して公表されている数値は、市場名が同じように見えても異なる場合があります。これは、グループによって基準年が異なったり、隣接する甘味料が含まれていたり、グレードや地域ごとに異なる価格前提が適用されたりするためです。当社のレビューでは、最大の乖離は通常、HFCSの収益として何がカウントされるか、用途需要がどのようにマッピングされるか、および価格がどのように換算・更新されるかから生じていました。
主な差異は対象範囲とタイミングに起因しており、Mordor Intelligenceは2026年のグローバルバスケットとしてHFCS-42、HFCS-55、およびHFCS-90以上のみをカウントしているのに対し、他のソースは2024年を基準とすることが多く、より広いエンドユース対象範囲や異なる価格推移を適用することで価値を引き上げたり圧縮したりする場合があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 9.88 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 8.95 ビリオン 米ドル(2024年) | 異なる基準年と予測期間を使用しており、規模算定はエンドユザー別の記載セグメント分割に依存する傾向が強く、想定される飲料優位性と価格実現によって価値が変動する可能性があります。 |
| 業界パブリッシャーB | 9.73 ビリオン 米ドル(2024年) | 市場を2024年に基準とし、独自のチャネルおよび用途マッピングを適用しており、オフライン重視の流通前提と地域別価格換算が異なる場合に合計値が変動する可能性があります。 |
この表は、年度の選択と対象需要として扱われるものが、数値の乖離の実際的な理由であることを示しています。カウントされる製品セットを明確に保ち、価格と用途分割を検証可能なシグナルに紐付けることで、最終的な数値は再現可能な一連のステップに遡ることができます。
レポートで回答される主要な質問
高果糖コーンシロップ市場の現在の価値はいくらですか?
高果糖コーンシロップ市場規模は2026年に98億8,000万米ドルです。
高果糖コーンシロップ市場はどのくらいの速さで成長すると予想されますか?
市場はCAGR 3.41%で拡大し、2031年までに116億8,000万米ドルに達する見込みです。
最大のシェアを持つ製品バリアントはどれですか?
HFCS-55は飲料需要に牽引され、2025年の数量の50.83%を占めています。
2031年にかけて最も急速に成長する用途はどれですか?
医薬品用途は賦形剤採用によりCAGR 4.27%で増加すると予測されています。