
骨髄穿刺液濃縮物市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 234.95 百万米ドル |
| 市場規模 (2032) | 316.20 百万米ドル |
| 成長率 (2027 - 2032) | 6.12 % |
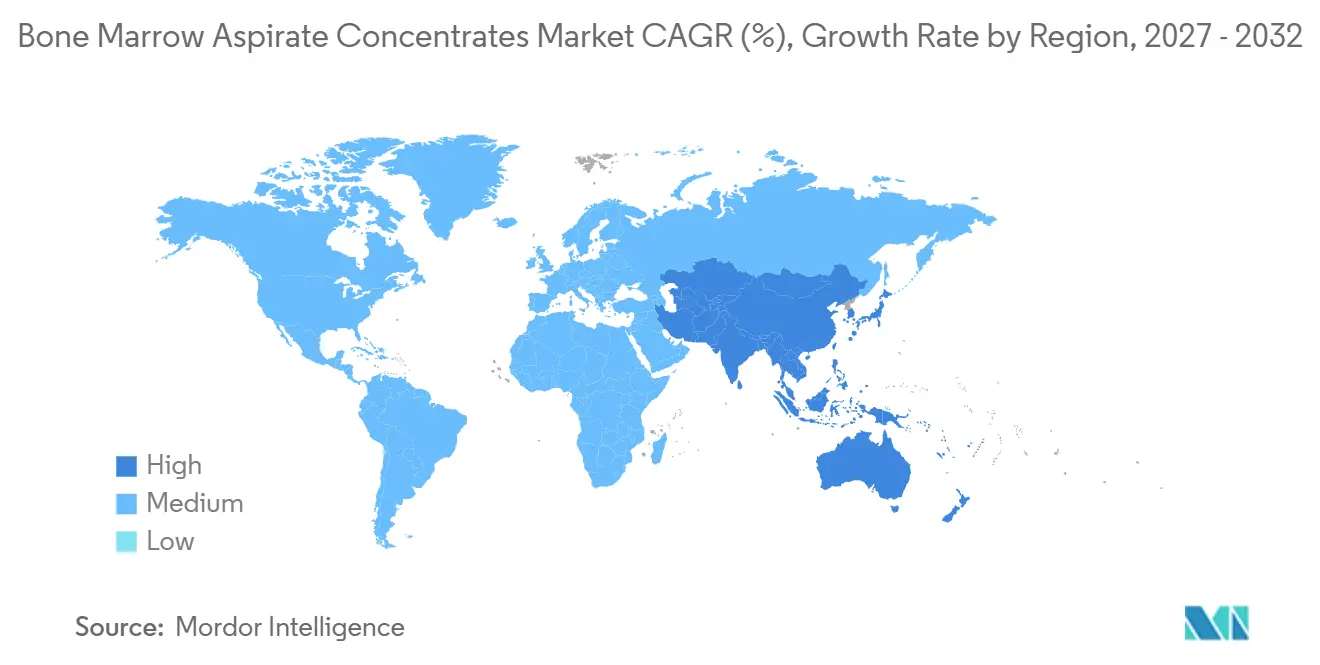
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる骨髄穿刺液濃縮物市場分析
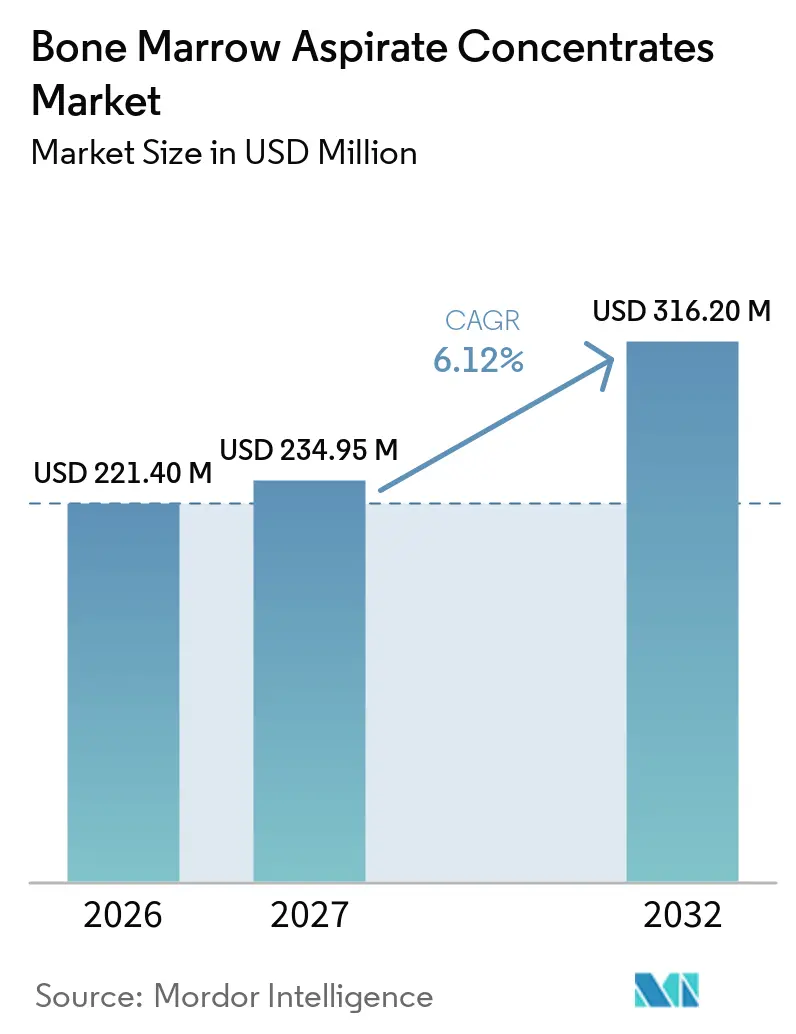
骨髄穿刺液濃縮物市場規模は2026年に2億2,140万米ドルと評価され、2027年の2億3,495万米ドルから2032年には3億1,620万米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 6.12%で成長する見込みです。
現在の骨髄穿刺液濃縮物市場規模は、低侵襲再生医療手技の急速な普及、整形外科用途における臨床的エビデンスの拡大、およびポイント・オブ・ケア遠心分離技術の着実な技術向上を反映しています。スポーツ傷害の増加、マイクロペヤーによる好意的な保険適用決定、および自動化された単回使用キットが患者アクセスを拡大しつつ汚染リスクを低減しています。主要メーカーは細胞生存率を維持するクローズドループシステムの改良を継続しており、医療提供者は手技コストの削減と患者スループットの向上を目的として、外来手術センターへの症例移行を進めています。骨髄バンキングと生体骨マトリックスを組み合わせた戦略的パートナーシップが、骨髄穿刺液濃縮物市場における競争の激化をさらに促進しています。
主要レポートのポイント
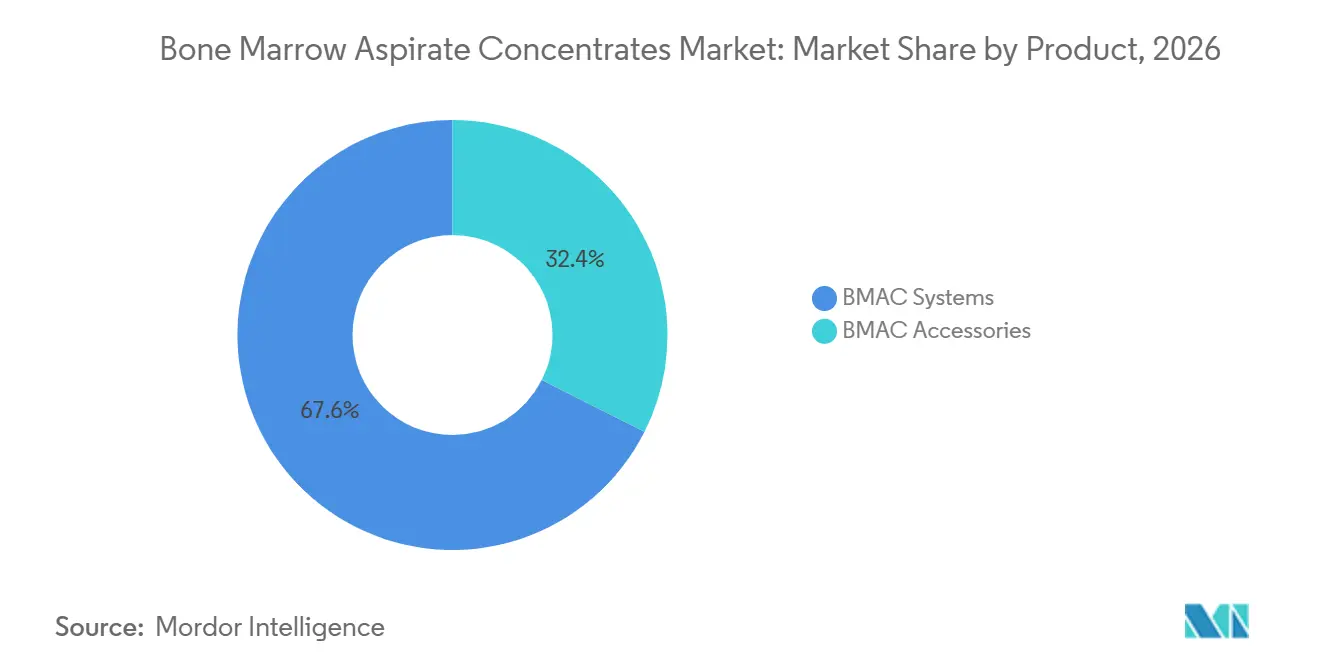
- 製品別では、システムが2026年の骨髄穿刺液濃縮物市場規模の67.58%を占め、アクセサリーは2032年にかけてCAGR 6.63%で拡大する見込みであり、骨髄穿刺液濃縮物市場規模における消耗品主導の成長経路が浮き彫りになっています。
- 用途別では、整形外科手術が2026年の骨髄穿刺液濃縮物市場シェアの41.12%を占め、歯科・顎顔面用途は2032年にかけてCAGR 6.95%で拡大しています。
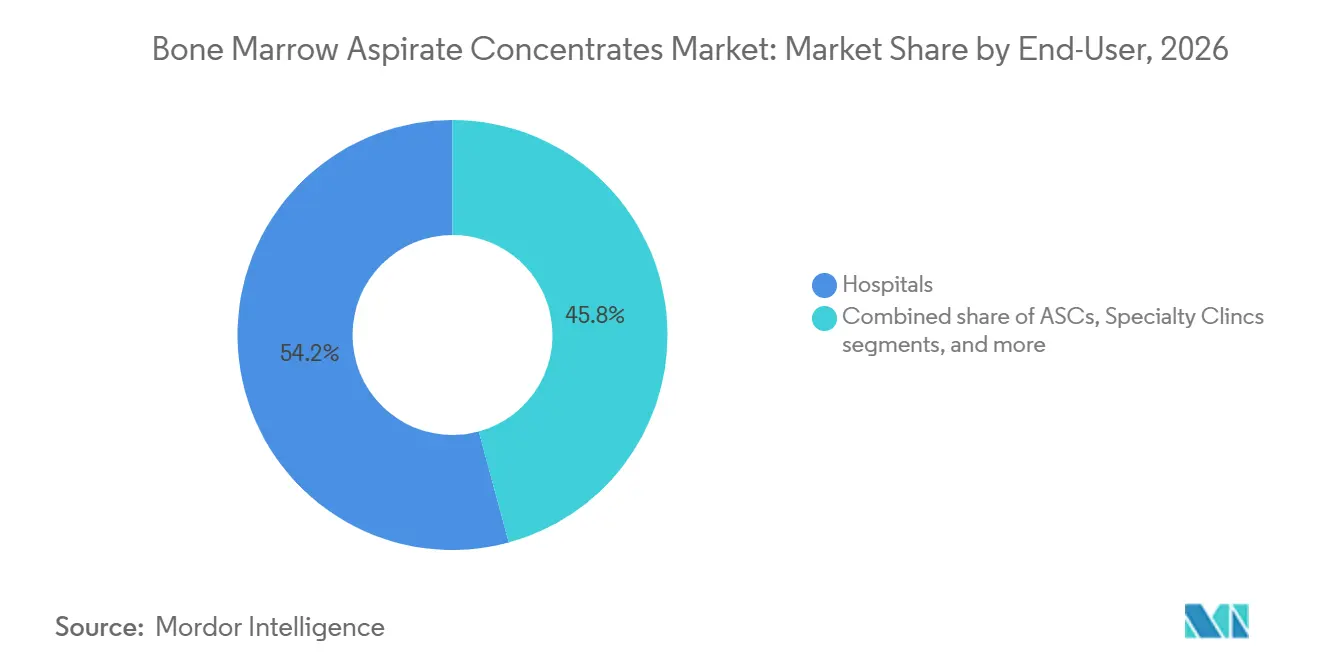
- エンドユーザー別では、病院が2026年に54.21%のシェアを保有し、外来手術センターはCAGR 6.74%で最も急成長するチャネルとなっています。
- 地域別では、北米が2026年に41.27%の収益を占め、アジア太平洋地域は2032年にかけてCAGR 6.78%で加速する見込みであり、規制の成熟度と投資パターンの差異を反映しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 筋骨格系およびスポーツ関連傷害の増大する負担 | +1.2% | 北米と欧州で最も高い影響を持つグローバル | 中期(2〜4年) |
| クローズドループ遠心分離およびポイント・オブ・ケアBMACキットの進歩 | +1.1% | 北米とEUが中核、アジア太平洋へのスピルオーバー | 短期(2年以内) |
| 医療費支出の増加(公的・民間) | +0.9% | アジア太平洋新興市場が牽引するグローバル | 長期(4年以上) |
| 生物製剤を提供する外来手術センターの拡大 | +0.8% | 北米が主要、欧州へ拡大中 | 中期(2〜4年) |
| BMAC処置に対するマイクロペイヤーの好意的な保険適用決定 | +0.7% | 主に米国、EUの適用は限定的 | 短期(2年以内) |
| 手術の予測可能性を高めるAIベースの細胞収量分析 | +0.5% | 北米および一部のEU市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
筋骨格系およびスポーツ関連傷害の増大する負担
筋骨格系疾患の有病率の上昇が、開腹手術を回避する再生医療オプションへの需要を促進しています。長期コホート研究では、BMAC注射後の膝関節症における持続的な機能改善が記録されており、IKDCスコアは4年間で56から73へと改善しています[1]。プロアスリートや活動的な高齢者は、リハビリ期間を短縮し関節の完全性を保護する治療法を好むようになっています。同時に、保険会社は関節形成術に対するBMACのコスト削減効果を評価し、早期段階の軟骨病変への保険適用を促進しています。整形外科専門医はBMACをローテーターカフ、半月板、骨折プロトコルに組み込むケースが増えており、骨髄穿刺液濃縮物市場全体における濃縮骨髄システムへの下流需要を強化しています。
クローズドループ遠心分離およびポイント・オブ・ケアキットの進歩
新しい自動化プラットフォームは、無菌性を守りながら再現性のある細胞数を提供し、従来の変動性に関する懸念に対処しています。BioCUEを使用した骨壊死のフェーズI研究では、外来環境での安全性と一貫した前駆細胞収量が確認されました。クローズドループカートリッジはワークフローを合理化し、地域病院やASCがクリーンルーム設備なしでBMACプログラムを開始できるようにしています。統合された光学センサーがリアルタイムで細胞生存率を検証し、臨床医が患者プロファイルに応じて濃縮物量を調整できるようにしています。ベンダーは使い捨てカセットとコンパクトな卓上遠心分離機を組み合わせたモデルを提供しており、これにより施設の資本障壁が大幅に低減され、骨髄穿刺液濃縮物市場全体での普及が促進されています。
医療費支出の増加(公的・民間)
中国とインドにおける保険制度の拡大が、患者のプレミアム生物製剤への支払い意欲を高めています。価値に基づく義務のもとで欧州の支払者は、早期投与時にBMACを関節置換術に対するコスト効果の高い代替手段と見なしています。病院近代化への資本投入により、医療機関は次世代穿刺デバイスを調達し、再生医療プロトコルにおけるスタッフ研修を実施できるようになっています。プライベートエクイティの支援を受けた多国籍病院チェーンは、医療観光の流れを取り込むためにBMACの卓越センターを試験的に設置しています。これらの支出トレンドは、骨髄穿刺液濃縮物市場における持続的な中一桁台の成長を総合的に支えています。
生物製剤を提供する外来手術センターの拡大
ASCは、外来環境で実施される生物製剤処置を償還するメディケアの規則から恩恵を受けており、入院環境に比べて約30%のコスト優位性[2]を生み出しています。集中的なワークフローにより高い症例スループットと予測可能なスケジューリングが可能となり、医師の生産性が向上しています。オペレーターはモジュール式細胞処理カートと標準化されたキットに投資し、ターンオーバー時間を短縮しています。郊外のASCネットワークは整形外科グループと連携し、理学療法と統合した当日BMAC注射を提供しており、この患者中心モデルが地理的に広がり、骨髄穿刺液濃縮物市場内の消耗品需要を増幅させています。
制約の影響分析*
| 制約 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 臨床研究全体での高い変動性・失敗率 | -1.4% | 新興市場に特に影響するグローバル | 中期(2〜4年) |
| システムおよび消耗品のプレミアム価格設定 | -0.8% | アジア太平洋および中南米の価格感応市場 | 短期(2年以内) |
| 世界的な調製基準の欠如—規制上の逆風 | -0.6% | アジア太平洋および中東・アフリカで最も高い影響を持つグローバル | 長期(4年以上) |
| 加齢に伴う間葉系幹細胞収量の低下による有効性の減少 | -0.5% | 北米と欧州の高齢化人口に特に影響するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
臨床研究全体での高い変動性・失敗率
ドナーの年齢、穿刺技術、デバイスの選択によって結果が大きく異なり、標準化されたガイダンスの策定が困難となっています。比較試験では、商業プラットフォーム間で前駆細胞回収率が最大5倍の差があることが示されています。研究エンドポイントの不一致がメタ分析を妨げ、ガイドライン承認と支払者の信頼を遅らせています。高齢ドナーはコロニー形成単位が少なく、整形外科の主要人口層における治療が複雑化しています。そのため規制当局の審査官は厳格な出荷基準を要求し、承認タイムラインを延長し、骨髄穿刺液濃縮物市場内のイノベーターにコスト負担を課しています。
システムおよび消耗品のプレミアム価格設定
自動遠心分離機は10万米ドルを超えることが多く、1処置あたりのキットは500〜1,500米ドルの範囲であり、小規模クリニックの参入を妨げています。中南米の予算制約のある病院は、最適以下の濃縮物しか得られない手動デバイスに頼り、アップグレードを遅らせています。多国籍企業が提供する交渉による割引は、東南アジアの一部における輸入関税を相殺できず、医師が代替の血小板濃縮物に移行する原因となっています。特に高トラフィックの整形外科以外の専門分野では、処置量が少い場合に資本回収モデリングが困難なままです。これらのコスト上の懸念が、新興経済国における骨髄穿刺液濃縮物産業の普及に上限を設けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
システムが収益を牽引し、アクセサリーが成長を促進システムは2026年の骨髄穿刺液濃縮物市場規模の67.58%を生み出しており、手術室全体にBMAC(骨髄穿刺液濃縮物)設備を構築する際の資本集約的な性質を示しています。Harvest SmartPrepなどの主要プラットフォームは、競合製品と比較して一貫して高い結合組織前駆細胞数を提供し、骨髄穿刺液濃縮物市場全体でプレミアム価格設定を支えています。病院はセットアップ時間を短縮し技術者のエラーを低減するタッチスクリーン一体型インターフェースと自動バランスローターを好んでいます。穿刺針や使い捨てカセットを含むアクセサリーは、CAGR 6.63%という最も急峻な成長軌道を記録しており、導入済みベースからの継続的な需要を反映しています。SurGenTecのFDA認可B-MANキットは、安全性を高めワークフローを効率化する消耗品パイプラインの一例です。
アクセサリーの急増は、資本支出を変動的なケースベースのコストへと移行させる病院のサプライチェーン戦略によって強化されています。ベンダーは複数年契約と引き換えに割引消耗品とサービス契約をバンドルし、予測可能な収益を確保するケースが増えています。成熟した北米のアカウントでは、医師がBMACを関節鏡手術、脊椎固定術、骨折管理に組み込むにつれて、手術室あたりの消費量が増加しています。アジア新興センターは多くの場合、手動穿刺キットから始めて半自動遠心分離機へと移行するため、骨髄穿刺液濃縮物市場を拡大する段階的な普及経路が生まれています。


用途別:
整形外科が支配し、歯科が台頭整形外科手術は2026年の骨髄穿刺液濃縮物市場シェアの41.12%を占め、デブリードマン単独と比較した軟骨修復および骨治癒の優位性に関する強固なRCTエビデンスに支えられています。最近の研究では、腱板断裂に対する経皮的骨髄濃縮物治療が2年間の追跡期間にわたって73%の治癒率と持続的な機能改善を達成することが示されています。スポーツ医学の専門家はBMACを活用してダウンタイムを短縮し再受傷リスクを低減しており、エリートおよびレクリエーションコホートにわたる反復使用を促進しています。歯科・顎顔面手技は最も急成長する適応症としてCAGR 6.95%を示しており、歯周病専門医がBMACを採用してオッセオインテグレーションを強化し骨移植の固定を促進しています。
規制当局は口腔、脊椎、創傷の各用途を異なる方法で扱っており、ベンダーはラベリングと臨床エビデンスパッケージを調整することを余儀なくされています。創傷ケアクリニックは慢性潰瘍における骨髄濃縮物の抗炎症プロファイルを活用し、対象患者数を拡大しています。血液がんおよび骨髄疾患の用途は専門的な血液内科ユニットに限定されていますが、処理ノウハウがすでに組み込まれているため安定した需要を維持しています。整形外科医、歯科医、形成外科医の間の学際的な連携が知識移転を拡大し、骨髄穿刺液濃縮物市場の手技量を増加させています。
エンドユーザー別:
病院がリードし、ASCが加速病院は2026年の骨髄穿刺液濃縮物市場規模の54.21%を占め、広範な画像診断インフラ、多職種チーム、および院内合併症管理体制を背景としています。学術センターは研究者主導の試験を実施してプロトコルリーダーシップを確立し、複雑な紹介患者を引き付けることで施設あたりの手技件数を増加させています。しかし、外来手術センター(ASC)は支払者が低コストの外来設定へ症例を誘導するにつれてCAGR 6.74%という最高の成長率を示しています。ワークフローの最適化、専用生物製剤スイート、および短い患者滞在期間が、BMAC研修に投資する外科医の経済的リターンを改善しています。
専門クリニックは、公的償還制度外で再生医療ソリューションを求める富裕層患者の自費診療セグメントに対応しています。研究機関は橋渡し研究に焦点を当てた控えめなシェアを維持していますが、その革新はライセンスを通じて商業領域に波及することが多いです。ベンダーのトレーニングプログラムは現在、ASCの看護スタッフを対象として無菌技術の遵守を確保し、回転率の高い手術室における普及の歴史的な障壁を排除しています。これらのダイナミクスが総合的に骨髄穿刺液濃縮物市場を多様化し、医療提供者の種類を超えて収益の流れを安定させています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米骨髄穿刺液濃縮物市場
北米は2026年の骨髄穿刺液濃縮物市場シェアの41.27%を維持し、2032年にかけてCAGR 5.15%を記録する見込みです。同地域は、細胞ベースデバイスの安全性試験に関する明確なFDAガイダンス、合理化された510(k)経路、および特定の整形外科用途に対するメディケア適用の恩恵を受けています。米国の病院は現在の標準を支える大量骨髄採取技術を先駆けて開発し、ASCネットワークは郊外地域でのアクセス拡大を継続しています。カナダとメキシコの拡大は緩やかですが、米国センターへの越境医療ツーリズムは依然として重要であり、骨髄穿刺液濃縮物市場全体の手技成長と付随するアクセサリー需要を支えています。
欧州骨髄穿刺液濃縮物市場
欧州は5.73%のCAGRで続いており、加盟国間の品質基準を調和させるヒト由来物質に関する2024年EU規制によって活性化されています。ドイツ、フランス、および英国は、確立された整形外科フランチャイズと充実した公的保険を活用して設置台数をリードしています。南部および東部市場は、再生医療オプションを求めて訪れる医療ツーリストに対応する民間病院チェーンを通じて徐々に追いついています。欧州医薬品庁の先端治療に関する規則集は、製造業者に対してより明確な申請書類の要件を提示しており、市場投入までの期間を短縮し、競争上の均衡を促進しています。
アジア太平洋、中東・アフリカおよび南米骨髄穿刺液濃縮物市場
アジア太平洋地域は、日本、中国、インド、およびオーストラリアが再生医療インフラに多額の投資を行っていることから、6.78%のCAGRで最も速い成長軌道を示しています。日本の医薬品医療機器総合機構(PMDA)は、Stemiracの商業化によって示された明確な承認経路を管轄しており、地域の規制当局にとってのベンチマークを設定しています。中国は間葉系幹細胞治療の治験経路を加速させる一方、省レベルの保険パイロットプログラムが非荷重軟骨病変に対するBMACの償還を実施しています。インドの民間整形外科病院は、中東およびアフリカからの医療ツーリズムを活用し、最先端の遠心分離機を導入してアクセサリーの輸入を促進しています。その他の地域では、GCC諸国、ブラジル、および南アフリカが越境患者を誘致するための支出を配分しており、骨髄穿刺液濃縮物市場に対するグローバル需要を補完しています。
規制環境
骨髄穿刺濃縮物に関する規制は、処理用ハードウェアに対する医療機器管理と、穿刺液に対する組織・細胞取扱要件の両方にまたがっている。米国では、自己骨髄を分離・濃縮するポイントオブケア骨髄処理機器は、製品コードPZUのもとでFDA CBERにより規制されており、手技用パックが機器構成部品と生体材料取扱工程を組み合わせる場合には、FDA医療製品統合対応室(Office of Combination Products)のガイダンスが参照されることが多い。
欧州では、人由来物質に関する枠組みであるRegulation (EU) 2024/1938が、人由来物質の採取・取扱いに関する品質・安全性義務を更新し、これが自己濃縮物の採取・処理に関する施設の記録方法に影響を与えている。調製物が高度治療医薬品(ATMP)として扱われる場合、Regulation (EC) No 1394/2007およびEMAの分類に従うことになるが、EMAの科学的勧告では、実質的な操作を伴わない多くの自己細胞濃縮物はATMPに該当しないとも支持されている。標準規格の整備も採取施設におけるコンプライアンス期待水準を形成しており、FACT-JACIE第9版国際標準(2025年後半発行)は骨髄採取・収集要件を統合し、採取手法間の一貫性向上を図っている。
バリューチェーン分析
バリューチェーンは、テーブルトップ型遠心分離システムおよびクローズドループ処理ハードウェアの設計・製造から始まり、続いて吸引針、チューブセット、フィルター、専用カートリッジを含む滅菌済み単回使用アクセサリーの製造が続く。製造はISO 13485品質システムを基盤としており、ハードウェアおよび部品の生産は米国、ドイツ、スイス、韓国など既存の医療技術サプライ拠点に集中し、消耗品は医療グレードポリマーおよび滅菌包装サプライヤーへの依存度が高い。
商業化は、病院や共同購買機構との直接契約、整形外科・スポーツ医学向けの専門機器ディストリビューター、そして手術室や外来手術センターでのワークフローを標準化するベンダー支援型臨床医トレーニングプログラムを組み合わせて進められる。主要な制約要因としては、自動化されたクローズドシステムハードウェアの生産能力の制限や、専用カートリッジ形状に関する単一供給元依存があり、これによりリードタイムの延長や欠品リスクの増加が生じ得る。需要側では、購買行動が資本設備の導入を複数年の消耗品購入契約に結び付ける傾向を強めており、消耗品のプル型需要がシステム供給業者にとって中心的な経済的レバーとなっている。
競争環境
市場集中度
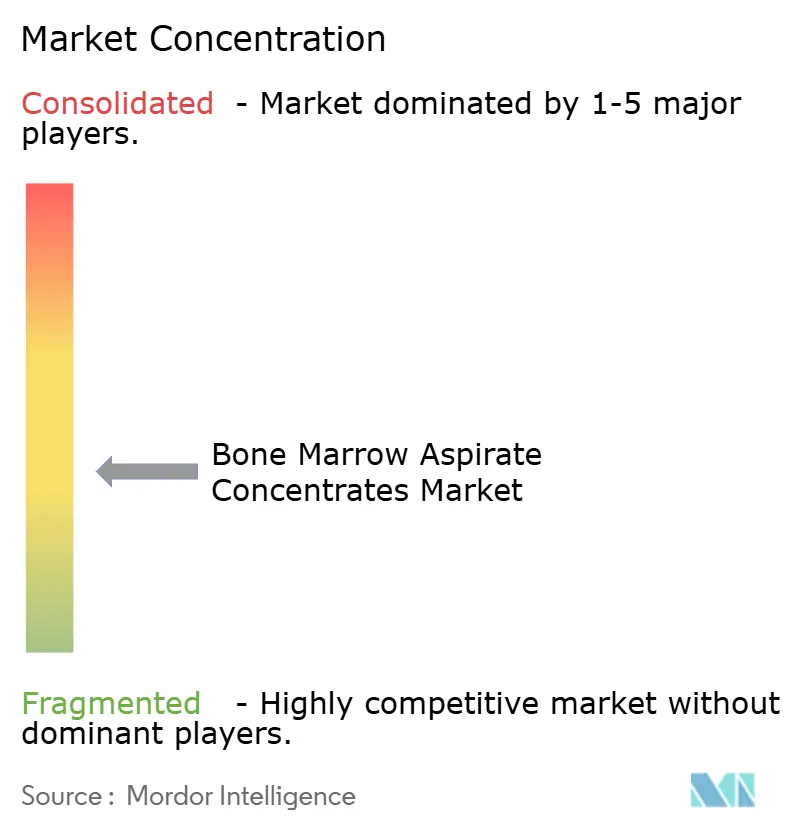
骨髄穿刺液濃縮物市場は適度に分散しています。Stryker、Zimmer Biomet、Johnson & Johnsonはチャネルの深さと整形外科ブランドエクイティを活用して骨髄キットを固定ハードウェアとバンドルしています。ArthrexとEmCyteは、生物学的効力を優先する外科医にアピールする生存細胞回収率を高める独自の分離アルゴリズムによって差別化しています。EnovísはOssium Healthと提携してOssiGraftを配布し、骨髄バンキングと凍結保存マトリックスを統合し、整形外科カタログにターンキーグラフトソリューションを追加しました。
AI統合が競争上の差別化要因として台頭しています。リアルタイムで有核細胞濃度を定量化するプラットフォームは投与量のパーソナライゼーションを可能にし、再治療リスクを低減して医師のロイヤルティを強化します。中規模の参入者は新しいハードウェアを開発するのではなくセンサー技術をライセンス供与し、開発サイクルを短縮してコスト意識の高いASCと連携しています。競争の激化は、使い捨て針、フィルター、カニューレが魅力的なマージンと短い規制リードタイムをもたらすアクセサリー分野にも広がっています。北米では償還処置価格がプレミアムキット価格を支えているため価格競争は抑制されていますが、アジアおよび中南米の入札ではユニットコストの比重が増しており、既存企業に生産の現地化を迫っています。
参入障壁には、検証費用、外科医教育、および機関が要求する市販後研究のコミットメントが含まれます。ローター形状、細胞表面電荷操作、および多段階遠心分離をカバーする知的財産ポートフォリオが防御可能な堀を提供しています。それにもかかわらず、破壊的なスタートアップが遠心分離を完全に回避する使い捨てマイクロ流体チップを提案しており、小規模クリニックに適したコンパクトな卓上デバイスを約束しています。これらのコンセプトが臨床的に成熟すれば、ハードウェアコストを削減し、骨髄穿刺液濃縮物市場全体で競争のリセットを引き起こす可能性があります。
骨髄穿刺液濃縮物産業のリーダー
-
Arthrex, Inc
-
Johnson & Johnson Services, Inc.
-
Terumo Corporation
-
Stryker Corporation
-
Zimmer Biomet Holdings Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
骨髄穿刺液濃縮物市場 このレポートでカバーされる企業
- Arthrex
- Argon Medical Devices
- Aspire Medical Innovation (Marrow Cellutions)
- Beckton Dickinson
- Bone Bank Allografts
- Celling Biosciences
- Johnson & Johnson
- EmCyte
- GID Group
- Globus Medical
- Terumo
- Isto Biologics
- MED & CARE Innovative Solutions
- NuVasive Biologics
- Ranfac
- Regenexx
- Royal Biologics
- Smiths Group
- Stryker
- ThermoGenesis Holdings Inc.
- Zimmer Biomet
市場機会と将来展望
主要な機会分野の一つは自動化と標準化である。クローズドループ型のポイントオブケアプラットフォームは、再現性を高めつつ汚染リスクを低減し、研究間の結果のばらつきや技術依存の細胞収量に起因する市場ニーズに対応する。外来手術センターへの移行も、高スループットの外来ワークフローに適合する小型システムや簡素化されたキットに対する余地を生み出しており、特に支払者の規則が低コストの医療提供拠点を優遇する場合に該当する。同時に、消耗品中心のモデルは、統合フィルトレーション、ワークフロー簡素化カートリッジ、吸引器具など、手技上の摩擦を減らし臨床医がより一貫した調製を行えるよう支援する差別化されたアクセサリーを後押ししている。
臨床研究活動も製品ロードマップや位置付けに影響を与えており、研究者はBMACを既存の注射剤と比較検証し、結果を細胞収量指標に結び付ける測定主導型のエンドポイントを評価している。2026年には、クリーブランドクリニックによる股関節骨関節症に対するBMACとトリアムシノロンを比較する登録済みランダム化試験(NCT04990128)や、Hospital for Special Surgeryによる膝関節鏡視下手術における骨髄穿刺アプローチを評価する被験者募集活動(NCT06893302)など、施設導入や支払者との協議に向けたエビデンスパッケージを体系化する取り組みが継続していることが示されている。米国における規制の枠組みでは、吸引機器は一般的に採取目的で510(k)認可を受けているものの、BMACの直接治療的注射に関する適応表示は制限されており、これによりメーカーが最小限の操作を伴うポイントオブケア用途に合わせてラベリング、ワークフロー、市販後エビデンスを整合させる機会がさらに高まっている。
最近の産業開発事情 骨髄穿刺液濃縮物市場
- 2026年5月:Terumo Blood and Cell TechnologiesがSteminent Biotherapeuticsと提携し、Quantum Flex Automated Cell Expansion Systemを用いた間葉系幹細胞の後期臨床製造における自動細胞増殖の最適化を進めた。この協業は、再生医療ワークフロー全体における標準化・自動化された処理基盤への移行を強化するものであり、この方向性は近接するポイントオブケア濃縮プラットフォームおよびその品質要件に影響を及ぼす。
- 2025年10月:FACT-JACIEが造血細胞療法に関する第9版国際標準を発行し、骨髄採取実務を包含する統合された採取セクションを含めた。この更新は採取施設の一貫性と記録の水準を高めるものであり、これは、下流の濃縮物性能のばらつきを減らすために規律ある採取技術に依存するBMACプログラムに波及する可能性がある。
- 2024年8月:SurGenTecが統合フィルトレーションを備えたB-MAN Bone Marrow Aspirate Kitについて、ポイントオブケアでの骨髄処理を効率化することを目的としたFDA 510(k)認可を取得した。この認可は、病院や外来手術センターが標準化できる規制対象の単回使用アクセサリーの選択肢を拡大し、導入済みBMACシステム基盤全体における消耗品主導の経済性を後押しする。
骨髄穿刺液濃縮物市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、医療現場におけるポイント・オブ・ケア再生医療処置のために患者自身の骨髄を採取・処理・濃縮するために使用される骨髄穿刺液濃縮物(BMAC)システムおよび関連アクセサリーから得られる収益を対象とする。
対象外の範囲:獣医用BMACデバイス、多血小板血漿専用キット、および既製品の同種細胞療法はこの市場規模算定から除外される。
セグメンテーション概要
- 製品別
- BMACシステム
- BMACアクセサリー
- 用途別
- 整形外科手術
- 創傷治癒・慢性潰瘍
- 歯科・顎顔面外科
- 血液がん・骨髄疾患
- その他の用途
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- 研究・学術機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、BMACが実際に使用されている場所をマッピングすることから始まり、それらの処置をそれを可能にする製品に結びつける。米国FDA医療機器データベース、米国メディケア・メディケイドサービスセンターの支払規則、OECDヘルス統計、AAOSなどの団体による処置ガイダンスおよび出版物、ならびに査読済み臨床ジャーナルなどの公開情報を精査する。
次に、デバイスのポジショニングおよび典型的な単回使用キトの付属状況を把握するため、年次報告書、投資家向けプレゼンテーション、プレスリリース、製品パンフレットなどの企業公開資料を追加する。貿易フローおよびサプライヤーの拠点に関するシグナルについては、国別の入手可能性をクロスチェックする際に関連性がある場合、輸出入の出荷レベルデータベースも参照する。これらのソースは網羅的なものではなく、データ収集、前提条件の検証、および未解決の疑問点の明確化のために他の公開情報も使用される。
一次インタビューおよびサーベイ
一次調査は、デスクソースでは十分に示せない事項、特にケアサイトや処置の組み合わせによってBMACキットの使用状況がどのように異なるかを検証するために使用される。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたる整形外科・スポーツ医学の臨床医、外来手術センターの管理者、病院の調達チーム、およびディストリビューター側の専門家と対話する。その後、それらの意見を最終モデルの前提条件に整合させる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | 最高経営幹部(CXO):14% | アジア太平洋地域:43% |
| 中位層:54% | 部門・ユニットリーダー:27% | 欧州・中東・アフリカ地域:33% |
| 小規模プレイヤー:14% | マネージャー:59% | 南北アメリカ地域:24% |
市場規模算定と予測
コアとなる構築手法は、トップダウンの処置主導型需要プールを使用しており、整形外科および創傷ケアの処置件数を地域別に再構築し、ポイント・オブ・ケアにおけるBMACの現実的な採用率でフィルタリングする。合計値を実態に即したものに保つため、サイトごとのサンプルキット消費量、典型的なシステム設置台数の範囲、システムおよびディスポーザブルの平均販売価格×ユニット数の範囲などの選択的なボトムアップ検証によって出力値を裏付け、両者の見解が一致しない場合は調整する。
モデルで使用される主要インプットには、関連する整形外科および歯科処置の年間件数、入院から外来手術センターへのシフト割合、症例あたりの平均キット使用数(適応症によって異なる場合がある)、システムキットの付属パターン、ならびにシステムおよび単回使用アクセサリーの地域別価格水準が含まれる。通貨換算はモデル年度に対して一貫した年間平均アプローチを用いて処理され、定価と契約価格の混在を避けるために現地価格が正規化される。
予測は、処置件数の成長、ケアサイトのシフト、および採用曲線を主要レバーとしてシナリオ分析を用いて実施される。これらのレバーについては、実現可能性の観点から一次回答者とともに検討する。国別の処置統計が明確でない場合は、整形外科医の密度、病院のスループットシグナル、および償還の明確性などの代理指標を用いて、最終値を確定する前に合理的な範囲を構築する。
データ検証と更新サイクル
検証は段階的に実施されるため、予測全体が構築された後ではなく、早期に異常な結果を検出できる。モデルの出力値を、報告されたデバイス設置台数、インタビューで共有されたディスポーザブルの使用パターン、ケアセッティング別の予想分布などの独立したシグナルと比較し、その要因が明確に説明されるまで異常値を検討する。
承認前に、前提条件を第二のアナリストが再確認する。以前のエディションとの大きな乖離が生じた場合は、回答者への再コンタクトまたはソースデータへの立ち返りを行う。レポートは年次で更新され、償還の変更、規制上の措置、または急激な価格変動などの重大なイベントが発生した場合には中間更新が行われる。納品直前に最新のレビューパスを完了し、クライアントが最新の更新済みビューを受け取れるようにする。
Mordor Intelligenceの骨髄穿刺液濃縮物市場規模と他の公表推計値との比較
BMACの公表市場規模は、類似した臨床用途を説明している場合でも大きく乖離して見えることがある。これは、デバイスとディスポーザブルを組み合わせた市場では、対象範囲の小さな選択が急速に拡大するためである。通常、その差異はBMACとして何がカウントされるか、処置件数がどのようにキット需要に換算されるか、および価格がどのように換算・更新されるかによって生じる。
本調査では、キットの平均販売価格が契約によって変動し、採用が外来サイトへ移行するにつれてシステムの組み合わせが変化するため、価格ロジックと更新タイミングが主な差異の要因となっている。一貫した通貨年度アプローチを使用し、フィールドフィードバックで価格帯を再確認し、処置および採用インプットを年次サイクルで更新することにより、市場価値は観察可能な利用シグナルに近い状態を維持しており、これはMordor Intelligenceが採用する更新規律を反映している。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 221.40 ミリオン 米ドル(2026年) | |
| 業界出版社A | 221.60 ミリオン 米ドル(2025年) | 異なるベースイヤーとより長い予測期間を使用しており、その対象範囲のシグナルはソースタイプに関してより広い包含を示唆しており、類似した成長前提であっても計上される収益プールを変動させる可能性がある。 |
| 調査機関B | 544.10 ミリオン 米ドル(2025年) | プロセスおよびアプリケーション全体にわたってより広い市場境界と集計アプローチを使用しているようであり、隣接する再生医療カテゴリーを取り込み、処置連動型モデルと比較してキット数量および平均販売格の前提を押し上げる可能性がある。 |
この表は、年度の整合性とBMACとして対象範囲内とみなされるものが差異の主な理由であり、その上に価格換算の選択がさらなる層を加えることを示している。規模算定のステップを処置需要、現実的な採用率、および確認済みの価格帯に結びつけることで、最終合計値は追跡しやすく、次の更新サイクルでも再現しやすいものとなる。
レポートで回答される主要な質問
骨髄穿刺液濃縮物市場において、繰り返し収益への最大の貢献者となっている製品セグメントはどれですか?
穿刺針や使い捨て処理キットなどの使い捨てアクセサリーは、資本設備とは異なり処置ごとに再注文が必要なため、繰り返し収益を牽引しています。
外来手術センターは骨髄穿刺液濃縮物の採用にどのような影響を与えていますか?
ASCは患者のターンアラウンドタイムを短縮し、コスト効果の高い償還ルールのもとで運営されており、外科医がBMAC療法を外来ケアパスウェイに組み込みやすくしています。
欧州においてBMACデバイスの新規市場参入を合理化すると期待される規制動向はどのようなものですか?
2024年のEUにおけるヒト由来物質に関する規制により、品質および安全性の統一基準が設けられ、メーカーに対してより明確な単一市場での承認経路が提供されました。
BMAC用途において歯科・顎顔面分野が注目を集めている理由は何ですか?
BMACがオッセオインテグレーションを強化し、インプラント周囲の骨再生を促進することがエビデンスによって示されており、口腔外科医が日常的な骨移植プロトコルに組み込むようになっています。
BMACのより広範な普及に対する主要な臨床的障壁は何ですか?
ドナーの年齢、採取技術、およびプラットフォームの選択に関連するアウトカムの変動性が標準化の課題となり続けており、支払者と規制当局が広範な適用範囲について慎重な姿勢を維持しています。
骨髄穿刺液濃縮物市場の規模はどのくらいですか?
骨髄穿刺液濃縮物市場規模は2027年に2億3,495万米ドルに達し、CAGR 6.12%で成長して2032年までに3億1,620万米ドルに達する見込みです。