
グリーンコーヒー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
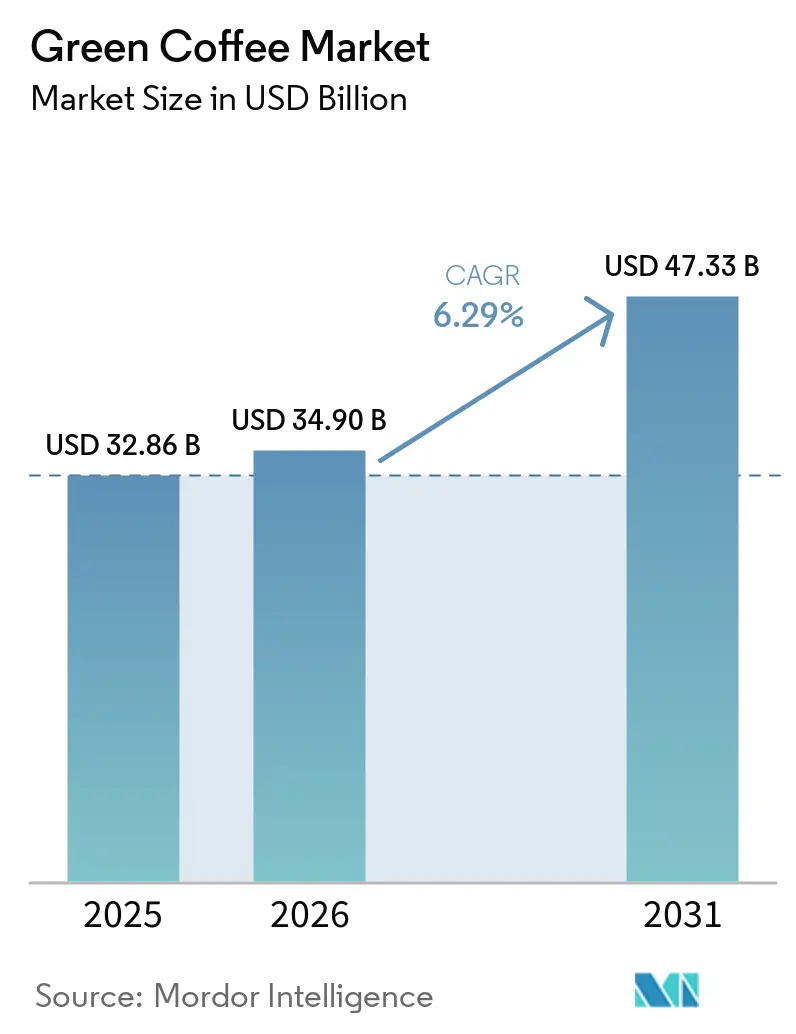
| 市場規模 (2026) | 34.90 十億米ドル |
| 市場規模 (2031) | 47.33 十億米ドル |
| 成長率 (2026 - 2031) | 6.29 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグリーンコーヒー市場分析
グリーンコーヒー市場規模は2025年に328.60億米ドルと評価され、2026年の349.00億米ドルから2031年には473.30億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.29%です。グリーンコーヒー市場は、豆の数量の大幅な増加ではなく、スペシャルティコーヒー、産地特定型調達、および加工済み原材料を通じて価値を高めています。欧州連合は2025年に290万トンのコーヒーを輸入し、その価値は187億ユーロに達しました。これは2015年の86億ユーロと比較して、単位取引当たりの価値が大幅に上昇したことを示しています[1]。需要はサプリメント、機能性飲料、パーソナルケア原材料を通じても拡大してます。これにより、トレーサブルなロット、信頼性の高い品質管理、および産地でより多くの加工が完了した製品を提供できるトレーダーや加工業者に成長の余地が生まれています。グリーンコーヒー市場はまた、供給コストおよびコンプライアンスコストの上昇に直面しており、競争において調達能力とトレーサビリティシステムの重要性が高まっています。
主要レポートのポイント
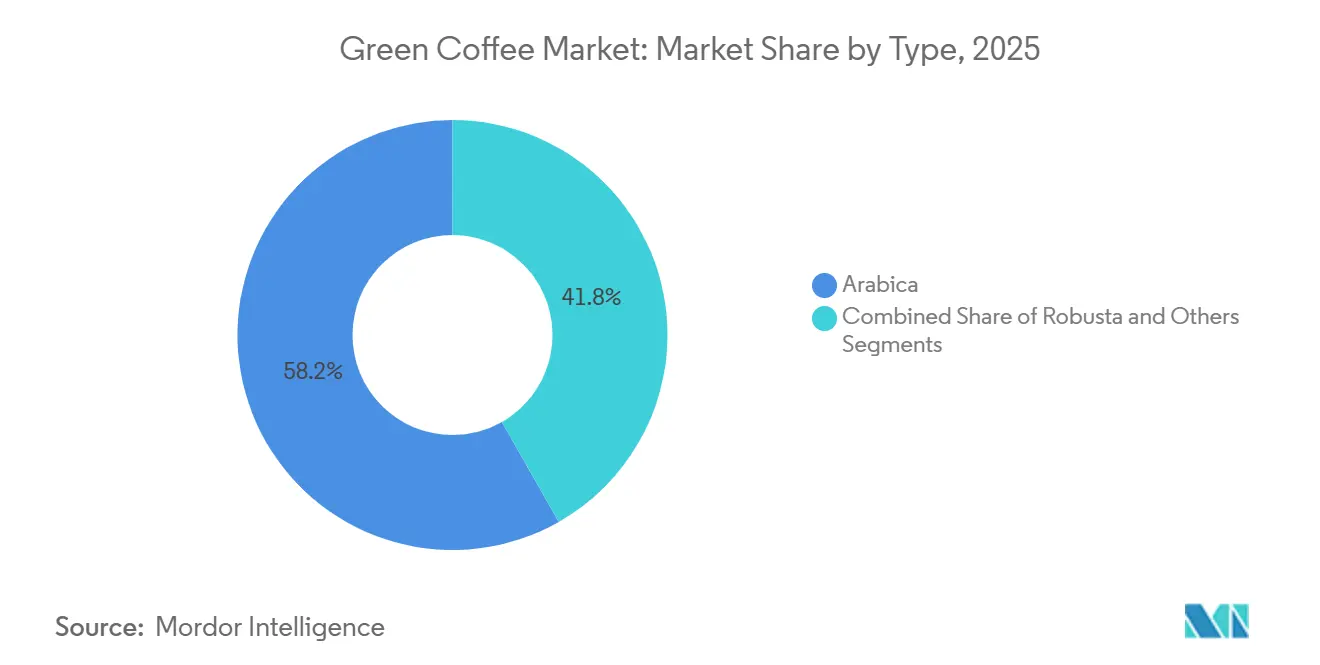
- タイプ別では、アラビカが2025年のグリーンコーヒー市場において最大シェアの58.23%を占め、ロブスタは2026年~2031年に最も高いCAGR6.67%で成長すると予測されています。
- 形態別では、グリーンコーヒー豆が2025年のグリーンコーヒー市場において最大シェアの81.86%を占め、グリーンコーヒーエキストラクトは2026年~2031年に最も高いCAGR7.27%で成長すると予測されています。
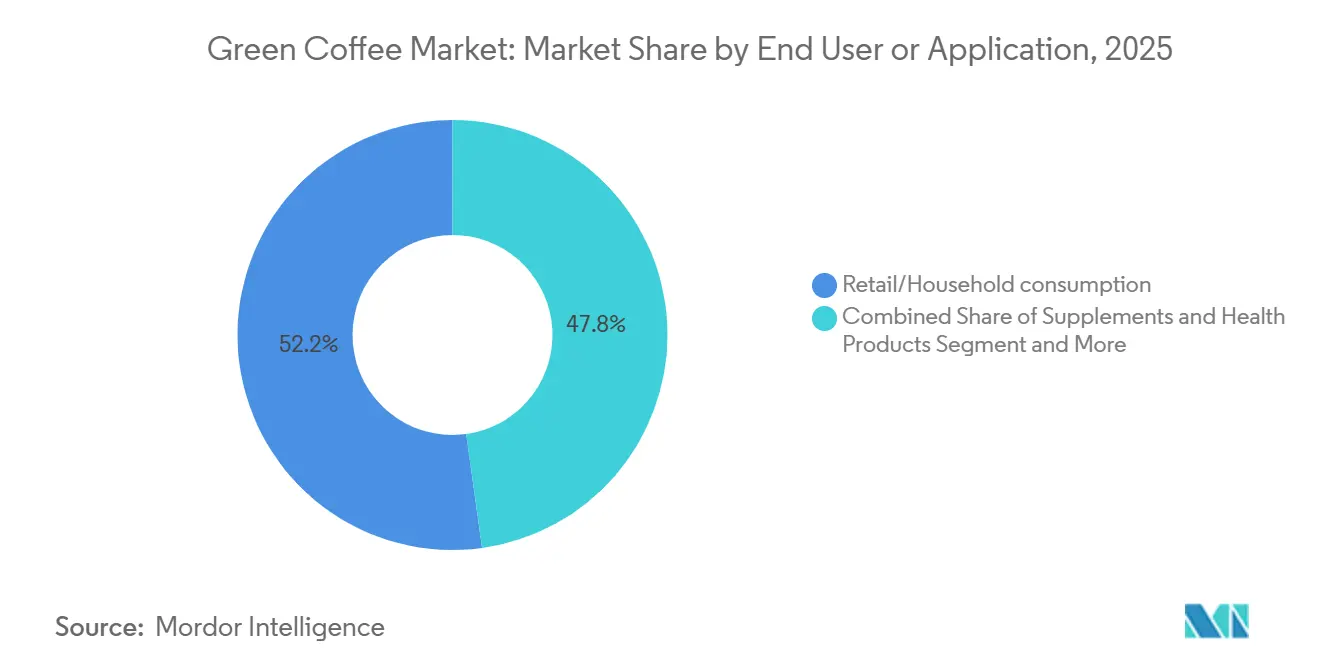
- エンドユーザーおよび用途別では、小売・家庭用が2025年のグリーンコーヒー市場において最大シェアの52.25%を占め、サプリメントおよび健康製品は2026年~2031年に最も高いCAGR7.49%で成長すると予測されています。
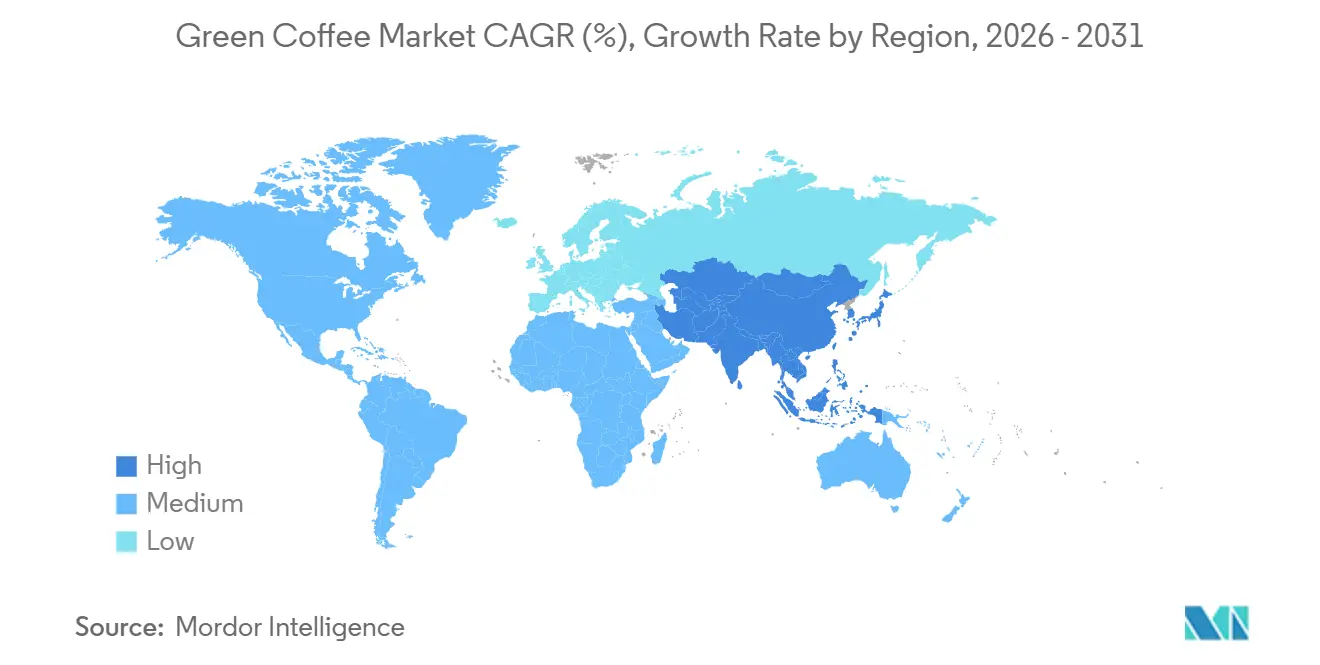
- 地域別では、欧州が2025年のグリーンコーヒー市場において最大シェアの35.87%を占め、アジア太平洋は2026年~2031年に最も高いCAGR6.95%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
グリーンコーヒー市場のドライバー影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スペシャルティコーヒーおよびシングルオリジンコーヒーによるプレミアム化 | +1.4% | 北米、欧州、および東アジア | 中期(2~4年) |
| サステナビリティ、認証、およびトレーサビリティプレミアム | +0.9% | 欧州連合において特に強い関連性を持つグローバル市場 | 短期(2年以内) |
| アジア太平洋におけるコーヒー消費中間層の拡大 | +1.3% | アジア太平洋および中東・アフリカ | 長期(4年以上) |
| クロロゲン酸原材料に対する健康・ウェルネス需要 | +0.8% | 北米、欧州、日本、および韓国 | 中期(2~4年) |
| 産地側加工および可溶性製品のローカライゼーション | +0.6% | ブラジル、ベトナム、およびインドネシア | 中期(2~4年) |
| 管理環境下でのコーヒー栽培 | +0.3% | 北米、北欧、およびアジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スペシャルティコーヒーおよびシングルオリジンコーヒーによるプレミアム化
スペシャルティコーヒーはニッチから主流へと移行し、グリーンコーヒートレーダーの調達優先事項を再編しています。全米コーヒー協会の2025年春季全国コーヒーデータトレンドレポートによると、アメリカ人の46%が前日にスペシャルティコーヒーを消費しており、これは14年ぶりの最高水準であり、2011年以来84%増加し、初めて従来のコーヒー消費を上回りました[2]。特に重要なのは、25~39歳のコホートが需要の原動力となっていることです。この層の64%が過去1週間にスペシャルティコーヒーを消費しており、コモディティコーヒーに対して150~300%のプレミアムを支払う意欲がグリーン豆調達の経済性を再編しています。シングルオリジンのマイクロロットは現在、グリーンコーヒーサプライチェーンを構造的に変える価格差を生み出しています。ロットを単なる原産国ではなく特定の協同組合や農まで追跡できるトレーダーは、そうでなければロースターに失われていたマージンを獲得しています。複合的な効果として、スペシャルティグレードのアラビカ供給は地理的に本質的に限られているため、全体的な豆の数量が横ばいであっても品質プレミアムのインフレが持続しています。
サステナビリティ、認証、およびトレーサビリティプレミアム
サステナビリティ認証は、特に欧州のバイヤーにとって、マーケティングツールからサプライチェーンへの参入要件へと移行しています。レインフォレスト・アライアンスは2025年9月に再生農業基準を開始し、当初はコーヒーを対象とし、最初の認証製品は2026年半ばに店頭に並びます。Lavazzaの「La Reserva de ¡Tierra! Selection」が最初の消費者向け展開となります。より深い構造的変化は、EU森林破壊規制(EUDR)が認証済み供給への需要を機械的に高めていることです。区画レベルのジオロケーションを通じて森林破壊のない産地を証明できないコーヒーは、2026年12月30日をもってEU市場から排除される見込みです。あまり注目されていない結果として、レインフォレスト・アライアンスのような認証スキームが事実上の事前コンプライアンスインフラとして機能するようになっており、認証済み在庫を保有するトレーダーは、未認証の産地から調達するトレーダーよりも迅速かつ信頼性高くEUデューデリジェンス声明を提出でき、認証済み供給に対して具体的な資本コスト上の優位性をもたらしています。
クロロゲン酸原材料に対する健康・ウェルネス需要
グリーンコーヒーエキストラクトは、サプリメント、食品、パーソナルケアメーカーからの需要を集めています。米国食品医薬品局は2024年に、プレーンコーヒーが関連する栄養基準を満たす場合に健康強調表示の対象となり得ると述べました。これにより、より広範なウェルネスポートフォリオ内でコーヒー由来フォーマットへの関心が高まっています。科学文献はまた、光老化や酵素阻害に関する研究を含め、コフェア・アラビカエキストラクトの抗酸化および皮膚関連用途を特定しています。Croda Beautyは2025年のIn-Cosmetics Globalにおいて、局所用途向けのPhytessence Green Coffee ECを発表しました。これらの用途により、エキストラクト原材料のサプライヤーは従来の飲料チャネルを超えた経路を持つことができます。グリーンコーヒー市場は、従来の豆の供給とともに標準化された原材料仕様を求めるバイヤーにも対応できます。
産地側加工および可溶性製品のローカライゼーション
可溶性コーヒー製造の経済性は、輸送効率、原材料への近接性、および「産地生産」というサステナビリティ認証のプレミアムシグナルに牽引され、産地国での加工へとシフトしています。OFI(Olam Food Ingredients)は2025年5月9日、ブラジルのエスピリトサント州リニャレスに53,000平方メートルの可溶性コーヒー施設を開設し、グローバル可溶性コーヒー市場における上位3社の独立系生産者としての地位を確立しました。同施設は100%再生可能電力で稼働し、レインフォレスト・アライアンス認証を受けたコニロン豆のみを調達しています。戦略的なシグナルは明確です。グリーンコーヒーの最高付加価値変換、すなわち生豆からフリーズドライまたはスプレードライの可溶性パウダーへの変換が生産国へと移行しており、サプライチェーンを短縮し、産地での農家パートナーシップ契約を確保しています。この再編は、純粋な物流仲介者としての従来のトレーダーの役割を圧縮し、加工を統合して顧客にトレーサブルな生豆とともに完成した可溶性製品を提供できる企業を優遇しています。
グリーンコーヒー市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 気候変動による収量・品質の変動 | -1.1% | ブラジル、ベトナム、インドネシア、インド、およびコロンビア | 中期(2~4年) |
| 先進国市場へのアクセスを制限する貿易障壁 | -0.7% | 輸出産地、欧州連合、および米国 | 中期(2~4年) |
| EUDRおよび多層トレーサビリティコンプライアンスコスト | -0.8% | 特に欧州連合向けサプライチェーンを含むグローバル市場 | 短期(2年以内) |
| 従来のコーヒー製品との競合 | -0.5% | 欧州および北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
気候変動による収量・品質の変動
気候ストレスはグリーンコーヒー市場にとってもはやテールリスクではなく、持続的な操業条件となっています。ブラジルの2025/26年アラビカ作物は前年比18.4%減の3,650万袋となり、2024年末の高温乾燥条件による開花不良を反映しています。米国農務省の海外農業局は同時に、インドの2026/27年コーヒー生産量を610万袋(60kg換算)と予測し、2025/26年の643万袋から減少するとし、重要な開花・結実期における不規則な降雨と極端な高温を原因として挙げています[3]。ブラジルに関する研究では、局所的な降雨パターンと気温変化が時間の経過とともにコーヒー収量に実質的な影響を与える可能性があることが示されています。アラビカとロブスタの産地が異なる時期に影響を受ける場合、供給の変化は特に混乱をもたらす可能性があります。バイヤーは承認済み産地リストを拡大し、より多くの在庫を保有し、先物契約を活用することで対応しています。これらの対策は作物ショックへのエクスポージャーを低減できますが、グリーンコーヒー市場全体でより強固な調達・資金調達能力を必要とします。
貿易障壁による先進市場へのアクセス制限
グリーンコーヒーは先進国市場において構造的に不公平な関税体系に直面しており、焙煎または加工されたコーヒーは生豆よりも高い税率が課されています。これは生産国での付加価値創出を意図的に抑制する設計です。欧州連合では、グリーンコーヒー豆は共通対外関税の下で無関税で輸入されますが、非特恵原産地からの焙煎・可溶性製品には7.5~9%の関税が課され、欧州の産業用ロースターに対する産地国事業者の加工上の優位性を強化しています。エチオピアの「武器以外のすべて(EBA)」ステータスやEUの経済連携協定に基づくアフリカ・カリブ・太平洋諸国グループのアクセスなど、特恵スキームの下で輸出する生産国は無関税での参入が可能ですが、これらの特恵を利用するには原産地規則の遵守が必要であり、小規模輸出業者にはしばしば対応が困難です。この制約は米国市場に供給する生産者にとってさらに増幅されます。米国の最恵国(MFN)関税はグリーンコーヒーに対してゼロですが、植物検疫要件、米国食品医薬品局の食品施設登録、バイオテロリズム法に基づく文書基準などの非関税障壁が、従来の商社との関係を超えて多角化を目指す産地側事業者にとって相当な固定費を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
グリーンコーヒー市場セグメント分析
タイプ別:
ロブスタの台頭がアラビカの優位性に挑戦アラビカは2025年のグリーンコーヒー市場シェアの58.23%をリードし、スペシャルティロースター、シングルオリジン小売フォーマット、エスプレッソ中心の消費からの需要に支えられています。その地位は、バイヤーが産地、加工方法、風味の一貫性を重視するコーヒー取引におけるプレミアムな役割を反映しています。全米コーヒー協会によると、米国でのスペシャルティコーヒー消費は2025年に成人の46%が前日ベースで消費する水準に達しました。この消費者の関心の高さは、トレーサブルで認証済みのロットを提供できるトレーダーからのアラビカ調達を支えています。グリーンコーヒー産業はまた、多くの高付加価値小売・フードサービス商品においてアラビカに依存しています。低いカフェイン含有量と差別化されたカッププロファイルは引き続き価格プレミアムを支えています。バイヤーがしばしば特定のロット特性によってアラビカを評価するため、農場、精製所、輸出段階での品質管理が引き続き重要です。
ロブスタは2026年~2031年にCAGR6.67%を記録すると予測されており、グリーンコーヒー市場において最も成長の速いタイプとなっています。高い可溶性固形分収率と低い価格基準により、インスタントおよび可溶性コーヒー加工に適しています。これは、頻繁なコーヒー消費者が利便性の高いフォーマットを広く利用するアジア太平洋地域において特に関連性があります。国際コーヒー機関は、2026年8月のベトナムのロブスタ輸出が前年比69.2%増加したと報告しました。この回復は、産業用コーヒー供給におけるベトナムの重要性を浮き彫りにしています。グリーンコーヒー産業はまた、スペシャルティハイブリッド、エクセルサ、その他の品種への関心も見られますが、これらは全体的な数量では依然として小さな割合にとどまっています。これらの選択肢は、スペシャルティバイヤーがアラビカとロブスタのカテゴリーを超えて調達を多様化するのに役立ちます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
形態別:
豆が規模を維持しながらエキストラクトが価値を付加グリーンコーヒー豆は2025年にセクターシェアの81.86%を占めました。これは、ほとんどのコーヒーが焙煎または産業加工用の生豆として取引されているためです。豆はロースター、可溶性コーヒー工場、および多くのスペシャルティインポーターにとって基本製品であり続けています。豆のグリーンコーヒー市場規模は、確立された物流、輸出契約、および標準的な品質格付け慣行によって支えられています。ISO 10470はグリーンコーヒーの品質分類のフレームワークを提供し、商業取引をより一貫したものにするのに役立っています。このセグメントは、生産国を最大の消費・加工市場と結びつけるため、引き続き中心的な役割を果たすと予想されます。水分、欠点、保管、出荷タイミングを適切に管理するサプライヤーは、チェーンにおいて重要な役割を維持しています。
グリーンコーヒーエキストラクトは2026年~2031年にCAGR7.27%で成長すると予測されており、他の形態よりも高い成長率です。需要は、標準化された原材料を必要とするサプリメント、機能性食品、飲料、および化粧品用途から来ています。Croda Beautyの2025年製品発売は、エキストラクトサプライヤーが品・飲料メーカーだけでなくパーソナルケアフォーミュレーターにも対応していることを示しています。グリーンコーヒーパウダーはフードサービスおよび飲料フォーミュレーション向けの中間フォーマットを提供しています。インスタントグリーンコーヒープレミックスは小さなカテゴリーにとどまりますが、日本と韓国における利便性重視の需要に適合しています。エキストラクトのグリーンコーヒー市場規模は、バルク出荷量よりも仕様、認証、および原材料性能によって形成されます。これにより、豆取引とは異なるビジネスモデルが生まれ、加工知識と顧客アプリケーションサポートがより重視されます。
エンドユーザーおよび用途別:
家庭需要が数量を支えながらサプリメントが拡大小売・家庭用は2025年にセクターの52.25%を占め、家庭でのコーヒー準備の規模に支えられています。全米コーヒー協会は、2025年春に米国成人の66%が前日にコーヒーを飲んだと報告しました。また、前日のスペシャルティコーヒー飲用者の74%が自宅でコーヒーを準備したことも明らかにしました。このチャネルはシングルオリジン商品、品質重視の豆、および小売コーヒー製品への需要を支えています。フードサービスおよびホスピタリティも主要な販売チャネルであり、カフェ、レストラン、ホテルはコーヒーを使ってリピート来店とプレミアムメニューを促進しています。最大のセグメントは消費者信頼感、家庭の習慣、および差別化された小売製品の入手可能性と密接に結びついています。
サプリメントおよび健康製品は2026年~2031年にCAGR7.49%で拡大すると予測されています。このセグメントは、ウェルネス製品に使用できる植物由来原材料への需要に支えられています。科学的研究はコーヒー由来化合物の抗酸化および皮膚科学的用途を報告しており、製品開発作業を支援していますが、製品固有の安全性や規制審査に取って代わるものではありません。化粧品・パーソナルケアは規模は小さいですが、新しい原材料の発売に迅速に対応しています。米国食品医薬品局の更新された健康強調表示フレームワークも、ウェルネス議論の中でコーヒーへの注目を維持しています。グリーンコーヒー市場は、サプライヤーが複数の用途向けに標準化されたエキストラクトを提供できる場合に恩恵を受けます。これにより、従来の飲料需要への依存が低下し、サプライヤーはさまざまなタイプのフォーミュレーターにサービスを提供できます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
2025年、ヨーロッパはグリーンコーヒー市場シェアの35.87%を占め、最大の地域市場となています。その地位は、確立された焙煎能力、主要な貿易港、そして長年にわたるコーヒー消費習慣に支えられています。欧州連合は2025年に欧州連合域外の国々から290万トンのコーヒーを輸入し、申告価格は187億ユーロに達しました。欧州コーヒー連盟によると、ドイツは欧州連合域外からのコーヒー輸入の34%を占め、100万トンを取り扱いました。ハンブルクは、国内の焙煎業者や北欧・東欧全域の顧客に供給する輸送の重要な入港地として引き続き機能しています。イタリアとスペインも、輸入および焙煎において重要な活動を行っています。ヨーロッパのグリーンコーヒー市場は、EU森林破壊規制によって再編されつつあり、同規制は買い手と供給業者に対して原産地および農場所在地に関する記録の改善を求めています。この規制は、十分な準備が整った供給業者に恩恵をもたらす一方で、信頼性の高いトレーサビリティシステムを持たない企業のコストを増加させる可能性があります。
アジア太平洋地域は2026年から2031年にかけて年平均成長率(CAGR)6.95%で成長すると予測されており、これは全地域の中で最も高い成長率です。同地域のグリーンコーヒー市場規模は、都市人口の増加、所得の向上、カフェ・レディトゥドリンク製品・インスタントコーヒーの普及拡大によって支えられています。アジアビジネス協議会は、2025年から2035年にかけて同地域の消費者購買力が12トリリオン米ドル増加すると見込んでいます。中国のコーヒー消費量は2024年に36万メトリックトンを超えた一方、国内生産量は需要を下回る水準にとどまりました。この輸入ギャップがグリーンコーヒー輸入需要を下支えしています。日本では、TYPICA HoldingsとSumisho Food Corporationが2026年に流通協定を締結し、商業バイヤーへのダイレクトトレードグリーンコーヒーの供給を開始しました。ベトナム、インドネシア、タイは生産国であると同時にコーヒー消費市場としても拡大しており、複雑な様相を呈しています。このような状況は、地域内加工、輸送ルートの短縮化、より多様なコーー形態に向けた機会を生み出しています。
北米は成熟した高付加価値のコーヒー消費地域であり、スペシャルティコーヒーとブランド小売流通が需要を形成しています。Green Coffee CompanyはJuan Valdezの販売網を2026年3月までに米国内の1,407店舗のWalgreensに拡大しました。南米は異なる役割を担っており、ブラジルとコロンビアは重要なコーヒー産地である一方、同地域自体にも独自の消費基盤があります。米国農務省(USDA)はブラジルの2026〜2027年アラビカ種の収穫量を4,750万袋と予測しており、これは好調な隔年サイクルにおける25%の増加を示しています。中東およびアフリカは、エチオピア、ウガンダ、ケニアがスペシャルティおよびオーガニックロットを供給していることから、戦略的に重要な地域であり続けています。ウガンダは2025年4月にコーヒー輸出収益として2億1,430万米ドルを記録しました。グリーンコーヒー市場全体における各地域のパフォーマンスは、気候変動への耐性、港湾および加工能力、ならびに供給業者がバイヤーのトレーサビリティ要件を満たす能力にかかっています。
競合状況
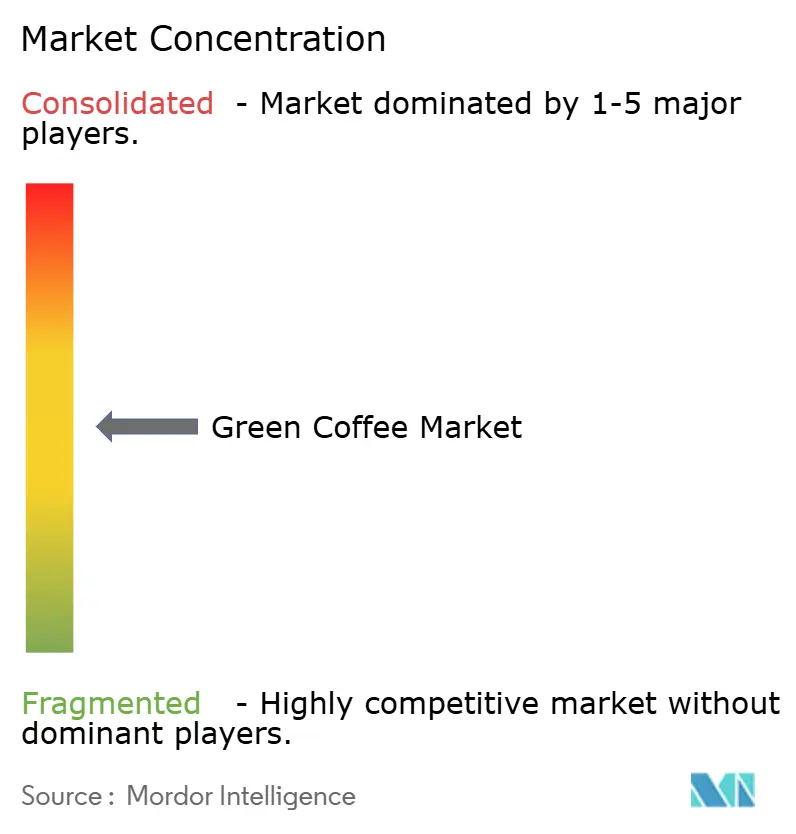
グリーンコーヒー市場は適度に分散した構造を持っています。Olam Group、Neumann Kaffee Gruppe、Louis Dreyfus Company、Sucafina、ECOMなどの大手コモディティトレーダーおよびメーカーは、広範な産地ネットワーク、物流リソース、および資金調達能力を持っています。これらの強みにより、作物の変動を管理し、大規模なロースターや加工業者にサービスを提供することができます。同時に、スペシャルティインポーター、直接取引プラットフォーム、産地国輸出業者が高付加価値ロットをめぐって競争しています。市場には高量のコモディティ活動と、産地、品質、認証を中心に構築された小規模契約の両方が含まれています。れにより、出荷と在庫管理においてスケールが依然として重要であるにもかかわらず、さまざまなタイプの企業に余地が生まれています。競争はデータ品質、在庫を資金調達する能力、および生産者との関係によってますます形成されています。
企業はバランスシートとスペシャルティ調達能力を強化しています。Neumann Kaffee Gruppeは2026年にグローバル事業の財務的柔軟性を支援するために11億米ドルのシンジケートリボルビングクレジットファシリティを完了しました。Sucafinaは2026年7月にRehm & Co.を買収し、商業事業と並んでドイツにおけるスペシャルティコーヒーのポジションを強化しました。Louis Dreyfus Companyはブラジルのヴァルジーニャにあるコーヒー加工・保管ハブを拡張し、年間加工能力を250万袋(60kg換算)に増加させました。これらの動きは、資本アクセス、スペシャルティバイヤーとのより緊密な連携、および産地での加工資産への重点を示しています。また、より複雑な供給要件を持つ顧客をめぐって競争する際に小規模トレーダーが満たさなければならない基準を引き上げています。
トレーサビリティは競争投資の中心的な分野となっています。Coffee Canopy Partnershipは2026年に東アフリカでの試験運用を開始し、高解像度衛星データを使用してコーヒー景観をマッピングしています。参加企業にはJDE Peet's、Louis Dreyfus、Sucafina、Neumann Kaffee Gruppe、Sucden、Tchiboが含まれます。Neumann Kaffee Gruppeはまた2026年にosapiens社と提携し、そのネットワーク全体でEU森林破壊規制コンプライアンスのためのシステムを実装しました。産地側の可溶性コーヒー、エキストラクト、パウダー、および小規模スペシャルティロットを超えて運営できる直接取引システムにも機会が残っています。バイヤーが繰り返し可能なコンプライアンスプロセスを求めるにつれて、トレーサビリティを支援するデータサービスも重要性を増す可能性があります。グリーンコーヒー市場は、商業的規模と信頼性の高い農場レベルの情報を組み合わせた企業を優遇するでしょう。
グリーンコーヒー産業のリーダー企業
-
Olam Group
-
Louis Dreyfus Company Coffee
-
Sucafina S.A
-
Neumann Gruppe GmbH
-
ECOM Agroindustrial Corp. Limited
- 注:主要企業の掲載順は順位を示すものではありません。
グリーンコーヒー市場 このレポートでカバーされる企業
- Neumann Gruppe GmbH
- Olam Group Limited
- ECOM Agroindustrial Corp. Limited.
- Louis Dreyfus Holding B.V.
- Sucafina SA
- COFCO International Limited
- Royal Coffee
- Grupo Tristao
- Intercontinental Coffee Trading (ICT)
- Starbucks Corporation
- Westrock Coffee Company
- Nestlé S.A.
- StoneX Specialty Coffee
- Ally Coffee
- Belco S.A.
- Tata Consumer Products Limited
- Paragon Coffee Trading Company
- Taiyo Kagaku Corporation
- Colombian Direct Coffee
- Caravela Limited
グリーンコーヒー市場における最近の業界動向
- 2026年7月:TYPICA HoldingsとSumisho Food Corporationが日本における独占グリーンコーヒー流通契約を締結しました。この取り決めは、TYPICAの生産者ネットワークを通じて、コンビニエンスストア事業者、飲料メーカー、ホスピタリティバイヤーにサービスを提供します。
- 2025年7月:持続可能なファームトゥロースターコーヒー企業の大手であるSucafinaが、ドイツのスペシャルティコーヒートレーダーRehm & Co.を買収し、欧州のスペシャルティコーヒー市場でのプレゼンスを強化し、同地域での調達および顧客サービス能力を拡大しました。
- 2024年6月:OFIがブラジルのリニャレスに53,000平方メートルの可溶性コーヒー施設を開設し、再生可能電力を使用してフリーズドライ、スプレードライ、液体濃縮製品を生産しています。この戦略的投資により、OFIは成長する世界の可溶性コーヒー市場における上位3社の独立系生産者としての地位を強化し、ブラジルの主要コーヒー生産地域に大きな経済的影響をもたらしています。
世界のグリーンコーヒー市場レポートの範囲
グリーンコーヒーとは、未焙煎のコーヒー豆およびその派生形態を指し、飲料、フードサービス、サプリメント、健康製品、パーソナルケア用途に使用されます。グリーンコーヒー市場はタイプ別、形態別、エンドユーザー・用途別、地域別にセグメント化されています。タイプ別では、市場はアラビカ、ロブスタ、その他を含みます。形態別では、市場はインスタントグリーンコーヒープレミックス、グリーンコーヒー豆、グリーンコーヒーパウダー、グリーンコーヒーエキストラクトにセグメント化されています。エンドユーザー・用途別では、市場は小売・家庭用、フードサービス・HoReCa、サプリメントおよび健康製品、化粧品・パーソナルケアに分類されています。地域別では、レポートは北米、欧州、アジア太平洋、南米、中東、アフリカをカバーし、各地域の市場規模と予測が提供されています。市場規模の算定は、上記すべてのセグメントについて米ドルの金額ベースで行われています。
セグメンテーション概要
| アラビカ |
| ロブスタ |
| その他 |
| インスタントグリーンコーヒープレミックス |
| グリーンコーヒー豆 |
| グリーンコーヒーパウダー |
| グリーンコーヒーエキストラクト |
| 小売・家庭消費 |
| フードサービス・ホレカ |
| サプリメント・健康製品 |
| 化粧品・パーソナルケア |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| フランス | |
| イタリア | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| タイプ別 | アラビカ | |
| ロブスタ | ||
| その他 | ||
| 形態別 | インスタントグリーンコーヒープレミックス | |
| グリーンコーヒー豆 | ||
| グリーンコーヒーパウダー | ||
| グリーンコーヒーエキストラクト | ||
| エンドユーザー・用途別 | 小売・家庭消費 | |
| フードサービス・ホレカ | ||
| サプリメント・健康製品 | ||
| 化粧品・パーソナルケア | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| フランス | ||
| イタリア | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
最も急速に拡大しているグリーンコーヒーのタイプはどれですか?
ロブスタは2026年~2031年にCAGR6.67%で成長すると予測されており、可溶性コーヒーおよびバリュー志向フォーマットへの適合性に支えられています。
欧州がグリーンコーヒー需要をリードする理由は何ですか?
欧州は2025年に35.87%のシェアを保有し、確立された焙煎インフラ、貿易ハブ、および深いコーヒー消費習慣に支えられています。
最も高い成長を記録する地域はどこですか?
アジア太平洋は2026年~2031年にCAGR6.95%で成長すると予測されており、より大きな中間層、都市消費、および中国への輸入に支えられています。
最も強い成長見通しを持つ製品形態はどれですか?
グリーンコーヒーエキストラクトは2026年~2031年にCAGR7.27%で成長すると予測されており、サプリメント、機能性食品、パーソナルケア用途に支えられています。
EU森林破壊規制はコーヒーサプライヤーにどのような影響を与えますか?
2025年以降、輸出業者は豆が森林破壊なしに調達されたことを証明しなければならず、堅固なトレーサビリティを持つ生産者が優遇され、コンプライアンス非適合の供給は排除されます。