
コーヒーロースター市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
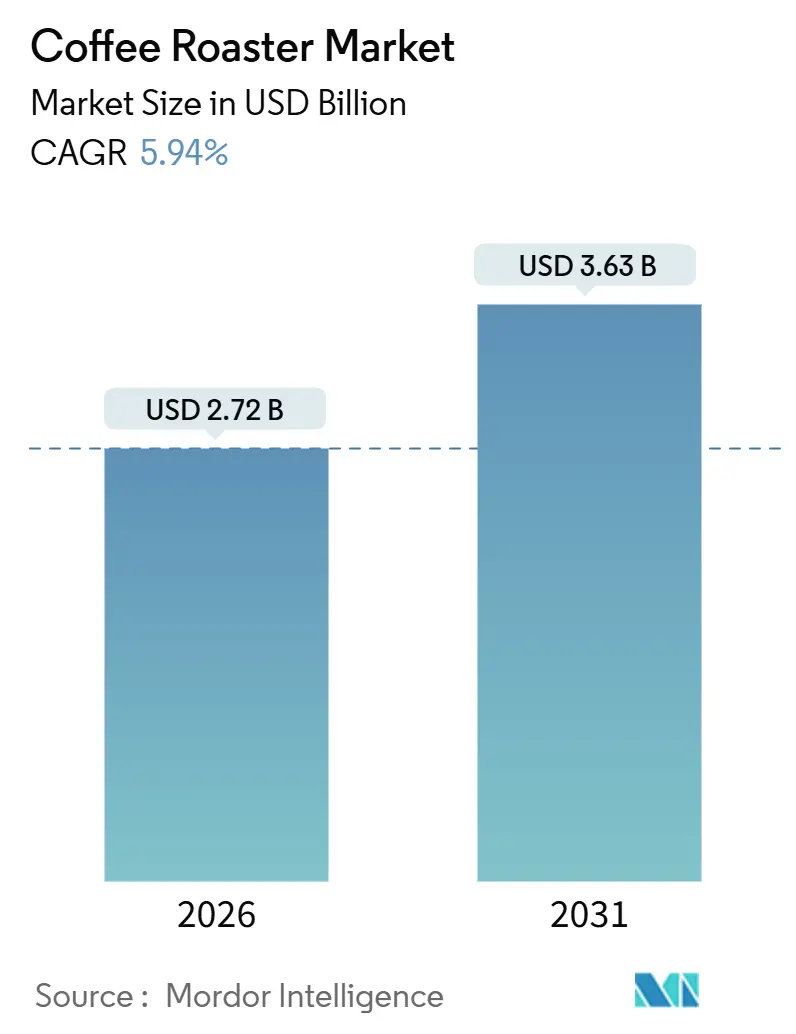
| 市場規模 (2026) | 2.72 十億米ドル |
| 市場規模 (2031) | 3.63 十億米ドル |
| 成長率 (2026 - 2031) | 5.94 % |
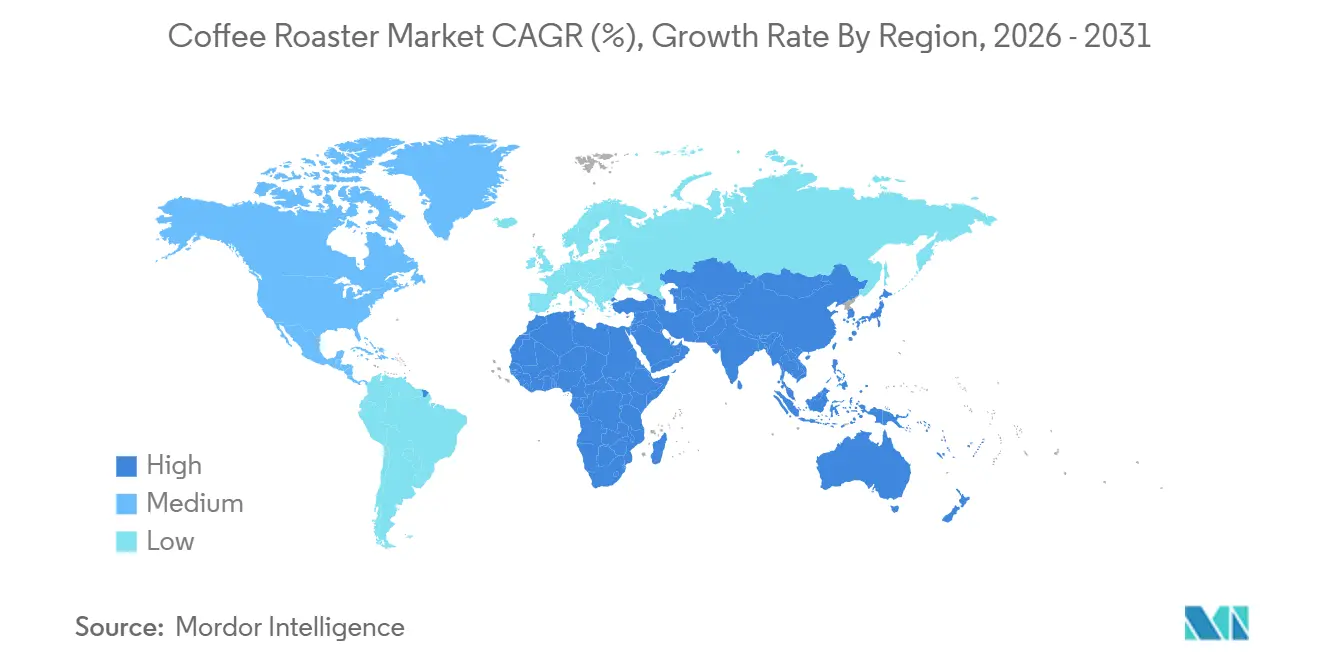
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコーヒーロースター市場分析
コーヒーロースター市場規模は2026年に27億2,000万米ドルに達し、予測期間中に5.94%のCAGRを反映して2031年までに36億3,000万米ドルに達する見込みです。事業者はリアルタイムデータを取得し、IoTを介して接続し、熱回収技術を活用する設備への投資を進めています。これらの機能は、欧州連合森林破壊規制のトレーサビリティ規則への準拠を促進するだけでなく、エネルギー経済性も向上させます。2025年8月、グリーンコーヒーの価格は1ポンドあたり328セントに急騰し、マージン圧力が高まるとともに、投入コストの変動に対抗するためのエネルギー効率の高い設計への探求が激化しました。欧州は、堅固なスペシャルティコーヒーのインフラに支えられ、最大の地域シェアを占めています。一方、アジア太平洋は都市化に牽引され、特に中国とインドにおけるオンプレミスでの焙煎需要の高まりにより、急速なユニット成長を遂げています。ドラム式ロースターは引き続き産業施設で主流を占めていますが、注目すべき変化も見られます。流動床式システムと電気加熱は、特に排出規制が厳しくなっている地域や床面積が限られている地域で普及が進んでいますが、製品の代替は依然として制限されています。
主要レポートのポイント
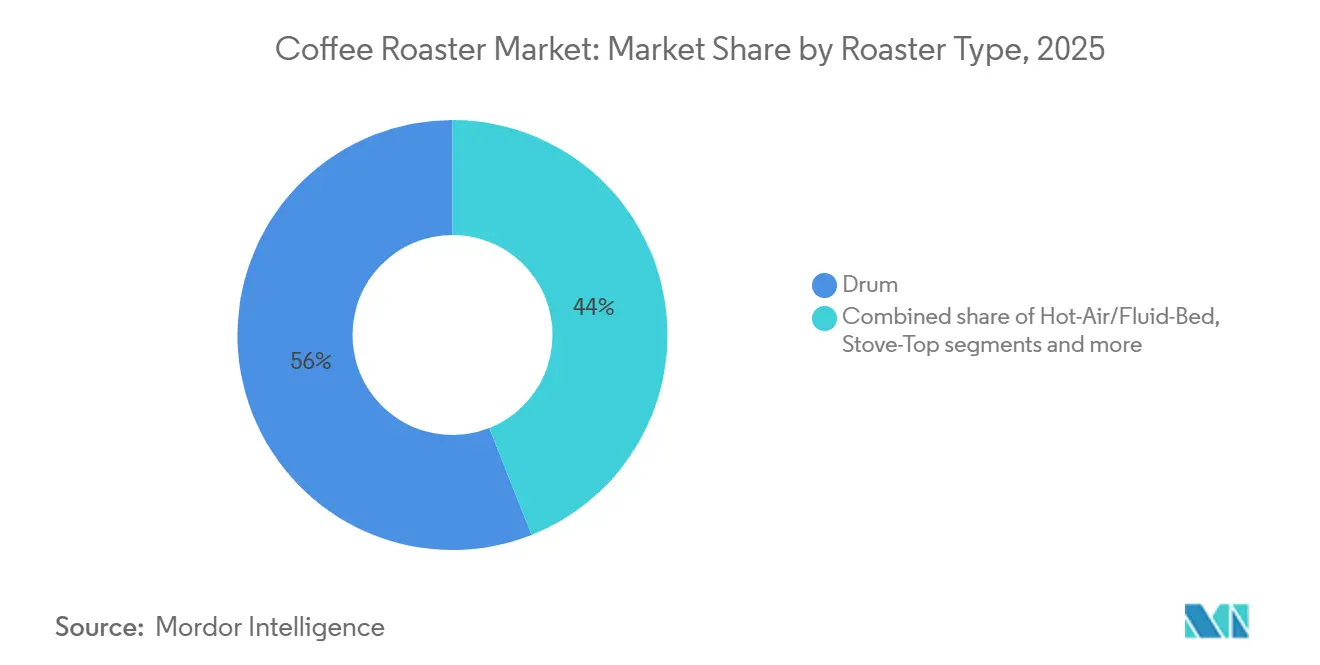
- ロースタータイプ別では、ドラム式ユニットが2025年のコーヒーロースター市場シェアの56.01%をリードし、流動床式システムは2031年にかけてCAGR 7.40%で拡大する見込みです。
- カテゴリー別では、ガス式機器が2025年のコーヒーロースター市場規模の61.52%を占め、電気式は2031年にかけてCAGR 6.90%で進展しています。
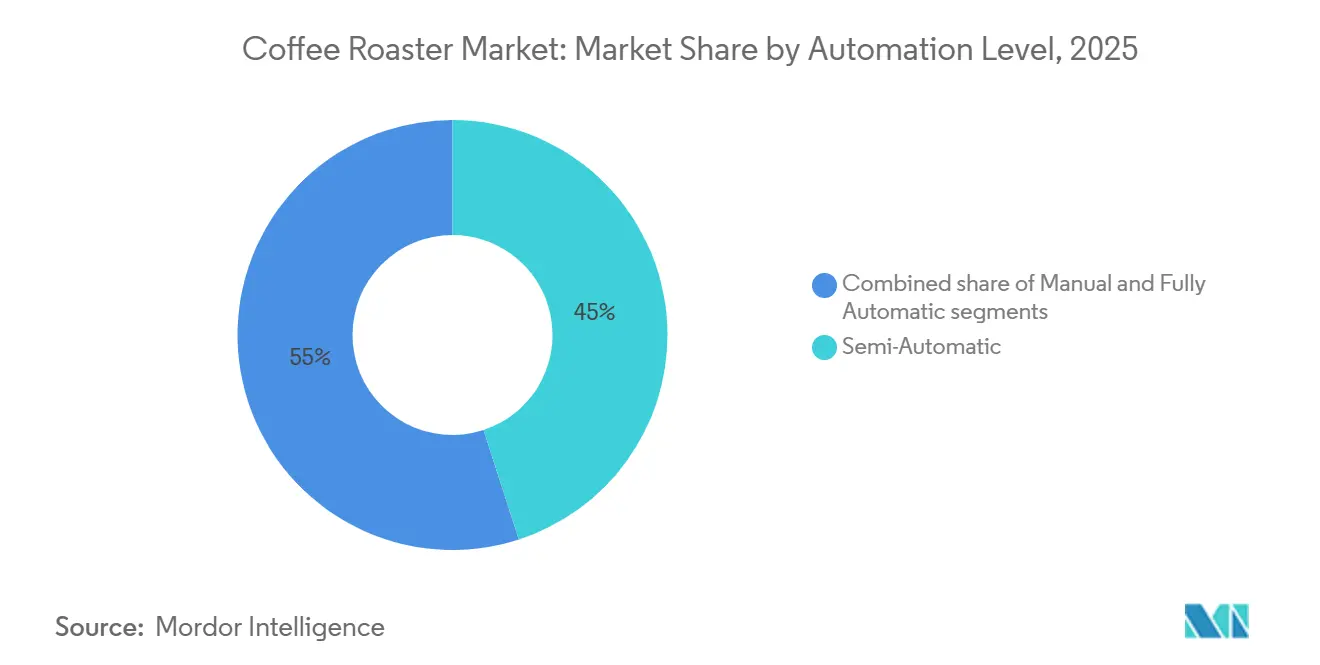
- 自動化レベル別では、半自動モデルが2025年に45.02%の収益シェアを保持し、全自動システムは2031年にかけて最高のCAGR 9.10%を記録する見込みです。
- エンドユーザー別では、産業・商業事業者が2025年のコーヒーロースター市場規模の55.45%のシェアを占め、ホレカセグメントは2031年にかけてCAGR 7.60%で成長しています。
- 地域別では、欧州が2025年の収益の32.45%を占め、アジア太平洋が2031年にかけてCAGR 7.34%で最も速い地域成長を示しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的なスペシャルティコーヒーカフェの急速な増加 | +1.2% | 欧州、北米、アジア太平洋の都市部に集中したグローバル規模 | 中期(2〜4年) |
| マイクロロースタリービジネスモデルの成長 | +0.9% | 北米、欧州、アジア太平洋のコア市場 | 中期(2〜4年) |
| エネルギー効率の高い焙煎技術の採用拡大 | +1.1% | 欧州、北米、アジア太平洋での早期採用 | 長期(4年以上) |
| 自動化とインダストリー4.0統合の進展 | +1.3% | 欧州と北米が主導するグローバル規模 | 長期(4年以上) |
| カーボンニュートラル焙煎技術の革新 | +0.7% | 欧州、北米、一部のアジア太平洋市場 | 長期(4年以上) |
| ポータブルナノロースターへの需要急増 | +0.6% | 北米、欧州、アジア太平洋で新興 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
世界的なスペシャルティコーヒーカフェの急速な増加
スペシャルティカフェは、特に15〜50kgの範囲の中容量ロースターを選択する傾向が高まっています。このトレンドは、店内焙煎が産地を示すだけでなく、コモディティブレンドと比較して販売価格を20〜40%引き上げるという事実によって牽引されています。2024年、欧州には45,008軒の独立系カフェが存在し、2029年までに52,800軒に増加するとの予測があり、設備更新の一貫したサイクルを示しています[1]。一方、アジア太平洋地域では、中国の第二線都市やインドの大都市圏でカフェが急速に開店しています。しかし、これらの場所では焙煎ラインの設置が遅れており、コンパクトなプラグアンドプレイシステムへの需要が高まっています。規制上の課題は依然として最小限ですが、ISO 22000食品安全認証への関心が高まっています。これは特に、複数店舗を展開する事業者が各拠点で一貫した品質を確保しようとする中で顕著です。ユーザーフレンドリーなメンテナンスと魅力的なデザイン要素を優先するメーカーは、この競争の激しいチャネルでの普及が進んでいます。
マイクロロースタリービジネスモデルの成長
2024年、1日あたり100kg未満を焙煎する米国のマイクロロースタリーは、国内の焙煎ライセンスの68%を取得しており、2020年の52%から顕著に増加しました。事業者は5〜15kgの範囲のドラム式ロースターを好む傾向が高まっており、3万米ドル未満のモジュール式機器パッケージを選択することが多くなっています。直接消費者向けチャネルはこれらのマイクロロースタリーをコモディティ価格の変動から守る一方で、物流費用の増加にもつながっています。これに対応して、機器ベンダーはサブスクリプションベースのメンテナンスとリモート診断を提供しており、特に技術者が不足している農村部でのダウンタイムを最小化することを目的としています。さらに、2025年にはサンプルロースターへの需要が12%急増し、マイクロロースタリーがSKUポートフォリオを拡大し、シングルオリジンの提供を季節ごとにローテーションできるようになりました。
エネルギー効率の高い焙煎技術の採用拡大
エネルギー費用は焙煎コスト全体の約25%を占めています。熱回収システムは天然ガス消費量を25〜40%削減でき、1時間あたり500kgを処理するプラントでは年間2万〜5万米ドルの節約をもたらします。これらのシステムは運営コストを削減するだけでなく、温室効果ガスの排出を削減することで持続可能性目標にも貢献します。欧州では、新しい商業ビルへのガス接続を廃止する動きが電気システムの採用を加速させており、特にドイツ、オランダ、ベルギーでは政府がより厳格なエネルギー政策を実施しています。現代の最新ドラムラインには、アイドルロスを最小化するための可変周波数ドライブとPLC制御が装備されており、エネルギー効率と運用精度を向上させています。光熱費が上昇し、カーボンクレジットが収益化可能になるにつれて、回収期間はほぼ2年に短縮され、大手契約ロースターが設定する内部ハードルレートと完全に一致しています。このコスト削減と環境上の利点の組み合わせは、業界関係者にとってこれらの進歩を非常に魅力的なものにしています。
自動化とインダストリー4.0統合の進展
PLC制御、水分センサー、バッチレベルのトレーサビリティを備えた全自動ロースターは、サプライチェーンにおける食品安全と持続可能性の維持に不可欠なEUDRおよびISO 22000規格への準拠を確保します。熟練したローストマスターが年間7万米ドルを超える給与を要求する中、欧州と北米での労働力不足は、手動の専門知識への依存を低減するこれらの自動化システムの魅力を高めています。企業の購買担当者は、調達決定においてサイバーセキュアなセンサーネットワークに関する米国国立標準技術研究所のガイドラインの影響をますます受けており、堅固なデータ保護と運用の整合性を確保しています[2]。Cropsterのようなプラットフォームは、さまざまなサイト間でレシピを同期することで業務を効率化し、品質のばらつきを低減して生産の一貫性を高めています。さらに、予測分析がロースト曲線をグリーンビーンの水分レベルと連携させ、事業者がパラメータを先手を打って調整し、欠陥を防ぎ、一貫した製品品質と信頼性を確保することで小売チェーンとの長期契約を守ることを可能にしています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業用ロースターの高い設備投資 | -0.8% | 新興市場で深刻なグローバル規模 | 短期(2年以内) |
| ROIに影響するグリーンコーヒー価格の変動 | -0.9% | 価格感応度の高い市場(アジア太平洋、中東・アフリカ)で深刻なグローバル規模 | 短期(2年以内) |
| ガス式ロースターに対するEU排出規制の強化 | -0.5% | 欧州、北米への波及 | 中期(2〜4年) |
| 高品質鋼材のサプライチェーン不足 | -0.6% | 欧州と北米に集中したグローバル規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
産業用ロースターの高い設備投資
アフターバーナー、熱回収システム、PLC制御を備えた大型ドラム式ロースターは30万〜75万米ドルの価格帯であり、小規模事業者にとって大きな課題となっています。これらの高コストは、中小規模の企業が先進的な設備への投資を躊躇させることが多くあります。換気、電気設備のアップグレード、トレーニングなどの補助費用を考慮すると、コストはさらに30〜50%増加し、財務的な負担がさらに増大します。北米と欧州のベンダーはこの負担を軽減するためにリース選択肢を提供していますが、この条件を活用する取引は15%未満であり、採用が限定的であることを示しています。新興市場のバイヤーは自己資金調達する傾向があり、予算の制約から古いガスラインを選択することが多く、これらのユニットが新しい排出基準を満たさない場合でも、規制リスクにさらされる可能性があります。100〜500kgのバッチカテゴリーでは、企業は競争力を維持するために業務を近代化するか、市場から撤退するかという重大な選択に直面しています。このジレンマは、特にドイツとオランダで契約ロースター間の統合を促進しており、大手プレーヤーが市場ポジションを強化するために小規模プレーヤーを吸収しています。
ROIに影響するグリーンコーヒー価格の変動
2025年8月、アラビカ先物価格は前年比100%急騰した。これはブラジルにおける霜害による生産量15%減少と、干ばつによるベトナムの輸出量12%削減が主な要因である。この大幅な価格上昇は、コーヒー産業に連鎖的な影響をもたらしている。生豆価格がわずか50セント上昇するだけで、コモディティブレンドの粗利益の最大80%が消失する可能性があり、企業は設備投資の先送りや事業戦略の見直しを余儀なくされている。アラビカとロブスタの両方を処理できる柔軟な設備は市場変動に対するある程度の保護を提供するが、リスクを完全に排除するものではない。原材料コストの不確実性が意思決定に影響し続けているため、バイヤーは価格が安定するまで投資を見合わせている。価格感応度は特にインド、インドネシア、ナイジェリアで顕著であり、小売マークアップが7%を超えると消費者からの反発を招き、需要に影響を与えることなくコスト増加を転嫁することが困難となっている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ロースタータイプ別:
ドラム式の優位性と流動床式の効率性2025年、ドラム式ユニットは世界のコーヒーロースター市場の56.01%という支配的なシェアを獲得しました。その成功は、事業者の習熟度、一貫したパフォーマンス、充実したアフターマーケットサポートに起因しています。これらのシステムは、特に500kgを超えるバッチサイズの産業運営のベンチマークとなっています。リードを固めるために、メーカーはドラム設計を赤外線センサーと可変速ドライブでアップグレードし、焙煎時間を10〜15%短縮しています。これらの進歩は効率を高めるだけでなく、大規模での製品品質維持に不可欠な均一な焙煎を確保します。新しい技術が登場している一方で、ドラム式ロースターの信頼性と豊かな焙煎プロファイルは、大規模生産の先頭に立ち続け、大量生産コーヒーメーカーにとって不可欠な存在となっています。
熱風式流動床ロースターは市場で最も成長が速いセグメントであり、2031年にかけてCAGR 7.40%が見込まれています。粒子状排出物の削減と迅速な熱伝達などの利点は、よりクリーンで速い焙煎を優先するマイクロロースター、研究施設、小規模都市カフェに響いています。このトレンドは、環境コンプライアンスが採用の主要な推進力となっているアジア太平洋地域や厳格な排出規制を施行している市場で特に顕著です。さらに、流動床式の効率性とドラム式の風味を融合したハイブリッドシステムの台頭がこのセグメントの成長を促進しています。これらのハイブリッドシステムは運用の柔軟性を提供するだけでなく、多様な消費者の好みに対応しており、世界市場での着実な上昇を示しています。



カテゴリー別:
電気式が台頭し、ガスインフラが逆風に直面2025年、ガスラインはコーヒーロースター市場を支配し、設置容量の61.52%を占めました。事業者は既存のガスインフラと高い熱出力を活用して商業焙煎ラインを強化しました。しかし、欧州が建築基準を厳格化し、化石燃料に対する規制圧力が高まるにつれて、かつて拡大していたガスセグメントは制限に直面しています。ドイツや日本などの国では、特に電気代が1kWhあたり0.15米ドルを超える場合、ガスは1ポンドあたりのコスト優位性を維持しています。この優位性により、多くの産業プラントでガス式システムが普及し続けています。しかし、メーカーは積極的に適応し、水素対応バーナーを開発しています。これらの革新は、グリーン水素が豊富な地域での化石ガスからの移行を促進し、長期的な資産リスクを軽減する可能性があります。ガス式ロースターは2031年まで設置ベースを支配すると予想されますが、脱炭素化に向かう経済圏での拡大の可能性は制限されているようです。
電気式コーヒーロースターは成長軌道にあり、2031年にかけてCAGR約6.90%が見込まれています。この急増は主に、機器調達に影響を与える進化する持続可能性規制と企業の脱炭素化目標によって牽引されています。水力発電により産業用電気料金が1kWhあたり0.05米ドル以下に抑えられているノルウェーやアイスランドなどの市場では、電気システムはすでにガスと比較して1ポンドあたりの焙煎コストが低くなっています。誘導コイルと高密度抵抗素子の最近の革新により、性能格差が縮小しました。電気ユニットはガスのランプアップ速度の10%以内でピーク温度に達することができ、高スループットアプリケーションでの魅力が高まっています。グリッドへの投資が増加し、カーボンプライシングがより顕著になるにつれて、電気採用の勢いは加速する見込みです。これは特に、排出規制の精査を受けている新しいプラントや改修プロジェクトに当てはまります。その結果、ガスと電気の両技術が拡大するコーヒー市場とともに需要の増加を目撃している一方で、電気式ロースターはさまざまな経済地域でガス式ロースターから市場シェアを段階的に奪う態勢が整っています。
自動化レベル別:
全自動システムが労働力不足市場を獲得2025年、半自動コーヒーロースターは市場の45.02%という支配的なシェアを占めました。事業者はプログラム可能なプロファイルとハンズオン制御のブレンドのためにこれらのシステムに引き寄せられました。一貫性を求めながらもバリスタやローストマスターによるリアルタイム調整を重視するスペシャルティカフェや中規模ロースタリーは、これらのシステムを特に魅力的に感じました。IoTアドオンとして見られることが多い接続センサーや基本的なテレメトリなどの機能強化が、半自動プラットフォームの標準となりつつあります。これらの機能はバッチログと設備稼働率を向上させながら、重要な人間の監視を維持します。一方、手動モデルはトレーニングアカデミーとマイクロロースターでニッチを確立しています。ここでは、ブランドアイデンティティに不可欠な触覚的な焙煎スキルと感覚的な判断を磨くことに焦点が当てられています。したがって、市場がバックエンドのデジタル化に向かう中でも、「クラフト」の本質は半自動および手動フォーマットにしっかりと根付いています。
全自動ロースターは急速な上昇軌道にあり、2031年にかけてCAGR 9.10%が見込まれています。この急増は主に、労働効率と一貫性を重視する産業プラントと大規模チェーンによって牽引されています。高度なPLC制御、IoTモジュール、クラウド接続の統合により、これらのロースターは予測メンテナンス、バッチレベルのトレーサビリティ、集中レシピ管理などの機能を提供します。このような機能は単なる技術的進歩ではなく、産地とプロセスの徹底的な文書化を義務付けるEUDRなどの厳格な規制に沿ったものです。この技術的優位性により、多国籍コーヒーチェーンは複数の拠点で季節的なロースト曲線を一斉に展開または調整し、ばらつきを最小化して新製品の発売を加速させることができます。さらに、ベンダーはビジネスモデルを転換しています。リモート診断、ソフトウェアサブスクリプション、分析ダッシュボードをハードウェアとバンドルすることで、従来の一回限りの機器販売から、より収益性の高い継続的なサービス収益モデルへと移行しています。熟練労働コストが上昇する中、このトレンドは今後10年の終わりまでに大規模産業施設での全自動ラインの優位性を示唆しています。対照的に、半自動ユニットはクラフトと感覚的なニュアンスが重視されるスペシャルティカフェの定番として残る可能性が高いです。

エンドユーザー別:
体験型小売の普及に伴いホレカセグメントが加速2025年、産業・商業施設はコーヒーロースター市場を支配し、総シェアの55.45%を占めました。これらの事業はスーパーマーケット、プライベートラベルブランド、大規模プロセッサーに対応しており、いずれも高いスループットと厳格なコンプライアンス文書を要求しています。規模の効率性と確立されたサプライチェーンの恩恵を受ける産業設備は、小売流通においてトレーサビリティと量の一貫性が不可欠な大量焙煎を優先しています。これらのセグメントは、高容量ニーズに合わせたカスタマイズオプションと充実したアフターマーケットサポートを享受しており、パッケージコーヒー製品への安定した需要がある市場でのリードを強化しています。EUDRなどの規制圧力による複雑さが加わっているにもかかわらず、産業プレーヤーは統合システムへの投資を進めています。この戦略は認証の維持に役立つだけでなく、小規模な競合他社に対する効率上の優位性も提供します。小規模事業者をはるかに上回るインフラ投資により、このエンドユーザーカテゴリーは2031年まで市場の安定性を支える態勢が整っています。
ホテル、レストラン、カフェ(ホレカ)はコーヒーロースター市場で最も成長が速いセグメントとして台頭しており、2031年にかけてCAGR 7.60%で成長すると予測されています。この急増は主にプレミアム体験への需要によって牽引されており、オンサイト焙煎の増加につながっています。2024年までに観光業が2019年以前の水準に回復するにつれて、ドバイ、シンガポール、ニューヨークなどの都市の五つ星施設はロビーにテーブルトップロースターを展示し、シングルオリジンブリューに30〜50%の価格プレミアムを正当化するために活用しています。ベンダーはスタッフトレーニングと予防メンテナンスを含む包括的なソリューションを提供することで対応しており、社内専門知識を持たない店舗でも採用しやすくしています。高級施設は「焙煎シアター」などの体験型トレンドを活用し、単なるコスト考慮よりもゲストエンゲージメントを重視しています。裁量的支出に大幅な落ち込みがない限り、ホレカは産業量を上回る大幅な成長に向けて好位置に立っています。
地域分析
ヨーロッパ コーヒーロースター市場
2025年、ヨーロッパはコーヒーロースター市場において32.45%のシェアを占め、45,008軒の独立系カフェと、ドイツ、イタリア、スイスにおける強固な機器供給ネットワークによって支えられています。EUDRによるバッチレベルのトレーサビリティ要求と厳格化するNOx規制が、電気モデルおよびレトロフィットキットへの移行を加速させています。都市部におけるガス接続禁止措置が施行される中、電気式設備は2028年までに新規設置の40%を超える見込みであり、水素パイロットプロジェクトがより広範な低炭素オプションへの道を開いています。こうした動向は市場のダイナミクスを再形成し、メーカーに対してイノベーションと持続可能性目標への整合を促すことが期待されています。
アジア太平洋 コーヒーロースター市場
アジア太平洋地域は急速成長軌道にあり、2031年までのCAGRは7.34%と最高水準を誇っています。中国のスペシャルティコーヒー市場は2024年に18%急増し、新規カフェの60%を第2層都市が占めています。この成長は都市化の進展と、プレミアムコーヒー体験を好む中間層の拡大を反映しています。一方、インドの組織化されたカフェセクターは、可処分所得の拡大と消費者嗜好の変化に後押しされ、2028年までに店舗数を倍増させる準備を進めています。多くのカフェ事業者は焙煎済み豆からスタートしますが、数年後には自家焙煎へと移行し、15〜50 kgクラスの機器に対する安定した需要を生み出しています。東南アジアでは、インドネシアやタイなどの国々が国内消費の深化と完成品コーヒーへの輸入関税に後押しされ、中容量機器の購入を拡大しており、地場焙煎の促進につながっています。これらのトレンドは、コーヒーサプライチェーンにおける自給自足と付加価値創出への地域全体の関心の高まりを示しています。
南北アメリカおよびMEA コーヒーロースター市場
北米は成熟市場でありながら、マイクロロースタリーの急増と規模コントラクトプラントにおける技術アップグレードが見られ、いずれもエネルギー効率とデータ統合を目指しています。全米コーヒー協会によると、2024年時点で前日にコーヒーを飲んだ人の約81%が自宅でコーヒーを飲んでいたことが明らかになっています[3]。同地域の持続可能性と業務効率への注力が、先進的な焙煎技術への投資を促進しています。南米では、付加価値を取り込むために農場に近い場所での焙煎へのシフトが進んでおり、ブラジルとコロンビアはいずれも輸出向けに設計されたエネルギー効率の高い100〜300 kgドラム式機器を選択しています。この戦略は収益性を高めるとともに、グローバルコーヒー市場における同地域のポジションを強化します。中東では高級カフェコンセプトへの投資が進んでおり、同地域の富裕層志向の消費者層に合致したコンパクトで視覚的に印象的なロースターが好まれています。アフリカでは、エチオピアとケニアを中心に需要が拡大しており、地場付加価値を推進する開発金融によって後押しされています。インフラおよび資金調達上の課題が広範な普及を抑制しているものの、成功したパイロットプロジェクトは有望な成長軌道を示しています。こうした取り組みは、同地域における長期的な市場拡大の基盤を徐々に構築しています。
規制環境
コーヒーロースターの調達は、食品安全基準およびサプライチェーンのデューデリジェンス要件によって形作られる度合いが高まっている。欧州連合では、規則(EU)2023/915がローストコーヒーにおけるオクラトキシンAの数値限度(3.0 ug/kg)を設定しており、アクリルアミド低減要件は規則(EU)2017/2158に基づくベンチマーク値(ローストコーヒーで400 ug/kg)に基づいている。これらの規則はローストプロファイルの管理、記録、QAワークフローに影響を及ぼし、バッチパラメータを文書化し監査を支援できるPLC/IoT対応システムの需要を後押ししている。
トレーサビリティと輸入コンプライアンスも、国境を越えて販売するロースターにとって重要である。EU森林破壊防止規則(EUDR)は、改正規則(EU)2025/2650により2026年12月30日を適用開始日としており、これによりバッチレベルのトレーサビリティにつながる原産地文書および位置情報に基づくデューデリジェンスの重要性が高まっている。米国では、FSMAおよび関連するFDAの規制がサプライチェーン全体にわたって文書化と予防的管理の要求水準を引き上げており、CPGセクション560.300(カビや害虫被害を受けたコーヒー豆の留置および再処理を対象とする)などのFDAの執行手段は、輸入グリーンコーヒーに依存するロースターにとって運用上のリスクを高める可能性がある。このリスクは、入荷ロット検査と標準化されたハザード管理プログラムの価値を高める傾向がある。
競合環境
市場集中度
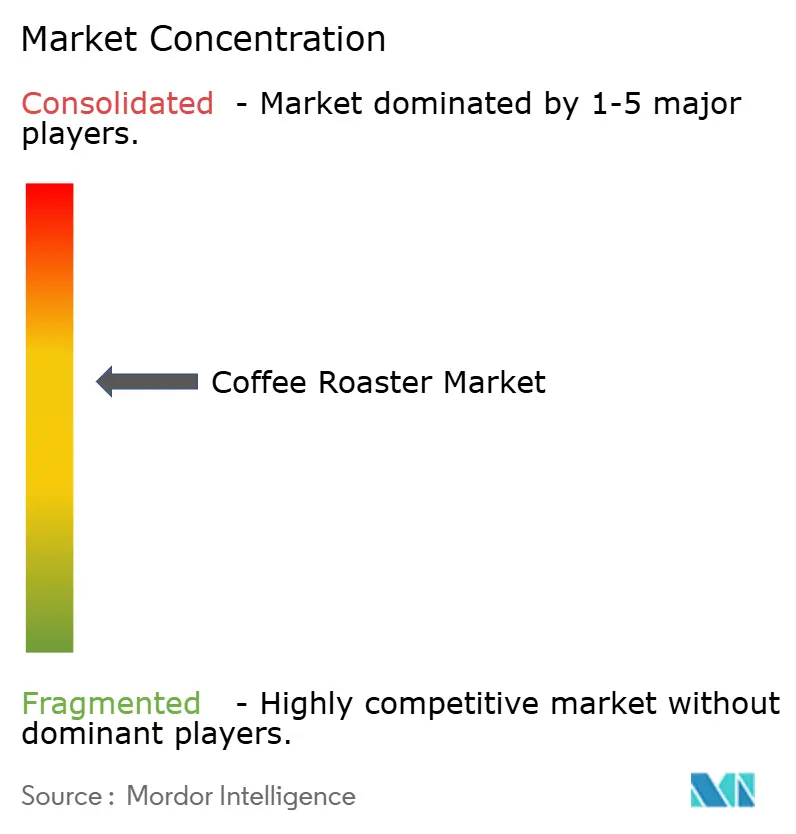
コーヒーロースター市場は緩やかな統合の兆候を示しています。200kgを超える産業ラインはドイツとスイスのメーカーが支配しており、包括的なソリューションを提供するために設置とサービスパッケージをバンドルしています。一方、トルコ、韓国、米国の地域企業は50kg未満のバッチクラスでニッチを確立しており、モジュール式シャーシとサブスクリプションメンテナンスプランを提供しています。これらの戦略は初期費用を大幅に削減し、マイクロロースターや小規模事業者にとって魅力的なものとなっています。
技術はこの市場における主要な差別化要因として際立っています。IoTデータプラットフォームは予測メンテナンスを活用し、メーカーがダウンタイムを最小化する積極的なサービスソリューションを提供できるようにしています。さらに、熱回収と誘導加熱に関する特許が革新を牽引し、エネルギー回収期間を2年未満に短縮して運用効率を向上させています。ISO 9001およびISO 14001規格への適合は、多国籍飲料ブランドを対象とするサプライヤーにとって重要な参入障壁として機能し、品質と環境コンプライアンスを確保しています。ポータブルナノロースターと水素対応バーナーには未開拓の可能性があります。これらのカテゴリーは既存プレーヤーによって十分に開発されておらず、スタートアップがニッチなリーダーシップを確立し、新興市場の需要に対応する機会を提供しています。ステンレス鋼の不足が続く場合、小規模製造業者が競争力のある契約価格で原材料を確保するのに苦労するため、市場はさらなる統合を目撃する可能性があり、競合環境の再形成につながる可能性があります。
戦略的な動きは市場の分岐と革新を浮き彫りにしています。Bühlerは水素バーナーの共同開発を進めており、2026年後半のデビューが予定されており、持続可能なエネルギーソリューションへの高まる需要に対応することを目指しています。Giesenは欧州のガス段階的廃止市場向けに特別設計された15kg誘導ロースターを発売し、地域の規制変化に沿っています。PROBATは電気式ロースターの生産能力拡大に2,200万米ドルを投資し、電化への強いコミットメントを示しています。Loringが25ユニットの契約を獲得したことは、これまでで最大の単一電気注文であり、大容量電気システムの機関的な受け入れと市場での役割の拡大を強調しています。イタリア企業はIoTプロバイダーと提携してソフトウェア機能を強化し、サプライチェーンのコンプライアンスと透明性を確保するトレーサビリティを改善しています。一方、米国企業はサブスクリプションメンテナンスプランを展開して継続的な収益ストリームを深め、顧客にコスト効率の高い信頼性の高いサービスオプションを提供しています。
コーヒーロースター業界のリーダー
-
Bühler AG
-
Giesen Coffee Roasters
-
Loring Smart Roast Inc.
-
IMF S.r.l.
-
PROBAT-Werke von Gimborn Maschinenfabrik GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
コーヒーロースター市場 このレポートでカバーされる企業
- PROBAT-Werke von Gimborn Maschinenfabrik GmbH
- Buhler Group
- Loring Smart Roast Inc.
- Giesen Coffee Roasters
- IMF S.r.l.
- Neuhaus Neotec Maschinen- und Anlagenbau GmbH
- Petroncini Impianti S.p.A.
- Joper Roasters
- Toper Roaster
- Garanti Roasters
- US Roaster Corporation
- Behmor Inc.
- Hottop Coffee Roaster Co.
- Fuji Royal Corporation
- Stronghold Technology Inc.
- San Franciscan Roaster Company
- Mill City Roasters
- Roastmax
- Brambati S.p.A.
- Coffee Crafters LLC
市場機会と将来展望
産業規模の投資とソフトウェア主導の近代化が、高容量・自動化されたロースティングラインおよび接続型制御システムの需要を拡大させている。2026年4月、Luckin Coffeeは中国・青島のスマートロースティングセンターで稼働を開始し、排出制御システムと高容量パッケージングによって支えられており、大手バイヤーが規模拡大と環境コンプライアンス、自動化をどのように組み合わせているかを示している。同時期に、JDE Peet'sはIRISプログラムの一環としてOMPのUnison Planningを本稼働させ(2026年4月)、大手コーヒーメーカーがエンドツーエンドの計画管理を強化し、より一貫した工場レベルの実行データを求めていることを示している。この動きにより、センサー統合、バッチトレーサビリティ、レシピ同期を備えたロースターへの需要が高まっている。
複数拠点の事業者向けにエネルギー消費リスクを低減し、コンプライアンスを簡素化する機器・サービスに関する機会も拡大している。業界団体や認証機関は持続可能性基準を強化しており、Global Coffee Platformは2026年にCoffee Sustainability Reference Codeおよび同等性メカニズムを見直し、4C Servicesは行動規範と監査チェックリスト(v5.0、2025年12月)を更新している。これらの更新は、トレーサビリティ対応ワークフローと文書化されたプロセス管理の需要を強化している。ネスレが2026年7月に発表したタイでのAI対応Nescafe生産・流通ハブへの投資や、Allpress Coffeeの2026年のメルボルンおよびロンドンにおけるロースティング拠点拡張などの新規施設建設・改修も、電化または熱回収構成、排出低減アドオン、そしてエネルギーコスト管理と分散型ネットワーク全体での品質標準化を支援するサブスクリプション型診断への需要を示している。
最近の産業開発事情 コーヒーロースター市場
- 2026年5月:BuhlerはIKAWAと提携し、ドラム式コーヒーロースターRoastMaster20をIKAWAのポートフォリオに導入し、Buhler Insightsを通じてローストワークフローをデータ主導の最適化と連携させた。この提携により、再現可能なプロファイルとデジタルロギングが調達上の優先事項となるスペシャルティおよびプロフェッショナル分野において、接続型ロースティングの流通とサポートが強化される。
- 2025年10月:PROBATは、顧客対応力の強化とサービス・サポート体制の効率化を目的に、ダラスでの米国事業の統合を発表した。この動きにより、設置、部品、技術リソースが単一のハブに集約され、北米の産業用・商業用ロースター事業者への対応時間が改善される。
- 2024年4月:Bellwether Coffeeは、スペースや換気の制約がある小売環境向けに設計された、より手頃な価格の電気式・ダクトレス店舗用ロースターを発表した。店舗内ロースティングへの実務上の障壁を下げることで、この製品発表は、より厳しい建築・排出要件に適合する電気式ロースティングを検討するカフェや小規模事業者の間での導入拡大を後押ししている。
コーヒーロースター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、産業用焙煎施設および商業施設向けに販売された新品・工場製造のコーヒー焙煎機の世界的な販売金額として規模を算定しており、完成品ロースターの初回販売価格を基準としている。
対象外の範囲:中古または再生品のロースター、ならびに焙煎後の周辺機器(デストーナー、グラインダー、アフターバーナーなど)は計上対象外とする。
セグメンテーション概要
- ロースタータイプ別
- ドラム式
- 熱風式・流動床式
- ストーブトップ式
- ハイブリッド式およびその他のタイプ
- カテゴリー別
- 電気式ロースター
- ガス式ロースター
- 自動化レベル別
- 手動
- 半自動
- 全自動(PLC・IoT対応)
- エンドユーザー別
- ホレカ
- 小売
- 産業・商業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- タイ
- シンガポール
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、何が、誰によって、どのような順序で購入されるかをマッピングすることから始まり、モデルが焙煎機のみを計上し、周辺のコーヒー加工設備を含まないようにした。需要シグナルと制約条件を裏付けるために、国連コムトレード貿易統計、米国国際貿易委員会(USITC)貿易データ、世界銀行および国際通貨基金(IMF)のマクロ経済シリーズ、国際コーヒー機関(ICO)の刊行物、ならびに米国環境保護庁(EPA)などの機関が公表するエネルギーおよび排出量ガイダンスなどの公開情報源を活用した。
その後、入手可能なメーカーの投資家向け資料および年次報告書、製品カタログおよび価格表、特許および規格参照資料、ならびに信頼性の高い報道資料を活用し、標準的な仕様、平均販売価格帯、および交換サイクルを把握した。並行して、企業財務情報およびニュースインテリジェンス、特許調査、ならびに必要に応じた出荷レベルの貿易データの取得にのみ、承認済みの有料サブスクリプションを使用した。これらの例は網羅的なものではなく、データ収集、前提条件の検証、およびギャップの解消のために他の多くの公開情報源も確認した。
一次インタビューおよびサーベイ
一次調査は、地域ごとにロースター販売に実際に含まれる内容(設置費用、制御システム、バーナーオプションが見積もりに含まれる場合があるため)、単位需要、価格ロジックの検証に重点を置いた。二次情報シグナを確認し、不足している情報を実務的な範囲で補完するため、アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ地域にわたるメーカー、ディストリビューター、商業用ロースターオペレーター、およびサービスパートナーとバランスよく対話を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | 最高経営幹部(CXO):17% | アジア太平洋地域(APAC):46% |
| 中位層:47% | 部門・ユニットリーダー:23% | 欧州・中東・アフリカ地域(EMEA):29% |
| 小規模プレイヤー:17% | マネージャー:60% | 南北アメリカ地域:25% |
市場規模算定と予測
規模算定はトップダウンとボトムアップの両アプローチを用いて構築した。トップダウン側では、コーヒー消費動向と商業用焙煎能力の拡大を用いて導入済み需要プールと交換需要を再構築し、標準的なロースターの耐用年数と購買サイクルを用いて設備支出に換算した。合計値は、地域別のサプライヤー収益サンプルの積み上げ、出荷量のチャネルチェック、および一般的な容量帯における数量×平均販売単価(ASP)の計算など、選択的なボトムアップ近似値を用いて検証し、最終的な数値が現実的なものとなるようにした。
モデルを形成した主要インプットには、コーヒー焙煎能力の追加、カフェおよびスペシャルティロースタリーの開業、焙煎機械の輸出入フロー、標準的な設備交換タイムライン、商業用厨房における自動化の普及、ならびに熱源およびサイズクラス別の平均販売価格が含まれる。割引およびオプションバンドルは個別に処理した。ボトムアップの視認性が不完全な箇所では、保守的な普及率範囲を使用し、定義に合致するアドレサブルバイヤープールにのみ適用することでギャップに対処した。
予測にはシナリオ分析を用い、コーヒー消費成長、フードサービスの拡大、設備貿易フローなどの先行指標に対する単純回帰チェックで補完した。ASP変動に関する前提条件は材料費およびエネルギーコストの方向性に連動させ、インタビューに基づく見積もり範囲で検証した後、見通しを確定した。
データ検証と更新サイクル
結果は、貿易フロ、観察された価格帯、および能力成長を支えるために必要な暗示的な単位需要など、独立したシグナルを用いて三角測量し、承認前に最大の乖離を調査した。外れ値、急激な変動、または需要の実態と一致しない地域合計値が生じた場合は、インプットの再確認を行い、必要に応じて専門家に再連絡して変化の内容を確認した。
各データセットおよび計算ステップは多段階のアナリストレビューを経ており、地域および年度をまたいで前提条件の一貫性が保たれている。レポートは年次で更新され、価格、貿易、またはバイヤー行動に重大な影響を与える事象が発生した場合は中間更新も実施される。納品前に最終確認を行い、クライアントが最新の更新済みビューを受け取れるようにしている。
Mordor Intelligenceのコーヒーロースター市場規模と他の公表推計値との比較
コーヒーロースター設備に関する公表数値はしばしば異なるが、これは計上対象が必ずしも同一ではなく、年度ごとの価格換算基準が変動する場合があるためである。差異は通常、ロースター販売として扱われる内容、期間をまいだUSD換算方法、およびコストと需要シグナルが変動した際の前提条件の更新頻度に起因する。
本調査では、金属コスト、輸送費、バーナーオプションが変動すると見積もりが急速に変化し、単位需要が同程度であっても平均販売価格を上下させる可能性があるため、更新頻度と通貨タイミングが重要となる。また、一部の推計値はより狭い設備定義や異なるエンドユーザー境界に依拠しているように見受けられ、ASP範囲と貿易指標に対する更新主導のチェックこそが、Mordor Intelligenceを新品・完成品ロースターの初回販売価格に結びつけているものである。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.72 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 2.06 ビリオン 米ドル(2026年) | 2026年のUSD価格ベースをより低く設定し、より長い期間にわたってASP変動を平滑化しているように見受けられ、オプションバンドルおよび短期的なコスト転嫁の影響を過小評価する可能性がある。 |
| 地域コンサルタンシーB | 374.84 ミリオン 米ドル(2024年) | 小規模な商業機器に適合するより狭い対象範囲を適用し、産業用需要の一部を除外している可能性が高く、通貨換算およびインフレ調整の選択が表示値を大きく変える可能性がある以前の年度を基準としている。 |
全体として、乖離はロースター取引として何が計上されるか、および価格前提条件がどの程度迅速に更新されるかという境界設定とタイミングの判断の組み合わせによって説明される。単位定義を厳密に保ち、一貫した年度別レートを用いて価値を換算し、繰り返しのチェックによってASP帯を検証することで、推計値は明確なインプットと再現可能なステップに追跡可能な状態を維持している。
レポートで回答される主要な質問
コーヒーロースター市場の現在の価値はいくらですか?
コーヒーロースター市場規模は2026年に27億2,000万米ドルであり、2031年までに36億3,000万米ドルに達すると予測されています。
コーヒーロースターの販売をリードしている地域はどこですか?
欧州は、密度の高いスペシャルティコーヒーネットワークと先進的な焙煎インフラにより、2025年の収益の32.45%を占めています。
産業事業者の間で最も人気のあるロースタータイプはどれですか?
ドラム式ロースターは、500kgを超えるバッチで効率的にスケールできるため、2025年の市場シェアの56.01%を支配しています。
ホレカセグメントはどのくらいの速さで成長していますか?
ホテル、レストラン、カフェは、体験型小売モデルがオンプレミス焙煎を導入するにつれて、CAGR 7.60%で拡大すると予測されています。