
センサー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
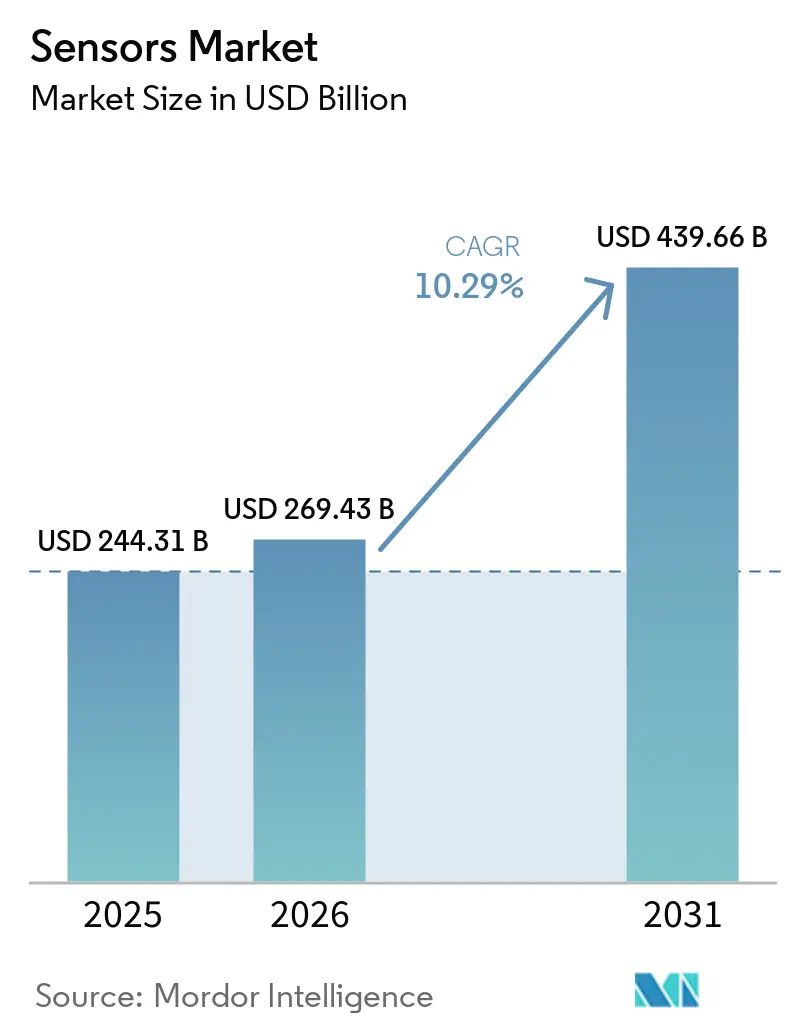
| 市場規模 (2026) | 269.43 十億米ドル |
| 市場規模 (2031) | 439.66 十億米ドル |
| Growth Rate (2026 - 2031) | 10.29 % |
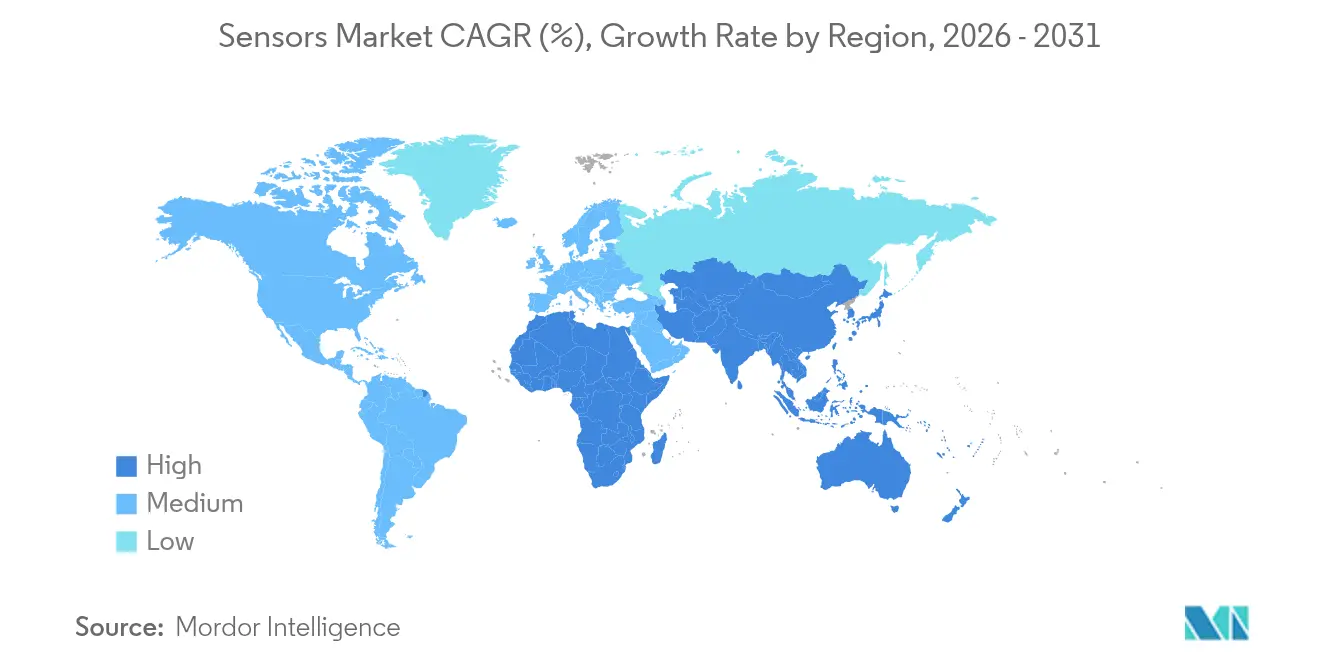
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 北米 |
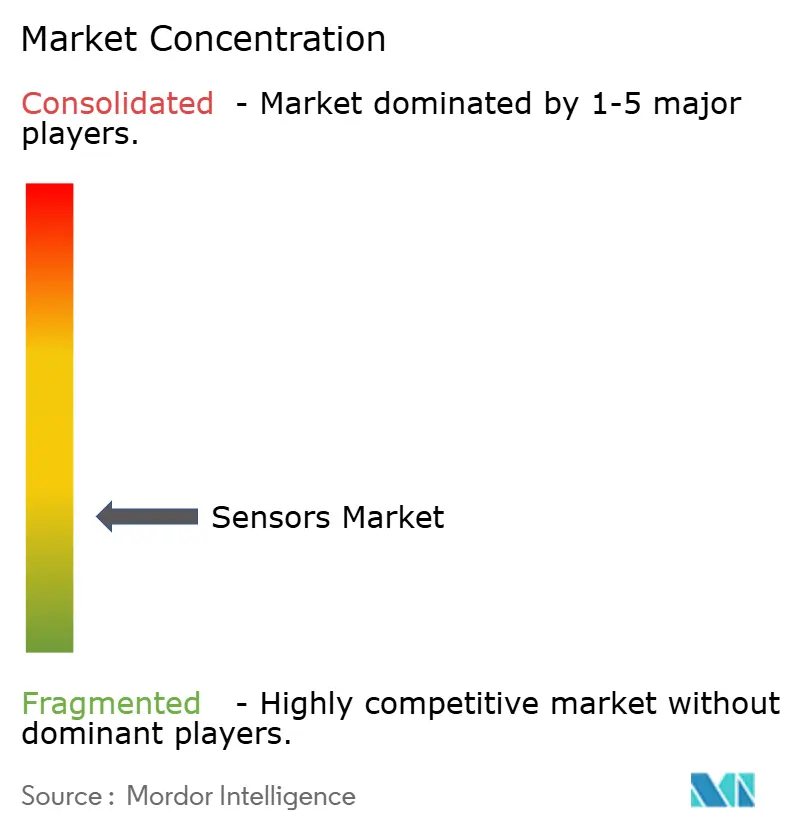
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセンサー市場分析
センサー市場は2025年のUSD 2,443.1億から2026年にはUSD 2,694.3億へと成長し、2026年〜2031年の年平均成長率(CAGR)10.29%で2031年までにUSD 4,396.6億に達すると予測されています。この成長は、自律型モビリティプラットフォームの普及拡大、急速な産業オートメーション、およびコネクテッドヘルスケアにおけるユースケースの拡大によって牽引されています。人工知能とセンサーハードウェアの融合により、計画外の工場ダウンタイムを最大50%削減できる予知保全システムが実現しつつあります。温度デバイスは現在センサー市場において23%のシェアで首位を占め、化学センサー種は14.8%のCAGRで最速の拡大軌道にあります。アジア太平洋地域は、中国のスマート製造プログラム、日本における堅調な自動車イノベーション、および長年にわたる半導体サプライチェーンを背景に需要をリードしています。一方、中東・アフリカ地域は、大規模なインフラデジタル化とクリーンエネルギー建設の進展を受け、最も成長の速い地域として台頭しています。競争の激しさは高水準かつ断片化された状態が続いていますが、最近の合弁事業および戦略的買収によりマルチモーダルおよびAI対応製品ポートフォリオを軸とした統合が加速しています。[1]Bosch Press、「AIを活用したセンサーが生活を変えるユースケースを実現」、us.bosch-press.com
主要レポートの要点
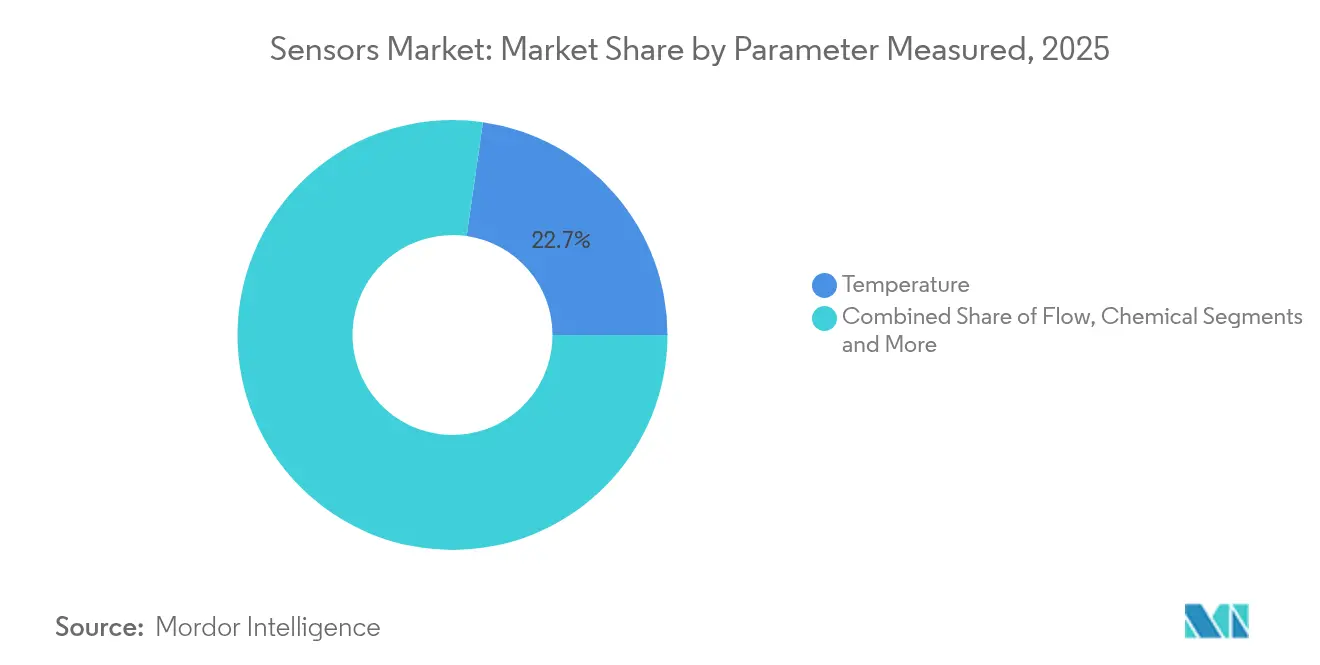
- 測定パラメーター別では、温度デバイスが2025年のセンサー市場シェアで22.74%を占めトップに立ち、化学センサーは2031年に向けて14.12%のCAGRで上昇する見込みです。
- 技術別では、MEMSが2025年のセンサー市場規模の40.22%を占め、量子トンネル複合デバイスは同期間に16.92%のCAGRで急成長すると予測されています。
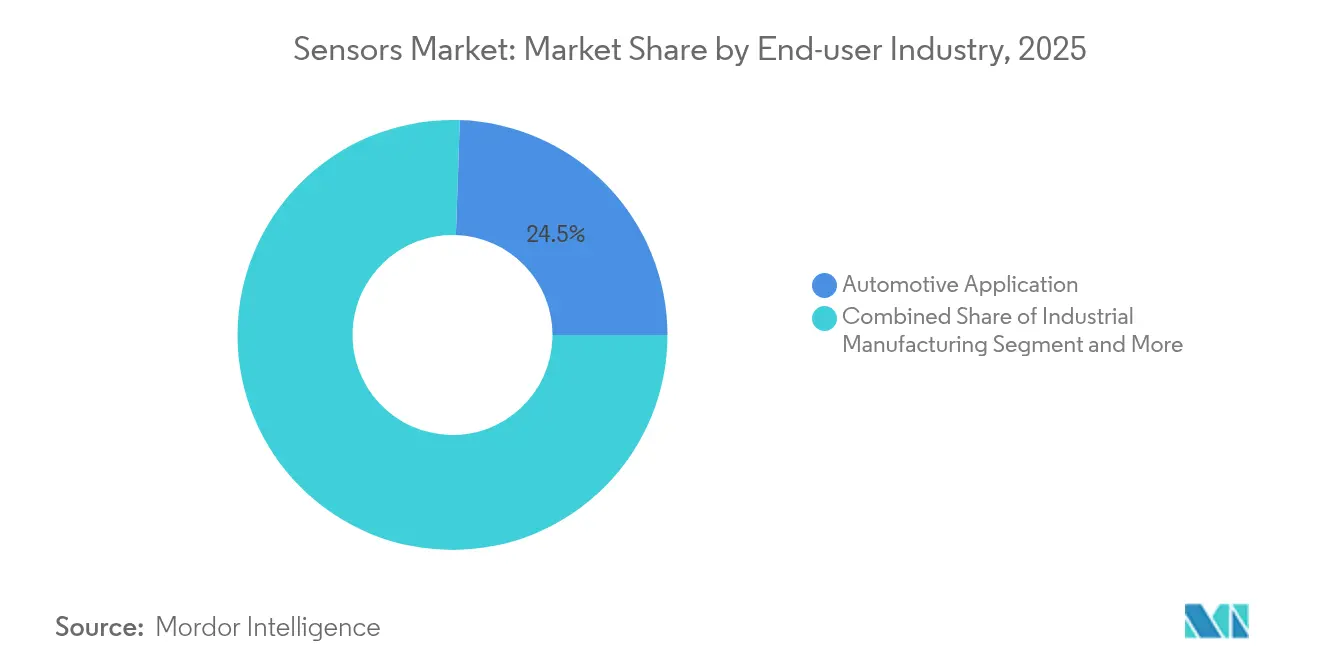
- エンドユーザー産業別では、自動車分野が2025年のセンサー市場シェアの24.46%を維持し、医療・ウェルネス用途は2031年までに最速となる11.98%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年の収益シェアの36.21%を占め、中東・アフリカは2031年に向けて14.58%のCAGRを記録すると見込まれています。
- Bosch、STMicroelectronics、Texas Instrumentsの3社合計で、2025年の世界出荷台数の約29.3%を供給しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への影響(%概算) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自律型モビリティにおけるマルチセンサーフュージョンの採用拡大 | 2.80% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| アジアのブラウンフィールド工場におけるスマートファクトリー改修の普及 | 2.10% | アジア太平洋、新興市場 | 短期(2年以内) |
| 洋上エネルギーにおける状態基準アセット監視へのシフト | 1.40% | 世界の洋上海域 | 長期(4年以上) |
| 次世代EU車両へのADAS(先進運転支援システム)センシングスイートの義務搭載 | 1.90% | 欧州、世界のOEMサプライチェーン | 中期(2〜4年) |
| バッテリーレスIoTタグ向けの超低消費電力環境センシング | 1.20% | 先進国市場 | 長期(4年以上) |
| 再生可能エネルギー監視要件の拡大(太陽光・風力) | 1.50% | 中東・アフリカ、欧州、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
自律型モビリティにおけるマルチセンサーフュージョンの採用拡大
LiDAR(ライダー)、レーダー、カメラのストリームが統合型認識スタックに組み込まれ、全新車における先進運転支援向けのEU一般安全規則2019/2144が求める冗長性が確保されています。Teslaのフル自動運転コンピューターはすでに8台のカメラ、12台の超音波ユニット、レーダーからの入力を144 TOPSで処理し、パフォーマンスのベンチマークを設定しています。ティア1サプライヤーは、統合コストを引き下げ、部品表(BOM)を圧縮し、市場投入までの時間を短縮する事前キャリブレーション済み認識スイートを展開することで対応しています。[2]Tesla、「車両オートパイロットハードウェア」、tesla.com
アジアのブラウンフィールド工場におけるスマートファクトリー改修の普及
中国の第14次五カ年計画はデジタルインフラに対してUSD 1兆4,000億を割り当てており、その多くが既存機械のセンサーリッチなアップグレードを標的とし、予知保全と20〜30%の資産ライフサイクル延長を実現することを目的としています。既存ラインに設置された振動、温度、流量デバイスがクラウド分析システムにデータを供給し、工場全体の再建を要さずにダウンタイムの削減と設備総合効率(OEE)の向上を実現しています。
洋上エネルギーにおける状態基準アセット監視へのシフト
北海のオペレーターによれば、計画外の生産停止は1日あたりUSD 100万〜500万のコストとなり得ることから、軸受の摩耗を故障の最大1年前に検出できる堅牢な振動・圧力センサーアレイへの高い投資対効果が生まれています。衛星バックホールにより遠隔プラットフォームから陸上センターへのデータリアルタイムストリーミングが実現し、安全性を高め介入コストを削減するモデルベースの予知保全を支援しています。
次世代EU車両へのADAS(先進運転支援システム)センシングスイートの義務搭載
EU規制は2026年までに全新型モデルへの自動緊急ブレーキ、車線逸脱警告、およびドライバーモニタリングの搭載を義務付けています。この規制は車両ごとに映像、レーダー、超音波ハードウェアの最低基準を設定し、センサー市場をプレミアムセグメントをはるかに超えて拡大させます。BoschはAIコプロセッサーを最新のMEMSデバイス内部に統合し、機能安全規格への準拠を維持しながらシステムフットプリントを縮小しています。
制約要因影響分析*
| 制約要因 | CAGR予測への影響(%概算) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車グレードMEMSファウンドリ容量の供給逼迫 | -1.80% | アジア太平洋、欧州 | 短期(2年以内) |
| 長寿命振動センサーにおけるキャリブレーションドリフトの課題 | -0.90% | 産業、航空宇宙 | 中期(2〜4年) |
| スマートセンサーの相互運用性を妨げる無線プロトコル標準の断片化 | -1.10% | IoT、産業オートメーション | 長期(4年以上) |
| コネクテッドセンサーネットワーク全体にわたるサイバーセキュリティ上の懸念の高まり | -1.00% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
自動車グレードMEMSファウンドリ容量の供給逼迫
AEC-Q100認定サイクルは最大2年を要し、厳格な基準を満たすアジア太平洋のファブは少数に限られています。STMicroelectronicsはクリーンルーム設備の拡張を進めていますが、EV普及が新たなバッテリー管理・熱監視負荷を生み出し、さらなる圧力となっています。
長寿命振動センサーにおけるキャリブレーションドリフトの課題
洋上風力タービンや石油プラットフォームに設置されるユニットは、人が立ち入ることなく10〜20年間にわたって精度を維持しなければなりません。熱サイクルと機械的ストレスによるドリフトが誤警報や故障の見逃しを引き起こします。量子トンネル複合設計はより高い安定性を約束するものの、商業化はまだ初期段階にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
測定パラメーター別:
温度の優位性が熱イノベーションを牽引温度デバイスは2025年のセンサー市場シェアの22.74%を占め、自動車熱ループおよび産業プロセス制御において不可欠な存在であり続けています。化学センサー種は排出ガス監視および職場安全義務の高まりを背景に最速の拡大を続け、2031年までに14.12%のCAGRが見込まれています。流量、振動、圧力カテゴリーは予知保全のリーチを深めることでセンサー市場を補強し、近接センサーは機械安全規制への準拠を確保しています。
継続的な小型化により温度素子内部への統合AIエンジンの搭載が可能となり、クラウドレイテンシーを要さずにローカルでの異常検知が実現しています。慣性、磁気、光学、および湿度デバイスがポートフォリオを補完し、スマートフォンの向き検知からスマートシティの大気質グリッドまで多様な用途に対応しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


動作モード別:
LiDAR(ライダー)加速の中で電気抵抗式がリードを維持電気抵抗方式の設計は、低コストおよび産業用・車両ダッシュボードへの幅広い採用により、2025年のセンサー市場において19.18%のシェアを占めました。自律走行ナビゲーションに不可欠なLiDARシステムは、価格下落および機械部品を排除して機会を拡大するソリッドステートアレイへの移行を反映し、2031年にかけて16.74%のCAGRで成長すると予測されており、ビジョンセンサー市場における機会を拡大しています。光学式、圧抵抗式、圧電式、静電容量式、磁気式、および音響式の各方式が、ビジョン、圧力、振動、タッチ、および音響の要件に対応する多様な分野を形成しています。
Velodyne社の4D LiDARのような技術進歩は、速度ベクトルを距離および角度と統合し、運転支援機能における物体分類を高精度化しています。一方、圧電式ハーベスターは、遠隔パイプラインにおけるバッテリーレスセンサーノード向けにマイクロジュール級の電力を供給しています。
技術別:
MEMS優位性が量子トンネル複合による破壊的革新に直面MEMSデバイスは2025年のセンサー市場規模の40.22%を支配し、30年にわたる歩留まり改善と自動車認定の恩恵を受けています。量子トンネル複合の代替品は年率16.92%の成長が予測されており、高い感度とドリフトフリーの安定性を提供します。フォトニック、CMOS、および新興のNEMS(ナノ電気機械システム)フォーマットが機械視覚、光通信、および生化学検出に向けた帯域幅と統合オプションを追加しています。
ポリマーマトリックス全体における電子トンネリングを活用した量子トンネル圧力セルは、広い温度変動においてMEMSを凌駕し、航空機客室および坑内エネルギー機器において主要な要件を満たしています。CMOSイメージアレイはエッジでのAIビジョンタスクのためにオンダイデジタル処理を統合しています。
エンドユーザー産業別:
自動車の優位性が医療イノベーションと融合自動車用途は2025年の収益の24.46%を占め、ADAS(先進運転支援システム)、EV(電気自動車)バッテリー管理、およびより厳しい排出規制によって押し上げられました。ヘルスケアは継続血糖モニター、ウェアラブルデバイス、および病院遠隔モニタリングに牽引され、11.98%のCAGRで最速の成長を遂げています。産業製造は予知保全を可能にする振動、温度、流量センサーへの旺盛な需要を維持し、航空宇宙、コンシューマーエレクトロニクス、エネルギー、建設、および防衛がそれぞれ独自の成長機会を提供しています。
針を使わない継続血糖システムが指先穿刺コントロールと同等の精度レベルで臨床試験において検証されており、生体適合性デバイスがセンサー市場を長期患者ケアの領域へと拡張していることが明確になっています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
出力別:
デジタルトランスフォーメーションがスマートコネクティビティを実現アナログ出力は、マイクロ秒単位の応答と決定論的動作が求められるリアルタイム制御ループにおいて引き続き有用です。しかしデジタル種は、キャリブレーションを簡素化し、ノイズを削減し、I²C、SPI、CANなどのMCUバスに直接接続できることから、採用率が高まっています。組み込みエッジインテリジェンスは、認証済み産業ネットワークに不可欠な暗号化とセキュアブート機能を追加しています。
アナログとデジタルのストリームを同時提供するデュアルモードデバイスは、レガシーとクラウドが混在する環境に対応しています。デジタル出力の成長はより広範なインダストリー4.0シフトと連動し、センサー市場をさらに拡大させています。
地域分析
アジア太平洋地域センサー市場
アジア太平洋地域は2025年の世界収益の36.21%を占め、中国の1.4 トリリオン 米ドル規模のデジタルインフラ投資、日本の高度な自動車サプライチェーン、韓国のリソグラフィー分野における優位性がその基盤となっている。政府のインセンティブにより、ファブおび組み込みセンサースタートアップ双方の資本障壁が低下し、設計・生産ノウハウの密度の高い地域クラスターの形成につながっている。サプライヤーは消費者向け電子機器の大半の組立ラインに近接しており、リードタイムと物流コストの圧縮を実現している。
ヨーロッパセンサー市場
ヨーロッパは、厳格な安全規制および環境規制を背景に、安定した高付加価値需要を生み出している。ADASの義務的搭載要件および産業部門の脱炭素化目標により、より高性能かつ機能安全に対応した製品への購買シフトが進んでいる。EUのチップス法に基づく補助金およびNXPへの10億ユーロ規模の融資を含む欧州投資銀行のローンが、国内自動車グレード生産への新たな設備投資を促進している。
中東・アフリカおよびラテンアメリカセンサー市場
中東・アフリカ地域は、湾岸協力会議加盟国がスマートグリッド、海水淡水化モニタリング、および大規模再生可能エネルギーを導入するにつれ、14.58%のCAGRで拡大すると予測されている。アフリカの鉱業および輸送回廊では、粉塵・振動・電力不安定に耐うる堅牢なセンサーの導入が増加している。ラテンアメリカは規模こそ小さいものの、ブラジルおよびメキシコ全土でスマート農業のパイロットプロジェクトが展開され、段階的な需要増加をもたらしている。

規制環境
コネクテッドおよびAI対応センサーに関する規制は、特に欧州においてサイバーセキュリティ、製品安全性、無線認証の面で厳格化が進んでいる。EUサイバーレジリエンス法(規則(EU)2024/2847)は、2026年9月11日からコネクテッドセンサー製品に対する脆弱性報告義務を導入し、より広範な製造業者の義務は2027年12月11日から発効する。このスケジュールにより、ベンダーは産業用およびIoTセンサーのポートフォリオ全体でセキュア・バイ・デザイン、パッチ適用、開示プロセスの制度化を進めることになる。
AIとワイヤレス接続を組み込んだセンシングシステムについては、2026年8月2日から完全適用となるEU AI法(規則(EU)2024/1689)に加え、分野別の安全規制(例えば機械指令)によっても、コンプライアンスの道筋が形成されつつある。同時に、無線機器の認証プロセスも進化している。2026年、米国FCCは行政および周波数管理の更新を進め、相互承認協定加盟国内の信頼できる試験機関(Trusted Test Labs)で試験された機器認証に対するファストトラック優先審査の概念や、6GHz帯におけるジオフェンス方式の可変出力運用を可能にする規則を含んでいる。タイのNBTCも24.05~24.25GHz帯向けのレーダー規格案を通知し、自動車用および産業用センシングに関連する近距離無線機器およびレーダー要件の世界的な更新が続いていることを示している。
競争環境
本市場は多角化した半導体大手と機動力のある専門企業が混在しています。Bosch Sensortec、STMicroelectronics、Texas Instruments、NXPはウェーハ供給、研究開発(R&D)予算、および自動車認定においてスケールメリットを発揮しています。SICK、Endress+Hauser、Velodyneなどの専門企業は産業用流量、ガス分析、LiDAR(ライダー)においてレーン・リーダーのニッチに集中しています。
戦略的協業が増加しています。2025年3月、SICKはEndress+Hauserとガス分析部門を50対50の合弁会社に分離し、脱炭素化計測機器の加速に向けて42カ国800人のスタッフを統合しました。買収活動も激化しており、SyntiantはKnowlesのコンシューマーMEMSマイクロフォン事業をUSD 1億5,000万で購入し、常時オンのオーディオフロントエンドとローカルAI推論を統合しました。ViaviによるInertial LabsのUSD 1億5,000万買収などの容量主導型取引は、航空宇宙・防衛分野へのドメイン露出を拡大しています。
量子トンネル複合のイノベーターは、MEMSドリフトに不満を抱えるOEMとの設計採用を目指しています。同様に、超低消費電力無線SOCベンダーはメインストリームのチップメーカーがまだ優先していないバッテリーレスIoT展開を取り込もうとしています。価格決定力は分野によって異なり、コモディティ化した温度部品は極めて低いマージンに直面する一方、統合AIセンサーノードはコンピューターボードと配線における システムレベルの削減効果により、プレミアムASP(平均販売価格)を享受しています。[4]Endress+Hauser、「戦略的パートナーシップの発足」、endress.com
センサー産業のリーダー企業
Honeywell International Inc.
Texas Instruments Inc.
Rockwell Automation Inc.
TE Connectivity Ltd
OMEGA Engineering inc.
- *免責事項:主要選手の並び順不同
センサー市場
- Honeywell International Inc.
- Bosch Sensortec GmbH
- Texas Instruments Inc.
- TE Connectivity Ltd
- Rockwell Automation Inc.
- OMEGA Engineering inc.
- STMicroelectronics N.V.
- Infineon Technologies AG
- NXP Semiconductors N.V.
- ams OSRAM AG
- Analog Devices Inc.
- Renesas Electronics Corp.
- Microchip Technology Inc.
- ROHM Semiconductor
- Omron Corp.
- ABB Ltd
- Sick AG
- Qualcomm Technologies Inc.
- Velodyne Lidar Inc.
- LeddarTech Inc.
- TDK Corp.

市場機会と将来展望
オートメーション向けセンシングにおけるサプライチェーンの現地化と生産能力拡大は、規格適合済みの耐環境性デバイスを大規模に供給できるサプライヤーにとって新たな空白地帯を生み出している。2026年2月、Endress+Hauserは、フローメーター、圧力トランスミッター、分析用センサーの生産を増強するため、約65万平方フィートに及ぶ米国内の製造およびサプライチェーン能力の拡大を発表した。これは、プロセス産業およびエネルギー分野におけるリードタイムと供給制約の緩和を目的としている。中国では、江蘇省当局が2026年3月、Suzhou MEMSensingおよびWuxi Huahong Grace Semiconductorによる第2期MEMS圧力センサー生産ラインの増強を発表し、92.3%の歩留まりと産業オートメーション向けIP67対応センサーの月産120万個の生産能力を実現したと述べており、工場現場対応の高い防塵防水性能を備えたセンサー設計への需要を支えている。
製品およびプラットフォームの機会は、単体コンポーネントではなく、エッジインテリジェンスと分野特化型検知機能を含むセンサーバンドルに集中しつつある。Sensirionは2026年3月、シュタファ(Stafa)に2028年までの稼働を予定するMEMSクリーンルームを備えた第2生産棟の建設を公表し、空調システムにおけるA3冷媒漏れ検知向けの試作品も併せて発表した。これは、リーク検知、安全性、コンプライアンス監視といった特化型センシングが独自の設計採用ルートとなり得ることを示している。産業環境においては、AI対応オートメーションへの移行に伴い、検査、安全性、予知保全のための統合型センサー・ソフトウェアワークフローへの需要も高まっており、これがOEMの導入における適合摩擦を減らす、検証済みの性能ベンチマークや標準化された試験方法(ロボティクスおよび自動運転車向けセンシング・認識システムに関するNISTなどの機関の取り組みを含む)の価値を高めている。
Recent Industry Developments in センサー市場
- 2026年7月:Rockwell Automationは、FactoryTalk Analytics VisionAIにAI検査機能を追加拡張した。この更新により検査ワークフローに追加のインテリジェンスが加わり、生産ラインにおけるセンサー多用型のマシンビジョン導入需要が高まっている。
- 2026年3月:Texas InstrumentsはNVIDIAとの提携を発表し、TIのmmWaveレーダーセンシングおよびリアルタイム制御をNVIDIA Jetson Thorと組み合わせ、ヒューマノイドロボティクス向けに展開する。レーダーセンサーとエッジAIコンピューティングの統合は、センサー駆動型の自律動作スタックの開発を加速し、自動車分野を超えてロボティクスや先進的な産業オートメーションへの設計採用の道を広げる。
- 2024年12月:Viavi SolutionsはInertial Labsを1億5,000万米ドルに加え4年間のアーンアウトで買収する計画を発表した。この取引により、Viaviの慣性センシングおよび航法分野での地位が拡大し、高精度と耐環境性能を要求する航空宇宙・防衛用途のセンサーアプリケーションにおける能力の深化が図られる。


センサー市場 レポートの範囲と調査方法論
市場の義と対象範囲
本市場は、物理的・化学的・生物学的な入力が検出され、産業および地域全体にわたる監視または制御のために使用可能な信号に変換されるセンサーコンポーネントの収益を対象としています。
調査範囲の除外事項:センサーハードウェアとは別に価格設定されている下流の制御システム、ソフトウェアのみの分析ツール、ならびに設置・保守サービスは除外しています。
セグメンテーション概要
- 測定パラメーター別
- 温度
- 流量
- 化学
- 振動
- 圧力
- 近接
- 慣性
- その他のパラメーター
- 動作モード別
- 光学式
- 圧電抵抗式
- 圧電式
- 電気抵抗式
- イメージ
- LiDAR(ライダー)
- その他のモード
- 技術別
- MEMS
- フォトニック
- CMOS
- ナノ電気機械(NEMS)
- 統合レベル別
- ディスクリートセンサー
- 統合/組み込みセンサー
- 出力別
- アナログ
- デジタル
- エンドユーザー産業別
- 自動車
- 産業製造
- 医療・ウェルネス
- 航空宇宙
- コンシューマーエレクトロニクス
- 石油・ガス
- 建設
- 防衛
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の背景を設定し、毎年確認可能な繰り返し可能な参照ポイントでモデルを固定するために使用されました。米国国勢調査局、Eurostat、UN Comtrade、世界銀行指標、および特許リポジトリなどの公開情報源を精査し、センシング技術における電子機器の生産量、貿易フロー、およびイノベーションの方向性を把握しました。
また、企業の年次報告書、決算資料、製品カタログ、および信頼性の高い業界プレスをスキャンし、主要なセンサーファミリー(例:画像、圧力、温度)にわたる一般的なユースケースおよび価格パターンをマッピングしました。必要に応じて、企業財務情報およびニュースを提供するサブスクリプション情報源を活用し、収益レンジおよび企業行動を検証しました。また、センサーテーマ別の出願動向を追跡するために有料特許データベースも使用しました。
上記の情報源は例示であり、網羅的なものではありません。データ収集、相互確認、検証、および明確化のために追加の参照資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、製造業者、販売代理店、コンポーネント専門家、および生産プログラムにおいてセンサーを指定するエンドユーザーの調達・エンジニアリングチームを対象とした専門家インタビューおよび構造化サーベイに重点を置きました。市場がグローバルであるため、APAC、EMEA、および南北アメリカにわたって入力を検証し、価格、需要構成、および採用タイミングの差異をモデルの前提条件に反映できるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:15% | APAC:41% |
| 中位層:47% | 部門・ユニットリーダー:37% | EMEA:36% |
| 中小規模プレイヤー:16% | マネージャー:48% | 南北アメリカ:23% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップの組み合わせにより構築されました。電子機器およびエンドユーザー需要のシグナルをセンサーの価値プールに変換し、出荷量を継続的に牽引する採用領域別に分割しました。合計値を実用的に保つため、サンプリングされたサプライヤー収益の積み上げ、ユニット数量のチャネルチェック、および主要センサーファミリー別の平均販売価格(ASP)などの選択的なボトムアップ近似値と照合し、重複およびダブルカウントを調整しました。
モデルでは、合計値に目に見える形で影響を与えるいくつかの入力値を主要な市場指標として扱いました。これらには、自動車および民生用電子機器におけるデバイス生産動向、産業オートメーションの投資サイクル、システムあたりのセンサー搭載数(例:車両および工場における検知ポイントの増加)、画像およびレーダーへの構成シフト、ならびに技術学習曲線連動した現実的なASPの推移が含まれます。予測は、シナリオ分析および多変量回帰を用いて将来に向けて延伸されており、車両生産量、スマートフォン出荷台数、工業生産量、および貿易動向の変化を一体的に反映できるようにしています。センサータイプまたは地域によってボトムアップのカバレッジが不均一な場合は、構成比と価格に関する専門家チェックで検証した比率ベースの配分を用いてギャップを補完しました。
データ検証と更新サイクル
検証は、単一の強力な前提条件が最終的な回答全体を左右しないよう、複数のチェックポイントを通じて実施されました。アウトプットは、輸出入額、製造活動指標、および確認可能な価格レンジなどの独立したシグナルと比較されました。大きな乖離が生じた場合は、承認前に再度精査しました。
また、ASPの急激な上昇や予期せぬ地域シェアの変動など、現場で観察されている状況と結果が乖離して見える場合には、情報源に再度確認を行います。レポートは年次で更新され、政策変更、大規模な生産能力の変化、または高出荷量のエンドユーザーにおける需要ショックなど、重要なイベントが発生した場合には中間更新が実施されます。納品前には、最新の公開情報が市場モデルに反映されていることを確認するため、アナリストによる最終レビューが完了します。
Mordor Intelligenceのグローバルセンサー市場規模と他の公表推計値との比較
センサーの市場規模が公表ごとに異なるのは通常のことです。これは、出版社によって対象とする製品範囲が必ずしも同一ではなく、基準年の選択が異なり、価格および為替タイミングの前提条件も異なるためです。センサーとして計上される対象の小さな違いや、ASPの下落速度の前提の違いでさえ、大きな乖離を生じさせる可能性があります。
主要な要因の一つは、一部の公表数値が古い基準年を使用し、単一のヘッドライン成長率で曲線を延伸しているため、画像やレーダーがシェアを拡大するような構成シフトを見逃す可能性があることです。もう一つの要因は範囲の解釈であり、制御用電子機器、モジュール、またはバンドルされたサービス価値が一部の数値に含まれている場合があります。一部の推計では、生産量、貿易量、および価格シグナルとの照合なしに、自動車および産業用センシングに対して積極的な採用増加を想定しており、それが合計値を押し上げる傾向があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 269.43 ビリオン 米ドル(2026年) | |
| 業界出版社A | 212.50 ビリオン 米ドル(2025年) | 2024年を基準年とし、2025年から2030年の曲線を使用しているため、画像、レーダー、およびIoT連携センサーにわたる最近の構成変化を圧縮する可能性があり、バンドルモジュールと個別センサーが価値合計においてどのように分離されているかが明確ではありません。 |
| グローバル出版社B | 267.10 ビリオン 米ドル(2025年) | 公開サマリーにおいて範囲の詳細が限定的な広範なヘッドライン数値を提供しており、隣接する電子機器、センサーモジュール、または非ハードウェア価値が含まれているかどうか、および地域別の価格設定と為替タイミングがどのように処理されているかを確認することが困難です。 |
この表は、乖離が主に年度の選択とセンサーードウェア価値の周辺で計上される対象によって説明されることを示しています。一部の情報源はより広範なセンサー技術の合計を記述しており、Mordor Intelligenceはパラメーターおよび動作モードのカテゴリーに紐づいたセンサー収益を計上し、合計値の構築において制御システムおよび個別に価格設定されたサービスを除外しています。


レポートで回答される主要な質問
センサー市場の現在の規模はいくらですか?
センサー市場規模は2026年にUSD 2,694.3億であり、2031年までにUSD 4,396.6億に達する見込みです。
最大の収益シェアを占めるセンサー種はどれですか?
温度デバイスは自動車熱管理と産業プロセス制御における中核的役割を背景に22.74%のセンサー市場シェアでリードしています。
センサーにおいて最も速く成長している地域はどこですか?
中東・アフリカはスマートインフラとクリーンエネルギープロジェクトへの大規模投資により、2031年までに14.58%のCAGRで成長すると予測されています。
マルチセンサーフュージョンは市場成長にどのような影響を与えていますか?
自律型システム向けにLiDAR(ライダー)、レーダー、カメラデータを組み合わせることで、車両1台あたりのセンサー数の増加を通じて全体CAGRに約+2.8%を追加しています。
供給を脅かす容量面の課題はどのようなものですか?
自動車グレードMEMSファウンドリは容量の逼迫に直面しており、新たな認定ラインが稼働するまでのCAGRポテンシャルを推定1.8%引き下げています。
どの企業が統合を主導していますか?
SICKとEndress+Hauserによるガス分析分野の合弁事業や、SyntiantによるKnowlesのMEMSマイクロフォン事業の買収がその例として挙げられ、統合マルチモーダルセンサーポートフォリオへの志向を反映しています。
最終更新日:


