
湿度センサー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 739.5 百万米ドル |
| 市場規模 (2031) | 985.45 百万米ドル |
| Growth Rate (2026 - 2031) | 5.91 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
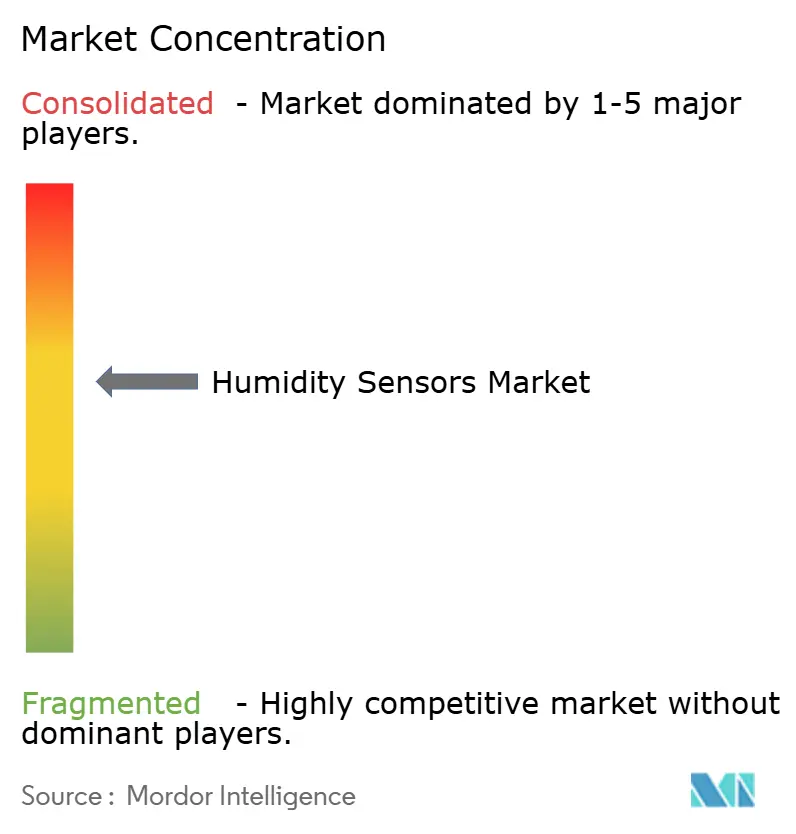
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる湿度センサー市場分析
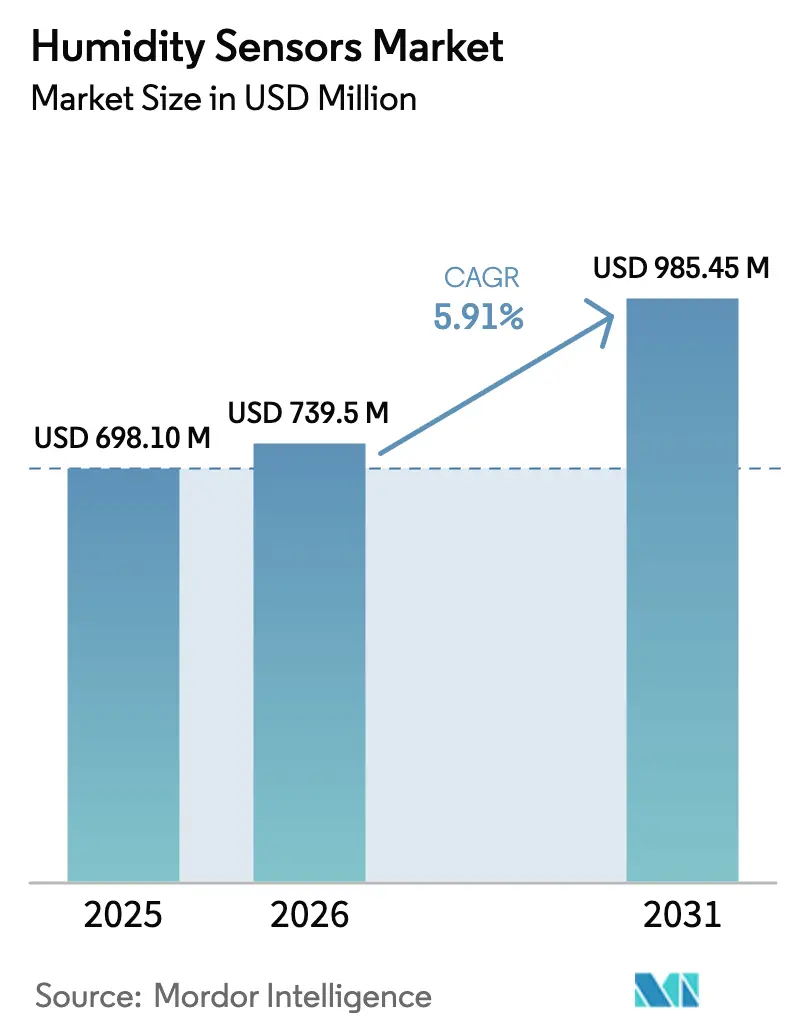
湿度センサー市場規模は2025年に6億9,810万米ドルと評価され、2026年の7億3,950万米ドルから2031年には9億8,545万米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.91%です。
成長の勢いは、エッジ処理を統合するMEMSベースのデジタルプラットフォームへの世界的な転換から生まれており、この移行は電気自動車バッテリー安全規制と医薬品コールドチェーンに関するより厳格な規制によって加速されています。台湾および韓国の半導体ファブ、ならびにインド、インドネシア、ベトナム全域での大規模なHVACレトロフィットが、北米における温室設備の導入拡大とともに、ユニット需要を総合的に押し上げています。ベンダー各社は、オペレーターがシステム全体を交換するのではなく既存のHVACおよび産業ラインを改修するにあたり、Eコマースポータルを通じて発注されるアフターマーケット注文の急増にも対応しています。半導体大手がウェーハスケール統合を活用してコスト面でディスクリートモジュールの既存企業に圧力をかける一方、ウェアラブルおよびIIoTノードが要求する1%未満の精度と1ミリワット未満のスタンバイ消費電力の閾値を依然として満たすことで、競争力学が変化しています。[1]Sensirion AG、「2025年上半期レポート」、sensirion.com
レポートの主要ポイント
- センサー技術別では、ポリマー抵抗式デバイスが2025年の売上高の32.40%を占め、MEMSベースのデジタルセンサーは2031年にかけて6.40%のCAGRで成長しています。
- 測定パラメーター別では、相対湿度が2025年に46.00%のシェアを占め、2031年にかけて7.70%のCAGRで拡大する見通しです。
- エンドユーザー産業別では、ビルオートメーションおよびHVACが2025年の売上高の24.70%を占め、自動車用途が6.00%のCAGRで最も速い成長を示しています。
- 流通チャネル別では、OEM統合が2025年の出荷量の52.20%を占め、Eコマース経路が7.20%のCAGRで拡大しています。
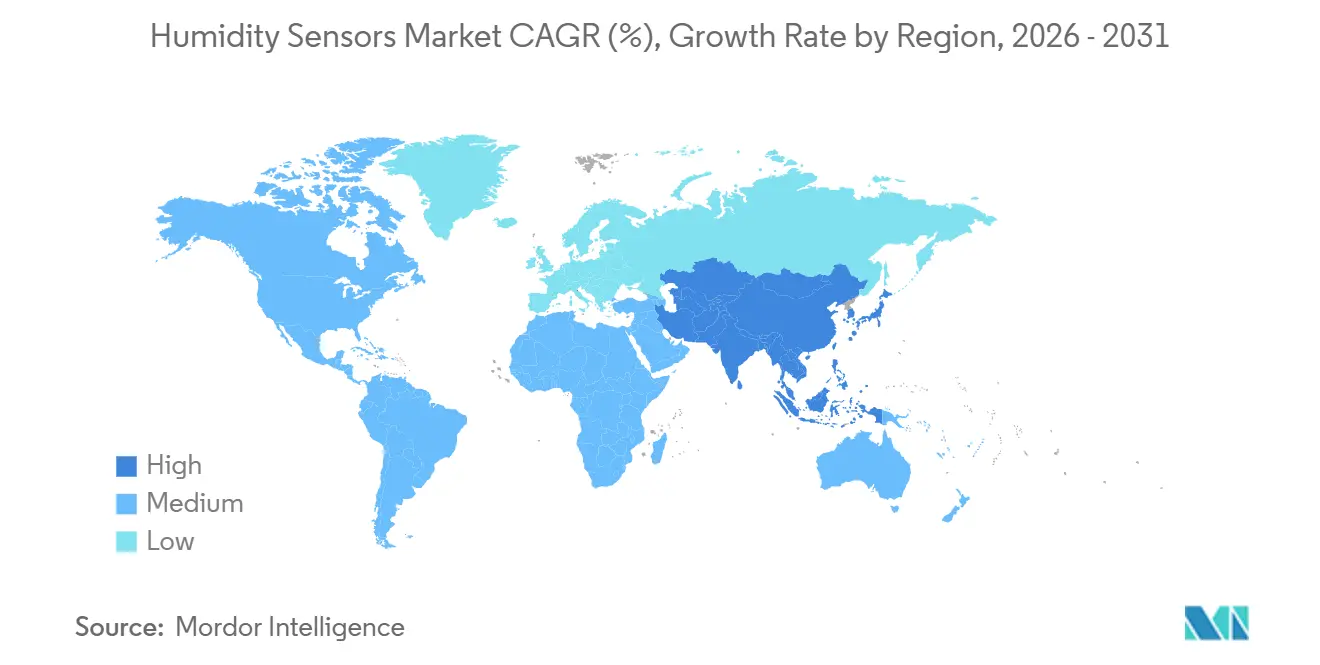
- 地域別では、アジア太平洋地域が2025年の世界売上高の36.90%を占め、2031年にかけて6.90%のCAGRを記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ウェアラブル向け小型化の加速 | +1.2% | アジア太平洋、北米 | 中期(2~4年) |
| 新興経済圏におけるHVACレトロフィットプロジェクトの増加 | +1.0% | アジア太平洋、中東、南米 | 長期(4年以上) |
| 医薬品GMP湿度管理の厳格化 | +0.9% | 北米、欧州 | 短期(2年以内) |
| 電気自動車バッテリーの熱安全ニーズ | +0.8% | 中国、欧州、北米 | 中期(2~4年) |
| エッジ対応IIoT環境ノードへの需要 | +0.7% | 北米、欧州 | 中期(2~4年) |
| カーボンクレジット連動型温室モニタリング | +0.5% | 北米、欧州、アジア太平洋、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ウェアラブル向け小型化の加速
ウェアラブルブランドは現在、歩数計測のみに依存するのではなく、発汗率、皮膚水分量、周囲環境データによって差別化を図るため、湿度センシングを統合しています。Bosch Sensortecが2024年にリリースしたBME690は、MEMSの湿度素子とAIアルゴリズムを3mm×3mmのランドグリッドパッケージに統合し、低消費電力モードでわずか0.1mAの電流しか消費しません。[2]Bosch Sensortec、「BME690ガスセンサーデータシート」、bosch-sensortec.com Analog Devicesはその後、MAX32672マイクロコントローラーを発表し、ダイ上にセンサーインターフェースを組み込むことでディスクリート基板の必要性を排除しました。ウェーハレベルチップスケールおよびファンアウトパッケージングにより、基板占有面積が最大70%削減され、2mm²未満のフットプリントが実現しています。部品点数が減少するにつれ、デバイスメーカーは6か月ごとのモデル更新に合わせて設計サイクルを短縮しています。垂直統合型の半導体メーカーは、MEMSとロジックを同一ラインで共同最適化できるため、コスト面で優位に立っており、これはディスクリートセンサー専業メーカーにとって高いハードルとなっています。
新興経済圏におけるHVACレトロフィットプロジェクトの増加
東南アジア、中東、南米では、都市人口の拡大と平均気温の上昇に伴い、冷房需要が増加しています。国際エネルギー機関は、ASEANの空間冷房エネルギー使用量が2020年比で2040年までに3倍になると予測しています。湿度応答型制御と組み合わせた可変冷媒流量システムはエネルギー消費を20~30%削減し、建物オーナーがスタンドアロン型ヒューミディスタットをネットワーク型アレイに置き換える動機となっています。サウジアラビアの2024年グリーンビルディングコードは、新築商業用HVACへの湿度センシングを義務付け、レトロフィットへの補助金を提供しています。電気料金は設備コストよりも速く上昇しており、特にインドでは2020年から2025年の間に商業用料金が年率8%上昇し、レトロフィットの経済性をさらに強化しています。サプライヤーは、長時間の設備停止を必要としないプラグアンドプレイ型センサーへの安定した需要から恩恵を受けています。
医薬品GMP湿度管理の厳格化
改訂された2024年WHO指針は、国家計量機関にトレーサブルな校正済みプローブによる継続的モニタリングと、相対湿度30%~70%の範囲外での自動アラートを要求しています。米国FDAの同時改訂はICH Q1Aプロトコルを強化し、保管ゾーンマッピング中に±2% RHの精度を要求しています。受託製造業者およびサードパーティ物流プロバイダーは、規制当局に電子監査証跡を提供しなければならず、これがクラウド連携センサーネットワークの採用を促進しています。バイオ医薬品および細胞・遺伝子治療薬は低分子医薬品よりも水分感受性が高いため、5年間で1%未満のドリフトを持つNISTトレーサブルデバイスへの需要が高まっています。新しい閾値を満たさない場合、警告書の発行や契約喪失のリスクがあり、コンプライアンス主導の交換サイクルが生まれています。
電気自動車バッテリーの熱安全ニーズ
リチウムイオンバッテリーパック内の湿度超過はデンドライト成長と電解質劣化を促進し、熱暴走リスクを高めます。テスラの2024年特許は、結露が形成される前に水分侵入を検知するモジュールインターフェースの露点センサーを概説しています。IEEE 2025年ホワイトペーパーは、湿度侵入を容量低下の主要な要因として挙げ、85°Cでの継続動作に適格なMEMSセンサーを推奨しています。熱的には安全なリン酸鉄リチウム化学への移行は水分感受性を高め、800ボルトパワートレインは許容湿度帯をさらに狭めています。そのため、自動車メーカーはパックとキャビン内に冗長センサーを配置し、共有サプライチェーンを活用して部品表コストを削減しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリマーベースセンサーの校正ドリフト | -0.8% | 熱帯アジアおよび南米 | 短期(2年以内) |
| 極端な温度環境の油田における採用の限界 | -0.5% | 中東、北米、ロシア、オフショアゾーン | 中期(2~4年) |
| MEMSレベルパッケージングに対する高い知的財産障壁 | -0.4% | アジア太平洋、北米の製造拠点 | 長期(4年以上) |
| 特殊誘電体のサプライチェーン集中 | -0.3% | 東アジアサプライヤーへの世界的依存 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ポリマーベースセンサーの校正ドリフト
低コストのポリマー抵抗式および容量式デバイスは、経年劣化、汚染、ヒステリシスにより、年間2~5% RHの精度低下を経験します。2025年のIEEEセンサーズジャーナルの論文は、揮発性有機化合物に曝露した場合、12か月以内に10% RHを超える不可逆的な感度変化が報告されています。NISTの2024年校正ガイドは、飽和塩標準に対する年次検証を推奨しており、これにより5年間の所有コストを最大40%削減できます。高湿度の熱帯地域ではポリマーの膨潤が加速し、再校正間隔が短縮されます。ほとんどのポリマーユニットはフィールドではなく工場での再校正が必要なため、HVACおよび倉庫オペレーターは交換を遅らせることが多く、高仕様デバイスの市場浸透が遅れています。
極端な温度環境の油田における採用の限界
坑底および坑口環境は150°Cおよび20,000psiを超え、一般的なポリマーまたはMEMS湿度センサーの限界を超えています。ファイバーブラッグ格子光学式代替品は熱に耐えますが、依然として高価であり、オフショア深海または非在来型坑井への展開に限定されています。シェール盆地のオペレーターは継続的モニタリングではなく定期的な試験に依存しており、センサー量を抑制しています。腐食性の硫化水素と炭化水素蒸気は数か月以内に膜を汚染し、メンテナンスコストと費用を増加させます。ベンダーが堅牢で経済的な高温技術を商業化するまで、石油および地熱プロジェクトでの採用は遅れるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
センサー技術別:
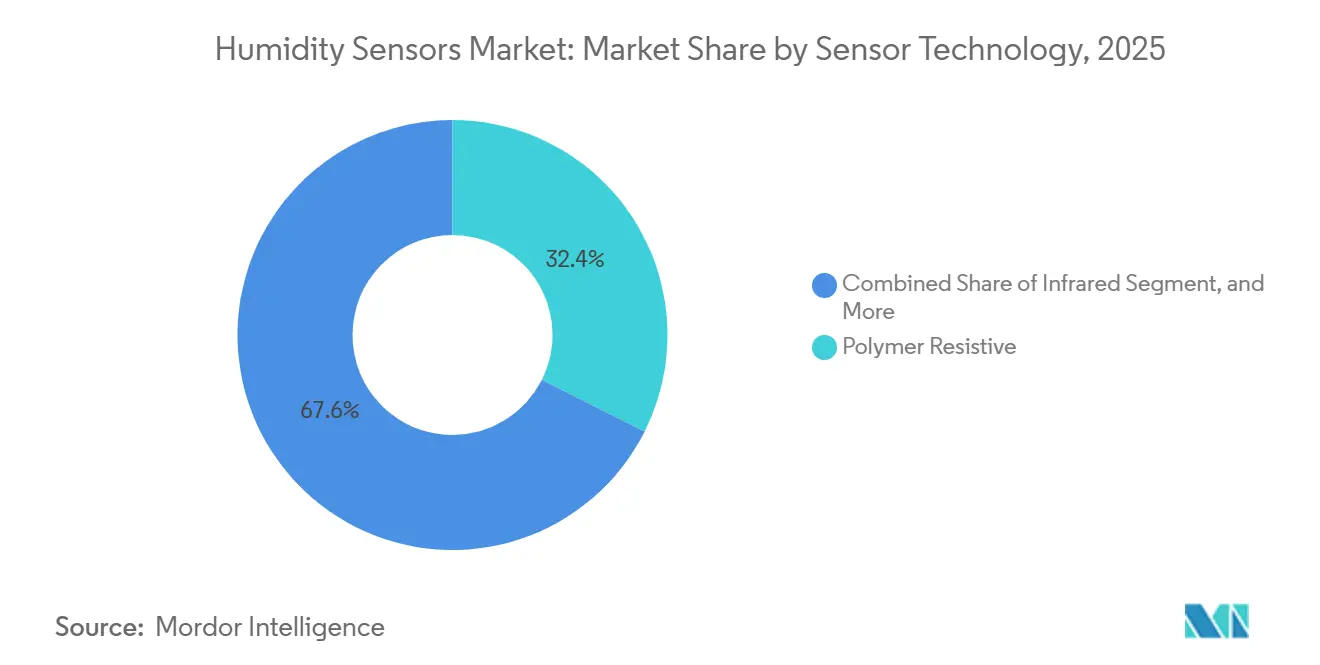
MEMSデジタル製品がレガシープラットフォームを凌駕2025年のポリマー抵抗式デバイスに帰属する湿度センサー市場規模は顕著であり、同セグメントは湿度センサー市場全体の価値の32.40%のシェアを確保しました。しかし、MEMSベースのデジタルセンサーは2031年にかけて6.40%のCAGRで成長をリードしており、これはアナログ-デジタル変換、温度補償、シリアル通信を単一ダイに統合する能力を反映しています。
赤外線および冷却鏡式湿度計は、基準グレードの精度を提供しますが1ユニットあたり5,000米ドルを超える価格を要求するため、実験室でのニッチな用途を維持しています。酸化アルミニウム容量式素子は、ゼロ以下の露点が懸念される圧縮空気およびオーブン用途に引き続き関連性を持ちますが、汚染リスクがより広範な採用を制限しています。電磁干渉の影響を受けない光ファイバーセンサーは、MRI室および高電圧変電所での受注を獲得しています。Vaisalaなどのベンダーは、Indigo 200シリーズでモジュール設計に移行し、プローブヘッドの交換を可能にして在庫の複雑さを軽減しています。
注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能


測定パラメーター別:
相対湿度が支配的、露点がプロセス産業で台頭相対湿度は2025年の売上高の46.00%を確保し、ほぼすべてのHVACおよび民生用電子機器の制御ループに含まれることから、測定の主要指標として位置づけられています。7.70%のCAGRにより、この指標は最も速い成長を維持しており、建築基準法および産業規格によるロックインを裏付けています。
露点センシングは規模は小さいものの、温度変動とは独立して水分を定量化する必要がある圧縮空気、天然ガス、医薬品スプレー乾燥ラインで牽引力を得ています。Michell InstrumentsのDMT152は−60°Cの露点まで測定し、石油化学乾燥機および産業用ガスプロセッサーをサポートしています。絶対湿度は、蒸気圧飽差計算が作物収量を向上させる管理環境農業で好まれています。
エンドユーザー産業別:
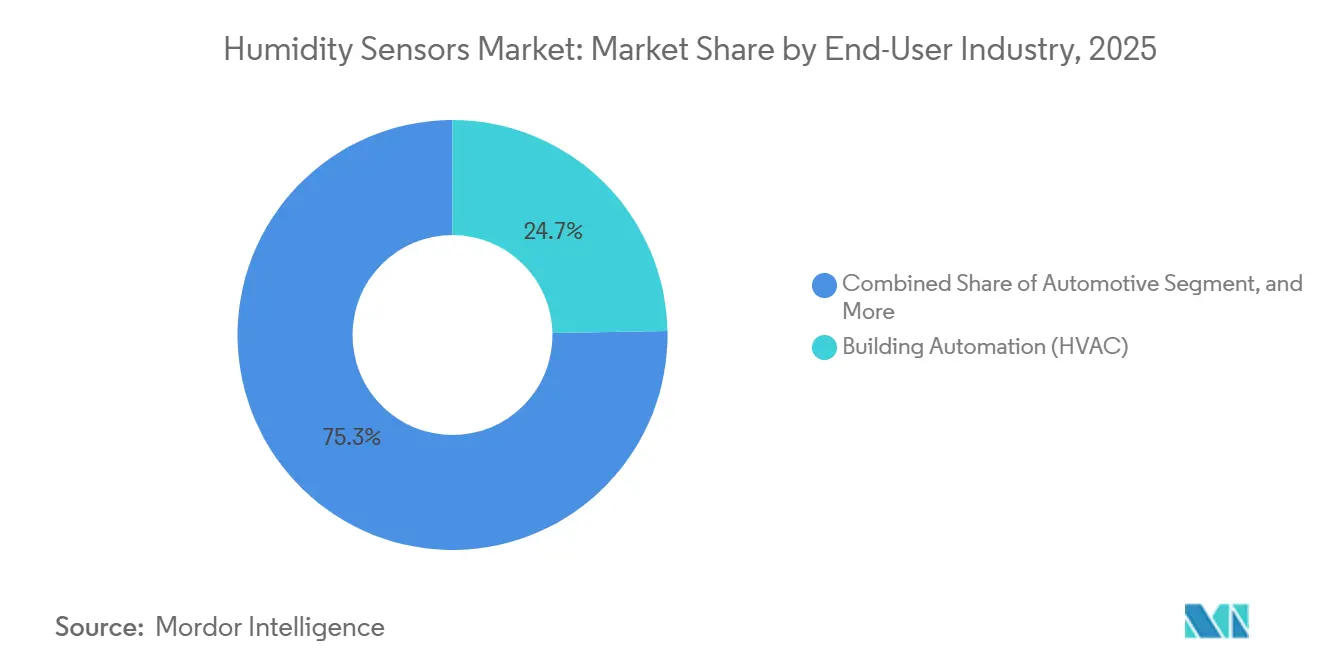
自動車の電動化がビルオートメーションを凌駕ビルオートメーションおよびHVACは2025年の売上高の24.70%を生み出し、ヒートポンプの普及とスマートサーモスタットのレトロフィットから恩恵を受けています。しかし、自動車セグメントは予測CAGRが6.00%でトップの成長を示しており、バッテリーパックとキャビンシステムが結露管理と航続距離延長のために冗長センサーを組み込んでいます。
半導体ファブがそれに続いており、台湾、韓国、米国のオペレーターは3nm未満のラインでの静電放電を回避するためにクリーンルームを±1% RHに維持しなければなりません。製薬メーカーはバイオ医薬品を通じて需要を拡大し、食品・飲料工場は発酵、穀物保管、コールドチェーンでセンサーを活用しています。石油・ガス、発電、パルプ・紙はそれぞれ小規模ながら安定したエンドマーケットを構成しています。
注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能
流通チャネル別:
EコマースがOEM主導の市場構造を変革OEM統合は2025年の出荷量の52.20%を占めており、家電、自動車、産業機器メーカーが供給を確保するために複数年契約を締結しているためです。それでも、中小企業がオンラインで交換センサーを注文するにつれ、Eコマースは7.20%のCAGRで最も速い勢いを示しています。Digi-Key、Mouser、および地域の同業他社などのコンポーネントマーケットプレイスは、パラメトリック検索エンジンを提供し、調達リードタイムを数週間から数日に短縮し、OEMチャネルの利便性上の優位性を侵食しています。
アフターマーケットインストーラーは、特に設備投資予算が凍結されている施設において、設備停止なしに資産寿命を延長するドロップイン型デジタルセンサーを高く評価しています。OEMチャネルは、認定と保証カバレッジが高い価格を正当化する医療や自動車などの安全性重視セクターで引き続き支配的であり続けるでしょう。
地域分析
アジア太平洋地域の湿度センサー市場
アジア太平洋地域は、2025年の世界の湿度センサー市場収益の36.90%を創出しており、2026年から2031年にかけて6.90%のCAGRを記録すると予測されています。需要は、台湾および韓国の半導体ファブ、中国の電気自動車生産、ならびにインドおよび東南アジアにおける政府奨励によるHVACの改修工事に集中しています。日本もこの傾向に追随しており、その好例として、Hitachi High-Techが2025年に山梨県に建設した工場が挙げられます。同工場では、Vaisalaプローブを搭載したクリーンルーム監視システムを製造しています。[3]Hitachi High-Tech、「山梨工場の竣工」、hitachi-hightech.com インドのエネルギー効率局は現在、高容量エアコンに湿度感知制御装置の搭載を義務付けており、これによりニットあたりのセンサー搭載量が増加しています。
北米の湿度センサー市場
北米は第2位の地位を占めており、医薬品保管設備のアップグレード、データセンターの建設、および電気自動車の組立ラインが成長を牽引しています。米国環境保護庁の2024年半導体大気汚染物質基準により、ファブ内の湿度管理範囲が厳格化され、センサーネットワークの改修が促進されました。カナダ連邦政府のヒートポンプ補助金も同様に、住宅向け需要を喚起しています。
EMEAおよび南米の湿度センサー市場
欧州は堅調な拡大を経験しており、2024年までにドイツで50万台を超えたヒートポンプの設置が成長を牽引しています。中東では、NEOMやマスダール・シティなどの大規模プロジェクトが推進されており、統合型環境モニタリングが組み込まれています。南米の成長はブラジルの食品加工およびパルプ・製紙工場に集中している一方、アフリカは依然として黎明期にあり、医薬品コールドチェーンおよびティア3データセンターへの普及にとどまっています。

規制環境
湿度センサーの世界的需要は、家電製品や建物制御に関するコンプライアンス体制と密接に結びついており、安全性と性能に関する要件が許容されるセンサー構造を制約している。IECは、家庭用および建物自動化機器向けの湿度検知制御に関するIEC 60730-2-13:2025(2025年8月)を発行し、これはOEMプログラムでセンサーおよび制御サプライヤーが提供する必要のある適合性試験および文書化を支援するものである。
エネルギー効率および計量に関する要件も、トレーサビリティに関する選定基準を厳格化している。米国では、10 CFR Part 430 Appendix X1(2024年版)に基づくDOE除湿機試験方法が、エネルギー表示および認証に用いられる統一測定枠組みの中に湿度センサーの精度要件を組み込んでいる。中国は、湿度に敏感なデバイスの包装、ラベリング、取り扱いに関するGB/T 19405.4-2025(2025年12月31日)、および湿度測定方法に関するGB/T 11605-2026(2026年5月25日)を発行し、中国向けに出荷するサプライヤーのコンプライアンス業務を増加させている。気象観測分野では、ISO 8932-2:2026(2026年5月)がラジオゾンデ湿度センサーの実験室校正試験方法を追加し、規制対象の最終用途における標準化された校正ワークフローとトレーサビリティへの期待を強化している。
バリューチェーン分析
湿度センサーのバリューチェーンは、MEMSおよび薄膜材料の投入、ウェーハ製造、そして長期安定性と耐汚染性を左右するパッケージング工程から始まる。その後、モジュール組立、そして補正や診断のためのアプリケーション層のファームウェアおよびアルゴリズムへと拡大する。購買者が多パラメータの室内空気質やIIoTノードへ移行するにつれ、サプライヤーは湿度検知を温度、粒子、ガス測定と統合モジュール内でバンドル化する傾向を強め、価値創出は個別部品から校正済みでデジタルインターフェースを備えたプラットフォームへと移行している。
下流では、OEM統合が大量生産プログラムの主要な支柱であり続けており、カタログおよびeコマース流通が改修・保守需要を支えている。チャネルおよびパートナーシップ戦略も、このチェーンにおける重要な要素である。2025年10月、SensirionはAvnetを指定することで世界的な流通網を拡大し、OEMおよび小規模インテグレーター向けの可用性と物流網を改善した。プラットフォームの協業は、センシングと接続性、リファレンスデザインとを結びつけるものでもあり、例えば2025年9月のBosch SensortecとEspressifの協業によるESP-SensairShuttleプラットフォームは、Bosch製MEMS環境センサーとEspressif製ワイヤレスSoCを組み合わせ、接続対応の建物・産業設備向け検証サイクルを短縮するものである。
競争環境
上位5社のサプライヤーであるSensirion、Honeywell、Bosch Sensortec、TE Connectivity、Texas Instrumentsは、世界売上高の約45~50%を支配しており、湿度センサー市場は中程度に分散した構造となっています。Sensirionは2025年上半期のセンサー収入がCHF 1億370万(米ドル1億1,730万)と報告しており、民生用電子機器の在庫が一掃されたため前年同期比14.8%減となりました。一方、TE Connectivityは2025年第4四半期のセンサーセグメントで17%のオーガニック成長を達成し、過酷な環境向けの気密パッケージングを追加する2025年4月のRichards Manufacturing買収が寄与しました。
半導体大手のSTMicroelectronics、Infineon、Renasasはウェーハファブを活用して大量生産時のユニットコストを1米ドル未満に抑え、ウェアラブルおよび自動車モジュールでの設計採用を獲得しています。気密MEMSカプセル化、シリコン貫通ビア、ウェーハレベルシーリングに関する特許出願は2024年に15%増加し、米国特許商標庁での付与件数が200件を超えました。クロスライセンス協定が事業の自由を守る一方、訴訟リスクはスタートアップへの参入障壁を高めています。
パートナーシップと垂直統合が加速しています。STMicroelectronicsとQualcommは2024年10月に、MEMSの湿度素子と無線ラジオを組み合わせたBluetooth対応IoTセンサーモジュールを共同開発するために提携しました。小規模プレーヤーはアプリケーションフォーカスによって差別化を図っており、例えばProGloveはウェアラブルバーコードスキャナーにセンサーを組み込んで倉庫の快適性レベルを追跡していますが、その総売上高は大手企業に及びません。
湿度センサー産業のリーダー企業
Honeywell International Inc.
Sensirion AG
Bosch Sensortec GmbH
Texas Instruments Incorporated
TE Connectivity Ltd
- *免責事項:主要選手の並び順不同
湿度センサー市場
- General Electric Company
- Honeywell International Inc.
- Bosch Sensortec GmbH
- Sensirion AG
- Texas Instruments Incorporated
- TE Connectivity Ltd
- Amphenol Advanced Sensors
- STMicroelectronics International NV
- Laird Connectivity
- E+E Elektronik GmbH
- Michell Instruments Ltd
- Renesas Electronics Corporation
- Infineon Technologies AG
- Omron Corporation
- ProGlove GmbH
- NXP Semiconductors NV
- Analog Devices Inc.
- Murata Manufacturing Co. Ltd
- Seiko Epson Corporation
- Vaisala Oyj

市場機会と将来展望
機会は、コンプライアンス、稼働率への期待、デジタル統合要件が購買者を低コストのポリマー素子から、校正済みでデジタルインターフェースを備えたモジュールおよびトレーサブルなワークフローへと向かわせる分野に集中している。医薬品の保管・物流、半導体クリーンルーム、規制対象のHVACアプリケーションは、NISTまたは各国計量機関によるトレーサブルな校正サービス、自動化された監査記録、低ドリフト設計の余地を生み出しており、これはより厳格なGMP湿度管理と、より長い保守間隔での1%未満のドリフトへの需要という本レポートの焦点と一致している。
供給面では、生産能力の拡大とモジュール入手性の広がりが、建物、産業拠点、スマート農業にわたる統合環境プラットフォームの展開拡大を支えている。Sensirionはハンガリーでの製造規模拡大を挙げており、デブレツェン拠点の拡張プログラムおよび2026年6月にその拠点で製品累計2,500万個を生産するという節目を含み、モジュールおよびセンサー出荷における供給の深化を示している。製品化されたプラットフォームも、個別部品を超えた採用の広がりをもたらしており、その一例がSensirionによる環境検知プラットフォームSEN62(PM、湿度、温度)の世界的な提供発表であり、これはインテグレーターが単一センサーの適合性確認ではなく、即展開可能なセンシングスタックを求める用途向けに設計されている。
Recent Industry Developments in 湿度センサー市場
- 2026年4月:Sensirionは、粒子監視と湿度・温度検知を統合した環境検知プラットフォームSEN62の世界的な提供を発表した。この動きは、個別センサーから、室内空気質や建物自動化展開向けの設計導入を簡素化する事前検証済みモジュールへの移行を強化するものである。また、カスタム校正作業よりも市場投入までの時間や標準化されたインターフェースを重視するインテグレーターの対象基盤を拡大する。
- 2025年11月:ソニーとインターネットイニシアティブジャパンは、セルラーリンクを介した土壌水分と湿度の監視を組み合わせたスマート農業ノードを販売する合弁事業を設立し、2026年末までに1万台のデバイス展開を目指している。この取り組みは、湿度検知をパッケージ化された接続型の圃場ノードに取り込み、従来のHVACおよび産業設置を超えた量的可能性を拡大するものである。また、分散型環境検知の拡大における接続パートナーおよびサービスプラットフォームの役割を強化する。
- 2024年10月:STMicroelectronicsとQualcommは、MEMS湿度素子とワイヤレス無線を組み合わせたBluetooth対応IoTセンサーモジュールの共同開発に協力した。このタイプの共同開発は、ハードウェアとソフトウェアの緊密な統合を支援し、エッジ対応環境ノードの適合性確認における摩擦を低減できる。また、センシングと接続性のロードマップをバンドル化することで、独立型ディスクリートモジュールサプライヤーへの競争圧力を高める。


湿度センサー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本手法において、湿度センサー市場は、産業、自動車、医療、HVAC、家電などの最終用途分野で湿度、通常は相対湿度を測定するために使用されるセンサーから得られる収益を対象とする。
対象範囲の除外事項:湿度検知が販売される主要製品でない場合、独立したHVACシステム、コントローラー、および建物管理ソフトウェアは除外する。
セグメンテーション概要
- センサー技術別
- 赤外線
- バイメタル
- 冷却鏡
- 酸化アルミニウム容量式
- ポリマー抵抗式
- MEMSベースデジタル
- 光ファイバー
- 測定パラメーター別
- 相対湿度
- 絶対湿度
- 露点
- エンドユーザー産業別
- 化学・石油化学
- ビルオートメーション(HVAC)
- 自動車
- 石油・ガスおよび天然ガス
- 医薬品
- 半導体
- 発電
- 食品・飲料
- 紙・パルプ
- 水・廃水・焼却
- 民生用電子機器
- その他のエンドユーザー産業
- 流通チャネル別
- OEM統合
- アフターマーケット・レトロフィット
- Eコマース
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデリングを開始する前に市場の基本構造を設定し、定義を整合させるのに役立った。米国商務省センサス局の貿易データ、UN Comtradeの概要、湿度測定に関するISOおよびIEC規格の参照文献、NISTなどの機関による校正およびセンシング原理を説明する技術資料など、公開情報および公式情報を活用した。
また、企業の開示資料、投資家向け説明資料、製品カタログ、信頼性の高い報道機関の記事を確認し、センサーがどこで使用され、価格がどのように変動し、どのような新設計が発表されているかを把握した。特許データベースは、イノベーションの方向性(例えば、デジタルインターフェースやより小型のフォームファクターへの移行)を追跡するために選択的に使用し、企業財務およびインテリジェンス向けの有料サブスクリプションソースを、可能な場合には報告された収益構成の検証に使用した。ここに記載したソースは例示的なものであり、データ収集、検証、明確化のために他の多くの公開文書および参照資料も使用された。
一次インタビューおよび調査
一次調査は、実際の展開において湿度検知を販売、仕様策定、または統合する関係者と共に、需要促進要因および価格ロジックを検証することに重点を置いた。APAC、EMEA、アメリカ地域にわたる回答者と対話し、デバイスメーカー、部品ディストリビューター、HVAC・産業オートメーション・自動車・ヘルスケア分野の最終利用者を対象とすることで、デスクリサーチからのギャップを実践的な確認によって埋めることができた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:31% | CXO:15% | APAC:43% |
| ミッドティア:52% | 機能・部門責任者:38% | EMEA:34% |
| 小規模プレーヤー:17% | マネージャー:47% | アメリカ:23% |
市場規模算定と予測
規模算定は、生産および貿易指標を用いて湿度検知部品の対象可能な母集団を再構築するトップダウン方式から始まり、その後、用途別採用および買い替えサイクルを通じてフィルタリングされる。この構造が確立された後、総計は選択的なボトムアップ近似値、例えばセンサータイプ別のサンプル平均販売価格(ASP)とチャネル調査・ディストリビューターからのフィードバックによる推定単位数量を乗じた値によって裏付けられ、これを用いて外れ値を調整する。
モデルで使用される主要な入力データには、HVAC機器および建物制御における湿度検知の浸透率、産業オートメーションプロジェクトの活動状況、自動車室内検知の装着傾向、湿度監視が重要となる医療機器の使用状況、アナログセンサーとデジタルセンサー間で観測されるASPの変動が含まれる。対象範囲が複数の最終用途にわたるため、単位可視性のギャップは代理指標(出荷方向、統合数、買い替え率)を用いて対処し、その後インタビューのフィードバックで再検証した。
予測については、主にシナリオ分析を用い、単純な多変量回帰層で補完することで、成長がHVAC需要、産業生産、電子機器出力動向などの測定可能な要因と結びついた状態を維持した。前提は年度ごとに一貫性を保ち、通貨換算のタイミングも固定することで、クライアントとの通話でも実行率を再現・説明できるようにしている。
データ検証と更新サイクル
検証は、独立した複数の信号にわたる分散チェックの繰り返しを通じて行われ、最終承認前に段階的に見直される。センサー搭載率、貿易方向、観測された価格帯などの市場横断的な指標に対してモデルの出力を比較し、異常値は、記載された対象範囲およびロジックに適合するまで再作業される。
大きな不一致が生じた場合、それが実際の市場変化から来ているのか、前提のずれから来ているのかを確認するため、関連する回答者に再度連絡を取る。レポートは毎年更新され、重要な事象が発生した場合には中間更新も行われ、最終的な提出前レビューが実施されることで、クライアントは最新の市場観を得ることができる。
Mordor Intelligenceの湿度センサー市場推定と他の公開推定値との比較
湿度センサーに関する公開されている市場数値は、同じ年について議論している場合でも、含まれる製品範囲と価格ロジックが必ずしも一致しないため、かなりばらつくことがある。また、特にデジタルセンサーの採用が製品構成や価格帯を変化させている場合、前提がどれだけ迅速に更新されるかによっても差が生じる。
主な差異は、HVACコントローラー、完全なIAQモジュール、環境センサーバンドルなどの隣接デバイスが湿度センサーとして数えられるかどうかから生じており、Mordor Intelligenceは湿度検知部品の収益のみを算定し、センサー技術および最終用途ごとに個別のASPおよび単位数の前提を適用している。もう一つの要因は、ASPを時間とともに投影する方法であり、一部の推定は価格の変動がないと仮定する一方、他の推定は構成変化や通貨タイミングを組み込んでいる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 739.50 M (2026) | |
| 業界ニュース配信会社A | USD 3.44 B (2025) | この数値は通常、完成モジュールやパッケージ化されたソリューションを合算し得るより広範な定義を反映しており、アナログとデジタルのセンサー構成を分離せずに、より高いブレンドASPを使用している場合がある。 |
| 業界動向調査会社B | USD 1.40 B (2024) | この推定は、多くの用途にわたって収益と出荷量に基づく前提を組み合わせることが多く、単位から価値への変換が、チャネル価格および買い替えサイクルのタイミングに対して一貫して再検証されていない可能性がある。 |
この比較から分かるのは、範囲の厳密さ、そしてASPと数量が展開シグナルにどのように結びついているかによって、総額が大きく変動し得るということである。算定対象製品を純粋な湿度検知収益に限定し、需要母集団を用途別搭載率および価格帯を通じて相互検証することで、結果は毎年より容易に追跡・再現できるものとなる。


レポートで回答される主要な質問
2026年の世界の湿度センサー市場規模はどのくらいですか?
湿度センサー市場規模は2026年に7億3,950万米ドルであり、2031年までに9億8,545万米ドルに達する軌道にあります。
最も速く成長しているセンサー技術はどれですか?
MEMSベースのデジタル湿度センサーは、統合型信号調整と縮小するパッケージフットプリントにより、2031年にかけて6.40%のCAGRで拡大しています。
電気自動車バッテリーにおいて湿度センサーが重要な理由は何ですか?
バッテリーパック内の継続的な湿度モニタリングにより、自動車メーカーは水分侵入を早期に検知し、短絡や熱暴走事象を防止することができます。
新興市場のHVACレトロフィットにおけるセンサー需要を促進する要因は何ですか?
電気料金の上昇と湿度応答型制御を義務付ける政策が、建物オーナーに既存の空調システムへのネットワーク型センサーの追加を促しています。
最も高い売上高を貢献している地域はどこですか?
アジア太平洋地域が2025年の世界売上高の36.90%でトップに立ち、2031年にかけて6.90%という最も速い地域CAGRを達成しています。
Eコマースはセンサーの流通にどのような影響を与えていますか?
オンラインコンポーネントマーケットプレイスは、中小企業がレトロフィット用センサーを直接購入するにつれて7.20%のCAGRを記録しており、OEMチャネルの支配を侵食しています。
最終更新日:



