
センサーとアクチュエーター市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
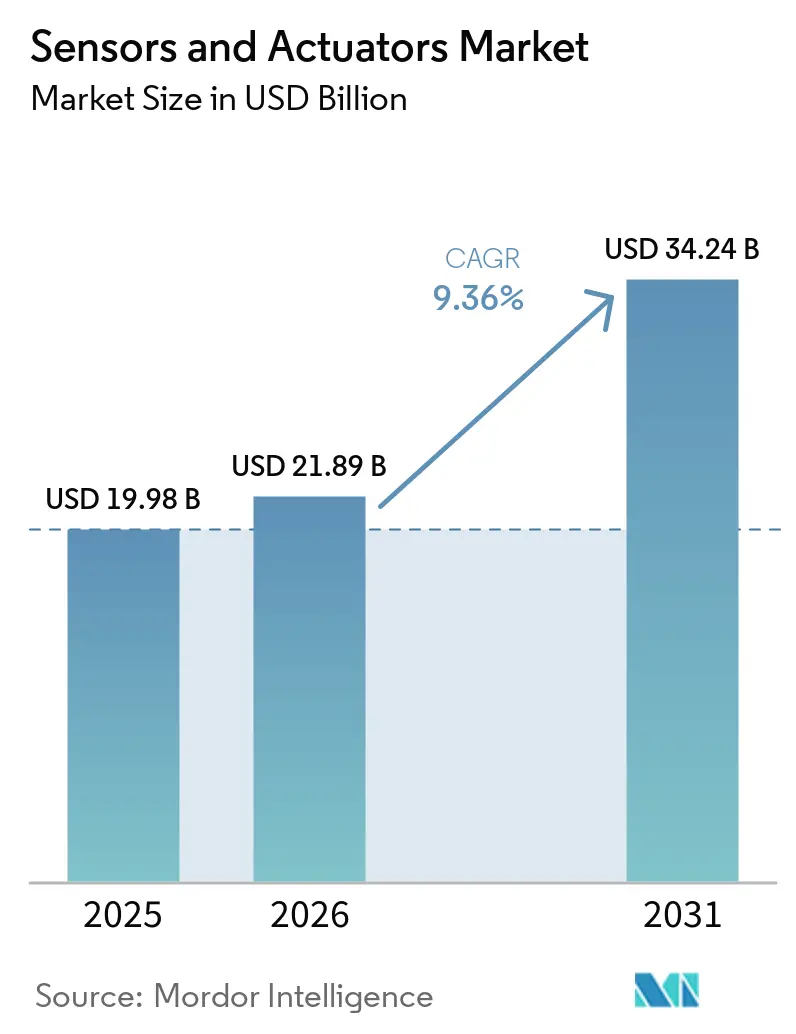
| 市場規模 (2026) | 21.89 十億米ドル |
| 市場規模 (2031) | 34.24 十億米ドル |
| 成長率 (2026 - 2031) | 9.36 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセンサーとアクチュエーター市場分析
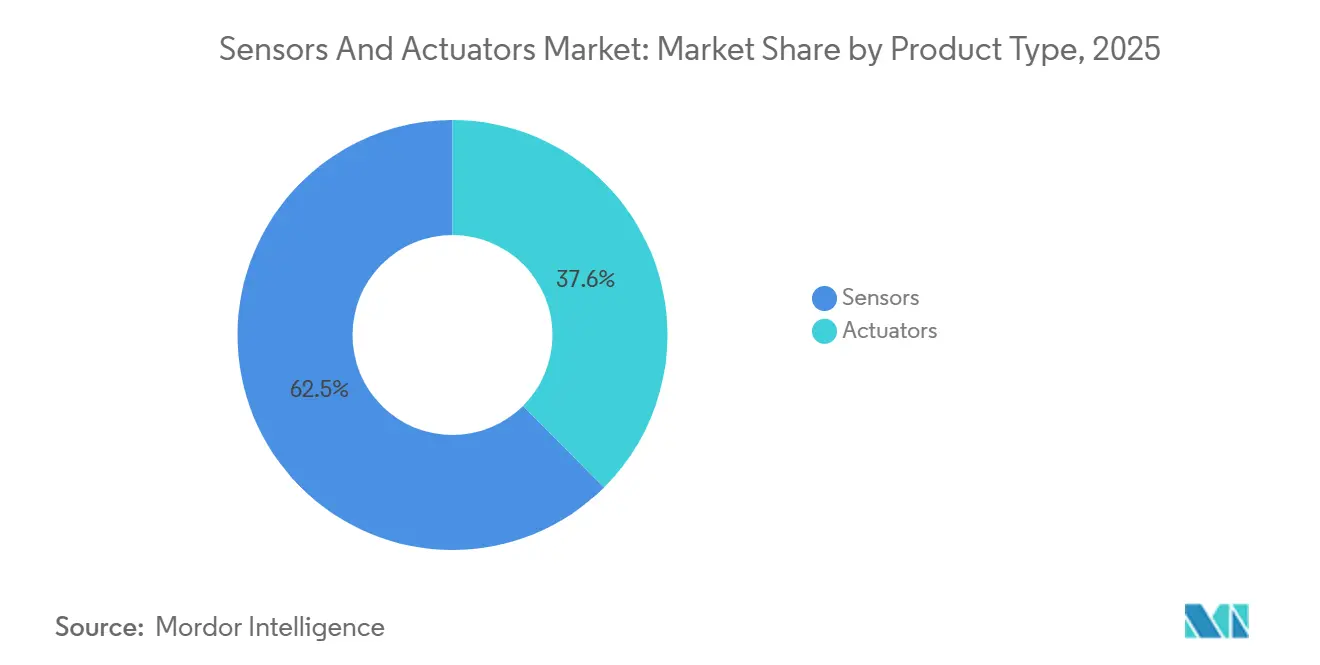
センサーおよびアクチュエーター市場規模は、2025年に199億8,000万USD、2026年に211億8,900万USDと予測され、2031年までに342億4,000万USDに達し、2026年から2031年にかけてCAGR 9.36%で成長する見込みです。需要は、ネットワークのエッジでリアルタイムのセンシングとアクチュエーションを同時に行うエッジインテリジェントデバイスへとシフトしています。センサーは2025年に62.45%の収益シェアを占め、ウェアラブル医療機器およびポイントオブケア診断の普及により、化学・バイオセンサーが最も急速に進歩しています。MEMSの設計は従来型アーキテクチャのコスト構造を侵食しており、低消費電力の無線リンクが工場・車両・建物全体にわたる後付け導入の可能性を広げています。ヘルスケアプロバイダー、自動車OEM、および個別製造業者が最も積極的な採用者であり、多軸慣性・圧力・光学デバイスの大量出荷を加速させています。
主要レポートのポイント
- 製品タイプ別では、センサーが2025年のセンサーとアクチュエーター市場シェアの62.45%を占め、化学・バイオセンサーは2031年に向けて10.40%のCAGRで成長しています。
- エンドユーザー別では、自動車・モビリティが2025年のセンサーとアクチュエーター市場シェアの24.66%を占め、ヘルスケアが2031年までの14.10%のCAGRで最も急速な拡大を記録しています。
- 技術別では、MEMSアーキテクチャが2025年のセンサーとアクチュエーター市場規模の68.43%のシェアを獲得し、2026年から2031年にかけて9.43%のCAGRで成長しています。
- 接続性別では、ワイヤレスネットワークが2025年のセンサーとアクチュエーター市場の54.29%のシェアを獲得し、2026年から2031年にかけて11.10%のCAGRで拡大しています。
- 地域別では、アジア太平洋地域が2025年に37.38%の収益シェアでトップとなり、2031年に向けて12.88%のCAGRで成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低消費電力MEMSセンサーの普及による新たなIoTユースケースの開拓 | 1.8% | アジア太平洋中心、北米への波及 | 中期(2〜4年) |
| 欧州自動車製造における急速な電動化とADAS統合 | 1.5% | 欧州、特にドイツ・フランス・イタリアでの早期成果 | 短期(2年以内) |
| 予知保全プラットフォームの高い採用率によるスマートアクチュエーター需要の増幅 | 1.3% | 北米および欧州連合 | 中期(2〜4年) |
| 水素およびCCUSメガプロジェクト投資による特殊センサー需要の喚起 | 0.9% | 中東、特にサウジアラビア・アラブ首長国連邦での早期成果 | 長期(4年以上) |
| 5Gおよびエッジ人工知能の展開加速による産業用センサー普及の促進 | 1.6% | アジア太平洋中心(韓国・台湾・中国)、北米への波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
低消費電力MEMSセンサーの普及による新たなIoTユースケースの開拓
電池消費の少ないMEMS加速度計、ジャイロスコープ、および環境センサーは、現在では一次電池で最長10年間動作し、スマートシティの大気質グリッド、農業用土壌水分プローブ、コールドチェーン資産トラッカーを実現しています。中国は2025年に8億個以上のサブ10マイクロアンペアセンサーを出荷し、自治体の展開によって牽引されました。一方、インドの都市では同年に20万個以上の無線漏水検知ノードが設置されました。[1] 新しいMEMSパッケージは振動または熱エネルギーハーベスターを統合し、10年間のライフサイクルにわたって総所有コストをおよそ3分の1削減します。こうした経済性が公共部門および産業バイヤーの投資回収期間を短縮し、2桁台の出荷台数成長を持続させています。
欧州自動車製造における急速な電動化とADAS統合
欧州の車両プラットフォームは、OEMがレベル2以上の運転支援システムおよびバッテリー電気自動車パワートレインへ移行するにつれ、1台あたり35〜50個のセンシングノードを搭載するようになっています。2025年にドイツで登録された自動車の3分の2以上が、アダプティブクルーズコントロールおよびレーンキーピング支援を搭載しており、それぞれレーダー、超音波、および光学イメージセンサーを必要としています。[2] 部品サプライヤーは77GHzレーダーモジュールおよび高ダイナミックレンジCMOSイメージャーに対して20億ユーロ(22億USD)を超える複数年契約を締結しています。バッテリーパックは熱暴走防止のために数十個の電流・電圧・温度センサーを追加し、センサー搭載量を拡大させ、自動車グレードMEMSファウンドリー能力への需要を強化しています。
予知保全プラットフォームの高い採用率によるスマートアクチュエーター需要の増幅
北米の精製業者、化学品メーカー、および個別製造業者は、2025年に120万個以上のセンサー・アクチュエーターエンドポイントをデジタルプラントプラットフォームに接続しました。デバイスエッジで動作する機械学習モデルは、軸受やシールの劣化を数週間前に検知し、計画外停止を最大5分の1削減します。スマート電動・空気圧アクチュエーターはマイクロコントローラー、振動センサー、および無線トランシーバーを内蔵し、連続プロセス産業において1時間あたり5万USD以上のダウンタイムコストに対して正当化される20〜30%のプレミアムを実現しています。推論チップがアクチュエーター制御ボードに追加されるにつれ、デバイス上での異常検知が標準となる見込みです。
水素およびCCUSメガプロジェクト投資による特殊センサー需要の喚起
サウジアラビアおよびアラブ首長国連邦で建設中のギガワット規模の水素・炭素回収プラントは、400°C以上の温度、100バールの圧力、および腐食性ガス流に耐えるセンサーを必要としています。光ファイバー分散音響システムは数百キロメートルの水素配管をリアルタイムで監視し、波長可変ダイオードレーザー分析装置は貯留のためにCO₂純度を±0.5%で検証します。特殊計装への地域累計支出は2030年までに8億USDを超えると予想されますが、長期にわたる認定・安全認証サイクルが近期の出荷量を抑制しています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 希土類磁石価格の変動による精密アクチュエーター部品表コストの上昇 | -0.7% | グローバル、特に北米および欧州連合への深刻な影響 | 短期(2年以内) |
| 欧州連合のデータセキュリティ法制による無線センサーネットワーク採用の遅延 | -0.5% | 欧州、英国への波及 | 中期(2〜4年) |
| 多軸センサーの高い校正複雑性による中小企業の採用阻害 | -0.4% | グローバル、特にアジア太平洋の中小企業クラスターへの深刻な影響 | 中期(2〜4年) |
| 半導体ウェーハ不足による日本のMEMSセンサー供給の制約 | -0.6% | グローバル、特にアジア太平洋の自動車サプライチェーンへの深刻な影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
希土類磁石価格の変動による精密アクチュエーター部品表コストの上昇
ネオジム鉄ホウ素磁石の価格は、輸出割当削減および採掘障害を受けて2024年半ばから2025年初頭にかけて3分の1以上上昇しました。[3] 磁気アクチュエーターサプライヤーは12〜18%の部品表インフレに直面し、粗利益率がおよそ250ベーシスポイント圧縮されました。代替フェライト磁石はトルク密度を低下させ、スイッチトリラクタンス設計は複雑な制御アルゴリズムを必要とするため、代替には限界があります。規模調達契約を持たない中小ベンダーは最も深刻な圧迫を受け、垂直統合型多国籍企業にシェアを奪われています。
欧州連合のデータセキュリティ法制による無線センサーネットワーク採用の遅延
2024年10月以降、欧州連合のNIS2指令は、重要インフラにおける無線ノードに対して認定済みゲートウェイ、セキュアブートメカニズム、および暗号化ファームウェアアップデートの実装を義務付けています。この指令は、サイバー脅威に対する重要システムのセキュリティとレジリエンスを強化することを目的としています。しかし、これらの要件への準拠にはセンサー1個あたり15〜25USDの追加コストが発生し、プロジェクト予算に大きな影響を与える可能性があります。さらに、認定および実装プロセスに要する時間により、展開スケジュールが1か月以上遅延する場合があります。その結果、電力会社およびビルオートメーションインテグレーターは無線アップグレードを停止し、新規制のもとでより信頼性が高く認定が容易とみなされる有線フィールドバスアーキテクチャを選択しています。このシフトは、柔軟性と展開の容易さで評価されている柔軟なバッテリー駆動センサーの採用と普及を妨げています。さらに、テストラボが処理能力を拡大し、ベンダーが指令の厳格な要件を満たすために必要な製品再設計を完了するまで、2027年まで認定のボトルネックが続くと予想されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
化学・バイオセンサーがイノベーションの波をリード化学・バイオセンサーは2031年にかけてCAGR 10.40%で成長すると予測されており、製品クラスの中で最も速いペースです。グルコース・乳酸・コルチゾールウェアラブルを支え、急速な感染症診断を提供することで、病院およびコンシューマーヘルスブランドからの調達が高まっています。圧力センサーは自動車タイヤ空気圧監視、HVACコントローラー、およびプロセス計装において出荷量をリードし、温度デバイスはバッテリー管理およびコールドチェーンのユースケースに対応しています。電動アクチュエーターは精密な動作プロファイルのために空気圧ユニットよりも好まれるようになっていますが、重機建設および航空宇宙フライトコントロールでは油圧が標準のままです。
特にCMOSデバイスであるイメージセンサーは、自動車ADASおよび産業ビジョンに対応し、レベル2以上の自動化に伴って出荷量が増加しています。フローおよびトルクセンサーは特殊医療用人工呼吸器および電気自動車パワートレインに対応し、プレミアム価格を実現しています。これらのダイナミクスが相まって、センサーおよびアクチュエーター市場は小型化、マルチモーダル統合、およびライフサイクルコスト削減を中心にイノベーションが集積する多速度の市場環境を形成しています。
技術別:
MEMSアーキテクチャが無線エッジを獲得MEMSデバイスは2025年のセンサーおよびアクチュエーター市場シェアの68.43%を占めました。シリコンのバッチ製造によりユニットコストが2USD未満に低下し、共パッケージASICロジックが実現可能となっています。欧州の大手サプライヤーの総出荷量は2025年に40億個を超え、スマートフォン・ウェアラブル・自動車向け受注に支えられました。従来のマクロスケールセンサーは、MEMSの信頼性が低下するガスタービンや海底坑井などの過酷な環境で引き続き使用されていますが、気密ウェーハレベルパッケージングの進歩によりMEMSの温度・振動耐性が拡大するにつれ、そのニッチは縮小しています。
無線ネットワークはMEMS部品の魅力を高めています。コイン電池で数年間駆動できる一方、従来型センサーは有線電源を必要とすることが多いためです。台湾および日本のファウンドリーは2025年に8インチMEMSラインの拡張に5億USD以上を投じ、自動車安全および産業振動アプリケーションを対象としています。パッケージングイノベーションが進むにつれ、プロセスオートメーション・航空宇宙・医療機器全体でMEMSの普及が深まり、センサーおよびアクチュエーター市場規模がさらに拡大する見込みです。
接続性別:
無線ネットワークが後付け経済性を解放無線接続は2025年の収益の54.29%を占め、2031年にかけてCAGR 11.10%で成長すると予測されています。配管・ケーブルを排除することで設置コストを最大60%削減でき、既存工場や老朽化した商業用不動産での後付け導入を可能にします。Bluetooth LE、Zigbee、およびLoRaWANがスマートビルディングおよびスマートシティの展開を主導し、WirelessHARTおよびISA100.11aはプロセス産業向けに決定論的レイテンシーを提供しています。
ブレーキバイワイヤや飛行制御などの安全クリティカルな領域では、CAN、EtherCAT、またはPROFINETなどの決定論的有線リンクが依然として必要です。しかし、超高信頼低遅延プロファイルを持つ5Gプライベートネットワークがフィールドバスの応答時間に近づきつつあり、境界が曖昧になり、個別製造における無線の可能性が広がっています。その結果、クラウドおよびエッジプラットフォームにデータを供給するバッテリー駆動センサーノードの設置ベースが拡大し、センサーおよびアクチュエーター市場の出荷量成長を強化しています。
出力信号別:
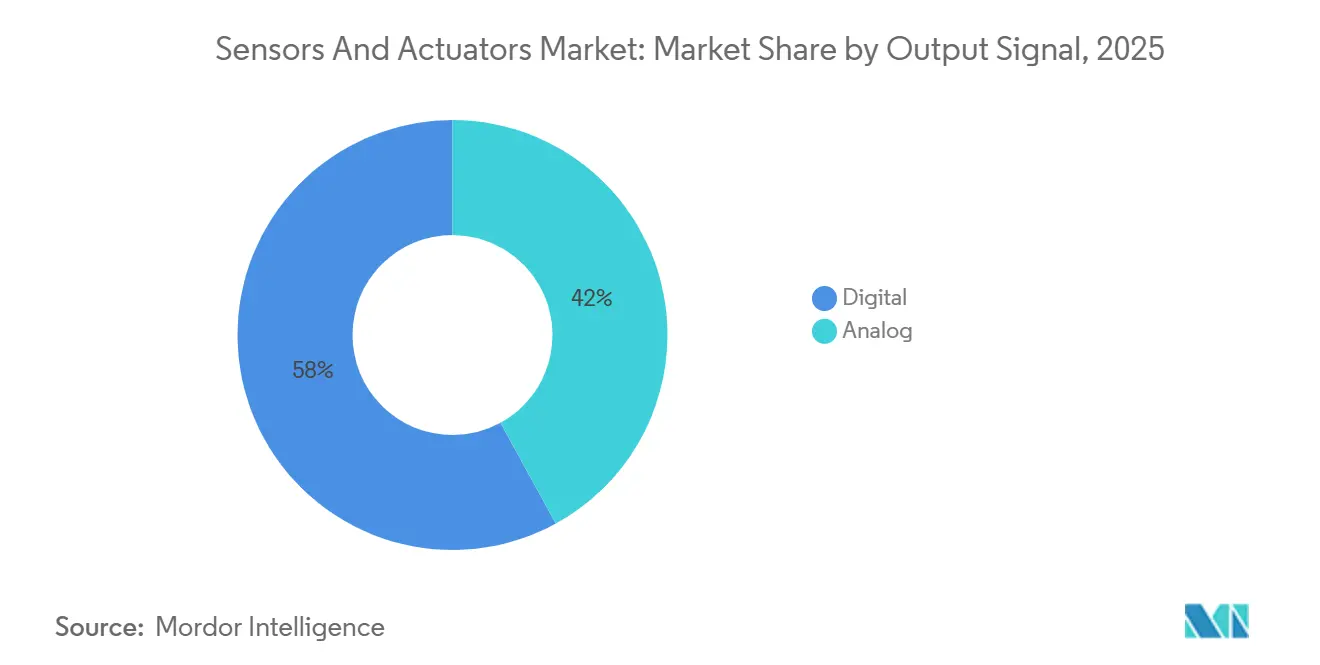
デジタルインターフェースがシステム統合を簡素化デジタル出力デバイスは2025年に57.98%の収益を占め、CAGR 11.28%で成長しています。内蔵ADCは回路基板面積を最大半分に縮小し、車両・機械における配線ハーネスの嵩を削減するマルチドロップバスを実現します。機能安全認定を持つ自動車グレードのデジタル圧力・温度センサーが電気自動車バッテリーパックおよびブレーキシステムに普及しています。
アナログ4〜20mAループは、レガシーPLCが電流ループ入力を必要とするプロセスプラントで引き続き使用されていますが、ハイブリッドデバイスはアナログとデジタルの両方のピンを同時に提供し、大規模な設備更新なしに移行を円滑化しています。新規建設がデジタルをデフォルトとし、後付け経済性が進化するにつれ、デジタルインターフェースは今後10年が終わる前にほとんどの業種でアナログを凌駕し、センサーおよびアクチュエーター市場をさらに押し上げると予想されています。
エンドユーザー産業別:
ヘルスケアデバイスが従来の業種を上回る成長ヘルスケアは持続血糖モニター、スマートインヘラー、およびポイントオブケア診断に牽引され、2031年にかけてCAGR 14.10%を記録すると予測されています。自動車はADASおよび電動化により2025年に24.66%のシェアで最大の購買者であり続けています。産業オートメーションおよびロボティクスは協働ロボットおよび自律搬送車向けに振動・ビジョン・力センサーを統合し、コンシューマーエレクトロニクスは毎年数十億個のMEMSユニットをスマートフォン・時計・イヤホンに取り込んでいます。
石油・ガスオペレーターは坑内掘削および漏洩検知向けに堅牢な圧力・音響センサーを必要とし、航空宇宙は厳格な認定を伴う放射線耐性設計を必要としています。ビルオートメーションは省エネのために在室・CO₂センサーを使用し、電力会社は漏洩検知アレイでグリッドを近代化しています。これらのエンドユーザーが総じて多様な収益源を維持し、センサーおよびアクチュエーター市場をサイクルを通じて安定させています。
地域分析
アジア太平洋地域のセンサーおよびアクチュエーター市場
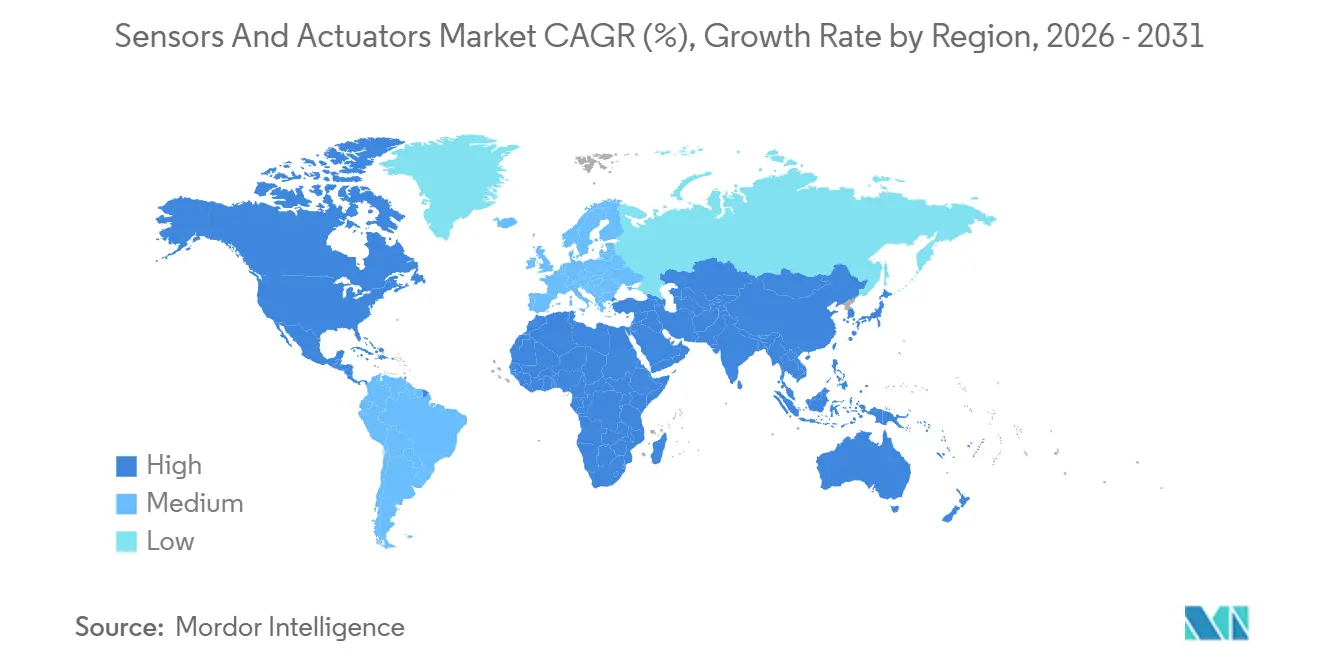
アジア太平洋地域は2025年の世界収益の37.38%を占め、中国の29万台の新規ロボット設置、インドの電子機器関連の義務化政策、韓国の産業用5Gネットワークに牽引され、2031年までに12.88%のCAGRで成長する見込みです。日本のウェーハ生産能力の増強により、以前のMEMS不足が緩和されつつある一方、オーストラリアの鉱山事業者はLiDARおよびレーダーを搭載した自律走行運搬システムを導入しています。
北米のセンサーおよびアクチュエーター市場
北米は、製油所および個別製造業における予知保全の導入拡大により第2位に位置しています。米国の工場では、振動および温度データを処理するエッジAIゲートウェイを統合しており、カナダのオイルサンド生産者はSAGD坑井に高温センサーを後付けしています。メキシコの自動車工場では、ニアショアリングの加速に伴う電気自動車生産の拡大に対応するため、圧力センサーおよび慣性センサーを追加導入しています。
EMEAおよび南米のセンサーおよびアクチュエーター市場
欧州は電動パワートレインおよびレベル2以上のADASを通じてセンサー搭載量増加させていますが、重要インフラにおける無線展開はNIS2サイバーセキュリティ規制の下で遅延しています。中東では、専門的な計装機器を必要とする水素パイプラインおよびカーボンキャプチャーの大規模プロジェクトが優先されています。ブラジルおよびチリの南米鉱山では、堅牢なセンサーシステムを搭載した車両の自動化が進んでおり、アフリカのインフラ投資の増加に伴い、公益事業者が水質および大気質モニタリングノードを徐々に導入しています。
規制環境
センサーおよびアクチュエーターに関する規制は、電子サブシステムに対するサイバーセキュリティ、製品保証、貿易管理をますます重視する方向に向かっている。欧州では、サイバーレジリエンス法(規則(EU)2024/2847)により、脆弱性対応を含むデジタル要素製品としての義務が課され、初期の脆弱性報告要件は2026年9月に開始される。これにより、コネクテッドセンサーおよびアクチュエーターベンダーは、セキュア・バイ・デザインのファームウェア、安全な更新機構、文書化された脆弱性対応プロセスへの対応を進めている。
サイバーセキュリティ要件は他の主要市場でも強化されており、コネクテッドデバイスの設計選択や認証スケジュールに影響を与えている。オーストラリアでは、2026年3月4日以降に製造される消費者向けスマートデバイスに対して強制的なセキュリティ基準を適用している(Cyber Security(Security Standards for Smart Devices)Rules 2025)。これにより、対象デバイスに対するアクセス制御やソフトウェア更新規定など、無線センサーノードの要件が形成される。別途、米国では2026年初頭に連邦官報を通じて公表された第232条および半導体関連輸入に関する措置が、特に半導体派生品や金属を多用する筐体を組み込んだセンサーアセンブリを含むハードウェアサプライチェーンにおいて、コンプライアンスとコストの複雑性を増大させている。中国は国家標準の更新を継続しており(例:2025年9月1日から施行されたGB/T 30111-2025)、これが特殊なセンシング製品の認証手順に影響を与える可能性がある。
競合環境
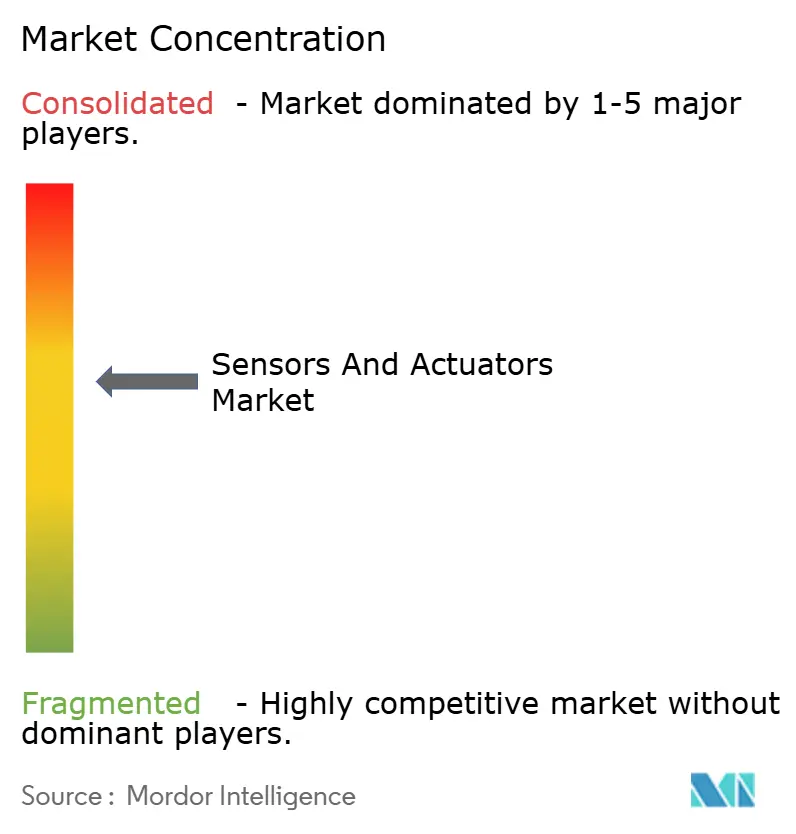
センサーおよびアクチュエーター市場は中程度に分散した状態が続いており、上位10社が収益の40〜45%を占め、多数の専門企業がニッチ市場に対応しています。戦略的買収はMEMSの知的財産とウェーハアクセスの確保を目的としており、2025年の圧電センサー買収および2024年のMEMSマイクロフォン買収がその例として挙げられます。圧電エネルギーハーベスティング、ニューロモーフィック融合、および分散音響に関する特許件数は、複数の主要企業からそれぞれ50件以上の出願を超えています。
技術的リーダーシップは、センサーインターフェースにエッジ人工知能アクセラレーターを組み込み、レイテンシーとクラウドコストを削減することにかかっています。アナログおよびミックスドシグナルの大手企業は、振動または温度トランスデューサーの隣に配置されるASICに機械学習コアを組み込み、産業クライアントが異常検知をサーバーからセンサーへ移行できるようにしました。小規模な挑戦者は、食品加工・製薬滅菌・ウェーハファブクリーンルーム向けの業種特化型フォームファクターで差別化を図り、画一的な既存企業が残した隙間を活用しています。
無線およびデジタルファーストのアーキテクチャは、ハードウェアではなくデータ分析を収益化するソフトウェア中心の新規参入者の障壁を低下させていますが、確立されたメーカーは信頼性テスト・グローバル流通・認定においてスケールの優位性を維持しています。その結果、競争はクラウドまたはエッジインテリジェンスとバンドルされたアプリケーション特化型モジュールを中心に激化する可能性が高く、センサーおよびアクチュエーター市場における持続的なイノベーションサイクルを強化しています。
センサーとアクチュエーター業界のリーダー企業
-
TE Connectivity Ltd
-
Texas Instruments Inc
-
Honeywell International Inc
-
Emerson Electric Co.
-
Bosch Sensortec
- 注:主要企業の掲載順は順位を示すものではありません。
センサーとアクチュエーター市場 このレポートでカバーされる企業
- TE Connectivity
- Honeywell International Inc.
- Bosch Sensortec GmbH
- Emerson Electric Co.
- Texas Instruments Incorporated
- Schneider Electric SE
- Siemens AG
- SMC Corporation
- Parker-Hannifin Corporation
- Renesas Electronics Corporation
- Infineon Technologies AG
- ABB Ltd.
- Rockwell Automation Inc.
- NXP Semiconductors N.V.
- Denso Corporation
- Analog Devices Inc.
- Flowserve Corporation
- Schlumberger Limited
- Balluff GmbH
- OMRON Corporation
- STMicroelectronics N.V.
- KYOCERA AVX Components
- Festo SE and Co. KG
市場機会と将来展望
自動化アーキテクチャが個別部品から配線、コミッショニング、診断を簡素化する統合型・分散型モジュールへ移行する中で、システムあたりのより高付加価値なセンシングおよびアクチュエーション内容が主要な空白領域となっている。産業オートメーションおよびロボティクスにおいては、標準化された通信とより充実したデバイス診断への移行が、状態監視、デバイスID、パラメータ化を組み込んだセンサーおよびアクチュエーターへの需要を後押ししており、トランスデューサー自体を超えた部品構成比の拡大が進んでいる。アプリケーション側の需要は、センサー密度とアクチュエーター数が厳密なアライメントとフィードバック要件のもとで共に拡大する高精度プラットフォームで顕著であり、その一例として、1,476個の高精度電気機械式アクチュエーターと2,772個の静電容量式エッジセンサーを使用するTMTの主鏡制御方式が挙げられる。
エネルギーおよび効率性向上を目的としたアップグレードも、特に空圧式およびハイブリッド式アクチュエーションにおいて、ベンダーがシステムレベルの資源使用量とメンテナンス負荷を削減する余地を生み出している。2026年7月、Festoはエンドオブアームツーリング向けのVTUXバルブターミナルプラットフォームを更新し、空圧制御、真空発生、I/Oを単一の分散型ユニットに統合した。これは、設置の複雑さと圧縮空気使用量を削減しつつ、利用可能な診断信号を増やすコンパクトなアクチュエーション・アイランドへの顧客の選好を示している。技術の最前線では、ロボット制御向けの摩擦帯電式無線センシングに関する2026年の学術研究を含む、自己給電型・電池最小化型の無線センサー概念が、電池メンテナンスと配線コストが密度を制限するレトロフィット指向の導入モデルを補強しており、無線化・エッジインテリジェント化というより広範な流れと一致している。
最近の産業開発事情 センサーとアクチュエーター市場
- 2026年6月:Texas Instrumentsは、EVおよびエネルギー貯蔵向けに統合電気化学インピーダンス分光(EIS)エンジンを搭載したバッテリーモニターBQ79826Z-Q1を発表した。多セルモニタリングデバイスにEISを追加することで、バッテリーマネジメントシステム内のセンシング内容が増加し、センシングとローカルインテリジェンスを組み合わせた診断機能豊富なプラットフォームを支援する。
- 2026年3月:Texas InstrumentsはNVIDIAと提携し、ヒューマノイドロボットの安全性を目的としたリアルタイムモーター制御、センシング、レーダー技術の基盤要素を推進した。この協業により、センサーフュージョンと低遅延制御の要件が高まり、ロボティクススタックにおける緊密に統合されたセンシングおよびアクチュエーション要素の価値が増大している。
- 2024年9月:TE Connectivityはブラジルのファクトリー・プロセスオートメーションセンサー分野での存在感を拡大するため、Sense Eletronica Ltdaの買収を完了した。この取引により、地域カバレッジが強化され、ラテンアメリカの自動化プロジェクト全体で産業用センシングソリューションの対象導入基盤が拡大する。
センサーとアクチュエーター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、世界中の産業、自動車、消費者、医療、インフラのエンドユースにわたって、物理的または化学的条件を測定するセンサーおよび制御信号を物理的動作に変換するアクチュエーターから生成される収益を対象としています。
スコープの除外事項:センシングおよび制御ソフトウェア、スタンドアロン分析、および隣接する電子部品は、センサーまたはアクチュエーターの製品の一部として販売される場合を除き、対象外とします。
セグメンテーション概要
- 製品タイプ別
- センサー
- 圧力センサー
- 温度センサー
- 位置センサー
- レベルセンサー
- イメージセンサー
- 化学・バイオセンサー
- トルクセンサー
- フローセンサー
- アクチュエーター
- 油圧アクチュエーター
- 空気圧アクチュエーター
- 電動アクチュエーター
- 磁気アクチュエーター
- 機械式アクチュエーター
- リニアアクチュエーター
- ロータリーアクチュエーター
- センサー
- 技術別
- MEMS
- 非MEMS/従来型
- 接続性別
- 有線
- 無線
- 出力信号別
- デジタル
- アナログ
- エンドユーザー産業別
- 自動車およびモビリティ
- 産業オートメーションおよびロボティクス
- コンシューマーエレクトロニクスおよびウェアラブル
- ヘルスケアおよび医療機器
- 石油・ガスおよびエネルギー
- 航空宇宙および防衛
- ビルオートメーションおよびHVAC
- 電力会社・上下水道・電力
- 鉱業および金属
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まずエンドユース別に要がどのように形成されるかをマッピングし、次に毎年確認できる公開指標でモデルを固定します。有用な参考資料には、米国センサス局の製造業データ、ユーロスタットの工業生産シリーズ、関連するHSカテゴリーの国連コムトレード貿易統計、および産業構造に関するOECD STANデータベースなどのソースが含まれます。技術の方向性と採用シグナルについては、IEEEの出版物や規格関連リリースなどのペイウォールなしの資料に加え、MEMSおよびセンシングインターフェースにおける出願強度を追跡するための特許データベースを参照します。
これらのシグナルを現実的な収益曲線に変換するために、年次報告書、投資家向けプレゼンテーション、および設備増強と製品ミックス変化に関する信頼性の高いビジネスプレスの報道からサプライヤー側のコンテキストを追加します。利用可能な場合は、企業財務をカバーする有料サブスクリプションソース、および特許・ニュースインテリジェンスをカバーする別の有料ソースも使用して、データ欠損の問題を軽減し、企業レベルの前提を一貫させます。ここに記されているデスクリサーチのソースは例示的なものであり、データ収集、クロスチェック、および明確化のために他の多くの公開および有料の参考資料が使用されました。
一次インタビューおよびサーベイ
一次インタビューおよび構造化サーベイは、特に価格設定、ワイヤレス接続、またはMEMSシェアが急速に変化している場合に、デスクモデルのストレステストに使用されます。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカにわたる主要消費産業のコンポーネントメーカー、流通側の担当者、エンジニアリングまたは調達のステークホルダーと幅広く対話し、合計値が確定される前に前提を修正できるようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:21% | アジア太平洋地域:47% |
| 中位層:40% | 機能・ユニットリーダー:23% | 欧州・中東・アフリカ地域:34% |
| 小規模プレイヤー:22% | マネージャー:56% | 南北アメリカ:19% |
市場規模算定と予測
市場規模算定は、エンドユース産業技術選択によって需要プールを再構築するトップダウンの構築から始まり、電子機器および産業機器の観察可能な生産・貿易動向に結びつけます。モデルを実用的に保つために、工場自動化投資トレンド、車両生産と機能普及率(安全およびパワートレインセンシング向け)、消費者デバイスの出荷台数、有線対ワイヤレスの分割、および平均販売価格に影響するMEMS対非MEMSミックスなど、限られた繰り返し可能なドライバーに焦点を当てます。
需要側の見解が形成された後、合計値が現実から乖離しないよう、選択的なボトムアップチェックを実施します。これらのチェックでは通常、関連プレイヤーのサンプルセットに対するサプライヤーの積み上げ、センサークラス別の典型的な平均販売価格レンジのチャネルチェック、および出荷プロキシが利用可能な場合のアプリケーション別サンプル出荷量計算を使用します。小規模ニッチのデータギャップが生じた場合は、類似した価格設定と採用パターンを持つ近隣アプリケーションを使用して補間し、専門家のフィードバックを通じて方向性を検証します
予測については、インタビューで収集した変数レベルの期待値に基づくシナリオ分析を使用し、予想される自動化支出、電動化のペース、医療機器の製造計画、産業サイトにおけるワイヤレス採用など、回答者が説明できる項目にシナリオを根拠づけます。予測アウトプットは年ごとにレビューされ、規制主導の機能展開やMEMSパッケージングの大幅なコスト削減など、明確なトリガーが存在する場合にのみ急激な段階的変化が受け入れられます。
データ検証と更新サイクル
最終数値は、需要指標、サプライヤーのコメント、および独立したマクロシリーズにわたるトライアンギュレーションによって検証し、地域、技術、エンドユース別の分散チェックを実施して外れ値を早期に発見します。ワイヤレスシェアの予期しない急増や突然の平均販売価格変化など、分割が異常に見える場合は、アナリストが計算の経緯を再確認し、一時的なイベントが過剰にカウントされていないかを確認するためにソースに再連絡します。
承認前に、前年比の継続性と既知の業界サイクルとの整合性を確認す新たなレビュアーによるパスを含む複数のステップでモデルがレビューされます。レポートは年次で更新され、大規模な設備増強、規制の変化、または急激な為替変動などの重要なイベントが発生した場合には中間更新が行われます。納品直前に最終更新スイープを実施し、クライアントが最新の市場見解を受け取れるようにします。
Mordor Intelligenceのグローバルセンサーとアクチュエーター市場規模と他の公表推計との比較
センサーとアクチュエーターの公表市場価値がしばしば一致しないのは、スコープラインの引き方が異なるためであり、また価格設定ロジックが常に一貫して説明されているわけではないためです。一つの調査がより狭いエンドユースのセットを重視している場合や、予測の基準年と通貨タイミングが一致していない場合にも差異が生じます。
制御IC、組み込みソフトウェア、またはより広範なIoTプラットフォーム価値をバンドルしたスマートセンサーモジュールはMordor Intelligenceのスコープ外であり、これにより推計値は記載されたエンドユーザー産業全体のセンサーおよアクチュエーターのハードウェア収益に結びついています。一方、一部の公表数値は高レベルの電子機器合計に大きく依存し、インタビューを通じた有線対ワイヤレスミックス、MEMSの普及、またはエンドユースの採用強度を検証せずに想定シェアを適用しており、これがスプレッドを拡大させる可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 21.89 ビリオン 米ドル(2026年) | |
| 業界出版社A | 145.60 ビリオン 米ドル(2025年) | センサーとアクチュエーターに対してはるかに広い収益プールを使用しており、カテゴリーの説明は隣接する電子機器およびソリューション要素のより広い包含を示唆しており、ハードウェアのみの見解と比較して比較可能性を膨らませています。 |
| 業界出版社B | 195.10 ビリオン 米ドル(2024年) | センサーのみを報告しアクチュエーターを除外しており、また全センサーレベルで運用されているため、エンドユース産業全体のミックスと価格差がセンサーとアクチュエーターの合算定義に常に調整されているわけではありません。 |
ソース間のスプレッドは主に、製品価値として何がカウントされるか、および価格設定と採用の前提がどれほど厳密に検証されるかに起因しています。スコープをセンサーとアクチュエーターに限定し、接続性、出力信号、MEMSミックスなどの主要な分割をインタビューを通じて確認することで、当社の数値は次回の更新時に再検討可能な明確なドライバーに追跡可能な状態を保っています。
レポートで回答される主要な質問
2031年までのセンサーおよびアクチュエーター市場の予測規模は?
市場は2026年からCAGR 9.36%で成長し、2031年までに342億4,000万USDに達すると予測されています。
最も急速に拡大している地域はどこですか?
アジア太平洋がCAGR 12.88%で2031年まで成長をリードしており、ロボティクス・自動車エレクトロニクス・プライベート5G展開が牽引しています。
最も急速に成長している製品カテゴリーはどれですか?
化学・バイオセンサーがウェアラブルおよびポイントオブケア診断の需要に支えられ、CAGR 10.40%で成長しています。
MEMSデバイスが市場シェアを拡大している理由は何ですか?
MEMSのバッチ製造はコストを低下させ、小型化を実現し、長寿命の無線展開を可能にすることで、2025年に68.43%のシェアを獲得しています。