
電流センサー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
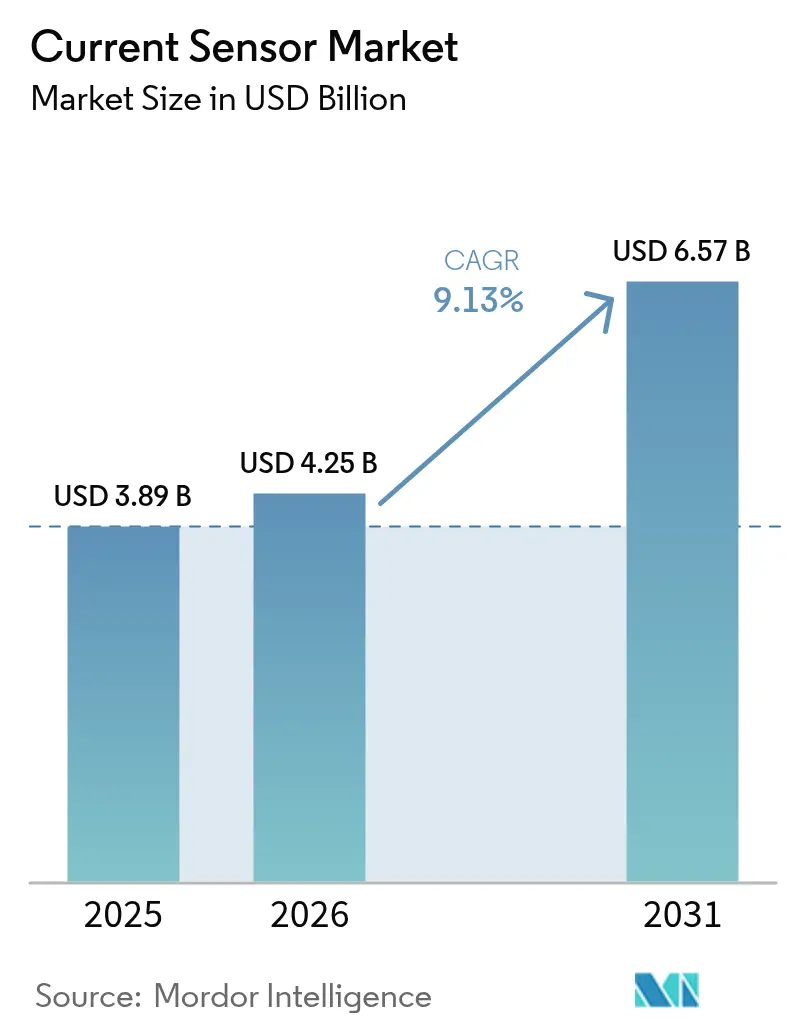
| 市場規模 (2026) | 4.25 十億米ドル |
| 市場規模 (2031) | 6.57 十億米ドル |
| Growth Rate (2026 - 2031) | 9.13 % |
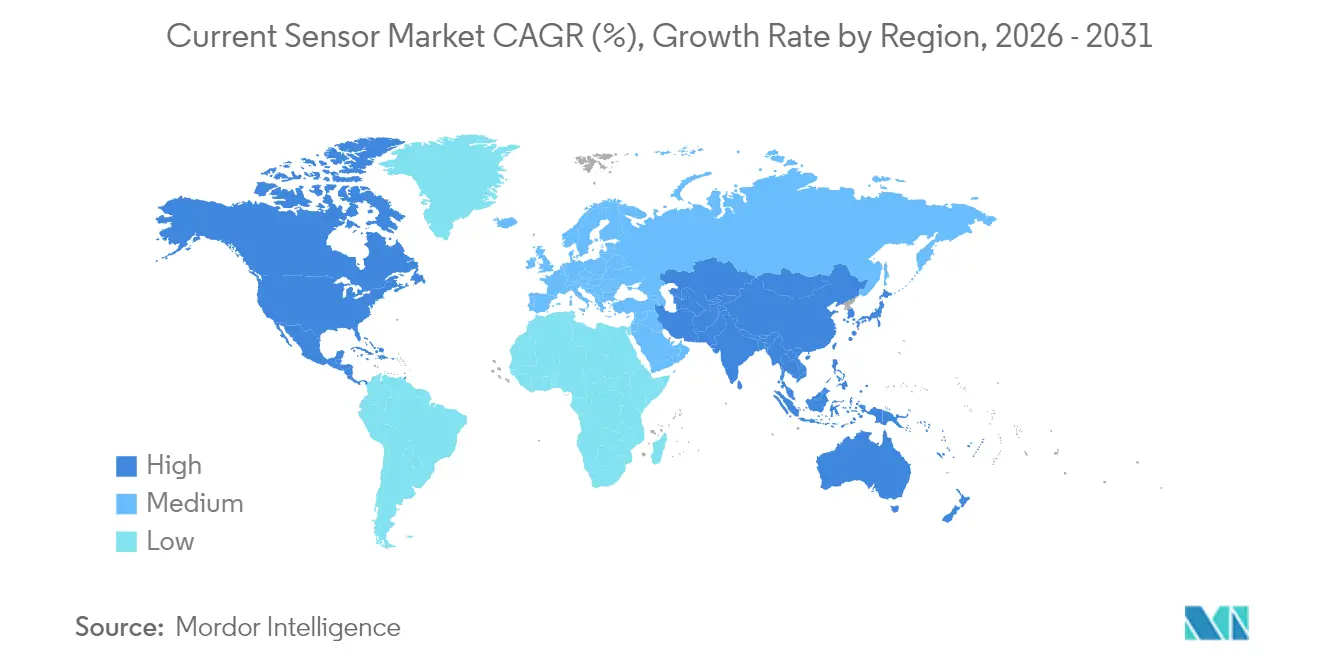
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
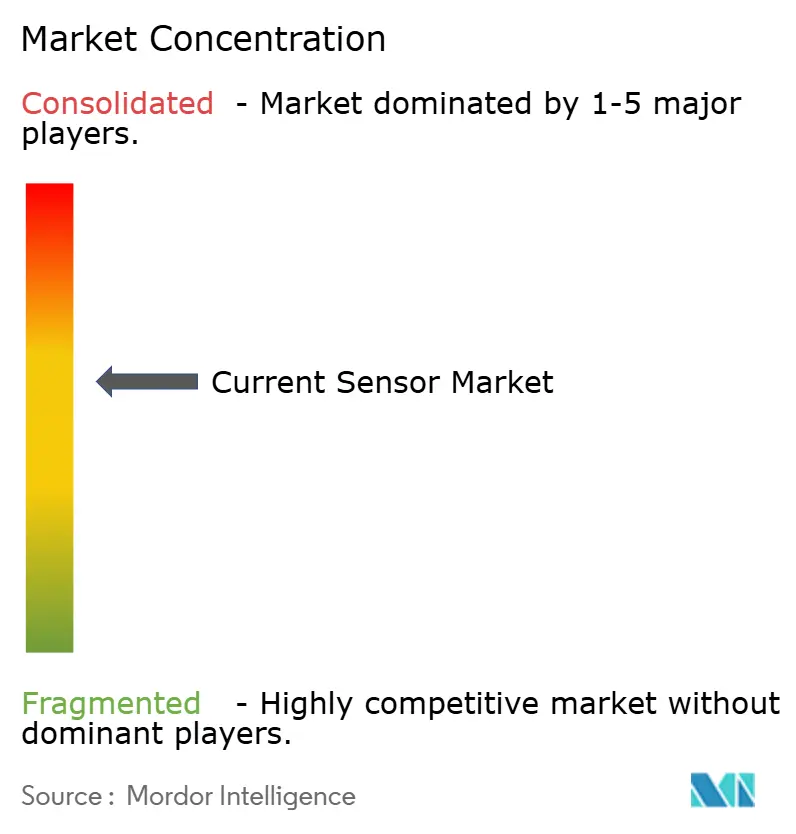
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電流センサー市場分析
電流センサー市場規模は、2025年の38億9,000万米ドルから2026年には42億5,000万米ドルへと成長し、2026〜2031年の9.13%のCAGRで2031年までに65億7,000万米ドルに達すると予測されています。この拡大は、自動車、産業、エネルギー分野における電動化義務の急増、機能安全要件、および電力密度目標の上昇を反映しています。電気自動車(EV)における精密なバッテリー監視需要が成長を牽引し、再生可能エネルギー設備はメガワット当たりのセンサーノード数を増加させました。メーカーは絶縁、帯域幅、効率ニーズを満たすため、統合型ホール効果およびトンネル磁気抵抗(TMR)ソリューションを追求しました。磁性合金のサプライチェーン変動やスマートグリッド展開におけるサイバーセキュリティコンプライアンスコストが勢いを抑制しましたが、人工知能(AI)ワークロード向けデータセンター電力監視が新たな収益源を開拓しました[1]Allegro MicroSystems、「TMRとは:トンネル磁気抵抗 – ブログ」、allegromicro.com。
主要レポートのポイント
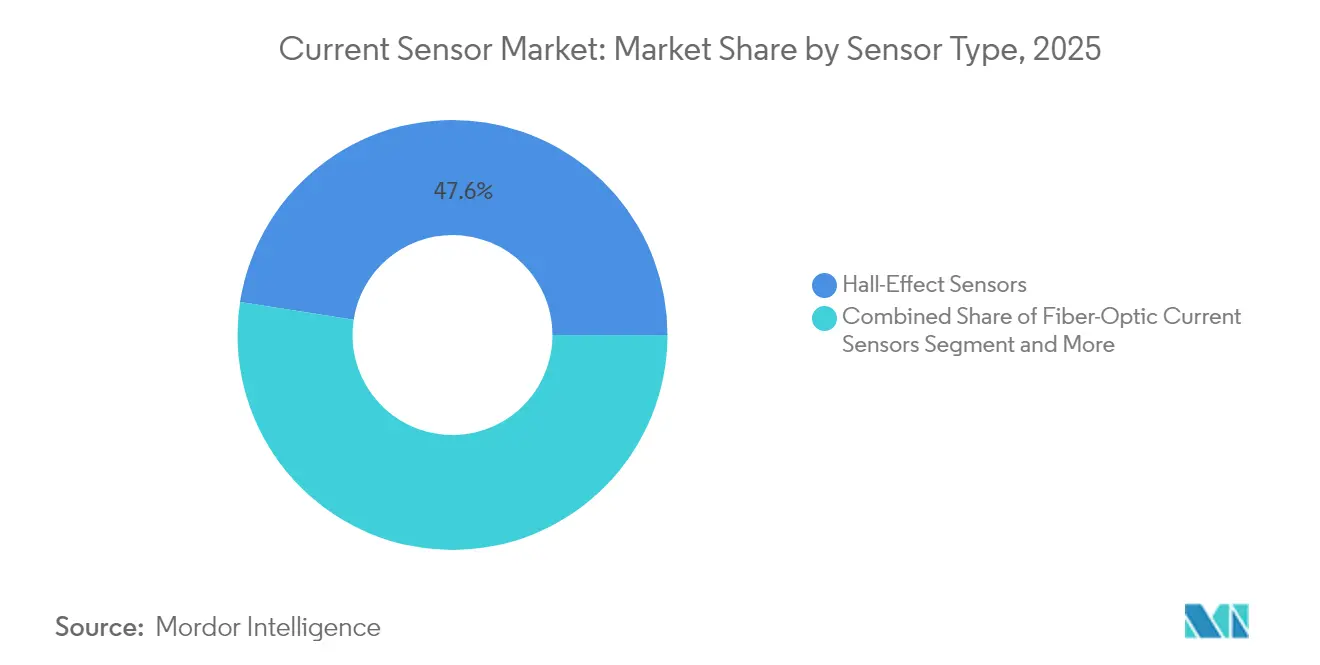
- センサータイプ別では、ホール効果デバイスが2025年に47.55%の収益シェアを獲得し、光ファイバーデバイスは2031年までに12.21%のCAGRで拡大する見込みです。
- 絶縁技術別では、オープンループセグメントが2025年に電流センサー市場シェアの56.58%を占め、クローズドループデバイスは2031年まで11.12%のCAGRで成長しています。
- 電流範囲別では、600A超のセンサーが電流センサー市場規模の13.66%を占め、2026〜2031年の間に最速の13.62%のCAGRを達成しています。
- エンドユーザー産業別では、自動車・輸送が2025年の電流センサー市場規模の37.88%を占め、エネルギー・電力セグメントは2031年まで10.61%のCAGRで前進しています。
- 地域別では、アジア太平洋が2025年に46.27%の収益シェアを獲得し、中一桁台のCAGRで世界の成長を上回り続けています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
成長要因の影響分析*
| 成長要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電池駆動および 再生可能エネルギーシステムの普及 | +2.1% | アジア太平洋が展開をリードする グローバル | 中期(2〜4年) |
| EV電動化とADAS統合の加速 | +1.8% | 中国、EU、北米に集中した グローバル | 短期(2年以内) |
| 機能安全義務(ISO 26262、 IEC 61508) | +1.3% | 主にEUと北米、 アジア太平洋へ拡大 | 長期(4年以上) |
| 双方向オンボードチャージャー (V2G)展開の急増 | +0.9% | 日本、カリフォルニアで早期採用、 グローバルに拡大 | 中期(2〜4年) |
| 高周波GaN/SiCパワーエレクトロニクスの 小型化 | +1.1% | 製造がアジア太平洋に集中した グローバル | 中期(2〜4年) |
| AIワークロード向けデータセンター 電力監視 | +0.7% | 北米およびアジア太平洋の データセンターハブ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電池駆動および再生可能エネルギーシステムの普及
ユーティリティ規模の太陽光・蓄電プロジェクトは、DC集電箱、インバーター入力、系統連系リンクなど複数の監視ポイントを設置し、メガワット当たりのセンサー需要に乗数効果をもたらしました。双方向の車両から電力網への(V2G)インターフェースは、充放電電流の測定において1%未満の精度を要求し、従来のホール効果デバイスに圧力をかけ、電磁免疫性を持つ光ファイバーの採用を促進しました[2]Delta Electronics、「デルタが通信エネルギーソリューションを提供し顧客の成功を確保」、deltaww.com。アジア太平洋の設備は再生可能エネルギー義務とEVインセンティブを組み合わせ、自動車、産業、電力市場全体でセンサー需要を複合的に増加させました。分散型エネルギー展開は、後付け精度確認のための非侵入型ロゴウスキーコイルも支持しました。インテグレーターはデジタルインターフェースをますます指定するようになり、フィールドデータが予知保全プラットフォームに直接供給されるようになりました。
EV電動化とADAS統合の加速
プレミアムEVは800Vアーキテクチャに移行し、センサーに5kV以上の絶縁を維持しながらマイクロ秒の応答時間を提供することを求めました。単一のバッテリー電気自動車は、トラクションインバーター、バッテリー管理システム(BMS)、熱ループにわたる最大50の電流測定ポイントを必要としていました。ステアバイワイヤおよびブレーキバイワイヤモジュールのADASアクチュエーターは、ISO 26262準拠のための冗長センシングチャンネルを追加しました。TMRソリューションは優れた温度安定性と低静止電流により市場シェアを獲得し、Allegro MicroSystemsなどのサプライヤーがパワートレインおよびシャシー領域でレガシーホール効果部品を置き換える位置付けを確立しました。100kHz以上でスイッチングするSiCインバーターは、従来の電流変成器を超える帯域幅への期待を高め、電力モジュール内の統合センシングへの投資を促進しました。
機能安全義務(ISO 26262、IEC 61508)
自動車メーカーは性能中心から安全重視の設計へと移行し、リアルタイムで潜在的なセンサードリフトを検出する内部診断を備えたデュアルチャンネルアーキテクチャを組み込みました。TDKのTAS8240冗長TMR角度センサーは、ステアリングトルクフィードバックのASIL-D準拠を可能にする4つのアナログ出力を備え、この変化を体現しました。欧州の規制当局は厳格なタイムラインを施行し、サプライヤーが事前認証済みコンポーネントを提供し、車両検証サイクルを短縮することを促しました。安全指向のファームウェアアップデートはセキュアなOTA(無線)プロトコルを必要とし、センサーは整合性を保つために認証済みデジタルバスを採用しました。これらの要件は、自動車向け安全立ち上げ資格を持たない低コストのホール効果ベンダーと多国籍の既存企業との競争格差を拡大しました。
高周波GaN/SiCパワーエレクトロニクスの小型化
ワイドバンドギャップデバイスは100kHz以上でスイッチングし、従来のCT帯域幅を無効化しました。ロゴウスキーコイルと光ファイバー代替品は平坦な応答曲線を維持し、モジュールメーカーは寄生インダクタンスを削減するためにセンサーを共パッケージ化しました。ON SemiconductorはSiCハーフブリッジ内に電流センスパッドを統合し、中国のEVトラクションプラットフォームを対象として、ループ安定性を高め熱設計を容易にしました。データセンター事業者は48V中間バスを採用し、すべての電源シェルフにセンサーを配置してラック当たりのアタッチ率を向上させました。スペースが制約された電源装置はPCB組み込みソリューションを要求し、センシングASICが磁気コアなしでGaN FETの隣に配置される新しいSiPオファリングを促進しました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ホール効果センサーの 平均販売価格の低下 | -0.8% | アジア太平洋の製造業で最も顕著な グローバル | 短期(2年以内) |
| シャント/CT代替品に対する 精度ドリフト | -0.5% | 精密用途に影響する グローバル | 中期(2〜4年) |
| 高透磁率コア合金の サプライチェーンの逼迫 | -1.2% | 希土類材料の深刻な不足を伴う グローバル | 中期(2〜4年) |
| スマートグリッドメータリングにおける サイバーセキュリティコンプライアンスコスト | -0.4% | 主にEUと北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ホール効果センサーの平均販売価格の低下
中国のファブがコモディティ自動車グレードに溢れ、粗利益率を圧迫し、既存サプライヤー間の統合を引き起こしました。ティア1インテグレーターは調達を集中化してボリュームディスカウントを引き出し、エントリーレベルのホール効果ティアにおける底辺への競争ダイナミクスを加速させました。ベンダーは診断やデジタルインターフェースなどのシステムインパッケージ機能による差別化を試みましたが、価格差は依然として拡大しました。多くのニッチメーカーはTMRまたは光ファイバーポートフォリオへと方向転換しましたが、急峻なR&Dコミットメントと長い自動車認定が中小企業を阻みました。統合モジュール戦略は、電力段内にセンサーとMCU監視をバンドルすることで価格圧力を部分的に相殺し、OEMの価値ベース調達モデルと整合しました。
高透磁率コア合金のサプライチェーンの逼迫
フラックスゲートおよびCT設計者は希土類を豊富に含む高透磁率合金に依存していましたが、地政学的緊張と限られた製錬能力がリードタイムを5ヶ月以上に延長しました。西側サプライヤーは中国以外の代替ソースを探し求め、一部は合成フェライトを中心に製品を再設計しました。納期のギャップにより、OEMはデュアルソーシングを余儀なくされるか、TMRのような非コア技術に切り替え、技術代替を加速させました。コスト上昇は最終ユーザーに転嫁され、特に最長5年間の価格固定契約を持つ電力計測機器契約に影響しました。イノベーションはコアレスアーキテクチャへとシフトし、材料リスクを軽減し、大量生産EV用途のセンサー質量を削減しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
センサータイプ別:
ホール効果がスケールを維持しながらTMRがプレミアムニッチを破壊ホール効果デバイスは、成熟した生産ラインとトラクションインバーターおよび産業用ドライブ全体での実証済みの信頼性により、2025年に47.55%の収益を獲得しました。しかし、帯域幅の上限と熱ドリフトにより、設計者はTMRおよび光ファイバーオプションへと移行しました。光ファイバーセンサーは、再生可能エネルギー設置業者が高電圧開閉所でガルバニック絶縁測定を指定したことから、2026〜2031年に12.21%のCAGRを記録しました。TMRはレガシーホール効果比で10倍の感度を提供し、BMSシャント置換における低オーミックドロップを可能にし、バッテリーパックの待機電力を削減しました。
先進的なEVインバーターは、1MHzの帯域幅目標を満たす瞬時相電流フィードバックのために共パッケージ化されたTMRダイを統合しました。光ファイバーデバイスの電流センサー市場規模は、HVDC拡大の中で2031年までに10億1,200万米ドルに達すると予測されています。誘導CTは1,000A以上での足場を維持し、ロゴウスキーコイルは導体を中断せずに後付け監査に対応しました。電力密度ロードマップが狭いモジュールフットプリントに適した非飽和・低プロファイルオプションを要求するにつれ、移行が加速しました。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


絶縁技術別:
クローズドループが精度面での地位を獲得オープンループアーキテクチャは56.58%のシェアで支配し、400V EVパックと600V太陽光インバーターのコストと安全性のバランスを取りました。磁気フィードバックを活用して±0.5%の精度を実現するクローズドループデバイスは、設計者が効率指標を精緻化するにつれ11.12%のCAGRを記録しました。これらのセンサーはオンボードチャージャーとサーボドライブの周囲温度ドリフトを相殺し、欧州のエコデザイン基準を満たすことを確保しました。クローズドループオプションの電流センサー市場シェアは2031年までに41.05%に向けて上昇すると予想されています。
非絶縁シャントセンサーは、ガルバニック絶縁が必須でない新興の48Vマイルドハイブリッドプラットフォームで繁栄しました。しかし、パックレベルの電圧が60Vに近づくにつれてアドレス可能なウィンドウが脅かされ、サプライヤーはハイブリッドパッケージでシャントとデジタルアイソレーターを組み合わせるよう促されました。単一ICにおけるアナログフロントエンド、シグマデルタコンバーター、絶縁チャンネルの収束がBOMコストを再定義し、PCB実装面積を縮小し、クローズドループの価値提案を強化しました。
電流範囲別:
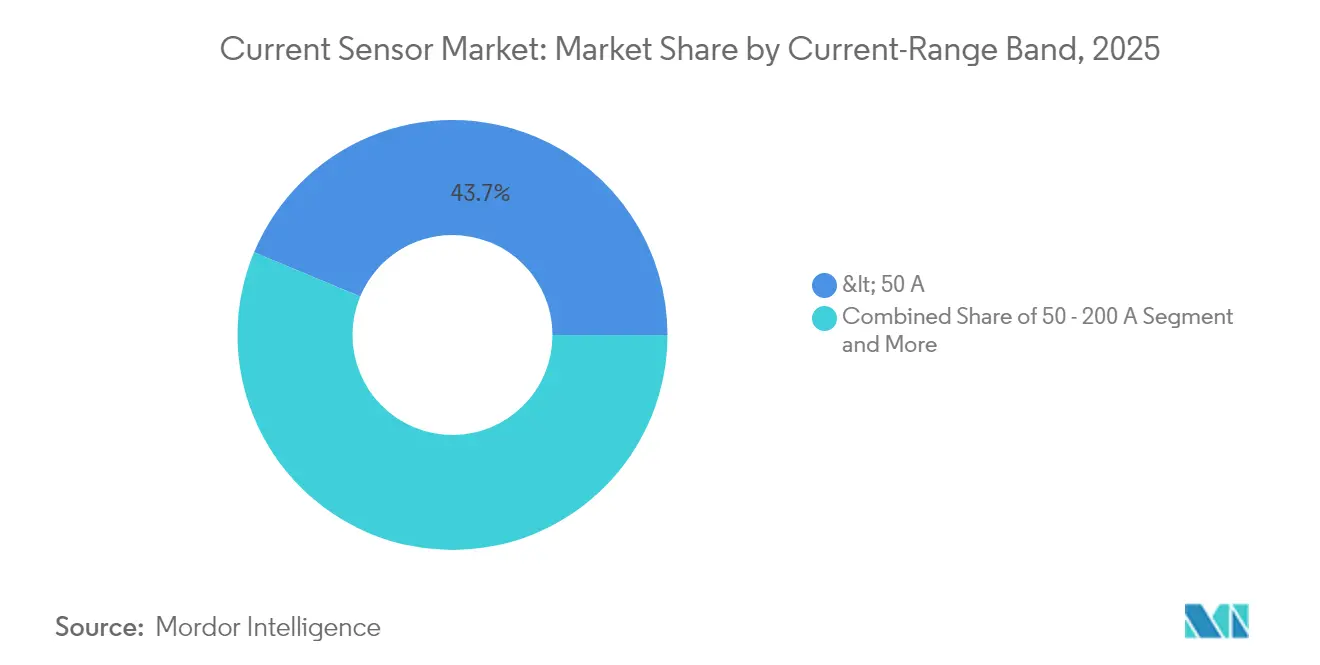
高電力セグメントが加速50A未満のユニットは2025年に43.72%のシェアを保持し、民生用電子機器、充電器、工場オートメーションI/Oモジュールに支えられました。50〜200Aクラスは主流のEVトラクションモーターとフォークリフトに電力を供給し、定着した中間市場を形成しました。200〜600Aでは、商用車ドライブラインと中規模蓄電インバーターでの採用が安定して推移しました。
600A超では、ギガワット時バッテリーファームと350kW急速充電器の普及により、13.62%のCAGRで需要が急増しました。600A超デバイスの電流センサー市場規模は、グリッドスケール蓄電とV2G展開に支えられ、2031年までに13億5,000万米ドルを超える見込みです。ロゴウスキーおよび光ファイバープラットフォームは、キロアンペアレベルでの非飽和とサブマイクロ秒応答により、フォールトライドスルーのための動的グリッドコード要件を満たしてここで支配的でした。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
エネルギー・電力が成長の王冠を獲得自動車・輸送は、EV台数の増加とADASの中級車への普及により、2025年に37.88%のシェアを維持しました。産業オートメーションはロボティクスの高密度化と予知保全プログラムの恩恵を受けて後に続きました。エネルギー・電力は国家再生可能エネルギー目標とマルチメガワット蓄電プロジェクトに牽引され、最速の10.61%のCAGRを記録しました。
通信・データセンター事業者はAIサーバー負荷を最適化するために電源シェルフ監視を強化し、高帯域幅センサーのアタッチ率を向上させました。民生用電子機器はウェアラブルとIoTノードを通じて意味のある量を維持しましたが、平均販売価格は低水準にとどまりました。医療機器は慢性疾患モニタリングにより着実に成長し、厳格な規制審査のもとで高信頼性・低ノイズ性能を要求しました。
地域分析
アジア太平洋地域の電流センサー市場
アジア太平洋地域は2025年に46.27%の収益ェアで首位を占めた。これは中国がEV生産を拡大し、半導体パッケージング能力において支配的な地位を維持したためである。各国政府が再生可能エネルギーへの資金援助を行い、国内の光ファイバーセンサースタートアップの台頭を促した。日本は精密製造の伝統を活かして先進的なTMR製品の商業化を推進し、韓国はSiCパワーモジュールの輸出ラインに電流センシングを統合した。
北米の電流センサー市場
北米は第2位にランクされた。ハイパースケールデータセンターへの支出およびクリーンエネルギープロジェクト向けのインフレ削減法による優遇措置が、センサーの調達を促進した。米国のリショアリングプログラムは、送電網インフラおよび防衛向けの安全性重要コンポーネントの国内製造を優遇した。カナダの電池原材料の自給自足推進は、採掘業の電動化に関連する地域のセンサー需要を下支えした。
欧州・中東・アフリカおよびラテンアメリカの電流センサー市場
欧州は厳格なCO₂目標および機能安全規制を推進し、自動車グレードのクローズドループデバイスの高い平均販売価格を維持した。ドイツとフランスは、センサー設計とGaNインバータースタートアップを結びつける主要な研究開発拠点を擁した。中東およびアフリカでは太陽光発電所への投資を通じて新興需要が記録され、ラテンアメリカの成長はメキシコおよびブラジルの自動車組立クラスターに追随した。地域全体にわたり、電流センサー市場規模は電池製造の拠点および再生可能エネルギーの設備投資と連動して推移した。

規制環境
現在のセンサー設計と市場投入は、機能安全および産業用接続要件に加え、接続機器に対するサイバーセキュリティおよび製品安全性への期待によって形作られている。自動車および安全性が重視される産業用途では、ISO 26262やIEC 61508が冗長アーキテクチャ、診断機能、追跡可能な安全プロセスを推進しており、スマートグリッドおよびIIoT展開では、2026年にETSIを通じて進行するEUサイバーレジリエンス法の標準化作業と整合したセキュリティ・バイ・デザインの実践がますます求められている。
2026年の標準化活動は、産業オートメーションおよび再生可能エネルギー設備向けに出荷するサプライヤーに対し、新たなコンプライアンスおよび相互運用性の基準を追加する。IEC 61757:2026は光ファイバーセンサーの汎用仕様を更新し、高電圧エネルギーシステムにおける電気的絶縁測定に関連する内容を含む。また、IEC/IEEE 60802:2026は産業オートメーション向けの時間同期ネットワーキング(TSN)プロファイルを発行し、センサーが密集するネットワークにおける確定的通信を支援する。中国もまた、産業デジタル化とロボティクスの標準化を進めており、産業インターネットプラットフォームのデータディクショナリに関するGB/T 47019-2026(2026年5月1日施行)や、産業用ロボットのセンサーインターフェースおよび通信プロトコルに関するT/CAMETA 001110-2026(2026年4月1日発効)などが、中国を基盤とするオートメーションエコシステムを対象とするサプライヤーに対して、現地化と適合性への要件を強化している。
バリューチェーン分析
現在のセンサーのバリューチェーンは、磁性素子(コア、シールド、高透磁率合金)、シリコン(ホール素子、TMR、混合信号ASIC)、パッシブ部品、パッケージング基板、絶縁部品などの材料・部品から始まる。その後、ウェーハ製造、組立・試験、そしてインバーター、車載充電器、BMS、駆動装置、パワーシェルフへのモジュール統合へと進む。流通は通常、自動車およびグリッドプログラム向けのOEMおよびTier-1との直接取引を通じて、また、オートメーション、再生可能エネルギーEPC、レトロフィット監視向けのブロードラインおよび産業チャネルを通じて行われる。
ボトルネックは、特殊磁性材料および成熟プロセスノードのアナログ生産能力の上流に集中しており、8インチウェーハの利用制約がパワーおよびセンシングICの需要と交錯している。2026年には、半導体およびコネクタ全体で価格上昇とリードタイムの長期化が見られ、センサー関連の値上げおよび配送期間の延長が報告される一方で、メモリや高容量MLCCなど一部の分野では選択的な不足が続き、センサーモジュールのBOM入手可能性を依然として混乱させる可能性がある。製造面では、サプライヤーも生産能力と現地化を再構築している。例えば、インフィニオンは2026年7月、ドレスデンに50億ユーロを投じたスマートパワーファブを開所し、ソフトウェア定義車両、再生可能エネルギー、AIデータセンターの電力インフラ向けの電力半導体供給を支援しており、これにより統合型電流検出ソリューションに使用される隣接するパワーおよびセンシング部品の入手可能性が向上している。
競争環境
このセクターは、上位5社のサプライヤーが合計売上の60%未満を支配する中程度の断片化を示しました。Allegro MicroSystems、Infineon Technologies、TDK Corporationは、IDMファブと広範な特許ポートフォリオを活用して、大量生産の自動車・産業用ソケットを支配しました。Infineonはホールセンシングとゲートドライバーを組み合わせ、トラクションインバーターにおけるBOMシナジーを獲得しました。
専門企業はニッチを標的にしました:LEMは鉄道と大電流モジュールに注力し、スタートアップのMDTは協働ロボット向けにTMR角度センサーを展開しました。協業が急増し、ON Semiconductorはモジュールパッケージャーと連携してSiCハーフブリッジ内にセンシングダイを組み込み、ループ面積を縮小してEMIを改善しました。テスラは統合フラックスシールドの特許を取得し、OEMの社内センサー開発を示唆して競争的緊張を高めました。
プレミアムエンドでの価格競争は抑制されており、差別化は帯域幅、安全認証、絶縁電圧ヘッドルームを中心に展開しました。サプライヤーはセンサーがスマートグリッドIEC 62443ガイダンスを満たすようにサイバーセキュリティスタックに投資しました。コアレス磁性材料とAI対応診断のR&Dに資金を提供するためにスケールが不可欠になるにつれ、統合が予想されました。
電流センサー産業のリーダー企業
Allegro MicroSystems, LLC
TDK Corporation (TDK-Micronas GmbH)
Infineon Technologies AG
Melexis NV
Honeywell International Inc.
- *免責事項:主要選手の並び順不同
電流センサー市場
- Allegro MicroSystems Inc.
- TDK Corporation (TDK-Micronas GmbH)
- Asahi Kasei Microdevices Corp.
- Infineon Technologies AG
- Tamura Corporation
- Melexis NV
- Honeywell International Inc.
- Texas Instruments Inc.
- Sensitec GmbH
- LEM International SA
- Pulse Electronics Corp.
- ACEINNA Inc.
- Vacuumschmelze GmbH & Co KG
- MagnTek Microelectronics Co. Ltd.
- NewJapanRadio Co. Ltd.
- Murata Manufacturing Co. Ltd.
- Onsemi Corp.
- ROHM Semiconductor Co. Ltd.
- Sensata Technologies Inc.
- NK Technologies
- ABB Ltd.
- CR Magnetics Inc.
- Eaton Corp. plc
- LEMKEN AG
- Topworx Inc.
- Schneider Electric SE

市場機会と将来展望
ワイドバンドギャップ(SiC/GaN)スイッチングおよびより高出力のアーキテクチャは、EV充電、トラクションインバーター、データセンターのパワーシェルフ全体において、高帯域幅、低ノイズ、絶縁型、コアレス電流検出のためのホワイトスペースを生み出している。製品ロードマップはこの転換を反映している。2026年3月、インフィニオンはホール素子とコイル方式を組み合わせたハイブリッド電流センサー「XENSIV TLE4978」を発表し、パワーコンバージョン用途向けに9MHzの帯域幅を実現した。一方、Sinomagsはパワーエレクトロニクス向けにMHz級の帯域幅を持つ新たなTMRベースの電流センサーを発売した。これらの製品発表は、絶縁、診断機能、EMI耐性のある挙動をセンシングとパッケージ化できるサプライヤーにとっての機会を後押しし、特に従来のホール効果ソリューションがドリフトや帯域幅の限界に直面する領域において有効である。
相互運用性およびデジタル化標準もまた、産業オートメーションおよびエネルギーシステムにおける立ち上げおよびライフサイクルコストを削減する差別化された製品の余地を生み出している。IEC/IEEE 60802:2026は、センサーテレメトリを確定的な産業ネットワークに統合するのを支援するTSNプロファイルを正式化し、Industrial Digital Twin AssociationによるSubmodel Sensor 4.0のガイダンス(IEC 61406やECLASSなどの構成要素を使用)は、センサーの機械可読な識別および特性定義を推進している。これらの要素は総体として、認証されたデジタルインターフェースと標準化されたデータモデルを備えたセンサーの機会を支え、エンドユーザーがより迅速な統合、ベンダーに依存しない交換パス、追跡可能な機器アイデンティティを求める予知保全および処方保全のワークフローと整合する。
Recent Industry Developments in 電流センサー市場
- 2026年7月:Allegro MicroSystemsは、ブレーキ・バイ・ワイヤ電気機械式ブレーキシステム向けにホイールスピードセンサーインターフェースを統合したASIL-D認証のパワーマネジメントIC「A81415」を発売した。この統合は、センシングとパワー制御の結合を強化し、OEMがx-by-wireプラットフォームにおける部品数を削減し、機能安全検証を簡素化するのを支援する。
- 2026年6月:TDK株式会社は、センサー事業の成長を支援するため、日本国内に新たなセンサー生産工場を建設することを発表した。生産拠点の拡大は、大量生産プログラムに対する供給保証を強化し、自動車および産業顧客が求める現地化戦略を支援する。
- 2025年5月:TDK-Micronasは、EVモーターおよび自動車安全システム向けの外乱磁場耐性センサーとして位置付けられる「HAL 3025」でホール効果ポートフォリオを拡充した。外乱磁場に対する耐性は、ノイズの多い電動モーター環境に直接対応し、電動化されたパワートレインがセンシングポイントを増やす中で、より信頼性の高い位置および電流関連フィードバックループを支援する。


電流センサー市場 レポートの範囲と調査方法論
市場の定義と範囲
現在のセンサー市場は、AC回路またはDC回路における電流を測定・監視する機器から得られる収益として定義され、主要な最終用途産業全体の機器およびシステム構築向けに販売されるものとする。
範囲の除外事項:本サイジングは、外部電力半導体、コネクタ、パッシブ部品、および電流を測定しない無関係な状態監視センサーを除外する。
セグメンテーション概要
- センサータイプ別
- ホール効果センサー
- 光ファイバー電流センサー
- 誘導/CTセンサー
- フラックスゲートセンサー
- ロゴウスキーコイルセンサー
- 絶縁技術別
- オープンループ(絶縁型)
- クローズドループ(絶縁型)
- 非絶縁型(シャントベース)
- 電流範囲別
- 50A未満
- 50〜200A
- 200〜600A
- 600A超
- エンドユーザー産業別
- 自動車・輸送
- 産業オートメーション・ロボティクス
- エネルギー・電力(太陽光、風力、ESS)
- 民生用電子機器
- 通信・データセンター
- 医療機器
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- ASEAN
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、主要な需要プールを特定し、地域全体で再利用可能な一貫した参照系列を収集するために使用された。この市場では、電動化およびエネルギー転換指標に関する国際エネルギー機関(IEA)の統計、電力動向に関する米国エネルギー情報局(EIA)のデータ、再生可能エネルギーおよび蓄電の追加に関する国際再生可能エネルギー機関(IRENA)の最新情報などの公的資料を活用した。
モデルを実際の製品動向およびコンプライアンス要件に基づいたものとするため、センサー採用パターンに関するIEEEおよびその他の査読済み工学誌、センサー関連コードが参考になる政府の貿易統計や税関発表、センシング手法全体の技術動向を把握するための特許データベースも検討した。企業の開示資料、投資家向け説明会資料、業界団体のページ、信頼できるプレス報道は、出荷動向および価格動向の裏付けに使用した。さらに、公開情報が乏しい部分については、企業財務情報および出荷レベルの貿易記録について有料サブスクリプションを選択的に利用した。上記のデスクソースは例示であり、作業の過程でデータポイントを収集、検証、明確化するために他にも多数の資料が使用された。
一次インタビューおよび調査
一次調査は、実際に購入されているもの、その仕様の決め方、性能と量に応じた価格の変化を検証することに重点を置いた。主要地域全体のコンポーネントサプライヤー、モジュールおよび基板レベルのインテグレーター、OEMの設計・調達チーム、および流通チャネルの担当者と話をすることで、デスクリサーチのギャップを埋め、仮定を実務的な観点から検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:39% | 経営幹部(CXO):12% | APAC: 52% |
| ミドルティア:43% | 機能/事業部門リーダー:39% | EMEA:29% |
| 中小プレイヤー:18% | マネージャー:49% | 南北アメリカ:19% |
市場規模算定と予測
サイジングは、電動化および電力変換活動から対象需要プールを再構築するトップダウン方式から始まり、監視および保護が必要とされるシステムごとの電流検出コンテンツを適用した。総計は、高使用率アプリケーションにおけるサンプリングされたASPに推定単位数量を乗じるなど、選択的なボトムアップ的近似値によって裏付けられ、その後、方向性と規模が妥当かどうかを確認するためのチャネルチェックが行われた。
モデルに使用された主要な入力データには、EVおよびハイブリッドの生産構成、再生可能エネルギー容量の追加および蓄電導入、産業用モータードライブおよびオートメーション活動、データセンターの電力構築、インバーター、充電器、BMS、保護ノードごとの典型的なセンサーコンテンツが含まれる。価格設定は、センシングタイプおよび絶縁方式ごとの実務的なASPラダーを通じて処理され、その後、通貨タイミングおよび輸入強度を用いて地域ごとに調整された。予測については、電動化のペースおよびグリッド・蓄電投資に関するシナリオ分析が使用された。年間曲線は、認証サイクルおよび設計採用タイミングに関する専門家の助言を用いて平滑化された。ボトムアップの証拠が不完全な場合は、インタビュー中に再確認された浸透率およびアプリケーションレベルのコンテンツ範囲を用いてギャップを埋めた。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、1つのノイズの多い入力が結果を大きく偏らせないようにした。EV生産の推移、再生可能エネルギーおよび蓄電の構築率、電力ステージごとの典型的なセンサーノードなどの独立した指標と出力を比較し、承認前に地域やアプリケーションにおける異常な急変を確認した。
異常が検出された場合は、仮定の再検討を行い、変化が実際のものか単なるデータタイミングの影響かを確認するために、選定された専門家への迅速な再接触を行った。レポートは年次で更新され、規制の変化、EV導入の急激な変化、主要材料における突発的な価格変動など、重要な出来事が発生した場合には中間更新が行われる。納品前には、アナリストが最新の更新作業を実施し、クライアントが可能な限り最新の見解を受け取れるようにしている。
Mordor Intelligenceの現在のセンサー市場規模と他の公開推定値との比較
電流センサーの公開されている市場規模が異なる理由は、範囲の境界線が異なる方法で描かれていること、および各社が異なる需要指標と価格ロジックに依拠していることによる。ベンチマーク表はこの差異を示しており、タイミングの選択、通貨換算の期間、そして何が電流センサーとして数えられるかによって最終的な数値がどのように変動するかも示している。
この表は、対象範囲内の製品収益とセンシングを可能にする隣接電子機器との間の重要なギャップを指し示している。Mordor Intelligenceのモデルでは、電流検出機器および密接に関連するセンサーモジュールのみが数えられ、より広範なパワーマネジメントICや無関係な保護部品からの収益は除外されており、これにより最終機器も同時にサイジングされる場合の二重計上が削減される。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.25 B (2026) | |
| グローバルコンサルティング会社A | USD 3.24 B (2025) | より早い基準年と、自動車プログラムの生産量に大きく依存した狭い需要構築を用いており、グリッド、蓄電、データセンターの電力監視からの成長を過小評価する可能性がある。 |
| 業界出版社B | USD 3.29 B (2024) | より高い長期複利成長率で見通しを大幅に延長しており、開示されている基準年の数値は、電動化アプリケーションにおける旧来の価格設定およびシステムごとのコンテンツの遅い増加を前提とした想定を反映している。 |
全体として、この差異は主に基準年のタイミング、どの収益が電流センサーとみなされ、どれが隣接電子機器とみなされるか、そして大量生産プログラム全体でASPがどれだけ速く変動すると想定されるかによって説明される。入力データを観測可能な需要プールに結び付け、実務者と共にコンテンツおよび価格の仮定を再確認することで、この推定値は追跡可能であり、来年も同じ手順で再現することができる。


レポートで回答される主要な質問
2026年から2031年の間の電流センサー市場の予想成長率は?
市場は9.13%のCAGRで拡大し、2026年の42億5,000万米ドルから2031年までに65億7,000万米ドルに達すると予測されています。
どの地域が電流センサー需要をリードしていますか?
アジア太平洋は、中国のEV生産規模と統合された半導体サプライチェーンを背景に、2025年に46.27%の収益シェアを保持しました。
最も急速に成長しているセンサー技術はどれですか?
光ファイバー電流センサーは、高電圧再生可能エネルギー設備がガルバニック絶縁測定を好むことから、2031年まで12.21%のCAGRで成長すると予測されています。
機能安全規制は設計にどのような影響を与えていますか?
ISO 26262やIEC 61508などの規格は、内蔵診断を備えた冗長アーキテクチャの採用を促進し、ASIL-D準拠のクローズドループおよびTMRソリューションへの需要を高めています。
最終更新日:



