
神経学臨床試験市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
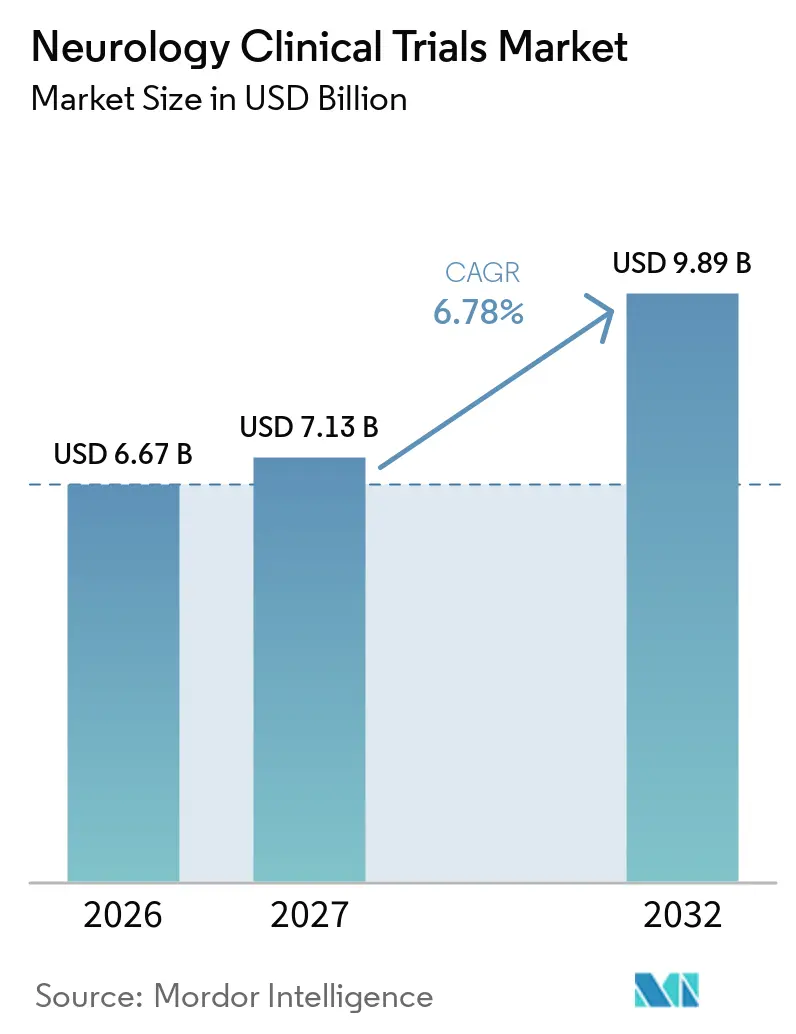
| 市場規模 (2027) | 7.13 十億米ドル |
| 市場規模 (2032) | 9.89 十億米ドル |
| 成長率 (2027 - 2032) | 6.78 % |
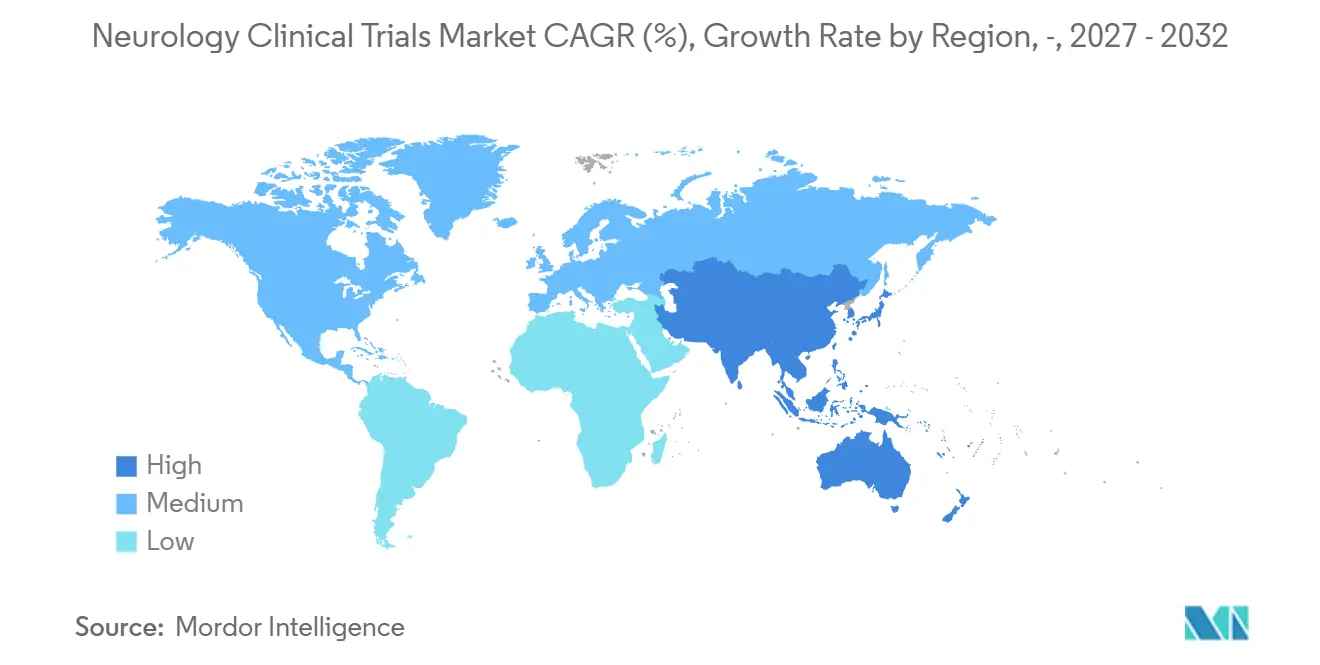
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
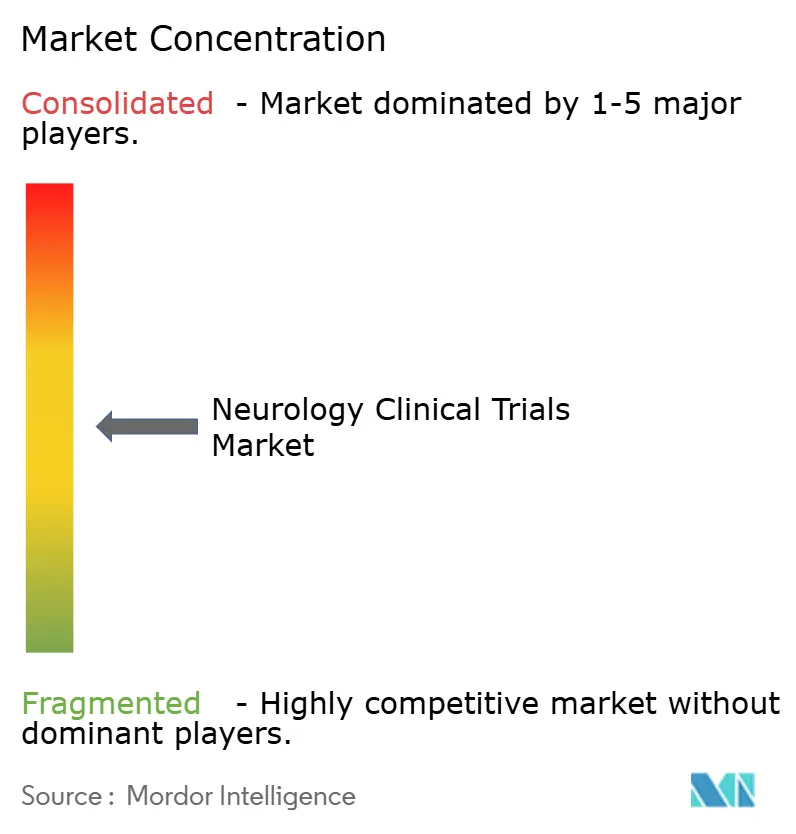
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる神経学臨床試験市場分析
神経学臨床試験市場規模は、2026年の66.7億米ドル(6.67 ビリオン 米ドル)、2027年の71.3億米ドル(7.13 ビリオン 米ドル)から2032年までに98.9億米ドル(9.89 ビリオン 米ドル)に拡大し、2027年から2032年の間にCAGR 6.78%を記録する見込みです。
成長は、規制の近代化、デジタルヘルスツールキットの拡充、および中枢神経系(CNS)研究費の増大という三つの潮流が収束することで生じており、これらが相まって画期的な神経治療薬の市場投入までの期間を短縮しています。分散型・ハイブリッド型試験モデルの急速な普及により、施設訪問の負担が軽減され、地理的リーチが拡大し、データ密度が向上しています。また、検証済みの体液・画像バイオマーカーが早期フェーズにおける開発継続・中止の意思決を効率化しています。神経系スタートアップへのベンチャー投資は2025年に過去最高水準に達しており、これまで治療困難とされていた適応症に対して疾患修飾効果をもたらすと期待される遺伝子・細胞・ブレイン・コンピューター・インターフェース(BCI)プラットフォームへの信頼が背景にあります。医薬品開発受託機関(CRO)は神経科学領域の能力を継続的に拡充しており、適応的デザイン統計、分散型オペレーション、複雑な神経外科的ロジスティクスを含むエンドツーエンドのサポートを提供し、規模の小さいバイオテック系スポンサーによるアウトソーシングが増加しています。一方、米国食品医薬品局(FDA)の神経変性疾患に対する迅速承認経路は開発タイムラインを短縮し、ファースト・イン・クラスのアプローチを促進しています。
主要レポートのポイント
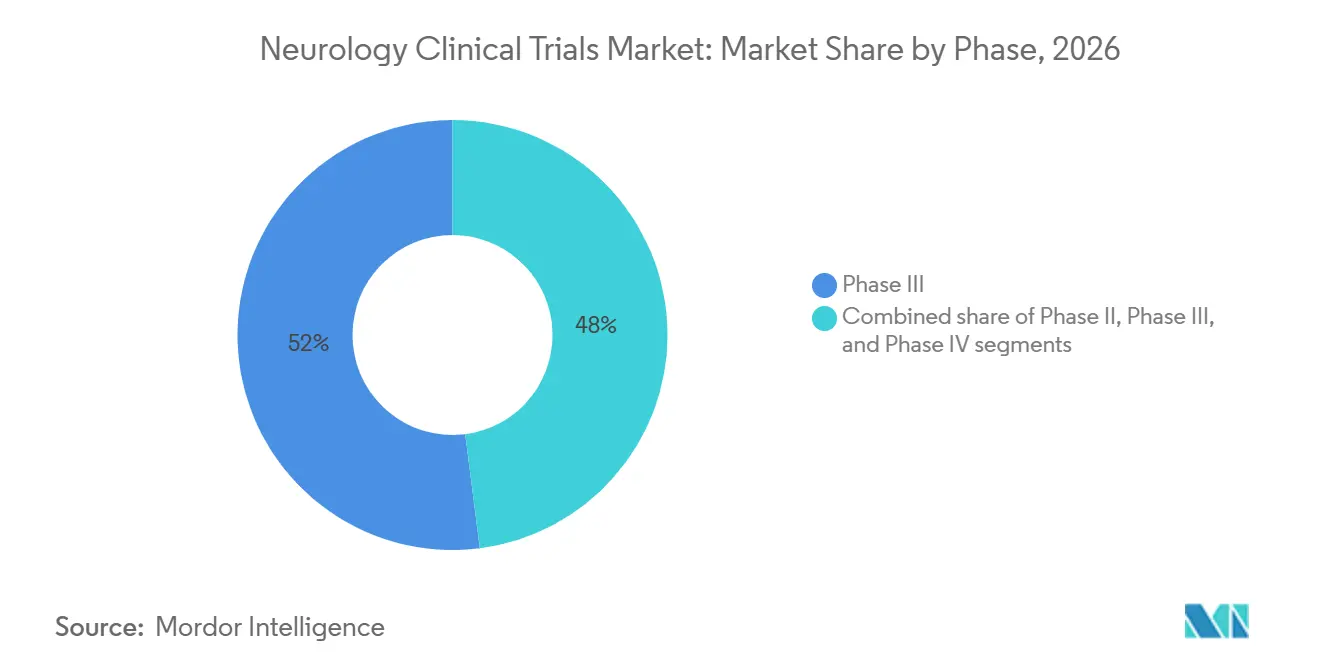
- フェーズ別では、フェーズIII試験が2026年の神経学臨床試験市場シェアの52.02%を占めてトップとなり、フェーズI試験は2032年にかけて最高の8.65% CAGRを記録すると予測されています。
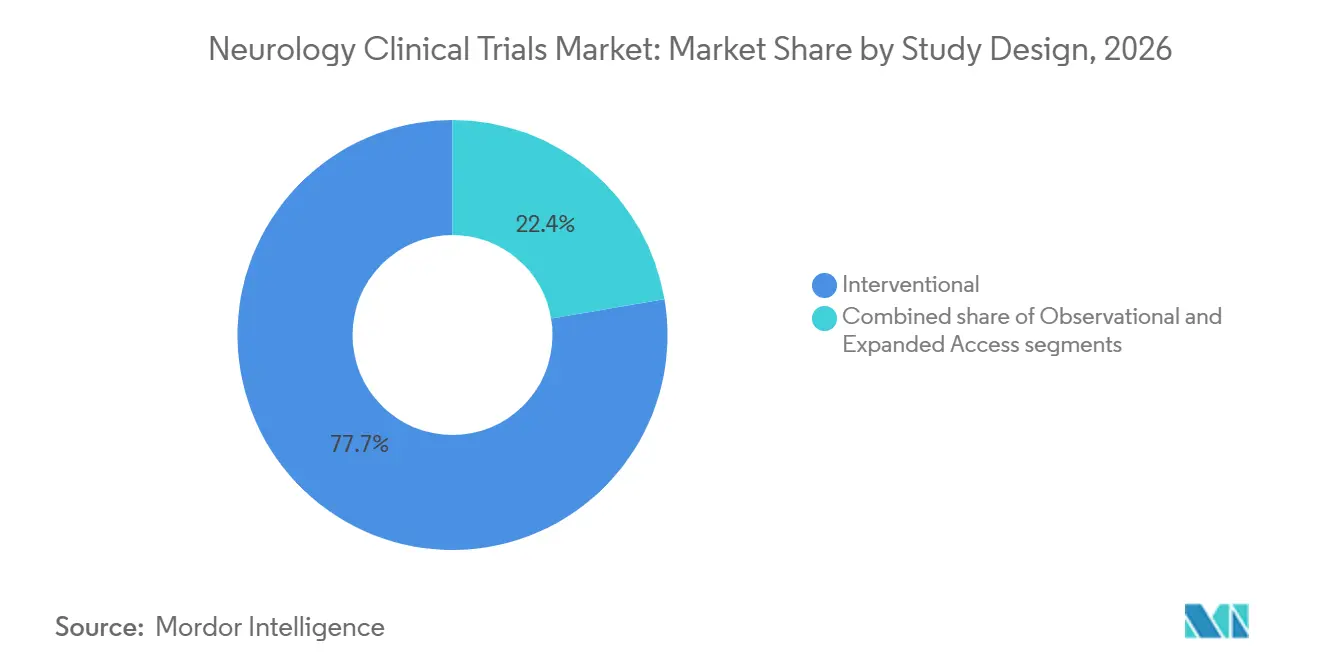
- 試験デザイン別では、介入試験が2026年の収益の77.65%を占め、散型・ハイブリッド型フォーマットは2032年にかけて8.72% CAGRで成長する見込みです。
- 適応症別では、アルツハイマー病が2026年の神経学臨床試験市場規模の23.21%のシェアを保持し、筋萎縮性側索硬化症(ALS)を対象とした遺伝子・細胞療法プログラムは2032年にかけて9.43% CAGRで拡大すると予測されています。
- 地域別では、北米が2026年の収益の41.88%を占め、アジア太平洋地域は2032年にかけて7.54% CAGRで最も急成長している地域です。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 神経疾患の世界的な負担の増大 | +1.8% | 世界全体;高齢化が進む北米、欧州、アジア太平洋で最も顕著 | 長期(4年以上) |
| CNS医薬品開発への投資拡大 | +1.5% | 北米・EUが中核;アジア太平洋へのスピルオーバー | 中期(2~4年) |
| 神経治療薬に対する有利な規制上の取り組み | +1.2% | 米国・EUが先行;世界的な普及 | 短期(2年以内) |
| 試験デザインおよびデジタルヘルスにおける技術的進歩 | +1.0% | 先進国市場が先行;世界的な普及 | 中期(2~4年) |
| 医薬品開発受託機関の能力拡大 | +0.8% | 世界の主要CROハブ | 短期(2年以内) |
| 精密医療およびバイオマーカーの採用拡大 | +0.7% | 北米・EUからアジア太平洋へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
神経疾患の世界的な負担の増大
神経疾患は現在、世界で10億人以上に影響を与えており、疾患修飾療法への緊急の需要を生み出し、臨床試験件数を押し上げています。アルツハイマー病だけで5,500万人が罹患しており、2050年までに倍増すると予測されていることから、FDAによるアデュカヌマブおよびレカネマブの承認を受けて、アミロイドおよびタウを標的とした薬剤へのパイプラインシフトが進んでいます[1]。パーキンソン病の有病率は1,000万人を超え、京都大学のiPS細胞由来ドーパミン作動性前駆細胞を用いた再生医療試験では6例中4例で運動スコアの改善が示されました[2]。脳卒中の発生率は引き続き上昇しており、中国のチロフィバン試験では10の脳卒中センターにおいてアスピリンと比較して早期神経学的悪化を68%低減することが示されました。人口高齢化は試験の対象患者プールを拡大し、神経学臨床試験市場の複数年にわたる成長モメンタムを確保しています。
中枢神経系医薬品開発への投資拡大
製薬企業およびベンチャー投資家は、より明確な規制経路と変革的な技術プラットフォームに引き付けられ、2025年にCNSプログラムへ過去最高額を投じました。AbbVieは精神疾患向けの非幻覚誘発性神経可塑性促進薬を開発するためにGilgamesh Pharmaceuticalsと20億米ドルの提携を締結しました。Bayerは良好なフェーズIb安全性データを受けて、パーキンソン病を対象としたAB-1005遺伝子療法を4カ国でフェーズIIに進めました。Eisaiは年間ベンチャー配分を400億円に引き上げ、神経学系スタートアップへの投資を確保しました。Nexus NeuroTech Venturesなどの新たな専門ファンドが登場し、BCI、遺伝子編集、神経免疫学プロジェクトの育成に取り組んでいます。資本の流入は概念実証のタイムラインを加速させ、モダリティの選択肢を多様化しています。
神経治療薬に対する有利な規制上の取り組み
世界各国の規制当局は、安全性の監視を損なうことなく上市サイクルを短縮する合理化された経路を導入しました。FDAは2024年9月より、ADHD向けデジタル治療デバイスをクラスIIに特別管理付きで再分類し、ソフトウェアベースの神経介入の迅速な承認を促進しました。血液ベースのニューロフィラメント軽鎖(NfL)アッセイおよび複数の脳コンピューターインターフェースへのブレークスルーデバイス認定は、新規エンドポイントおよびプラットフォームに対する規制当局の開放性を示しています。2024年のNIH・FDAワークショップでは、BCIの臨床アウトカム評価に関するドラフトフレームワークが作成され、スポンサーが早期から規制当局の期待に沿った取り組みを行えるようになりました[3]。経眼窩電気刺激に関する多国間プロトコルなど欧州の調和プロジェクトも、官僚的な障壁をさらに低減しています。これらの動きは、かつてハイリスクプログラムを敬遠させていたボトルネックを解消することで、神経科学臨床試験市場を押し上げています。
試験デザインおよびデジタルヘルスにおける技術的進歩
分散型臨床試験(DCT)は、電子インフォームドコンセント、遠隔診察、ウェアラブルデバイスを活用して、移動困難または認知機能障害のある参加者にリーチします。大うつ病性障害を対象としたスマートフォン治療薬CT-152の完全マスク・シャムコントロール試験であるMIRAI Remote Studyは、データの厳密性を維持しながらDCTの実現可能性を実証しました。Precision Neuroscienceは、1,024チャンネルを有し30日間頭蓋内に留置可能なワイヤレス皮質電極アレイのFDA承認を取得し、前例のない神経テレメトリーを提供しています。仮想現実認知トレーニングプラットフォームおよび一般消費者向け睡眠神経刺激ウェアラブルも、アウトカム指標をさらに充実させています。これらのツールは総じてデータの粒度を高め、脱落率を低下させ、リクルートメントの対象範囲を拡大しています。
制約インパクト分析*
| 制約インパクト分析 | CAGR予測への影響(%)(概算) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 後期フェーズ神経科学試験の高コストと複雑性 | -1.5% | 世界全体;コスト感応度の高い市場で最も顕著 | 中期(2~4年) |
| 厳格な倫理的・規制的要件 | -1.2% | 世界全体、強度は地域により異なる | 長期(4年以上) |
| 狭い適格基準によるリクルートメントの課題 | -1.0% | 世界全体;希少疾患で深刻 | 短期(2年以内) |
| 予測精度の低い前臨床モデル | -0.8% | 世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
後期フェーズ神経科学試験の高コストと複雑性
大規模なサンプルサイズ、長期にわたる追跡調査、複雑なアウトカム評価が患者一人当たりのコストを押し上げています。HERCULES試験では、31カ国にわたって1,131名の非再発性二次進行型多発性硬化症患者が登録されており、進行性適応症に必要なロジスティクスの規模を示しています。Sanofiのフレキサリマブに関する並行フェーズIII試験は、再発型および進行型コホートの両方で新規メカニズムを検証する際の財務的負担をさらに浮き彫りにしています。細胞療法によるてんかん試験は神経外科センターと複数年にわたるモニタリングを必要とし、支出をさらに増大させています。こうした資本面のハードルは、規模の小さい企業を敬遠させ、枢要試験の地理的多様性を制限する可能性があります。
CNS試験に対する厳格な倫理的・規制的要件
認知機能障害はインフォームドコンセントの複雑性を高め、埋め込み型デバイスは長期的な安全性の精査を引き起こします。NeuraLinkのPRIME BCI試験は、治験用機器免除のもとで参加者を72カ月間観察する必要があります。Pfizerのような小児片頭痛試験BHV-3000は、二重同意プロセスと専門的なモニタリングを必要とします。こうした層の積み重ねはタイムラインを延長し、管理コストを増加させ、神経学臨床試験市場の近期成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フェーズ別:
早期段階のイノベーションが加速フェーズIIIは2026年の神経学臨床試験市場シェアの52.02%を占め、大規模な確認的試験の高い収益ウェイトを反映しています。しかし、遺伝子・細胞・BCIプログラムの増加に伴い、フェーズIは2032年にかけて8.65% CAGRを示しています。UniQureのAMT-162 SOD1-ALS遺伝子療法は1年以内に第2投与コホートに移行しており、早期フェズの迅速なスループットを示しています。同様に、PrecisionのLayer 7安全性試験は、侵襲的な神経テクノロジーに必要なフロントローデッド評価を例示しています。このフェーズI活動の急増は、2027年以降に後期フェーズの量を補充する強固なパイプラインを示しています。
それでも後期フェーズの試験は、支払者の受け入れとガイドラインへの組み込みにとって引き続き重要です。トレブルチニブによるHERCULESの成功は障害進行を31%遅延させることを示し、規制申請と商業展開への道を開きました。フェーズIVの市販後試験は支出規模は小さいものの、UCSFのオクレリズマブリンパ節メカニズム研究に示されるように、適応症の拡大に不可欠なリアルワールドエビデンスを提供しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
試験デザイン別:
分散型モデルがエンゲージメントを変革介入試験は2026年収益の77.65%を占め、薬剤・デバイスの有効性評価が中心となっています。しかし、分散型・ハイブリッド型フォーマットは、遠隔認知テスト、電患者報告アウトカム(ePRO)収集、遠隔医療による安全性確認を可能にするデジタルプラットフォームに牽引され、8.72% CAGRで成長すると予測されています。MIRAI遠隔試験における抑うつ症状に対するシャムコントロール付きスマートフォン治療薬は、規制水準の分散化を例示しています。ECG対応ウォッチから家庭用EEGヘッドバンドに至るウェアラブルデータストリームが適応アルゴリズムに供給され、有効性シグナルの早期検出を促進し、施設訪問を削減しています。観察レジストリおよび拡大アクセスプログラムは引き続き仮説生成に有益な知見をもたらしていますが、神経学臨床試験市場規模に占めるシェアは小さいままです。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
適応症別:
遺伝子療法がALSイノベーションを牽引アルツハイマー病は2026年収益の23.21%を保持しており、多数の患者数と新たな抗アミロイド承認に支えられています。しかし、単一遺伝子型に対する精密医療アプローチが進展するにつれ、ALS対象の遺伝子・細胞法試験は9.43% CAGRを記録する見込みです。UniQureのアンチセンスベクターAMT-162とBiogen/Ionisのトフェルセンは、核酸戦略に対する規制当局の受け入れを示しています。パーキンソン病は京都大学のiPS細胞移植などの細胞置換療法の恩恵を受け、多発性硬化症はトレブルチニブなどのBTK阻害薬を探索しています。脳卒中および片頭痛プログラムはエンドポイント測定の精緻化にAIイメージングとデジタルヘルス補助ツールを積極的に採用しており、適応症の多様化が高水準に維持されています。
地域分析
北米神経学臨床試験市場
北米は、高度な複雑性を持つ神経科学研究の重力的中心であり続けている。BCIおよびデジタルセラピューティクス、液性バイオマーカーに対するFDAのブレークスルー指定は、規制上の不透明性を低減し、多国籍スポンサーを引き付けている。AbbVieの20億米ドル規模の神経可塑性薬アライアンスおよびNIHの年間1,000万米ドルのBRAINイニシアティブ侵襲的デバイスプログラムは、資本の厚みを強化している。IQVIAやSyneos Healthなどの広範なネットワークを持つCROは、専門的な神経外科および遠隔モニタリングのロジスティクスを提供し、地域的優位性を維持している。
アジア太平洋神経学臨床試験市場
アジア太平洋地域の勢いは、幅広い政策的支援とコスト効率の高いインフラに由来している。上海StairMedの侵襲的BCI試験は、中国を最先端の神経インプラントを実施する数少ない国の一つに位置付けている。10施設による中国のチロフィバン脳卒中試験は、1,000名超の患者を対象とした急性期試験を管理する能力を実証した。日本のiPS細胞を用いたパーキンソン病治療の成功は、再生医療パイプラインに火をつけている。増大する中間層の神経疾患負担と相まって、これらの要因はスポンサーの事業展開を東方へとシフトさせている。
欧州神経学臨床試験市場
欧州は、汎地域的なネットワークを活用して多国間試験を効率的に実施している。ドイツのEPIsoDE試験におけるシロシビン研究、英国の側頭干渉アルツハイマー病刺激プロジェクト、およびEU全域のロングCOVID神経自己抗体試験は、治療的探索の幅広さを示している。EMAガイドラインに基づく倫理審査の統一化により設立期間が短縮され、ホライズン・ヨーロッパ助成金が産学コンソーシアムのコストを相殺している。
規制環境
神経学分野の治験に対する規制監督は、世界各機関で主要な更新が続く中で進化を続けています。2026年6月、ICH E6(R3) Annex 2がステップ4に到達し、EMA CHMPにより採択され、中枢神経系(CNS)治験におけるリスクベースの品質管理と近代化された監督体制が強化されました。これには分散型・ハイブリッド型の実施も含まれます。FDAは2024年3月に「早期アルツハイマー病:治療薬の開発」に関する改訂ガイダンスを公表し、EMAはてんかん開発フレームワークを更新、2025年2月にCHMPで採択されたリビジョン3(2025年9月30日発効)を導入しました。2026年には、CHMPが重症筋無力症治療薬の臨床試験に関するコンセプトペーパーをパブリックコンサルテーション向けに採択し、ベイズ法などの横断的な期待事項と並んで、適応症別の治験ガイダンスへのEUの継続的な注力が示されました。
競合環境
市場競争は大手製薬企業と機動力のあるバイオテクノロジーイノベーターの間でバランスが取れており、全体的な集中度は中程度です。大型株企業は有病率の高い疾患の後期フェーズプログラムを支配しています:多発性硬化症ではSanofi、片頭痛ではNovartis、精神神経可塑性促進薬ではAbbVieが主導しています。バイオテクノロジー企業はフロンティアモダリティを牽引しており、遺伝子療法ではUniQure、BCIではPrecision Neuroscience、細胞療法ではNeuropnaが主導し、スケール製造やグローバル試験ネットワークへのアクセスのためにパートナーシップを組むことが多いです。
戦略的コラボレーションが差別化を促進しており、AbbVieとGilgamesh Pharmaceuticalsの提携は非幻覚誘発性向精神薬への早期アクセスを提供し、従来の選択的セロトニン再取り込み阻害薬(SSRI)競合他社との差別化を図っています。Charles River・Insightecおよびバイエル・AskBioは、CRO、デバイス、遺伝子療法の専門知識を組み合わせた水平的提携を示しています。デジタルヘルス参入企業は無作為化試験を通じてソフトウェア治療薬を検証することで競争し、MIRAI Remoteは抗うつ薬アドヒアランスのニッチ市場の獲得を目指しています。
CROは分散型能力と神経画像解析を組み込むことで成果をますます形成しています。IQVIAの独自患者探索アルゴリズムはリクルートメント期間を短縮し、Syneosは遠隔評価者プラットフォームとオンサイト神経外科監督を統合しています。こうしたサービスの差別化は規模の小さいCROに圧力をかけ、ニッチ専門化(例:発作検出ウェアラブル)を促進しています。
神経学臨床試験業界リーダー
-
Novartis AG
-
Biogen
-
F. Hoffmann-La Roche Ltd
-
Eli Lilly & Co.
-
Abbvie, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
神経学臨床試験市場 このレポートでカバーされる企業
- Abbvie
- AstraZeneca
- Biogen
- Eli Lilly and Company
- Eisai
- Novartis
- Sanofi
- Merck
- Roche
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Supernus (Adamas)
- Athira Pharma
- Annovis Bio
- Zydus Group
- Neurocrine Biosciences
- Voyager Therapeutics
- IQVIA
- Parexel International (MA) Corporation
- Charles River
- Syneos Health
- MedPace
市場機会と将来展望
規制当局の要求に沿った設計と高密度データ収集、患者中心のエンドポイントを組み合わせるスポンサーには、運用面での機会が生まれています。EU臨床試験規則の移行期間は2025年1月30日に終了し、EU/EEA域内でのすべての新規初回治験申請はCTISを通じて行う必要が生じたため、調和された申請と複数国での体制構築を効率的に実施できるスポンサーおよびCROへの需要が高まっています。2026年には、ICH E6(R3) Annex 2ステップ4の採択により、分散型要素を含む複雑な神経学プログラム全体でリスクベースの品質管理を運用できるベンダーの価値が一層高まっています。Roche PD Mobile Applicationやプラットフォームベースのデータ収集などのデジタルエンドポイントや在宅評価は、拡張可能なスクリーニングとフォローアップを支援しており、2026年から2025年にかけてのスポンサー活動は、登録プロセスを合理化したプラットフォーム主導型試験へのシフトを強めています。
最近の産業開発事情 神経学臨床試験市場
- 2026年6月:EMA CHMPが重症筋無力症治療薬の臨床試験に関するコンセプトペーパーをパブリックコンサルテーション向けに採択し、ベイズ的アプローチとともに適応症別の治験ガイダンスへのEUの継続的な注力を示しました。
- 2025年11月:Rocheは、再発型多発性硬化症を対象としたフェネブルチニブの第III相FENhance 2試験が主要評価項目を達成したと報告しました。この後期段階での良好な結果は、後続の臨床活動を増加させ、RMS(再発型多発性硬化症)治験の専門的な実施能力への需要を高めます。
- 2024年3月:FDAは、早期段階の疾患に対する治療薬開発を支援するため、「早期アルツハイマー病:治療薬の開発」に関する改訂ガイダンスを発行しました。治験デザインとエビデンスに関する更新された期待事項は、プロトコル選択、エンドポイント選定、およびアルツハイマー病臨床プログラムにおけるバイオマーカーの使用に影響を与えます。
神経学臨床試験市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、市場は世界規模で実施される神経学に特化した臨床試験の運営価値を対象とし、神経系疾患に関する主要な試験タイプおよびフェーズにわたる計画・実施・管理に紐づくスポンサー支出として測定されています。
対象除外範囲:デバイスのみを対象とした神経診断試験および市販後レジストリは市場規模から除外されています。
セグメンテーション概要
- フェーズ別
- フェーズI
- フェーズII
- フェーズIII
- フェーズIV
- 試験デザイン別
- 介入的
- 観察的
- 拡大アクセス
- 適応症別
- てんかん
- 脳卒中
- アルツハイマー病
- パーキンソン病
- 多発性硬化症
- 片頭痛
- 筋萎縮性側索硬化症
- その他の適応症
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定および検証
デスクリサーチ
デスクワークは、何が研究されているか、どこで研究されているか、そして試験活動が時間とともにどのように変化しているかをマッピングすることから始まります。疾患負担の文脈については世界保健機関(WHO)、試験登録および活動シグナルについては米国国立衛生研究所(NIH)およびClinicalTrials.gov、承認・規制ペースについては米国食品医薬品局(FDA)および欧州医薬品庁(EMA)、国別システムレベルの比較指標についてはOECD保健統計などの公開情報源を活用しています。
次に、スポンサーおよびサービスプロバイダーの開示情報、年次報告書、投資家向け資料、信頼性の高い業界プレスを用いて、プロトコルの複雑性に応じた予算の動きを把握し、これらのシグナルを支出ロジックに結びつけています。必要に応じて、企業財務・インテリジェンスに関する有料サブスクリプションや、主要な神経学的メカニズム周辺のイノベーション強度を確認するための特許データベースも参照しています。ここに記載されているデスクソースはあくまで例示であり、データ収集、クロスェック、および明確化のために多数の追加的な公開・有料情報源が使用されています。
一次インタビューおよびサーベイ
一次調査は、デスクシグナルだけでは十分に説明できない事項、特に神経学試験コストが適応症、プロトコルの複雑性、および地域によってどのように異なるかを確認するために使用されています。アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、および南北アメリカにわたるスポンサー、医薬品開発受託サービスチーム、施設対応担当者、および支援専門家と対話し、典型的な試験期間、患者リクルートの摩擦、および社内保持対アウトソーシングの割合などの前提条件を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:17% | アジア太平洋(APAC):42% |
| 中位層:52% | 機能・ユニットリーダー:34% | 欧州・中東・アフリカ(EMEA):34% |
| 小規模プレイヤー:17% | マネージャー:49% | 南北アメリカ:24% |
市場規模算定および予測
規模算定はトップダウンとボトムアップの手順を組み合せて構築されており、世界の神経学試験活動を試験件数と試験構成から再構築し、コール内で検証されたコスト・パー・スタディおよびコスト・パー・ペイシェント方式のベンチマークを用いて支出に換算しています。実用性を保つため、モデルは少数の反復可能なドライバーを使用し、サンプリングされた試験予算、サービスライン価格設定、地域レベルのアウトソーシング強度などの選択的なボトムアップ近似値に対して結果を照合しています。
主要インプット(例示)には、フェーズ別のアクティブおよび新規登録神経学試験数、介入試験対観察試験のデザイン比率、アルツハイマー病や多発性硬化症などの一般的な適応症における平均登録範囲、地域別施設構成の変化、モニタリングおよびデータ作業量に影響するプロトコル複雑性指標が含まれます。特定の国やニッチな適応症についてボトムアップのエビデンスが薄い場合は、ピアマーケット比率とフェーズ加重コストカーブを用いてギャップを補完し、合計値に統合する前に専門家レビューを実施しています。
予測はシナリオ分析を用いており、資金調達サイクル、規制タイムライン、リクルート制約が年ごとにどのように変化するかを見通しに反映できるようにしています。試験開始数、期間、コストインフレに関する前提条件は一次インプットでストレステストを行い、観察可能な試験活動シグナルと整合性が保たれるよう調整しています。
データ検証および更新サイクル
検証は複数の層で実施されており、最終アウトプットが単一のデータセットや単一の前提条件に依存しないようにしています。モデル化された合計値を、試験登録の勢い、主要な承認・申請活動、公表されている研究開発費の変化などの独立したシグナルと比較し、承認前に大きな乖離を調査しています。
外れ値は内部アナリストチェックを通じてレビューされ、主要な適応症における試験開始数の急激な変動や分散型実施への明確なシフトなど、主要インプットに変化が生じた場合にはコールバックが実施されます。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が実施され、クライアントが最新の更新済みビューを受け取れるよ最終的な納品前レビューが行われます。
Mordor Intelligenceの世界神経学臨床試験市場規模と他の公表推計値との比較
本市場の公表値は、トピック名が類似していても大きく乖離して見える場合があります。これは、チームが試験支出の異なる部分を計上していたり、異なる基準年やインフレパスを使用していたりするためです。また、一方の推計が試験件数に大きく依存し、他方が広範な臨床研究支出比率に依存している場合にも差異が生じます。
ベンチマーク表には明確な乖離が示されており、Mordor Intelligenceのモデルでは、介入試験、観察試験、および拡大アクセスデザインにわたって医薬品・生物製剤を評価する神経学試験に限定して価値を算定しています。支出は施設、CROサービス、データ管理、および実現技術を中心に計上されており、デバイスのみを対象とした神経診断業務は含まれていません。他の公表数値は、隣接する医療機器試験を含めていたり、複雑なプロトコルに対してより積極的なコスト上昇を想定していたり、同一の現地通貨支出をより高いまたは低い米ドル合計に変換する為替換算タイミングを適用していたりする場合があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 62.5億米ドル(6.25 ビリオン 米ドル)(2025年) | |
| 業界専門誌A | 62.2億米ドル(6.22 ビリオン 米ドル)(2025年) | どのコストバケットが含まれているかの可視性が限られた広範なプレス向け数値として提示されることが多く、臨床研究サービスの定義方法によっては非医薬品試験活動が混在する場合があります。 |
| 地域コンサルタントB | 68.0億米ドル(6.80 ビリオン 米ドル)(2025年) | プロトコルの複雑性インフレの加速を通じてより高い平均コスト・パー・スタディを想定する傾向があり、隣接するCNSデバイス関連試験まで対象範囲を拡大している場合があり、合計値が上方に押し上げられます。 |
三つの数値を通じた主な示唆は、対象範囲とコスト換算ルールがギャップの大部分を説明しており、神経学試験の根本的な需要ではないということです。当社のアプローチは、試験活動シグナルが定義された支出バケットのセットに紐づけられており、合計値が確定され前に前提条件が実務家によって再確認されるため、追跡可能性が維持されています。
レポートで回答されている主要な質問
神経学臨床試験市場の現在の規模はどのくらいですか?
神経学臨床試験市場規模は2025年に62.5億米ドル(6.25 ビリオン 米ドル)であり、2032年までに98.9億米ドル(9.89 ビリオン 米ドル)に達すると予測されています。
最も急成長している試験フェーズはどれですか?
フェーズI試験は、遺伝子・細胞・ブレイン・コンピューター・インターフェースプログラムの増加に伴い、8.65% CAGRで最も高い成長示しています。
収益でリードしている適応症はどれですか?
アルツハイマー病試験は2026年収益の23.21%を占めており、最近の疾患修飾薬承認に支えられています。
アジア太平洋地域が成長エンジンと見なされる理由は何ですか?
同地域は、臨床インフラの拡充、支援的な政策、および低い運営コストにより、2032年にかけて7.54% CAGRを記録しています。
試験実施を変革している技術は何ですか?
分散型モニタリングプラットフォーム、ウェアラブルセンサー、FDA承認のワイヤレス皮質アレイが患者エンゲージメントとデータ収集を再形成しています。
競合環境の集中度はどの程度ですか?
上位5社のスポンサーが後期フェーズ神経科学試験の約45.0%を支配しており、バイオテクノロジー参入企業に十分な余地がある中程度の集中度を示しています。